
Tamanho e Participação do Mercado de Software Médico para Cuidados Ambulatoriais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 12.29 Bilhões de dólares |
| Tamanho do Mercado (2032) | 25.60 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.80 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software Médico para Cuidados Ambulatoriais por Mordor Intelligence
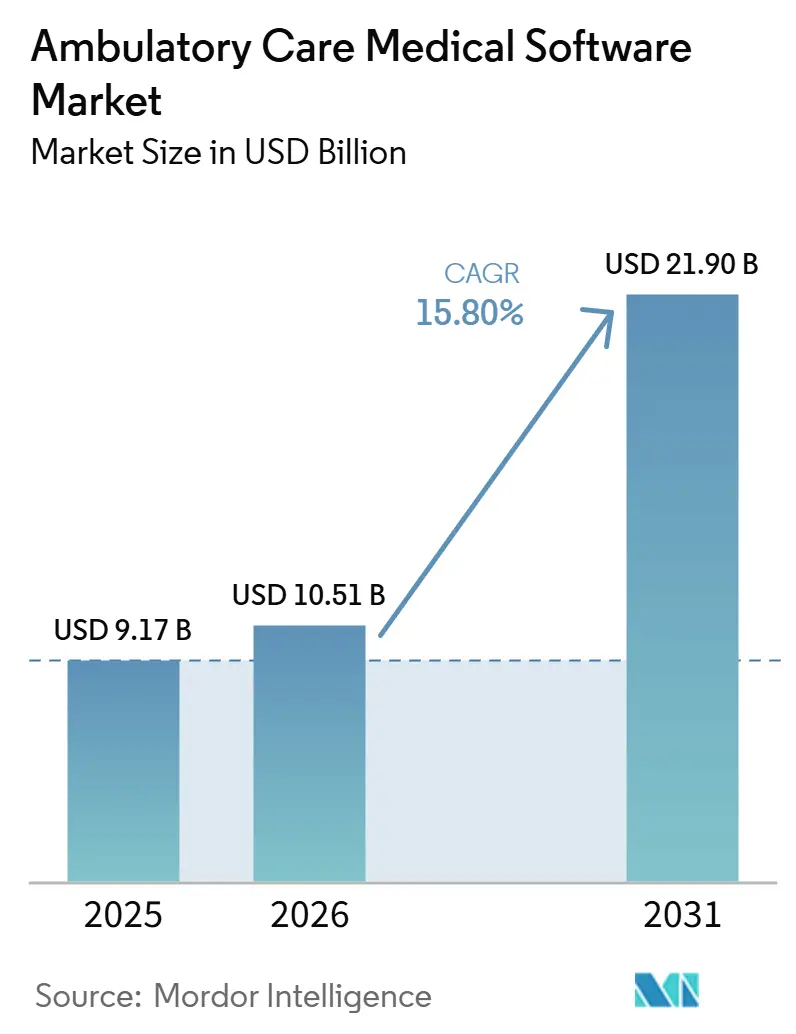
O tamanho do Mercado de Software Médico para Cuidados Ambulatoriais deve crescer de 10,61 bilhões de USD em 2026 para 12,29 bilhões de USD em 2027 e tem previsão de atingir 25,60 bilhões de USD até 2032 a um CAGR de 15,80% no período de 2027 a 2032.
Pagadores, sistemas hospitalares e políticas federais continuam a transferir cuidados elegíveis de instalações de internação para ambientes ambulatoriais e comunitários. Essa mudança aumenta a necessidade de ferramentas de agendamento, documentação, codificação, faturamento e engajamento do paciente em consultórios médicos, clínicas especializadas e centros cirúrgicos ambulatoriais. O CMS[1] finalizou a regra de pagamento OPPS e ASC para o Ano Civil 2026 em novembro de 2025, removendo 285 procedimentos da lista de Internação Exclusiva e adicionando 289 códigos à Lista de Procedimentos Cobertos pelo ASC. Espera-se que a regra reduza os gastos com OPPS em 290 milhões de USD em 2026, o que altera a justificativa financeira para a prestação de cuidados ambulatoriais e a aquisição de software relacionado. A automação do ciclo de receita, as ferramentas de documentação ambiente, a entrega em nuvem e os requisitos de troca de dados também estão incentivando a substituição de sistemas mais antigos por plataformas mais integradas.
Principais Conclusões do Relatório
- Por tipo de produto, o Software de Prontuário Eletrônico Ambulatorial (EHR/EMR) deteve 28,5% da participação na receita em 2026, enquanto o Software de Saúde Populacional e Análise de Dados tem previsão de crescer a um CAGR de 16,4% até 2032.
- Por componente, o Software deteve 71,2% da participação na receita em 2026, enquanto os Serviços têm previsão de crescer a um CAGR de 16,6% até 2032.
- Por modelo de implantação, a Nuvem deteve 62,8% da participação na receita em 2026 e tem previsão de crescer a um CAGR de 16,3% até 2032.
- Por tecnologia, os Aplicativos Móveis detiveram 27,6% da participação na receita em 2026, enquanto as soluções habilitadas por IA/ML têm previsão de crescer a um CAGR de 16,5% até 2032.
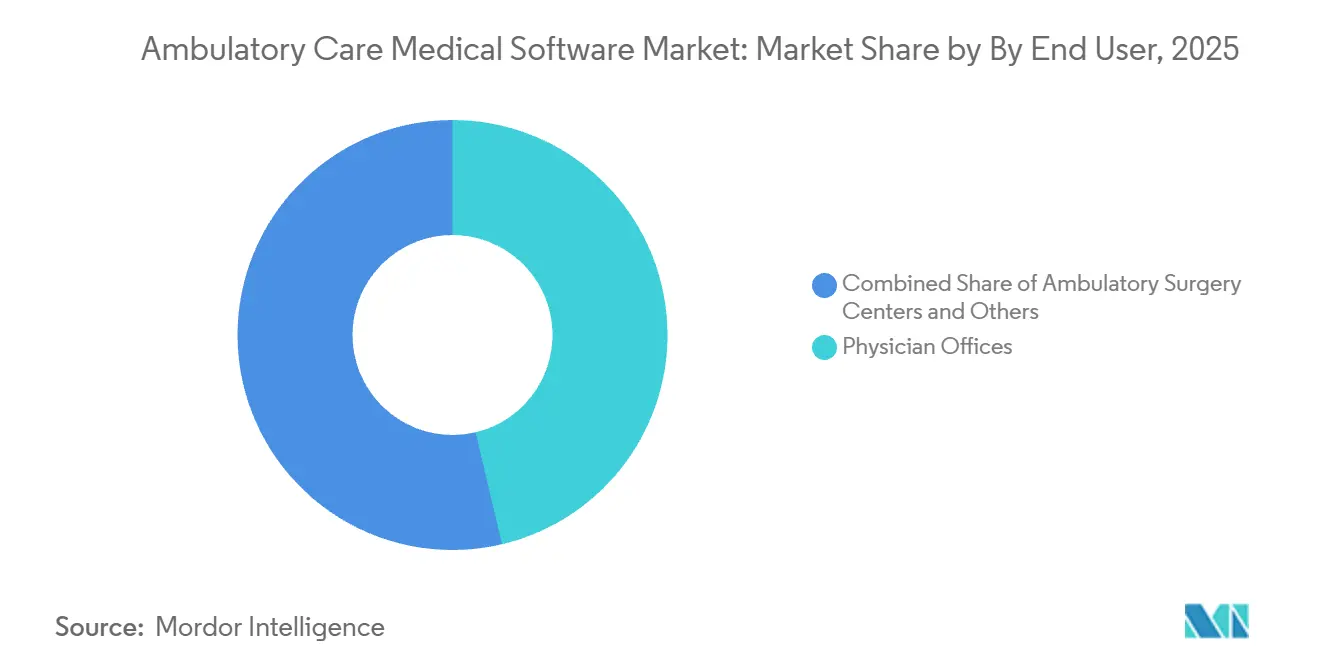
- Por usuário final, os Consultórios Médicos detiveram 46,3% da participação na receita em 2026, enquanto os Centros de Cirurgia Ambulatorial têm previsão de crescer a um CAGR de 16,2% até 2032.
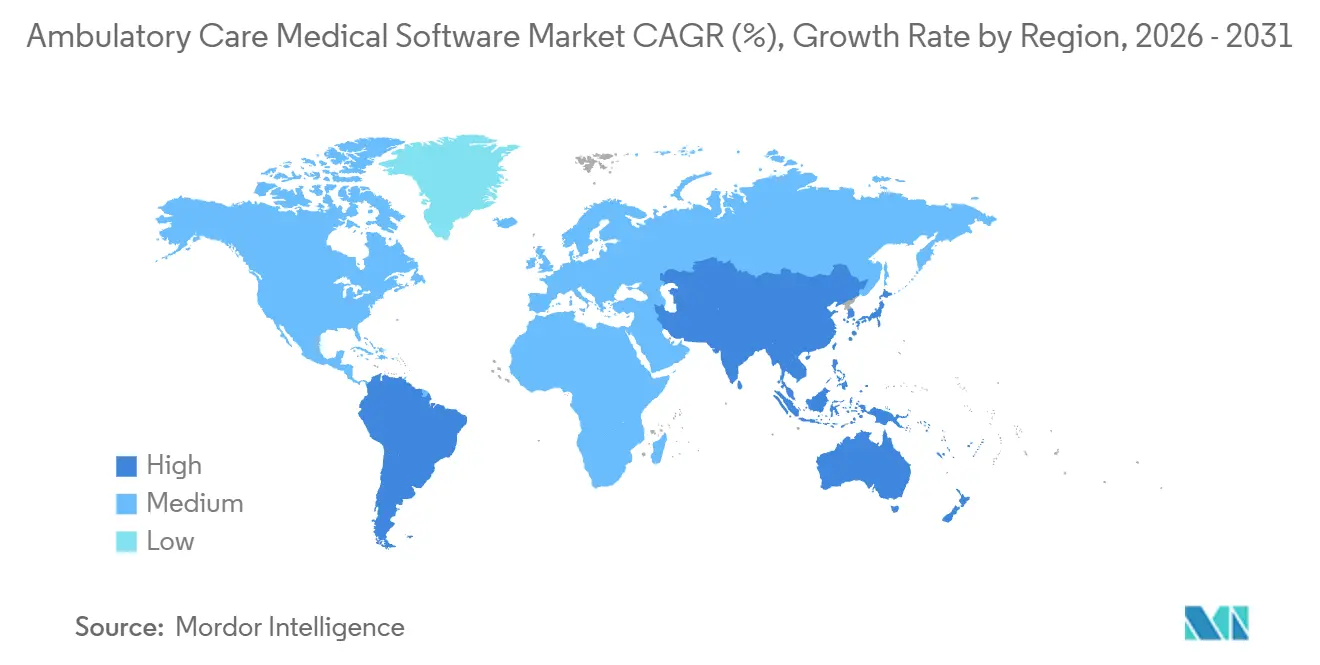
- Por geografia, a América do Norte deteve 41,1% da participação na receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 16,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Mudança em Direção a Cuidados Ambulatoriais e Comunitários de Menor Custo
O CMS emitiu sua regra final OPPS e ASC para o Ano Civil 2026 em novembro de 2025. A regra removeu 285 procedimentos predominantemente musculoesqueléticos da lista de Internação Exclusiva e adicionou 289 códigos à Lista de Procedimentos Cobertos pelo ASC. Reformas de pagamento neutras por local para departamentos baseados em prestadores fora do campus devem reduzir os gastos com OPPS em 290 milhões de USD em 2026. Os sistemas de saúde, portanto, têm uma razão financeira mais forte para transferir procedimentos eletivos elegíveis para centros cirúrgicos ambulatoriais. Cada procedimento recém-elegível cria necessidades adicionais de fluxos de trabalho de documentação, agendamento, codificação e faturamento. A Associação de Centros Cirúrgicos Ambulatoriais[2] relatou 76% de adoção de prontuário eletrônico entre os ASCs em julho de 2025, em comparação com 55% em 2021, e os entrevistados identificaram a coleta de dados como um benefício principal.
Documentação Ambiente por IA e Automação de Fluxo de Trabalho Clínico
A documentação ambiente por IA está avançando além dos pilotos iniciais em especialidades ambulatoriais. Um estudo ambulatorial de 2026 constatou que os assistentes de escrita por IA reduziram o tempo de redação de notas em 15%, ou mais de 60 minutos por semana por clínico, e reduziram o tempo de documentação fora do horário de trabalho em 18% dentro de 150 dias de implementação. Uma avaliação do mundo real em cuidados ambulatoriais na Espanha cobriu 2,3 milhões de usos de IA ambiente ao longo de 16 meses e relatou forte aceitação por parte dos clínicos. Os resultados indicam que os ganhos podem apoiar mais interação com o paciente em vez de consultas mais curtas. eClinicalWorks relatou que sua integração Sunoh.ai na Evolve Psychiatry economizou mais de 2 horas por dia em tempo de documentação para os prestadores. O mercado de software médico para cuidados ambulatoriais está, consequentemente, favorecendo produtos que incorporam ferramentas ambiente no fluxo de trabalho do prontuário eletrônico, em vez de tratá-las como aplicações separadas.
Expansão da Automação do Ciclo de Receita e Fluxos de Trabalho de Cuidados Baseados em Valor
A automação do ciclo de receita está se tornando um requisito operacional central para prestadores ambulatoriais. A Waystar declarou que o AltitudeAI impediu mais de 15 bilhões de USD em sinistros negados em menos de 1 ano de implantação. A Veradigm introduziu uma aplicação de Serviços de Ciclo de Receita habilitada por IA em janeiro de 2026. A empresa relatou até 25% menos tempo de preparação para revisões de desempenho manuais, 98% de sinistros limpos na primeira passagem e 99% de cobranças líquidas para consultórios independentes. Essas ferramentas estão se expandindo do processamento de sinistros para autorização prévia, gestão de negativas, revisão de codificação e análise de pagamentos. O mercado de software médico para cuidados ambulatoriais tem espaço para plataformas que mantêm a revisão humana das decisões de codificação geradas por IA, especialmente onde consultórios menores têm capacidade de auditoria limitada.
Migração para a Nuvem e Adoção de Software por Assinatura
A entrega em nuvem continua sendo importante porque permite que os prestadores recebam atualizações sem a necessidade de extenso trabalho de TI local. A adoção da nuvem no segmento de prontuário eletrônico ambulatorial nos EUA atingiu 84,3% em 2025. A regra proposta ONC HTI-5 apoia a interoperabilidade habilitada por IA por meio de padrões atualizados e requisitos de certificação. Esses requisitos exercem pressão sobre os fornecedores de soluções locais para manter as capacidades de conformidade. Os sistemas em nuvem podem distribuir atualizações para APIs FHIR, alterações de certificação e regras de autorização prévia do CMS em toda a base de prestadores. Eles também combinam processos de admissão de pacientes, elegibilidade e pagamento em um ambiente compartilhado. O mercado de software médico para cuidados ambulatoriais se beneficia quando as plataformas em nuvem tornam as mudanças regulatórias e de fluxo de trabalho mais fáceis de adotar para as práticas independentes.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Implementação e Interrupção do Fluxo de Trabalho | -1.2% | Global, mais agudo em zonas rurais da América do Norte e pequenos consultórios no Sul da Ásia | Médio prazo (2-4 anos) |
| Exposição à Segurança Cibernética, Privacidade e Ransomware | -1.5% | Global, com maior intensidade na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Padrões de Dados Fragmentados em Ecossistemas Ambulatoriais | -0.9% | Global, mais grave no Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Maturidade Digital Limitada e Pessoal de Segurança Cibernética em Consultórios Rurais | -0.8% | América do Norte rural, Ásia-Pacífico rural e Oriente Médio e África rural | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Exposição à Segurança Cibernética, Privacidade e Ransomware
A área da saúde foi o setor líder em ameaças cibernéticas em 2025, com 460 ataques de ransomware e 182 violações de dados relatados por meio de dados do FBI citados pela Associação Americana de Hospitais. Os consultórios ambulatoriais mantêm registros clínicos e financeiros em seus sistemas de prontuário eletrônico e faturamento. Seus recursos de segurança são frequentemente mais limitados do que os dos centros médicos acadêmicos. O relatório de segurança cibernética em saúde de Indiana de 2025 identificou credenciais roubadas, acesso remoto, roubo de dados, resgate e ameaças de exposição como uma sequência de ataque comum. A autenticação multifator e o logon único podem ajudar a interromper esse caminho. Para o mercado de software médico para cuidados ambulatoriais, a arquitetura de segurança e a prontidão para resposta a violações afetam cada vez mais a seleção de fornecedores e as expectativas de seguro cibernético.
Complexidade de Implementação e Interrupção do Fluxo de Trabalho
As mudanças no prontuário eletrônico podem criar interrupções significativas para os consultórios ambulatoriais. O campo de prontuário eletrônico ambulatorial inclui mais de 300 fornecedores atendendo consultórios independentes. As transições de propriedade também podem alterar o desenvolvimento de produtos e os acordos de suporte ao cliente. O rendimento clínico pode diminuir de 10% a 30% durante uma transição de sistema, com consultórios especializados frequentemente enfrentando períodos de recuperação mais longos devido a modelos complexos. Uma pesquisa da Veradigm de março de 2026 com 360 líderes de consultórios independentes constatou que 57% esperavam que uma melhor automação proporcionasse uma melhoria significativa ou importante. O mercado de software médico para cuidados ambulatoriais, portanto, recompensa fornecedores que podem oferecer suporte de implementação estável, propriedade confiável e migração prática de fluxo de trabalho.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
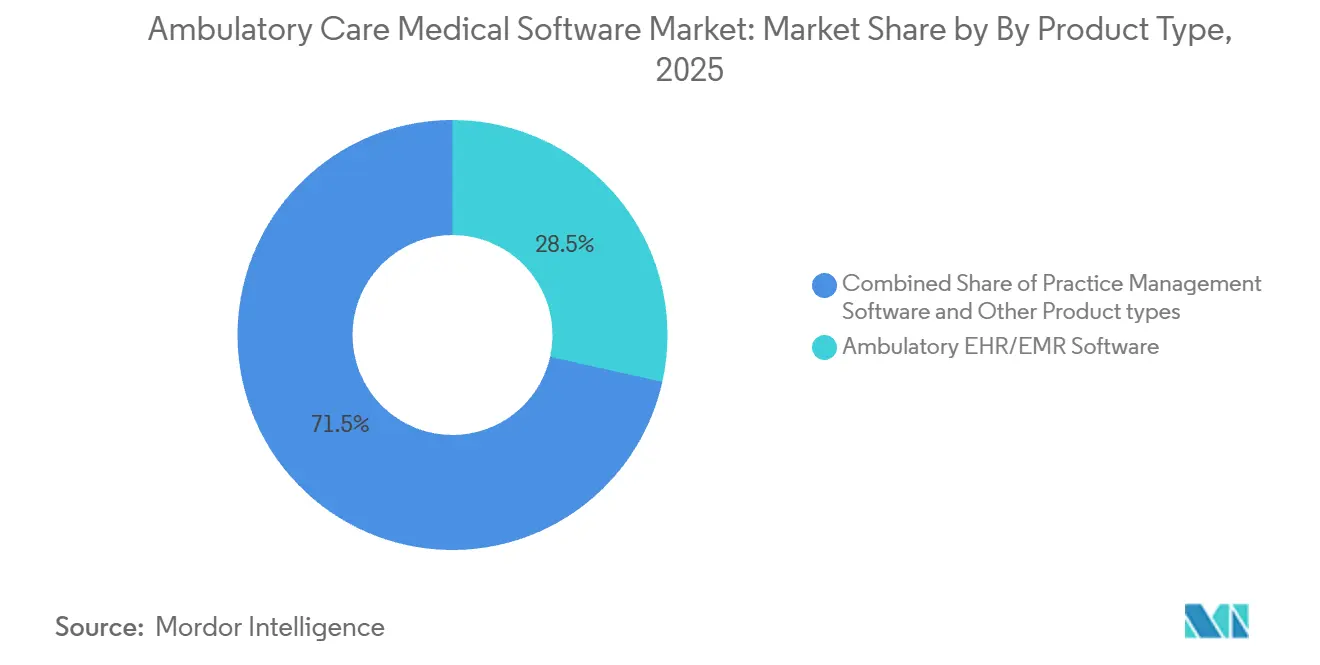
A Demanda por Análise de Dados se Estende Além dos Sistemas Principais de Prontuário EletrônicoO Software de Prontuário Eletrônico Ambulatorial (EHR/EMR) deteve 28,5% da participação no mercado de software médico para cuidados ambulatoriais por tipo de produto em 2026. Sua posição é sustentada pelos requisitos de prontuário eletrônico certificado vinculados à elegibilidade para reembolso federal e à elaboração de relatórios de qualidade. A base instalada na América do Norte é madura, mas a demanda por substituição continua à medida que os consultórios migram de produtos cliente-servidor para arquiteturas nativas em nuvem. Os compradores buscam cada vez mais a troca de dados via API FHIR, documentação clínica por voz ambiente e funções de portal do paciente no mesmo sistema. O Software de Saúde Populacional e Análise de Dados é o tipo de produto de crescimento mais rápido, com um CAGR projetado de 16,4% de 2027 a 2032. Grupos de médicos que assumem riscos financeiros e organizações de cuidados responsáveis precisam de ferramentas de estratificação de risco, análise de lacunas assistenciais e de alcance ao paciente para gerenciar contratos baseados em valor.
O Software de Gestão do Ciclo de Receita e o Software de Gestão de Consultório continuam sendo áreas de produtos importantes porque conectam a atividade clínica aos fluxos de trabalho de pagamento. A athenahealth anunciou mais de 80 funcionalidades de IA para autorização prévia, negativas de pagamento e codificação, demonstrando o nível de investimento em ferramentas integradas de fluxo de trabalho. O Software de Engajamento do Paciente tornou-se um requisito básico dos prestadores de serviços, em vez de uma fonte separada de diferenciação. O Software de Prescrição Eletrônica também atende a um fluxo de trabalho de alto volume, com a Surescripts[3] processando mais de 30 bilhões de transações de inteligência em saúde em 2025. O Software de Telessaúde se estabilizou após uma expansão rápida, com demanda duradoura concentrada em produtos que combinam faturamento e documentação clínica. O Software de Gestão de Centros de Cirurgia Ambulatorial ganha suporte com a expansão dos procedimentos elegíveis para esses centros sob a política do CMS.



Por Componente:
Os Serviços Suportam o Uso de Plataformas Mais ComplexasO Software deteve 71,2% da receita por componente em 2026. A receita por assinatura, as atualizações centralizadas e o suporte à governança de dados sustentam a liderança contínua das plataformas de software. O modelo também atrai investimentos dos fornecedores porque pode suportar taxas recorrentes e entrega remota. Os Serviços têm previsão de crescer mais rapidamente, a um CAGR de 16,6% de 2027 a 2032. Essa demanda inclui suporte à implementação, terceirização do ciclo de receita, gestão de programas de saúde populacional e consultoria em interoperabilidade. O contraste indica que os clientes precisam de mais auxílio para converter a capacidade do software em mudanças operacionais.
Os consultórios independentes frequentemente carecem de equipes internas de informática clínica. Essa limitação aumenta a demanda por implementação gerenciada e suporte contínuo. A Veradigm constatou que 57% dos líderes de consultórios independentes esperavam que uma melhor automação melhorasse os resultados do consultório. As ofertas de gestão do ciclo de receita gerenciada e o suporte à implementação de IA ambiente estão se tornando categorias de serviços cada vez mais importantes. Alguns fornecedores estão posicionando essas funções como assinaturas recorrentes em vez de projetos pontuais. O setor de software médico para cuidados ambulatoriais depende, portanto, dos serviços para lidar com as mudanças nos fluxos de trabalho que as licenças de software por si só não conseguem resolver. Essa combinação também pode dificultar a troca de plataforma depois que um prestador de serviços incorpora o suporte operacional de um fornecedor.
Por Modelo de Implantação:
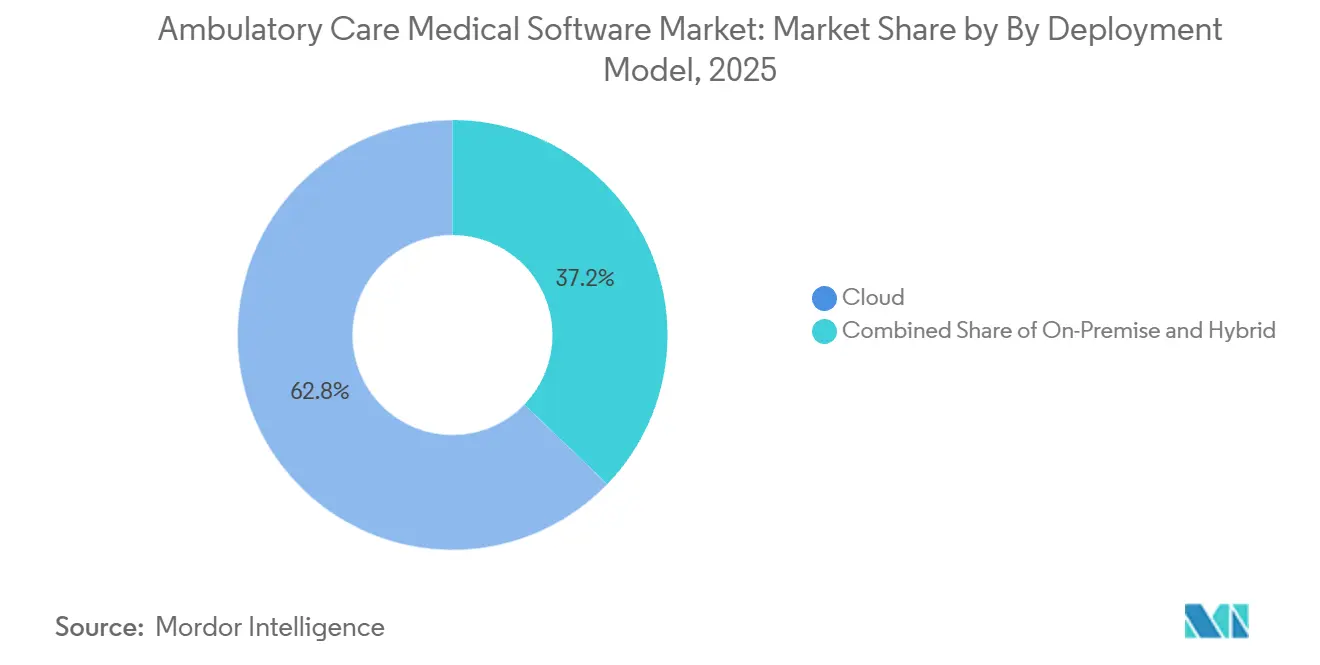
A Nuvem Combina Escala com Suporte à ConformidadeA implantação em Nuvem representou 62,8% do tamanho do mercado de software médico para cuidados ambulatoriais por modelo de implantação em 2026. É também o modelo de implantação de crescimento mais rápido, com um CAGR projetado de 16,3% até 2032. A diferença em relação ao valor global reflete o uso remanescente de sistemas locais e híbridos na Europa e na Ásia, onde as regras de residência de dados podem afetar as escolhas de implantação. A regra proposta ONC HTI-5 oferece aos prestadores de serviços mais um motivo para avaliar sistemas capazes de atender às expectativas atualizadas de interoperabilidade e certificação.
Os sistemas locais continuam relevantes para grandes redes ambulatoriais afiliadas a hospitais com infraestrutura estabelecida e equipes de TI dedicadas. Os modelos híbridos atendem a organizações que precisam cumprir requisitos de residência de dados enquanto modernizam as camadas de aplicação. As plataformas em nuvem podem entregar alterações regulatórias, atualizações de segurança e funcionalidades de API sem exigir que cada unidade gerencie uma versão separada. Elas também suportam um fluxo de dados mais atualizado para funções habilitadas por IA. Isso pode ampliar a diferença prática entre sistemas nativos em nuvem e sistemas locais mais antigos. O mercado de software médico para cuidados ambulatoriais está, portanto, migrando para sistemas em nuvem que combinam escalabilidade com suporte regulatório, preservando opções híbridas para sistemas de saúde complexos.

Por Tecnologia:
IA/ML Avança para os Fluxos de Trabalho PrincipaisOs Aplicativos Móveis detiveram 27,6% do segmento de tecnologia em 2026. Os fluxos de trabalho habilitados para dispositivos móveis inicialmente ajudaram os produtos de prontuário eletrônico baseados em nuvem a se diferenciarem dos sistemas locais anteriores. As soluções habilitadas por IA/ML têm previsão de crescer a um CAGR de 16,5% de 2027 a 2032, tornando-as a categoria de tecnologia de crescimento mais rápido. A mudança reflete uma transição de funcionalidades experimentais de IA para ferramentas utilizadas em processos clínicos, financeiros e operacionais. A Oracle lançou um prontuário eletrônico ambulatorial com IA orientada por voz para prestadores de serviços nos Estados Unidos em agosto de 2025. O produto permite que os clínicos recuperem resultados laboratoriais, histórico de medicamentos e documentação por meio de comandos conversacionais.
A NextGen Healthcare apresentou o agente de orquestração de IA Nia em novembro de 2025. A ferramenta foi projetada para coordenar fluxos de trabalho clínicos, financeiros e operacionais por meio de comandos de voz ou texto. O Reconhecimento de Voz continua sendo útil tanto como método de entrada direta quanto como base para a documentação clínica por voz ambiente. As plataformas habilitadas por IoMT conectam dados de dispositivos vestíveis e monitoramento remoto com registros de prontuário eletrônico ambulatorial para programas de doenças crônicas e saúde populacional. A infraestrutura habilitada por API está se tornando um requisito básico de aquisição porque os requisitos de autorização prévia do TEFCA e do CMS favorecem a conectividade nativa em FHIR. O mercado de software médico para cuidados ambulatoriais está atribuindo maior importância à qualidade dos fluxos de trabalho integrados do que às funcionalidades tecnológicas isoladas.
Por Usuário Final:
Os ASCs se Beneficiam da Migração de ProcedimentosOs Consultórios Médicos responderam por 46,3% da participação no mercado de software médico para cuidados ambulatoriais por usuário final em 2026. Eles representam a maior base instalada para plataformas de prontuário eletrônico ambulatorial, gestão de consultório e engajamento do paciente. Muitos são consultórios independentes, onde os custos de troca podem ser menores do que em ambientes afiliados a hospitais. Isso sustenta a concorrência ativa e a demanda contínua por substituição. Os Centros de Cirurgia Ambulatorial têm previsão de registrar o CAGR mais rápido, de 16,2%, até 2032. Seu crescimento está alinhado com as ações do CMS que ampliam os procedimentos elegíveis para realização nesses centros.
A Associação de Centros de Cirurgia Ambulatorial confirmou 76% de adoção de prontuário eletrônico nos centros de cirurgia ambulatorial em julho de 2025, ante 55% em 2021. As Clínicas Especializadas requerem software que suporte documentação especializada, codificação e faturamento. Os Centros de Diagnóstico precisam de uma integração mais estreita dos fluxos de trabalho laboratoriais e de imagem com os sistemas de prontuário eletrônico ambulatorial. Esses requisitos sustentam a demanda por gestão de encaminhamentos em circuito fechado e roteamento de resultados. Os consultórios médicos continuam sendo centrais para a receita dos fornecedores, mas o crescimento nos centros de cirurgia ambulatorial e nas clínicas especializadas está reduzindo sua dominância relativa. Os fornecedores sem funções específicas para especialidades podem enfrentar perspectivas de renovação mais fracas entre esses prestadores de serviços.
Análise Geográfica
Mercado de Software Médico para Cuidados Ambulatoriais na América do Norte
A América do Norte deteve 41,1% da receita regional em 2026. A região se beneficia de extensos requisitos de conformidade, uso consolidado de prontuário eletrônico em nuvem e investimento na administração de cuidados baseados em valor. A penetração do prontuário eletrônico ambulatorial em nuvem nos Estados Unidos atingiu 84,3% em 2025. Isso cria um ambiente de atualização moldado mais pelas lacunas em IA e interoperabilidade do que pela adoção primária. As reformas de pagamento do CMS para 2026 ampliam a elegibilidade de procedimentos para centros de cirurgia ambulatorial e sustentam demanda adicional por software operacional relacionado.
Mercado de Software Médico para Cuidados Ambulatoriais na Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescer a um CAGR de 16,7% de 2027 a 2032, o ritmo regional mais rápido no mercado de software médico para cuidados ambulatoriais. Os mandatos nacionais de saúde digital estão apoiando uma adoção mais ampla de software em redes ambulatoriais. A Missão Digital de Saúde Ayushman Bharat da Índia apoia a infraestrutura de saúde digital e os registros interoperáveis. Os requisitos de classificação hospitalar e de cibersegurança da China incentivam ciclos de atualização de sistemas de gestão eletrônica de registros médicos para prontuários eletrônicos em grandes instalações ambulatoriais. A Coreia do Sul e a Austrália possuem ciclos de substituição maduros, enquanto os mercados do Sudeste Asiático permanecem em um estágio inicial de adoção. Esses diferentes pontos de partida sustentam o crescimento regional contínuo ao longo do período de previsão.
Mercado de Software Médico para Cuidados Ambulatoriais na EMEA e América do Sul
A Europa ocupa uma posição significativa, pois Alemanha, Reino Unido e França possuem infraestrutura consolidada de cuidados ambulatoriais. Espera-se que as regras do Espaço Europeu de Dados de Saúde apoiem a portabilidade de dados e favoreçam plataformas prontas para interoperabilidade. Os países do GCC, especialmente a Arábia Saudita e os Emirados Árabes Unidos, continuam a investir em saúde digital no âmbito de programas nacionais de modernização. A África do Sul e outros mercados do Oriente Médio e África (MEA) enfrentam lacunas de infraestrutura e maturidade digital que prolongam os prazos de implementação. A LGPD do Brasil e as diretrizes de saúde digital[4] estão contribuindo para a aquisição de EHR com foco em conformidade em redes ambulatoriais privadas. A Argentina e outros mercados da América do Sul oferecem oportunidades de longo prazo para plataformas em nuvem que consigam localizar produtos e atender aos requisitos locais.
Cenário Competitivo
Concentração do Mercado
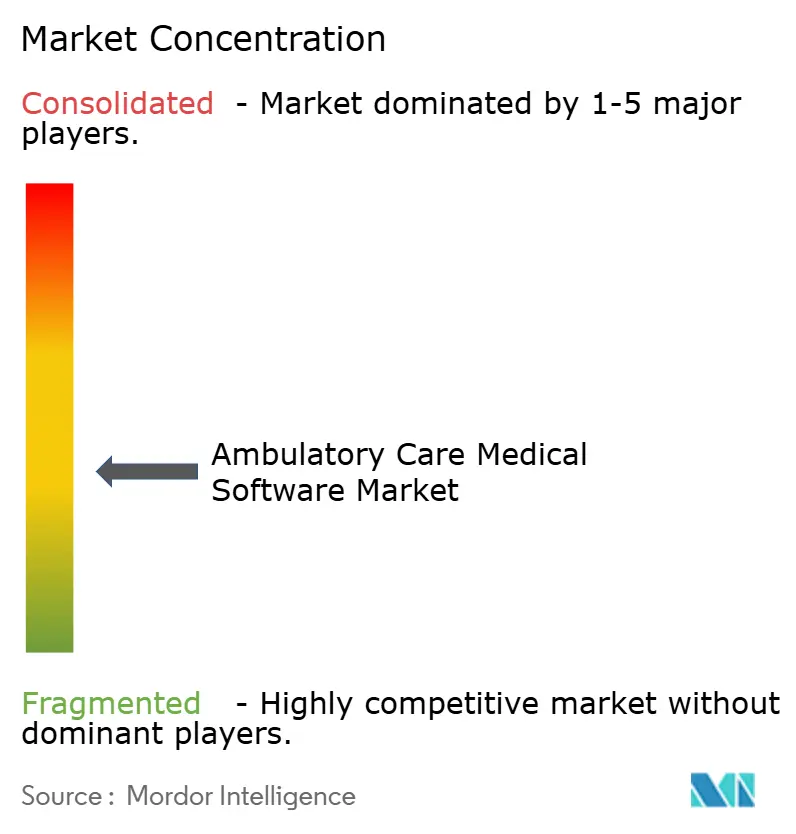
O mercado de software médico para cuidados ambulatoriais tem uma estrutura moderadamente consolidada. athenahealth, eClinicalWorks, Epic, NextGen Healthcare, Oracle Health e Waystar são fornecedores de plataformas multiproduto estabelecidos. Essas empresas competem com novos fornecedores focados em IA pelas renovações de consultórios ambulatoriais. Os fornecedores líderes estão adicionando automação do ciclo de receita, documentação ambiente, análise de saúde populacional e ferramentas de interoperabilidade a assinaturas unificadas. Essa abordagem reduz a necessidade de os clientes montarem múltiplas soluções pontuais. O índice de concentração do mercado de software médico para cuidados ambulatoriais não está disponível porque o material fornecido não apresenta dados combinados de participação de mercado para as principais empresas.
A Waystar expandiu sua colaboração com o Google Cloud em março de 2026 para avançar a IA agêntica na gestão do ciclo de receita em saúde. A empresa então introduziu uma solução de IA para negativas silenciosas em abril de 2026, visando ajustes pós-pagamento de pagadores. A eClinicalWorks anunciou suporte de produção para a iniciativa Kill the Clipboard do CMS em abril de 2026. Seu suporte permite a admissão de pacientes sem papel por meio de códigos QR e Cartões de Saúde Inteligentes. Esses movimentos mostram que os fornecedores estão tratando IA, automação e interoperabilidade como capacidades operacionais em vez de módulos opcionais. A atividade de patentes em processamento de linguagem natural clínica e orquestração de fluxo de trabalho também reflete esforços para proteger a diferenciação antes que essas funções se tornem mais comuns.
Oportunidades permanecem em produtos de gestão de ASC específicos para especialidades para categorias de procedimentos recém-elegíveis. As plataformas de saúde populacional que combinam determinantes sociais, sinistros e registros de prontuário eletrônico também atendem a organizações de cuidados gerenciados do Medicaid. Produtos ambulatoriais com segurança cibernética integrada podem atender à demanda por monitoramento e resposta a incidentes dentro da oferta de software. Fornecedores menores de prontuário eletrônico nativos em IA estão mirando consultórios independentes com documentação ambiente, gestão do ciclo de receita integrada e conectividade nativa em FHIR. Esses recursos podem enfraquecer as vantagens construídas por fornecedores estabelecidos durante ciclos de implementação anteriores. O mercado de software médico para cuidados ambulatoriais continuará a favorecer fornecedores que tornem essas funções mais fáceis de implantar sem adicionar interrupção ao fluxo de trabalho.
Líderes do Setor de Software Médico para Cuidados Ambulatoriais
-
Veradigm LLC
-
Waystar Holding Corp.
-
Surescripts, LLC
-
Epic Systems Corporation
-
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software Médico para Cuidados Ambulatoriais Empresas cobertas neste relatório
- AdvancedMD
- Athenahealth
- CareCloud
- ChartLogic, Inc.
- CompuGroup Medical SE & Co. KGaA
- CureMD Healthcare, Inc.
- DrChrono Inc.
- eClinicalWorks
- Epic Systems
- Greenway Health
- iPatientCare, Inc.
- Meditech
- NextGen Healthcare
- Oracle
- RXNT, Inc.
- Surgical Information Systems, LLC
- Surescripts, LLC
- Tebra Technologies, Inc.
- Veradigm
- Waystar Holding Corp.
Desenvolvimentos industriais recentes em Mercado de Software Médico para Cuidados Ambulatoriais
- Julho de 2026: Experity Adquire a Exdion Healthcare: A Experity, a plataforma de tecnologia de cuidados sob demanda que atende a quase metade das clínicas de atendimento urgente dos EUA, adquiriu a Exdion Healthcare — uma empresa de Software como Serviço orientada por IA especializada no ciclo de prontuário do paciente ao recebimento, incluindo codificação, faturamento e automação de gestão do ciclo de receita. A plataforma combinada alcança uma redução de 86% nas negativas de sinistros e estende a cobertura da Experity por todo o ciclo de receita ambulatorial para organizações ambulatoriais e de atendimento urgente de nível empresarial.
- Abril de 2026: Waystar Apresenta Solução de IA para Negativas Silenciosas: A Waystar (Nasdaq: WAY) lançou a primeira solução de recuperação de valores impulsionada por IA do setor, visando um estimado de 40 bilhões de USD em receita de prestadores perdida anualmente para ajustes pós-pagamento de pagadores. A solução foi apresentada no Showcase de Inovação de Primavera de 2026 da Waystar como parte da plataforma mais ampla de ciclo de receita autônomo AltitudeAI.
- Março de 2026: Waystar e Google Cloud Expandem Colaboração em IA: A Waystar e o Google Cloud anunciaram uma colaboração expandida para acelerar as capacidades de IA agêntica na gestão do ciclo de receita em saúde, com base na plataforma AltitudeAI que impediu mais de 15 bilhões de USD em sinistros negados em menos de um ano de implantação em 2025.
- Janeiro de 2026: Veradigm Lança Aplicação de Ciclo de Receita Habilitada por IA: A Veradigm lançou um espaço de trabalho de análise de IA baseado na web para clientes de Serviços de Ciclo de Receita, reduzindo o tempo de preparação de revisão de desempenho manual em até 25%, alcançando 98% de taxa de sinistros limpos na primeira passagem e identificando automaticamente tendências de negativas e anomalias de pagamento para consultórios independentes.
Escopo do Relatório Global do Mercado de Software Médico para Cuidados Ambulatoriais
Visão geral da segmentação
| Software de Prontuário Eletrônico/Registro Médico Eletrônico Ambulatorial |
| Software de Gestão de Consultório |
| Software de Gestão do Ciclo de Receita |
| Software de Engajamento do Paciente |
| Software de Telessaúde |
| Software de Gestão de Encaminhamentos |
| Software de Saúde Populacional e Análise de Dados |
| Software de Prescrição Eletrônica |
| Software de Gestão de Centros Cirúrgicos Ambulatoriais |
| Software |
| Serviços |
| Nuvem |
| Local |
| Híbrido |
| Habilitado por IA/ML |
| Reconhecimento de Voz |
| Aplicativos Móveis |
| Habilitado por IoMT |
| Habilitado por API |
| Consultórios Médicos |
| Clínicas Especializadas |
| Centros Cirúrgicos Ambulatoriais |
| Centros de Diagnóstico |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| Israel | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Tipo de Produto | Software de Prontuário Eletrônico/Registro Médico Eletrônico Ambulatorial | |
| Software de Gestão de Consultório | ||
| Software de Gestão do Ciclo de Receita | ||
| Software de Engajamento do Paciente | ||
| Software de Telessaúde | ||
| Software de Gestão de Encaminhamentos | ||
| Software de Saúde Populacional e Análise de Dados | ||
| Software de Prescrição Eletrônica | ||
| Software de Gestão de Centros Cirúrgicos Ambulatoriais | ||
| Componente | Software | |
| Serviços | ||
| Modelo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Tecnologia | Habilitado por IA/ML | |
| Reconhecimento de Voz | ||
| Aplicativos Móveis | ||
| Habilitado por IoMT | ||
| Habilitado por API | ||
| Usuário Final | Consultórios Médicos | |
| Clínicas Especializadas | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Centros de Diagnóstico | ||
| Segmentação por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| Israel | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do software médico para cuidados ambulatoriais até 2032?
Estima-se que o mercado de software médico para cuidados ambulatoriais atinja 25,80 bilhões de USD até 2032, a partir de 10,61 bilhões de USD em 2026, a um CAGR de 15,80%.
Qual categoria de produto está crescendo mais rapidamente?
O Software de Saúde Populacional e Análise de Dados tem previsão de crescer a um CAGR de 16,4% de 2027 a 2032.
Por que os centros cirúrgicos ambulatoriais estão aumentando a demanda por software?
O CMS expandiu a Lista de Procedimentos Cobertos pelo ASC em 289 códigos em sua regra para o Ano Civil 2026, aumentando a necessidade de ferramentas de agendamento, documentação, codificação e faturamento para ASC.
Qual modelo de implantação tem a maior participação?
A implantação em Nuvem deteve 62,8% de participação em 2026 e tem previsão de crescer a um CAGR de 16,3% até 2032.
Qual usuário final detém a maior participação?
Os Consultórios Médicos detiveram 46,3% da receita em 2026, enquanto os Centros de Cirurgia Ambulatorial têm previsão de crescer mais rapidamente, a um CAGR de 16,2%.
Qual é a principal oportunidade regional?
A América do Norte deteve 41,1% de participação em 2026, enquanto a Ásia-Pacífico tem previsão de crescer mais rapidamente, a um CAGR de 16,7% até 2032.