
外来ケア医療ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 12.29 十億米ドル |
| 市場規模 (2032) | 25.60 十億米ドル |
| 成長率 (2027 - 2032) | 15.80 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる外来ケア医療ソフトウェア市場分析
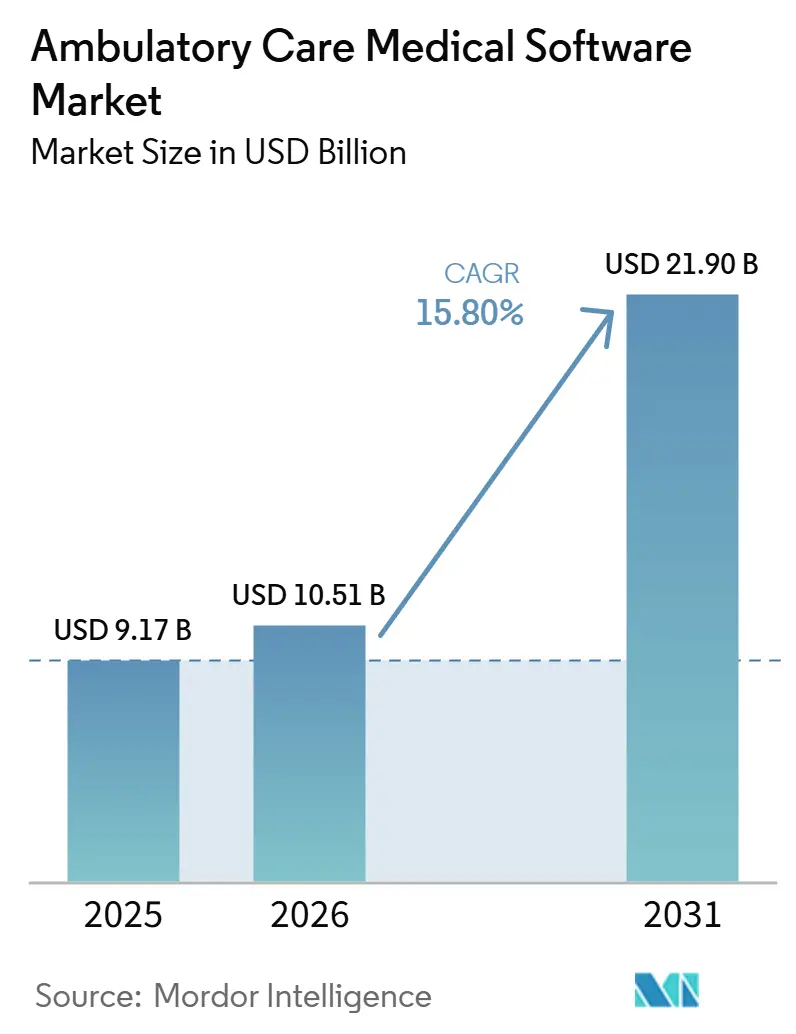
外来ケア医療ソフトウェア市場規模は、2026年10.61 ビリオン 米ドルから2027年には12.29 ビリオン 米ドルに成長し、2027年から2032年にかけてCAGR 15.80%で2032年までに25.60 ビリオン 米ドルに達すると予測されています。
支払者、病院システム、および連邦政策は、適格なケアを入院施設から外来および地域医療の場へと移行させ続けています。この移行により、医師オフィス、専門クリニック、外来手術センターにおけるスケジューリング、文書化、コーディング、請求、および患者エンゲージメントツールの需要が高まっています。CMS[1]は2025年11月にCY 2026 OPPSおよびASC支払規則を最終決定し、入院専用リストから285の処置を削除し、ASC対象処置リストに289のコードを追加しました。この規則により、2026年のOPPS支出が2.9億米ドル削減される見込みであり、外来ケア提供および関連ソフトウェア調達の財務的根拠が変化しています。収益サイクルの自動化、アンビエント文書化ツール、クラウド提供、およびデータ交換要件も、旧来のシステムをより統合されたプラットフォームへの置き換えを促進しています。
主要レポートのポイント
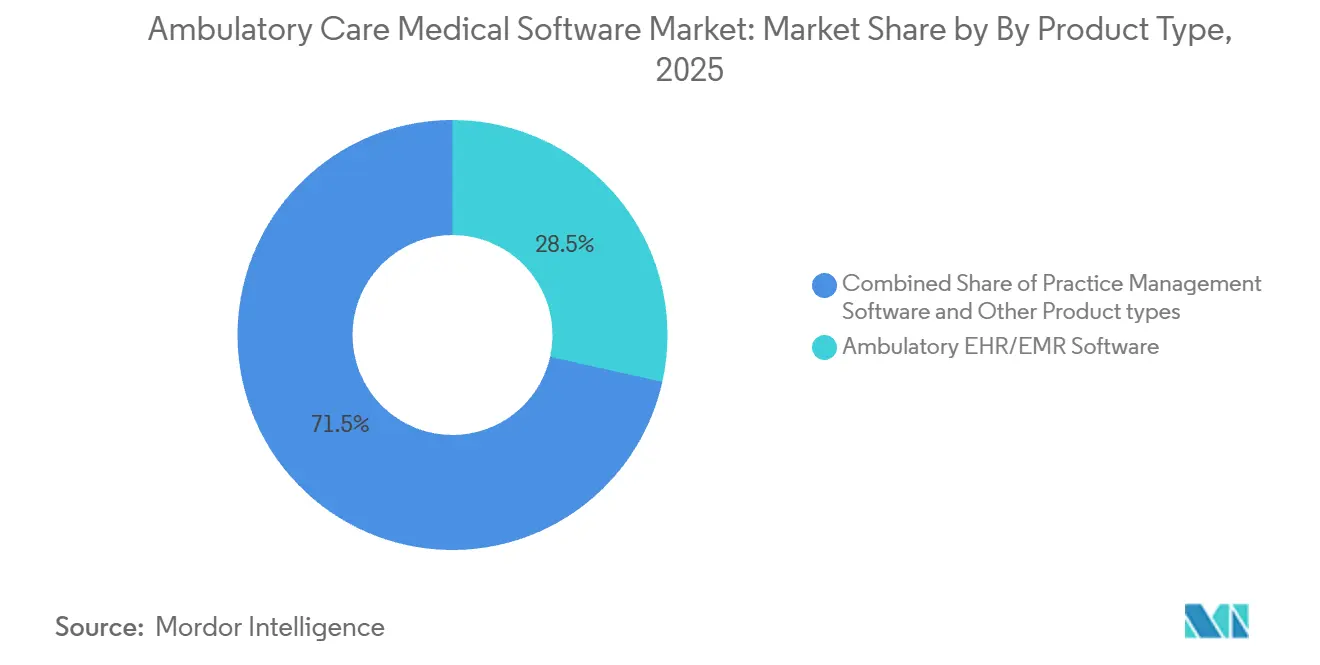
- 製品タイプ別では、外来EHR/EMRソフトウェアが2026年に28.5%の収益シェアを占め、人口健康・アナリティクスソフトウェアは2032年にかけてCAGR 16.4%で成長すると予測されています。
- コンポーネント別では、ソフトウェアが2026年に71.2%の収益シェアを占め、サービスは2032年にかけてCAGR 16.6%で成長すると予測されています。
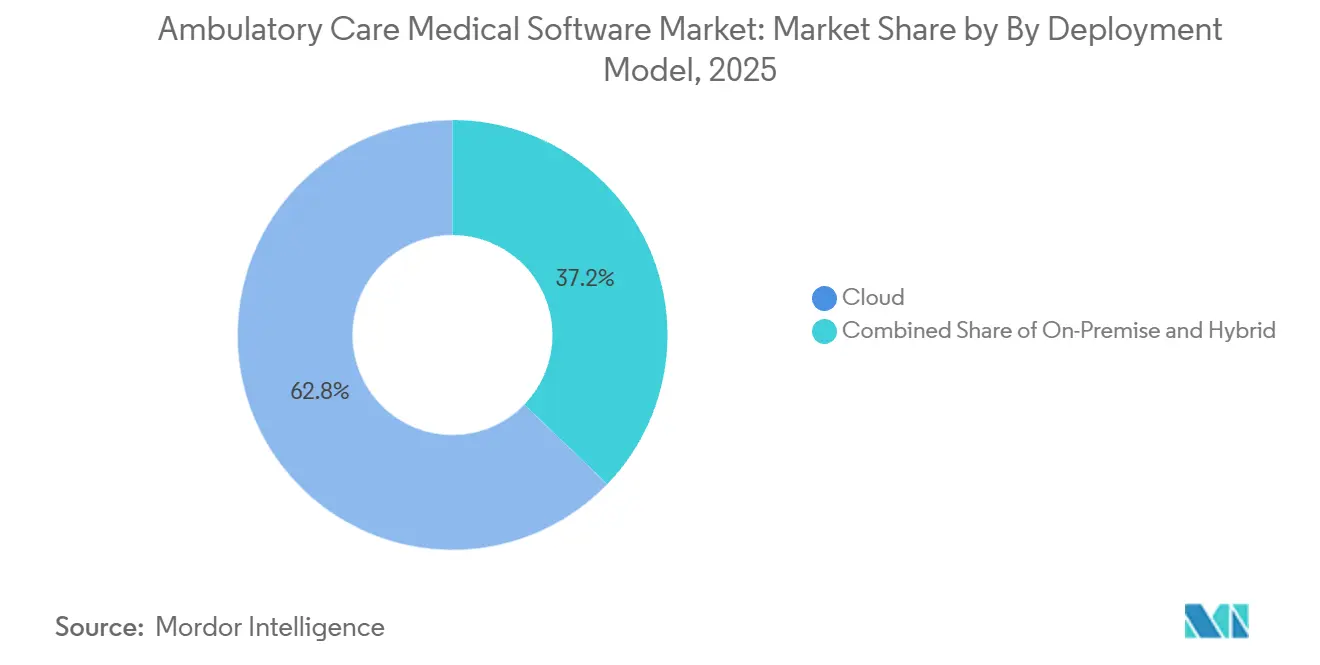
- 導入モデル別では、クラウドが2026年に62.8%の収益シェアを占め、2032年にかけてCAGR 16.3%で成長すると予測されています。
- テクノロジー別では、モバイルアプリケーションが2026年に27.6%の収益シェアを占め、AI/ML対応ソリューションは2032年にかけてCAGR 16.5%で成長すると予測されています。
- エンドユーザー別では、医師オフィスが2026年に46.3%の収益シェアを占め、外来手術センターは2032年にかけてCAGR 16.2%で成長すると予測されています。
- 地域別では、北米が2026年に41.1%の収益シェアを占め、アジア太平洋地域は2032年にかけてCAGR 16.7%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
低コストの外来および地域医療への移行
CMSは2025年11月にCY 2026 OPPSおよびASC最終規則を発行しました。この規則により、主に筋骨格系の285の処置が入院専用リストから削除され、289のコードがASC対象処置リストに追加されました。オフキャンパスのプロバイダーベース部門に対するサイト中立支払改革により、2026年のOPPS支出が2.9億米ドル削減される見込みです。そのため、医療システムは適格な選択的処置を外来手術センターに移行させる財務的理由が強まっています。新たに適格となった各処置は、文書化、スケジューリング、コーディング、および請求ワークフローの追加ニーズを生み出します。外来手術センター協会[2]は2025年7月にASCにおけるEHR導入率が76%に達したと報告しており、2021年の55%から増加し、回答者はデータ収集を主要なメリットとして挙げました
アンビエントAI文書化と臨床ワークフロー自動化
アンビエントAI文書化は、外来専門診療における初期パイロットを超えて進化しています。2026年の外来患者研究では、AIスクライブがノート作成時間を15%、つまり臨床医1人あたり週60分以上削減し、導入後150日以内に時間外文書化時間を18%削減したことが明らかになりました。スペインの外来ケアにおける実世界評価では、16ヶ月間で230万件のアンビエントAI使用が対象となり、臨床医の高い受容性が報告されました。この結果は、得られた効果が診察時間の短縮ではなく、より多くの患者とのインタラクションを支援できることを示しています。eClinicalWorksは、Evolve PsychiatryにおけるSunoh.aiの統合により、プロバイダーの文書化時間が1日2時間以上節約されたと報告しました。その結果、外来ケア医療ソフトウェア市場では、アンビエントツールを独立したアプリケーションとして扱うのではなく、EHRワークフロー内に組み込んだ製品が好まれるようになっています。
収益サイクル自動化とバリューベースドケアワークフローの拡大
収益サイクルの自動化は、外来プロバイダーにとって中心的な運営要件となっています。WaystarはAltitudeAIが展開後1年未満で150億米ドル以上の請求拒否を防いだと述べています。Veradigmは2026年1月にAI対応の収益サイクルサービスアプリケーションを導入しました。同社は、手動パフォーマンスレビューの準備時間が最大25%短縮され、初回通過クリーン請求率98%、独立診療所の純回収率99%を達成したと報告しました。これらのツールは、請求処理から事前承認、拒否管理、コーディングレビュー、支払分析へと拡大しています。外来ケア医療ソフトウェア市場には、特に小規模診療所の監査能力が限られている場合に、AI生成コーディング決定の人間によるレビューを維持するプラットフォームの地があります。
クラウド移行とサブスクリプションベースのソフトウェア導入
クラウド配信は、プロバイダーが大規模なローカルIT作業なしにアップデートを受け取ることができるため、引き続き重要です。米国における外来EHRセグメントのクラウド導入率は、2025年に84.3%に達しました。ONCのHTI-5規則案は、更新された標準および認証要件を通じてAI対応の相互運用性を支援しています。これらの要件は、オンプレミスベンダーにコンプライアンス機能の維持を求める圧力をかけています。クラウドシステムは、FHIR API、認証変更、およびCMS事前承認規則に関するアップデートをプロバイダーベース全体に配信することができます。また、患者の受付、適格性確認、および支払いプロセスを共有環境内で統合します。クラウドプラットフォームが独立した医療機関にとって規制およびワークフローの変更を採用しやすくすることで、外来ケア医療ソフトウェア市場は恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 導入の複雑さとワークフローの混乱 | -1.2% | 世界規模、特に北米の農村部および南アジアの小規模診療所で深刻 | 中期(2〜4年) |
| サイバーセキュリティ、プライバシー、およびランサムウェアへの露出 | -1.5% | 世界規模、北米および西欧で最も高い強度 | 短期(2年以内) |
| 外来エコシステム全体にわたるデータ標準の断片化 | -0.9% | 世界規模、中東・アフリカおよび南米で最も深刻 | 長期(4年以上) |
| 農村部診療所におけるデジタル成熟度とサイバーセキュリティ人材の不足 | -0.8% | 北米農村部、アジア太平洋農村部、および中東・アフリカ農村部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティ、プライバシー、およびランサムウェアへの露出
医療は2025年にサイバー脅威の主要セクターとなり、米国病院協会が引用したFBIデータによると460件のランサムウェア攻撃と182件のデータ侵害が報告されました。外来診療所は、EHRおよび請求システムに臨床および財務記録を保有しています。そのセキュリティリソースは、学術医療センターよりも限られていることが多いです。インディアナ州の2025年医療サイバーセキュリティレポートは、資格情報の盗難、リモートアクセス、データ窃取、身代金要求、および露出脅威を一般的な攻撃シーケンスとして特定しました。多要素認証とシングルサインオンは、このパスを遮断するのに役立ちます。外来ケア医療ソフトウェア市場では、セキュリティアーキテクチャと侵害対応の準備がベンダー選定とサイバー保険の期待にますます影響を与えています。
導入の複雑さとワークフローの混乱
EHRの変更は、外来診療所に大きな混乱をもたらす可能性があります。外来EHR分野には、独立診療所にサービスを提供する300以上のベンダーが存在します。所有権の移転も、製品開発とカスタマーサポートの取り決めを変える可能性があります。システム移行中に臨床スループットが10%から30%低下する可能性があり、複雑なテンプレートのために専門診療所はより長い回復期間に直面することが多いです。2026年3月のVeradigmによる360人の独立診療所リーダーを対象とした調査では、57%がより良い自動化が大幅または大きな改善をもたらすと期待していることが明らかになりました。したがって、外来ケア医療ソフトウェア市場は、安定した導入サポート、信頼性の高い所有権、および実用的なワークフロー移行を提供できるベンダーを評価します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
分析需要がコアEHRシステムを超えて拡大外来EHR/EMRソフトウェアは、2026年の製品タイプ別外来ケア医療ソフトウェア市場シェアの28.5%を占めました。その地位は、連邦政府の償還適格性および品質報告に関連する認定EHR要件によって支えられています。北米の既存導入基盤は成熟していますが、医療機関がクライアントサーバー製品からクラウドネイティブアーキテクチャへ移行するにつれ、リプレイスメント需要は継続しています。購入者は同一システム内でFHIR APIによるデータ交換、アンビエントドキュメンテーション、および患者ポータル機能をますます求めるようになっています。人口健康・アナリティクスソフトウェアは最も成長の速い製品タイプであり、2027年から2032年にかけてCAGR 16.4%が見込まれています。リスク負担型医師グループおよびアカウンタブルケア組織は、バリューベースド契約を管理するためにリスク層別化、ケアギャップ分析、およびアウトリーチツールを必要としています。
収益サイクル管理ソフトウェアおよび診療管理ソフトウェアは、臨床活動を支払いワークフローに結びつけるため、引き続き重要な製品領域です。athenahealth は、事前承認、否認、およびコーディングに関する80以上のAI機能を発表し、統合ワークフローツールへの投資水準を示しました。患者エンゲージメントソフトウェアは、差別化の独立した源泉というよりも、プロバイダーにとってのベースライン要件となっています。電子処方ソフトウェアも高頻度のワークフローを担っており、Surescripts[3]は2025年に300 ビリオン件以上の医療情報トランザクションを処理しました。テレヘルスソフトウェアは急速な拡大後に安定し、請求と臨床ドキュメンテーションを組み合わせた製品を中心に持続的な需要が続いています。ASC管理ソフトウェアは、CMSポリシーのもとでASC適格手術の拡大によ支持を得ています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
サービスがより複雑なプラットフォーム利用を支援ソフトウェアは2026年のコンポーネント収益の71.2%を占めました。サブスクリプション収益、集中型アップデート、およびデータガバナンスがソフトウェアプラットフォームの継続的なリードを支えています。このモデルは、定期的な料金とリモートデリバリーをサポートできるため、ベンダーの投資も集めています。サービスは2027年から2032年にかけてCAGR 16.6%とより速い成長が予測されています。この需要には、導入支援、収益サイクルアウトソーシング、人口健康プログラム管理、および相互運用性に関するアドバイザリー業務が含まれます。この対比は、顧客がソフトウェアの機能を業務上の変革に転換するためにより多くの支援を必要としていることを示しています。
独立した医療機関は、多くの場合、内部の臨床情報学チームを持っていません。この制約が、マネージド導入および継続的サポートへの需要を高めています。Veradigmは、独立した医療機関リーダーの57%が、より優れた自動化によって診療成果が改善されると期待していることを明らかにしました。マネージドRCMサービスおよびアンビエントAI導入支援は、より重要なサービスカテゴリーになりつつあります。一部のベンダーは、これらの機能を一度限りのプロジェクトではなく、定期的なサブスクリプションとして位置づけています。外来ケア医療ソフトウェア産業は、ソフトウェアライセンスだけでは解決できないワークフローの変革に対応するためにサービスに依存しています。このミックスはまた、プロバイダーがベンダーの運用サポートを組み込んだ後のプラットフォーム切り替えをより困難にする可能性があります。
展開モデル別:
クラウドがスケールとコンプライアンスサポートを組み合わせるクラウド導入は、2026年の導入モデル別外来ケア医療ソフトウェア市場規模の62.8%を占めました。また、2032年にかけてCAGR 16.3%が見込まれる最も成長の速い導入モデルでもあります。グローバル数値との差異は、データ所在地規制が導入の選択に影響を与えうる欧州およびアジアにおけるオンプレミスおよびハイブリッド利用が残存していることを反映しています。ONCのHTI-5規則案は、更新された相互運用性および認定要件をサポートできるシステムを評価するプロバイダーにさらなる理由を与えています。
オンプレミスシステムは、確立されたインフラと専任ITチームを持つ大規模な病院系列の外来ネットワークにとって引き続き重要です。ハイブリッドモデルは、アプリケーション層を近代化しながらデータ所在地要件を満たす必要がある組織に対応します。クラウドプラットフォームは、各サイトが個別のリリースを管理することなく、規制変更、セキュリティアップデート、およびAPI機能を提供できます。また、AI対応機能のためのより最新のデータストリームもサポートします。これにより、クラウドネイティブシステムと古いローカルシステムとの実質的な差が広がる可能性があります。外来ケア医療ソフトウェア市場は、複雑な医療システム向けのハイブリッドオプションを維持しながら、スケーラビリティと規制サポートを組み合わせたクラウドシステムへと移行しています。

技術別:
AI/MLがコアワークフローに移行モバイルアプリケーションは2026年のテクノロジーセグメントの27.6%を占めました。モバイル対応ワークフローは当初、クラウドベースのEHR製品が以前のオンプレミスシステムと差別化する助けとなりました。AI/ML対応ソリューションは2027年から2032年にかけてCAGR 16.5%で成長すると予測されており、最も成長の速いテクノロジーカテゴリーとなっています。この変化は、実験的なAI機能から臨床、財務、および業務プロセスで使用されるツールへの移行を反映しています。Oracleは2025年8月に米国のプロバイダー向けに音声ファーストのAI駆動型外来EHRを発表しました。この製品により、臨床医は会話型コマンドを通じて検査結果、投薬履歴、およびドキュメンテーションを取得できます。
NextGen Healthcareは2025年11月にNia AIオーケストレーションエージェントを導入しました。このツールは、音声またはテキストコマンドを通じて臨床、財務、および業務ワークフローを調整するよう設計されました。音声認識は、直接入力方法としてもアンビエントドキュメンテーションの基盤としても引き続き有用です。IoMT対応プラットフォームは、慢性疾患および人口健康プログラムのために、ウェアラブルおよびリモートモニタリングデータを外来EHRレコードと接続します。API対応インフラは、TEFCAおよびCMSの事前承認要件がFHIRネイティブ接続を優先するため、調達のベースラインとなりつつあります。外来ケア医療ソフトウェア市場は、単独のテクノロジー機能よりも統合ワークフローの品質をより重視するようになっています。
エンドユーザー別:
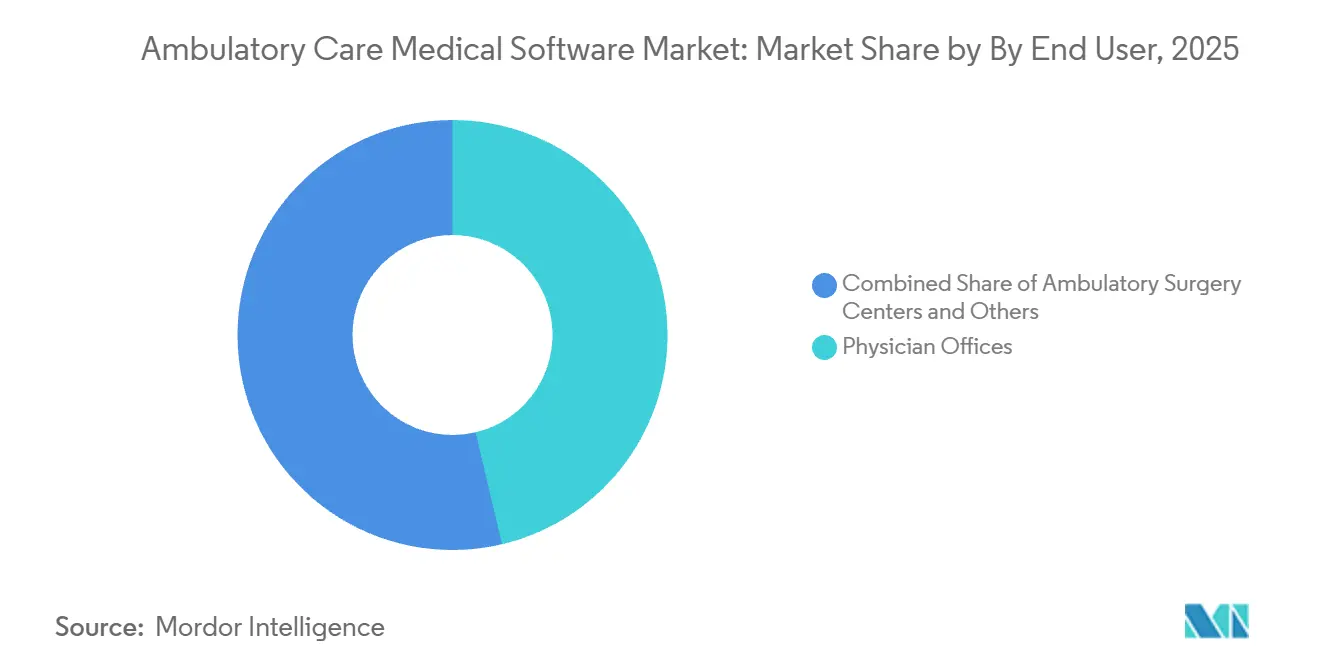
ASCが処置移行から恩恵を受ける医師オフィスは2026年のエンドユーザー別外来ケア医療ソフトウェア市場シェアの46.3%を占めました。外来EHR、診療管理、および患者エンゲージメントプラットフォームにおける最大の既存導入基盤を代表しています。多くは独立した医療機関であり、切り替えコストは病院系列の環境よりも低い場合があります。これが活発な競争と継続的なリプレイスメント需要をえています。外来手術センターは2032年にかけてCAGR 16.2%という最も速い成長を記録すると予測されています。その成長は、ASCデリバリーの対象となる手術を拡大するCMSの措置と一致しています。
外来手術センター協会は2025年7月に、ASCにおけるEHR導入率が2021年の55%から76%に上昇したことを確認しました。専門クリニックは、専門的なドキュメンテーション、コーディング、および請求をサポートするソフトウェアを必要としています。診断センターは、検査室および画像ワークフローと外来EHRシステムとのより緊密な統合を必要としています。これらの要件は、クローズドループ型紹介管理および結果ルーティングへの需要を支えています。医師オフィスはベンダー収益の中心であり続けていますが、ASCおよび専門クリニックの成長によりその相対的な優位性は低下しています。専門分野固有の機能を持たないベンダーは、これらのプロバイダーにおける更新見通しが弱まる可能性があります。
地域分析
北米外来ケア医療ソフトウェア市場
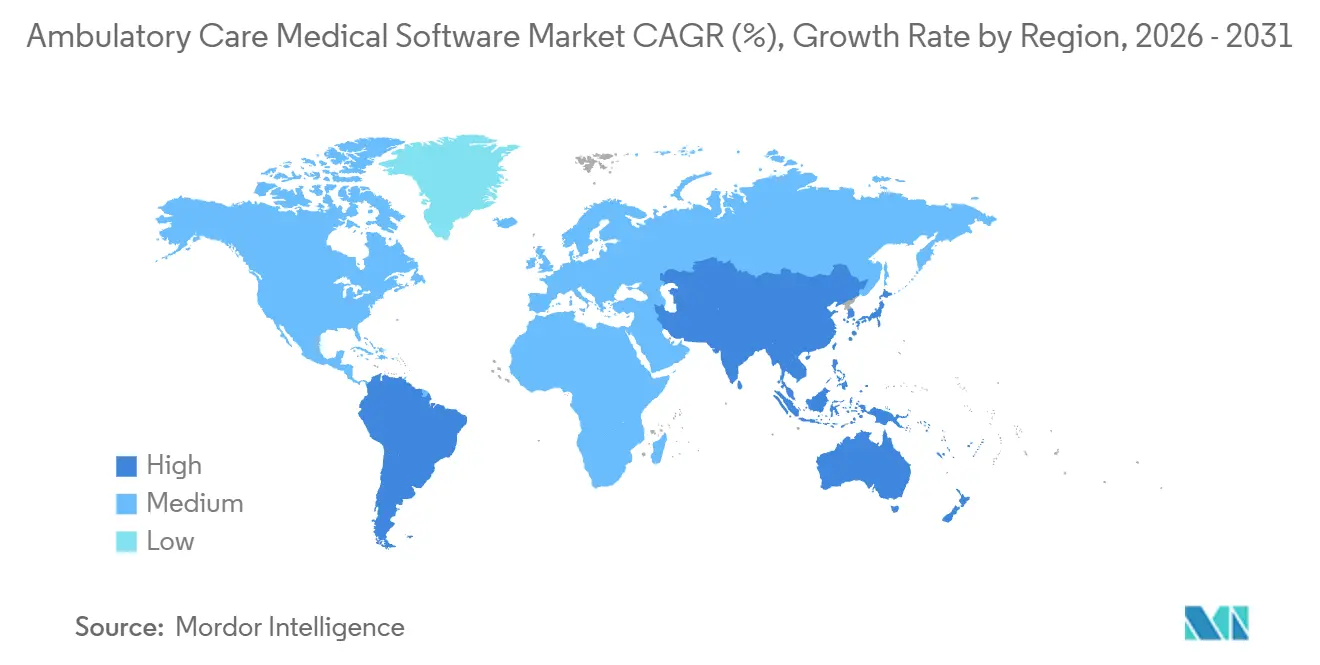
北米は2026年の地域別収益の41.1%を占めました。同地域は、広範なコンプライアンス要件、確立されたクラウドEHR利用、およびバリューベースドケア管理への投資から恩恵を受けています。米国の外来EHRクラウド普及率は2025年に84.3%に達しました。これにより、主要な導入よりもAIおよび相互運用性のギャップによって形成されるアップグレード環境が生まれています。2026年のCMS支払い改革により、ASC手術の適格性が拡大し、関連する業務ソフトウェアへの追加需要が支えられています。
アジア太平洋外来ケア医療ソフトウェア市場
アジア太平洋地域は2027年から2032年にかけてCAGR 16.7%で成長すると予測されており、外来ケア医療ソフトウェア市場において最も速い地域成長ペースとなっています。国家デジタルヘルス義務化が外来ネットワーク全体でのソフトウェア普及を支援しています。インドのアーユシュマン・バーラト・デジタル・ミッションは、デジタルヘルスインフラおよび相互運用可能な記録を支援しています。中国の病院格付けおよびサイバーセキュリティ要件は、大規模な外来施設におけるEMRからEHRへのアップグレードサイクルを促進しています。韓国およびオーストラリアは成熟したリプレイスメントサイクルを持つ一方、東南アジア市場は導入の初期段階にとどまっています。これらの異なる出発点が、予測期間を通じた継続的な地域成長を支えています。
EMEAおよび南米外来ケア医療ソフトウェア市場
欧州は、ドイツ、英国、フランスが確立された外来ケアインフラを有しているため、重要な地位を占めている。EU健康データスペース規則はデータポータビリティを支援し、インターオペラビリティ対応プラットフォームを優遇することが期待されている。GCC諸国、特にサウジアラビアとアラブ首長国連邦は、国家近代化プログラムのもとでデジタルヘルスケアへの投資を継続している。南アフリカおよびその他の中東・アフリカ市場は、インフラおよびデジタル成熟度のギャップにより、導入スケジュールが長期化している。ブラジルのLGPDおよびデジタルヘルスガイダンス[4]は、民間外来ネットワークにおけるコンプライアンス重視のEHR調達に貢献している。アルゼンチンおよびその他の南米市場は、製品をローカライズし現要件を満たすことができるクラウドプラットフォームに対して、長期的な機会を提供している。
競合環境
市場集中度
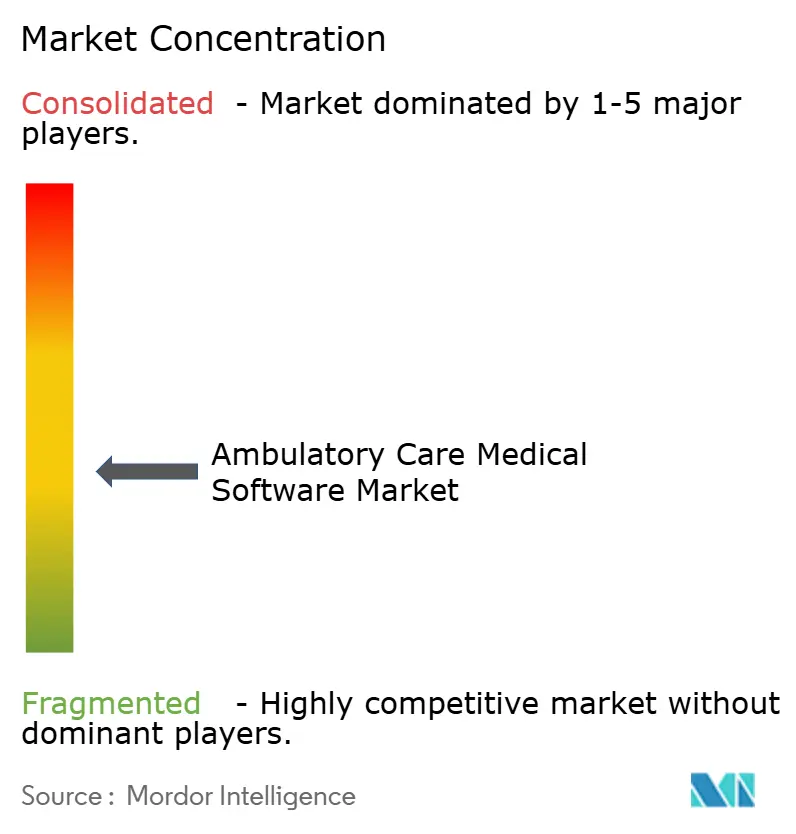
外来ケア医療ソフトウェア市場は、適度に統合された構造を持っています。athenahealth、eClinicalWorks、Epic、NextGen Healthcare、Oracle Health、およびWaystarは、確立されたマルチプロダクトプラットフォームベンダーです。これらの企業は、外来診療の更新をめぐって新興のAI重視プロバイダーと競合しています。主要ベンダーは、収益サイクル自動化、アンビエント文書化、人口健康分析、および相互運用性ツールを統合サブスクリプションに追加しています。このアプローチにより、顧客が複数のポイントソリューションを組み合わせる必要性が減少します。外来ケア医療ソフトウェア市場の集中スコアは、提供された資料に主要企業の合算市場シェアデータが含まれていないため、入手できません。
Waystarは2026年3月にGoogle Cloudとの協力を拡大し、医療収益サイクル管理におけるエージェンティックAIを推進しました。同社はその後、2026年4月にサイレント拒否に対するAIソリューションを導入し、支払後の支払者調整をターゲットにしました。eClinicalWorksは2026年4月にCMSのKill the Clipboardイニシアチブの本番サポートを発表しました。そのサポートにより、QRコードとスマートヘルスカードを通じたペーパーレス患者受付が可能になります。これらの動きは、ベンダーがAI、自動化、および相互運用性をオプションのモジュールではなく運営能力として扱っていることを示しています。臨床自然言語処理とワークフローオーケストレーションにおける特許活動も、これらの機能がより一般的になる前に差別化を保護する取り組みを反映しています。
新たに適格となった処置カテゴリー向けの専門分野固有のASC管理製品には機会が残っています。社会的決定要因、請求、およびEHR記録を組み合わせた人口健康プラットフォームも、メディケイド管理ケア組織にサービスを提供します。サイバーセキュリティをバンドルした外来製品は、ソフトウェアオファリング内でのモニタリングとインシデント対応への需要に対応できます。小規模なAIネイティブEHRプロバイダーは、アンビエント文書化、統合RCM、およびFHIRネイティブ接続を備えた独立診療所をターゲットにしています。これらの機能は、以前の導入サイクル中に確立されたベンダーが構築した優位性を弱める可能性があります。外来ケア医療ソフトウェア市場は、ワークフローの混乱を増やすことなくこれらの機能を展開しやすくするベンダーを引き続き優遇するでしょう。
外来ケア医療ソフトウェア産業のリーダー
-
Veradigm LLC
-
Waystar Holding Corp.
-
Surescripts, LLC
-
Epic Systems Corporation
-
Oracle Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
外来ケア医療ソフトウェア市場 このレポートでカバーされる企業
- AdvancedMD
- Athenahealth
- CareCloud
- ChartLogic, Inc.
- CompuGroup Medical SE & Co. KGaA
- CureMD Healthcare, Inc.
- DrChrono Inc.
- eClinicalWorks
- Epic Systems
- Greenway Health
- iPatientCare, Inc.
- Meditech
- NextGen Healthcare
- Oracle
- RXNT, Inc.
- Surgical Information Systems, LLC
- Surescripts, LLC
- Tebra Technologies, Inc.
- Veradigm
- Waystar Holding Corp.
最近の産業開発事情 外来ケア医療ソフトウェア市場
- 2026年7月:ExperityがExdion Healthcareを買収:米国の緊急ケアクリニックのほぼ半数にサービスを提供するオンデマンドケアテクノロジープラットフォームであるExperityが、コーディング、請求、およびRCM自動化を含む患者チャートからキャッシュまでのライフサイクルを専門とするAI駆動のサービスとしてのソフトウェア企業であるExdion Healthcareを買収しました。統合プラットフォームは請求拒否86%削減し、エンタープライズレベルの緊急ケアおよび外来組織向けに外来収益サイクル全体にわたるExperityのカバレッジを拡大します。
- 2026年4月:WaystarがサイレントデナイアルのためのAIソリューションを導入:Waystar(ナスダック:WAY)は、支払後の支払者調整により毎年プロバイダー収益から失われると推定される400億米ドルをターゲットにした業界初のAI搭載回収ソリューションを発売しました。このソリューションは、より広範なAltitudeAI自律収益サイクルプラットフォームの一部として、Waystarの2026年春のイノベーションショーケースで披露されました。
- 2026年3月:WaystarとGoogle CloudがAI協力を拡大:WaystarとGoogle Cloudは、2025年に展開後1年未満で150億米ドル以上の請求拒否を防いだAltitudeAIプラットフォームを基盤として、医療収益サイクル管理におけるエージェンティックAI能力を加速するための拡大協力を発表しました。
- 2026年1月:VeradigmがAI対応収益サイクルアプリケーションを発売:Veradigmは収益サイクルサービスクライアント向けのウェブベースのAI分析ワークスペースを発売し、手動パフォーマンスレビューの準備時間を最大25%削減し、初回通過クリーン請求率98%を達成し、独立診療所向けに拒否トレンドと支払異常を自動的に表面化しました。
世界の外来ケア医療ソフトウェア市場レポートの範囲
セグメンテーション概要
| 外来EHR/EMRソフトウェア |
| 診療管理ソフトウェア |
| 収益サイクル管理ソフトウェア |
| 患者エンゲージメントソフトウェア |
| 遠隔医療ソフトウェア |
| 紹介管理ソフトウェア |
| 人口健康・分析ソフトウェア |
| 電子処方ソフトウェア |
| 外来手術センター管理ソフトウェア |
| ソフトウェア |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| AI/ML対応 |
| 音声認識 |
| モバイルアプリケーション |
| IoMT対応 |
| API対応 |
| 医師オフィス |
| 専門クリニック |
| 外来手術センター |
| 診断センター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| ンド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| イスラエル | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ | 外来EHR/EMRソフトウェア | |
| 診療管理ソフトウェア | ||
| 収益サイクル管理ソフトウェア | ||
| 患者エンゲージメントソフトウェア | ||
| 遠隔医療ソフトウェア | ||
| 紹介管理ソフトウェア | ||
| 人口健康・分析ソフトウェア | ||
| 電子処方ソフトウェア | ||
| 外来手術センター管理ソフトウェア | ||
| コンポーネント | ソフトウェア | |
| サービス | ||
| 展開モデル | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 技術 | AI/ML対応 | |
| 音声認識 | ||
| モバイルアプリケーション | ||
| IoMT対応 | ||
| API対応 | ||
| エンドユーザー | 医師オフィス | |
| 専門クリニック | ||
| 外来手術センター | ||
| 診断センター | ||
| 地域別セグメンテーション | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| ンド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| イスラエル | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年における外来ケア医療ソフトウェアの予測値はいくらですか?
外来ケア医療ソフトウェア市場は、2026年の10.61 ビリオン 米ドルから2032年までに25.80 ビリオン 米ドルに達すると推定されており、CAGRは15.80%です。
最も成長が速い製品カテゴリーはどれですか?
人口健康・アナリティクスソフトウェアは2027年から2032年にかけてCAGR 16.4%で成長すると予測されています。
外来手術センターがソフトウェア需要を増加させている理由は何ですか?
CMSはCY 2026規則でASC対象処置リストに289のコードを追加し、ASCのスケジューリング、文書化、コーディング、および請求ツールの必要性を高めました。
最大のシェアを持つ展開モデルはどれですか?
クラウド導入は2026年に62.8%のシェアを占め、2032年にかけてCAGR 16.3%で成長すると予測されています。
最大のシェアを持つエンドユーザーはどれですか?
医師オフィスは2026年に収益の46.3%を占め、外来手術センターはCAGR 16.2%で最も速い成長が予測されています。
主要な地域機会はどこですか?
北米は2026年に41.1%のシェアを占め、アジア太平洋地域は2032年にかけてCAGR 16.7%で最も速い成長が予測されています。