
Tamaño y Participación del Mercado de Software Médico para Atención Ambulatoria
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 12.29 Mil millones de dólares |
| Tamaño del Mercado (2032) | 25.60 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.80 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software Médico para Atención Ambulatoria por Mordor Intelligence
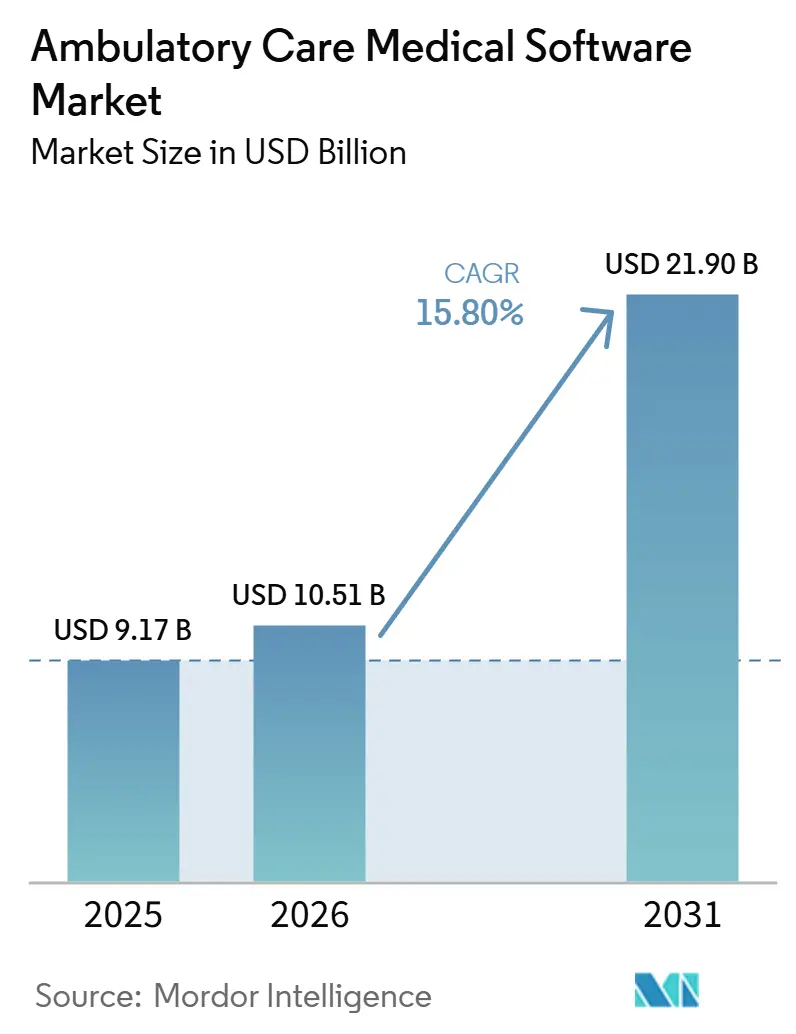
Se espera que el tamaño del Mercado de Software Médico para Atención Ambulatoria crezca de 10,61 mil millones de USD en 2026 a 12,29 mil millones de USD en 2027 y se prevé que alcance los 25,60 mil millones de USD en 2032 a una CAGR del 15,80% durante 2027-2032.
Los pagadores, los sistemas hospitalarios y la política federal continúan trasladando la atención elegible de los centros de hospitalización a entornos ambulatorios y comunitarios. Ese cambio incrementa la necesidad de herramientas de programación, documentación, codificación, facturación y participación del paciente en consultorios médicos, clínicas especializadas y centros de cirugía ambulatoria. El CMS[1] finalizó la regla de pago OPPS y ASC para el Año Civil 2026 en noviembre de 2025, eliminando 285 procedimientos de la lista de Solo Hospitalización y añadiendo 289 códigos a la Lista de Procedimientos Cubiertos por ASC. Se espera que la regla reduzca el gasto en OPPS en 290 millones USD en 2026, lo que modifica el argumento financiero para la prestación de atención ambulatoria y la adquisición de software relacionado. La automatización del ciclo de ingresos, las herramientas de documentación ambiental, la entrega en la nube y los requisitos de intercambio de datos también están impulsando la sustitución de sistemas más antiguos por plataformas más integradas.
Conclusiones Clave del Informe
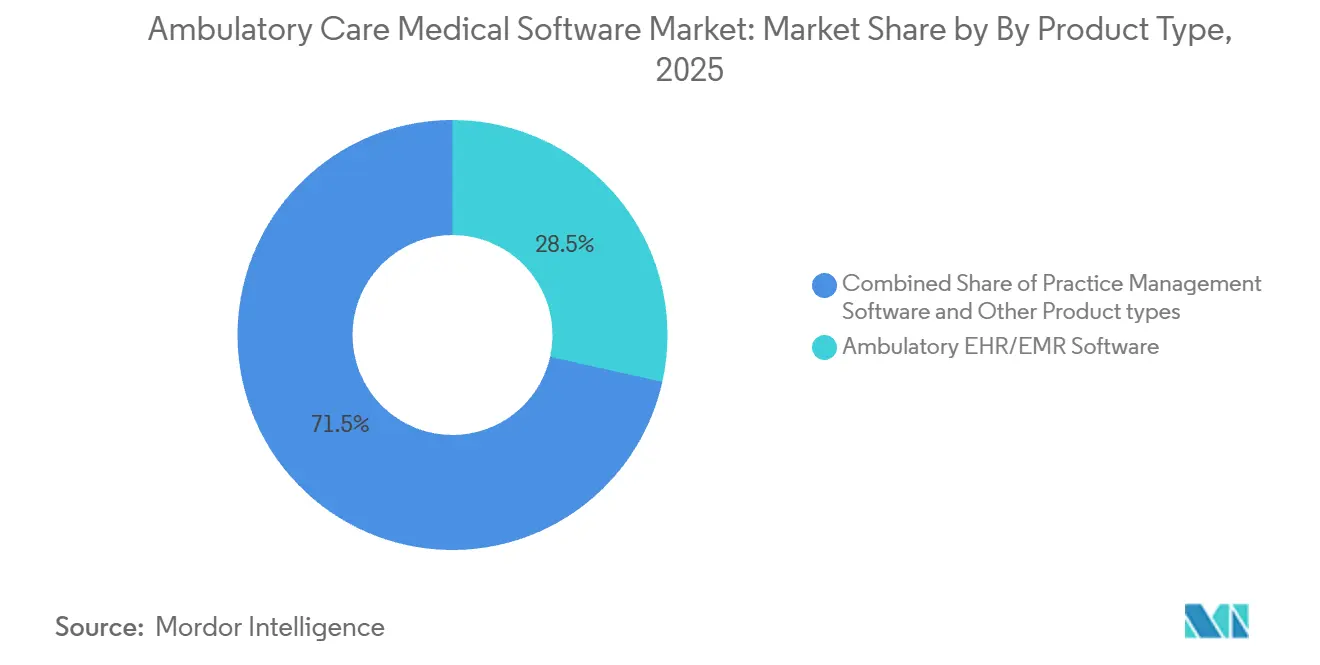
- Por tipo de producto, el Software de HCE/HME Ambulatorio representó el 28,5% de la participación en ingresos en 2026, mientras que se prevé que el Software de Salud Poblacional y Analítica crezca a una CAGR del 16,4% hasta 2032.
- Por componente, el Software representó el 71,2% de la participación en ingresos en 2026, mientras que se prevé que los Servicios crezcan a una CAGR del 16,6% hasta 2032.
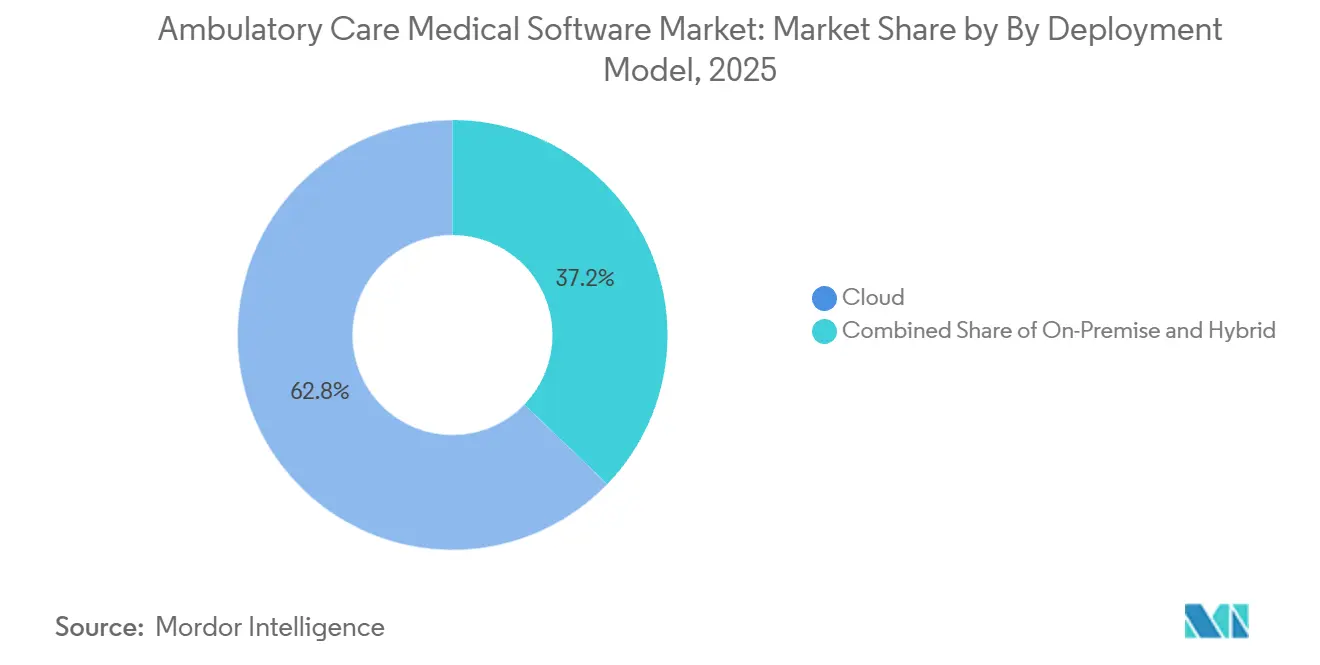
- Por modelo de implementación, la Nube representó el 62,8% de la participación en ingresos en 2026 y se prevé que crezca a una CAGR del 16,3% hasta 2032.
- Por tecnología, las Aplicaciones Móviles representaron el 27,6% de la participación en ingresos en 2026, mientras que se prevé que las soluciones habilitadas con IA/ML crezcan a una CAGR del 16,5% hasta 2032.
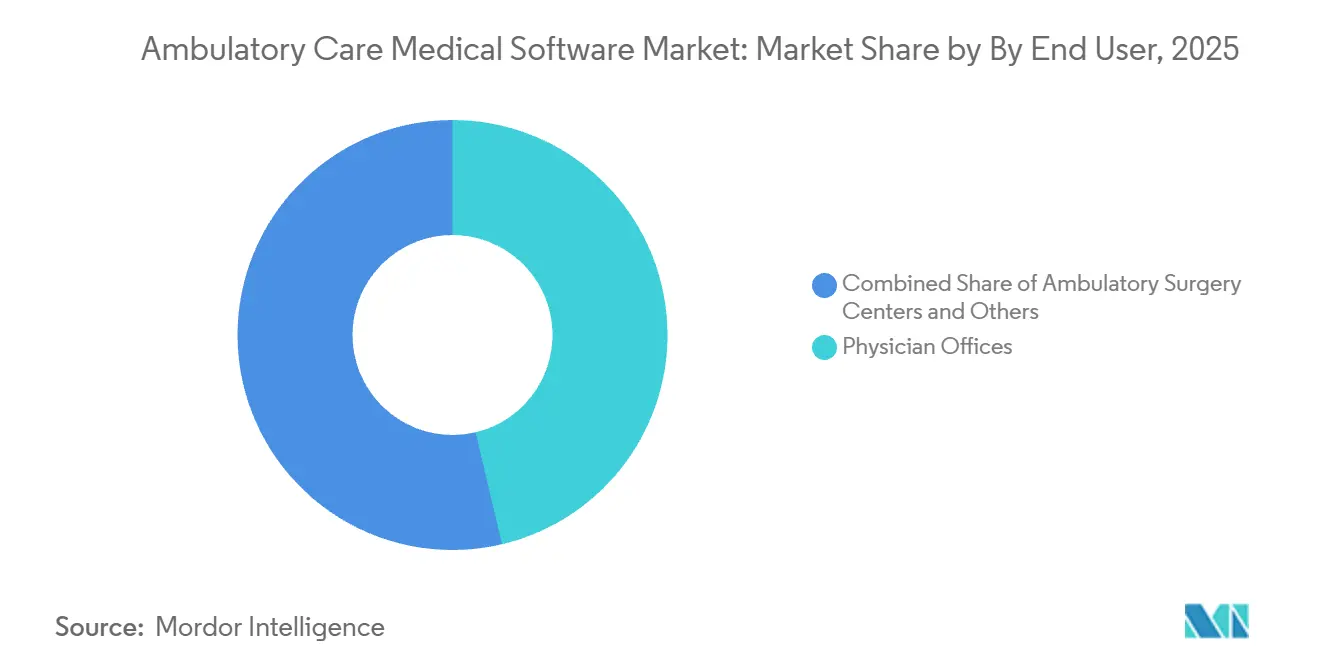
- Por usuario final, los Consultorios Médicos representaron el 46,3% de la participación en ingresos en 2026, mientras que se prevé que los Centros de Cirugía Ambulatoria crezcan a una CAGR del 16,2% hasta 2032.
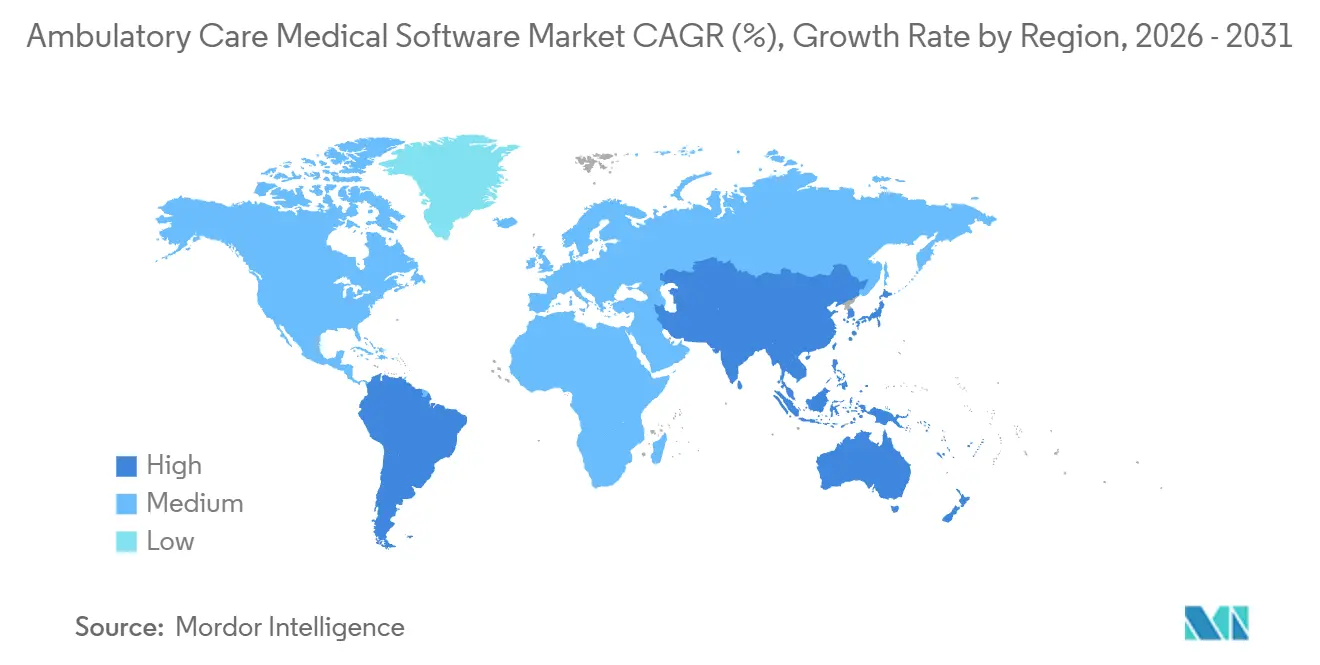
- Por geografía, América del Norte representó el 41,1% de la participación en ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 16,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Cambio Hacia la Atención Ambulatoria y Comunitaria de Menor Costo
El CMS emitió su regla final OPPS y ASC para el Año Civil 2026 en noviembre de 2025. La regla eliminó 285 procedimientos principalmente musculoesqueléticos de la lista de Solo Hospitalización y añadió 289 códigos a la Lista de Procedimientos Cubiertos por ASC. Se espera que las reformas de pago neutro por sitio para los departamentos basados en proveedores fuera del campus reduzcan el gasto en OPPS en 290 millones USD en 2026. Los sistemas de salud tienen, por tanto, una razón financiera más sólida para trasladar los procedimientos electivos elegibles a los centros de cirugía ambulatoria. Cada procedimiento recién elegible genera necesidades adicionales de flujos de trabajo de documentación, programación, codificación y facturación. La Asociación de Centros de Cirugía Ambulatoria[2] reportó un 76% de adopción de EHR entre los ASC en julio de 2025, en comparación con el 55% en 2021, y los encuestados identificaron la recopilación de datos como un beneficio principal.
Documentación Ambiental con IA y Automatización del Flujo de Trabajo Clínico
La documentación ambiental con IA está avanzando más allá de los pilotos iniciales en las especialidades ambulatorias. Un estudio ambulatorio de 2026 encontró que los asistentes de escritura con IA redujeron el tiempo de redacción de notas en un 15%, es decir, más de 60 minutos a la semana por clínico, y redujeron el tiempo de documentación fuera del horario laboral en un 18% dentro de los 150 días posteriores a la implementación. Una evaluación en el mundo real en la atención ambulatoria española abarcó 2,3 millones de usos de IA ambiental durante 16 meses y reportó una fuerte aceptación por parte de los clínicos. Los hallazgos indican que las ganancias pueden favorecer una mayor interacción con el paciente en lugar de citas más cortas. eClinicalWorks reportó que su integración de Sunoh.ai en Evolve Psychiatry ahorró a los proveedores más de 2 horas al día en tiempo de documentación. El mercado de software médico para atención ambulatoria favorece, en consecuencia, los productos que integran las herramientas ambientales dentro del flujo de trabajo del EHR en lugar de tratarlas como aplicaciones separadas.
Expansión de la Automatización del Ciclo de Ingresos y los Flujos de Trabajo de Atención Basada en Valor
La automatización del ciclo de ingresos se está convirtiendo en un requisito operativo central para los proveedores ambulatorios. Waystar declaró que AltitudeAI evitó más de 15 mil millones USD en reclamaciones denegadas en menos de 1 año de implementación. Veradigm introdujo una aplicación de Servicios de Ciclo de Ingresos habilitada con IA en enero de 2026. La empresa reportó hasta un 25% menos de tiempo de preparación para las revisiones de desempeño manuales, un 98% de reclamaciones limpias en el primer intento y un 99% de cobros netos para las consultas independientes. Estas herramientas se están extendiendo desde el procesamiento de reclamaciones hasta la autorización previa, la gestión de denegaciones, la revisión de codificación y el análisis de pagos. El mercado de software médico para atención ambulatoria tiene espacio para plataformas que conserven la revisión humana de las decisiones de codificación generadas por IA, especialmente donde las consultas más pequeñas tienen capacidad de auditoría limitada.
Migración a la Nube y Adopción de Software Basado en Suscripción
La entrega en la nube sigue siendo importante porque permite a los proveedores recibir actualizaciones sin necesidad de un trabajo extenso de TI local. La adopción de la nube en el segmento de historia clínica electrónica ambulatoria en los Estados Unidos alcanzó el 84,3% en 2025. La norma propuesta HTI-5 de la ONC respalda la interoperabilidad habilitada por inteligencia artificial a través de estándares actualizados y requisitos de certificación. Estos requisitos ejercen presión sobre los proveedores de soluciones locales para mantener las capacidades de cumplimiento normativo. Los sistemas en la nube pueden distribuir actualizaciones para las API de FHIR, los cambios de certificación y las normas de autorización previa de los CMS en toda la base de proveedores. También combinan los procesos de registro de pacientes, verificación de elegibilidad y pago dentro de un entorno compartido. El mercado de software médico para atención ambulatoria se beneficia cuando las plataformas en la nube facilitan la adopción de cambios regulatorios y de flujo de trabajo por parte de las consultas independientes.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Complejidad de Implementación y Interrupción del Flujo de Trabajo | -1.2% | Global, más agudo en zonas rurales de América del Norte y consultas pequeñas en Asia del Sur | Mediano plazo (2-4 años) |
| Exposición a Ciberseguridad, Privacidad y Ransomware | -1.5% | Global, con mayor intensidad en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Estándares de Datos Fragmentados en los Ecosistemas Ambulatorios | -0.9% | Global, más grave en MEA y América del Sur | Largo plazo (≥ 4 años) |
| Madurez Digital Limitada y Personal de Ciberseguridad en Consultas Rurales | -0.8% | América del Norte rural, APAC rural y MEA rural | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Exposición a Ciberseguridad, Privacidad y Ransomware
La atención médica fue el sector líder en amenazas cibernéticas en 2025, con 460 ataques de ransomware y 182 violaciones de datos reportadas a través de datos del FBI citados por la Asociación Americana de Hospitales. Las consultas ambulatorias almacenan registros clínicos y financieros en sus sistemas de EHR y facturación. Sus recursos de seguridad suelen ser más limitados que los de los centros médicos académicos. El informe de ciberseguridad sanitaria de Indiana de 2025 identificó credenciales robadas, acceso remoto, robo de datos, rescate y amenazas de exposición como una secuencia de ataque común. La autenticación multifactor y el inicio de sesión único pueden ayudar a interrumpir esta cadena. Para el mercado de software médico para atención ambulatoria, la arquitectura de seguridad y la preparación para la respuesta a brechas afectan cada vez más a la selección de proveedores y a las expectativas de los seguros cibernéticos.
Complejidad de Implementación e Interrupción del Flujo de Trabajo
Los cambios en el EHR pueden generar una interrupción significativa para las consultas ambulatorias. El campo de EHR ambulatorio incluye más de 300 proveedores que atienden a consultas independientes. Las transiciones de propiedad también pueden alterar el desarrollo de productos y los acuerdos de soporte al cliente. El rendimiento clínico puede disminuir entre un 10% y un 30% durante una transición de sistema, y las consultas especializadas suelen enfrentar períodos de recuperación más largos debido a las plantillas complejas. Una encuesta de Veradigm de marzo de 2026 realizada a 360 líderes de consultas independientes encontró que el 57% esperaba que una mejor automatización proporcionara una mejora significativa o importante. El mercado de software médico para atención ambulatoria, por tanto, recompensa a los proveedores que pueden ofrecer soporte de implementación estable, propiedad confiable y migración práctica del flujo de trabajo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Demanda de Analítica se Extiende Más Allá de los Sistemas EHR PrincipalesEl Software de HCE/HME Ambulatorio representó el 28,5% de la participación del mercado de software médico para atención ambulatoria por tipo de producto en 2026. Su posición está respaldada por los requisitos de HCE certificada vinculados a la elegibilidad de reembolso federal y la presentación de informes de calidad. La base instalada en América del Norte es madura, pero la demanda de reemplazo continúa a medida que los consultorios migran de productos cliente-servidor a arquitecturas nativas en la nube. Los compradores buscan cada vez más el intercambio mediante API FHIR, documentación ambiental y funciones de portal para pacientes en un mismo sistema. El Software de Salud Poblacional y Analítica es el tipo de producto de más rápido crecimiento, con una CAGR proyectada del 16,4% de 2027 a 2032. Los grupos de médicos que asumen riesgos y las organizaciones de atención responsable necesitan herramientas de estratificación de riesgos, análisis de brechas en la atención y de divulgación para gestionar contratos basados en valor.
El Software de Gestión del Ciclo de Ingresos y el Software de Gestión de Consultorios siguen siendo áreas de productos importantes porque conectan la actividad clínica con los flujos de trabajo de pago. Athenahealth anunció más de 80 funciones de IA para la autorización previa, las denegaciones y la codificación, lo que demuestra el nivel de inversión en herramientas de flujo de trabajo integradas. El Software de Participación del Paciente se ha convertido en un requisito básico del proveedor en lugar de una fuente separada de diferenciación. El Software de Prescripción Electrónica también sirve a un flujo de trabajo de alto volumen, con Surescripts[3] procesando más de 30 mil millones de transacciones de inteligencia sanitaria en 2025. El Software de Telesalud se ha estabilizado tras una expansión rápida, con una demanda duradera centrada en productos que combinan facturación y documentación clínica. El Software de Gestión de Centros de Cirugía Ambulatoria recibe apoyo de la expansión de los procedimientos elegibles para dichos centros bajo la política del CMS.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
Los Servicios Apoyan un Uso de Plataforma Más ComplejoEl Software representó el 71,2% de los ingresos por componente en 2026. Los ingresos por suscripción, las actualizaciones centralizadas y el soporte de gobernanza de datos respaldan el liderazgo continuo de las plataformas de software. El modelo también atrae la inversión de los proveedores porque puede sustentar tarifas recurrentes y entrega remota. Se prevé que los Servicios crezcan más rápido a una CAGR del 16,6% de 2027 a 2032. Esta demanda incluye soporte de implementación, externalización del ciclo de ingresos, gestión de programas de salud poblacional y asesoramiento en interoperabilidad. El contraste indica que los clientes necesitan más ayuda para convertir las capacidades del software en cambios operativos.
Los consultorios independientes a menudo carecen de equipos internos de informática clínica. Esa limitación aumenta la demanda de implementación gestionada y soporte continuo. Veradigm encontró que el 57% de los líderes de consultorios independientes esperaban que una mejor automatización mejorara los resultados del consultorio. Las ofertas de gestión del ciclo de ingresos gestionada y el soporte de implementación de IA ambiental se están convirtiendo en categorías de servicios cada vez más importantes. Algunos proveedores están posicionando estas funciones como suscripciones recurrentes en lugar de proyectos únicos. La industria de software médico para atención ambulatoria depende así de los servicios para abordar los cambios en los flujos de trabajo que las licencias de software por sí solas no pueden resolver. Esta combinación también puede dificultar el cambio de plataforma una vez que un proveedor ha integrado el soporte operativo de un vendedor.
Por Modelo de Implementación:
La Nube Combina Escala con Soporte de CumplimientoLa implementación en la Nube representó el 62,8% del tamaño del mercado de software médico para atención ambulatoria por modelo de implementación en 2026. También es el modelo de implementación de más rápido crecimiento, con una CAGR proyectada del 16,3% hasta 2032. La diferencia respecto a la cifra global refleja el uso restante en instalaciones locales e híbrido en Europa y Asia, donde las normas de residencia de datos pueden afectar las decisiones de implementación. La norma propuesta ONC HTI-5 ofrece a los proveedores otra razón para evaluar sistemas que puedan cumplir con las expectativas actualizadas de interoperabilidad y certificación.
Los sistemas en instalaciones locales siguen siendo relevantes para las grandes redes de consultorios externos afiliadas a hospitales con infraestructura establecida y equipos de TI dedicados. Los modelos híbridos sirven a organizaciones que necesitan cumplir con los requisitos de residencia de datos mientras modernizan las capas de aplicaciones. Las plataformas en la nube pueden ofrecer cambios regulatorios, actualizaciones de seguridad y funciones de API sin requerir que cada sitio gestione una versión separada. También admiten un flujo de datos más actualizado para las funciones habilitadas con IA. Esto puede ampliar la brecha práctica entre los sistemas nativos en la nube y los sistemas locales más antiguos. El mercado de software médico para atención ambulatoria se está orientando, por tanto, hacia sistemas en la nube que combinan escalabilidad con soporte regulatorio, al tiempo que preserva opciones híbridas para sistemas de salud complejos.

Por Tecnología:
La IA/ML se Integra en los Flujos de Trabajo PrincipalesLas Aplicaciones Móviles representaron el 27,6% del segmento tecnológico en 2026. Los flujos de trabajo habilitados para dispositivos móviles inicialmente ayudaron a los productos de HCE basados en la nube a diferenciarse de los sistemas anteriores en instalaciones locales. Se proyecta que las soluciones habilitadas con IA/ML crezcan a una CAGR del 16,5% de 2027 a 2032, convirtiéndolas en la categoría tecnológica de más rápido crecimiento. El cambio refleja una transición de funciones de IA experimentales a herramientas utilizadas en procesos clínicos, financieros y operativos. Oracle lanzó una HCE ambulatoria impulsada por IA con voz como interfaz principal para proveedores en los Estados Unidos en agosto de 2025. El producto permite a los médicos recuperar resultados de laboratorio, historial de medicamentos y documentación mediante comandos conversacionales.
NextGen Healthcare introdujo el agente de orquestación de IA Nia en noviembre de 2025. La herramienta fue diseñada para coordinar flujos de trabajo clínicos, financieros y operativos mediante comandos de voz o texto. El Reconocimiento de Voz sigue siendo útil tanto como método de entrada directo como base para la documentación ambiental. Las plataformas habilitadas con IoMT conectan datos de dispositivos portátiles y monitoreo remoto con registros de HCE ambulatoria para programas de enfermedades crónicas y salud poblacional. La infraestructura habilitada con API se está convirtiendo en una línea de base de adquisición porque los requisitos de TEFCA y de autorización previa del CMS favorecen la conectividad nativa con FHIR. El mercado de software médico para atención ambulatoria otorga mayor importancia a la calidad de los flujos de trabajo integrados que a las características tecnológicas independientes.
Por Usuario Final:
Los ASC se Benefician de la Migración de ProcedimientosLos Consultorios Médicos representaron el 46,3% de la participación del mercado de software médico para atención ambulatoria por usuario final en 2026. Representan la mayor base instalada para plataformas de HCE ambulatoria, gestión de consultorios y participación del paciente. Muchos son consultorios independientes, donde los costos de cambio pueden ser menores que en entornos afiliados a hospitales. Esto sustenta una competencia activa y una demanda de reemplazo continua. Se proyecta que los Centros de Cirugía Ambulatoria registren la CAGR más rápida del 16,2% hasta 2032. Su crecimiento se alinea con las acciones del CMS que amplían los procedimientos elegibles para la prestación en dichos centros.
La Asociación de Centros de Cirugía Ambulatoria confirmó una adopción de HCE del 76% en los centros de cirugía ambulatoria en julio de 2025, frente al 55% en 2021. Las Clínicas Especializadas requieren software que admita documentación, codificación y facturación especializadas. Los Centros de Diagnóstico necesitan una integración más estrecha de los flujos de trabajo de laboratorio e imagen con los sistemas de HCE ambulatoria. Estos requisitos sustentan la demanda de gestión de derivaciones en circuito cerrado y enrutamiento de resultados. Los consultorios médicos siguen siendo centrales para los ingresos de los proveedores, pero el crecimiento en los centros de cirugía ambulatoria y las clínicas especializadas está reduciendo su dominio relativo. Los proveedores sin funciones específicas para especialidades pueden enfrentar perspectivas de renovación más débiles entre estos prestadores.
Análisis Geográfico
Mercado de Software Médico para Atención Ambulatoria en América del Norte
América del Norte representó el 41,1% de los ingresos regionales en 2026. La región se beneficia de amplios requisitos de cumplimiento normativo, uso establecido de HCE en la nube y la inversión en la administración de la atención basada en valor. La penetración de la HCE ambulatoria en la nube en los Estados Unidos alcanzó el 84,3% en 2025. Esto crea un entorno de actualización determinado más por las brechas en IA e interoperabilidad que por la adopción primaria. Las reformas de pago del CMS para 2026 amplían la elegibilidad de procedimientos en centros de cirugía ambulatoria y sustentan una demanda adicional de software operativo relacionado.
Mercado de Software Médico para Atención Ambulatoria en Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 16,7% de 2027 a 2032, el ritmo regional más rápido en el mercado de software médico para atención ambulatoria. Los mandatos nacionales de salud digital están apoyando una adopción más amplia de software en las redes de consultorios externos. La Misión Digital de Salud Ayushman Bharat de India apoya la infraestructura de salud digital y los registros interoperables. Los requisitos de clasificación hospitalaria y ciberseguridad de China fomentan los ciclos de actualización de HME a HCE en grandes instalaciones ambulatorias. Corea del Sur y Australia tienen ciclos de reemplazo maduros, mientras que los mercados del Sudeste Asiático se encuentran en una etapa más temprana de adopción. Estos diferentes puntos de partida sustentan el crecimiento regional continuo durante el período de pronóstico.
Mercado de Software Médico para Atención Ambulatoria en EMEA y América del Sur
Europa ocupa una posición significativa gracias a que Alemania, el Reino Unido y Francia cuentan con una infraestructura de atención ambulatoria consolidada. Se espera que las normas del Espacio Europeo de Datos de Salud respalden la portabilidad de datos y favorezcan las plataformas preparadas para la interoperabilidad. Los países del GCC, especialmente Arabia Saudita y los Emiratos Árabes Unidos, continúan invirtiendo en atención médica digital en el marco de programas nacionales de modernización. Sudáfrica y otros mercados de MEA enfrentan brechas de infraestructura y madurez digital que prolongan los plazos de implementación. La LGPD de Brasil y las directrices de salud digital[4] están contribuyendo a la adquisición de EHR orientada al cumplimiento normativo en redes ambulatorias privadas. Argentina y otros mercados de América del Sur ofrecen oportunidades a largo plazo para plataformas en la nube que puedan localizar productos y cumplir con los requisitos locales.
Panorama Competitivo
Concentración del Mercado
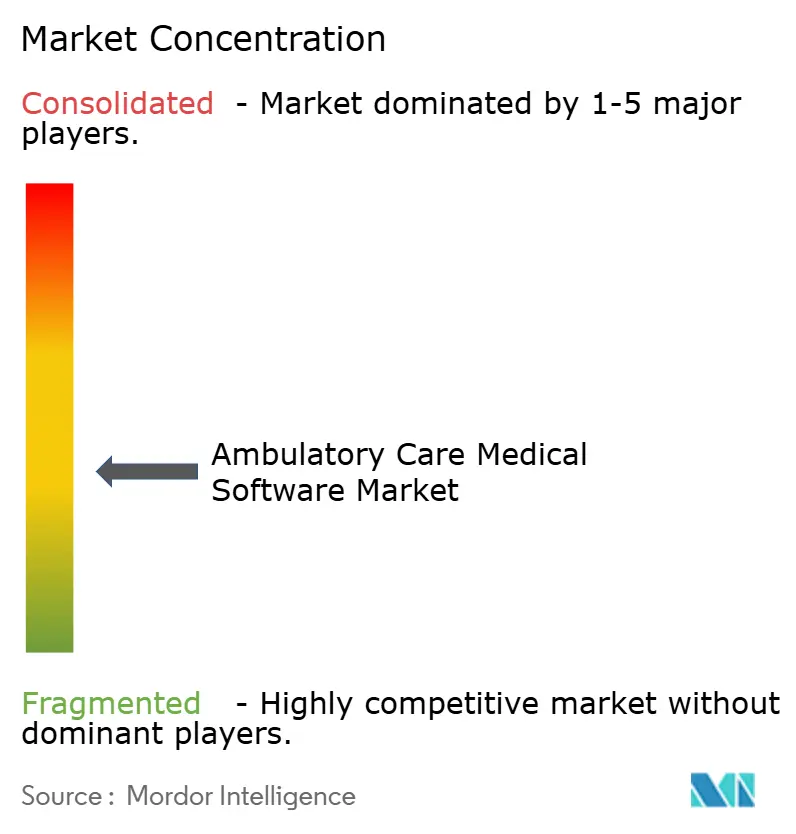
El mercado de software médico para atención ambulatoria tiene una estructura moderadamente consolidada. athenahealth, eClinicalWorks, Epic, NextGen Healthcare, Oracle Health y Waystar son proveedores de plataformas multiproducto establecidos. Estas empresas compiten con proveedores más nuevos centrados en IA por las renovaciones de consultas ambulatorias. Los proveedores líderes están añadiendo automatización del ciclo de ingresos, documentación ambiental, analítica de salud poblacional y herramientas de interoperabilidad a suscripciones unificadas. Este enfoque reduce la necesidad de que los clientes ensamblen múltiples soluciones puntuales. La puntuación de concentración del mercado de software médico para atención ambulatoria no está disponible porque el material suministrado no proporciona datos combinados de participación de mercado para las principales empresas.
Waystar amplió su colaboración con Google Cloud en marzo de 2026 para avanzar en la IA agéntica en la gestión del ciclo de ingresos. La empresa luego introdujo una solución de IA para denegaciones silenciosas en abril de 2026, dirigida a los ajustes de pagadores posteriores al pago. eClinicalWorks anunció soporte de producción para la iniciativa Kill the Clipboard del CMS en abril de 2026. Su soporte permite la admisión de pacientes sin papel a través de códigos QR y Tarjetas de Salud Inteligentes. Estos movimientos muestran que los proveedores están tratando la IA, la automatización y la interoperabilidad como capacidades operativas en lugar de módulos opcionales. La actividad de patentes en el procesamiento de lenguaje natural clínico y la orquestación de flujos de trabajo también refleja esfuerzos para proteger la diferenciación antes de que estas funciones se vuelvan más comunes.
Las oportunidades permanecen en productos de gestión de ASC específicos para especialidades para las categorías de procedimientos recién elegibles. Las plataformas de salud poblacional que combinan determinantes sociales, reclamaciones y registros de EHR también sirven a las organizaciones de atención gestionada de Medicaid. Los productos ambulatorios con ciberseguridad integrada pueden atender la demanda de monitoreo y respuesta a incidentes dentro de la oferta de software. Los proveedores de EHR más pequeños nativos de IA están apuntando a las consultas independientes con documentación ambiental, gestión del ciclo de ingresos integrada y conectividad nativa de FHIR. Esas características pueden debilitar las ventajas construidas por los proveedores establecidos durante los ciclos de implementación anteriores. El mercado de software médico para atención ambulatoria continuará favoreciendo a los proveedores que hagan estas funciones más fáciles de implementar sin añadir interrupciones al flujo de trabajo.
Líderes de la Industria de Software Médico para Atención Ambulatoria
-
Veradigm LLC
-
Waystar Holding Corp.
-
Surescripts, LLC
-
Epic Systems Corporation
-
Oracle Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software Médico para Atención Ambulatoria Empresas cubiertas en este informe
- AdvancedMD
- Athenahealth
- CareCloud
- ChartLogic, Inc.
- CompuGroup Medical SE & Co. KGaA
- CureMD Healthcare, Inc.
- DrChrono Inc.
- eClinicalWorks
- Epic Systems
- Greenway Health
- iPatientCare, Inc.
- Meditech
- NextGen Healthcare
- Oracle
- RXNT, Inc.
- Surgical Information Systems, LLC
- Surescripts, LLC
- Tebra Technologies, Inc.
- Veradigm
- Waystar Holding Corp.
Desarrollos recientes de la industria en Mercado de Software Médico para Atención Ambulatoria
- Julio de 2026: Experity Adquiere Exdion Healthcare: Experity, la plataforma tecnológica de atención a demanda que atiende a casi la mitad de las clínicas de atención urgente de EE. UU., adquirió Exdion Healthcare, una empresa de Software como Servicio impulsada por IA especializada en el ciclo de vida de historial clínico a cobro del paciente, incluyendo codificación, facturación y automatización de gestión del ciclo de ingresos. La plataforma combinada logra una reducción del 86% en las denegaciones de reclamaciones y amplía la cobertura de Experity en todo el ciclo de ingresos ambulatorio para organizaciones ambulatorias y de atención urgente a nivel empresarial.
- Abril de 2026: Waystar Introduce una Solución de IA para Denegaciones Silenciosas: Waystar (Nasdaq: WAY) lanzó la primera solución de recuperación impulsada por IA de la industria dirigida a un estimado de 40 mil millones USD en ingresos de proveedores perdidos anualmente por ajustes de pagadores posteriores al pago. La solución fue presentada en el Escaparate de Innovación de Primavera 2026 de Waystar como parte de la plataforma más amplia de ciclo de ingresos autónomo AltitudeAI.
- Marzo de 2026: Waystar y Google Cloud Amplían la Colaboración en IA: Waystar y Google Cloud anunciaron una colaboración ampliada para acelerar las capacidades de IA agéntica en la gestión del ciclo de ingresos en atención médica, basándose en la plataforma AltitudeAI que evitó más de 15 mil millones USD en reclamaciones denegadas en menos de un año de implementación en 2025.
- Enero de 2026: Veradigm Lanza una Aplicación de Ciclo de Ingresos Habilitada con IA: Veradigm lanzó un espacio de trabajo de analítica de IA basado en web para los clientes de Servicios de Ciclo de Ingresos, reduciendo el tiempo de preparación de revisiones de desempeño manuales hasta en un 25%, logrando tasas de reclamaciones limpias en el primer intento del 98% y detectando automáticamente tendencias de denegación y anomalías de pago para las consultas independientes.
Alcance del Informe Global del Mercado de Software Médico para Atención Ambulatoria
Resumen de la segmentación
| Software EHR/EMR Ambulatorio |
| Software de Gestión de Consultorios |
| Software de Gestión del Ciclo de Ingresos |
| Software de Participación del Paciente |
| Software de Telesalud |
| Software de Gestión de Derivaciones |
| Software de Salud Poblacional y Analítica |
| Software de Prescripción Electrónica |
| Software de Gestión de Centros de Cirugía Ambulatoria |
| Software |
| Servicios |
| Nube |
| Local |
| Híbrido |
| Habilitado con IA/ML |
| Reconocimiento de Voz |
| Aplicaciones Móviles |
| Habilitado con IoMT |
| Habilitado con API |
| Consultorios Médicos |
| Clínicas Especializadas |
| Centros de Cirugía Ambulatoria |
| Centros de Diagnóstico |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| Israel | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Tipo de Producto | Software EHR/EMR Ambulatorio | |
| Software de Gestión de Consultorios | ||
| Software de Gestión del Ciclo de Ingresos | ||
| Software de Participación del Paciente | ||
| Software de Telesalud | ||
| Software de Gestión de Derivaciones | ||
| Software de Salud Poblacional y Analítica | ||
| Software de Prescripción Electrónica | ||
| Software de Gestión de Centros de Cirugía Ambulatoria | ||
| Componente | Software | |
| Servicios | ||
| Modelo de Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Tecnología | Habilitado con IA/ML | |
| Reconocimiento de Voz | ||
| Aplicaciones Móviles | ||
| Habilitado con IoMT | ||
| Habilitado con API | ||
| Usuario Final | Consultorios Médicos | |
| Clínicas Especializadas | ||
| Centros de Cirugía Ambulatoria | ||
| Centros de Diagnóstico | ||
| Segmentación por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| Israel | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del software médico para atención ambulatoria para 2032?
Se estima que el mercado de software médico para atención ambulatoria alcanzará los 25,80 mil millones de USD en 2032, desde los 10,61 mil millones de USD en 2026, a una CAGR del 15,80%.
¿Qué categoría de producto está creciendo más rápido?
Se proyecta que el Software de Salud Poblacional y Analítica crezca a una CAGR del 16,4% de 2027 a 2032.
¿Por qué los centros de cirugía ambulatoria están aumentando la demanda de software?
El CMS amplió la Lista de Procedimientos Cubiertos por ASC en 289 códigos en su regla para el Año Civil 2026, aumentando la necesidad de herramientas de programación, documentación, codificación y facturación para ASC.
¿Qué modelo de implementación tiene la mayor participación?
La implementación en la Nube representó el 62,8% de la participación en 2026 y se prevé que crezca a una CAGR del 16,3% hasta 2032.
¿Qué usuario final tiene la mayor participación?
Los Consultorios Médicos representaron el 46,3% de los ingresos en 2026, mientras que se prevé que los Centros de Cirugía Ambulatoria crezcan más rápido a una CAGR del 16,2%.
¿Cuál es la principal oportunidad regional?
América del Norte representó el 41,1% de la participación en 2026, mientras que se proyecta que Asia-Pacífico crezca más rápido a una CAGR del 16,7% hasta 2032.