
Taille et part du marché des logiciels médicaux de soins ambulatoires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 12.29 Milliards de dollars |
| Taille du Marché (2032) | 25.60 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.80 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels médicaux de soins ambulatoires par Mordor Intelligence
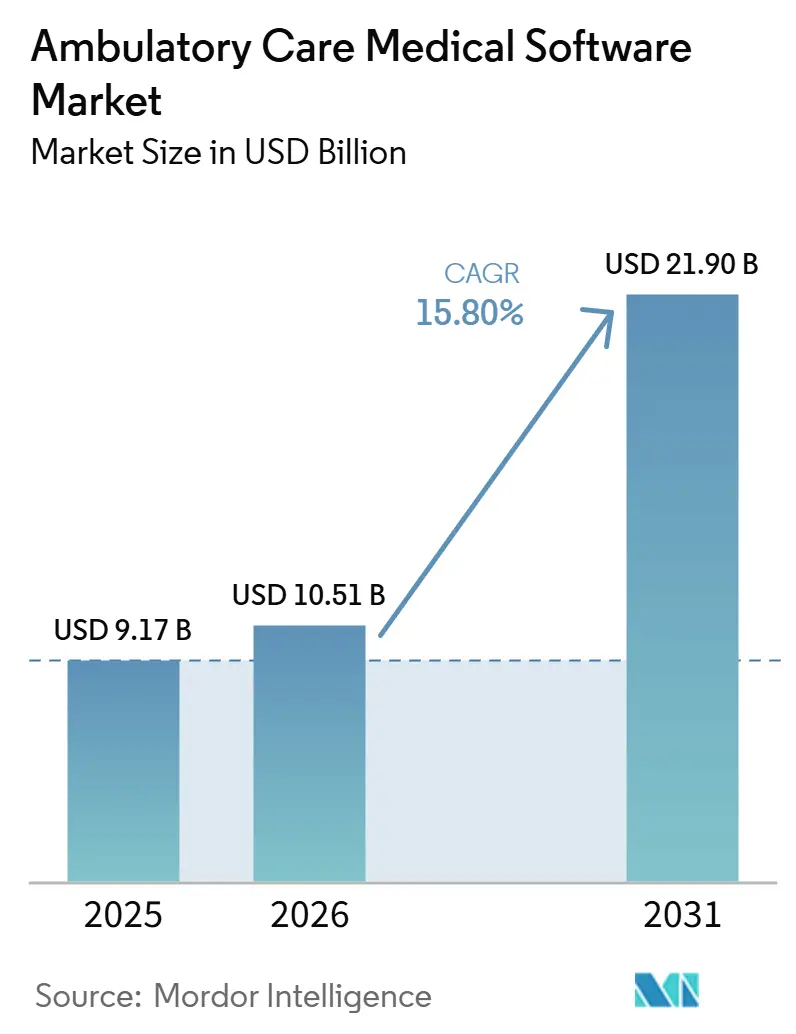
La taille du marché des logiciels médicaux pour soins ambulatoires devrait passer de 10,61 milliards USD en 2026 à 12,29 milliards USD en 2027 et atteindre 25,60 milliards USD d'ici 2032, à un CAGR de 15,80 % sur la période 2027-2032.
Les payeurs, les systèmes hospitaliers et la politique fédérale continuent de transférer les soins éligibles des établissements hospitaliers vers les structures ambulatoires et communautaires. Ce transfert accroît le besoin d'outils de planification, de documentation, de codification, de facturation et d'engagement des patients dans les cabinets médicaux, les cliniques spécialisées et les centres de chirurgie ambulatoire. Le CMS[1] a finalisé la règle de paiement OPPS et ASC pour l'année civile 2026 en novembre 2025, retirant 285 procédures de la liste des actes réservés aux hospitalisations et ajoutant 289 codes à la liste des procédures couvertes par les ASC. La règle devrait réduire les dépenses OPPS de 290 millions USD en 2026, ce qui modifie la justification financière de la prestation de soins ambulatoires et des achats de logiciels associés. L'automatisation du cycle des revenus, les outils de documentation ambiante, la livraison en cloud et les exigences d'échange de données encouragent également le remplacement des anciens systèmes par des plateformes plus intégrées.
Points clés du rapport
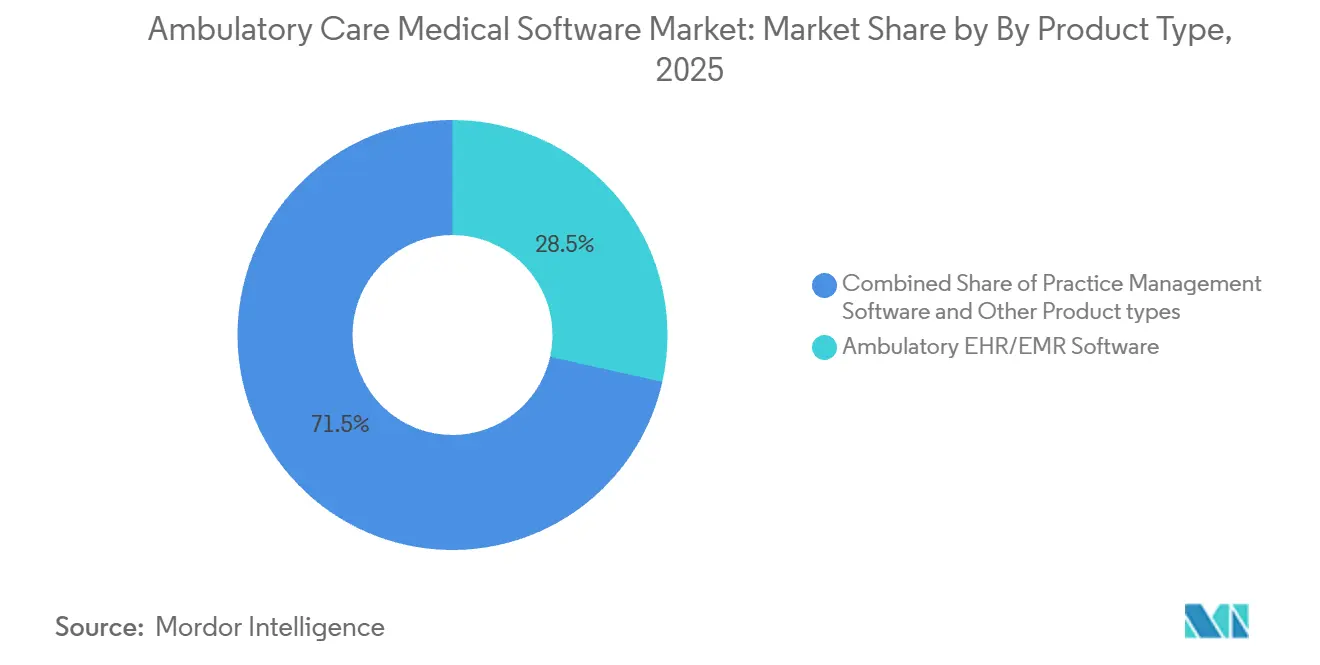
- Par type de produit, les Logiciels EHR/EMR Ambulatoires ont détenu 28,5 % de la part de revenus en 2026, tandis que les Logiciels de Santé des Populations et d'Analytique devraient croître à un CAGR de 16,4 % jusqu'en 2032.
- Par composant, les Logiciels ont détenu 71,2 % de la part de revenus en 2026, tandis que les Services devraient croître à un CAGR de 16,6 % jusqu'en 2032.
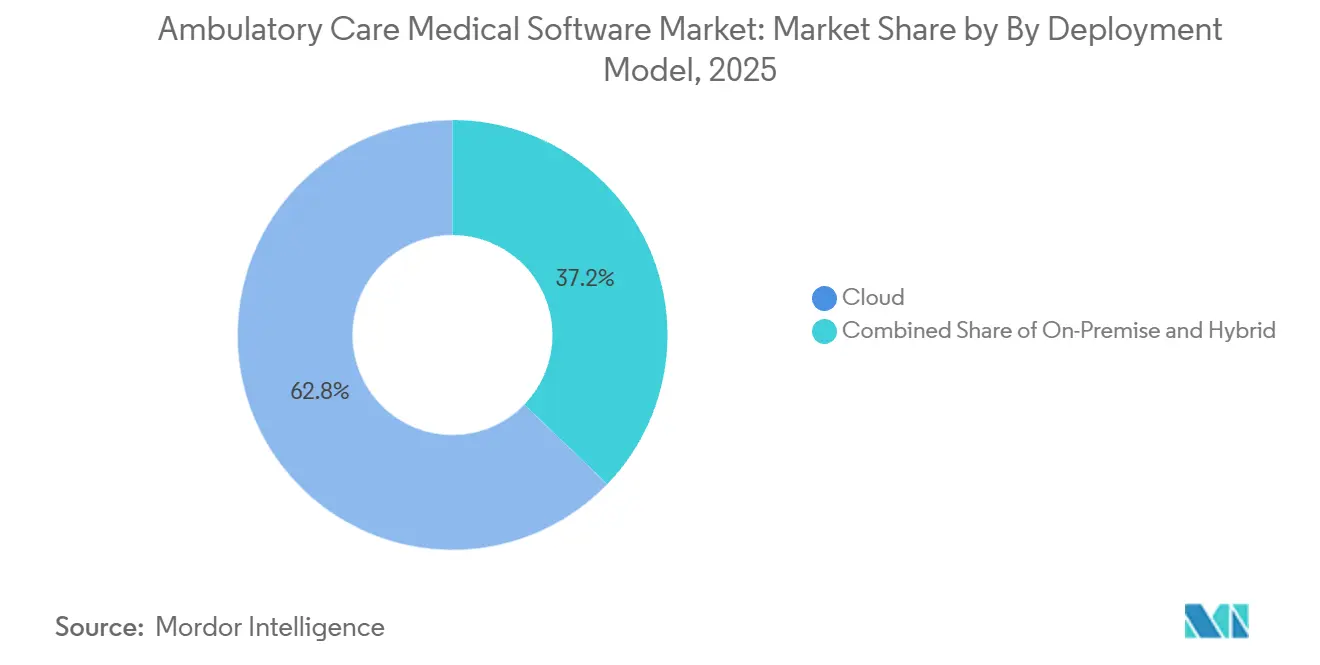
- Par modèle de déploiement, le Cloud a détenu 62,8 % de la part de revenus en 2026 et devrait croître à un CAGR de 16,3 % jusqu'en 2032.
- Par technologie, les Applications Mobiles ont détenu 27,6 % de la part de revenus en 2026, tandis que les solutions basées sur l'IA/ML devraient croître à un CAGR de 16,5 % jusqu'en 2032.
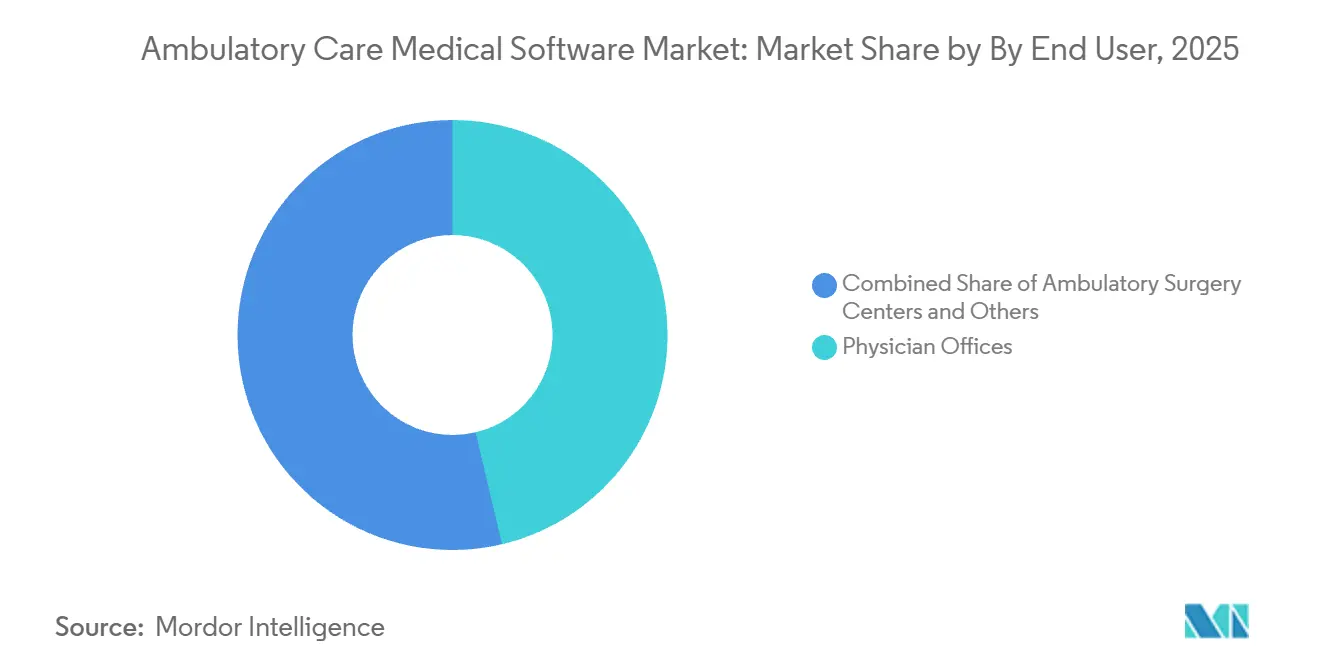
- Par utilisateur final, les Cabinets Médicaux ont détenu 46,3 % de la part de revenus en 2026, tandis que les Centres de Chirurgie Ambulatoire devraient croître à un CAGR de 16,2 % jusqu'en 2032.
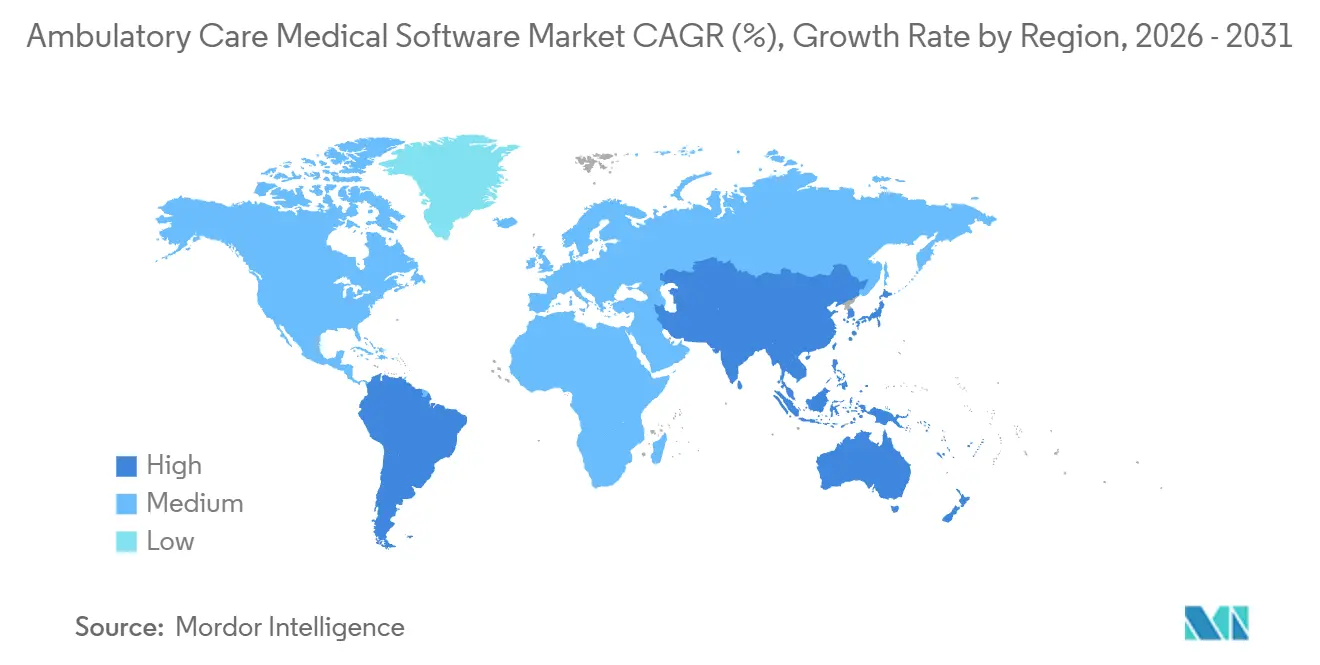
- Par géographie, l'Amérique du Nord a détenu 41,1 % de la part de revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 16,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Évolution vers des soins ambulatoires et communautaires à moindre coût
Le CMS a publié sa règle finale OPPS et ASC pour l'année civile 2026 en novembre 2025. La règle a retiré 285 procédures principalement musculo-squelettiques de la liste des actes réservés aux hospitalisations et ajouté 289 codes à la liste des procédures couvertes par les ASC. Les réformes de paiement neutres par site pour les départements prestataires hors campus devraient réduire les dépenses OPPS de 290 millions USD en 2026. Les systèmes de santé ont donc une raison financière plus forte de transférer les procédures électives éligibles vers les centres de chirurgie ambulatoire. Chaque procédure nouvellement éligible crée des besoins supplémentaires en matière de documentation, de planification, de codification et de flux de facturation. L'Association des centres de chirurgie ambulatoire[2] a signalé un taux d'adoption des DSE de 76 % parmi les ASC en juillet 2025, contre 55 % en 2021, et les répondants ont identifié la collecte de données comme un avantage majeur.
Documentation ambiante par IA et automatisation des flux de travail cliniques
La documentation ambiante par IA dépasse le stade des projets pilotes initiaux dans les spécialités ambulatoires. Une étude ambulatoire de 2026 a révélé que les assistants de rédaction IA ont réduit le temps de rédaction des notes de 15 %, soit plus de 60 minutes par semaine par clinicien, et ont réduit le temps de documentation en dehors des heures de travail de 18 % dans les 150 jours suivant la mise en œuvre. Une évaluation en conditions réelles dans les soins ambulatoires espagnols a couvert 2,3 millions d'utilisations de l'IA ambiante sur 16 mois et a rapporté une forte acceptation de la part des cliniciens. Les résultats indiquent que les gains peuvent favoriser davantage d'interactions avec les patients plutôt que des consultations plus courtes. eClinicalWorks a rapporté que son intégration Sunoh.ai chez Evolve Psychiatry a permis aux prestataires d'économiser plus de 2 heures par jour en temps de documentation. Le marché des logiciels médicaux de soins ambulatoires favorise par conséquent les produits qui intègrent les outils ambiants dans le flux de travail des DSE plutôt que de les traiter comme des applications séparées.
Expansion de l'automatisation du cycle des revenus et des flux de travail des soins basés sur la valeur
L'automatisation du cycle des revenus devient une exigence opérationnelle centrale pour les prestataires ambulatoires. Waystar a déclaré qu'AltitudeAI a empêché plus de 15 milliards USD de demandes de remboursement refusées en moins d'un an de déploiement. Veradigm a introduit une application de services de cycle des revenus basée sur l'IA en janvier 2026. La société a rapporté une réduction allant jusqu'à 25 % du temps de préparation pour les examens de performance manuels, 98 % de demandes de remboursement propres au premier passage et 99 % de recouvrements nets pour les cabinets indépendants. Ces outils s'étendent du traitement des demandes de remboursement à l'autorisation préalable, à la gestion des refus, à l'examen de la codification et à l'analyse des paiements. Le marché des logiciels médicaux de soins ambulatoires offre des opportunités pour les plateformes qui maintiennent un examen humain des décisions de codification générées par l'IA, en particulier là où les petits cabinets ont une capacité d'audit limitée.
Migration vers le cloud et adoption de logiciels par abonnement
La livraison en mode cloud reste importante car elle permet aux prestataires de recevoir des mises à jour sans travaux informatiques locaux importants. L'adoption du cloud dans le segment des dossiers médicaux électroniques ambulatoires aux États-Unis a atteint 84,3 % en 2025. La règle proposée ONC HTI-5 soutient l'interopérabilité basée sur l'IA grâce à des normes et des exigences de certification mises à jour. Ces exigences exercent une pression sur les fournisseurs de solutions sur site pour maintenir leurs capacités de conformité. Les systèmes cloud peuvent distribuer des mises à jour relatives aux API FHIR, aux modifications de certification et aux règles d'autorisation préalable du CMS à l'ensemble des prestataires. Ils combinent également les processus d'admission des patients, de vérification d'éligibilité et de paiement au sein d'un environnement partagé. Le marché des logiciels médicaux pour soins ambulatoires bénéficie de la capacité des plateformes cloud à faciliter l'adoption des changements réglementaires et des évolutions des flux de travail par les cabinets indépendants.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité de mise en œuvre et perturbation des flux de travail | -1.2% | Mondial, plus aigu dans les zones rurales d'Amérique du Nord et les petits cabinets d'Asie du Sud | Moyen terme (2 à 4 ans) |
| Cybersécurité, confidentialité et exposition aux rançongiciels | -1.5% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Normes de données fragmentées dans les écosystèmes ambulatoires | -0.9% | Mondial, plus grave au Moyen-Orient et en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Maturité numérique limitée et manque de personnel en cybersécurité dans les cabinets ruraux | -0.8% | Amérique du Nord rurale, Asie-Pacifique rurale et Moyen-Orient et Afrique ruraux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Cybersécurité, confidentialité et exposition aux rançongiciels
Le secteur de la santé a été le premier secteur ciblé par les cybermenaces en 2025, avec 460 attaques par rançongiciel et 182 violations de données signalées selon les données du FBI citées par l'Association américaine des hôpitaux. Les cabinets ambulatoires conservent des dossiers cliniques et financiers dans leurs systèmes de DSE et de facturation. Leurs ressources en matière de sécurité sont souvent plus limitées que celles des centres médicaux universitaires. Le rapport 2025 de l'Indiana sur la cybersécurité dans le secteur de la santé a identifié le vol d'identifiants, l'accès à distance, le vol de données, les rançons et les menaces d'exposition comme une séquence d'attaque courante. L'authentification multifactorielle et l'authentification unique peuvent aider à interrompre ce processus. Pour le marché des logiciels médicaux de soins ambulatoires, l'architecture de sécurité et la préparation à la réponse aux violations influencent de plus en plus la sélection des fournisseurs et les attentes en matière de cyberassurance.
Complexité de mise en œuvre et perturbation des flux de travail
Les changements de DSE peuvent créer des perturbations importantes pour les cabinets ambulatoires. Le domaine des DSE ambulatoires comprend plus de 300 fournisseurs au service des cabinets indépendants. Les transitions de propriété peuvent également modifier les arrangements de développement de produits et de support client. Le débit clinique peut diminuer de 10 % à 30 % lors d'une transition de système, les cabinets spécialisés faisant souvent face à des périodes de rétablissement plus longues en raison de modèles complexes. Une enquête de mars 2026 menée par Veradigm auprès de 360 responsables de cabinets indépendants a révélé que 57 % s'attendaient à ce qu'une meilleure automatisation apporte une amélioration significative ou majeure. Le marché des logiciels médicaux de soins ambulatoires récompense donc les fournisseurs capables d'offrir un support de mise en œuvre stable, une propriété fiable et une migration pratique des flux de travail.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la demande d'analyse s'étend au-delà des systèmes DSE de baseLes Logiciels EHR/EMR Ambulatoires ont détenu 28,5 % de la part du marché des logiciels médicaux pour soins ambulatoires par type de produit en 2026. Leur position est soutenue par les exigences de certification EHR liées à l'éligibilité aux remboursements fédéraux et aux rapports de qualité. La base installée en Amérique du Nord est mature, mais la demande de remplacement se poursuit à mesure que les cabinets migrent des produits client-serveur vers des architectures cloud natives. Les acheteurs recherchent de plus en plus l'échange via l'API FHIR, la documentation ambiante et les fonctions de portail patient dans un même système. Les Logiciels de Santé des Populations et d'Analytique constituent le type de produit à la croissance la plus rapide, avec un CAGR projeté de 16,4 % de 2027 à 2032. Les groupes de médecins porteurs de risques et les organisations de soins responsables ont besoin d'outils de stratification des risques, d'analyse des lacunes de soins et de sensibilisation pour gérer les contrats basés sur la valeur.
Les Logiciels de Gestion du Cycle des Revenus et les Logiciels de Gestion de Cabinet restent des domaines de produits importants car ils relient l'activité clinique aux flux de travail de paiement. Athenahealth a annoncé plus de 80 fonctionnalités d'IA pour les autorisations préalables, les refus et la codification, illustrant le niveau d'investissement dans les outils de flux de travail intégrés. Les Logiciels d'Engagement des Patients sont devenus une exigence de base pour les prestataires plutôt qu'une source distincte de différenciation. Les Logiciels de Prescription Électronique servent également un flux de travail à volume élevé, Surescripts[3] ayant traité plus de 30 milliards de transactions d'intelligence de santé en 2025. Les Logiciels de Télésanté se sont stabilisés après une expansion rapide, avec une demande durable centrée sur les produits combinant facturation et documentation clinique. Les Logiciels de Gestion des Centres de Chirurgie Ambulatoire bénéficient du soutien lié à l'élargissement des procédures éligibles aux centres de chirurgie ambulatoire dans le cadre de la politique du CMS.



Par composant :
les services soutiennent une utilisation plus complexe des plateformesLes Logiciels ont détenu 71,2 % des revenus par composant en 2026. Les revenus d'abonnement, les mises à jour centralisées et la gouvernance des données soutiennent la position dominante continue des plateformes logicielles. Ce modèle attire également les investissements des fournisseurs car il peut générer des frais récurrents et permettre une livraison à distance. Les Services devraient croître plus rapidement, à un CAGR de 16,6 % de 2027 à 2032. Cette demande comprend le support à la mise en œuvre, l'externalisation du cycle des revenus, la gestion des programmes de santé des populations et les conseils en interopérabilité. Ce contraste indique que les clients ont besoin d'une aide accrue pour convertir les capacités logicielles en changements opérationnels.
Les cabinets indépendants manquent souvent d'équipes internes d'informatique clinique. Cette contrainte accroît la demande de mise en œuvre gérée et de support continu. Veradigm a constaté que 57 % des dirigeants de cabinets indépendants s'attendaient à ce qu'une meilleure automatisation améliore les résultats du cabinet. Les offres de gestion du cycle des revenus et le support de mise en œuvre de l'IA ambiante deviennent des catégories de services de plus en plus importantes. Certains fournisseurs positionnent ces fonctions comme des abonnements récurrents plutôt que comme des projets ponctuels. Le secteur des logiciels médicaux pour soins ambulatoires s'appuie ainsi sur les services pour répondre aux changements de flux de travail que les seules licences logicielles ne peuvent résoudre. Cette combinaison peut également rendre le changement de plateforme plus difficile une fois qu'un prestataire a intégré le support opérationnel d'un fournisseur.
Par modèle de déploiement :
le cloud combine échelle et support à la conformitéLe déploiement Cloud représentait 62,8 % de la taille du marché des logiciels médicaux pour soins ambulatoires par modèle de déploiement en 2026. Il s'agit également du modèle de déploiement à la croissance la plus rapide, avec un CAGR projeté de 16,3 % jusqu'en 2032. L'écart par rapport au chiffre mondial reflète l'utilisation restante sur site et hybride en Europe et en Asie, où les règles de résidence des données peuvent influencer les choix de déploiement. La règle proposée ONC HTI-5 donne aux prestataires une raison supplémentaire d'évaluer les systèmes capables de répondre aux exigences actualisées en matière d'interopérabilité et de certification.
Les systèmes sur site restent pertinents pour les grands réseaux de soins ambulatoires affiliés à des hôpitaux disposant d'une infrastructure établie et d'équipes informatiques dédiées. Les modèles hybrides servent les organisations qui doivent respecter les exigences de résidence des données tout en modernisant leurs couches applicatives. Les plateformes cloud peuvent déployer des modifications réglementaires, des mises à jour de sécurité et des fonctionnalités API sans que chaque site ait à gérer une version distincte. Elles prennent également en charge un flux de données plus actuel pour les fonctions basées sur l'IA. Cela peut élargir l'écart pratique entre les systèmes cloud natifs et les anciens systèmes locaux. Le marché des logiciels médicaux pour soins ambulatoires évolue donc vers des systèmes cloud combinant évolutivité et support réglementaire, tout en préservant des options hybrides pour les systèmes de santé complexes.

Par technologie :
l'IA/ML s'intègre dans les flux de travail de baseLes Applications Mobiles ont détenu 27,6 % du segment technologique en 2026. Les flux de travail mobiles ont initialement permis aux produits EHR basés sur le cloud de se distinguer des anciens systèmes sur site. Les solutions basées sur l'IA/ML devraient croître à un CAGR de 16,5 % de 2027 à 2032, ce qui en fait la catégorie technologique à la croissance la plus rapide. Ce changement reflète une transition des fonctionnalités d'IA expérimentales vers des outils utilisés dans les processus cliniques, financiers et opérationnels. Oracle a lancé un EHR ambulatoire à commande vocale basé sur l'IA pour les prestataires américains en août 2025. Le produit permet aux cliniciens de récupérer les résultats de laboratoire, l'historique des médicaments et la documentation via des commandes conversationnelles.
NextGen Healthcare a introduit l'agent d'orchestration IA Nia en novembre 2025. L'outil a été conçu pour coordonner les flux de travail cliniques, financiers et opérationnels via des commandes vocales ou textuelles. La Reconnaissance Vocale reste utile à la fois comme méthode de saisie directe et comme base pour la documentation ambiante. Les plateformes IoMT connectent les données des dispositifs portables et de surveillance à distance avec les dossiers EHR ambulatoires pour les programmes de maladies chroniques et de santé des populations. L'infrastructure basée sur les API devient une référence d'approvisionnement car les exigences TEFCA et CMS en matière d'autorisation préalable favorisent la connectivité native FHIR. Le marché des logiciels médicaux pour soins ambulatoires accorde une importance croissante à la qualité des flux de travail intégrés plutôt qu'aux fonctionnalités technologiques autonomes.
Par utilisateur final :
les ASC bénéficient de la migration des procéduresLes Cabinets Médicaux représentaient 46,3 % de la part du marché des logiciels médicaux pour soins ambulatoires par utilisateur final en 2026. Ils représentent la plus grande base installée pour les plateformes EHR ambulatoires, de gestion de cabinet et d'engagement des patients. Beaucoup sont des cabinets indépendants, où les coûts de changement peuvent être inférieurs à ceux des établissements affiliés à des hôpitaux. Cela soutient une concurrence active et une demande de remplacement continue. Les Centres de Chirurgie Ambulatoire devraient enregistrer le CAGR le plus rapide, soit 16,2 %, jusqu'en 2032. Leur croissance s'aligne sur les actions du CMS qui élargissent les procédures éligibles à la prise en charge en centre de chirurgie ambulatoire.
L'Association des Centres de Chirurgie Ambulatoire a confirmé un taux d'adoption des EHR de 76 % dans les centres de chirurgie ambulatoire en juillet 2025, contre 55 % en 2021. Les Cliniques Spécialisées nécessitent des logiciels prenant en charge la documentation spécialisée, la codification et la facturation. Les Centres de Diagnostic ont besoin d'une intégration plus étroite des flux de travail de laboratoire et d'imagerie avec les systèmes EHR ambulatoires. Ces exigences soutiennent la demande de gestion des orientations en boucle fermée et d'acheminement des résultats. Les cabinets médicaux restent au cœur des revenus des fournisseurs, mais la croissance dans les centres de chirurgie ambulatoire et les cliniques spécialisées réduit leur dominance relative. Les fournisseurs sans fonctions spécifiques aux spécialités pourraient faire face à de moins bonnes perspectives de renouvellement auprès de ces prestataires.
Analyse géographique
Marché des Logiciels Médicaux pour Soins Ambulatoires en Amérique du Nord
L'Amérique du Nord a détenu 41,1 % des revenus régionaux en 2026. La région bénéficie d'exigences de conformité étendues, d'une utilisation établie des EHR cloud et d'investissements dans l'administration des soins basés sur la valeur. Le taux de pénétration du cloud EHR ambulatoire aux États-Unis a atteint 84,3 % en 2025. Cela crée un environnement de mise à niveau davantage façonné par les lacunes en matière d'IA et d'interopérabilité que par l'adoption primaire. Les réformes de paiement du CMS pour 2026 élargissent l'éligibilité des procédures en centre de chirurgie ambulatoire et soutiennent une demande supplémentaire de logiciels opérationnels connexes.
Marché des Logiciels Médicaux pour Soins Ambulatoires en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 16,7 % de 2027 à 2032, le rythme régional le plus rapide du marché des logiciels médicaux pour soins ambulatoires. Les mandats nationaux de santé numérique soutiennent une adoption plus large des logiciels dans les réseaux de soins ambulatoires. La Mission Numérique de Santé Ayushman Bharat de l'Inde soutient l'infrastructure de santé numérique et les dossiers interopérables. Les exigences chinoises en matière de classification hospitalière et de cybersécurité encouragent les cycles de mise à niveau des EMR vers les EHR dans les grands établissements ambulatoires. La Corée du Sud et l'Australie ont des cycles de remplacement matures, tandis que les marchés d'Asie du Sud-Est en sont à un stade d'adoption plus précoce. Ces différents points de départ soutiennent une croissance régionale continue tout au long de la période de prévision.
Marché des Logiciels Médicaux pour Soins Ambulatoires en EMEA et en Amérique du Sud
L'Europe occupe une position significative grâce à l'infrastructure de soins ambulatoires établie en Allemagne, au Royaume-Uni et en France. Les règles de l'Espace européen des données de santé devraient soutenir la portabilité des données et favoriser les plateformes prêtes pour l'interopérabilité. Les pays du CCG, notamment l'Arabie saoudite et les Émirats arabes unis, continuent d'investir dans les soins de santé numériques dans le cadre de programmes nationaux de modernisation. L'Afrique du Sud et d'autres marchés de la région MEA font face à des lacunes en matière d'infrastructure et de maturité numérique qui prolongent les délais de mise en œuvre. La LGPD brésilienne et les orientations en matière de santé numérique[4] contribuent à la passation de marchés de DSE axés sur la conformité dans les réseaux ambulatoires privés. L'Argentine et d'autres marchés d'Amérique du Sud offrent des opportunités à plus long terme pour les plateformes en nuage capables de localiser leurs produits et de répondre aux exigences locales.
Paysage concurrentiel
Concentration du Marché
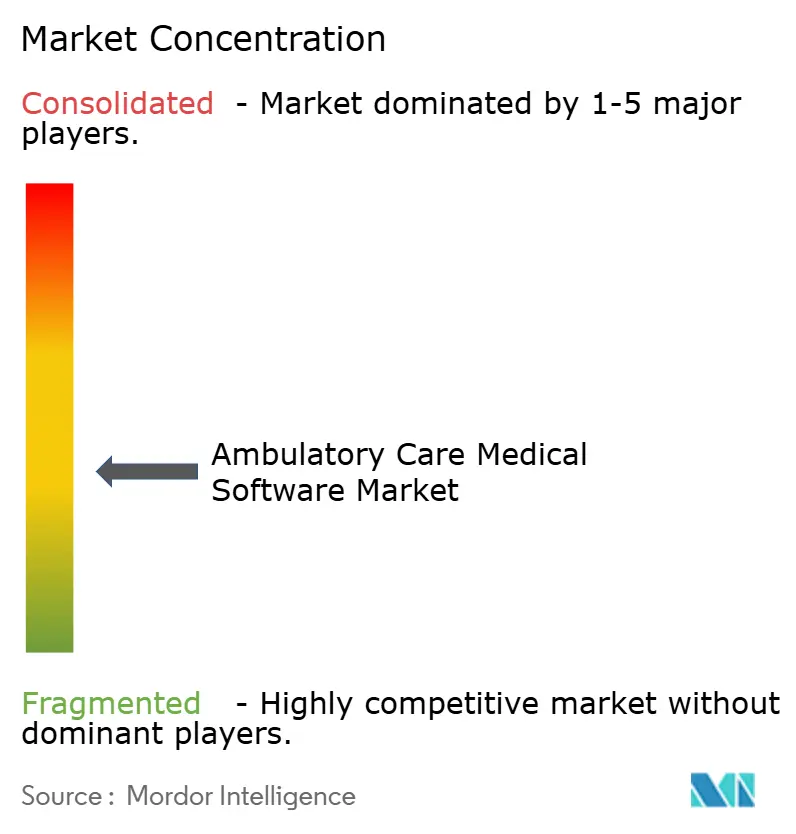
Le marché des logiciels médicaux de soins ambulatoires présente une structure modérément consolidée. athenahealth, eClinicalWorks, Epic, NextGen Healthcare, Oracle Health et Waystar sont des fournisseurs de plateformes multi-produits établis. Ces entreprises sont en concurrence avec de nouveaux fournisseurs axés sur l'IA pour les renouvellements des cabinets ambulatoires. Les principaux fournisseurs ajoutent l'automatisation du cycle des revenus, la documentation ambiante, l'analyse de la santé des populations et les outils d'interopérabilité à des abonnements unifiés. Cette approche réduit le besoin pour les clients d'assembler plusieurs solutions ponctuelles. Le score de concentration du marché des logiciels médicaux de soins ambulatoires n'est pas disponible car le matériel fourni ne fournit pas de données combinées de parts de marché pour les principales entreprises.
Waystar a élargi sa collaboration avec Google Cloud en mars 2026 pour faire avancer l'IA agentique dans la gestion du cycle des revenus. La société a ensuite introduit une solution d'IA pour les refus silencieux en avril 2026, ciblant les ajustements post-paiement des payeurs. eClinicalWorks a annoncé le support en production pour l'initiative CMS Kill the Clipboard en avril 2026. Son support permet l'admission sans papier des patients via des codes QR et des cartes de santé intelligentes. Ces mouvements montrent que les fournisseurs traitent l'IA, l'automatisation et l'interopérabilité comme des capacités opérationnelles plutôt que comme des modules optionnels. L'activité de brevets dans le traitement du langage naturel clinique et l'orchestration des flux de travail reflète également les efforts pour protéger la différenciation avant que ces fonctions ne deviennent plus courantes.
Des opportunités subsistent dans les produits de gestion des ASC spécifiques aux spécialités pour les nouvelles catégories de procédures éligibles. Les plateformes de santé des populations qui combinent les déterminants sociaux, les demandes de remboursement et les dossiers DSE servent également les organisations de soins gérés Medicaid. Les produits ambulatoires intégrant la cybersécurité peuvent répondre à la demande de surveillance et de réponse aux incidents dans l'offre logicielle. Les petits fournisseurs de DSE natifs de l'IA ciblent les cabinets indépendants avec la documentation ambiante, la gestion intégrée du cycle des revenus et la connectivité native FHIR. Ces fonctionnalités peuvent affaiblir les avantages construits par les fournisseurs établis lors des cycles de mise en œuvre antérieurs. Le marché des logiciels médicaux de soins ambulatoires continuera de favoriser les fournisseurs qui facilitent le déploiement de ces fonctions sans ajouter de perturbation des flux de travail.
Leaders du secteur des logiciels médicaux de soins ambulatoires
-
Veradigm LLC
-
Waystar Holding Corp.
-
Surescripts, LLC
-
Epic Systems Corporation
-
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Logiciels Médicaux pour Soins Ambulatoires Entreprises couvertes dans ce rapport
- AdvancedMD
- Athenahealth
- CareCloud
- ChartLogic, Inc.
- CompuGroup Medical SE & Co. KGaA
- CureMD Healthcare, Inc.
- DrChrono Inc.
- eClinicalWorks
- Epic Systems
- Greenway Health
- iPatientCare, Inc.
- Meditech
- NextGen Healthcare
- Oracle
- RXNT, Inc.
- Surgical Information Systems, LLC
- Surescripts, LLC
- Tebra Technologies, Inc.
- Veradigm
- Waystar Holding Corp.
Développements industriels récents dans Marché des Logiciels Médicaux pour Soins Ambulatoires
- Juillet 2026 : Experity acquiert Exdion Healthcare : Experity, la plateforme technologique de soins à la demande au service de près de la moitié des cliniques de soins urgents aux États-Unis, a acquis Exdion Healthcare — une société SaaS basée sur l'IA spécialisée dans le cycle de vie du dossier patient à la trésorerie, incluant la codification, la facturation et l'automatisation de la gestion du cycle des revenus. La plateforme combinée réalise une réduction de 86 % des refus de demandes de remboursement et étend la couverture d'Experity sur l'ensemble du cycle des revenus ambulatoires pour les organisations de soins urgents et ambulatoires de niveau entreprise.
- Avril 2026 : Waystar introduit une solution d'IA pour les refus silencieux : Waystar (Nasdaq : WAY) a lancé la première solution de récupération alimentée par l'IA du secteur ciblant environ 40 milliards USD de revenus de prestataires perdus annuellement en raison des ajustements post-paiement des payeurs. La solution a été présentée lors de la vitrine d'innovation du printemps 2026 de Waystar dans le cadre de la plateforme plus large de cycle des revenus autonome AltitudeAI.
- Mars 2026 : Waystar et Google Cloud élargissent leur collaboration en matière d'IA : Waystar et Google Cloud ont annoncé une collaboration élargie pour accélérer les capacités d'IA agentique dans la gestion du cycle des revenus de santé, en s'appuyant sur la plateforme AltitudeAI qui a empêché plus de 15 milliards USD de demandes de remboursement refusées en moins d'un an de déploiement en 2025.
- Janvier 2026 : Veradigm lance une application de cycle des revenus basée sur l'IA : Veradigm a lancé un espace de travail d'analyse IA basé sur le web pour les clients des services de cycle des revenus, réduisant le temps de préparation des examens de performance manuels jusqu'à 25 %, atteignant 98 % de taux de demandes de remboursement propres au premier passage, et identifiant automatiquement les tendances de refus et les anomalies de paiement pour les cabinets indépendants.
Portée du rapport mondial sur le marché des logiciels médicaux de soins ambulatoires
Aperçu de la segmentation
| Logiciels DSE/DME ambulatoires |
| Logiciels de gestion de cabinet |
| Logiciels de gestion du cycle des revenus |
| Logiciels d'engagement des patients |
| Logiciels de télésanté |
| Logiciels de gestion des orientations |
| Logiciels de santé des populations et d'analyse |
| Logiciels de prescription électronique |
| Logiciels de gestion des centres de chirurgie ambulatoire |
| Logiciels |
| Services |
| Cloud |
| Sur site |
| Hybride |
| Basé sur l'IA/ML |
| Reconnaissance vocale |
| Applications mobiles |
| Basé sur l'IoMT |
| Basé sur les API |
| Cabinets médicaux |
| Cliniques spécialisées |
| Centres de chirurgie ambulatoire |
| Centres de diagnostic |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Israël | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Type de produit | Logiciels DSE/DME ambulatoires | |
| Logiciels de gestion de cabinet | ||
| Logiciels de gestion du cycle des revenus | ||
| Logiciels d'engagement des patients | ||
| Logiciels de télésanté | ||
| Logiciels de gestion des orientations | ||
| Logiciels de santé des populations et d'analyse | ||
| Logiciels de prescription électronique | ||
| Logiciels de gestion des centres de chirurgie ambulatoire | ||
| Composant | Logiciels | |
| Services | ||
| Modèle de déploiement | Cloud | |
| Sur site | ||
| Hybride | ||
| Technologie | Basé sur l'IA/ML | |
| Reconnaissance vocale | ||
| Applications mobiles | ||
| Basé sur l'IoMT | ||
| Basé sur les API | ||
| Utilisateur final | Cabinets médicaux | |
| Cliniques spécialisées | ||
| Centres de chirurgie ambulatoire | ||
| Centres de diagnostic | ||
| Segmentation par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Israël | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des logiciels médicaux pour soins ambulatoires d'ici 2032 ?
Le marché des logiciels médicaux pour soins ambulatoires devrait atteindre 25,80 milliards USD d'ici 2032, contre 10,61 milliards USD en 2026, à un CAGR de 15,80 %.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les Logiciels de Santé des Populations et d'Analytique devraient croître à un CAGR de 16,4 % de 2027 à 2032.
Pourquoi les centres de chirurgie ambulatoire augmentent-ils leur demande de logiciels ?
Le CMS a élargi la liste des procédures couvertes par les ASC de 289 codes dans sa règle pour l'année civile 2026, augmentant le besoin d'outils de planification, de documentation, de codification et de facturation pour les ASC.
Quel modèle de déploiement détient la plus grande part ?
Le déploiement Cloud détenait une part de 62,8 % en 2026 et devrait croître à un CAGR de 16,3 % jusqu'en 2032.
Quel utilisateur final détient la plus grande part ?
Les Cabinets Médicaux détenaient 46,3 % des revenus en 2026, tandis que les Centres de Chirurgie Ambulatoire devraient enregistrer la croissance la plus rapide, à un CAGR de 16,2 %.
Quelle est la principale opportunité régionale ?
L'Amérique du Nord détenait une part de 41,1 % en 2026, tandis que l'Asie-Pacifique devrait croître le plus rapidement, à un CAGR de 16,7 % jusqu'en 2032.