
Marktgröße und Marktanteil für ambulante medizinische Software
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 12.29 Milliarden US-Dollar |
| Marktgröße (2032) | 25.60 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.80 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für ambulante medizinische Software von Mordor Intelligence
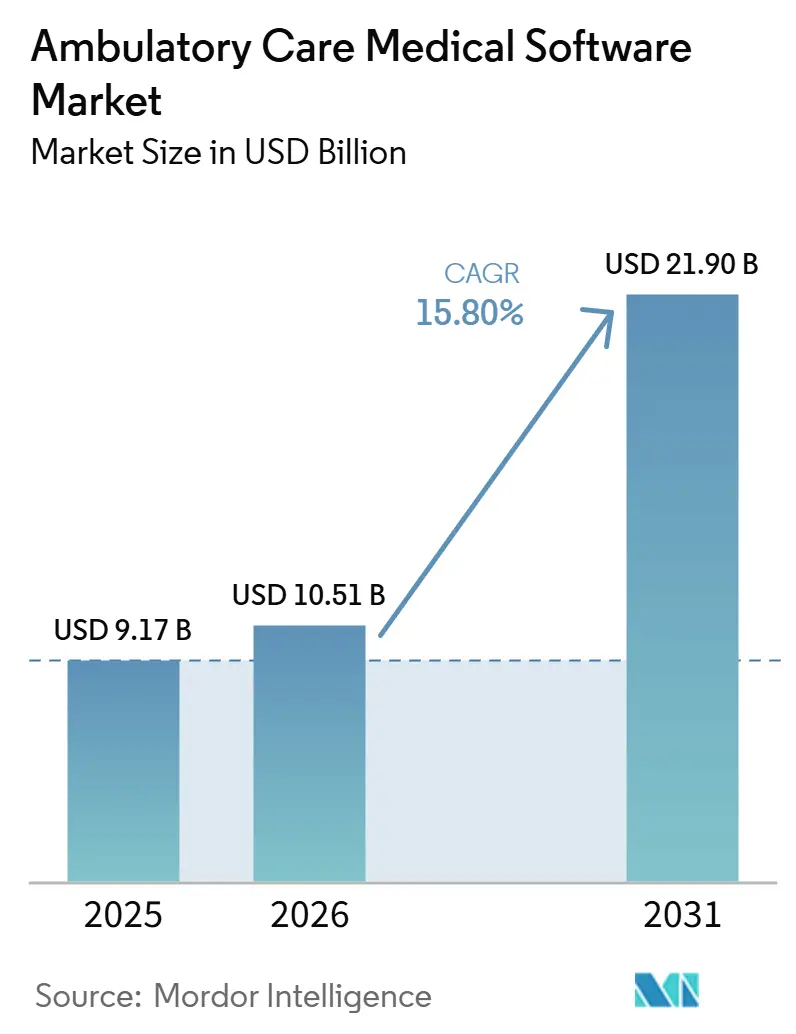
Die Marktgröße für ambulante medizinische Software soll von 10,61 Milliarden USD im Jahr 2026 auf 12,29 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 15,80 % über den Zeitraum 2027–2032 voraussichtlich 25,60 Milliarden USD erreichen.
Kostenträger, Krankenhaussysteme und die Bundespolitik verlagern weiterhin geeignete Versorgungsleistungen von stationären Einrichtungen in ambulante und gemeindenahe Umgebungen. Diese Verlagerung erhöht den Bedarf an Planungs-, Dokumentations-, Kodierungs-, Abrechnungs- und Patienteneinbindungstools in Arztpraxen, Fachkliniken und ambulanten Operationszentren. CMS[1] hat die OPPS- und ASC-Zahlungsregel für das Kalenderjahr 2026 im November 2025 finalisiert, dabei 285 Verfahren von der Liste der ausschließlich stationären Leistungen gestrichen und 289 Codes zur Liste der abgedeckten ASC-Verfahren hinzugefügt. Es wird erwartet, dass die Regel die OPPS-Ausgaben im Jahr 2026 um 290 Millionen USD reduziert, was die wirtschaftliche Grundlage für die ambulante Versorgung und die damit verbundene Softwarebeschaffung verändert. Die Automatisierung des Umsatzzyklus, Umgebungsdokumentationstools, Cloud-Bereitstellung und Datenaustauschvorgaben fördern zudem den Ersatz älterer Systeme durch stärker integrierte Plattformen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt ambulante EHR/EMR-Software im Jahr 2026 einen Umsatzanteil von 28,5 %, während Software für Bevölkerungsgesundheit und Analytik bis 2032 mit einer CAGR von 16,4 % wachsen soll.
- Nach Komponente hielt Software im Jahr 2026 einen Umsatzanteil von 71,2 %, während Dienstleistungen bis 2032 mit einer CAGR von 16,6 % wachsen sollen.
- Nach Bereitstellungsmodell hielt Cloud im Jahr 2026 einen Umsatzanteil von 62,8 % und soll bis 2032 mit einer CAGR von 16,3 % wachsen.
- Nach Technologie hielt Mobile Anwendungen im Jahr 2026 einen Umsatzanteil von 27,6 %, während KI/ML-gestützte Lösungen bis 2032 mit einer CAGR von 16,5 % wachsen sollen.
- Nach Endnutzer hielten Arztpraxen im Jahr 2026 einen Umsatzanteil von 46,3 %, während ambulante Operationszentren bis 2032 mit einer CAGR von 16,2 % wachsen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 41,1 %, während der asiatisch-pazifische Raum bis 2032 mit einer CAGR von 16,7 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Verlagerung hin zu kostengünstigerer ambulanter und gemeindenaher Versorgung
CMS hat im November 2025 seine OPPS- und ASC-Abschlussregel für das Kalenderjahr 2026 erlassen. Die Regel strich 285 überwiegend muskuloskelettale Verfahren von der Liste der ausschließlich stationären Leistungen und fügte 289 Codes zur Liste der abgedeckten ASC-Verfahren hinzu. Standortneutrale Zahlungsreformen für außerhalb des Campus gelegene, anbieterbasierte Abteilungen sollen die OPPS-Ausgaben im Jahr 2026 um 290 Millionen USD reduzieren. Gesundheitssysteme haben daher einen stärkeren finanziellen Anreiz, geeignete elektive Eingriffe in ambulante Operationszentren zu verlagern. Jedes neu zugelassene Verfahren schafft zusätzlichen Bedarf an Dokumentations-, Planungs-, Kodierungs- und Abrechnungsabläufen. Die Ambulatory Surgery Center Association[2] berichtete im Juli 2025 von einer EHR-Adoptionsrate von 76 % unter ASCs, verglichen mit 55 % im Jahr 2021, und die Befragten nannten die Datenerfassung als führenden Vorteil.
Umgebungs-KI-Dokumentation und Automatisierung klinischer Arbeitsabläufe
Die Umgebungs-KI-Dokumentation geht in ambulanten Fachbereichen über erste Pilotprojekte hinaus. Eine Studie aus dem Jahr 2026 im ambulanten Bereich ergab, dass KI-Schreiber die Zeit für das Verfassen von Notizen um 15 % reduzierten, was mehr als 60 Minuten pro Woche und Kliniker entspricht, und die Dokumentationszeit außerhalb der Arbeitszeiten innerhalb von 150 Tagen nach der Implementierung um 18 % senkten. Eine Praxisevaluation in der spanischen ambulanten Versorgung umfasste 2,3 Millionen Umgebungs-KI-Nutzungen über 16 Monate und berichtete von einer hohen Akzeptanz bei Klinikern. Die Ergebnisse deuten darauf hin, dass die Gewinne mehr Patienteninteraktion statt kürzerer Termine unterstützen können. eClinicalWorks berichtete, dass die Sunoh.ai-Integration bei Evolve Psychiatry den Anbietern mehr als 2 Stunden täglich an Dokumentationszeit einspart. Der Markt für ambulante medizinische Software bevorzugt daher Produkte, die Umgebungstools in den EHR-Arbeitsablauf integrieren, anstatt sie als separate Anwendungen zu behandeln.
Ausbau der Umsatzzyklusautomatisierung und wertbasierter Versorgungsabläufe
Die Automatisierung des Umsatzzyklus wird zu einer zentralen Betriebsanforderung für ambulante Anbieter. Waystar erklärte, dass AltitudeAI in weniger als einem Jahr nach der Einführung mehr als 15 Milliarden USD an abgelehnten Ansprüchen verhindert hat. Veradigm führte im Januar 2026 eine KI-gestützte Anwendung für Umsatzzyklusdienste ein. Das Unternehmen berichtete von bis zu 25 % kürzerer Vorbereitungszeit für manuelle Leistungsüberprüfungen, 98 % erstmalig sauberen Ansprüchen und 99 % Nettoeinkünften für unabhängige Praxen. Diese Tools werden von der Anspruchsbearbeitung auf Vorabgenehmigungen, Ablehnungsmanagement, Kodierungsüberprüfung und Zahlungsanalyse ausgeweitet. Der Markt für ambulante medizinische Software bietet Raum für Plattformen, die eine menschliche Überprüfung von KI-generierten Kodierungsentscheidungen ermöglichen, insbesondere dort, wo kleinere Praxen über begrenzte Prüfkapazitäten verfügen.
Cloud-Migration und Einführung abonnementbasierter Software
Die Cloud-Bereitstellung bleibt wichtig, da sie Anbietern ermöglicht, Updates ohne umfangreiche lokale IT-Arbeit zu erhalten. Die Cloud-Akzeptanz im US-amerikanischen ambulanten EHR-Segment erreichte im Jahr 2025 84,3 %. Die vom ONC vorgeschlagene HTI-5-Regel unterstützt KI-gestützte Interoperabilität durch aktualisierte Standards und Zertifizierungsanforderungen. Diese Anforderungen üben Druck auf lokale Anbieter aus, Compliance-Fähigkeiten beizubehalten. Cloud-Systeme können Updates für FHIR-APIs, Zertifizierungsänderungen und CMS-Regeln zur Vorabgenehmigung über die gesamte Anbieterbasis verteilen. Sie kombinieren außerdem Patientenaufnahme-, Anspruchsberechtigungs- und Zahlungsprozesse in einer gemeinsamen Umgebung. Der Markt für ambulante medizinische Software profitiert davon, wenn Cloud-Plattformen regulatorische und Workflow-Änderungen für unabhängige Praxen leichter umsetzbar machen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | Auswirkung auf die CAGR-Prognose (ca. %) | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Implementierungskomplexität und Unterbrechung des Arbeitsablaufs | -1.2% | Global, am stärksten in ländlichen Gebieten Nordamerikas und kleinen Praxen in Südasien | Mittelfristig (2–4 Jahre) |
| Cybersicherheit, Datenschutz und Ransomware-Risiken | -1.5% | Global, mit höchster Intensität in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Datenstandards in ambulanten Ökosystemen | -0.9% | Global, am stärksten in MEA und Südamerika | Langfristig (≥ 4 Jahre) |
| Begrenzte digitale Reife und mangelnde Cybersicherheitspersonalausstattung in ländlichen Praxen | -0.8% | Ländliches Nordamerika, ländlicher Asien-Pazifik-Raum und ländlicher MEA-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheit, Datenschutz und Ransomware-Risiken
Das Gesundheitswesen war im Jahr 2025 der führende Sektor für Cyberbedrohungen, mit 460 Ransomware-Angriffen und 182 Datenschutzverletzungen, die laut FBI-Daten, auf die die American Hospital Association verweist, gemeldet wurden. Ambulante Praxen speichern klinische und finanzielle Aufzeichnungen in ihren EHR- und Abrechnungssystemen. Ihre Sicherheitsressourcen sind oft begrenzter als die akademischer medizinischer Zentren. Der Cybersicherheitsbericht des Bundesstaates Indiana aus dem Jahr 2025 im Gesundheitswesen identifizierte gestohlene Zugangsdaten, Fernzugriff, Datendiebstahl, Lösegeld und Offenlegungsbedrohungen als häufige Angriffssequenz. Multi-Faktor-Authentifizierung und Single Sign-On können helfen, diesen Weg zu unterbrechen. Für den Markt für ambulante medizinische Software beeinflussen Sicherheitsarchitektur und Reaktionsbereitschaft bei Datenschutzverletzungen zunehmend die Anbieterauswahl und die Erwartungen an Cyberversicherungen.
Implementierungskomplexität und Unterbrechung des Arbeitsablaufs
EHR-Änderungen können für ambulante Praxen erhebliche Störungen verursachen. Das ambulante EHR-Feld umfasst mehr als 300 Anbieter, die unabhängige Praxen bedienen. Eigentümerwechsel können auch die Produktentwicklung und Kundensupportvereinbarungen verändern. Der klinische Durchsatz kann während eines Systemwechsels um 10 % bis 30 % sinken, wobei Fachpraxen aufgrund komplexer Vorlagen oft längere Erholungszeiten haben. Eine Veradigm-Umfrage vom März 2026 unter 360 Führungskräften unabhängiger Praxen ergab, dass 57 % eine bessere Automatisierung als erhebliche oder wesentliche Verbesserung erwarteten. Der Markt für ambulante medizinische Software belohnt daher Anbieter, die stabile Implementierungsunterstützung, zuverlässige Eigentümerschaft und praktische Arbeitsablaufmigration bieten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
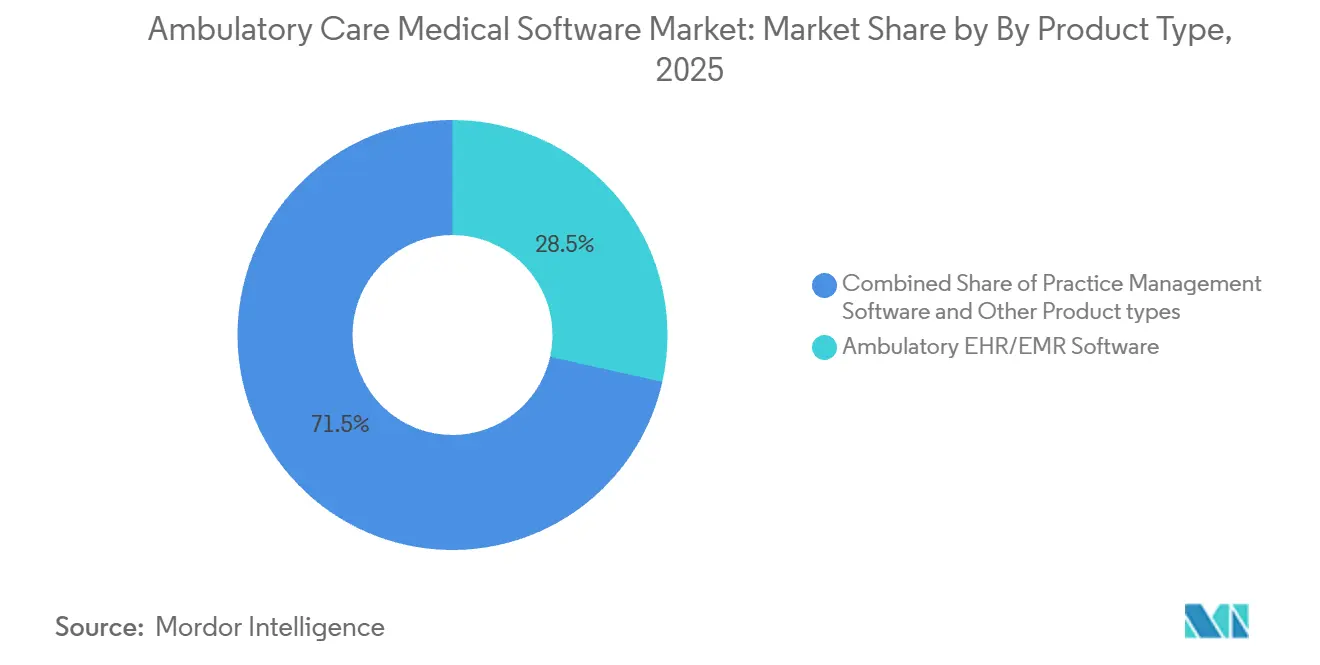
Analysebedarf geht über zentrale EHR-Systeme hinausAmbulante EHR/EMR-Software hielt im Jahr 2026 28,5 % des Marktanteils für ambulante medizinische Software nach Produkttyp. Ihre Position wird durch zertifizierte EHR-Anforderungen gestützt, die mit der Berechtigung zur Bundeserstattung und der Qualitätsberichterstattung verknüpft sind. Die installierte Basis in Nordamerika ist ausgereift, aber die Ersatznachfrage hält an, da Praxen von Client-Server-Produkten zu Cloud-nativen Architekturen wechseln. Käufer suchen zunehmend nach FHIR-API-Austausch, Ambient-Dokumentation und Patientenportalfunktionen im selben System. Software für Bevölkerungsgesundheit und Analytik ist der am schnellsten wachsende Produkttyp mit einer prognostizierten CAGR von 16,4 % von 2027 bis 2032. Risikotragende Ärztegruppen und Organisationen für verantwortungsvolle Versorgung benötigen Risikostratifizierung, Versorgungslückenanalyse und Outreach-Tools zur Verwaltung wertbasierter Verträge.
Software für das Umsatzzyklus-Management und Praxisverwaltungssoftware bleiben wichtige Produktbereiche, da sie klinische Aktivitäten mit Zahlungsworkflows verbinden. Athenahealth kündigte mehr als 80 KI-Funktionen für Vorabgenehmigungen, Ablehnungen und Kodierung an, was das Investitionsniveau in integrierte Workflow-Tools zeigt. Software zur Patienteneinbindung ist zu einer grundlegenden Anforderung für Anbieter geworden und nicht mehr eine separate Quelle der Differenzierung. E-Verschreibungssoftware bedient ebenfalls einen Workflow mit hohem Volumen, wobei Surescripts[3] im Jahr 2025 mehr als 30 Milliarden Gesundheitsintelligenz-Transaktionen verarbeitete. Telemedizin-Software hat sich nach einer raschen Expansion stabilisiert, mit dauerhafter Nachfrage, die sich auf Produkte konzentriert, die Abrechnung und klinische Dokumentation kombinieren. ASC-Verwaltungssoftware erhält Unterstützung durch die Ausweitung der ASC-fähigen Verfahren im Rahmen der CMS-Politik.



Nach Komponente:
Dienstleistungen unterstützen komplexere PlattformnutzungSoftware hielt im Jahr 2026 71,2 % des Komponentenumsatzes. Abonnementeinnahmen, zentralisierte Updates und Data-Governance unterstützen die anhaltende Führungsposition von Softwareplattformen. Das Modell zieht auch Anbieterinvestitionen an, da es wiederkehrende Gebühren und Remote-Bereitstellung unterstützen kann. Dienstleistungen sollen mit einer CAGR von 16,6 % von 2027 bis 2032 schneller wachsen. Diese Nachfrage umfasst Implementierungsunterstützung, Outsourcing des Umsatzzyklus, Management von Bevölkerungsgesundheitsprogrammen und Beratungsarbeit zur Interoperabilität. Der Kontrast zeigt, dass Kunden mehr Hilfe benötigen, um Softwarefähigkeiten in betriebliche Veränderungen umzuwandeln.
Unabhängigen Praxen fehlen häufig interne klinische Informatikteams. Diese Einschränkung erhöht die Nachfrage nach verwalteter Implementierung und laufendem Support. Veradigm stellte fest, dass 57 % der Führungskräfte unabhängiger Praxen erwarteten, dass eine bessere Automatisierung die Praxisergebnisse verbessern würde. Verwaltete RCM-Angebote und Ambient-KI-Implementierungsunterstützung werden zu immer wichtigeren Dienstleistungskategorien. Einige Anbieter positionieren diese Funktionen als wiederkehrende Abonnements statt als einmalige Projekte. Die Branche für ambulante medizinische Software verlässt sich daher auf Dienstleistungen, um Workflow-Änderungen zu bewältigen, die Softwarelizenzen allein nicht lösen können. Dieser Mix kann auch den Plattformwechsel erschweren, sobald ein Anbieter seinen Betriebssupport bei einem Anbieter eingebettet hat.
Nach Bereitstellungsmodell:
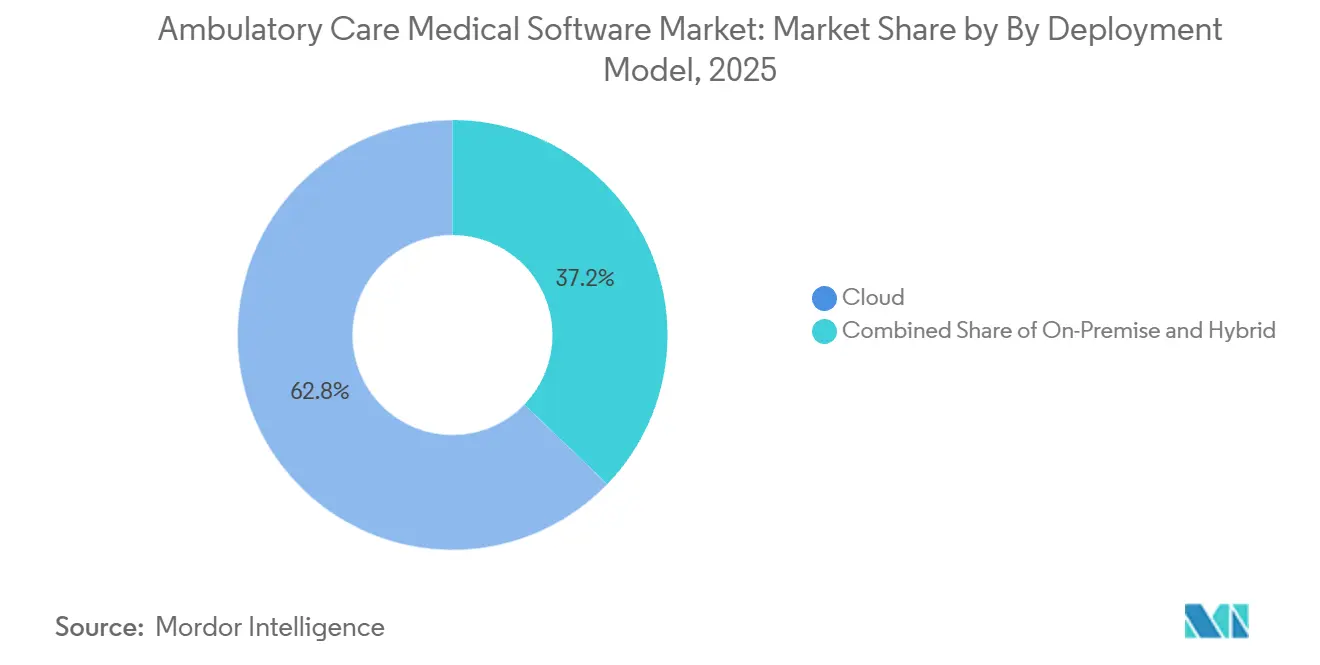
Cloud kombiniert Skalierbarkeit mit Compliance-UnterstützungDie Cloud-Bereitstellung repräsentierte im Jahr 2026 62,8 % der Marktgröße für ambulante medizinische Software nach Bereitstellungsmodell. Sie ist auch das am schnellsten wachsende Bereitstellungsmodell mit einer prognostizierten CAGR von 16,3 % bis 2032. Der Unterschied zum globalen Wert spiegelt den verbleibenden On-Premise- und Hybrid-Einsatz in Europa und Asien wider, wo Datenschutzbestimmungen die Bereitstellungsentscheidungen beeinflussen können. Die vorgeschlagene ONC-HTI-5-Regel gibt Anbietern einen weiteren Grund, Systeme zu evaluieren, die aktualisierte Interoperabilitäts- und Zertifizierungsanforderungen unterstützen können.
On-Premise-Systeme bleiben für große krankenhausangebundene ambulante Netzwerke mit etablierter Infrastruktur und dedizierten IT-Teams relevant. Hybridmodelle dienen Organisationen, die Datenschutzanforderungen erfüllen müssen, während sie Anwendungsschichten modernisieren. Cloud-Plattformen können regulatorische Änderungen, Sicherheitsupdates und API-Funktionen bereitstellen, ohne dass jeder Standort eine separate Version verwalten muss. Sie unterstützen auch einen aktuelleren Datenstrom für KI-gestützte Funktionen. Dies kann die praktische Lücke zwischen Cloud-nativen und älteren lokalen Systemen vergrößern. Der Markt für ambulante medizinische Software bewegt sich daher auf Cloud-Systeme zu, die Skalierbarkeit mit regulatorischer Unterstützung verbinden, während Hybridoptionen für komplexe Gesundheitssysteme erhalten bleiben.

Nach Technologie:
KI/ML dringt in zentrale Arbeitsabläufe vorMobile Anwendungen hielten im Jahr 2026 27,6 % des Technologiesegments. Mobile-fähige Workflows halfen zunächst Cloud-basierten EHR-Produkten, sich von früheren On-Premise-Systemen abzuheben. KI/ML-gestützte Lösungen sollen von 2027 bis 2032 mit einer CAGR von 16,5 % wachsen und sind damit die am schnellsten wachsende Technologiekategorie. Die Veränderung spiegelt einen Übergang von experimentellen KI-Funktionen zu Tools wider, die in klinischen, finanziellen und betrieblichen Prozessen eingesetzt werden. Oracle brachte im August 2025 ein sprachgesteuertes, KI-gesteuertes ambulantes EHR für US-amerikanische Anbieter auf den Markt. Das Produkt ermöglicht es Klinikern, Laborergebnisse, Medikamentenanamnese und Dokumentation durch Konversationsbefehle abzurufen.
NextGen Healthcare stellte im November 2025 den Nia-KI-Orchestrierungsagenten vor. Das Tool wurde entwickelt, um klinische, finanzielle und betriebliche Workflows durch Sprach- oder Textbefehle zu koordinieren. Spracherkennung bleibt sowohl als direkte Eingabemethode als auch als Grundlage für Ambient-Dokumentation nützlich. IoMT-gestützte Plattformen verbinden Wearable- und Fernüberwachungsdaten mit ambulanten EHR-Datensätzen für Programme zur Behandlung chronischer Krankheiten und zur Bevölkerungsgesundheit. API-gestützte Infrastruktur wird zu einem Beschaffungsstandard, da TEFCA- und CMS-Anforderungen zur Vorabgenehmigung FHIR-native Konnektivität bevorzugen. Der Markt für ambulante medizinische Software legt größeren Wert auf die Qualität integrierter Workflows als auf eigenständige Technologiefunktionen.
Nach Endnutzer:
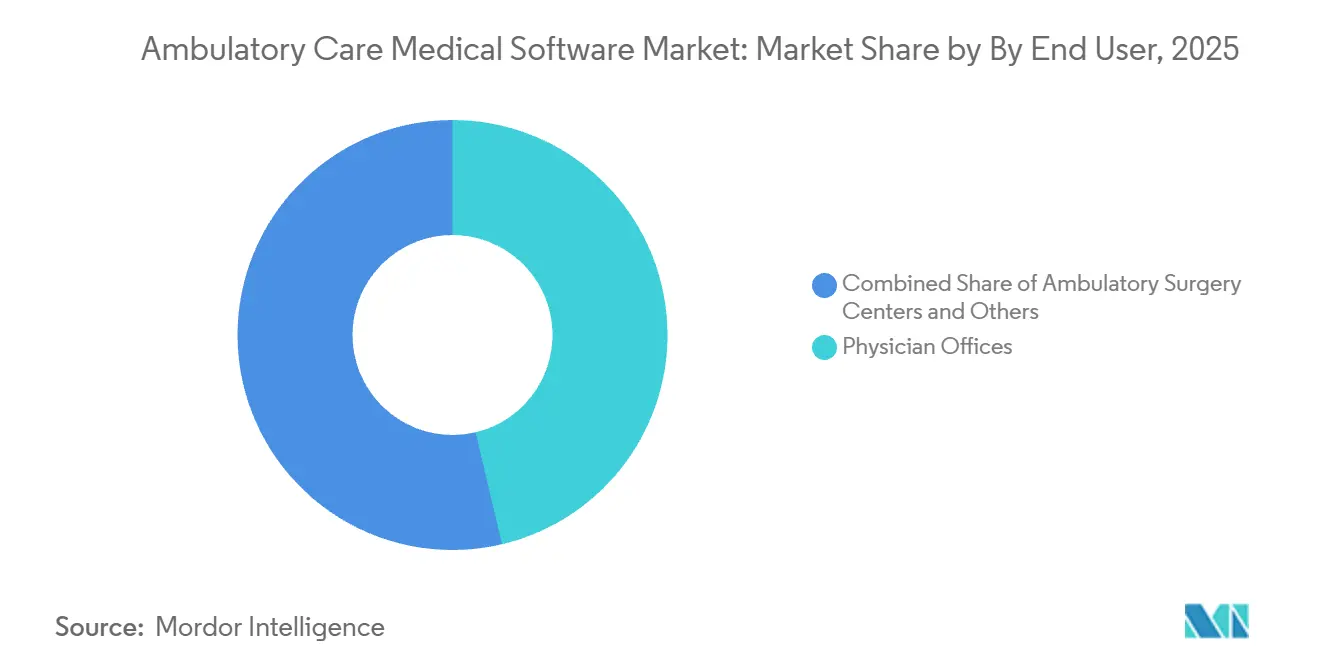
Ambulante Operationszentren profitieren von der Verlagerung von VerfahrenArztpraxen machten im Jahr 2026 46,3 % des Marktanteils für ambulante medizinische Software nach Endnutzer aus. Sie stellen die größte installierte Basis für ambulante EHR-, Praxisverwaltungs- und Patienteneinbindungsplattformen dar. Viele sind unabhängige Praxen, bei denen die Wechselkosten geringer sein können als in krankenhausangebundenen Umgebungen. Dies unterstützt aktiven Wettbewerb und anhaltende Ersatznachfrage. Ambulante Operationszentren sollen bis 2032 die schnellste CAGR von 16,2 % verzeichnen. Ihr Wachstum steht im Einklang mit CMS-Maßnahmen, die die für die ASC-Versorgung in Frage kommenden Verfahren ausweiten.
Die Ambulatory Surgery Center Association bestätigte im Juli 2025 eine EHR-Adoptionsrate von 76 % in ASCs, gegenüber 55 % im Jahr 2021. Fachkliniken benötigen Software, die spezialisierte Dokumentation, Kodierung und Abrechnung unterstützt. Diagnosezentren benötigen eine engere Integration von Labor- und Bildgebungs-Workflows mit ambulanten EHR-Systemen. Diese Anforderungen unterstützen die Nachfrage nach geschlossenem Überweisungsmanagement und Ergebnisweiterleitung. Arztpraxen bleiben für den Anbieterumsatz zentral, aber das Wachstum in ASCs und Fachkliniken verringert ihre relative Dominanz. Anbieter ohne fachspezifische Funktionen könnten bei diesen Anbietern mit schwächeren Verlängerungsaussichten konfrontiert sein.
Geografische Analyse
Markt für ambulante medizinische Software in Nordamerika
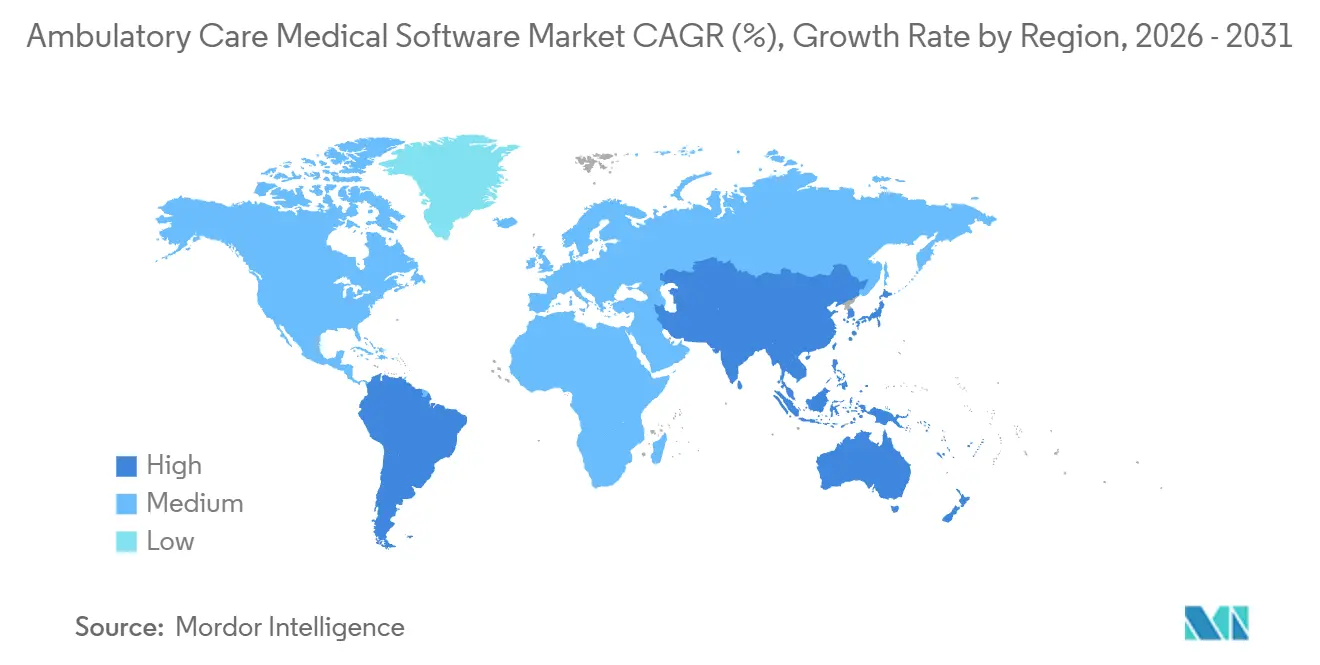
Nordamerika hielt im Jahr 2026 41,1 % des regionalen Umsatzes. Die Region profitiert von umfangreichen Compliance-Anforderungen, etabliertem Cloud-EHR-Einsatz und Investitionen in die wertbasierte Versorgungsverwaltung. Die Cloud-Durchdringung ambulanter EHR in den USA erreichte im Jahr 2025 84,3 %. Dies schafft ein Upgrade-Umfeld, das stärker durch KI- und Interoperabilitätslücken als durch die primäre Adoption geprägt ist. CMS-Zahlungsreformen fr 2026 erweitern die ASC-Verfahrensberechtigung und unterstützen zusätzliche Nachfrage nach zugehöriger Betriebssoftware.
Markt für ambulante medizinische Software im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum soll von 2027 bis 2032 mit einer CAGR von 16,7 % wachsen, dem schnellsten regionalen Tempo im Markt für ambulante medizinische Software. Nationale Mandate für digitale Gesundheit unterstützen eine breitere Softwareadoption in ambulanten Netzwerken. Indiens Ayushman-Bharat-Digitalmission unterstützt die digitale Gesundheitsinfrastruktur und interoperable Datensätze. Chinas Krankenhausbewertungs- und Cybersicherheitsanforderungen fördern EMR-zu-EHR-Upgrade-Zyklen in großen ambulanten Einrichtungen. Südkorea und Australien haben ausgereifte Ersatzzyklen, während südostasiatische Märkte noch in einem früheren Adoptionsstadium sind. Diese unterschiedlichen Ausgangspunkte unterstützen ein anhaltendes regionales Wachstum während des Prognosezeitraums.
Markt für ambulante medizinische Software in EMEA und Südamerika
Europa nimmt eine bedeutende Stellung ein, da Deutschland, das Vereinigte Königreich und Frankreich über eine etablierte ambulante Versorgungsinfrastruktur verfügen. Die Regelungen des EU-Gesundheitsdatenraums sollen voraussichtlich die Datenportabilität unterstützen und interoperabilitätsfähige Plattformen begünstigen. Die GCC-Länder, insbesondere Saudi-Arabien und die Vereinigten Arabischen Emirate, investieren im Rahmen nationaler Modernisierungsprogramme weiterhin in die digitale Gesundheitsversorgung. Südafrika und andere MEA-Märkte weisen Lücken in der Infrastruktur und der digitalen Reife auf, die die Implementierungszeiträume verlängern. Brasiliens LGPD und die Leitlinien zur digitalen Gesundheitsversorgung[4] tragen zur compliance-orientierten EHR-Beschaffung in privaten ambulanten Netzwerken bei. Argentinien und andere südamerikanische Märkte bieten langfristige Chancen für Cloud-Plattformen, die Produkte lokalisieren und lokale Anforderungen erfüllen können.
Wettbewerbslandschaft
Marktkonzentration
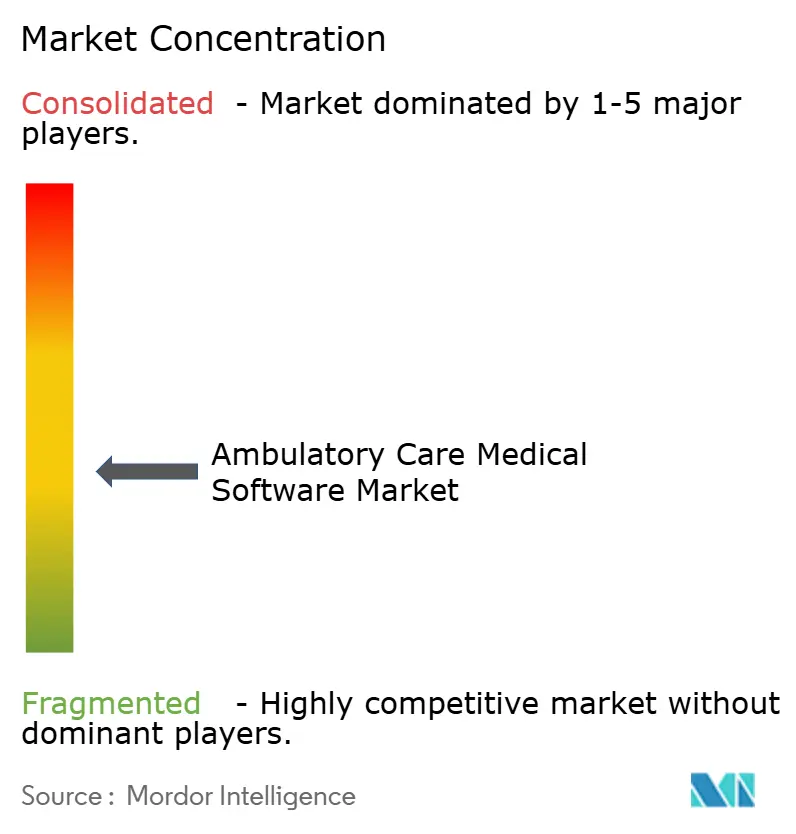
Der Markt für ambulante medizinische Software weist eine mäßig konsolidierte Struktur auf. athenahealth, eClinicalWorks, Epic, NextGen Healthcare, Oracle Health und Waystar sind etablierte Multi-Produkt-Plattformanbieter. Diese Unternehmen konkurrieren mit neueren KI-fokussierten Anbietern um die Verlängerung ambulanter Praxisverträge. Führende Anbieter fügen Umsatzzyklusautomatisierung, Umgebungsdokumentation, Bevölkerungsgesundheitsanalytik und Interoperabilitätstools zu einheitlichen Abonnements hinzu. Dieser Ansatz reduziert den Bedarf der Kunden, mehrere Einzellösungen zusammenzustellen. Der Konzentrationsgrad des Marktes für ambulante medizinische Software ist nicht verfügbar, da das bereitgestellte Material keine kombinierten Marktanteilsdaten für die führenden Unternehmen enthält.
Waystar erweiterte im März 2026 seine Zusammenarbeit mit Google Cloud, um agentische KI im Umsatzzyklusmanagement voranzutreiben. Das Unternehmen stellte dann im April 2026 eine KI-Lösung für stille Ablehnungen vor, die auf nachträgliche Zahlungsanpassungen von Kostenträgern abzielt. eClinicalWorks kündigte im April 2026 Produktionsunterstützung für die CMS-Initiative „Kill the Clipboard” an. Die Unterstützung ermöglicht eine papierlose Patientenaufnahme über QR-Codes und Smart Health Cards. Diese Schritte zeigen, dass Anbieter KI, Automatisierung und Interoperabilität als Betriebsfähigkeiten und nicht als optionale Module behandeln. Patentaktivitäten in der klinischen Verarbeitung natürlicher Sprache und der Workflow-Orchestrierung spiegeln auch Bemühungen wider, Differenzierung zu schützen, bevor diese Funktionen weiter verbreitet werden.
Chancen bestehen bei fachspezifischen ASC-Verwaltungsprodukten für neu zugelassene Verfahrenskategorien. Bevölkerungsgesundheitsplattformen, die soziale Determinanten, Ansprüche und EHR-Aufzeichnungen kombinieren, bedienen auch Medicaid-verwaltete Versorgungsorganisationen. Cybersicherheitsgebündelte ambulante Produkte können die Nachfrage nach Überwachung und Reaktion auf Vorfälle innerhalb des Softwareangebots bedienen. Kleinere KI-native EHR-Anbieter zielen mit Umgebungsdokumentation, integriertem RCM und FHIR-nativer Konnektivität auf unabhängige Praxen ab. Diese Funktionen können Vorteile schwächen, die etablierte Anbieter während früherer Implementierungszyklen aufgebaut haben. Der Markt für ambulante medizinische Software wird weiterhin Anbieter bevorzugen, die diese Funktionen einfacher einsetzbar machen, ohne Arbeitsablaufunterbrechungen hinzuzufügen.
Marktführer in der Branche für ambulante medizinische Software
-
Veradigm LLC
-
Waystar Holding Corp.
-
Surescripts, LLC
-
Epic Systems Corporation
-
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für ambulante medizinische Software Unternehmen in diesem Bericht
- AdvancedMD
- Athenahealth
- CareCloud
- ChartLogic, Inc.
- CompuGroup Medical SE & Co. KGaA
- CureMD Healthcare, Inc.
- DrChrono Inc.
- eClinicalWorks
- Epic Systems
- Greenway Health
- iPatientCare, Inc.
- Meditech
- NextGen Healthcare
- Oracle
- RXNT, Inc.
- Surgical Information Systems, LLC
- Surescripts, LLC
- Tebra Technologies, Inc.
- Veradigm
- Waystar Holding Corp.
Neueste Industrielle Entwicklungen in Markt für ambulante medizinische Software
- Juli 2026: Experity übernimmt Exdion Healthcare: Experity, die On-Demand-Pflegetechnologieplattform, die fast die Hälfte der US-amerikanischen Notfallkliniken bedient, übernahm Exdion Healthcare – ein KI-gesteuertes SaaS-Unternehmen, das auf den Lebenszyklus von Patientenakten bis zur Abrechnung spezialisiert ist, einschließlich Kodierung, Abrechnung und RCM-Automatisierung. Die kombinierte Plattform erzielt eine Reduzierung der Anspruchsablehnungen um 86 % und erweitert die Abdeckung von Experity über den gesamten ambulanten Umsatzzyklus für Notfallversorgung und ambulante Organisationen auf Unternehmensebene.
- April 2026: Waystar stellt KI-Lösung für stille Ablehnungen vor: Waystar (Nasdaq: WAY) brachte die erste KI-gestützte Rückforderungslösung der Branche auf den Markt, die auf geschätzte 40 Milliarden USD an Anbietereinnahmen abzielt, die jährlich durch nachträgliche Zahlungsanpassungen von Kostenträgern verloren gehen. Die Lösung wurde auf Waystars Spring 2026 Innovation Showcase als Teil der umfassenderen autonomen Umsatzzyklusplattform AltitudeAI vorgestellt.
- März 2026: Waystar und Google Cloud erweitern KI-Zusammenarbeit: Waystar und Google Cloud kündigten eine erweiterte Zusammenarbeit an, um agentische KI-Fähigkeiten im Umsatzzyklusmanagement im Gesundheitswesen zu beschleunigen, aufbauend auf der AltitudeAI-Plattform, die im Jahr 2025 innerhalb von weniger als einem Jahr nach der Einführung mehr als 15 Milliarden USD an abgelehnten Ansprüchen verhindert hat.
- Januar 2026: Veradigm bringt KI-gestützte Umsatzzyklusanwendung auf den Markt: Veradigm brachte einen webbasierten KI-Analytik-Arbeitsbereich für Kunden von Umsatzzyklusdiensten auf den Markt, der die Vorbereitungszeit für manuelle Leistungsüberprüfungen um bis zu 25 % reduziert, eine erstmalige saubere Anspruchsrate von 98 % erzielt und automatisch Ablehnungstrends und Zahlungsanomalien für unabhängige Praxen aufzeigt.
Umfang des globalen Marktberichts für ambulante medizinische Software
Segmentierungsübersicht
| Ambulante EHR/EMR-Software |
| Praxisverwaltungssoftware |
| Software für das Umsatzzyklusmanagement |
| Patienteneinbindungssoftware |
| Telemedizin-Software |
| Software für das Überweisungsmanagement |
| Software für Bevölkerungsgesundheit und Analytik |
| E-Verschreibungssoftware |
| Verwaltungssoftware für ambulante Operationszentren |
| Software |
| Dienstleistungen |
| Cloud |
| On-Premise |
| Hybrid |
| KI/ML-gestützt |
| Spracherkennung |
| Mobile Anwendungen |
| IoMT-gestützt |
| API-gestützt |
| Arztpraxen |
| Fachkliniken |
| Ambulante Operationszentren |
| Diagnosezentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Israel | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Produkttyp | Ambulante EHR/EMR-Software | |
| Praxisverwaltungssoftware | ||
| Software für das Umsatzzyklusmanagement | ||
| Patienteneinbindungssoftware | ||
| Telemedizin-Software | ||
| Software für das Überweisungsmanagement | ||
| Software für Bevölkerungsgesundheit und Analytik | ||
| E-Verschreibungssoftware | ||
| Verwaltungssoftware für ambulante Operationszentren | ||
| Komponente | Software | |
| Dienstleistungen | ||
| Bereitstellungsmodell | Cloud | |
| On-Premise | ||
| Hybrid | ||
| Technologie | KI/ML-gestützt | |
| Spracherkennung | ||
| Mobile Anwendungen | ||
| IoMT-gestützt | ||
| API-gestützt | ||
| Endnutzer | Arztpraxen | |
| Fachkliniken | ||
| Ambulante Operationszentren | ||
| Diagnosezentren | ||
| Segmentierung nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Israel | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird ambulante medizinische Software bis 2032 erreichen?
Der Markt für ambulante medizinische Software soll bis 2032 ausgehend von 10,61 Milliarden USD im Jahr 2026 einen Wert von 25,80 Milliarden USD erreichen, bei einer CAGR von 15,80 %.
Welche Produktkategorie wächst am schnellsten?
Software für Bevölkerungsgesundheit und Analytik soll von 2027 bis 2032 mit einer CAGR von 16,4 % wachsen.
Warum steigt die Softwarenachfrage in ambulanten Operationszentren?
CMS hat die Liste der abgedeckten ASC-Verfahren in seiner Regel für das Kalenderjahr 2026 um 289 Codes erweitert, was den Bedarf an ASC-Planungs-, Dokumentations-, Kodierungs- und Abrechnungstools erhöht.
Welches Bereitstellungsmodell hat den größten Anteil?
Die Cloud-Bereitstellung hielt im Jahr 2026 einen Anteil von 62,8 % und soll bis 2032 mit einer CAGR von 16,3 % wachsen.
Welcher Endnutzer hat den größten Anteil?
Arztpraxen hielten im Jahr 2026 46,3 % des Umsatzes, während ambulante Operationszentren mit einer CAGR von 16,2 % am schnellsten wachsen sollen.
Was ist die führende regionale Chance?
Nordamerika hielt im Jahr 2026 einen Anteil von 41,1 %, während der asiatisch-pazifische Raum bis 2032 mit einer CAGR von 16,7 % am schnellsten wachsen soll.