
Tamanho e Participação do Mercado de Ar-Condicionado
Análise do Mercado de Ar-Condicionado por Mordor Intelligence
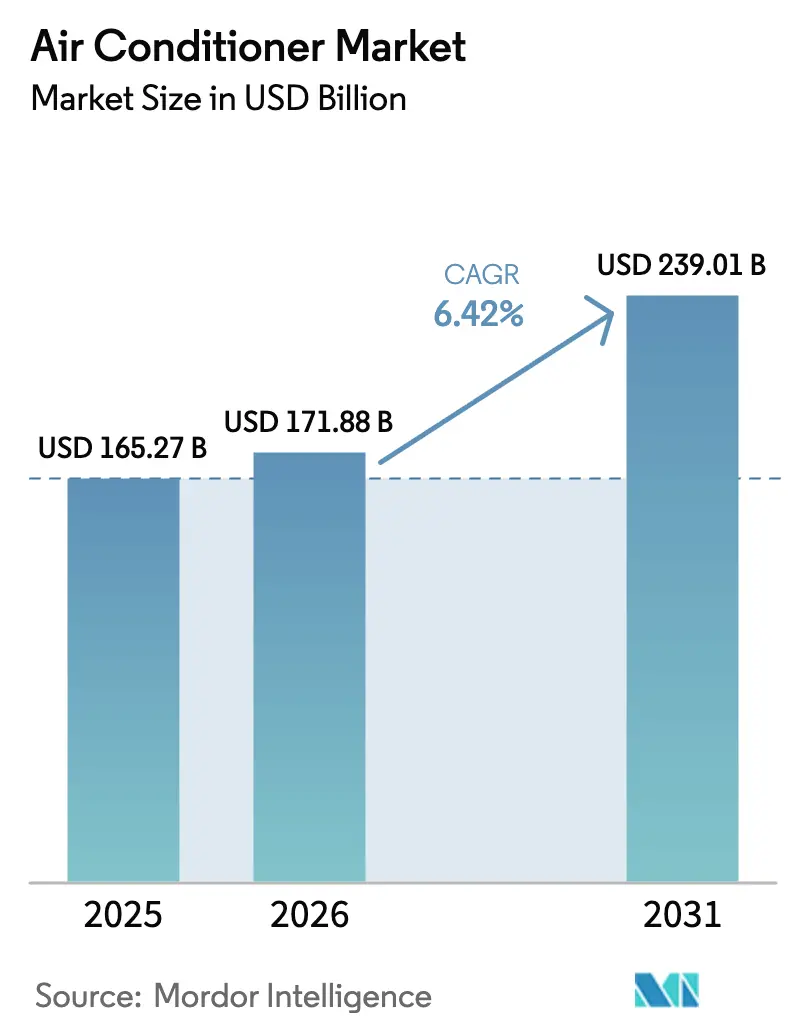
O tamanho do mercado de ar-condicionado deverá crescer de 171,9 bilhões de USD em 2026 para 183,6 bilhões de USD em 2027 e tem previsão de atingir 251,8 bilhões de USD até 2032, a um CAGR de 6,52% no período 2027-2032.
A exposição ao calor urbano e o aumento do poder de compra das famílias fortalecem o argumento para o resfriamento de ambientes, enquanto os subsídios vinculados à eficiência energética na China reduzem os custos de aquisição de equipamentos qualificados. A transição para inversores na Índia também abre uma via de substituição à medida que as novas compras alteram o mix de equipamentos instalados. Os fabricantes podem responder com parcerias de produção e modelos de atendimento ao varejo ao consumidor que conectam o fornecimento de equipamentos a requisitos específicos de compra. Os preços iniciais elevados e os prêmios pela transição de refrigerantes mantêm a acessibilidade como elemento central da proposta de vendas. Com os altos custos de aquisição restringindo a adoção pela primeira vez, os subsídios de eficiência na China e a substituição por inversores na Índia tornam as atualizações uma via mais sólida para o crescimento.
Principais Conclusões do Relatório
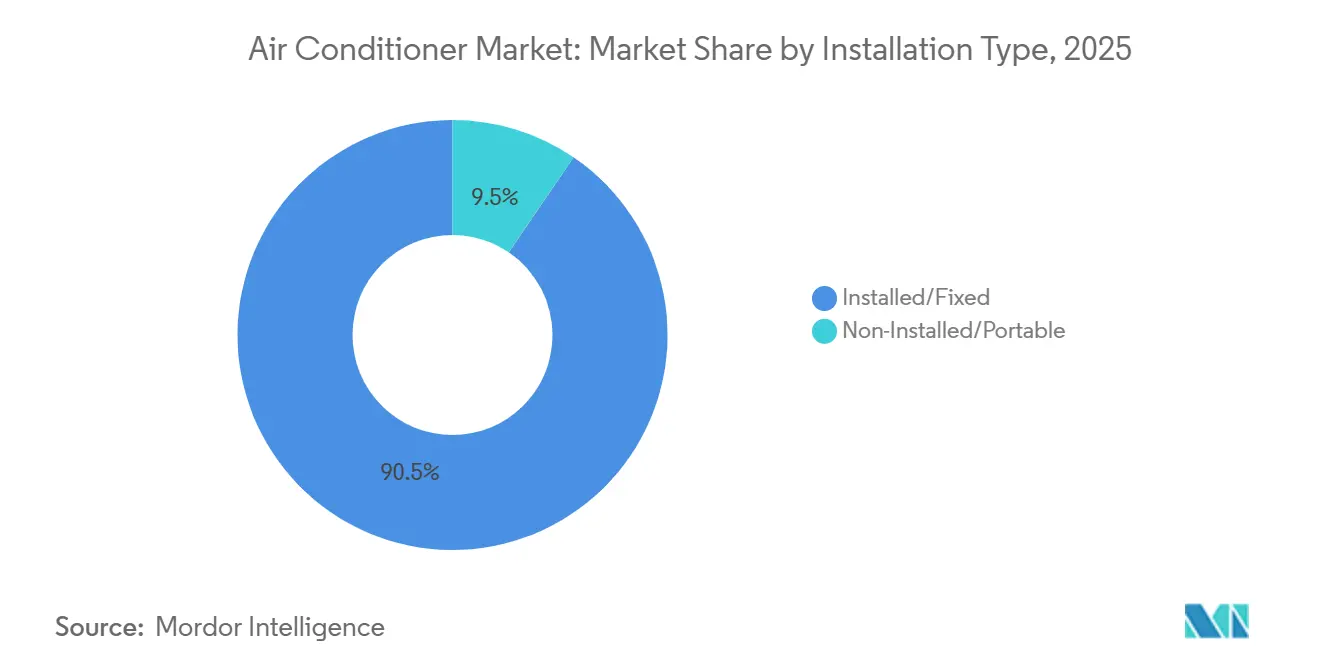
- Por tipo de instalação, as unidades instaladas/fixas detinham 90,41% da participação de mercado de ar-condicionado em 2026, enquanto as unidades não instaladas/portáteis têm previsão de crescimento mais rápido, a um CAGR de 7,3% no período 2027-2032.
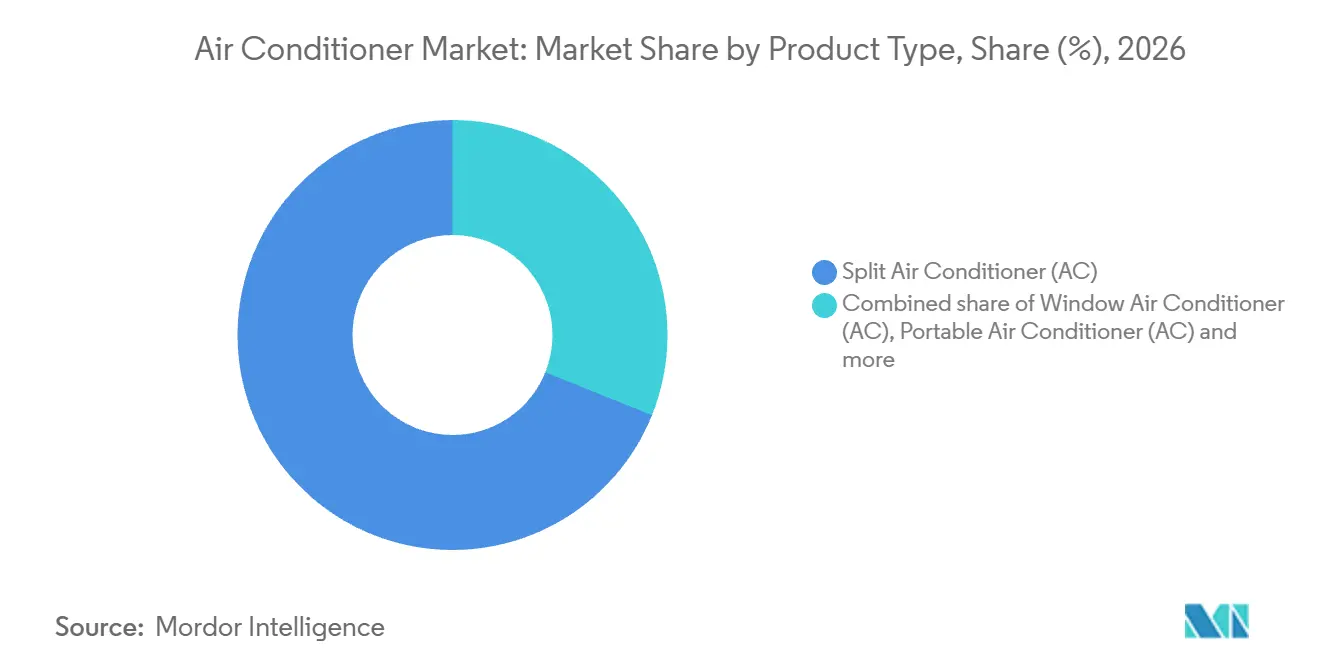
- Os ar-condicionados split lideraram o tipo de produto com uma participação de 68,92% do tamanho do mercado de ar-condicionado em 2026, e as unidades portáteis têm previsão de crescimento mais rápido, a um CAGR de 7,3% no período 2027-2032.
- Os utilizadores residenciais lideraram a procura do utilizador final com uma participação de receita de 71,36% em 2026, enquanto os utilizadores comerciais têm previsão de crescimento mais rápido, a um CAGR de 7% no período 2027-2032.
- A tecnologia de inversor detinha uma participação de receita de 72,39% em 2026 e é o segmento tecnológico de crescimento mais rápido, com previsão de CAGR de 7,3% no período 2027-2032.
- Por capacidade, as unidades abaixo de 3 kW representaram 58,2% da receita em 2026, enquanto as unidades de 3-7 kW têm previsão de crescimento mais rápido, a um CAGR de 7,4% no período 2027-2032.
- O varejo ao consumidor liderou a distribuição com 75,08% da receita em 2026 e tem previsão de ser o canal de crescimento mais rápido, a um CAGR de 6,86% no período 2027-2032.
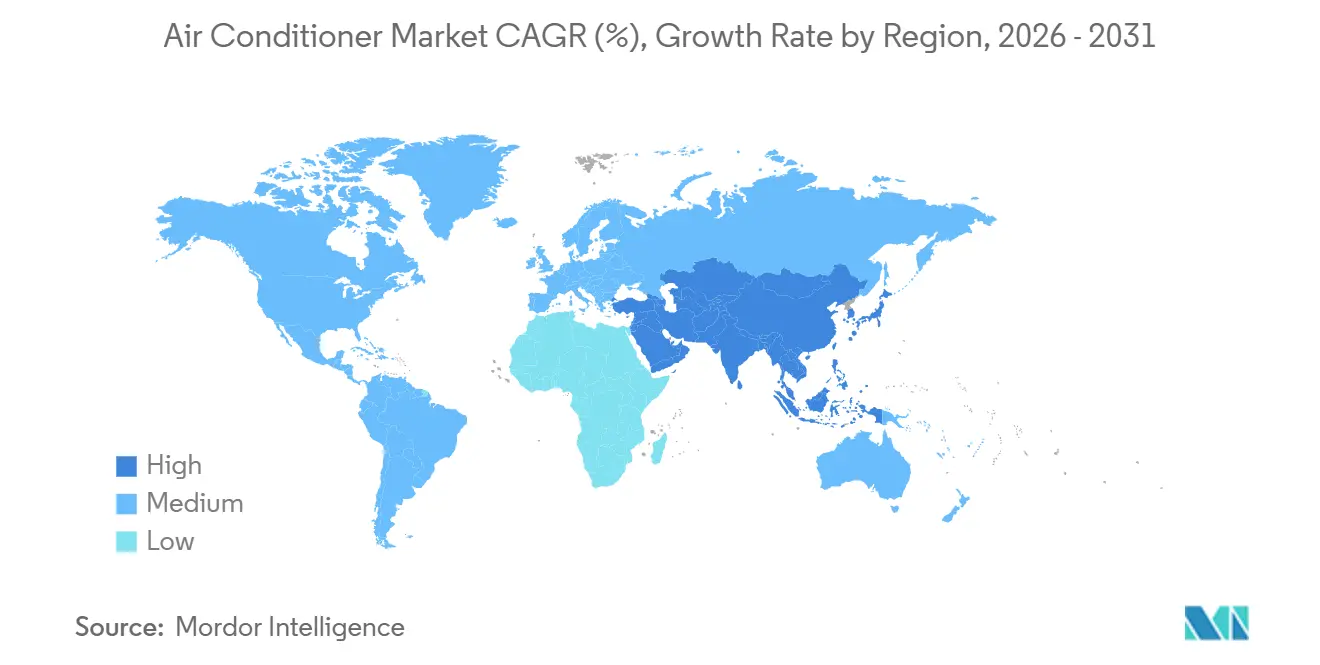
- Geograficamente, a Ásia-Pacífico detinha uma participação de receita de 47,17% em 2026, enquanto a região do Médio Oriente e África tem previsão de crescimento mais rápido, a um CAGR de 7,25% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intensificação dos efeitos de ilha de calor urbano e aumento das anomalias de temperatura | +2.6% | Redes de sensores urbanos de Londres | Longo prazo (≥ 4 anos) |
| Aumento da renda disponível entre a classe média emergente | +2.1% | Mercados domésticos nacionais da China | Médio prazo (2-4 anos) |
| Adoção acelerada de tecnologia de ar-condicionado inversor com eficiência energética | +1.9% | Mercados de ar-condicionado de ambiente da Índia | Médio prazo (2-4 anos) |
| Incentivos e subsídios governamentais que promovem ar-condicionados com alta classificação de estrelas | +1.4% | Mercados de consumo nacionais da China | Curto prazo (≤ 2 anos) |
| Mandatos de arrendamento comercial com ênfase no conforto e bem-estar no local de trabalho | +0.6% | Instalações de escritórios em Sunnyvale, Califórnia | Médio prazo (2-4 anos) |
| Manutenção preditiva habilitada por IA reduz o custo total de propriedade | +0.5% | Ásia-Pacífico, América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Intensificação dos efeitos de ilha de calor urbano e aumento das anomalias de temperatura
A exposição à ilha de calor urbano acrescenta um gatilho de procura local para resfriamento em distritos densamente construídos. Utilizando uma rede de sensores em 25 locais, investigadores mediram uma intensidade de ilha de calor urbano em Londres de 0,4°C a 2,8°C em relação a um local de referência em Essex em junho de 2025. Os picos coincidiram com 2 ondas de calor, de 16 a 21 de junho e de 27 a 30 de junho. Essas diferenças locais de temperatura do ar significam que a leitura meteorológica de uma área mais ampla pode subestimar a exposição relevante para a decisão de resfriamento de um edifício urbano. Quando esse calor adicional excede a capacidade de resfriamento existente de um edifício urbano, a instalação ou atualização torna-se relevante mesmo que as temperaturas do local de referência não justifiquem a mesma intervenção.
Aumento da renda disponível entre a classe média emergente
O aumento da renda familiar melhora o argumento comercial para equipamentos que precisam ser pagos antes de fornecerem resfriamento. A renda disponível per capita nacional da China cresceu 5% em 2025, tanto em termos nominais quanto reais. Para uma família que substitui uma unidade, a acessibilidade na aquisição determina se um modelo mais eficiente pode ser considerado antes que as economias operacionais se acumulem. A base de propriedade doméstica estabelecida da China torna essa decisão relevante juntamente com a adoção pela primeira vez. O crescimento da renda real apoia o orçamento para renovar os equipamentos de resfriamento existentes, ampliando a oportunidade de procura além das famílias que compram o seu primeiro ar-condicionado.
Adoção acelerada de tecnologia de ar-condicionado inversor com eficiência energética
A adoção de inversores muda os equipamentos que entram em serviço mais rapidamente do que muda a frota de resfriamento já nas residências. O levantamento de ar-condicionados de ambiente da Índia de 2025 da Alliance for an Energy Efficient Economy reporta modelos inversores em cerca de 77% das novas vendas, acima de cerca de 1% em 2015.[1] O mesmo levantamento situa a sua participação na base instalada em aproximadamente metade. O levantamento também examina a perda de eficiência em equipamentos envelhecidos juntamente com o argumento político para substituição. Se as compras de substituição seguirem esse mix de novas vendas, a retirada de equipamentos de velocidade fixa da metade restante da base instalada normalmente adicionaria uma unidade inversora.
Incentivos e subsídios governamentais que promovem ar-condicionados com alta classificação de estrelas
O subsídio de eficiência da China reduz especificamente o obstáculo de compra para ar-condicionados de alta eficiência qualificados. A partir de 1 de janeiro, o seu programa de 2026 oferece aos compradores individuais 15% do preço final com desconto de ar-condicionados Grau 1 elegíveis, limitado a uma unidade por pessoa nessa categoria.[2] O limite por eletrodoméstico é de CNY 1.500 (USD 213,4 à taxa de 31 de dezembro de 2025), pelo que o desconto efetivo diminui como proporção do preço acima de CNY 10.000, onde 15% atinge o limite. Esse design favorece uma atualização qualificada enquanto limita a contribuição pública para equipamentos mais caros. Os fornecedores têm uma razão comercial mais clara para colocar modelos de eficiência elegíveis ao alcance das famílias que consideram uma substituição. O benefício limitado torna o preço final de venda relevante para a concorrência juntamente com a classificação energética do equipamento.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo inicial elevado em comparação com resfriadores de ambiente, limitando a adoção em regiões de baixa renda | -1.2% | Áreas de baixa renda da Índia | Longo prazo (≥ 4 anos) |
| Regulamentações rigorosas de eliminação progressiva de refrigerantes estão a aumentar os custos de conformidade | -0.8% | Mercados de equipamentos dos Estados Unidos | Médio prazo (2-4 anos) |
| Instabilidade da rede elétrica e penalidades de pico de carga restringem o uso de ar-condicionado em regiões vulneráveis | -0.4% | Províncias do sul do Irão | Curto prazo (≤ 2 anos) |
| O financiamento vinculado a ESG desencoraja o investimento em soluções de AVAC não ecológicas | -0.2% | Mercado de financiamento doméstico do Vietname | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo inicial elevado em comparação com resfriadores de ambiente, limitando a adoção em regiões de baixa renda
Um comprador indiano enfrenta um obstáculo de aquisição maior para um ar-condicionado do que para um resfriador evaporativo. Um instantâneo de preços de um estudo de 2025 situou os custos de aquisição de ar-condicionado em 10% a 30% da renda familiar anual mediana de 2019, em comparação com 0,5% a 8% para resfriadores evaporativos. Mesmo o limite inferior da faixa de preço do ar-condicionado excedeu o limite superior da faixa do resfriador. Essa separação pode restringir o conjunto de clientes endereçáveis no momento da compra, antes que quaisquer economias operacionais futuras se tornem relevantes para a propriedade. O mesmo estudo de dezembro de 2025 afirma que rendas baixas e restrições de crédito limitam a adoção de ar-condicionados na Índia.
Regulamentações rigorosas de eliminação progressiva de refrigerantes estão a aumentar os custos de conformidade
As transições de refrigerantes aumentam os preços de aquisição mesmo onde os compradores as aceitam. A análise do primeiro trimestre de 2025 da William Blair sobre fabricantes e distribuidores selecionados de AVAC nos EUA associou a transição A2L a preços de equipamentos AVAC 8% a 10% mais elevados. O mercado pareceu aceitar os preços mais altos nessa fase. Os analistas também estimaram que as tarifas poderiam acrescentar mais 2% a 3% sobre os preços A2L.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Instalação:
Escala de Equipamentos Fixos e Tração de Vendas de Unidades PortáteisAs unidades instaladas/fixas representaram uma participação de 90,41% do tamanho do mercado de ar-condicionado em 2026. A Japan Refrigeration and Air Conditioning Industry Association (JRAIA) estimou a procura global de 2025 por ar-condicionados unitários residenciais e comerciais não portáteis, incluindo bombas de calor de aquecimento e resfriamento, em 139,8 milhões de unidades.[3] A contagem abrange unidades domésticas e comerciais, mostrando que a instalação fixa serve a ambos os usos finais no relatório.
As unidades não instaladas/portáteis são o segmento de crescimento mais rápido, com previsão de CAGR de 7,3% no período 2027-2032. Até 1 de julho de 2026, a Midea havia vendido mais de 300.000 ar-condicionados split móveis PortaSplit em vários mercados europeus desde o lançamento europeu do produto em 2024. A AUX Electric reportou um crescimento de receita de 32,4% em termos homólogos para unidades móveis domésticas nos seus resultados consolidados não auditados do primeiro semestre de 2026, abrangendo a China continental e outras jurisdições. Estes exemplos mostram o alcance comercial para equipamentos relocáveis em vários mercados nacionais. A portabilidade oferece aos fornecedores uma proposta de instalação distinta através da qual podem alcançar compradores de resfriamento, juntamente com o maior negócio de equipamentos fixos.


Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tipo de Produto:
Capacidade de Produção de Split e Procura de Varejo de PortáteisOs ar-condicionados split representaram uma participação de mercado de ar-condicionado de 68,92% em 2026. Em 30 de março de 2026, a EPACK Manufacturing Technologies Private Limited, subsidiária integral da EPACK Durable, iniciou a produção em massa de ar-condicionados split de ambiente para o cliente âncora Hisense em Sri City, Índia. A instalação tinha capacidade instalada de 0,75 milhão de conjuntos por ano. Com a Hisense como cliente âncora, a fábrica vincula o fornecimento de unidades split para o tipo de produto líder à produção local na Índia.
Os ar-condicionados portáteis são o segmento de crescimento mais rápido, com previsão de CAGR de 7,3% no período 2027-2032. O CEO da retalhista elétrica britânica Currys, Alex Baldock, reportou que as vendas de unidades de ar-condicionado portáteis aumentaram 330% durante o calor recorde do Reino Unido em junho de 2026. Essa resposta do varejo ilustra a importância das janelas de venda curtas para equipamentos adquiridos quando as temperaturas sobem. A procura durante um episódio de calor torna a capacidade do retalhista de entregar uma unidade de resfriamento utilizável parte da proposta do produto, juntamente com o desempenho de resfriamento nominal e a necessidade imediata do cliente.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Utilizador Final:
Profundidade de Equipamentos Domésticos e Encomendas ComerciaisOs utilizadores residenciais representaram 71,36% da receita em 2026, tornando-os o maior segmento. O Gabinete Nacional de Estatísticas da China reportou 161,8 ar-condicionados por 100 famílias em 2025, 44,1 a mais do que em 2020. Uma média de propriedade acima de uma unidade por família indica profundidade de equipamentos na base de clientes, enquanto o aumento medido cria um stock maior exposto a eventual substituição. Com múltiplas unidades já possuídas por família em média, os ciclos de substituição operam ao nível do eletrodoméstico e não apenas seguindo a formação de novas famílias.
Os utilizadores comerciais são o segmento de crescimento mais rápido, com previsão de CAGR de 7% no período 2027-2032. As reservas orgânicas de AVAC comercial das Américas da Trane Technologies cresceram 50% no segundo trimestre de 2026 em relação ao segundo trimestre de 2025, e o seu backlog aumentou 90%. O negócio também reportou crescimento de receita orgânica nos dois dígitos baixos para a mesma comparação trimestral. Esta diferença entre o crescimento das encomendas e a receita realizada coloca a conversão da procura comercial reservada no centro da oportunidade do fabricante. A conversão do backlog da Trane em equipamentos entregues determina quanto desta expansão de encomendas se torna receita em vez de permanecer uma obrigação de entrega futura.
Por Tecnologia:
Escala de Inversores e Fornecimento de Semicondutores de PotênciaOs equipamentos inversores detinham 72,39% da receita em 2026 e são o segmento de crescimento mais rápido, com previsão de CAGR de 7,3% no período 2027-2032. O relatório intercalar da Gree Electric Appliances para os 6 meses findos em 30 de junho de 2025 descreveu a aplicação em lote de semicondutores de potência em ar-condicionados inversores. O uso anual dos produtos de semicondutores de potência reportados excedeu 30 milhões de chips, em produtos também utilizáveis em outros eletrodomésticos e equipamentos inteligentes. A subsidiária integral da Gree Electric Appliances, Zhuhai Zero-Boundary Integrated Circuit Co., Ltd., era proprietária da gama de semicondutores. Esta escala de utilização de componentes conecta o resfriamento por inversor a uma base de aplicação de eletrónica estabelecida.
O relatório anual de 2025 da Gree Electric Appliances afirmou que os testes do seu controlo de operação dinâmica de baixo carbono para ar-condicionados inversores mostraram reduções no consumo anual de energia acima de 13,6%. A empresa reportou a aplicação da tecnologia a séries de ar-condicionados de parede. O projeto combinou o controlo coordenado dos atuadores da unidade, a correspondência da saída com a carga do ambiente e o design de integração de chips. Para os compradores que comparam modelos inversores, a abordagem de controlo testada fornece uma consideração de eficiência mais específica do que a designação de inversor por si só.
Por Capacidade:
O Dever de Resfriamento Molda as Escolhas de CapacidadeAs unidades com classificação abaixo de 3 kW detinham 58,2% da receita em 2026, tornando-as o maior segmento. O resfriamento residencial de um único ambiente pequeno confere a esta faixa uma aplicação específica, com a compra a adicionar ou substituir equipamentos para um ambiente individual. Dentro desse limite de carga, as versões com e sem inversor oferecem diferentes equilíbrios entre preço de aquisição e eficiência operacional. Para as famílias cuja carga de ambiente se enquadra na classificação, melhorar a economia do resfriamento não requer a compra de uma unidade maior.
A categoria de 3-7 kW é o segmento de crescimento mais rápido, com previsão de CAGR de 7,4% no período 2027-2032. O Air-Conditioning, Heating, and Refrigeration Institute reportou 575.926 expedições nos EUA por fabricantes participantes de ar-condicionados centrais e bombas de calor de fonte de ar na sua faixa de 16.500-21.900 BTUH (cerca de 4,8 a 6,4 kW) para janeiro-agosto de 2026. Isso foi 10,7% acima do mesmo período de 2025. Acima de 7 kW, uma investigação do Reino Unido realizada de novembro de 2024 a fevereiro de 2025 identificou sistemas típicos de fluxo de refrigerante variável de 10 a 30 kW em pequenos escritórios, comércio e restaurantes. Esse ganho de expedições enquadra-se na faixa de 3-7 kW, separando esta evidência de crescimento do exemplo comercial britânico de maior capacidade.
Por Canal de Distribuição:
Posicionamento no Varejo e Atendimento por RevendedoresO canal de varejo ao consumidor (B2C) detinha 75,08% da receita em 2026 e é o segmento de crescimento mais rápido, com previsão de CAGR de 6,86% no período 2027-2032. A participação de mercado de ar-condicionado da Haier Smart Home na China cresceu em ambos os canais em 2025, 1,8 pontos percentuais no canal offline e 0,6 pontos percentuais no canal online. A sua receita doméstica de ar-condicionado também cresceu a uma taxa de dois dígitos. O maior ganho veio do canal offline, pelo que o varejo físico permaneceu central para os resultados de canal da Haier mesmo com o aumento da sua participação online.
O atendimento direto ao consumidor (DTC) também pode operar com revendedores no modelo comercial. Em 2025, a receita gerada para os revendedores de ar-condicionado inscritos no programa DTC da Haier Smart Home na China cresceu mais de 130%. O resultado vincula um programa de consumo liderado pelo fabricante à receita gerada para os revendedores a jusante. Um modelo DTC pode manter um papel comercial para esses intermediários, pelo que o envolvimento direto com o consumidor não precisa de deslocar a participação dos revendedores.
Análise Geográfica
Mercado de Ar-Condicionado da Ásia-Pacífico
A Ásia-Pacífico representou 47,17% do tamanho do mercado de ar-condicionado em 2026. A JRAIA estimou a procura da China em 2025 em 57,1 milhões de ar-condicionados unitários residenciais e comerciais não portáteis, incluindo bombas de calor de aquecimento e resfriamento. A Midea Electronics Indonesia inaugurou as suas fábricas de ar-condicionado e frigorífico em Cikarang, Indonésia, em 9 de setembro de 2026. O requisito anual de equipamentos da China torna a escala de produção uma consideração central para os fabricantes que procuram servir uma grande base de procura nacional identificável. A oportunidade de fornecimento da região inclui uma posição de fabricação na Indonésia juntamente com a âncora de procura da China, permitindo que o acesso ao mercado e a participação na produção sejam perseguidos em diferentes mercados nacionais.
Mercado de Ar-Condicionado do Médio Oriente e África
A região do Médio Oriente e África tem previsão de crescimento mais rápido, a um CAGR de 7,25% no período 2027-2032. Em setembro de 2026, o complexo da Haier Egypt na Cidade do 10 de Ramadã produziu ar-condicionados domésticos com uma taxa de componentes locais de 65% e tinha capacidade anual acima de 1 milhão de eletrodomésticos em todas as categorias de produtos. A JRAIA estimou a procura de 2025 por ar-condicionados unitários residenciais e comerciais não portáteis em 5.581 mil unidades no Médio Oriente e 3.993 mil em África, com índices homólogos de 108% e 105%, respetivamente. O aumento da procura de unidades em ambas as sub-regiões confere aos equipamentos domésticos de origem local um contexto de procura juntamente com a capacidade de produção existente da Haier Egypt.
Na América do Norte, o AHRI reportou que as expedições de ar-condicionados centrais nos EUA por fabricantes participantes diminuíram 26,2% para 4.104.933 unidades em 2025, face a 5.559.766 em 2024. Na Europa, a Comissão Europeia descreve os equipamentos de resfriamento de espaços como relativamente incomuns na UE em comparação com os Estados Unidos, o Japão e a Coreia do Sul, ao mesmo tempo que assinala o crescimento em escritórios e residências. Na América do Sul, o Brasil produziu 6,385 milhões de ar-condicionados split em 2025, acima dos 3,816 milhões em 2023, de acordo com a ABRAVA. O declínio das expedições nos EUA e a maior produção do Brasil indicam condições diferentes para os produtores de equipamentos nesses mercados nacionais. A adoção na UE em escritórios e residências oferece uma abertura de procura distinta da crescente base de fabricação do Brasil.
Enquadramento Regulatório e Perspetivas
A tabela compara jurisdições selecionadas na perspetiva dos fabricantes que colocam equipamentos completos de ar-condicionado no mercado. O âmbito do produto é importante porque as regras de eficiência de unidades de ambiente e as normas de pacotes comerciais se aplicam a diferentes categorias de equipamentos. As classificações Médio refletem vias de conformidade definidas, enquanto Baixo indica um ajustamento mais próximo entre classes de produtos, e a direção futura distingue o aperto técnico das revisões ou transições de vendas faseadas. A classificação Médio dos EUA combina tempo de planeamento com normas de pacotes comerciais mais rigorosas acima da ASHRAE 90.1, exigindo conformidade a partir de 1 de janeiro de 2029.
Tabela Regulatória
| Fator de decisão | Estados Unidos | China | Alemanha | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Departamento de Energia dos EUA | Administração Estatal para a Regulação do Mercado | Comissão Europeia, enquadramento da UE | Inmetro | SASO |
| Principais instrumentos ou direção | Regulamento de pacotes comerciais de 2024, conformidade a partir de 1 de janeiro de 2029 | Classificação de eficiência de ar-condicionado de ambiente GB 21455-2019 | Regulamentos (UE) 206/2012 e 626/2011 | Declaração do fornecedor Portaria 550/2026 | SASO 2874:2025 e SASO 2663:2025 |
| Efeito comercial | Conformidade de design para ar-condicionados de pacote comercial arrefecidos a ar e bombas de calor com classificação de pelo menos 65.000 Btu/h | Valores e classificações mínimas de eficiência energética para unidades de ambiente | Os fornecedores fornecem etiquetas; os revendedores exibem-nas | Transição de vendas do fabricante/importador até 31 de dezembro de 2026; transição do varejo até 31 de dezembro de 2027 | Aplicação em fabricantes locais e alfândegas a partir de 1 de dezembro de 2026 |
| Atratividade da política atual | Médio | Médio | Médio | Médio | Baixo |
| Direção futura da atratividade da política | A endurecer | Sem alteração | Sem alteração | Sem alteração | A endurecer |
| Fonte: Mordor Intelligence | |||||
A revisão preliminar da GB 21455 da China tinha comentários com prazo até 12 de julho de 2026 e permanece em consulta, pelo que a GB 21455-2019 operativa suporta a atratividade Médio e Sem alteração. A classificação Médio da Alemanha reflete os deveres definidos de ecodesign e rotulagem da UE ao abrigo dos Regulamentos 206/2012 e 626/2011, com Sem alteração porque a revisão de etiquetas de 2026 da Comissão está em preparação. A classificação Médio do Brasil reflete a sua via de declaração do fornecedor, com Sem alteração refletindo a continuidade desse modelo de conformidade até aos prazos de vendas do fabricante/importador de 31 de dezembro de 2026 e de varejo de 31 de dezembro de 2027. A classificação Baixo e A endurecer da Arábia Saudita refletem requisitos atualizados para equipamentos de janela/split simples de grande e pequena capacidade, incluindo métricas de classificação de grande capacidade adicionadas, com aplicação agendada em fabricantes locais e alfândegas a partir de 1 de dezembro de 2026.
Etapas da Cadeia de Valor
A cadeia de valor compara como a produção de componentes, o fornecimento de equipamentos e o trabalho técnico a jusante contribuem para a entrega de um sistema de resfriamento operacional. A pegada de fabricação mundial da Daikin Industries e as operações de distribuição por grosso multi-região da Beijer Ref ilustram diferentes formas de alcance de fornecimento. Os fornecedores locais de instalação e serviço, como a Ultra Services, Inc. em Boston e Nova Inglaterra, conectam a disponibilidade de equipamentos com a execução técnica no local.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Estrangulamento | Resposta de resiliência |
|---|---|---|---|---|
| Produção de componentes | Fabricantes de componentes como a BITZER Kühlmaschinenbau GmbH | Vendas de compressores, componentes e controlos | Qualificação de componentes nos designs de equipamentos | Qualificar alternativas durante o desenvolvimento de equipamentos |
| Fabricação de equipamentos | Fabricantes de ar-condicionado como a Daikin Industries | Vendas de unidades completas | Exposição a interrupções no local de produção | Manter capacidade de produção alternativa |
| Distribuição por grosso | Distribuidores de equipamentos como a Beijer Ref e a Watsco | Receitas de revenda de equipamentos | Correspondência do fornecimento por grosso com a procura local | Coordenar compras e distribuição regionais |
| Instalação e serviço | Instaladores e prestadores de serviços de AVAC comercial como a Ultra Services, Inc. | Honorários de instalação e serviço | Capacidade de instalação específica do local | Formar equipas para requisitos de equipamentos e instalação |
| Fornecimento de peças de reposição | Distribuidores de peças de ar-condicionado como a Watsco | Vendas de peças | Disponibilidade de peças para o mix de produtos instalados | Conectar o fornecimento de peças às necessidades de serviço dos revendedores |
| Fonte: Mordor Intelligence | ||||
A LG Electronics reportou em julho de 2026 que aproximadamente 70 Academias de AVAC em mais de 40 países formaram clientes, distribuidores e profissionais em instalação, manutenção, design e assistência técnica. Isso coloca a capacidade técnica juntamente com a disponibilidade de equipamentos no modelo de entrega comercial. A formação aborda a transição do fornecimento de uma unidade para a sua colocação em operação fiável. Um fabricante de equipamentos pode apoiar as competências de instalação enquanto os empreiteiros locais auferem os honorários ao nível do local, tornando a capacidade a jusante relevante para a proposta de equipamentos do fabricante.
Cenário Competitivo
Concentração do Mercado
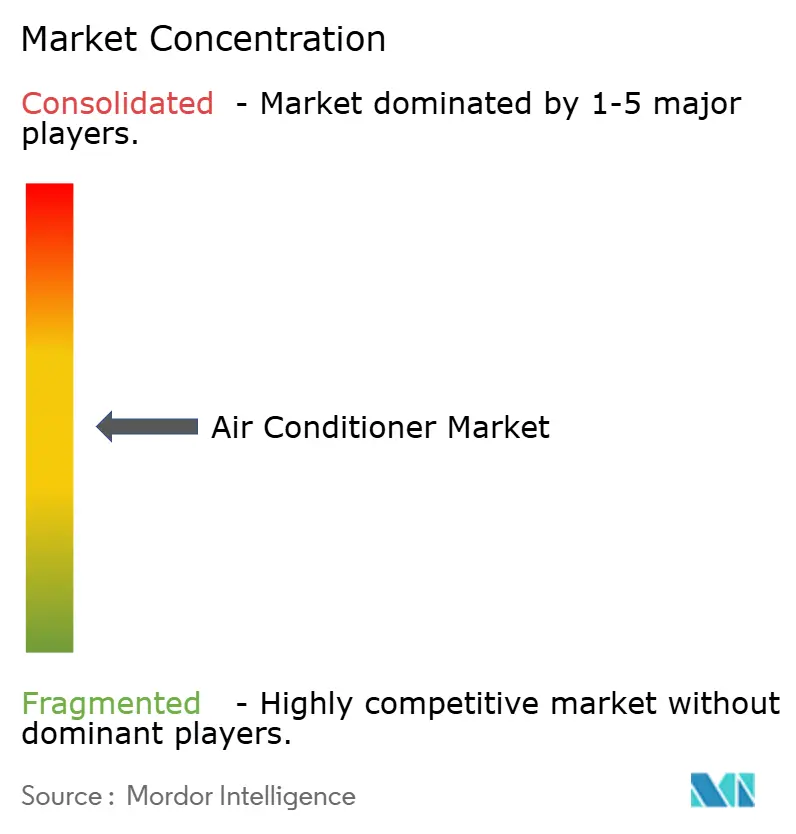
A concorrência está moderadamente concentrada em torno de fabricantes multinacionais de equipamentos, liderados pela Haier Smart Home, Daikin Industries, Gree Electric Appliances, Midea Group e Carrier Global. A Haier reportou um crescimento de volume de ar-condicionado global de 14,8% durante o ano findo em 31 de dezembro de 2025, demonstrando expansão no seu negócio de equipamentos. A Daikin Industries vende produtos de ar-condicionado em todo o mundo e opera mais de 130 bases de produção globalmente. A Carrier Global fornece AVAC comercial e serviços de pós-venda, pelo que o seu negócio abrange equipamentos e suporte contínuo.
Os fornecedores comerciais podem competir através da base de equipamentos instalados, bem como da próxima encomenda de unidades. A Carrier Global reportou crescimento de dois dígitos em AVAC comercial global e pós-venda em 2025, excluindo a NORESCO. A atividade de pós-venda confere a um fornecedor uma relação com o cliente que pode continuar após a entrega do equipamento, sem exigir uma nova compra de unidade completa de cada vez. Um fabricante que procure replicar essa cobertura precisaria de suportar os equipamentos entregues, bem como fornecer novas unidades.
A participação em normas cria outra dimensão de concorrência ao conectar o design de equipamentos com as expectativas de uso seguro ao longo do tempo. Durante o seu período de reporte de 2025, a Gree Electric Appliances liderou a elaboração da primeira norma nacional da China sobre a vida útil segura de ar-condicionados, GB/T 46738-2025. Essa ação confere-lhe um papel documentado na definição de uma questão que afeta o produto instalado após a compra inicial. Informações claras sobre a vida útil podem tornar uma decisão de substituição mais específica do que uma afirmação geral de que os equipamentos mais recentes são melhores. A Midea Group reportou um crescimento de 12,1% na receita total em 2025, e as vendas do segmento de equipamentos de ar-condicionado e refrigeração da Daikin Industries cresceram 5,4% no ano findo em 31 de março de 2026.
Líderes do Setor de Ar-Condicionado
-
Haier Smart Home
-
Daikin Industries
-
Gree Electric Appliances
-
Midea Group
-
Carrier Global
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ar-Condicionado Empresas cobertas neste relatório
- Daikin Industries
- Gree Electric Appliances
- Midea Group
- Carrier Global
- Haier Smart Home
- LG Electronics
- Mitsubishi Electric
- Panasonic HVAC & CC Co., Ltd.
- Bosch Home Comfort Group
- Samsung Electronics
- Trane Technologies
- Lennox International
- Whirlpool Corporation
- BITZER Kühlmaschinenbau GmbH
- GENERAL Inc.
- Electrolux AB
- Rheem Manufacturing Company
- Qingdao Hisense HVAC equipment Co., Ltd.
- Voltas Limited
- Blue Star Limited
Principais Oportunidades para os Participantes do Mercado
Esta comparação coloca dois concursos institucionais abertos de fornecimento e instalação ao lado da necessidade de substituição documentada no stock instalado da Índia. O levantamento de ar-condicionados de ambiente da Índia de 2025 examinou a perda de eficiência em unidades envelhecidas e o argumento político para substituição, conferindo às atualizações de eficiência uma justificação para além dos concursos individuais. O Centro Cultural das Filipinas procurou 24 unidades split inversoras e uma unidade de janela inversora para o seu Edifício de Administração e Finanças em Pasay City, com novas propostas com prazo até 27 de outubro de 2026. O Departamento do Contabilista-Geral da Jamaica abriu um concurso nacional de fornecimento e instalação em 7 de outubro de 2026, com propostas com prazo até 30 de outubro de 2026.
Tabela de Oportunidades de Mercado
| Oportunidade | Porquê agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Pacotes institucionais de split inversor | Contratação pública aberta para fornecimento de inversores de múltiplas unidades | Edifícios da administração pública filipina | Coordenar o fornecimento, entrega e instalação de equipamentos | Execução em capacidades especificadas | Fabricantes de sistemas split inversores e parceiros de instalação |
| Fornecimento especializado de janela inversora | O equipamento de janela é especificado num concurso de formato misto | Resfriamento institucional em formato de janela | Fornecer o requisito de janela através de um licitante de pacote | Requisito de unidade única num pacote maior | Fabricantes de unidades de janela e distribuidores especializados |
| Resfriamento institucional chave-na-mão | Concurso nacional aberto de fornecimento e instalação | Escritórios do setor público jamaicano | Combinar a oferta de equipamentos com a execução de instalação local | Entrega conjunta de equipamentos e instalação | Distribuidores de equipamentos e empresas de instalação |
| Fonte: Mordor Intelligence | |||||
O fornecimento e a instalação coordenados são a abertura nos concursos institucionais, enquanto o stock instalado envelhecido da Índia apresenta uma oportunidade de substituição separada. Em julho de 2025, o Diretor-Geral da Blue Star, B. Thiagarajan, descreveu consumidores a mover ar-condicionados antigos para outro ambiente ou a vendê-los a lojas para reutilização, uma barreira que as ofertas de substituição com recolha de unidades poderiam abordar. Para encomendas institucionais, os requisitos mistos de equipamentos e instalação tornam necessário um parceiro de pacote quando um fornecedor não tem a capacidade de entrega completa.
Desenvolvimentos industriais recentes em Mercado de Ar-Condicionado
- Set 2026: A Midea Electronics Indonesia inaugurou as suas fábricas de ar-condicionado e frigorífico em Cikarang, Indonésia. No evento, o vice-ministro da indústria da Indonésia reportou uma produção acumulada de 2,25 milhões de unidades de ar-condicionado.
- Mar 2026: A subsidiária integral da EPACK Durable, EPACK Manufacturing Technologies Private Limited, iniciou a produção em massa de ar-condicionados split de ambiente para o cliente âncora Hisense em Sri City, Índia, com capacidade instalada de 0,75 milhão de conjuntos por ano.
- Dez 2025: A Daikin Australia inaugurou a Fábrica 2 em Chipping Norton, Nova Gales do Sul, para produzir unidades de tratamento de ar e ar-condicionados de cobertura embalados.
Mercado de Ar-Condicionado Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de ar-condicionado mede a receita anual global dos fabricantes proveniente de equipamentos de ar-condicionado vendidos para resfriamento de espaços residenciais e comerciais. Cada unidade é contada uma vez na sua primeira venda pelo fabricante e classificada por instalação, tipo de produto, utilizador final, tecnologia, capacidade nominal, canal de vendas e região.
Exclusões do âmbito: Equipamentos de refrigeração, grandes sistemas centralizados de chillers para edifícios, equipamentos de ventilação exclusiva autónomos, resfriadores evaporativos de ambiente, e serviços de instalação, manutenção e reparação vendidos separadamente e peças de substituição estão excluídos.
Visão Geral da Segmentação
-
Por Tipo de Instalação
- Instalado/Fixo
- Não Instalado/Portátil
-
Por Tipo de Produto
- Ar-Condicionado de Janela
- Ar-Condicionado Split
- Ar-Condicionado Portátil
- Ar-Condicionado Cassete
- Ar-Condicionado Embutido e de Telhado
-
Por Usuário Final
- Residencial
- Comercial
-
Por Tecnologia
- Inverter
- Não-Inverter
-
Por Capacidade
- Menos de 3 kW
- 3-7 kW
- Acima de 7 kW
-
Por Canal de Distribuição
- B2B/Direto dos Fabricantes
-
B2C/Consumidores de Varejo
- Lojas Multimarcas
- Lojas Exclusivas de Marca
- Online
- Outros Canais de Distribuição
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
-
Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX
- NÓRDICOS
- Restante da Europa
-
Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Sudeste Asiático
- Restante da Ásia-Pacífico
-
Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
-
América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Investigação Documental
A evidência pública pode estabelecer o contexto de procura, produto, eficiência e clima através de fontes como as tabelas anuais de procura global de ar-condicionados unitários da Japan Refrigeration and Air Conditioning Industry Association, o levantamento de ar-condicionados de ambiente da Índia da Alliance for an Energy Efficient Economy, a série de rendimentos familiares do Gabinete Nacional de Estatísticas da China, os indicadores climáticos globais da Organização Meteorológica Mundial e as normas de ar-condicionados de ambiente do Departamento de Energia dos EUA. Estas fontes ajudam os analistas a verificar as expedições e o mix de produtos, as condições de compra das famílias, a exposição ao calor e os requisitos regulatórios em relação ao modelo de receita.
Os relatórios anuais das empresas, as apresentações a investidores e a imprensa especializada ou financeira de reputação podem acrescentar contexto de produção, canal de vendas e preço, enquanto as publicações estatísticas nacionais e os dados aduaneiros podem cruzar os sinais de mercado onde as definições se alinham. Estas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a recolha, validação e clarificação.
Entrevistas Primárias e Inquéritos
A investigação primária incluiria entrevistas estruturadas ou inquéritos com fabricantes de ar-condicionado, executivos de componentes e canais, e compradores residenciais e comerciais na APAC, EMEA e nas Américas. Os analistas utilizariam essas discussões para testar os pressupostos de fontes secundárias sobre valor de vendas, mix de produtos, preços e rotas de canal, investigar sinais regionais contraditórios e triangular lacunas não resolvidas com relatórios, evidências de expedições e indicadores de mercado comparáveis.
Distribuição dos respondentes do trabalho de campo de investigação primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Primeiro nível: 35% | Diretores executivos (CXO): 20% | APAC: 45% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Empresas menores: 20% | Gestores: 45% | Américas: 25% |
Dimensionamento do Mercado e Previsão
Uma estimativa de cima para baixo começa com a receita global ou regional de vendas de ar-condicionado e estreita-a para unidades residenciais e comerciais completas vendidas no ponto de primeira venda do fabricante, com verificações seletivas em relação à produção do fornecedor, evidências de canal e preços médios de venda amostrados multiplicados pelos volumes de unidades. Os seus indicadores incluem expedições e produção anuais de ar-condicionado para indicar a procura de unidades, renda familiar e formação de habitação para suportar a adoção residencial, construção comercial e área de piso para informar a procura empresarial, exposição ao calor para indicar a necessidade de resfriamento, e preços de equipamentos, mix de inversores e regras de eficiência para avaliar as escolhas de valor e substituição.
Os sinais históricos de receita e unidades são reconciliados por região e pelos grupos aceites de instalação, produto, utilizador final, tecnologia, capacidade e canal. As participações de segmento seguem as expedições observadas, o mix de produtos, os valores de vendas e as divulgações de mercado regionais. Uma regressão multivariada pode relacionar a receita histórica e o volume com estes indicadores de procura e preço, com análise de cenários para alterações no calor, construção ou regulamentação. Os analistas comparariam as previsões regionais e de segmento com as explicações de especialistas sobre ciclos de substituição, preços e inventários de canal, e investigariam as lacunas verificando a cobertura das fontes, as unidades, o calendário e as classificações de produtos antes de utilizar a série mais bem suportada.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam a receita de mercado em relação a sinais independentes de expedições, produção, importações, vendas de empresas e preços, verificando que cada um cobre os mesmos produtos, geografia e fase de transação. Investigam os valores atípicos e as variações de fontes, documentam a sua resolução através de uma revisão analítica em múltiplas etapas, e voltam a contactar os respondentes relevantes quando uma contradição material, alteração de definição ou entrada em falta poderia alterar a estimativa. O modelo é atualizado anualmente, revisto entre ciclos após eventos materiais de mercado ou regulatórios, e sujeito a uma nova revisão de fontes e cálculos antes da entrega.
Tamanho do Mercado de Ar-Condicionado da Mordor Intelligence Medido em Relação a Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contam e nos dados utilizados para modelar a procura. O mercado de ar-condicionado mede a receita anual global dos fabricantes proveniente de equipamentos de ar-condicionado vendidos para resfriamento de espaços residenciais e comerciais.
Os principais fatores de diferença incluem a cobertura definida do estudo e as escolhas de modelação específicas do mercado. Os indicadores do modelo incluem expedições e produção anuais de ar-condicionado para indicar a procura de unidades, renda familiar e formação de habitação para suportar a adoção residencial, construção comercial e área de piso para informar a procura empresarial, exposição ao calor para indicar a necessidade de resfriamento, e preços de equipamentos, mix de inversores e regras de eficiência para avaliar as escolhas de valor e substituição.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | 183,6 mil milhões de USD (2027) | |
| Consultora Global A | 147,6 mil milhões de USD (2025) | Na sua base de 2025, esta estimativa é 19,6% abaixo do valor de 2027 deste relatório de 183,6 mil milhões de USD, 2 anos mais tarde. A estimativa utiliza uma base de 2025, dois anos antes do ano atual do relatório, pelo que a expansão contínua do mercado pode contribuir para um valor anterior mais baixo. |
| Consultora Global B | 150,9 mil milhões de USD (2025) | Na sua base de 2025, esta estimativa é 17,8% abaixo do valor de 2027 deste relatório de 183,6 mil milhões de USD, 2 anos mais tarde. A estimativa é um valor de 2025, dois anos antes do ano atual do relatório, pelo que a expansão contínua do mercado pode contribuir para um valor anterior mais baixo. |
Os analistas da Mordor Intelligence triangulam a receita de mercado em relação a sinais independentes de expedições, produção, importações, vendas de empresas e preços, verificando que cada um cobre os mesmos produtos, geografia e fase de transação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspetivas de crescimento do mercado de ar-condicionado?
O tamanho é de 183,6 bilhões de USD em 2027 e tem previsão de atingir 251,8 bilhões de USD até 2032, a um CAGR de 6,52% no período 2027-2032.
O que sustenta a procura doméstica por equipamentos de ar-condicionado?
O aumento da capacidade de compra sustenta a adoção e as atualizações. A renda disponível per capita nacional da China cresceu 5% em 2025, tanto em termos nominais quanto reais.
Qual formato de produto de ar-condicionado tem a maior participação?
Os ar-condicionados split lideraram com uma participação de receita de 68,92% em 2026. As unidades portáteis têm previsão de crescimento mais rápido, a um CAGR de 7,3% no período 2027-2032.
Quem são os principais fornecedores de equipamentos de ar-condicionado?
Os principais fornecedores incluem a Haier Smart Home, Daikin Industries, Gree Electric Appliances, Midea Group e Carrier Global.
Por que o custo inicial restringe a adoção de ar-condicionado de nível básico na Índia?
O instantâneo de preços de 2025 da Índia situou os custos de aquisição de ar-condicionado em 10% a 30% da renda familiar anual mediana de 2019, em comparação com 0,5% a 8% para resfriadores evaporativos.
Qual região lidera a receita de vendas de ar-condicionado e qual cresce mais rapidamente?
A Ásia-Pacífico detinha 47,17% da receita em 2026. A região do Médio Oriente e África tem previsão de crescimento mais rápido, a um CAGR de 7,25% no período 2027-2032.