
Tamanho e Participação do Mercado de Purificadores de Ar Inteligentes dos EUA
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
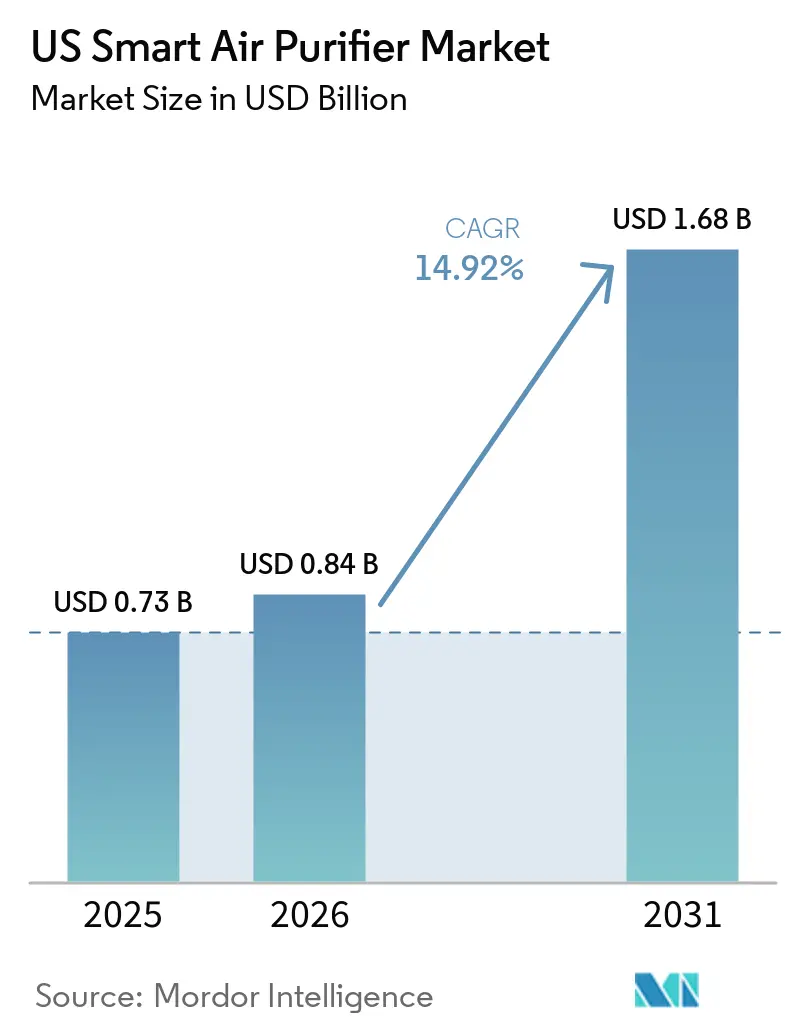
| Tamanho do mercado no ano base (2025) | 0.73 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.84 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.68 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 14.92 % |
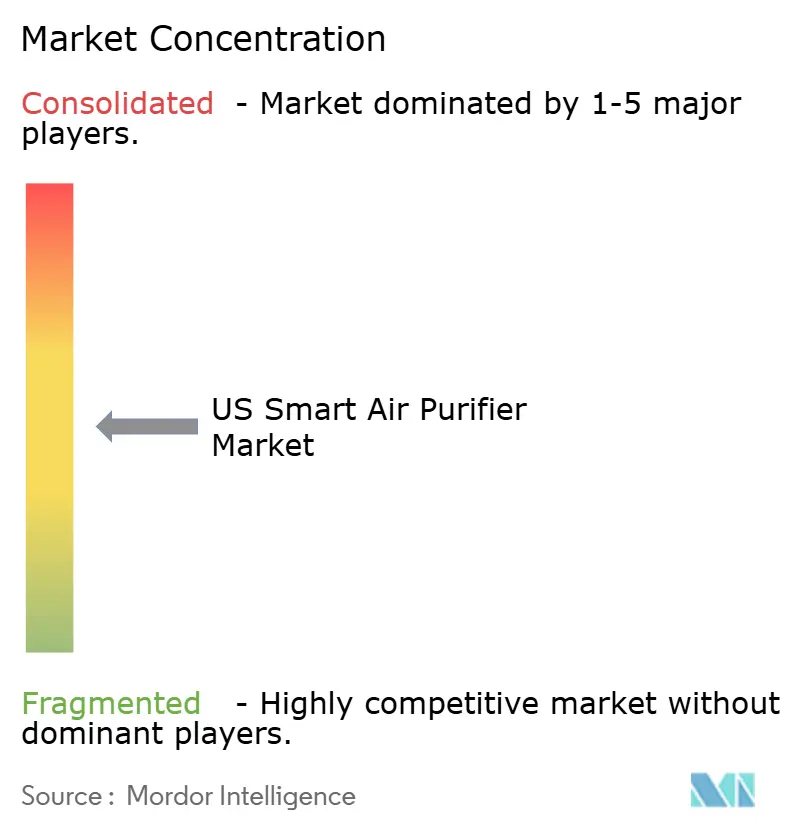
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Purificadores de Ar Inteligentes dos EUA por Mordor Intelligence
O tamanho do mercado de purificadores de ar inteligentes dos EUA em 2026 é estimado em USD 0,84 bilhão, crescendo a partir do valor de 2025 de USD 0,73 bilhão, com projeções para 2031 mostrando USD 1,68 bilhão, crescendo a uma CAGR de 14,92% no período 2026-2031. O aumento da conscientização dos consumidores após a Agência de Proteção Ambiental dos EUA ter endurecido os limites de PM2,5 em 2024, o crescente ônus da asma relatado pelos Centros de Controle e Prevenção de Doenças, e a persistente fumaça de incêndios florestais no Oeste continuam a transformar a purificação do ar de uma melhoria de estilo de vida em uma necessidade de saúde percebida. Atualizações tecnológicas como sensores habilitados para IoT, a disseminação das certificações WELL e LEED, e subsídios mais amplos de concessionárias de energia acrescentam mais impulso. A atividade competitiva, incluindo fusões e orçamentos consideráveis de pesquisa, mantém os preços sob controle e acelera a inovação de recursos. A relocalização da cadeia de suprimentos de meios filtrantes também está começando a mitigar a exposição tarifária e o risco logístico, ao mesmo tempo em que melhora os prazos de entrega.
Principais Conclusões do Relatório
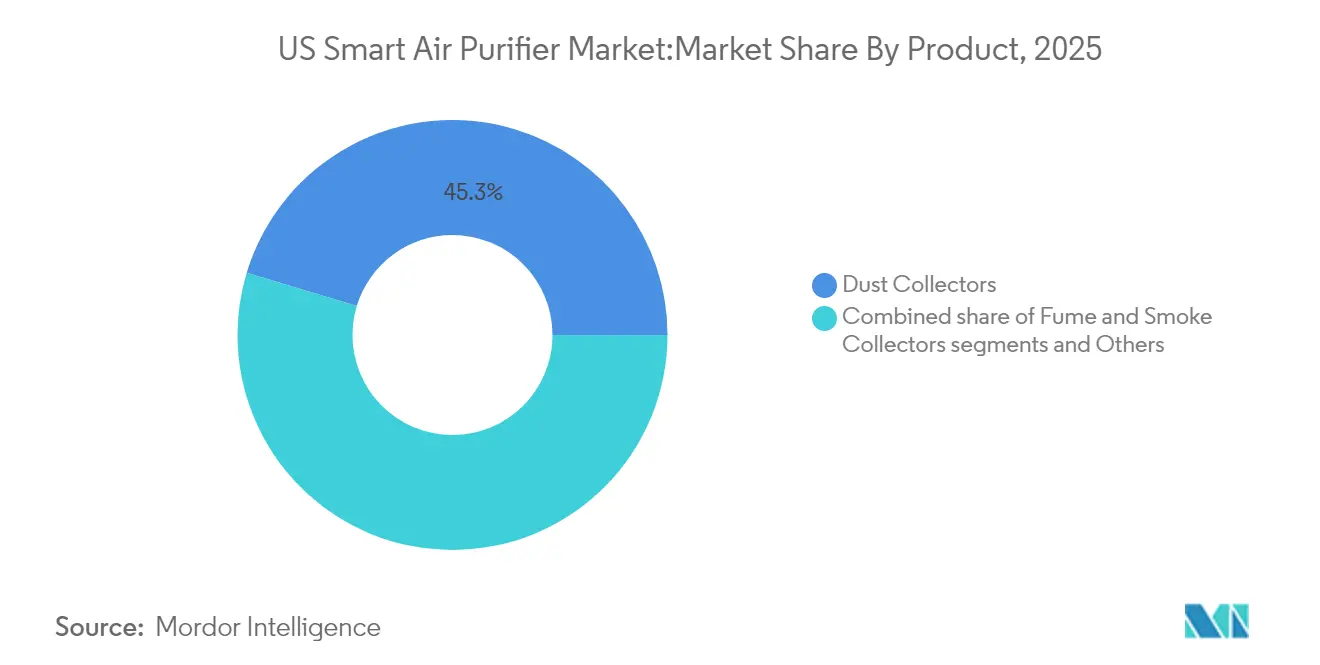
- Por tipo de produto, os coletores de poeira lideraram com uma participação de 45,32% em 2025; espera-se que os coletores de fumaça e névoa se expandam a uma CAGR de 15,12% até 2031.
- Por tecnologia, a filtração HEPA dominou com uma participação de receita de 52,40% em 2025, enquanto os sistemas de carvão ativado devem crescer a uma CAGR de 15,57%.
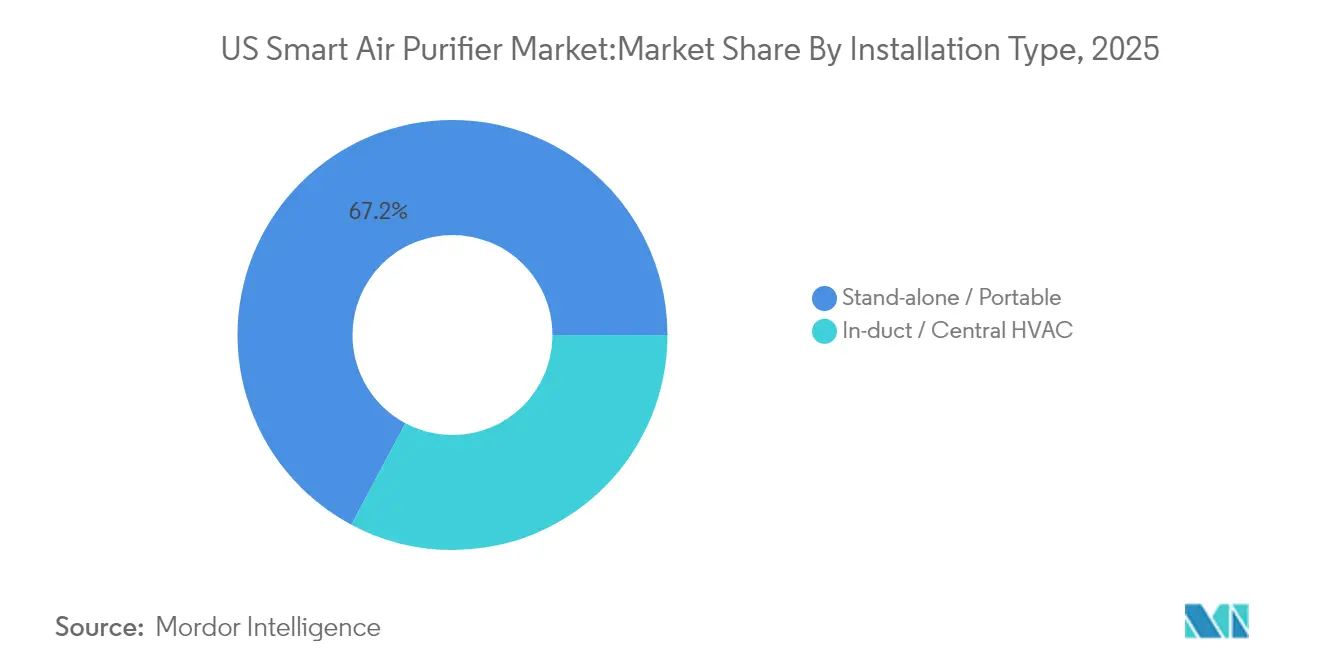
- Por tipo de instalação, as unidades portáteis permaneceram como a escolha preferida com 67,20% de participação no mercado de purificadores de ar inteligentes dos EUA em 2025; a integração central em dutos é prevista para avançar a uma CAGR de 14,98%.
- Por aplicação, os usuários residenciais responderam por 59,10% do tamanho do mercado de purificadores de ar inteligentes dos EUA em 2025, enquanto os ambientes comerciais devem crescer a uma CAGR de 15,85%.
- Por canal de distribuição, o B2C/Varejo capturou 64,20% de participação do tamanho do mercado de purificadores de ar inteligentes dos EUA em 2025; as vendas diretas B2B devem crescer a uma CAGR de 17,12%.
- Por geografia, o Oeste deteve 24,60% da participação no mercado de purificadores de ar inteligentes dos EUA em 2025, enquanto o Nordeste deve registrar a CAGR mais rápida de 14,99% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Purificadores de Ar Inteligentes dos EUA
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Conscientização dos Consumidores sobre a Qualidade do Ar Interno | +1.8% | Global; mais forte no Oeste e Nordeste | Médio prazo (2-4 anos) |
| Prevalência Crescente de Doenças Respiratórias | +1.5% | Nacional, concentrado em áreas urbanas | Longo prazo (≥ 4 anos) |
| Integração de Conectividade para Residências Inteligentes (IoT) | +1.2% | Nacional, adoção antecipada em regiões voltadas para tecnologia | Curto prazo (≤ 2 anos) |
| Expansão dos Canais de Comércio Eletrônico | +0.9% | Nacional, impacto mais forte em mercados suburbanos | Curto prazo (≤ 2 anos) |
| Subsídios de Concessionárias e Incentivos de Planos de Saúde | +0.7% | Regional: Califórnia, Connecticut, Oregon | Médio prazo (2-4 anos) |
| Adoção em Escritórios de Coworking para Créditos WELL/LEED | +0.6% | Centros urbanos, Nordeste e Costa Oeste | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Conscientização dos Consumidores sobre a Qualidade do Ar Interno
A conscientização aumentou após a Agência de Proteção Ambiental dos EUA reduzir o limite anual de PM2,5 para 9 µg/m³ em fevereiro de 2024, gerando manchetes de que as cargas de poluentes internos podem ser de duas a cinco vezes maiores do que os níveis externos[1]Agência de Proteção Ambiental dos EUA, "Padrões Revisados de Partículas Finas," epa.gov. Estudos que mostram que os americanos ficam em ambientes fechados 90% do dia acrescentaram urgência. Os fabricantes agora destacam a remoção de COV (Compostos Orgânicos Voláteis), a captura de fumaça de incêndios florestais e os displays de IQA (Índice de Qualidade do Ar) em tempo real. As vendas globais da Sharp de mais de 90 milhões de unidades Plasmacluster ilustram como a mensagem de purificação baseada em íons ressoa com compradores preocupados com a saúde. Um relatório nacional de qualidade do ar mostrando que 1 em cada 4 cidadãos respira ar externo não saudável consolida ainda mais a filtração doméstica como uma ferramenta de saúde preventiva.
Prevalência Crescente de Doenças Respiratórias
A prevalência de doenças respiratórias cria um mercado endereçável substancial. Os dados do Centro Nacional de Prevenção de Doenças Crônicas e Promoção da Saúde apontam os casos atuais de asma nos EUA em 24,9 milhões. O aumento dos custos médicos aguçou o interesse em soluções preventivas. O Padrão 241 da ASHRAE obriga os proprietários de edifícios a considerar a filtração para controle de patógenos, impulsionando a demanda em escolas e escritórios[2]ASHRAE, "Padrão 241: Controle de Aerossóis Infecciosos," ashrae.org. Pesquisas clínicas mostram que purificadores de ar com filtros HEPA e luzes UV-C ajudam as crianças a contrair gripe com menos frequência e a respirar melhor se tiverem asma. Para muitas famílias focadas em saúde, esses benefícios claros tornam o custo inicial justificável.
Integração de Conectividade para Residências Inteligentes (IoT)
A IoT transforma os purificadores em gestores proativos de saúde. Sensores integrados de MP, CO₂ e COV alteram automaticamente a velocidade do ventilador com base em picos de poluição. O aplicativo MyDyson da Dyson agrega dados de mais de 4 milhões de unidades implantadas para fornecer recomendações personalizadas. Alertas de manutenção preditiva acionam reposições de filtros e reduzem o tempo de inatividade. O emparelhamento com assistentes de voz ajuda usuários idosos a operar os dispositivos sem usar as mãos. A análise de energia também otimiza o tempo de funcionamento, tornando os purificadores inteligentes uma escolha acessível a longo prazo, apesar dos preços iniciais mais elevados.
Expansão dos Canais de Comércio Eletrônico
Os sites de comércio eletrônico apresentam especificações lado a lado, avaliações reais de clientes e guias claros de tamanho de ambiente — detalhes difíceis de cobrir em uma prateleira de varejo lotada. As lojas diretas ao consumidor permitem que as marcas contornem as margens do varejo e ofereçam planos de assinatura de filtros. A Molekule relata que os assinantes economizam 40% nos custos de filtros, garantindo ao mesmo tempo a substituição oportuna. Ferramentas de comparação detalhadas, avaliações verificadas e financiamento com um clique tornam os modelos de alta especificação acessíveis a famílias de renda média. Os varejistas online podem agir rapidamente durante emergências. Quando os incêndios florestais da Califórnia encheram o ar de fumaça, a Kronos Advanced Technologies ofereceu descontos especiais e providenciou envio rápido para que as famílias pudessem receber os purificadores exatamente quando mais precisavam.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais e de Manutenção | -1.4% | Nacional; maior impacto em segmentos sensíveis ao preço | Longo prazo (≥ 4 anos) |
| Preocupações com Emissões de Subprodutos de Ozônio/UV | -0.8% | Foco regulatório nacional na Califórnia | Médio prazo (2-4 anos) |
| Preocupações com Privacidade de Dados de Sensores Internos | -0.6% | Nacional, maior conscientização em regiões voltadas para tecnologia | Curto prazo (≤ 2 anos) |
| Dependência da Cadeia de Suprimentos de Meios Filtrantes Importados | -0.5% | Vulnerabilidades nacionais em todas as regiões | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais e de Manutenção
Os purificadores de ar de primeira linha não têm um custo baixo. O preço de etiqueta por si só pode manter muitas famílias de renda média à margem, e as despesas não param por aí. Os filtros HEPA ou de carvão devem ser trocados a cada poucos meses, de modo que a manutenção anual pode rivalizar — ou até superar — o custo de compra original para quem está controlando o orçamento.
Operar a unidade acrescenta outra camada de despesa, embora os modelos com certificações de economia de energia amenizem o impacto na conta de luz. Alguns estados e concessionárias oferecem pequenos subsídios que reduzem um pouco o preço, mas esses programas estão longe de ser universais. Essa barreira de custo impacta particularmente as famílias quando querem cobertura em vários cômodos; equipar uma casa inteira exige um desembolso maior de capital inicial. Mesmo assim, muitas famílias focadas em saúde decidem que o retorno a longo prazo — ar mais limpo, menos crises alérgicas, melhor sono — vale a pena esticar o orçamento hoje. Os modelos certificados pelo ENERGY STAR reduzem o consumo anual de energia em 25%, mas apenas algumas concessionárias financiam subsídios — a Energy Trust of Oregon oferece USD 75, e o programa de Connecticut paga USD 40, deixando muitos consumidores sem alívio de custo [3]Energy Trust of Oregon, "Subsídios para Eletrodomésticos Residenciais," energytrust.org. As marcas agora respondem com planos de financiamento e créditos de troca, mas a acessibilidade ainda limita o mercado de purificadores de ar inteligentes dos EUA em códigos postais de menor renda.
Preocupações com Emissões de Subprodutos de Ozônio/UV
Alguns métodos de purificação do ar podem emitir pequenas quantidades de ozônio, o que levou os reguladores a monitorar de perto os ionizadores e certos modelos de UV-C, mesmo que esses dispositivos sejam eficazes na eliminação de germes e na captura de produtos químicos. Na Califórnia, por exemplo, o Conselho de Recursos do Ar limita as emissões de purificadores de ar internos a 0,05 partes por milhão, de modo que as marcas devem migrar para opções sem ozônio, como a ionização bipolar. Os produtos UV-C enfrentam o mesmo escrutínio, levando os fabricantes a adotar LEDs UV-C que mantêm a emissão de ozônio próxima de zero enquanto ainda neutralizam micróbios. O marketing agora deve explicar os testes de segurança com a mesma profundidade que a eficácia, alongando ligeiramente o ciclo de vendas e desacelerando a adoção em demografias sensíveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Coletores de Poeira Dominam Apesar da Aceleração dos Purificadores de Fumaça
Os coletores de poeira responderam por 45,32% do mercado de purificadores de ar inteligentes dos EUA em 2025, à medida que os consumidores visam alérgenos domésticos e pelos de animais de estimação. O segmento se beneficia do reconhecimento da marca HEPA e de amplas faixas de preço que atendem a compradores casuais. Em contraste, os coletores de fumaça e névoa, embora de nicho, devem crescer a uma CAGR de 15,12% até 2031, em meio a temporadas de incêndios florestais cada vez mais intensas e alertas de smog urbano.
A polinização cruzada tecnológica está acelerando a evolução dos produtos. Os designs eletrostáticos sem filtro da KIMM prometem 90% de remoção de partículas com menor custo ao longo da vida útil, enquanto a Sharp combina desumidificação para atrair compradores costeiros. Sistemas de nível industrial como o AtomikAir tratam até 1 milhão de pés cúbicos por hora, abrindo uma via para armazéns que anteriormente dependiam de filtração HVAC básica. Essa mudança traz novas receitas B2B à medida que os gerentes de instalações buscam pacotes completos que incluem painéis de monitoramento.


Por Tecnologia: A Filtração HEPA Mantém a Liderança Enquanto a Inovação em Carvão Acelera
Os sistemas HEPA detinham 52,40% de participação em 2025 e permanecem a escolha padrão para famílias que buscam eficiência testada de 99,97%. A participação do mercado de purificadores de ar inteligentes dos EUA para HEPA é reforçada pela visibilidade da certificação e pelo baixo risco regulatório. As unidades de carvão ativado devem registrar uma CAGR de 15,57% até 2031.
Novos materiais também estão agitando o setor. Cientistas da Universidade Estadual de Washington, por exemplo, transformaram proteína de milho em um filtro que rivaliza com o HEPA com 99,5% de captura de partículas e também captura 87% do formaldeído. Muitas marcas agora combinam várias tecnologias — HEPA, carvão, UV-C — em uma única unidade para cobrir o espectro completo de contaminantes internos. Adicione sensores Wi-Fi e controles por aplicativo, e o purificador pode se ajustar em tempo real; os modelos Dyson até diagnosticam suas próprias necessidades de manutenção para manter a manutenção simples para o proprietário.
Por Aplicação: A Dominância Residencial Enfrenta a Aceleração do Crescimento Comercial
Os compradores residenciais detinham uma participação de 59,10% em 2025, impulsionados pelo alívio de alergias, preocupações com a qualidade do sono e hábitos de trabalho em casa da era pandêmica. A demanda aumentou nos estados atingidos pela fumaça de incêndios florestais, onde os pais compram várias unidades para proteger os pulmões de seus filhos. As instalações comerciais devem entregar uma CAGR de 15,85% até 2031, à medida que os empregadores equilibram os mandatos de retorno ao escritório com salvaguardas de saúde demonstráveis.
Os relatórios de ESG corporativos fazem referência cada vez mais a métricas de qualidade do ar interno, e os inquilinos agora negociam cláusulas de QAI junto com o aluguel. As escolas adicionam torres HEPA modulares para cumprir as diretrizes estaduais de controle de patógenos. Os compradores industriais priorizam unidades com alarmes de COV em tempo real para proteger a qualidade do processo e a conformidade com a OSHA. Essa variedade posiciona o setor de purificadores de ar inteligentes dos EUA para capturar valor muito além de sua base doméstica tradicional.
Por Tipo de Instalação: Unidades Portáteis Lideram Enquanto a Integração Central Ganha Tração Comercial
As unidades portáteis permaneceram como a opção preferida, com 67,20% de participação no mercado de purificadores de ar inteligentes dos EUA em 2025. Os purificadores de ar portáteis dominam o volume porque são entregues prontos para uso e podem ser movidos entre quartos, salas de estar e escritórios domésticos sem necessidade de assistência profissional. Os sistemas para edificações inteiras, instalados dentro dos dutos de HVAC, devem crescer a um CAGR de 14,98% até 2031, especialmente em escritórios que buscam certificações WELL e exigem monitoramento 24 horas por dia, 7 dias por semana. O tamanho do mercado de purificadores de ar inteligentes dos EUA para soluções em duto se beneficiará quando os SKUs de filtros de reposição forem padronizados entre as marcas de equipamentos.
Os fornecedores de automação predial agora integram sensores de qualidade do ar com dados de iluminação e ocupação para acionar a purificação somente quando os limites são ultrapassados, reduzindo as contas de energia pela metade. O código de energia Title 24 da Califórnia já exige filtragem MERV 13 em novas construções comerciais, criando uma base cativa para cassetes HEPA ou de carbono adicionais. As empresas que combinam serviços de integração com contratos de manutenção plurianuais estão conquistando contratos multissite em redes de saúde.
Por Canal de Distribuição: B2C Ainda Domina, mas as Vendas Diretas B2B Estão Fechando a Lacuna
Os compradores ainda fazem a maior parte de suas compras por meio de pontos de venda voltados ao consumidor, dando aos canais B2C — lojas online, varejistas multimarcas e showrooms de marcas — uma sólida participação de 64,20% em 2025. Esses pontos de contato permitem que as pessoas comparem especificações, leiam avaliações e organizem a entrega em domicílio para um produto que muitas vezes requer um pouco de pesquisa antes da compra. Por outro lado, os pedidos B2B diretos dos fabricantes estão em alta, crescendo a 17,12% ao ano até 2031. Escritórios, hospitais e escolas querem descontos por volume, filtros personalizados e contratos de serviço que os grandes varejistas simplesmente não oferecem. As marcas ficam felizes em atender porque mantêm a margem do varejo, combinam software de manutenção preditiva e fecham acordos de assinatura de filtros. A estratégia também compensa durante crises: quando a fumaça de incêndios florestais sufocou a Califórnia, os fornecedores puderam reduzir preços e enviar paletes de purificadores em dias — algo que as redes de varejo tradicionais não conseguiam fazer.
Análise Geográfica
O Oeste ainda lidera com 24,60% das vendas de 2025, em grande parte porque a fumaça recorrente de incêndios florestais na Califórnia mantém os dispositivos de ar limpo em mente e no orçamento. A região metropolitana de Los Angeles–Long Beach deteve a duvidosa honra de ser a área metropolitana mais poluída da América no ano passado, sublinhando por que os residentes pagam prontamente por filtração de alto nível. O sprint de crescimento, no entanto, está acontecendo no Nordeste, onde as vendas devem crescer 14,99% ao ano até 2031. Cidades densas como Nova York e Boston retêm escapamentos e fumaça industrial, levando as empresas a instalar sistemas para todo o edifício como parte das melhorias WELL ou LEED. Os subsídios de concessionárias — Connecticut oferece USD 40 por unidade qualificada — ajudam as famílias de renda média a participar. As regras locais moldam o que é vendido. Os limites do Conselho de Recursos do Ar da Califórnia direcionam os compradores para tecnologias sem ozônio, enquanto os códigos do Nordeste recompensam modelos com eficiência energética. A mudança climática só está amplificando a necessidade: temporadas de incêndio mais longas no Oeste e picos de poluição impulsionados pelo calor nas cidades do Leste garantem que a demanda continue crescendo em ambas as costas.
As regiões restantes exibem necessidades diferenciadas. Os centros industriais do Meio-Oeste priorizam coletores de poeira de alta capacidade, enquanto a umidade do Sudeste estimula as vendas combinadas de purificadores de ar e desumidificadores. O Sudoeste apresenta forte demanda por filtros de partículas de alto CADR capazes de lidar com poeira do deserto. A variação na cobertura de subsídios, renda média e gatilhos climáticos significa que os parceiros de canal devem manter estoques direcionados e logística ágil para realizar o pleno potencial em todo o mercado de purificadores de ar inteligentes dos EUA.
Análise da cadeia de valor
A cadeia de valor dos purificadores de ar inteligentes nos EUA começa com materiais e componentes upstream, incluindo mídias filtrantes (HEPA e carvão ativado), plásticos, motores, PCBs, módulos Wi-Fi ou Bluetooth e sensores de qualidade do ar. Muitas marcas operam um modelo de fornecimento híbrido, recorrendo a ecossistemas de fornecimento asiáticos estabelecidos para componentes técnicos, enquanto lidam com o design de produto, as camadas de software e aplicativo, e a comercialização nos EUA. As alegações de desempenho e eficiência energética são moldadas pelos métodos de teste e programas de rotulagem usados por fabricantes e varejistas, incluindo os procedimentos da AHAM para purificadores de ar e a especificação ENERGY STAR Room Air Cleaners.
As operações de midstream abrangem a fabricação OEM ou ODM, montagem final, testes de qualidade e embalagem. Downstream, as marcas distribuem por meio de canais B2C, como varejo e comércio eletrônico, e por vendas diretas B2B. Os consumíveis de pós-venda, especialmente filtros e pré-filtros de reposição, são uma parte essencial da cadeia, pois impulsionam compras recorrentes e ajudam a manter o desempenho dentro das especificações declaradas. A camada de serviços também se torna mais relevante para dispositivos conectados, incluindo reposição de filtros por assinatura, gestão de garantia e suporte de software ou firmware, o que vincula a economia do ciclo de vida do produto ao uso digital contínuo, em vez de uma venda única de hardware.
Cenário Competitivo
O mercado é moderado, sem nenhuma marca excedendo uma participação de dois dígitos. Dyson, Honeywell e Whirlpool aproveitam acordos com varejistas nacionais e grandes orçamentos de P&D; a Molekule se fundiu com a Aeroclean em 2024 para formar a MKUL Inc., criando uma família de produtos com autorização da FDA maior e fortalecendo as propostas para hospitais.
Novos nomes estão agitando a categoria. A Frigidaire lançou sua primeira linha de purificadores de ar em março de 2025, e a Windmill Air está cortejando os millennials com um modelo elegante e direto ao consumidor que oferece limpeza HEPA de grau médico por USD 299. O verdadeiro potencial inexplorado agora está nas integrações de HVAC para edifícios inteiros, unidades industriais de alta capacidade e sistemas de grau hospitalar — áreas onde certificações rigorosas e especificações de desempenho mantêm os entrantes casuais de fora e deixam espaço para os fornecedores qualificados dominarem o espaço.
Os nichos industriais e comerciais mostram custos de troca mais elevados e obstáculos de certificação, favorecendo os incumbentes com autorizações UL, CARB e FDA. As marcas que oferecem soluções completas — hardware, painel de software e manutenção — conquistam contratos com múltiplos locais em saúde e educação.
Líderes do Setor de Purificadores de Ar Inteligentes dos EUA
Honeywell International, Inc.
Dyson Limited
Coway Co., Ltd.
Koninklijke Philips N.V.
Levoit (Vesync Co., Ltd.)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A oportunidade de monetização mais direta é a base instalada, com a substituição de filtros necessária para manter o desempenho, mas fragmentada entre SKUs e jornadas de compra. As marcas que simplificam a reposição por meio de assinaturas, avisos de reposição automática a partir de dados de telemetria do aplicativo e pacotes voltados para residências com múltiplos ambientes podem gerar receita recorrente e maior retenção, especialmente quando os players premium se apoiam em relacionamentos diretos com o consumidor e os modelos orientados a serviços usam estruturas de aluguel ou assinatura. Estruturas padronizadas de teste e rotulagem também moldam como os fornecedores se diferenciam nas mensagens de eficiência energética e desempenho, com o ENERGY STAR continuando a servir como referência para comparações de eficiência e custo operacional de purificadores de ar de ambiente.
As oportunidades comerciais e de edifícios inteiros dependem de requisitos mensuráveis de qualidade do ar interno e da demanda por certificações de edifícios, particularmente para projetos WELL e LEED, que exigem monitoramento e documentação em vez da simples instalação isolada de dispositivos. Esse padrão favorece frotas conectadas, painéis centralizados e contratos de manutenção, alinhando-se com a mudança em direção a vendas B2B e diretas de fabricantes mencionada no panorama competitivo. Isso também se cruza com mudanças na cadeia de suprimentos, já que a relocalização seletiva da montagem e da mídia filtrante pode reduzir os prazos de entrega durante picos episódicos de demanda, como eventos de fumaça de incêndios florestais, apoiando ciclos de reposição mais rápidos tanto para dispositivos quanto para filtros de reposição.
Desenvolvimentos recentes do setor
- Maio de 2026: a Dyson lançou o Find+Follow Purifier Cool, adicionando detecção de usuário baseada em visão por IA para rastrear o movimento e direcionar o fluxo de ar para onde os ocupantes estão. O lançamento eleva o padrão de recursos no segmento premium conectado e reforça a diferenciação liderada por aplicativo além da simples detecção de partículas.
- Março de 2026: a Coway lançou o Airmega Mighty2 (AP-1512N) nos Estados Unidos com uma interface de controle atualizada e design renovado. O modelo tem como alvo a demanda residencial de alto volume a um preço acessível, intensificando a concorrência em torno de formatos compactos e recursos inteligentes voltados para o valor.
- Fevereiro de 2025: a Coway expandiu sua linha cilíndrica nos EUA com o Airmega 350 e o Airmega 450, com filtragem HyperVortex. Os lançamentos de maior capacidade ampliam a cobertura da Coway para ambientes maiores e ajudam os varejistas a conduzir os consumidores dos modelos de entrada para as categorias premium, usando um posicionamento voltado para o desempenho.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange a receita gerada nos Estados Unidos com purificadores de ar inteligentes, ou seja, dispositivos de purificação do ar com recursos conectados (como controle por aplicativo, sensores ou Wi-Fi) comercializados para uso residencial e comercial.
Exclusões do escopo: Excluímos purificadores de ar não conectados (básicos) e consumíveis de reposição vendidos separadamente da compra do dispositivo quando não estão incluídos em pacotes.
Visão Geral da Segmentação
- Por Tipo de Produto
- Coletores de Poeira
- Coletores de Fumaça e Névoa
- Outros
- Por Tecnologia
- HEPA
- Filtração por Carvão Ativado
- Filtro Iônico
- Tecnologia Ultravioleta
- Outros
- Por Tipo de Instalação
- Independente / Portátil
- Em Duto / HVAC Central
- Por Aplicação
- Residencial
- Comercial
- Industrial
- Por Canal de Distribuição
- B2C/Varejo
- Lojas Multimarcas
- Pontos de Venda Exclusivos da Marca
- Online
- Outros Canais de Distribuição
- B2B/Diretamente dos Fabricantes
- B2C/Varejo
- Por Geografia
- Nordeste
- Sudeste
- Meio-Oeste
- Sudoeste
- Oeste
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa ancorando o modelo de dimensionamento em sinais públicos que explicam o volume de demanda existente e o que a está moldando nos EUA. Consultamos fontes como atualizações de qualidade do ar e PM2,5 da Agência de Proteção Ambiental dos EUA (EPA), estatísticas de saúde respiratória e asma do Centro de Controle e Prevenção de Doenças (CDC), dados de habitação e contagem de domicílios do Censo dos EUA, e dados de comércio da Comissão de Comércio Internacional dos EUA, que auxiliam na interpretação da intensidade de importação de dispositivos e da pressão sobre os preços. Para a camada de produto, também analisamos as orientações e referências de testes do ENERGY STAR e da AHAM, que influenciam a forma como os compradores interpretam as alegações de desempenho.
Para traduzir esses sinais em dados de mercado, adicionamos registros de empresas, notas de resultados e anúncios de produtos para compreender as mudanças de mix, como a adoção de HEPA, recursos de sensores e integração com casas inteligentes, seguidos de cobertura jornalística de referência sobre temporadas de incêndios florestais e atenção à qualidade do ar interno. Assinaturas pagas foram utilizadas seletivamente para dados financeiros de empresas e triagem de notícias, além de bases de dados de patentes para acompanhar o ritmo de inovação relacionada a sensores e filtragem. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas e pagas foram utilizadas para verificação cruzada e esclarecimentos durante o estudo.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas de adoção de purificadores conectados e para confirmar os padrões de preços nos canais online e offline. Conversamos com partes interessadas do setor de manufatura, distribuição e compradores comerciais, e a discussão foi equilibrada entre as regiões dos EUA, de modo que as diferenças de exposição a incêndios florestais, estoque habitacional e adoção comercial pudessem ser refletidas no modelo final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 18% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 36% |
| Participantes menores: 20% | Gerentes: 46% |
Dimensionamento de Mercado e Previsão
A lógica central de dimensionamento utiliza uma abordagem de cima para baixo que reconstrói o conjunto de demanda dos EUA vinculando contagens de domicílios e estabelecimentos comerciais à penetração de purificadores inteligentes e aos ciclos de reposição, convertendo em seguida as unidades em valor com base nos preços médios de venda observados. Para manter os resultados realistas, corroboramos os totais com verificações seletivas de baixo para cima, como o rastreamento amostral de sortimento online, o feedback de parceiros de canal sobre volumes de unidades e as divisões por faixa de preço entre instalações autônomas e vinculadas ao HVAC central.
Os insumos relevantes neste mercado incluem a intensidade de eventos de PM2,5 e fumaça, o mix de domicílios urbanos versus suburbanos, a parcela de compras motivadas por preocupações com alergias e asma, o comportamento de adoção de casas inteligentes que direciona os compradores para modelos conectados e o prêmio observado que os compradores pagam por sensores, controle por aplicativo e monitoramento da vida útil dos filtros. Quando as verificações de baixo para cima revelam lacunas, como a sub-cobertura de vendedores regionais menores ou negócios comerciais conduzidos por instaladores, realizamos ajustes utilizando fatores de expansão conservadores validados por meio de entrevistas.
Para as previsões, aplica-se análise de cenários, pois a demanda pode mudar rapidamente com as temporadas de incêndios florestais, as mudanças nas orientações sobre qualidade do ar interno e a sensibilidade dos gastos dos consumidores. Os cenários são então ancorados nas expectativas mais comuns compartilhadas pelos participantes do setor sobre o crescimento da penetração e o movimento de preços, seguidos de uma etapa final de suavização para que as variações anuais permaneçam consistentes com os ciclos reais de compra.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de triangulação entre sinais independentes, incluindo dados públicos de qualidade do ar, direção de comércio e remessas, e verificações de preços em canais, antes de os números serem finalizados. Analisamos as variações por aplicação e tipo de instalação e, em seguida, verificamos novamente quaisquer saltos incomuns em relação às premissas que os causaram, o que normalmente desencadeia perguntas de acompanhamento com os entrevistados.
Cada relatório passa por revisões analíticas em múltiplas etapas, com uma revisão final focada na eliminação de inconsistências internas e no alinhamento da narrativa com o modelo. As atualizações são realizadas anualmente, e revisões intermediárias são feitas quando ocorrem eventos relevantes, como mudanças regulatórias significativas, variações abruptas de preços ou movimentos tecnológicos expressivos que alterem a adoção. Antes da entrega, o modelo e os principais insumos são verificados novamente para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Purificadores de Ar Inteligentes dos EUA da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para este mercado podem parecer muito distantes entre si, mesmo quando se referem ao mesmo país, porque o termo inteligente é tratado de forma diferente e os limites de receita se misturam. Algumas estimativas se baseiam em remessas ou em gastos amplos com purificadores de ar, e outras combinam a receita de dispositivos com filtros ou produtos adjacentes de qualidade do ar interno, o que altera rapidamente o total.
Verificações de preços em canais, profundidade de sortimento no varejo observada e taxas de adoção confirmadas em entrevistas são as evidências que mantêm a Mordor Intelligence vinculada exclusivamente à receita de dispositivos conectados, razão pela qual nosso total normalmente diverge de números que confundem unidades inteligentes e não inteligentes ou utilizam pontos de preço mais antigos. As diferenças também decorrem de se as instalações vinculadas ao HVAC central são contabilizadas como receita integral de dispositivos, de como as compras comerciais são cronometradas e da frequência com que as premissas de câmbio e preços são atualizadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,73 bilhões de USD (2025) | |
| Publicação Especializada do Setor A | 0,95 bilhões de USD (2025) | Utiliza um limite de dispositivos mais amplo que provavelmente contabiliza purificadores de ar não conectados com complementos semelhantes a aplicativos e aplica preços combinados mais elevados de modelos premium em todo o mix. |
| Associação do Setor B | 0,60 bilhões de USD (2025) | Concentra-se em uma definição mais restrita de inteligente que exclui algumas unidades autônomas habilitadas para Wi-Fi e pode subestimar as vendas lideradas pelo comércio eletrônico que não passam pelo sistema de relatórios dos membros. |
A diferença na tabela é explicada principalmente pelo que é contabilizado como inteligente e pela forma como os canais de vendas são capturados, e não por uma discordância sobre a existência de demanda. Quando o escopo é mantido na receita de dispositivos conectados e verificado em relação aos sinais de preços e adoção, o tamanho resultante permanece mais rastreável a insumos repetíveis que os clientes podem verificar ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de purificadores de ar inteligentes dos EUA?
O mercado foi avaliado em USD 0,84 bilhão em 2026 e deve atingir USD 1,68 bilhão até 2031
Qual região lidera as vendas nos EUA?
O Oeste comanda 24,60% de participação de receita em 2025 devido à persistente fumaça de incêndios florestais e às rigorosas regulamentações da Califórnia.
Qual tecnologia domina?
A filtração HEPA detém 52,40% de participação de mercado devido à sua comprovada eficiência de remoção de partículas de 99,97%.
As instalações comerciais estão crescendo mais rápido do que as residenciais?
Sim, a demanda comercial deve registrar uma CAGR de 15,85% no período 2026-2031, à medida que as certificações WELL e LEED tornam o monitoramento contínuo da qualidade do ar uma prioridade.
Qual é a importância do comércio eletrônico para o crescimento futuro?
O varejo online já representa uma participação de receita significativa e continuará sendo fundamental à medida que as marcas impulsionam planos de assinatura de filtros e promoções específicas por região durante emergências de qualidade do ar.
O que limita uma adoção mais ampla?
Os altos custos iniciais dos dispositivos, as despesas contínuas com filtros e as preocupações com subprodutos de ozônio ou UV permanecem as principais restrições, apesar dos programas de subsídios e dos designs mais seguros.
Página atualizada pela última vez em:



