
Tamanho e Participação do Mercado de Tecnologia 5G na África
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
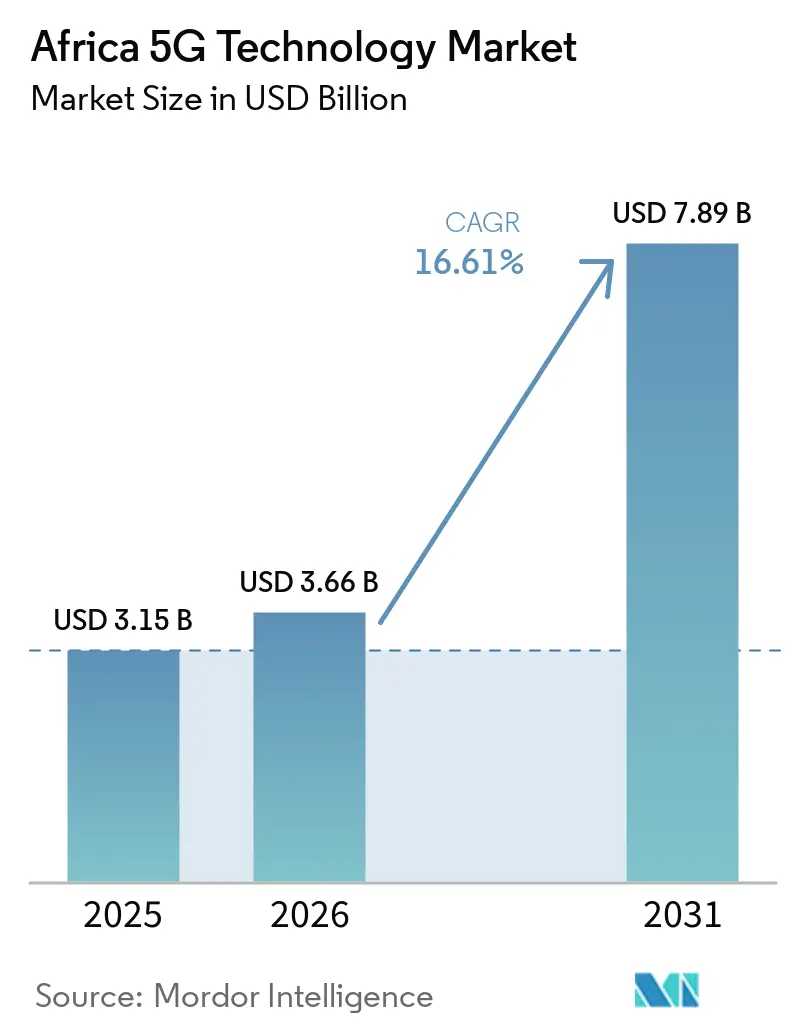
| Tamanho do mercado no ano base (2025) | 3.15 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.89 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 16.61 % |
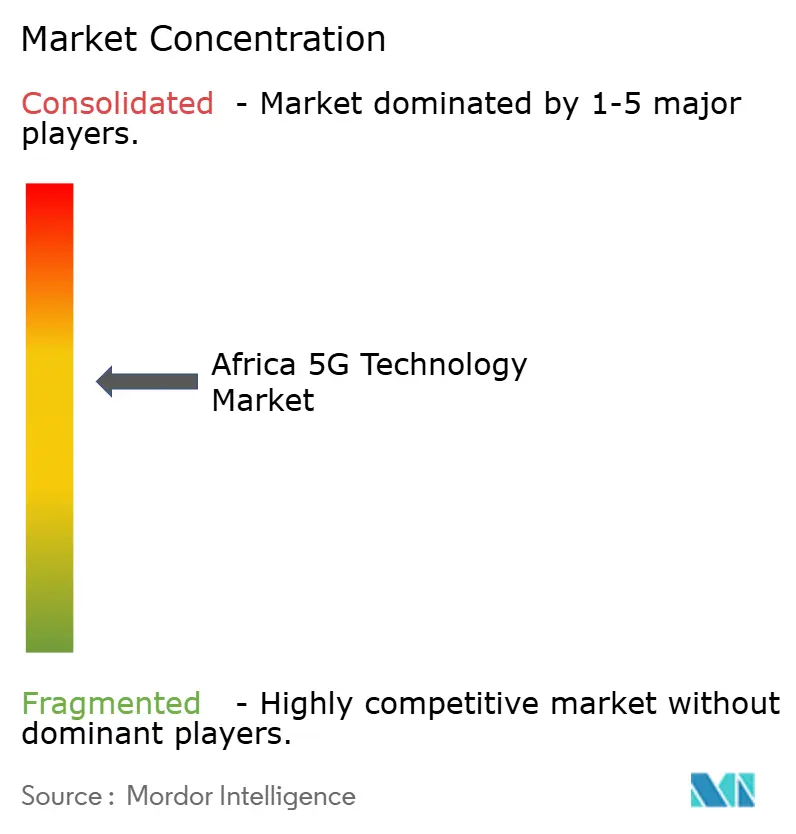
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Tecnologia 5G na África por Mordor Intelligence
O tamanho do Mercado de Tecnologia 5G na África está projetado em 3,15 bilhões de USD em 2025, 3,66 bilhões de USD em 2026, e deve atingir 7,89 bilhões de USD até 2031, crescendo a um CAGR de 16,61% de 2026 a 2031. O investimento em redes está sendo moldado pelo acesso limitado à banda larga fixa, o que torna as redes móveis a rota prática para conectividade de alta velocidade em muitos países. O licenciamento de espectro está se tornando um fator decisivo, pois os países que liberam capacidade de banda média mais cedo podem suportar cobertura mais densa e melhor qualidade de serviço. O crescente uso de dados móveis está aumentando a demanda por capacidade de rádio, redes de transporte e núcleos nativos em nuvem em todo o mercado de tecnologia 5G africano. Os operadores também estão mudando a economia de implantação por meio de compartilhamento de rede, plataformas de atacado e acesso sem fio fixo. Essas abordagens podem ampliar o acesso enquanto reduzem o capital necessário para a implantação de cada operador.
Principais Conclusões do Relatório
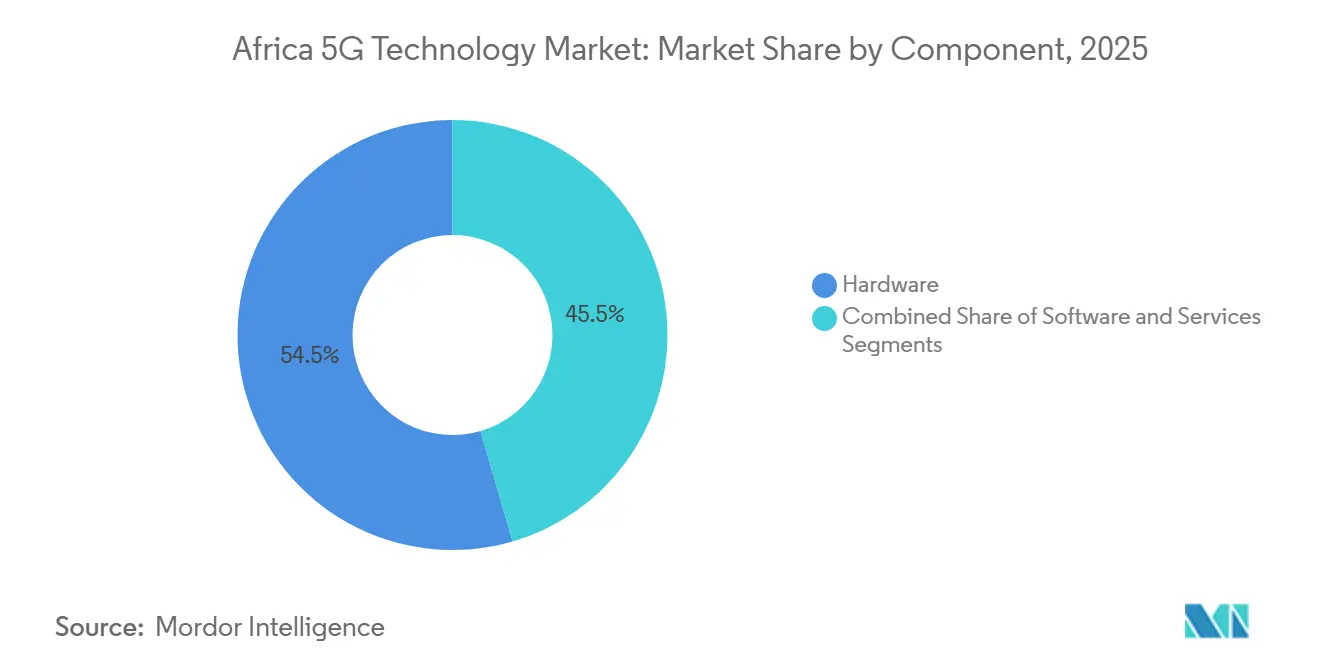
- Por componente, o hardware representou 54,51% da participação do Mercado de Tecnologia 5G na África em 2025, enquanto os serviços estão projetados para expandir a um CAGR de 18,98% até 2031.
- Por banda de espectro, a sub-6 GHz representou 75,89% da participação do mercado de tecnologia 5G na África em 2025, enquanto as configurações híbridas devem expandir a um CAGR de 19,12% até 2031.
- Por aplicação, o eMBB comandou 43,49% da participação do mercado de tecnologia 5G na África em 2025, enquanto o FWA está projetado para expandir a um CAGR de 19,78% até 2031.
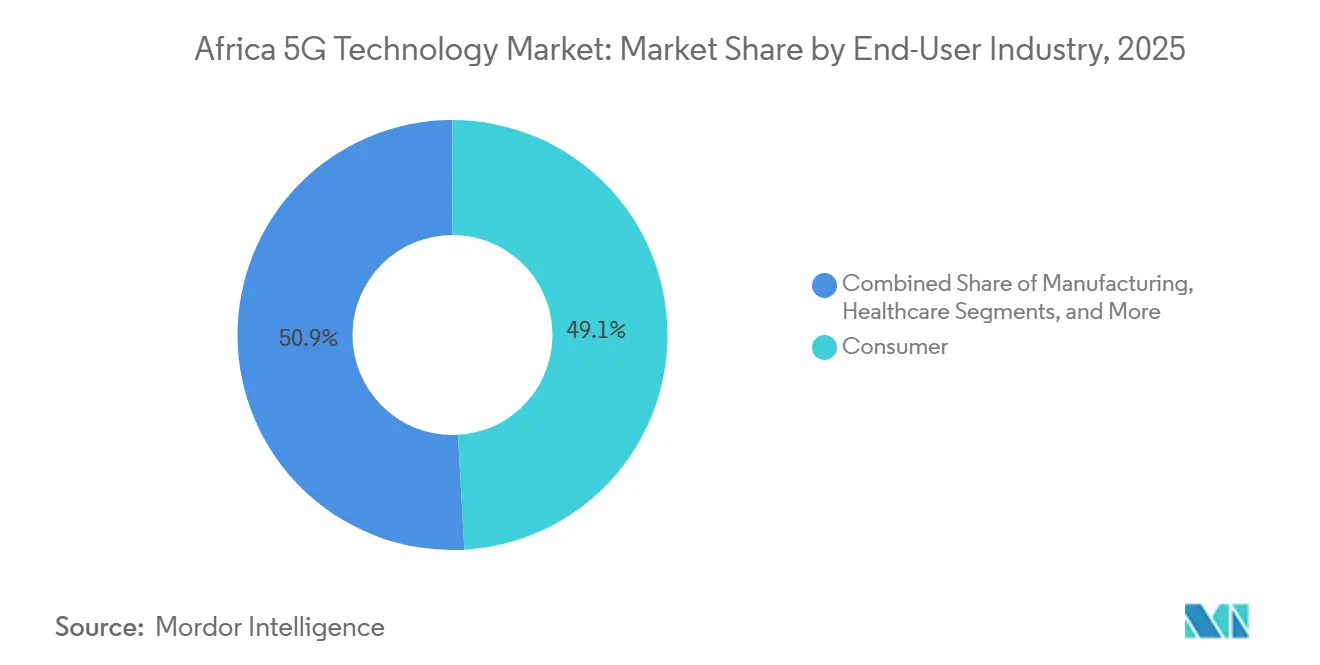
- Por setor de usuário final, o segmento de consumidores deteve 49,12% da participação do mercado de tecnologia 5G na África em 2025, enquanto energia e serviços públicos devem expandir a um CAGR de 18,10% até 2031.
- Por arquitetura de rede, a NSA representou 79,11% da participação do mercado de tecnologia 5G na África em 2025, enquanto a SA está projetada para expandir a um CAGR de 17,65% até 2031.
- Por país, a África do Sul deteve 34,50% da participação do mercado de tecnologia 5G na África em 2025, enquanto o Egito deve expandir a um CAGR de 17,88% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Tecnologia 5G na África
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Salto da 4G para a 5G em Mercados com Baixa Banda Larga Fixa | +5.1% | Global, com ganhos primários na África Subsaariana e no Norte da África | Longo prazo (≥ 4 anos) |
| Acesso Sem Fio Fixo Fechando Lacunas de Banda Larga Mais Rápido que a Fibra | +3.6% | África do Sul e Nigéria como núcleo, com expansão para Quênia, Egito e Restante da África | Curto prazo (≤ 2 anos) |
| Dinheiro Móvel, Fintech e Digitalização Empresarial Aumentando a Intensidade de Tráfego | +2.7% | África Subsaariana, com demanda concentrada na Nigéria, Quênia e África do Sul | Médio prazo (2-4 anos) |
| Modelos Pan-Africanos de Hospedagem Neutra e Compartilhamento de Infraestrutura Melhorando o ROI | +2.3% | Nigéria, Uganda, Tanzânia, República Democrática do Congo e Gana, emergindo no Quênia e em Ruanda | Médio prazo (2-4 anos) |
| Ecossistemas de Dispositivos Sub-6 GHz de Menor Custo Melhorando a Adoção pelo Consumidor | +1.9% | África do Sul, Nigéria e Egito, com expansão para a África Ocidental | Curto prazo (≤ 2 anos) |
| Modernização de Redes Vinculada à Soberania de Dados e Programas de Nuvem Prontos para Edge | +1.4% | África do Sul e Nigéria como núcleo, Quênia, Etiópia e Egito | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Salto da 4G para a 5G em Mercados com Baixa Banda Larga Fixa
A penetração da banda larga fixa permaneceu em dígitos simples baixos em vários países africanos. As redes móveis, portanto, continuaram sendo o canal de banda larga mais viável para residências e empresas. Isso torna a 5G uma alternativa de banda larga, e não apenas uma atualização dos planos móveis existentes. O tráfego mensal de dados móveis da África Subsaariana está projetado para aumentar de 2,8 exabytes em 2025 para 9,7 exabytes até 2031.[1]Ericsson, "A África Subsaariana deve registrar o crescimento mais rápido em assinaturas 5G," Relatório de Mobilidade Ericsson, ericsson.com A disponibilidade de espectro determinará se os operadores podem transportar esse tráfego a custos de rede sustentáveis. As tecnologias móveis geraram 240 bilhões de USD em valor econômico em toda a África em 2025, equivalente a 7,8% do PIB regional.
Acesso Sem Fio Fixo Fechando Lacunas de Banda Larga Mais Rápido que a Fibra
O FWA pode reduzir o custo e o tempo necessários para conectar residências, evitando obras civis de última milha. Isso oferece ao mercado de tecnologia 5G na África uma rota prática para áreas onde a implantação de fibra é difícil de justificar. No final de 2025, 25 operadores haviam ativado serviços de FWA em mercados incluindo Angola, África do Sul, Nigéria, Quênia e Zâmbia. O MTN Group identificou o FWA e a fibra como os principais pilares de sua estratégia de banda larga doméstica na Nigéria e em Gana. A Airtel Africa tinha 3.609 sites 5G operacionais em 7 mercados no trimestre encerrado em junho de 2026.[2]Airtel Africa, "Resultados do 1º Trimestre, Trimestre Encerrado em 30 de Junho de 2026," Comunicado Regulatório da Airtel Africa, investegate.co.uk Seu programa de despesas de capital de 1,1 bilhão de USD em 2026 identificou a banda larga doméstica como uma área de investimento primária.
Dinheiro Móvel, Fintech e Digitalização Empresarial Aumentando a Intensidade de Tráfego
As transações financeiras impõem demandas diferentes às redes em comparação com os serviços de voz convencionais. Elas exigem conectividade confiável e de baixa latência à medida que os volumes de transações aumentam. Mais de 1,4 trilhão de USD passou por serviços de dinheiro móvel na África Subsaariana durante 2025.[3]GSMA, "Relatório sobre o Estado da Indústria de Dinheiro Móvel 2026," GSMA, connectingafrica.com Isso representou 66% do valor global das transações de dinheiro móvel. A plataforma Fintech 2.0 da Safaricom aumentou a capacidade de transações de 6.000 para 12.000 transações por segundo durante o primeiro semestre do exercício fiscal de 2026. O fatiamento de rede pode se tornar mais valioso à medida que fintech, IoT, logística conectada e computação de borda aumentam a demanda por capacidade confiável.
Modelos Pan-Africanos de Hospedagem Neutra e Compartilhamento de Infraestrutura Melhorando o ROI
O compartilhamento de infraestrutura pode distribuir os custos de implantação entre os operadores, preservando a concorrência nos serviços de varejo. O MTN Group e a Airtel Africa assinaram um acordo de compartilhamento de rede de acesso por rádio e fibra para a Nigéria e Uganda em março de 2025. A Airtel Africa e o Vodacom Group também assinaram um acordo de compartilhamento de infraestrutura para Moçambique, Tanzânia e República Democrática do Congo em agosto de 2025. Gana ativou comercialmente sua plataforma nacional de atacado 4G e 5G em 3 de março de 2026, com a Nokia como parceira de rede central. Esses modelos podem criar trabalho para provedores de serviços gerenciados e integradores de sistemas acima da camada de rádio compartilhada. Eles também apoiam a expansão mais rápida projetada para os Serviços dentro do mercado de tecnologia 5G na África.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fragmentação de Espectro entre Mercados Desacelerando as Economias de Escala | -3.2% | Continental, com impacto mais acentuado na África Ocidental e Central | Longo prazo (≥ 4 anos) |
| Alta Dependência de Energia e Diesel Elevando os Custos Operacionais dos Sites | -2.6% | Núcleo na África Subsaariana, Nigéria e República Democrática do Congo mais severamente afetadas | Médio prazo (2-4 anos) |
| Volatilidade Cambial e Dependência de Importações Inflacionando o CAPEX | -1.9% | Nigéria, Egito, Quênia e todos os mercados dependentes de importações | Curto prazo (≤ 2 anos) |
| Backhaul de Fibra Limitado e Disponibilidade de Energia Rural Atrasando a Economia da 5G Autônoma | -1.5% | África Subsaariana rural, com expansão para cidades secundárias na África Ocidental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Fragmentação de Espectro entre Mercados Desacelerando as Economias de Escala
Regras de espectro diferentes tornam as implantações regionais mais caras para fornecedores de equipamentos e operadores. Menos de 16 países africanos haviam concluído atribuições de espectro 5G até meados de 2025. Em comparação, mais de 90% dos países europeus já haviam alocado espectro 5G. O Egito concluiu um pacote de espectro de 3,5 bilhões de USD com seus 4 operadores no início de 2026.[4]Autoridade Nacional de Regulação de Telecomunicações, Egito, "Primeiro-Ministro Testemunha o Maior Acordo de Frequências do Setor de Telecomunicações desde a Introdução dos Serviços Móveis no Egito," Site Oficial da NTRA, tra.gov.eg As obrigações nacionais de licenciamento, precificação e cobertura diferem entre África do Sul, Nigéria e Egito. Essas diferenças limitam a padronização de equipamentos e atrasam a realização de benefícios em escala regional no mercado de tecnologia 5G africano.
Alta Dependência de Energia e Diesel Elevando os Custos Operacionais dos Sites
Os custos com diesel continuam sendo um grande encargo operacional para torres em locais fora da rede elétrica e em áreas semiurbanas. O diesel representou de 30% a 60% das despesas operacionais das torres em algumas dessas áreas. A logística acrescentou outros 15% a 30% aos custos diretos de combustível. As implantações 5G exigem redes de sites mais densas e consomem de 2 a 3 vezes mais energia por site do que as implantações 4G. Os custos de energia da Vodacom Africa aumentaram 5% para 5 bilhões de ZAR (300 milhões de USD) no exercício fiscal de 2025. A infraestrutura movida a energia solar está se expandindo, mas as necessidades de capital inicial podem desacelerar a transição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: A Aceleração da Receita de Serviços Desafia a Liderança Estrutural do Hardware
O hardware representou 54,51% da participação do mercado de tecnologia 5G na África em 2025. Isso refletiu a construção de sites de macrocélulas, equipamentos de rede de acesso por rádio e sistemas de antenas. Ericsson, Huawei, Nokia e ZTE garantiram grandes contratos de equipamentos na África do Sul, Egito, Nigéria e Quênia. Os requisitos de licenciamento também levaram os operadores a cumprir compromissos de cobertura definidos. A MTN África do Sul concluiu uma atualização de núcleo 5G de modo duplo durante o primeiro semestre de 2025. O núcleo de pacotes nativo em nuvem transportou 2,52 milhões de sessões ativas e 40 Gbps de tráfego ao vivo. A demanda por hardware está, portanto, cada vez mais vinculada ao investimento em software e núcleo em nuvem. A construção de sites continua sendo necessária mesmo quando as funções centrais migram para ambientes de nuvem. As obrigações de cobertura tornam o cronograma tão importante quanto a própria seleção de equipamentos. Isso mantém os ativos físicos de rede como centrais durante a fase atual de implantação.
Os serviços estão projetados para expandir a um CAGR de 18,98% de 2026 a 2031. Serviços gerenciados, contratos de rede como serviço e integração de sistemas estão se tornando mais importantes após o estabelecimento da cobertura inicial. Os operadores podem usar esses arranjos para gerenciar a complexidade da rede e conter os custos operacionais. O software inclui funções de rede central, plataformas OSS/BSS e ferramentas de fatiamento de rede. Sua adoção depende do ritmo de implantação do núcleo SA. A rede de atacado de Gana usa um núcleo em nuvem Nokia orientado por software, enquanto o MTN Group buscou a modernização nativa em nuvem na África do Sul, Zimbábue, Angola e Uganda. Essas implantações sustentam a demanda de serviços e software a longo prazo no mercado de tecnologia 5G na África.


Por Banda de Espectro: A Sub-6 GHz Permanece como a Principal Camada de Cobertura enquanto Redes Híbridas Emergem
A sub-6 GHz representou 75,89% do tamanho do mercado de tecnologia 5G na África em 2025. As frequências abaixo de 6 GHz oferecem aos operadores um equilíbrio prático entre cobertura e capacidade. Isso é importante onde as redes precisam atender a grandes áreas sem implantação de sites muito densa. Marrocos licenciou espectro de 3,5 GHz para a Maroc Telecom, Inwi e Orange Maroc em julho de 2025. As licenças exigiam 45% de cobertura populacional até o final de 2026. O Plano Nacional de Radiofrequências 2026 da ICASA também identificou a capacidade de 6 GHz superior e de ondas milimétricas para uso móvel. A sub-6 GHz deve, portanto, permanecer como a principal camada de implantação inicial. A banda suporta metas de cobertura nacional com menos estações base do que as alternativas de frequências mais altas.
As configurações híbridas estão projetadas para expandir a um CAGR de 19,12% até 2031. Elas combinam cobertura sub-6 GHz com capacidade de onda milimétrica em locais de alto tráfego. Essa abordagem pode se tornar mais relevante quando os operadores tiverem estabelecido uma cobertura mais ampla. A Comsol está construindo um núcleo SA 5G na África do Sul usando um único bloco de espectro de 60 MHz. Seu plano de atender milhões de residências até 2028 mostra que a capacidade dedicada pode suportar implantações híbridas posteriores. Redes privadas em portos, minas e sites industriais também podem introduzir sistemas de ondas milimétricas onde links de curto alcance e alta taxa de transferência são justificados.
Por Aplicação: O eMBB Mantém a Receita Atual enquanto o FWA Amplia o Acesso Residencial
A Banda Larga Móvel Aprimorada (eMBB) representou 43,49% da participação do mercado de tecnologia 5G na África em 2025. Atualmente, é a forma mais direta para os operadores monetizarem dados móveis mais rapidamente. A África do Sul forneceu uma prova inicial por meio de sua base estabelecida de aparelhos. O Egito adicionou uma grande oportunidade de eMBB com o lançamento de serviços 5G comerciais em junho de 2025. Os 4 operadores do país comprometeram 675 milhões de USD em taxas de licenciamento. As comunicações massivas do tipo máquina e as comunicações ultra-confiáveis de baixa latência permaneceram como aplicações menores em 2025. Sua adoção mais ampla requer núcleos SA capazes de suportar fatiamento de rede. A demanda do consumidor oferece aos operadores um caso de uso imediato enquanto as implantações empresariais amadurecem. Isso também torna a acessibilidade dos aparelhos uma consideração direta na adoção do serviço. O eMBB permanecerá como uma fonte primária de receita nas fases iniciais do mercado de tecnologia 5G africano.
O FWA está projetado para expandir a um CAGR de 19,78% de 2026 a 2031. Ele oferece uma rota para monetizar a cobertura onde a fibra não pode ser implantada economicamente. Marrocos e Tunísia priorizaram espectro dedicado de 3,5 GHz no lançamento. As velocidades de download relatadas atingiram 261,7 Mbps e 223,1 Mbps, respectivamente. As obrigações de cobertura de Marrocos e a estratégia de espectro do Egito também apoiam o acesso à banda larga residencial. As implantações privadas em mineração, portos e manufatura podem aumentar a demanda por comunicações ultra-confiáveis de baixa latência. O mercado de tecnologia 5G na África pode, portanto, atender à banda larga residencial e à conectividade empresarial especializada por meio de diferentes caminhos de aplicação.
Por Setor de Usuário Final: A Demanda do Consumidor Fornece Escala enquanto Energia e Serviços Públicos Adicionam Demanda Especializada
O consumidor representou 49,12% da receita de usuário final em 2025. Os serviços de eMBB e FWA abordam a lacuna contínua no acesso à banda larga doméstica. A África do Sul removeu um imposto de luxo de 9% sobre smartphones com preço abaixo de 2.500 ZAR (140 USD). A MTN África do Sul também lançou o aparelho Icon 5G a 2.499 ZAR (138 USD). A ZTE fabricou o aparelho para usuários pré-pagos. Aparelhos com preço abaixo de 200 USD representaram o maior volume na África durante 2025. Dispositivos acessíveis podem ampliar a base de assinantes do mercado de tecnologia 5G na África. Preços mais baixos de dispositivos podem tornar o serviço 5G relevante para uma base mais ampla de clientes pré-pagos. A demanda do consumidor, portanto, permanece como a base para a utilização da rede.
Energia e Serviços Públicos deve expandir a um CAGR de 18,10% até 2031. As redes 5G privadas suportam operações de mineração, instalações de petróleo e gás e sistemas de monitoramento de rede elétrica. Essas aplicações precisam de conexões confiáveis e baixa latência para processos operacionais. A MTN África do Sul, Huawei e China Telecom fizeram parceria em janeiro de 2025 em uma rede 5G privada em uma mina de manganês no Cabo do Norte. A implantação apoiou o monitoramento de trabalhadores, rastreamento de veículos e integração de veículos autônomos. Manufatura e Saúde também estão desenvolvendo casos de uso, incluindo a rede 5G industrial privada da Inwi na região Oriental de Marrocos. Essas implantações mostram que a adoção empresarial tem requisitos operacionais específicos. A demanda está vinculada ao desempenho e à confiabilidade, e não apenas a downloads mais rápidos para o consumidor. Isso confere às redes privadas um papel distinto dentro do mercado de tecnologia 5G na África.
Por Arquitetura de Rede: A NSA Suporta a Implantação Inicial enquanto a SA Habilita Novas Capacidades
A NSA representou 79,11% da receita de arquitetura de rede em 2025. Ela permite que os operadores adicionem acesso por rádio 5G a um núcleo 4G existente. Isso reduz o custo inicial e encurta os prazos de implantação. Marrocos iniciou os serviços 5G comerciais em base NSA em novembro de 2025. A abordagem inicial refletiu a necessidade de cumprir os compromissos de licença antes da migração completa para SA. O investimento no núcleo SA foi, portanto, adiado em muitos mercados, e não eliminado. A NSA continuará sendo importante à medida que o mercado de tecnologia 5G africano expande a cobertura e a adoção de dispositivos.
A SA está projetada para expandir a um CAGR de 17,65% até 2031. Os operadores estão adotando núcleos nativos em nuvem para suportar menor latência e gerenciamento de capacidade dedicada. A MTN África do Sul concluiu uma atualização de software automatizada em serviço em um Gateway de Núcleo de Pacotes SA ativo em 2025. A rede transportou 40 Gbps de tráfego durante a atualização. A Comsol opera 1 dos apenas 2 núcleos SA em produção na África do Sul. A SA suporta fatiamento de rede, que é necessário para serviços URLLC e mMTC em escala comercial. Sua adoção influenciará o ritmo do desenvolvimento da receita empresarial. A arquitetura é particularmente relevante onde as redes suportam operações críticas. Ela permite que os operadores criem ofertas de serviços mais especializadas para empresas. A implantação de SA se tornará mais relevante à medida que os casos de uso de redes privadas aumentarem.
Análise Geográfica
A África do Sul deteve 34,50% da participação do mercado de tecnologia 5G na África em 2025. Sua posição refletiu a atribuição antecipada de espectro, uma base madura de smartphones e atividade de redes privadas. As plataformas de serviços financeiros da Vodacom processaram 525,6 bilhões de USD em transações durante o exercício fiscal de 2026. A Comsol atendeu mais de 1 milhão de residências em Gauteng com uma rede 5G em 2026. A rede usou um único bloco de espectro de 60 MHz não fragmentado. Isso mostrou que um entrante focado em atacado poderia construir um núcleo SA sem uma âncora 4G. A regra de uso ou compartilhamento da ICASA exige que o espectro de alta demanda seja compartilhado dentro de 5 anos se não for totalmente utilizado.
Nigéria e Quênia formaram o próximo nível de implantação na África Subsaariana. Os operadores da Nigéria gastaram mais de 350 milhões de USD anualmente em diesel para estações base em 2025. Um único site urbano 4G custa 29.000 USD por ano para operar, enquanto um site rural custa 35.000 USD por ano. A Airtel Africa adicionou mais de 920 novos sites líquidos em 1 trimestre e operou 5G em 7 de seus 14 mercados africanos durante 2026. A Safaricom do Quênia tinha 1.700 sites 5G cobrindo 30% da população em 2025. Ela também atualizou o M-PESA por meio do Fintech 2.0, permitindo processar 12.000 transações por segundo. A Ericsson estendeu sua parceria de microondas com a Safaricom durante 2026 para adicionar backhaul de banda E e multibanda.
O Egito deve expandir a um CAGR de 17,88% de 2026 a 2031. A Vodafone Egypt, Orange Egypt, e& Egypt e Telecom Egypt lançaram serviços 5G comerciais em junho de 2025. Os operadores comprometeram 675 milhões de USD em taxas de licenciamento. O Egito então alocou 410 MHz adicionais de espectro em um pacote de 3,5 bilhões de USD no início de 2026. Os demais mercados africanos, incluindo Marrocos, Tanzânia, Etiópia e Gana, permaneceram em diferentes estágios de implantação e licenciamento. O espectro adicional do Egito oferece aos operadores a capacidade de expandir suas áreas de lançamento inicial.
Cenário Competitivo
O mercado de tecnologia 5G na África é moderadamente concentrado no fornecimento de infraestrutura. Huawei, Ericsson, Nokia e ZTE fornecem grande parte do hardware de rede de acesso por rádio usado pelos principais operadores. A concorrência é mais dispersa em software, serviços gerenciados e arranjos de hospedagem neutra. A Huawei expandiu seu relacionamento com o MTN Group por meio de um memorando de entendimento de 2026 focado em redes autônomas orientadas por IA. A Ericsson concluiu a atualização do núcleo 5G de modo duplo da MTN África do Sul e estendeu sua parceria de microondas com a Safaricom. A Nokia forneceu a rede central para a plataforma 5G de atacado em primeiro lugar de Gana. Esses contratos mostram que a concorrência entre fornecedores inclui núcleos em nuvem, transporte e software operacional.
A Mavenir e a Parallel Wireless estão buscando oportunidades de Open RAN que poderiam mudar as fontes de equipamentos de rádio dos operadores. Sua abordagem pode dar aos operadores mais flexibilidade na seleção de fornecedores de hardware. A ZTE assinou um acordo com a Ethio Telecom em 2026 cobrindo 647 sites de rede. O trabalho visava suportar 95,5% de cobertura 4G nacional e preparar o roteiro 5G da Etiópia. A Samsung Electronics e a MediaTek também contribuem por meio de ecossistemas de dispositivos mais acessíveis. Isso expande a concorrência do hardware de macrocélulas para componentes de aparelhos. O mercado de tecnologia 5G na África dependerá cada vez mais tanto da disponibilidade de rede quanto de dispositivos acessíveis.
Redes privadas empresariais, computação de borda e gerenciamento de rede baseado em IA permanecem como áreas-chave de oportunidade. O MTN Group fez parceria com uma plataforma de investimento em data centers para atingir 150 MW de capacidade de data center de IA na Nigéria e na África do Sul. A Sterlite Technologies, a Aviat Networks e a Ceragon competem em backhaul de fibra e sem fio. Seu papel é importante porque a fibra terrestre limitada aumenta a necessidade de transporte por microondas e ondas milimétricas. Os requisitos de compartilhamento de espectro da ICASA, o framework de acesso aberto de Gana e as metas de cobertura do Egito criam demanda de aquisição vinculada à conformidade regulatória. A Radisys e a Mavenir também estão se engajando com as atividades de padronização da O-RAN Alliance para redes desagregadas.
Líderes do Setor de Tecnologia 5G na África
-
Huawei Technologies Co., Ltd.
-
Telefonaktiebolaget LM Ericsson (Ericsson)
-
Nokia Corporation
-
ZTE Corporation
-
Mavenir plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Airtel Africa anunciou um plano de CAPEX de 1,1 bilhão de USD para suas operações em 14 mercados africanos, com a maior parte alocada para aquisição de espectro, implantação de fibra e expansão da banda larga doméstica. A empresa confirmou que os sites 5G mais que dobraram durante o período, refletindo uma estratégia deliberada de construção de capacidade de rede antes da demanda para capturar o crescente consumo de dados na África.
- Julho de 2026: A Autoridade Nacional de Comunicações de Gana, NCA, removeu os direitos exclusivos de atacado 5G da Next Gen InfraCo, NGIC, e abriu uma Solicitação de Aplicações competitiva para espectro nas faixas de 700 MHz, 2,3 GHz e 3 GHz. A decisão reestruturou o setor 5G de Gana de um modelo de operador único para um framework competitivo aberto, com o governo visando 70% de cobertura 5G da população até 2027 e espectro adicional de 3,5 GHz e 26 GHz a ser leiloado antes do final de 2026.
- Junho de 2026: O MTN Group apresentou sua estratégia Ambition 2030 no Capital Markets Day 2026, anunciando uma meta de implantar 420.000 km de fibra nos 4 anos seguintes em sua presença de 19 mercados. O plano integrou a 5G como uma camada de fronthaul sobre o backbone de fibra e visou infraestrutura digital pronta para IA, incluindo computação GPU distribuída em sites de estações base.
- Novembro de 2025: Os 3 operadores comerciais de Marrocos, Inwi, Orange Maroc e Maroc Telecom, lançaram simultaneamente os serviços 5G após a concessão de licenças 5G pela ANRT em julho de 2025, incluindo espectro de 3,5 GHz.


Escopo do Relatório do Mercado de Tecnologia 5G na África
A receita do mercado de tecnologia 5G na África é gerada por meio da venda de hardware de rede 5G, licenças e assinaturas de software, implantação e integração de rede, serviços gerenciados e profissionais, manutenção e outras soluções de conectividade 5G que suportam aplicações de eMBB, FWA, mMTC e URLLC nos setores de consumidor, manufatura, saúde, automotivo, energia e serviços públicos, mídia e entretenimento, e segurança pública e defesa.
O relatório do mercado de tecnologia 5G na África é segmentado por componente (hardware, software e serviços), banda de espectro (sub-6 GHz, onda milimétrica e híbrido (sub-6 GHz e onda milimétrica)), aplicação (banda larga móvel aprimorada (eMBB), acesso sem fio fixo (FWA), comunicações massivas do tipo máquina (mMTC) e comunicações ultra-confiáveis de baixa latência (URLLC)), setor de usuário final (consumidor, manufatura, saúde, automotivo, energia e serviços públicos, mídia e entretenimento, e segurança pública e defesa), arquitetura de rede (autônoma (SA) e não autônoma (NSA)) e país (África do Sul, Nigéria, Egito, Quênia e restante da África). As previsões de mercado são fornecidas em termos de valor (USD).
| Hardware |
| Software |
| Serviços |
| Sub-6 GHz |
| Onda Milimétrica |
| Híbrido (Sub-6 GHz e Onda Milimétrica) |
| Banda Larga Móvel Aprimorada (eMBB) |
| Acesso Sem Fio Fixo (FWA) |
| Comunicações Massivas do Tipo Máquina (mMTC) |
| Comunicações Ultra-Confiáveis de Baixa Latência (URLLC) |
| Consumidor |
| Manufatura |
| Saúde |
| Automotivo |
| Energia e Serviços Públicos |
| Mídia e Entretenimento |
| Segurança Pública e Defesa |
| Autônoma (SA) |
| Não Autônoma (NSA) |
| África do Sul |
| Nigéria |
| Egito |
| Quênia |
| Restante da África |
| Por Componente | Hardware |
| Software | |
| Serviços | |
| Por Banda de Espectro | Sub-6 GHz |
| Onda Milimétrica | |
| Híbrido (Sub-6 GHz e Onda Milimétrica) | |
| Por Aplicação | Banda Larga Móvel Aprimorada (eMBB) |
| Acesso Sem Fio Fixo (FWA) | |
| Comunicações Massivas do Tipo Máquina (mMTC) | |
| Comunicações Ultra-Confiáveis de Baixa Latência (URLLC) | |
| Por Setor de Usuário Final | Consumidor |
| Manufatura | |
| Saúde | |
| Automotivo | |
| Energia e Serviços Públicos | |
| Mídia e Entretenimento | |
| Segurança Pública e Defesa | |
| Por Arquitetura de Rede | Autônoma (SA) |
| Não Autônoma (NSA) | |
| Por País | África do Sul |
| Nigéria | |
| Egito | |
| Quênia | |
| Restante da África |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de tecnologia 5G na África?
O mercado de tecnologia 5G na África foi avaliado em 3,15 bilhões de USD em 2025 e estima-se que atinja 7,89 bilhões de USD até 2031, a um CAGR de 16,61% durante 2026-2031.
Qual componente lidera os gastos com tecnologia 5G na África?
O hardware liderou a receita por componente com uma participação de 54,51% em 2025, refletindo as necessidades de rede de acesso por rádio, antenas e implantação de sites.
Qual aplicação 5G deve expandir mais rapidamente na África?
O FWA está projetado para expandir a um CAGR de 19,78% até 2031, pois pode fornecer banda larga doméstica sem a construção de fibra de última milha.
Por que a sub-6 GHz é importante para as implantações 5G africanas?
A sub-6 GHz deteve 75,89% da receita por banda de espectro em 2025, pois equilibra cobertura e capacidade em amplas áreas de serviço.
Qual país lidera as implantações 5G na África?
A África do Sul deteve 34,50% da receita em nível de país em 2025, apoiada pelo acesso ao espectro, cobertura 5G e atividade de redes privadas.
O que está impedindo a implantação da 5G em toda a África?
A fragmentação do espectro, os custos de energia, a volatilidade cambial, o backhaul de fibra limitado e a disponibilidade de energia rural podem atrasar a implantação mais ampla da rede.
Página atualizada pela última vez em:



