
Tamaño y Participación del Mercado de Tecnología 5G en África
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 3.15 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.66 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.89 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 16.61 % |
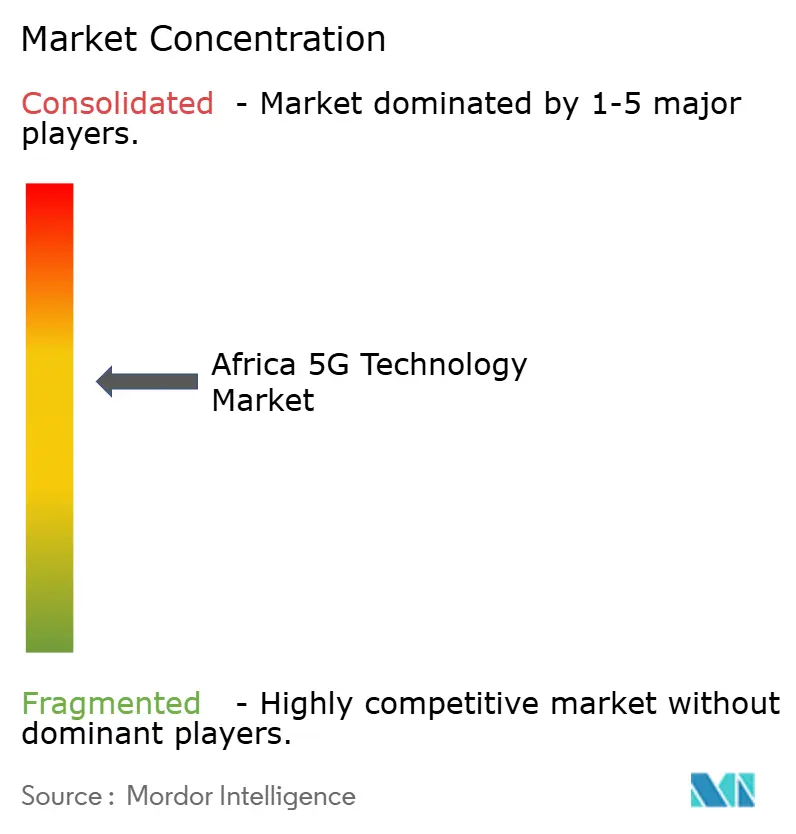
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tecnología 5G en África por Mordor Intelligence
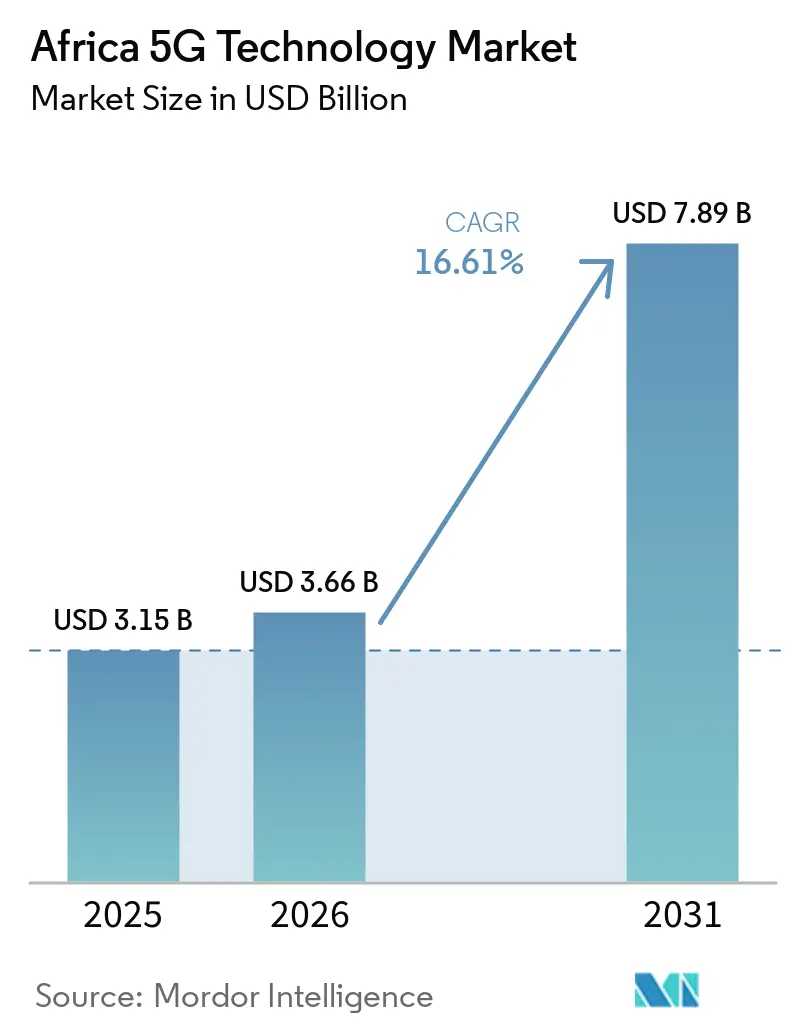
Se proyecta que el tamaño del Mercado de Tecnología 5G en África sea de 3,15 mil millones de USD en 2025, 3,66 mil millones de USD en 2026, y alcance los 7,89 mil millones de USD en 2031, creciendo a una CAGR del 16,61% de 2026 a 2031. La inversión en redes está siendo moldeada por el limitado acceso a la banda ancha fija, lo que convierte a las redes móviles en la vía práctica hacia la conectividad de alta velocidad en muchos países. La concesión de licencias de espectro se está convirtiendo en un factor decisivo, ya que los países que liberan capacidad en banda media antes pueden soportar una cobertura más densa y una mayor calidad de servicio. El creciente uso de datos móviles está aumentando la demanda de capacidad de radio, redes de transporte y núcleos nativos de nube en el mercado de tecnología 5G en África. Los operadores también están cambiando la economía del despliegue mediante la compartición de redes, plataformas mayoristas y acceso inalámbrico fijo. Estos enfoques pueden ampliar el acceso al tiempo que reducen el capital requerido para el despliegue de cada operador.
Conclusiones Clave del Informe
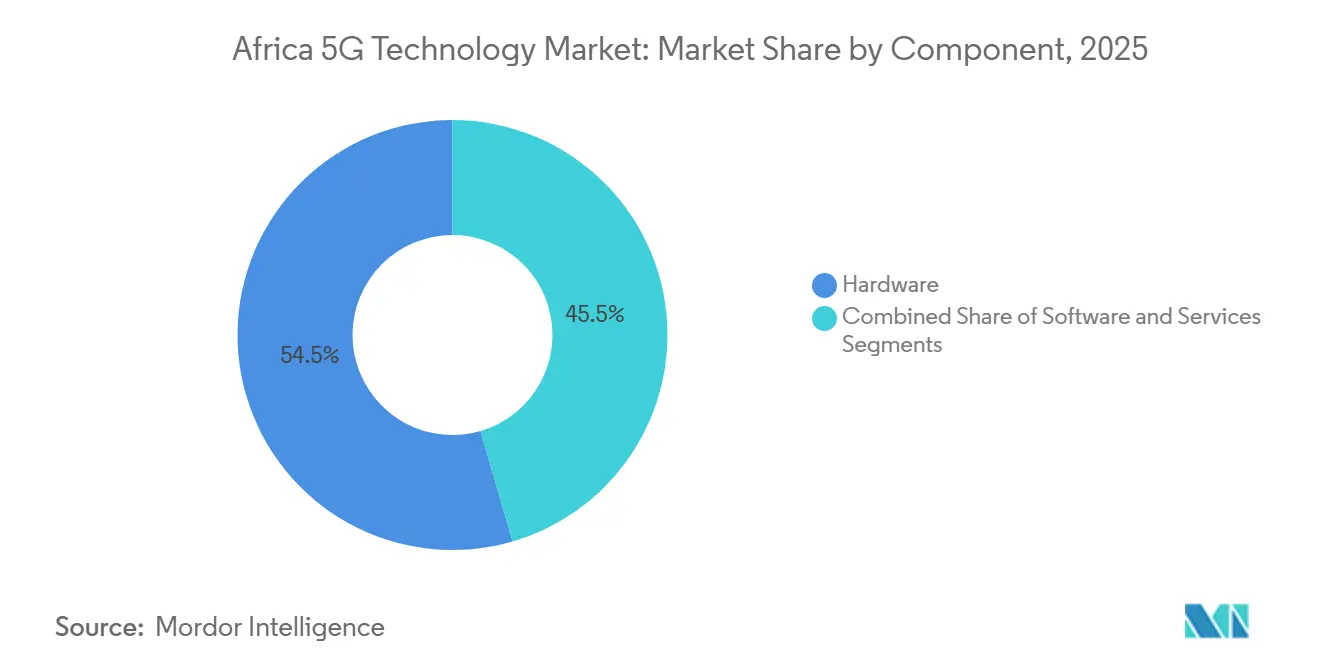
- Por componente, el hardware representó el 54,51% de la participación del Mercado de Tecnología 5G en África en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 18,98% hasta 2031.
- Por banda de espectro, la sub-6 GHz representó el 75,89% de la participación del mercado de tecnología 5G en África en 2025, mientras que se espera que las configuraciones híbridas se expandan a una CAGR del 19,12% hasta 2031.
- Por aplicación, eMBB representó el 43,49% de la participación del mercado de tecnología 5G en África en 2025, mientras que se proyecta que FWA se expanda a una CAGR del 19,78% hasta 2031.
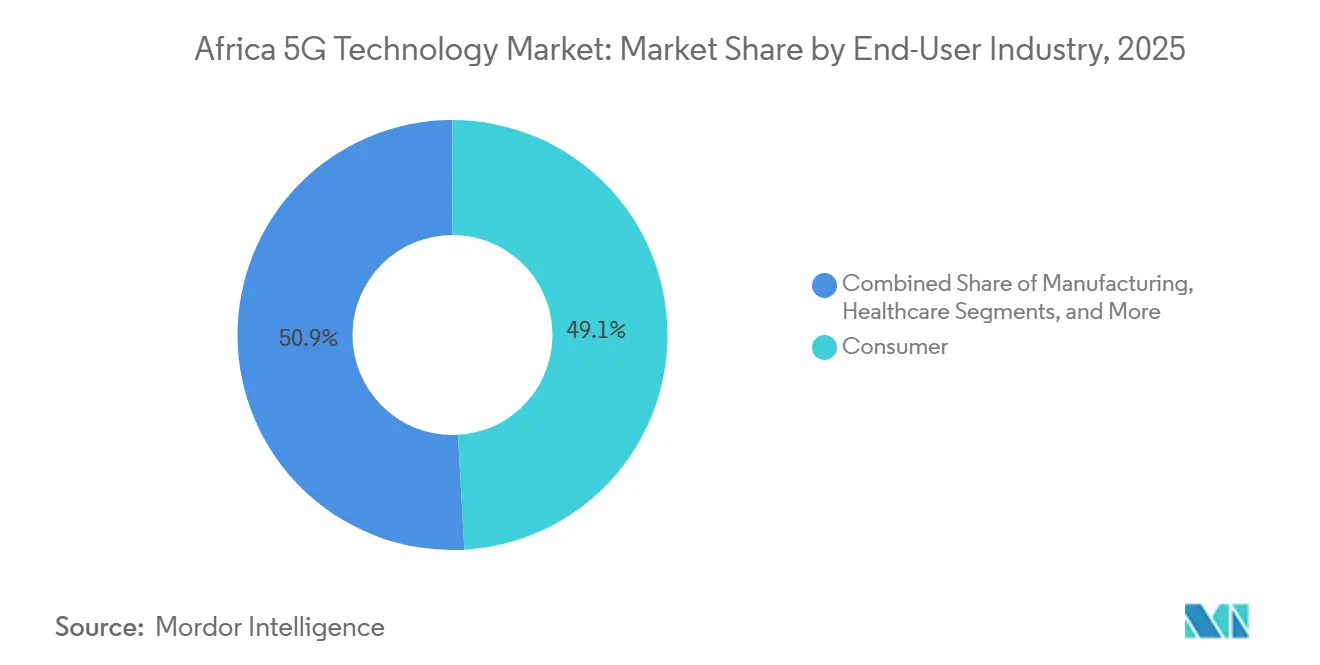
- Por industria de usuario final, el segmento de consumidores mantuvo el 49,12% de la participación del mercado de tecnología 5G en África en 2025, mientras que se espera que energía y servicios públicos se expandan a una CAGR del 18,10% hasta 2031.
- Por arquitectura de red, NSA representó el 79,11% de la participación del mercado de tecnología 5G en África en 2025, mientras que se proyecta que SA se expanda a una CAGR del 17,65% hasta 2031.
- Por país, Sudáfrica mantuvo el 34,50% de la participación del mercado de tecnología 5G en África en 2025, mientras que se espera que Egipto se expanda a una CAGR del 17,88% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Tecnología 5G en África
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Salto Tecnológico de 4G a 5G en Mercados con Baja Banda Ancha Fija | +5.1% | Global, con ganancias primarias en el África Subsahariana y el Norte de África | Largo plazo (≥ 4 años) |
| Acceso Inalámbrico Fijo Cerrando las Brechas de Banda Ancha Más Rápido que la Fibra | +3.6% | Sudáfrica y Nigeria como núcleo, con efecto expansivo hacia Kenia, Egipto y el Resto de África | Corto plazo (≤ 2 años) |
| Dinero Móvil, Fintech y Digitalización Empresarial Aumentando la Intensidad del Tráfico | +2.7% | África Subsahariana, con demanda concentrada en Nigeria, Kenia y Sudáfrica | Mediano plazo (2-4 años) |
| Modelos Panafricanos de Anfitrión Neutral y Compartición de Infraestructura Mejorando el ROI | +2.3% | Nigeria, Uganda, Tanzania, República Democrática del Congo y Ghana, emergiendo en Kenia y Ruanda | Mediano plazo (2-4 años) |
| Ecosistemas de Dispositivos Sub-6 GHz de Menor Costo Mejorando la Adopción por Parte del Consumidor | +1.9% | Sudáfrica, Nigeria y Egipto, con efecto expansivo hacia África Occidental | Corto plazo (≤ 2 años) |
| Modernización de Redes Vinculada a la Soberanía de Datos y Programas de Nube Preparados para el Borde | +1.4% | Sudáfrica y Nigeria como núcleo, Kenia, Etiopía y Egipto | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Salto Tecnológico de 4G a 5G en Mercados con Baja Banda Ancha Fija
La penetración de la banda ancha fija se mantuvo en dígitos bajos en varios países africanos. Las redes móviles han seguido siendo, por tanto, el canal de banda ancha más viable para hogares y empresas. Esto convierte al 5G en una alternativa de banda ancha y no solo en una actualización de los planes móviles existentes. Se proyecta que el tráfico mensual de datos móviles del África Subsahariana aumente de 2,8 exabytes en 2025 a 9,7 exabytes en 2031.[1]Ericsson, "África Subsahariana Verá el Crecimiento Más Rápido de Suscripciones 5G," Informe de Movilidad de Ericsson, ericsson.com La disponibilidad de espectro determinará si los operadores pueden gestionar este tráfico a costos de red sostenibles. Las tecnologías móviles generaron 240 mil millones de USD en valor económico en toda África en 2025, equivalente al 7,8% del PIB regional.
Acceso Inalámbrico Fijo Cerrando las Brechas de Banda Ancha Más Rápido que la Fibra
El FWA puede reducir el costo y el tiempo necesarios para conectar hogares al evitar las obras civiles de última milla. Esto le da al mercado de tecnología 5G en África una vía práctica hacia áreas donde el despliegue de fibra es difícil de justificar. A finales de 2025, 25 operadores habían activado servicios FWA en mercados como Angola, Sudáfrica, Nigeria, Kenia y Zambia. MTN Group identificó el FWA y la fibra como los principales pilares de su estrategia de banda ancha doméstica en Nigeria y Ghana. Airtel Africa contaba con 3.609 sitios 5G operativos en 7 mercados en el trimestre finalizado en junio de 2026.[2]Airtel Africa, "Resultados del Primer Trimestre, Trimestre Finalizado el 30 de Junio de 2026," Anuncio Regulatorio de Airtel Africa, investegate.co.uk Su programa de gastos de capital de 1,1 mil millones de USD para 2026 identificó la banda ancha doméstica como un área de inversión prioritaria.
Dinero Móvil, Fintech y Digitalización Empresarial Aumentando la Intensidad del Tráfico
Las transacciones financieras plantean exigencias diferentes a las redes que los servicios de voz convencionales. Requieren conectividad confiable y de baja latencia a medida que aumentan los volúmenes de transacciones. Más de 1,4 billones de USD se movieron a través de servicios de dinero móvil en el África Subsahariana durante 2025.[3]GSMA, "Informe sobre el Estado de la Industria de Dinero Móvil 2026," GSMA, connectingafrica.com Esto representó el 66% del valor global de las transacciones de dinero móvil. La plataforma Fintech 2.0 de Safaricom aumentó la capacidad de transacciones de 6.000 a 12.000 transacciones por segundo durante la primera mitad del ejercicio fiscal 2026. La segmentación de red puede volverse más valiosa a medida que el fintech, el IoT, la logística conectada y la computación en el borde aumenten la demanda de capacidad confiable.
Modelos Panafricanos de Anfitrión Neutral y Compartición de Infraestructura Mejorando el ROI
La compartición de infraestructura puede distribuir los costos de despliegue entre los operadores mientras se preserva la competencia en los servicios minoristas. MTN Group y Airtel Africa firmaron un acuerdo de compartición de red de acceso de radio y fibra para Nigeria y Uganda en marzo de 2025. Airtel Africa y Vodacom Group también firmaron un acuerdo de compartición de infraestructura para Mozambique, Tanzania y la República Democrática del Congo en agosto de 2025. Ghana activó comercialmente su plataforma mayorista nacional de 4G y 5G el 3 de marzo de 2026, con Nokia como socio de la red troncal. Estos modelos pueden generar trabajo para proveedores de servicios gestionados e integradores de sistemas por encima de la capa de radio compartida. También apoyan la expansión más rápida proyectada para los Servicios dentro del mercado de tecnología 5G en África.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fragmentación del Espectro en los Mercados Ralentizando las Economías de Escala | -3.2% | Continental, con mayor impacto en África Occidental y Central | Largo plazo (≥ 4 años) |
| Alta Dependencia de Energía y Diésel Elevando los Costos Operativos de los Sitios | -2.6% | Núcleo del África Subsahariana, Nigeria y la República Democrática del Congo más gravemente afectadas | Mediano plazo (2-4 años) |
| Volatilidad Cambiaria y Dependencia de las Importaciones Inflando el CAPEX | -1.9% | Nigeria, Egipto, Kenia y todos los mercados dependientes de importaciones | Corto plazo (≤ 2 años) |
| Limitada Disponibilidad de Backhaul de Fibra y Energía Rural Retrasando la Economía del 5G Autónomo | -1.5% | África Subsahariana rural, con efecto expansivo hacia ciudades secundarias en África Occidental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación del Espectro en los Mercados Ralentizando las Economías de Escala
Las diferentes normativas de espectro encarecen los despliegues regionales para los proveedores de equipos y los operadores. Menos de 16 países africanos habían completado las asignaciones de espectro 5G a mediados de 2025. En comparación, más del 90% de los países europeos habían asignado espectro 5G. Egipto concluyó un paquete de espectro de 3,5 mil millones de USD con sus 4 operadores a principios de 2026.[4]Autoridad Nacional de Regulación de Telecomunicaciones de Egipto, "El Primer Ministro Presencia el Mayor Acuerdo de Frecuencias del Sector de Telecomunicaciones desde la Introducción de los Servicios Móviles en Egipto," Sitio Web Oficial de la NTRA, tra.gov.eg Las obligaciones nacionales de licencias, precios y cobertura difieren entre Sudáfrica, Nigeria y Egipto. Estas diferencias limitan la estandarización de equipos y retrasan la materialización de los beneficios a escala regional en el mercado de tecnología 5G en África.
Alta Dependencia de Energía y Diésel Elevando los Costos Operativos de los Sitios
Los costos del diésel siguen siendo una carga operativa importante para las torres en ubicaciones fuera de la red eléctrica y semiurbanas. El diésel representó entre el 30% y el 60% del gasto operativo de las torres en algunas de esas áreas. La logística añadió otro 15% a 30% a los costos directos de combustible. Los despliegues 5G requieren redes de sitios más densas y consumen entre 2 y 3 veces más energía por sitio que los despliegues 4G. Los costos de energía de Vodacom Africa aumentaron un 5% hasta los 5 mil millones de ZAR (300 millones de USD) en el ejercicio fiscal 2025. La infraestructura alimentada por energía solar está en expansión, pero las necesidades de capital inicial pueden ralentizar la transición.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: La Aceleración de los Ingresos por Servicios Desafía el Liderazgo Estructural del Hardware
El hardware representó el 54,51% de la participación del mercado de tecnología 5G en África en 2025. Esto reflejó la construcción de sitios de macroceldas, equipos de red de acceso de radio y sistemas de antenas. Ericsson, Huawei, Nokia y ZTE aseguraron importantes contratos de equipos en Sudáfrica, Egipto, Nigeria y Kenia. Los requisitos de licencias también impulsaron a los operadores a cumplir con compromisos de cobertura definidos. MTN Sudáfrica completó una actualización del núcleo 5G de modo dual durante la primera mitad de 2025. El núcleo de paquetes nativo de nube gestionó 2,52 millones de sesiones activas y 40 Gbps de tráfico en vivo. La demanda de hardware está, por tanto, cada vez más vinculada a la inversión en software y núcleo de nube. La construcción de sitios sigue siendo necesaria incluso cuando las funciones del núcleo se trasladan a entornos de nube. Las obligaciones de cobertura hacen que el momento sea tan importante como la selección del equipo en sí. Esto mantiene los activos físicos de red como elementos centrales durante la fase de despliegue actual.
Se proyecta que los servicios se expandan a una CAGR del 18,98% de 2026 a 2031. Los servicios gestionados, los contratos de red como servicio y la integración de sistemas están adquiriendo mayor importancia una vez establecida la cobertura inicial. Los operadores pueden utilizar estos acuerdos para gestionar la complejidad de la red y contener los costos operativos. El software incluye funciones de red troncal, plataformas OSS/BSS y herramientas de segmentación de red. Su adopción depende del ritmo del despliegue del núcleo SA. La red mayorista de Ghana utiliza un núcleo de nube Nokia impulsado por software, mientras que MTN Group ha perseguido la modernización nativa de nube en Sudáfrica, Zimbabue, Angola y Uganda. Estos despliegues apoyan la demanda de servicios y software a largo plazo en el mercado de tecnología 5G en África.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Banda de Espectro: La Sub-6 GHz Sigue Siendo la Principal Capa de Cobertura a Medida que Emergen las Redes Híbridas
La sub-6 GHz representó el 75,89% del tamaño del mercado de tecnología 5G en África en 2025. Las frecuencias por debajo de 6 GHz ofrecen a los operadores un equilibrio práctico entre cobertura y capacidad. Esto es importante donde las redes deben servir a áreas amplias sin un despliegue de sitios muy denso. Marruecos otorgó licencias de espectro de 3,5 GHz a Maroc Telecom, Inwi y Orange Maroc en julio de 2025. Las licencias requerían una cobertura del 45% de la población para finales de 2026. El Plan Nacional de Radiofrecuencias 2026 de ICASA también identificó la capacidad de 6 GHz superior y de onda milimétrica para uso móvil. La sub-6 GHz debería, por tanto, seguir siendo la principal capa de despliegue inicial. La banda soporta los objetivos de cobertura nacional con menos estaciones base que las alternativas de mayor frecuencia.
Se proyecta que las configuraciones híbridas se expandan a una CAGR del 19,12% hasta 2031. Combinan la cobertura sub-6 GHz con capacidad de onda milimétrica en ubicaciones de alto tráfico. Este enfoque puede volverse más relevante una vez que los operadores hayan establecido huellas de cobertura más amplias. Comsol está construyendo un núcleo SA 5G en Sudáfrica utilizando un único bloque de espectro de 60 MHz. Su plan de servir a millones de hogares para 2028 demuestra que la capacidad dedicada puede soportar un despliegue híbrido posterior. Las redes privadas en puertos, minas y sitios industriales también pueden introducir sistemas de onda milimétrica donde se justifiquen los enlaces de corto alcance y alto rendimiento.
Por Aplicación: eMBB Mantiene los Ingresos Actuales Mientras FWA Amplía el Acceso Doméstico
La Banda Ancha Móvil Mejorada (eMBB) representó el 43,49% de la participación del mercado de tecnología 5G en África en 2025. Actualmente es la forma más directa para que los operadores moneticen los datos móviles más rápidamente. Sudáfrica proporcionó una prueba temprana a través de su base establecida de dispositivos. Egipto añadió una importante oportunidad de eMBB con el lanzamiento de servicios 5G comerciales en junio de 2025. Los 4 operadores del país se comprometieron con 675 millones de USD en tarifas de licencias. Las comunicaciones masivas de tipo máquina y las comunicaciones ultra confiables de baja latencia siguieron siendo aplicaciones menores en 2025. Su adopción más amplia requiere núcleos SA capaces de soportar la segmentación de red. La demanda de los consumidores ofrece a los operadores un caso de uso inmediato mientras maduran los despliegues empresariales. También hace que la asequibilidad de los dispositivos sea una consideración directa en la adopción del servicio. eMBB seguirá siendo una fuente de ingresos primaria en las etapas iniciales del mercado de tecnología 5G en África.
Se proyecta que FWA se expanda a una CAGR del 19,78% de 2026 a 2031. Ofrece una vía para monetizar la cobertura donde la fibra no puede desplegarse de manera económica. Marruecos y Túnez priorizaron el espectro dedicado de 3,5 GHz en el lanzamiento. Sus velocidades de descarga reportadas alcanzaron los 261,7 Mbps y 223,1 Mbps, respectivamente. Las obligaciones de cobertura de Marruecos y la estrategia de espectro de Egipto también apoyan el acceso a la banda ancha residencial. Los despliegues privados en minería, puertos y manufactura pueden aumentar la demanda de comunicaciones ultra confiables de baja latencia. El mercado de tecnología 5G en África puede, por tanto, atender la banda ancha doméstica y la conectividad empresarial especializada a través de diferentes vías de aplicación.
Por Industria de Usuario Final: La Demanda del Consumidor Proporciona Escala Mientras Energía y Servicios Públicos Añaden Demanda Especializada
El consumidor representó el 49,12% de los ingresos por usuario final en 2025. Los servicios eMBB y FWA abordan la brecha continua en el acceso a la banda ancha doméstica. Sudáfrica eliminó un impuesto de lujo del 9% sobre los teléfonos inteligentes con precio inferior a 2.500 ZAR (140 USD). MTN Sudáfrica también lanzó el dispositivo Icon 5G a 2.499 ZAR (138 USD). ZTE fabricó el dispositivo para usuarios de prepago. Los dispositivos con precio inferior a 200 USD representaron el mayor nivel de volumen en África durante 2025. Los dispositivos asequibles pueden ampliar la base de suscriptores del mercado de tecnología 5G en África. Los precios más bajos de los dispositivos pueden hacer que el servicio 5G sea relevante para una base de clientes de prepago más amplia. La demanda del consumidor sigue siendo, por tanto, la base para la utilización de la red.
Se espera que Energía y Servicios Públicos se expanda a una CAGR del 18,10% hasta 2031. Las redes 5G privadas apoyan las operaciones mineras, las instalaciones de petróleo y gas y los sistemas de monitoreo de redes eléctricas. Estas aplicaciones necesitan conexiones confiables y baja latencia para los procesos operativos. MTN Sudáfrica, Huawei y China Telecom se asociaron en enero de 2025 en una red 5G privada en una mina de manganeso en el Cabo del Norte. El despliegue apoyó el monitoreo de trabajadores, el seguimiento de vehículos y la integración de vehículos autónomos. Manufactura y Salud también están desarrollando casos de uso, incluida la red 5G industrial privada de Inwi en la región Oriental de Marruecos. Estos despliegues muestran que la adopción empresarial tiene requisitos operativos específicos. La demanda está vinculada al rendimiento y la confiabilidad más que solo a descargas de consumidores más rápidas. Esto le da a las redes privadas un papel diferenciado dentro del mercado de tecnología 5G en África.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Arquitectura de Red: NSA Apoya el Despliegue Inicial Mientras SA Habilita Nuevas Capacidades
NSA representó el 79,11% de los ingresos por arquitectura de red en 2025. Permite a los operadores añadir acceso de radio 5G a un núcleo 4G existente. Esto reduce el costo inicial y acorta los plazos de despliegue. Marruecos inició los servicios 5G comerciales sobre una base NSA en noviembre de 2025. El enfoque inicial reflejó la necesidad de cumplir con los compromisos de licencia antes de la migración completa a SA. La inversión en el núcleo SA ha sido, por tanto, diferida en muchos mercados en lugar de eliminada. NSA seguirá siendo importante a medida que el mercado de tecnología 5G en África amplíe la cobertura y la adopción de dispositivos.
Se proyecta que SA se expanda a una CAGR del 17,65% hasta 2031. Los operadores están adoptando núcleos nativos de nube para soportar menor latencia y gestión de capacidad dedicada. MTN Sudáfrica completó una actualización de software automatizada en servicio en un Núcleo de Puerta de Enlace de Paquetes SA en vivo en 2025. La red transportó 40 Gbps de tráfico durante la actualización. Comsol opera 1 de solo 2 núcleos SA en producción en Sudáfrica. SA soporta la segmentación de red, que es necesaria para los servicios URLLC y mMTC a escala comercial. Su adopción influirá en el ritmo del desarrollo de ingresos empresariales. La arquitectura es particularmente relevante donde las redes apoyan operaciones críticas. Permite a los operadores crear ofertas de servicios más especializadas para las empresas. El despliegue de SA se volverá más relevante a medida que aumenten los casos de uso de redes privadas.
Análisis Geográfico
Sudáfrica mantuvo el 34,50% de la participación del mercado de tecnología 5G en África en 2025. Su posición reflejó la asignación temprana de espectro, una base madura de teléfonos inteligentes y la actividad de redes privadas. Las plataformas de servicios financieros de Vodacom procesaron 525,6 mil millones de USD en transacciones durante el ejercicio fiscal 2026. Comsol atendió a más de 1 millón de hogares en Gauteng con una red 5G en 2026. La red utilizó un único bloque de espectro de 60 MHz no fragmentado. Esto demostró que un participante enfocado en el mayoreo podía construir un núcleo SA sin un ancla 4G. La regla de uso o compartición de ICASA requiere que el espectro de alta demanda sea compartido dentro de 5 años si no se utiliza completamente.
Nigeria y Kenia formaron el siguiente nivel de despliegue dentro del África Subsahariana. Los operadores de Nigeria gastaron más de 350 millones de USD anuales en diésel para estaciones base a partir de 2025. Un único sitio urbano 4G cuesta 29.000 USD por año para operar, mientras que un sitio rural cuesta 35.000 USD por año. Airtel Africa añadió más de 920 nuevos sitios netos en 1 trimestre y operó 5G en 7 de sus 14 mercados africanos durante 2026. Safaricom de Kenia contaba con 1.700 sitios 5G que cubrían el 30% de la población en 2025. También actualizó M-PESA a través de Fintech 2.0, permitiéndole procesar 12.000 transacciones por segundo. Ericsson amplió su asociación de microondas con Safaricom durante 2026 para añadir backhaul de banda E y multibanda.
Se espera que Egipto se expanda a una CAGR del 17,88% de 2026 a 2031. Vodafone Egypt, Orange Egypt, e& Egypt y Telecom Egypt lanzaron servicios 5G comerciales en junio de 2025. Los operadores se comprometieron con 675 millones de USD en tarifas de licencias. Egipto asignó entonces 410 MHz adicionales de espectro en un paquete de 3,5 mil millones de USD a principios de 2026. El resto de los mercados de África, incluidos Marruecos, Tanzania, Etiopía y Ghana, se encontraban en diferentes etapas de despliegue y concesión de licencias. El espectro adicional de Egipto otorga a los operadores la capacidad de expandir sus áreas de lanzamiento inicial.
Panorama Competitivo
El mercado de tecnología 5G en África está moderadamente concentrado en el suministro de infraestructura. Huawei, Ericsson, Nokia y ZTE proporcionan gran parte del hardware de red de acceso de radio utilizado por los principales operadores. La competencia es más dispersa en software, servicios gestionados y acuerdos de anfitrión neutral. Huawei amplió su relación con MTN Group a través de un memorando de entendimiento de 2026 centrado en redes autónomas impulsadas por inteligencia artificial. Ericsson completó la actualización del núcleo 5G de modo dual de MTN Sudáfrica y amplió su asociación de microondas con Safaricom. Nokia suministró la red troncal para la plataforma 5G mayorista de Ghana. Estos contratos muestran que la competencia entre proveedores incluye núcleos de nube, transporte y software operativo.
Mavenir y Parallel Wireless están persiguiendo oportunidades de Open RAN que podrían cambiar las fuentes de equipos de radio de los operadores. Su enfoque puede dar a los operadores más flexibilidad en la selección de proveedores de hardware. ZTE firmó un acuerdo con Ethio Telecom en 2026 que cubre 647 sitios de red. El trabajo tenía como objetivo apoyar el 95,5% de cobertura 4G nacional y preparar la hoja de ruta 5G de Etiopía. Samsung Electronics y MediaTek también contribuyen a través de ecosistemas de dispositivos más asequibles. Esto amplía la competencia desde el hardware de macroceldas hasta los componentes de dispositivos. El mercado de tecnología 5G en África dependerá cada vez más tanto de la disponibilidad de la red como de los dispositivos accesibles.
Las redes privadas empresariales, la computación en el borde y la gestión de redes basada en inteligencia artificial siguen siendo áreas clave de oportunidad. MTN Group se asoció con una plataforma de inversión en centros de datos para apuntar a 150 MW de capacidad de centros de datos de inteligencia artificial en Nigeria y Sudáfrica. Sterlite Technologies, Aviat Networks y Ceragon compiten en backhaul de fibra e inalámbrico. Su papel es importante porque la limitada fibra terrestre aumenta la necesidad de transporte por microondas y onda milimétrica. Los requisitos de compartición de espectro de ICASA, el marco de acceso abierto de Ghana y los objetivos de cobertura de Egipto crean demanda de adquisiciones vinculada al cumplimiento normativo. Radisys y Mavenir también participan en las actividades de estándares de la Alianza O-RAN para redes desagregadas.
Líderes de la Industria de Tecnología 5G en África
Huawei Technologies Co., Ltd.
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
ZTE Corporation
Mavenir plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Airtel Africa anunció un plan de CAPEX de 1,1 mil millones de USD para sus operaciones en 14 mercados africanos, con la mayor parte asignada a la adquisición de espectro, el despliegue de fibra y la expansión de la banda ancha doméstica. La empresa confirmó que los sitios 5G se habían más que duplicado durante el período, reflejando una estrategia deliberada de construir capacidad de red por adelantado a la demanda para capturar el creciente consumo de datos en África.
- Julio de 2026: La Autoridad Nacional de Comunicaciones de Ghana, NCA, eliminó los derechos exclusivos de 5G mayorista de Next Gen InfraCo, NGIC, y abrió una Solicitud de Aplicaciones competitiva para espectro en las bandas de 700 MHz, 2,3 GHz y 3 GHz. La decisión reestructuró el sector 5G de Ghana de un modelo de operador único a un marco competitivo abierto, con el gobierno apuntando a una cobertura 5G del 70% de la población para 2027 y espectro adicional de 3,5 GHz y 26 GHz a subastar antes de finales de 2026.
- Junio de 2026: MTN Group presentó su estrategia Ambición 2030 en el Día de los Mercados de Capitales 2026, anunciando un objetivo de desplegar 420.000 km de fibra durante los siguientes 4 años en su huella de 19 mercados. El plan integró el 5G como una capa de fronthaul sobre la red troncal de fibra y apuntó a una infraestructura digital preparada para la inteligencia artificial, incluida la computación GPU distribuida en los sitios de estaciones base.
- Noviembre de 2025: Los 3 operadores comerciales de Marruecos, Inwi, Orange Maroc y Maroc Telecom, lanzaron simultáneamente los servicios 5G tras la concesión de licencias 5G por parte de la ANRT en julio de 2025, incluido el espectro de 3,5 GHz.


Alcance del Informe del Mercado de Tecnología 5G en África
Los ingresos del mercado de tecnología 5G en África se generan a través de la venta de hardware de red 5G, licencias y suscripciones de software, despliegue e integración de redes, servicios gestionados y profesionales, mantenimiento y otras soluciones de conectividad 5G que soportan aplicaciones eMBB, FWA, mMTC y URLLC en los sectores de consumidores, manufactura, salud, automotriz, energía y servicios públicos, medios y entretenimiento, y seguridad pública y defensa.
El informe del mercado de tecnología 5G en África está segmentado por componente (hardware, software y servicios), banda de espectro (sub-6 GHz, onda milimétrica e híbrido (sub-6 GHz y onda milimétrica)), aplicación (banda ancha móvil mejorada (eMBB), acceso inalámbrico fijo (FWA), comunicaciones masivas de tipo máquina (mMTC) y comunicaciones ultra confiables de baja latencia (URLLC)), industria de usuario final (consumidor, manufactura, salud, automotriz, energía y servicios públicos, medios y entretenimiento, y seguridad pública y defensa), arquitectura de red (autónoma (SA) y no autónoma (NSA)), y país (Sudáfrica, Nigeria, Egipto, Kenia y resto de África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Hardware |
| Software |
| Servicios |
| Sub-6 GHz |
| Onda Milimétrica |
| Híbrido (Sub-6 GHz y Onda Milimétrica) |
| Banda Ancha Móvil Mejorada (eMBB) |
| Acceso Inalámbrico Fijo (FWA) |
| Comunicaciones Masivas de Tipo Máquina (mMTC) |
| Comunicaciones Ultra Confiables de Baja Latencia (URLLC) |
| Consumidor |
| Manufactura |
| Salud |
| Automotriz |
| Energía y Servicios Públicos |
| Medios y Entretenimiento |
| Seguridad Pública y Defensa |
| Autónoma (SA) |
| No Autónoma (NSA) |
| Sudáfrica |
| Nigeria |
| Egipto |
| Kenia |
| Resto de África |
| Por Componente | Hardware |
| Software | |
| Servicios | |
| Por Banda de Espectro | Sub-6 GHz |
| Onda Milimétrica | |
| Híbrido (Sub-6 GHz y Onda Milimétrica) | |
| Por Aplicación | Banda Ancha Móvil Mejorada (eMBB) |
| Acceso Inalámbrico Fijo (FWA) | |
| Comunicaciones Masivas de Tipo Máquina (mMTC) | |
| Comunicaciones Ultra Confiables de Baja Latencia (URLLC) | |
| Por Industria de Usuario Final | Consumidor |
| Manufactura | |
| Salud | |
| Automotriz | |
| Energía y Servicios Públicos | |
| Medios y Entretenimiento | |
| Seguridad Pública y Defensa | |
| Por Arquitectura de Red | Autónoma (SA) |
| No Autónoma (NSA) | |
| Por País | Sudáfrica |
| Nigeria | |
| Egipto | |
| Kenia | |
| Resto de África |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de tecnología 5G en África?
El mercado de tecnología 5G en África fue valorado en 3,15 mil millones de USD en 2025 y se estima que alcanzará los 7,89 mil millones de USD en 2031, a una CAGR del 16,61% durante 2026-2031.
¿Qué componente lidera el gasto en tecnología 5G en África?
El hardware lideró los ingresos por componente con una participación del 54,51% en 2025, reflejando las necesidades de red de acceso de radio, antenas y despliegue de sitios.
¿Qué aplicación 5G se espera que se expanda más rápido en África?
Se proyecta que FWA se expanda a una CAGR del 19,78% hasta 2031 porque puede ofrecer banda ancha doméstica sin construcción de fibra de última milla.
¿Por qué es importante la sub-6 GHz para los despliegues 5G en África?
La sub-6 GHz mantuvo el 75,89% de los ingresos por banda de espectro en 2025 porque equilibra la cobertura y la capacidad en amplias áreas de servicio.
¿Qué país lidera los despliegues 5G en África?
Sudáfrica mantuvo el 34,50% de los ingresos a nivel de país en 2025, respaldada por el acceso al espectro, la cobertura 5G y la actividad de redes privadas.
¿Qué está frenando el despliegue del 5G en África?
La fragmentación del espectro, los costos de energía, la volatilidad cambiaria, el limitado backhaul de fibra y la disponibilidad de energía en zonas rurales pueden retrasar un despliegue de red más amplio.
Última actualización de la página el:



