
Marktgröße und Marktanteile der 5G-Technologie in Afrika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
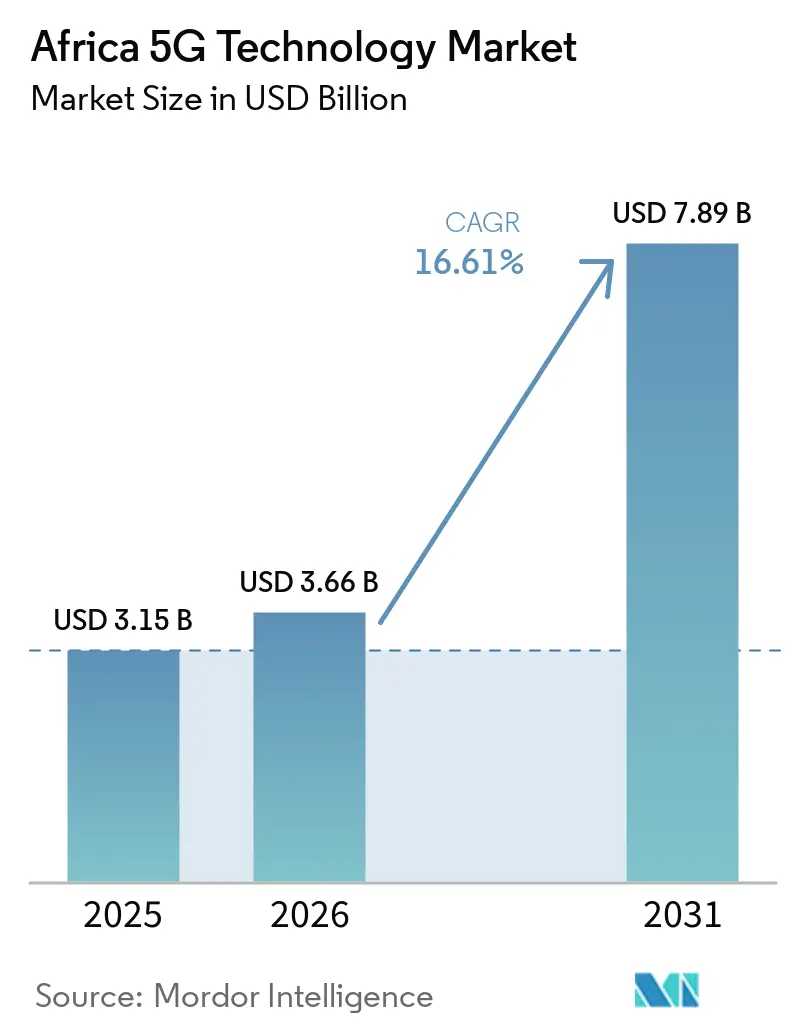
| Marktgröße im Basisjahr (2025) | 3.15 Milliarden US-Dollar |
| Marktgröße (2026) | 3.66 Milliarden US-Dollar |
| Marktgröße (2031) | 7.89 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 16.61 % |
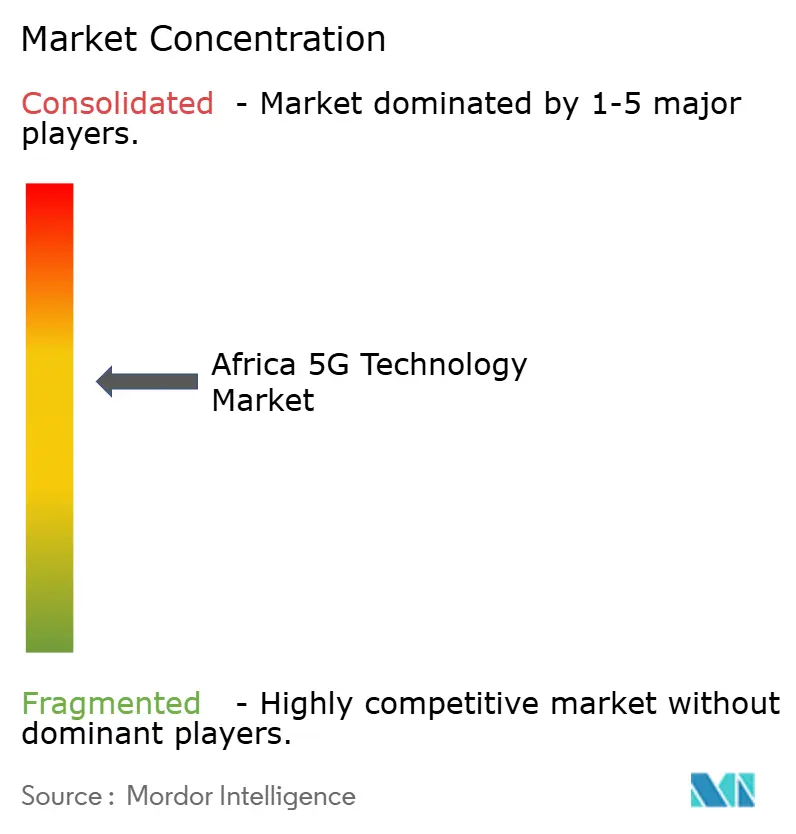
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für 5G-Technologie in Afrika von Mordor Intelligence
Die Marktgröße für 5G-Technologie in Afrika wird für 2025 auf 3,15 Milliarden USD, für 2026 auf 3,66 Milliarden USD geschätzt und soll bis 2031 7,89 Milliarden USD erreichen, mit einem CAGR von 16,61 % von 2026 bis 2031. Netzwerkinvestitionen werden durch den eingeschränkten Zugang zu festem Breitband geprägt, was mobile Netzwerke in vielen Ländern zum praktischen Weg zu Hochgeschwindigkeitsverbindungen macht. Die Spektrumlizenzierung wird zu einem entscheidenden Faktor, da Länder, die Mittelband-Kapazitäten früher freigeben, eine dichtere Abdeckung und bessere Servicequalität unterstützen können. Der steigende mobile Datenverbrauch erhöht die Nachfrage nach Funkkapazität, Transportnetzwerken und Cloud-nativen Kernen im afrikanischen Markt für 5G-Technologie. Betreiber verändern auch die Wirtschaftlichkeit der Bereitstellung durch Netzwerkteilung, Großhandelsplattformen und Fixed Wireless Access. Diese Ansätze können den Zugang erweitern und gleichzeitig den für den Ausbau jedes Betreibers erforderlichen Kapitalbedarf senken.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente entfiel Hardware im Jahr 2025 auf 54,51 % des Marktanteils der 5G-Technologie in Afrika, während Dienstleistungen bis 2031 voraussichtlich mit einem CAGR von 18,98 % wachsen werden.
- Nach Frequenzband entfiel Sub-6-GHz im Jahr 2025 auf 75,89 % des Marktanteils der 5G-Technologie in Afrika, während Hybridkonfigurationen bis 2031 voraussichtlich mit einem CAGR von 19,12 % wachsen werden.
- Nach Anwendung entfiel eMBB im Jahr 2025 auf 43,49 % des Marktanteils der 5G-Technologie in Afrika, während FWA bis 2031 voraussichtlich mit einem CAGR von 19,78 % wachsen wird.
- Nach Endnutzerbranche hielt das Verbrauchersegment im Jahr 2025 einen Marktanteil von 49,12 % an der 5G-Technologie in Afrika, während Energie und Versorgungsunternehmen bis 2031 voraussichtlich mit einem CAGR von 18,10 % wachsen werden.
- Nach Netzwerkarchitektur entfiel NSA im Jahr 2025 auf 79,11 % des Marktanteils der 5G-Technologie in Afrika, während SA bis 2031 voraussichtlich mit einem CAGR von 17,65 % wachsen wird.
- Nach Land hielt Südafrika im Jahr 2025 einen Marktanteil von 34,50 % an der 5G-Technologie in Afrika, während Ägypten bis 2031 voraussichtlich mit einem CAGR von 17,88 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur 5G-Technologie in Afrika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Überspringen von 4G zu 5G in Märkten mit geringem Festbreitband | +5.1% | Global, mit primären Gewinnen in Subsahara-Afrika und Nordafrika | Langfristig (≥ 4 Jahre) |
| Fixed Wireless Access schließt Breitbandlücken schneller als Glasfaser | +3.6% | Südafrika und Nigeria als Kernmärkte, mit Ausstrahlungseffekten auf Kenia, Ägypten und das übrige Afrika | Kurzfristig (≤ 2 Jahre) |
| Mobile Money, Fintech und Unternehmensdigitalisierung erhöhen die Verkehrsintensität | +2.7% | Subsahara-Afrika, mit konzentrierter Nachfrage in Nigeria, Kenia und Südafrika | Mittelfristig (2–4 Jahre) |
| Panafrikansiche Neutral-Host- und Infrastruktur-Sharing-Modelle verbessern den ROI | +2.3% | Nigeria, Uganda, Tansania, Demokratische Republik Kongo und Ghana, aufkommend in Kenia und Ruanda | Mittelfristig (2–4 Jahre) |
| Kostengünstigere Sub-6-GHz-Geräte-Ökosysteme verbessern die Verbraucherakzeptanz | +1.9% | Südafrika, Nigeria und Ägypten, mit Ausstrahlungseffekten auf Westafrika | Kurzfristig (≤ 2 Jahre) |
| Netzwerkmodernisierung im Zusammenhang mit Datensouveränität und Edge-fähigen Cloud-Programmen | +1.4% | Südafrika und Nigeria als Kernmärkte, Kenia, Äthiopien und Ägypten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Überspringen von 4G zu 5G in Märkten mit geringem Festbreitband
Die Festbreitbandpenetration blieb in mehreren afrikanischen Ländern im niedrigen einstelligen Bereich. Mobile Netzwerke sind daher der praktikabelste Breitbandkanal für Haushalte und Unternehmen geblieben. Dies macht 5G zu einer Breitbandalternative und nicht nur zu einem Upgrade bestehender Mobilfunktarife. Der monatliche mobile Datenverkehr in Subsahara-Afrika wird voraussichtlich von 2,8 Exabyte im Jahr 2025 auf 9,7 Exabyte bis 2031 steigen.[1]Ericsson, „Subsahara-Afrika wird das schnellste 5G-Abonnementwachstum verzeichnen”, Ericsson Mobility Report, ericsson.com Die Spektrumverfügbarkeit wird darüber entscheiden, ob Betreiber diesen Datenverkehr zu nachhaltigen Netzwerkkosten bewältigen können. Mobile Technologien generierten im Jahr 2025 einen wirtschaftlichen Wert von 240 Milliarden USD in ganz Afrika, was 7,8 % des regionalen BIP entspricht.
Fixed Wireless Access schließt Breitbandlücken schneller als Glasfaser
FWA kann die Kosten und den Zeitaufwand für die Anbindung von Haushalten reduzieren, indem auf Tiefbauarbeiten auf der letzten Meile verzichtet wird. Dies verschafft dem afrikanischen Markt für 5G-Technologie einen praktischen Zugang zu Gebieten, in denen der Glasfaserausbau wirtschaftlich schwer zu rechtfertigen ist. Bis Ende 2025 hatten 25 Betreiber FWA-Dienste in Märkten wie Angola, Südafrika, Nigeria, Kenia und Sambia aktiviert. MTN Group identifizierte FWA und Glasfaser als die wichtigsten Säulen seiner Heimbreitbandstrategie in Nigeria und Ghana. Airtel Africa verfügte im Quartal bis Juni 2026 über 3.609 betriebsbereite 5G-Standorte in 7 Märkten.[2]Airtel Africa, „Q1-Ergebnisse, Quartal bis 30. Juni 2026”, Airtel Africa Regulierungsbekanntmachung, investegate.co.uk Das Investitionsprogramm mit einem Kapitalaufwand von 1,1 Milliarden USD für 2026 identifizierte Heimbreitband als primären Investitionsbereich.
Mobile Money, Fintech und Unternehmensdigitalisierung erhöhen die Verkehrsintensität
Finanztransaktionen stellen andere Anforderungen an Netzwerke als herkömmliche Sprachdienste. Sie erfordern zuverlässige Konnektivität mit geringer Latenz, da das Transaktionsvolumen zunimmt. Mehr als 1,4 Billionen USD wurden im Jahr 2025 über Mobile-Money-Dienste in Subsahara-Afrika abgewickelt.[3]GSMA, „State of the Industry Report on Mobile Money 2026”, GSMA, connectingafrica.com Dies entsprach 66 % des globalen Transaktionswerts im Bereich Mobile Money. Safaricoms Fintech-2.0-Plattform erhöhte die Transaktionskapazität im ersten Halbjahr des Geschäftsjahres 2026 von 6.000 auf 12.000 Transaktionen pro Sekunde. Network Slicing könnte wertvoller werden, da Fintech, IoT, vernetzte Logistik und Edge Computing die Nachfrage nach zuverlässiger Kapazität steigern.
Panafrikansiche Neutral-Host- und Infrastruktur-Sharing-Modelle verbessern den ROI
Infrastruktur-Sharing kann Bereitstellungskosten auf mehrere Betreiber verteilen und gleichzeitig den Wettbewerb bei Endkundendiensten erhalten. MTN Group und Airtel Africa unterzeichneten im März 2025 eine Vereinbarung zur gemeinsamen Nutzung von Funkzugangsnetzen und Glasfaser für Nigeria und Uganda. Airtel Africa und Vodacom Group unterzeichneten im August 2025 ebenfalls eine Infrastruktur-Sharing-Vereinbarung für Mosambik, Tansania und die Demokratische Republik Kongo. Ghana aktivierte am 3. März 2026 seine landesweite 4G- und 5G-Großhandelsplattform kommerziell, mit Nokia als Kernnetzwerkpartner. Diese Modelle können Arbeit für Managed-Service-Anbieter und Systemintegratoren oberhalb der gemeinsam genutzten Funkschicht schaffen. Sie unterstützen auch die schnellere Expansion, die für Dienstleistungen im afrikanischen Markt für 5G-Technologie prognostiziert wird.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Spektrumfragmentierung in verschiedenen Märkten verlangsamt Skaleneffekte | -3.2% | Kontinental, mit stärksten Auswirkungen in West- und Zentralafrika | Langfristig (≥ 4 Jahre) |
| Hohe Energie- und Dieselabhängigkeit erhöht die Betriebskosten der Standorte | -2.6% | Subsahara-Afrika als Kernregion, Nigeria und die Demokratische Republik Kongo am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Devisenkursvolatilität und Importabhängigkeit erhöhen den Investitionsaufwand | -1.9% | Nigeria, Ägypten, Kenia und alle importabhängigen Märkte | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Glasfaser-Backhaul-Kapazität und Stromverfügbarkeit im ländlichen Raum verzögern die Wirtschaftlichkeit von Stand-Alone-5G | -1.5% | Ländliches Subsahara-Afrika, mit Ausstrahlungseffekten auf Sekundärstädte in Westafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Spektrumfragmentierung in verschiedenen Märkten verlangsamt Skaleneffekte
Unterschiedliche Spektrumvorschriften machen regionale Bereitstellungen für Gerätehersteller und Betreiber teurer. Weniger als 16 afrikanische Länder hatten bis Mitte 2025 5G-Spektrumzuweisungen abgeschlossen. Im Vergleich dazu hatten mehr als 90 % der europäischen Länder 5G-Spektrum zugeteilt. Ägypten schloss Anfang 2026 ein Spektrumpaket im Wert von 3,5 Milliarden USD mit seinen 4 Betreibern ab.[4]Nationale Telekommunikationsregulierungsbehörde Ägypten, „Premierminister ist Zeuge des größten Frequenzgeschäfts im Telekommunikationssektor seit Einführung der Mobilfunkdienste in Ägypten”, Offizielle NTRA-Website, tra.gov.eg Nationale Lizenzierungs-, Preis- und Abdeckungsverpflichtungen unterscheiden sich in Südafrika, Nigeria und Ägypten. Diese Unterschiede begrenzen die Gerätestandardisierung und verzögern die Realisierung von Vorteilen auf regionaler Ebene im afrikanischen Markt für 5G-Technologie.
Hohe Energie- und Dieselabhängigkeit erhöht die Betriebskosten der Standorte
Dieselkosten bleiben eine erhebliche Betriebsbelastung für Türme an netzfernen und halbstädtischen Standorten. Diesel machte in einigen solchen Gebieten 30 % bis 60 % der Betriebsausgaben für Türme aus. Logistik fügte den direkten Kraftstoffkosten weitere 15 % bis 30 % hinzu. 5G-Bereitstellungen erfordern dichtere Standortnetzwerke und verbrauchen 2 bis 3 Mal mehr Energie pro Standort als 4G-Bereitstellungen. Die Energiekosten von Vodacom Africa stiegen im Geschäftsjahr 2025 um 5 % auf 5 Milliarden ZAR (300 Millionen USD). Solarenergiebetriebene Infrastruktur expandiert, aber der anfängliche Kapitalbedarf kann den Übergang verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Beschleunigung der Dienstleistungserlöse stellt die strukturelle Führungsposition von Hardware in Frage
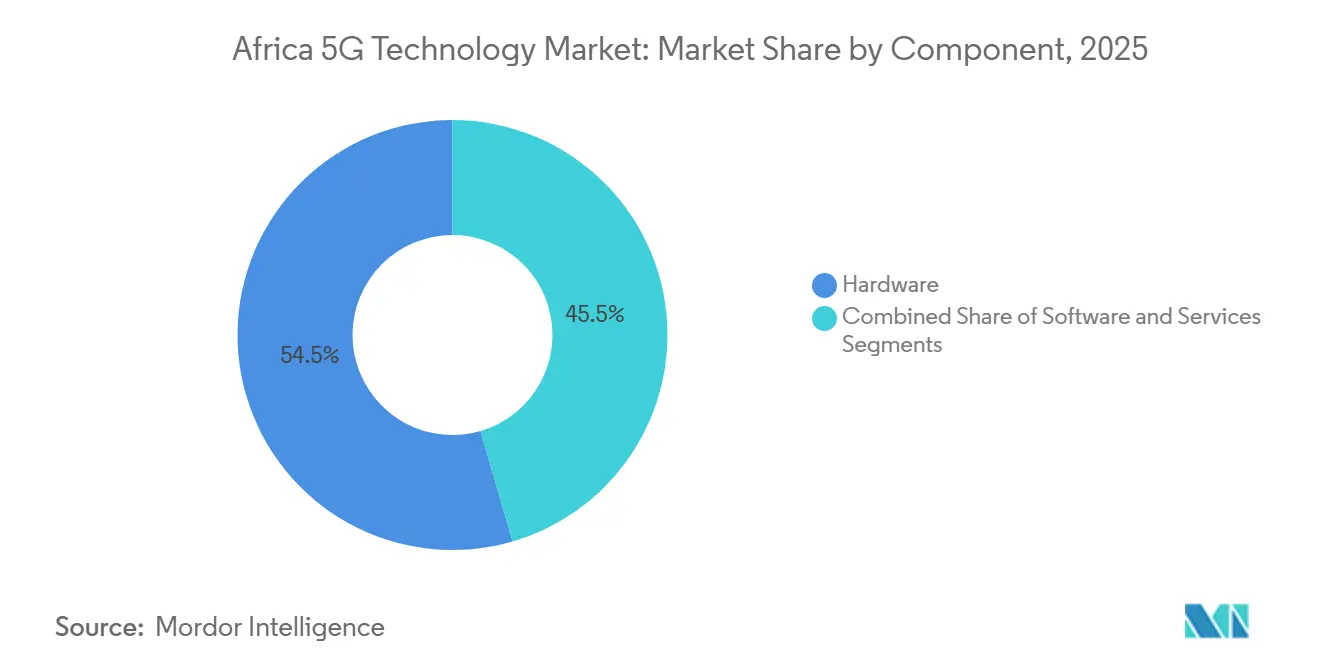
Hardware entfiel im Jahr 2025 auf 54,51 % des Marktanteils der 5G-Technologie in Afrika. Dies spiegelte den Ausbau von Makrozellstandorten, Funkzugangsnetzausrüstung und Antennensystemen wider. Ericsson, Huawei, Nokia und ZTE sicherten sich wichtige Ausrüstungsverträge in Südafrika, Ägypten, Nigeria und Kenia. Lizenzierungsanforderungen veranlassten Betreiber auch dazu, definierte Abdeckungsverpflichtungen zu erfüllen. MTN South Africa schloss im ersten Halbjahr 2025 ein Dual-Mode-5G-Core-Upgrade ab. Der Cloud-native Packet Core verarbeitete 2,52 Millionen aktive Sitzungen und 40 Gbps Live-Datenverkehr. Die Hardware-Nachfrage ist daher zunehmend mit Software- und Cloud-Core-Investitionen verknüpft. Der Standortbau bleibt notwendig, auch wenn Kernfunktionen in Cloud-Umgebungen verlagert werden. Abdeckungsverpflichtungen machen das Timing genauso wichtig wie die Geräteauswahl selbst. Dies hält physische Netzwerkanlagen während der aktuellen Ausbauphase zentral.
Dienstleistungen werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 18,98 % wachsen. Managed Services, Network-as-a-Service-Verträge und Systemintegration gewinnen nach der Herstellung der anfänglichen Abdeckung an Bedeutung. Betreiber können diese Vereinbarungen nutzen, um die Netzwerkkomplexität zu bewältigen und Betriebskosten zu begrenzen. Software umfasst Kernnetzwerkfunktionen, OSS/BSS-Plattformen und Network-Slicing-Tools. Ihre Einführung hängt vom Tempo der SA-Core-Bereitstellung ab. Ghanas Großhandelsnetzwerk verwendet einen softwaregesteuerten Nokia-Cloud-Core, während MTN Group eine Cloud-native Modernisierung in Südafrika, Simbabwe, Angola und Uganda vorangetrieben hat. Diese Bereitstellungen unterstützen die langfristige Dienstleistungs- und Softwarenachfrage im afrikanischen Markt für 5G-Technologie.


Nach Frequenzband: Sub-6-GHz bleibt die wichtigste Abdeckungsschicht, während Hybridnetzwerke entstehen
Sub-6-GHz entfiel im Jahr 2025 auf 75,89 % der Marktgröße der 5G-Technologie in Afrika. Frequenzen unterhalb von 6 GHz bieten Betreibern eine praktische Balance zwischen Abdeckung und Kapazität. Dies ist wichtig, wenn Netzwerke weite Gebiete ohne sehr dichte Standortbereitstellung versorgen müssen. Marokko lizenzierte im Juli 2025 3,5-GHz-Spektrum an Maroc Telecom, Inwi und Orange Maroc. Die Lizenzen erforderten eine Bevölkerungsabdeckung von 45 % bis Ende 2026. Der Nationale Radiofrequenzplan 2026 der ICASA identifizierte auch das obere 6-GHz- und Millimeterwellenkapazität für den mobilen Einsatz. Sub-6-GHz sollte daher die wichtigste anfängliche Ausbauschicht bleiben. Das Band unterstützt nationale Abdeckungsziele mit weniger Basisstationen als Alternativen mit höheren Frequenzen.
Hybridkonfigurationen werden bis 2031 voraussichtlich mit einem CAGR von 19,12 % wachsen. Sie kombinieren Sub-6-GHz-Abdeckung mit Millimeterwellenkapazität an Standorten mit hohem Datenverkehr. Dieser Ansatz könnte relevanter werden, sobald Betreiber breitere Abdeckungsgebiete etabliert haben. Comsol baut in Südafrika einen SA-5G-Core unter Verwendung eines einzigen 60-MHz-Spektrumblocks. Sein Plan, bis 2028 Millionen von Haushalten zu versorgen, zeigt, dass die dedizierte Kapazität eine spätere Hybridbereitstellung unterstützen kann. Private Netzwerke in Häfen, Bergwerken und Industriestandorten können auch Millimeterwellensysteme einführen, wo Kurzstrecken-Hochdurchsatz-Verbindungen gerechtfertigt sind.
Nach Anwendung: eMBB hält aktuelle Erlöse, während FWA den Haushaltszugang erweitert
Enhanced Mobile Broadband (eMBB) entfiel im Jahr 2025 auf 43,49 % des Marktanteils der 5G-Technologie in Afrika. Es ist derzeit der direkteste Weg für Betreiber, mobile Daten schneller zu monetarisieren. Südafrika lieferte einen frühen Beweis durch seine etablierte Gerätebasis. Ägypten eröffnete mit der Einführung kommerzieller 5G-Dienste im Juni 2025 eine wichtige eMBB-Chance. Die 4 Betreiber des Landes verpflichteten sich zu Lizenzgebühren in Höhe von 675 Millionen USD. Massive Machine-Type Communications und Ultra-Reliable Low-Latency Communications blieben im Jahr 2025 kleinere Anwendungen. Ihre breitere Einführung erfordert SA-Cores, die Network Slicing unterstützen können. Die Verbrauchernachfrage gibt Betreibern einen unmittelbaren Anwendungsfall, während Unternehmensbereitstellungen reifen. Sie macht auch die Erschwinglichkeit von Endgeräten zu einem direkten Faktor bei der Dienstleistungseinführung. eMBB wird in den Anfangsphasen des afrikanischen Marktes für 5G-Technologie eine primäre Erlösquelle bleiben.
FWA wird von 2026 bis 2031 voraussichtlich mit einem CAGR von 19,78 % wachsen. Es bietet einen Weg zur Monetarisierung von Abdeckung, wo Glasfaser nicht wirtschaftlich eingesetzt werden kann. Marokko und Tunesien priorisierten bei der Einführung dediziertes 3,5-GHz-Spektrum. Ihre gemeldeten Download-Geschwindigkeiten erreichten 261,7 Mbps bzw. 223,1 Mbps. Marokkos Abdeckungsverpflichtungen und Ägyptens Spektrumstrategie unterstützen ebenfalls den Breitbandzugang für Privathaushalte. Private Bereitstellungen in Bergbau, Häfen und Fertigung können die Nachfrage nach Ultra-Reliable Low-Latency Communications steigern. Der afrikanische Markt für 5G-Technologie kann daher Haushaltsbreitband und spezialisierte Unternehmenskonnektivität über verschiedene Anwendungspfade bedienen.
Nach Endnutzerbranche: Verbrauchernachfrage schafft Skalierung, während Energie und Versorgungsunternehmen spezialisierte Nachfrage hinzufügen
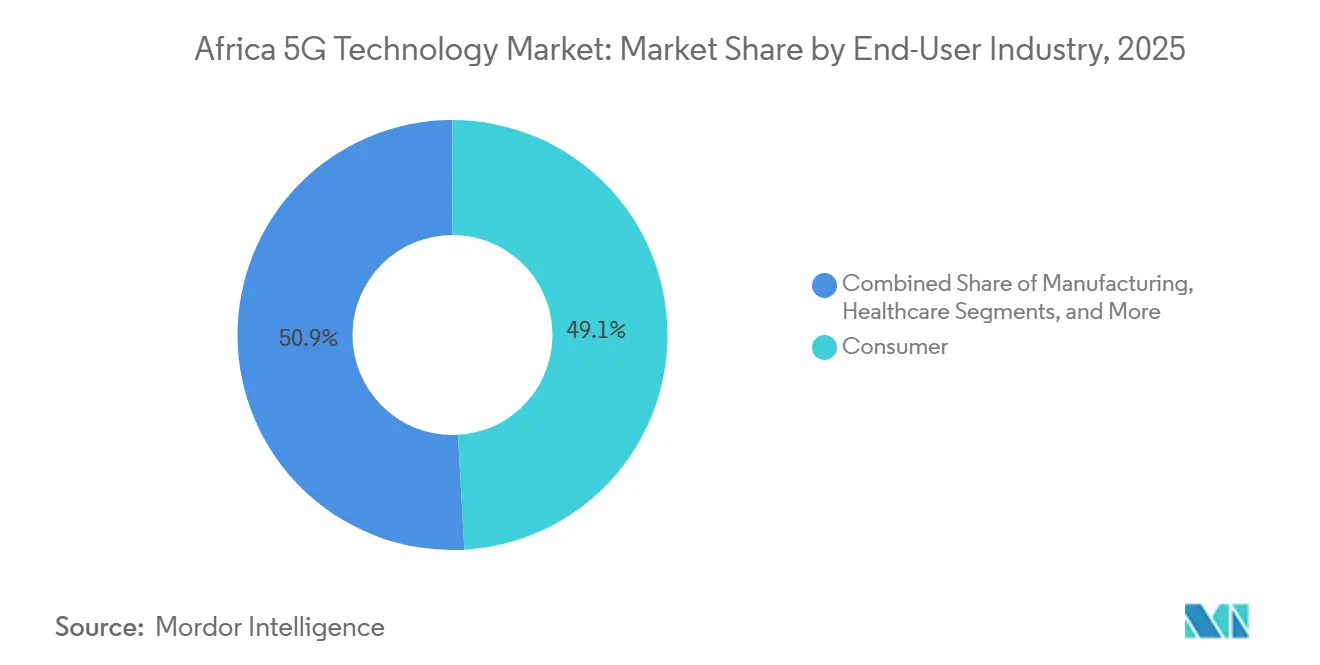
Verbraucher repräsentierten im Jahr 2025 49,12 % der Endnutzererlöse. eMBB- und FWA-Dienste adressieren die anhaltende Lücke beim Heimbreitbandzugang. Südafrika hob eine 9%ige Luxussteuer auf Smartphones mit einem Preis unter 2.500 ZAR (140 USD) auf. MTN South Africa brachte auch das Icon-5G-Gerät für 2.499 ZAR (138 USD) auf den Markt. ZTE fertigte das Gerät für Prepaid-Nutzer. Geräte mit einem Preis unter 200 USD machten im Jahr 2025 das größte Volumensegment in Afrika aus. Erschwingliche Geräte können die Abonnentenbasis für den afrikanischen Markt für 5G-Technologie verbreitern. Niedrigere Gerätepreise können 5G-Dienste für eine breitere Prepaid-Kundenbasis relevant machen. Die Verbrauchernachfrage bleibt daher die Grundlage für die Netzwerkauslastung.
Energie und Versorgungsunternehmen werden bis 2031 voraussichtlich mit einem CAGR von 18,10 % wachsen. Private 5G-Netzwerke unterstützen Bergbaubetriebe, Öl- und Gasanlagen sowie Netzüberwachungssysteme. Diese Anwendungen benötigen zuverlässige Verbindungen und geringe Latenz für Betriebsprozesse. MTN South Africa, Huawei und China Telecom gingen im Januar 2025 eine Partnerschaft für ein privates 5G-Netzwerk in einem Manganbergwerk in der Nordkap-Provinz ein. Die Bereitstellung unterstützte die Überwachung von Arbeitern, die Fahrzeugverfolgung und die Integration autonomer Fahrzeuge. Fertigung und Gesundheitswesen entwickeln ebenfalls Anwendungsfälle, darunter Inwis privates industrielles 5G-Netzwerk in der orientalischen Region Marokkos. Diese Bereitstellungen zeigen, dass die Unternehmenseinführung spezifische betriebliche Anforderungen hat. Die Nachfrage ist an Leistung und Zuverlässigkeit gebunden und nicht nur an schnellere Verbraucher-Downloads. Dies gibt privaten Netzwerken eine eigenständige Rolle im afrikanischen Markt für 5G-Technologie.
Nach Netzwerkarchitektur: NSA unterstützt die frühe Bereitstellung, während SA neue Fähigkeiten ermöglicht
NSA repräsentierte im Jahr 2025 79,11 % der Netzwerkarchitekturerlöse. Es ermöglicht Betreibern, 5G-Funkzugang zu einem bestehenden 4G-Core hinzuzufügen. Dies reduziert die anfänglichen Kosten und verkürzt die Bereitstellungszeiträume. Marokko begann im November 2025 mit kommerziellen 5G-Diensten auf NSA-Basis. Der anfängliche Ansatz spiegelte die Notwendigkeit wider, Lizenzverpflichtungen vor der vollständigen SA-Migration zu erfüllen. Die SA-Core-Investition wurde daher in vielen Märkten eher aufgeschoben als eliminiert. NSA wird wichtig bleiben, da der afrikanische Markt für 5G-Technologie Abdeckung und Geräteeinführung ausbaut.
SA wird bis 2031 voraussichtlich mit einem CAGR von 17,65 % wachsen. Betreiber übernehmen Cloud-native Cores, um geringere Latenz und dediziertes Kapazitätsmanagement zu unterstützen. MTN South Africa schloss 2025 ein automatisiertes In-Service-Software-Upgrade auf einem Live-SA-Packet-Core-Gateway ab. Das Netzwerk verarbeitete während des Upgrades 40 Gbps Datenverkehr. Comsol betreibt einen von nur 2 produktiven SA-Cores in Südafrika. SA unterstützt Network Slicing, das für kommerzielle URLLC- und mMTC-Dienste im großen Maßstab erforderlich ist. Seine Einführung wird das Tempo der Unternehmenserlösentwicklung beeinflussen. Die Architektur ist besonders relevant, wo Netzwerke kritische Betriebe unterstützen. Sie ermöglicht Betreibern, speziellere Dienstleistungsangebote für Unternehmen zu erstellen. Die SA-Bereitstellung wird wichtiger werden, wenn private Netzwerkanwendungsfälle zunehmen.
Geografische Analyse
Südafrika hielt im Jahr 2025 34,50 % des Marktanteils der 5G-Technologie in Afrika. Seine Position spiegelte frühe Spektrumzuweisung, eine ausgereifte Smartphone-Basis und private Netzwerkaktivitäten wider. Die Finanzdienstleistungsplattformen von Vodacom verarbeiteten im Geschäftsjahr 2026 Transaktionen im Wert von 525,6 Milliarden USD. Comsol versorgte 2026 mehr als 1 Million Haushalte in Gauteng mit einem 5G-Netzwerk. Das Netzwerk verwendete einen einzigen unfragmentierten 60-MHz-Spektrumblock. Dies zeigte, dass ein auf Großhandel ausgerichteter Neueinsteiger einen SA-Core ohne 4G-Anker aufbauen kann. Die Use-it-or-share-it-Regel der ICASA verlangt, dass hochgefragtes Spektrum innerhalb von 5 Jahren geteilt wird, wenn es nicht vollständig genutzt wird.
Nigeria und Kenia bildeten die nächste Bereitstellungsebene in Subsahara-Afrika. Nigerias Betreiber gaben ab 2025 mehr als 350 Millionen USD jährlich für Diesel für Basisstationen aus. Ein einzelner städtischer 4G-Standort kostet 29.000 USD pro Jahr im Betrieb, während ein ländlicher Standort 35.000 USD pro Jahr kostet. Airtel Africa fügte in einem Quartal mehr als 920 neue Netto-Standorte hinzu und betrieb 5G in 7 seiner 14 afrikanischen Märkte im Jahr 2026. Safaricoms 5G-Netzwerk in Kenia umfasste 1.700 Standorte und deckte 2025 30 % der Bevölkerung ab. Es aktualisierte auch M-PESA durch Fintech 2.0, was die Verarbeitung von 12.000 Transaktionen pro Sekunde ermöglichte. Ericsson erweiterte seine Mikrowellenpartnerschaft mit Safaricom im Jahr 2026 um E-Band- und Multi-Band-Backhaul.
Ägypten wird von 2026 bis 2031 voraussichtlich mit einem CAGR von 17,88 % wachsen. Vodafone Egypt, Orange Egypt, e& Egypt und Telecom Egypt starteten im Juni 2025 kommerzielle 5G-Dienste. Die Betreiber verpflichteten sich zu Lizenzgebühren in Höhe von 675 Millionen USD. Ägypten wies dann Anfang 2026 in einem Paket im Wert von 3,5 Milliarden USD zusätzliche 410 MHz Spektrum zu. Die übrigen afrikanischen Märkte, darunter Marokko, Tansania, Äthiopien und Ghana, befanden sich in verschiedenen Phasen des Ausbaus und der Lizenzierung. Ägyptens zusätzliches Spektrum gibt Betreibern die Kapazität, ihre anfänglichen Startgebiete zu erweitern.
Wettbewerbslandschaft
Der afrikanische Markt für 5G-Technologie ist in der Infrastrukturversorgung mäßig konzentriert. Huawei, Ericsson, Nokia und ZTE liefern einen Großteil der von großen Betreibern verwendeten Funkzugangsnetzwerk-Hardware. Der Wettbewerb ist bei Software, Managed Services und Neutral-Host-Vereinbarungen stärker verteilt. Huawei erweiterte seine Beziehung zu MTN Group durch ein Memorandum of Understanding aus dem Jahr 2026, das sich auf KI-gesteuerte autonome Netzwerke konzentriert. Ericsson schloss das Dual-Mode-5G-Core-Upgrade von MTN South Africa ab und erweiterte seine Mikrowellenpartnerschaft mit Safaricom. Nokia lieferte das Kernnetzwerk für Ghanas Wholesale-First-5G-Plattform. Diese Verträge zeigen, dass der Anbieterwettbewerb Cloud-Cores, Transport und Betriebssoftware umfasst.
Mavenir und Parallel Wireless verfolgen Open-RAN-Möglichkeiten, die die Quellen der Funkausrüstung der Betreiber verändern könnten. Ihr Ansatz kann Betreibern mehr Flexibilität bei der Auswahl von Hardware-Lieferanten geben. ZTE unterzeichnete 2026 eine Vereinbarung mit Ethio Telecom über 647 Netzwerkstandorte. Die Arbeit zielte darauf ab, eine nationale 4G-Abdeckung von 95,5 % zu unterstützen und Äthiopiens 5G-Roadmap vorzubereiten. Samsung Electronics und MediaTek tragen auch durch erschwinglichere Geräte-Ökosysteme bei. Dies erweitert den Wettbewerb von Makrozell-Hardware auf Gerätebauteile. Der afrikanische Markt für 5G-Technologie wird zunehmend sowohl von der Netzwerkverfügbarkeit als auch von zugänglichen Geräten abhängen.
Private Unternehmensnetzwerke, Edge Computing und KI-basiertes Netzwerkmanagement bleiben wichtige Chancenbereiche. MTN Group ging eine Partnerschaft mit einer Rechenzentrum-Investitionsplattform ein, um 150 MW KI-Rechenzentrumskapazität in Nigeria und Südafrika anzustreben. Sterlite Technologies, Aviat Networks und Ceragon konkurrieren im Bereich Glasfaser- und Wireless-Backhaul. Ihre Rolle ist wichtig, da begrenzte terrestrische Glasfaser den Bedarf an Mikrowellen- und Millimeterwellentransport erhöht. Die Spektrum-Sharing-Anforderungen der ICASA, Ghanas Open-Access-Rahmen und Ägyptens Abdeckungsziele schaffen Beschaffungsnachfrage, die an die Einhaltung regulatorischer Vorgaben gebunden ist. Radisys und Mavenir engagieren sich auch in den O-RAN-Alliance-Standardisierungsaktivitäten für disaggregierte Netzwerke.
Marktführer der 5G-Technologie in Afrika
Huawei Technologies Co., Ltd.
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
ZTE Corporation
Mavenir plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Airtel Africa kündigte einen CAPEX-Plan in Höhe von 1,1 Milliarden USD für seine Aktivitäten in 14 afrikanischen Märkten an, wobei der Großteil für den Spektrumerwerb, den Glasfaserausbau und die Erweiterung des Heimbreitbands vorgesehen ist. Das Unternehmen bestätigte, dass sich die Anzahl der 5G-Standorte im Berichtszeitraum mehr als verdoppelt hatte, was eine bewusste Strategie widerspiegelt, Netzwerkkapazität vor der Nachfrage aufzubauen, um Afrikas steigenden Datenverbrauch zu nutzen.
- Juli 2026: Die Nationale Kommunikationsbehörde Ghanas, NCA, entzog Next Gen InfraCo, NGIC, die exklusiven 5G-Großhandelsrechte und eröffnete ein wettbewerbsorientiertes Antragsverfahren für Spektrum in den Bändern 700 MHz, 2,3 GHz und 3 GHz. Die Entscheidung strukturierte Ghanas 5G-Sektor von einem Einzelbetreibermodell zu einem offenen Wettbewerbsrahmen um, wobei die Regierung eine 5G-Bevölkerungsabdeckung von 70 % bis 2027 anstrebt und zusätzliches 3,5-GHz- und 26-GHz-Spektrum vor Ende 2026 versteigert werden soll.
- Juni 2026: MTN Group stellte seine Ambition-2030-Strategie am Capital Markets Day 2026 vor und kündigte das Ziel an, in den folgenden 4 Jahren 420.000 km Glasfaser in seinem 19-Märkte-Fußabdruck zu verlegen. Der Plan integrierte 5G als Fronthaul-Schicht über dem Glasfaser-Backbone und zielte auf KI-fähige digitale Infrastruktur ab, einschließlich verteilter GPU-Rechenkapazität an Basisstationsstandorten.
- November 2025: Marokkos 3 kommerzielle Betreiber, Inwi, Orange Maroc und Maroc Telecom, starteten gleichzeitig 5G-Dienste nach der Vergabe von 5G-Lizenzen durch die ANRT im Juli 2025, einschließlich 3,5-GHz-Spektrum.


Berichtsumfang des Marktes für 5G-Technologie in Afrika
Die Erlöse des afrikanischen Marktes für 5G-Technologie werden durch den Verkauf von 5G-Netzwerk-Hardware, Software-Lizenzen und Abonnements, Netzwerkbereitstellung und -integration, Managed und Professional Services, Wartung sowie anderen 5G-Konnektivitätslösungen generiert, die eMBB-, FWA-, mMTC- und URLLC-Anwendungen in den Bereichen Verbraucher, Fertigung, Gesundheitswesen, Automobilindustrie, Energie und Versorgungsunternehmen, Medien und Unterhaltung sowie öffentliche Sicherheit und Verteidigung unterstützen.
Der Marktbericht zur 5G-Technologie in Afrika ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Frequenzband (Sub-6-GHz, Millimeterwelle und Hybrid (Sub-6-GHz und Millimeterwelle)), Anwendung (Enhanced Mobile Broadband (eMBB), Fixed Wireless Access (FWA), Massive Machine-Type Communications (mMTC) und Ultra-Reliable Low-Latency Communications (URLLC)), Endnutzerbranche (Verbraucher, Fertigung, Gesundheitswesen, Automobilindustrie, Energie und Versorgungsunternehmen, Medien und Unterhaltung sowie öffentliche Sicherheit und Verteidigung), Netzwerkarchitektur (Stand-Alone (SA) und Non-Stand-Alone (NSA)) sowie Land (Südafrika, Nigeria, Ägypten, Kenia und übriges Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| Sub-6-GHz |
| Millimeterwelle |
| Hybrid (Sub-6-GHz und Millimeterwelle) |
| Enhanced Mobile Broadband (eMBB) |
| Fixed Wireless Access (FWA) |
| Massive Machine-Type Communications (mMTC) |
| Ultra-Reliable Low-Latency Communications (URLLC) |
| Verbraucher |
| Fertigung |
| Gesundheitswesen |
| Automobilindustrie |
| Energie und Versorgungsunternehmen |
| Medien und Unterhaltung |
| Öffentliche Sicherheit und Verteidigung |
| Stand-Alone (SA) |
| Non-Stand-Alone (NSA) |
| Südafrika |
| Nigeria |
| Ägypten |
| Kenia |
| Übriges Afrika |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Frequenzband | Sub-6-GHz |
| Millimeterwelle | |
| Hybrid (Sub-6-GHz und Millimeterwelle) | |
| Nach Anwendung | Enhanced Mobile Broadband (eMBB) |
| Fixed Wireless Access (FWA) | |
| Massive Machine-Type Communications (mMTC) | |
| Ultra-Reliable Low-Latency Communications (URLLC) | |
| Nach Endnutzerbranche | Verbraucher |
| Fertigung | |
| Gesundheitswesen | |
| Automobilindustrie | |
| Energie und Versorgungsunternehmen | |
| Medien und Unterhaltung | |
| Öffentliche Sicherheit und Verteidigung | |
| Nach Netzwerkarchitektur | Stand-Alone (SA) |
| Non-Stand-Alone (NSA) | |
| Nach Land | Südafrika |
| Nigeria | |
| Ägypten | |
| Kenia | |
| Übriges Afrika |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für 5G-Technologie in Afrika?
Der Markt für 5G-Technologie in Afrika wurde im Jahr 2025 auf 3,15 Milliarden USD geschätzt und wird bis 2031 voraussichtlich 7,89 Milliarden USD erreichen, mit einem CAGR von 16,61 % im Zeitraum 2026–2031.
Welche Komponente führt die Ausgaben für 5G-Technologie in Afrika an?
Hardware führte die Komponentenerlöse mit einem Anteil von 54,51 % im Jahr 2025 an, was den Bedarf an Funkzugangsnetzwerken, Antennen und Standortbereitstellung widerspiegelt.
Welche 5G-Anwendung wird in Afrika voraussichtlich am schnellsten wachsen?
FWA wird bis 2031 voraussichtlich mit einem CAGR von 19,78 % wachsen, da es Heimbreitband ohne Glasfaserausbau auf der letzten Meile bereitstellen kann.
Warum ist Sub-6-GHz für afrikanische 5G-Bereitstellungen wichtig?
Sub-6-GHz hielt im Jahr 2025 75,89 % der Frequenzband-Erlöse, da es Abdeckung und Kapazität in weiten Versorgungsgebieten ausbalanciert.
Welches Land führt die 5G-Bereitstellungen in Afrika an?
Südafrika hielt im Jahr 2025 34,50 % der länderspezifischen Erlöse, unterstützt durch Spektrumzugang, 5G-Abdeckung und private Netzwerkaktivitäten.
Was hemmt die 5G-Bereitstellung in ganz Afrika?
Spektrumfragmentierung, Energiekosten, Währungsvolatilität, begrenzte Glasfaser-Backhaul-Kapazität und Stromverfügbarkeit im ländlichen Raum können eine breitere Netzwerkbereitstellung verzögern.
Seite zuletzt aktualisiert am:



