
Taille et part du marché de la technologie 5G en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
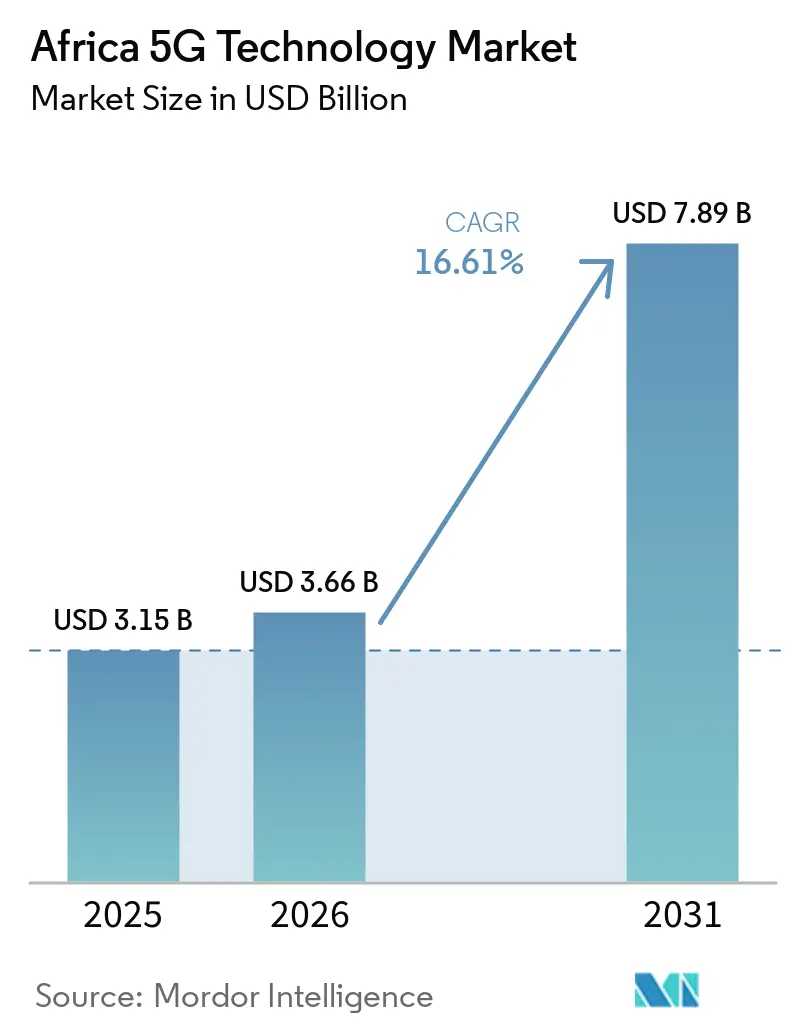
| Taille du marché de l'année de base (2025) | 3.15 Milliards de dollars |
| Taille du Marché (2026) | 3.66 Milliards de dollars |
| Taille du Marché (2031) | 7.89 Milliards de dollars |
| Growth Rate (2026 - 2031) | 16.61 % |
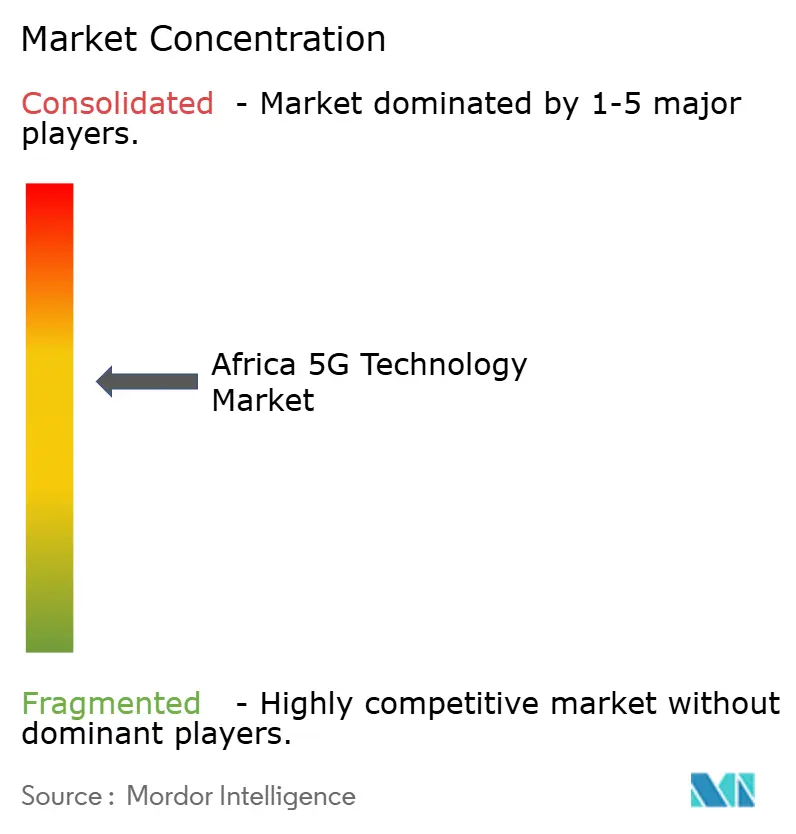
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la technologie 5G en Afrique par Mordor Intelligence
La taille du marché de la technologie 5G en Afrique est projetée à 3,15 milliards USD en 2025, 3,66 milliards USD en 2026, et devrait atteindre 7,89 milliards USD d'ici 2031, avec un CAGR de 16,61 % de 2026 à 2031. Les investissements dans les réseaux sont façonnés par le faible accès au haut débit fixe, ce qui fait des réseaux mobiles la voie pratique vers une connectivité à haut débit dans de nombreux pays. L'attribution des licences de spectre devient un facteur décisif, car les pays qui libèrent plus tôt des capacités en bande médiane peuvent soutenir une couverture plus dense et une meilleure qualité de service. La hausse de l'utilisation des données mobiles accroît la demande en capacité radio, en réseaux de transport et en cœurs de réseau natifs du cloud sur le marché de la technologie 5G africaine. Les opérateurs modifient également l'économie du déploiement grâce au partage de réseau, aux plateformes de gros et à l'accès sans fil fixe. Ces approches peuvent élargir l'accès tout en réduisant le capital requis pour le déploiement de chaque opérateur.
Points clés du rapport
- Par composant, le matériel représentait 54,51 % de la part du marché de la technologie 5G en Afrique en 2025, tandis que les services devraient se développer à un CAGR de 18,98 % jusqu'en 2031.
- Par bande de spectre, le sous-6 GHz représentait 75,89 % de la part du marché de la technologie 5G en Afrique en 2025, tandis que les configurations hybrides devraient se développer à un CAGR de 19,12 % jusqu'en 2031.
- Par application, l'eMBB représentait 43,49 % de la part du marché de la technologie 5G en Afrique en 2025, tandis que l'accès sans fil fixe (FWA) devrait se développer à un CAGR de 19,78 % jusqu'en 2031.
- Par secteur d'utilisation final, le segment consommateurs détenait 49,12 % de la part du marché de la technologie 5G en Afrique en 2025, tandis que l'énergie et les services publics devraient se développer à un CAGR de 18,10 % jusqu'en 2031.
- Par architecture réseau, le NSA représentait 79,11 % de la part du marché de la technologie 5G en Afrique en 2025, tandis que le SA devrait se développer à un CAGR de 17,65 % jusqu'en 2031.
- Par pays, l'Afrique du Sud détenait 34,50 % de la part du marché de la technologie 5G en Afrique en 2025, tandis que l'Égypte devrait se développer à un CAGR de 17,88 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la technologie 5G en Afrique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Passage direct de la 4G à la 5G sur les marchés à faible haut débit fixe | +5.1% | Mondial, avec des gains principaux en Afrique subsaharienne et en Afrique du Nord | Long terme (≥ 4 ans) |
| L'accès sans fil fixe comblant les lacunes du haut débit plus rapidement que la fibre | +3.6% | Afrique du Sud et Nigéria en tête, avec des retombées au Kenya, en Égypte et dans le reste de l'Afrique | Court terme (≤ 2 ans) |
| La monnaie mobile, le fintech et la numérisation des entreprises augmentant l'intensité du trafic | +2.7% | Afrique subsaharienne, avec une demande concentrée au Nigéria, au Kenya et en Afrique du Sud | Moyen terme (2-4 ans) |
| Les modèles d'hôte neutre panafricain et de partage d'infrastructure améliorant le retour sur investissement | +2.3% | Nigéria, Ouganda, Tanzanie, République démocratique du Congo et Ghana, émergents au Kenya et au Rwanda | Moyen terme (2-4 ans) |
| Les écosystèmes d'appareils sous-6 GHz à moindre coût améliorant l'adoption par les consommateurs | +1.9% | Afrique du Sud, Nigéria et Égypte, avec des retombées en Afrique de l'Ouest | Court terme (≤ 2 ans) |
| La modernisation des réseaux liée à la souveraineté des données et aux programmes cloud prêts pour la périphérie | +1.4% | Afrique du Sud et Nigéria en tête, Kenya, Éthiopie et Égypte | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Passage direct de la 4G à la 5G sur les marchés à faible haut débit fixe
La pénétration du haut débit fixe est restée dans les faibles chiffres à un seul chiffre dans plusieurs pays africains. Les réseaux mobiles sont donc restés le canal haut débit le plus viable pour les ménages et les entreprises. Cela fait de la 5G une alternative au haut débit plutôt qu'une simple mise à niveau des forfaits mobiles existants. Le trafic mensuel de données mobiles en Afrique subsaharienne devrait passer de 2,8 exaoctets en 2025 à 9,7 exaoctets d'ici 2031.[1]Ericsson, "L'Afrique subsaharienne devrait connaître la croissance la plus rapide des abonnements 5G," Rapport de mobilité Ericsson, ericsson.com La disponibilité du spectre déterminera si les opérateurs peuvent acheminer ce trafic à des coûts réseau durables. Les technologies mobiles ont généré 240 milliards USD de valeur économique en Afrique en 2025, soit 7,8 % du PIB régional.
L'accès sans fil fixe comblant les lacunes du haut débit plus rapidement que la fibre
L'accès sans fil fixe (FWA) peut réduire le coût et le temps nécessaires pour connecter les foyers en évitant les travaux de génie civil de la dernière maille. Cela offre au marché de la technologie 5G en Afrique une voie pratique vers des zones où le déploiement de la fibre est difficile à justifier. Fin 2025, 25 opérateurs avaient activé des services FWA sur des marchés incluant l'Angola, l'Afrique du Sud, le Nigéria, le Kenya et la Zambie. MTN Group a identifié le FWA et la fibre comme les principaux piliers de sa stratégie de haut débit résidentiel au Nigéria et au Ghana. Airtel Africa disposait de 3 609 sites 5G opérationnels sur 7 marchés au cours du trimestre clos en juin 2026.[2]Airtel Africa, "Résultats du T1, trimestre clos le 30 juin 2026," Annonce réglementaire d'Airtel Africa, investegate.co.uk Son programme de dépenses d'investissement de 1,1 milliard USD en 2026 a identifié le haut débit résidentiel comme un domaine d'investissement prioritaire.
La monnaie mobile, le fintech et la numérisation des entreprises augmentant l'intensité du trafic
Les transactions financières imposent des exigences différentes aux réseaux par rapport aux services vocaux conventionnels. Elles nécessitent une connectivité fiable et à faible latence à mesure que les volumes de transactions augmentent. Plus de 1,4 billion USD ont transité par les services de monnaie mobile en Afrique subsaharienne en 2025.[3]GSMA, "Rapport sur l'état de l'industrie de la monnaie mobile 2026," GSMA, connectingafrica.com Cela représentait 66 % de la valeur mondiale des transactions de monnaie mobile. La plateforme Fintech 2.0 de Safaricom a augmenté la capacité de traitement des transactions de 6 000 à 12 000 transactions par seconde au cours du premier semestre de l'exercice 2026. Le découpage réseau pourrait devenir plus précieux à mesure que le fintech, l'IoT, la logistique connectée et l'informatique en périphérie accroissent la demande de capacité fiable.
Les modèles d'hôte neutre panafricain et de partage d'infrastructure améliorant le retour sur investissement
Le partage d'infrastructure peut répartir les coûts de déploiement entre les opérateurs tout en préservant la concurrence dans les services de détail. MTN Group et Airtel Africa ont signé un accord de partage de réseau d'accès radio et de fibre pour le Nigéria et l'Ouganda en mars 2025. Airtel Africa et Vodacom Group ont également signé un accord de partage d'infrastructure pour le Mozambique, la Tanzanie et la République démocratique du Congo en août 2025. Le Ghana a activé commercialement sa plateforme nationale de gros 4G et 5G le 3 mars 2026, avec Nokia comme partenaire de réseau cœur. Ces modèles peuvent créer du travail pour les prestataires de services gérés et les intégrateurs de systèmes au-dessus de la couche radio partagée. Ils soutiennent également l'expansion plus rapide projetée pour les services au sein du marché de la technologie 5G en Afrique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La fragmentation du spectre entre les marchés ralentissant les économies d'échelle | -3.2% | Continental, avec l'impact le plus fort en Afrique de l'Ouest et centrale | Long terme (≥ 4 ans) |
| La forte dépendance à l'énergie et au diesel augmentant les coûts d'exploitation des sites | -2.6% | Afrique subsaharienne en tête, Nigéria et République démocratique du Congo les plus sévèrement touchés | Moyen terme (2-4 ans) |
| La volatilité des changes et la dépendance aux importations gonflant les dépenses d'investissement | -1.9% | Nigéria, Égypte, Kenya et tous les marchés dépendants des importations | Court terme (≤ 2 ans) |
| Le manque de fibre de transport et la disponibilité limitée de l'énergie en zone rurale retardant l'économie de la 5G autonome | -1.5% | Afrique subsaharienne rurale, avec des retombées dans les villes secondaires d'Afrique de l'Ouest | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La fragmentation du spectre entre les marchés ralentissant les économies d'échelle
Des règles de spectre différentes rendent les déploiements régionaux plus coûteux pour les fournisseurs d'équipements et les opérateurs. Moins de 16 pays africains avaient achevé leurs attributions de spectre 5G à la mi-2025. En comparaison, plus de 90 % des pays européens avaient alloué du spectre 5G. L'Égypte a conclu un accord de spectre de 3,5 milliards USD avec ses 4 opérateurs début 2026.[4]Autorité nationale de régulation des télécommunications, Égypte, "Le Premier ministre est témoin du plus grand accord de fréquences du secteur des télécommunications depuis l'introduction des services mobiles en Égypte," Site officiel de la NTRA, tra.gov.eg Les obligations nationales de licence, de tarification et de couverture diffèrent entre l'Afrique du Sud, le Nigéria et l'Égypte. Ces différences limitent la standardisation des équipements et retardent la réalisation des avantages à l'échelle régionale sur le marché de la technologie 5G africaine.
La forte dépendance à l'énergie et au diesel augmentant les coûts d'exploitation des sites
Les coûts du diesel restent une charge d'exploitation majeure pour les tours dans les zones hors réseau et semi-urbaines. Le diesel représentait 30 % à 60 % des dépenses d'exploitation des tours dans certaines de ces zones. La logistique ajoutait encore 15 % à 30 % aux coûts directs du carburant. Les déploiements 5G nécessitent des réseaux de sites plus denses et consomment 2 à 3 fois plus d'énergie par site que les déploiements 4G. Les coûts énergétiques de Vodacom Africa ont augmenté de 5 % pour atteindre 5 milliards ZAR (300 millions USD) au cours de l'exercice 2025. L'infrastructure alimentée par l'énergie solaire se développe, mais les besoins en capital initial peuvent ralentir la transition.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : l'accélération des revenus des services remet en question la position structurelle dominante du matériel
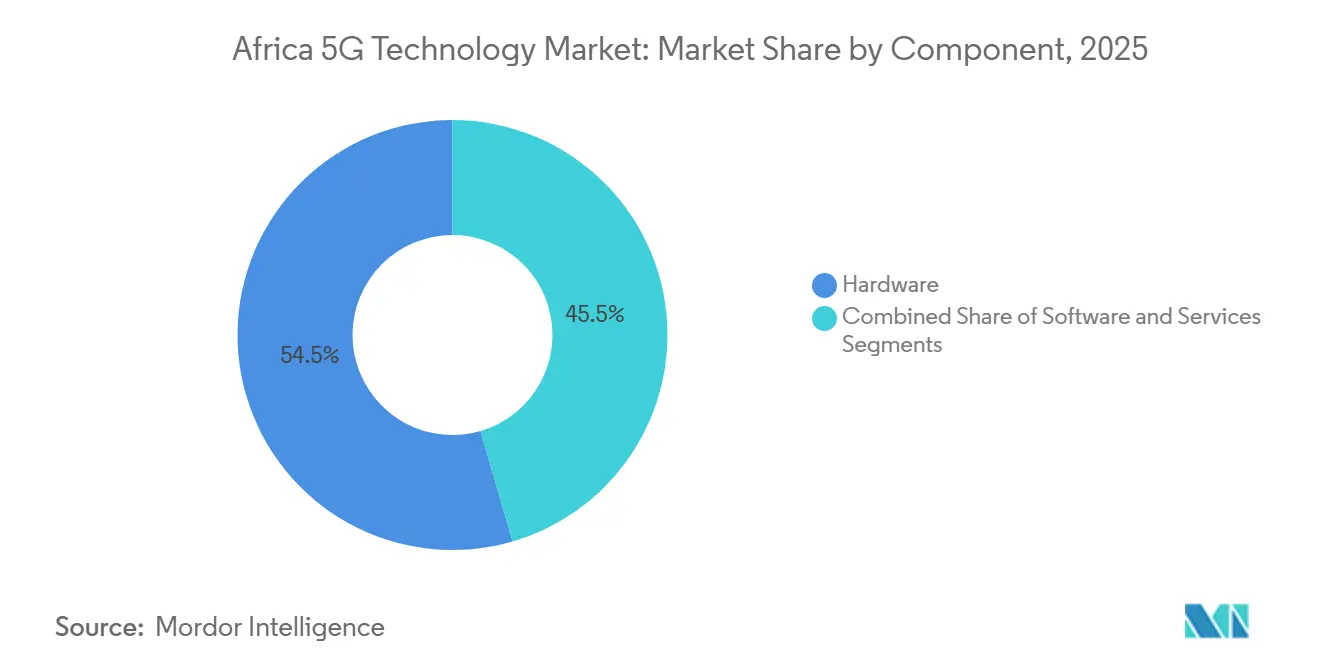
Le matériel représentait 54,51 % de la part du marché de la technologie 5G en Afrique en 2025. Cela reflétait la construction de sites macro-cellulaires, d'équipements de réseau d'accès radio et de systèmes d'antennes. Ericsson, Huawei, Nokia et ZTE ont décroché d'importants contrats d'équipements en Afrique du Sud, en Égypte, au Nigéria et au Kenya. Les exigences de licence ont également poussé les opérateurs à respecter des engagements de couverture définis. MTN Afrique du Sud a achevé une mise à niveau du cœur 5G en mode dual au cours du premier semestre 2025. Le cœur de réseau à paquets natif du cloud a géré 2,52 millions de sessions actives et 40 Gbps de trafic en direct. La demande en matériel est donc de plus en plus liée aux investissements en logiciels et en cœur cloud. La construction de sites reste nécessaire même lorsque les fonctions cœur migrent vers des environnements cloud. Les obligations de couverture rendent le calendrier aussi important que le choix des équipements. Cela maintient les actifs réseau physiques au cœur de la phase de déploiement actuelle.
Les services devraient se développer à un CAGR de 18,98 % de 2026 à 2031. Les services gérés, les contrats de réseau en tant que service et l'intégration de systèmes deviennent plus importants une fois la couverture initiale établie. Les opérateurs peuvent utiliser ces arrangements pour gérer la complexité du réseau et maîtriser les coûts d'exploitation. Les logiciels comprennent les fonctions de réseau cœur, les plateformes OSS/BSS et les outils de découpage réseau. Leur adoption dépend du rythme de déploiement du cœur SA. Le réseau de gros du Ghana utilise un cœur cloud Nokia piloté par logiciel, tandis que MTN Group a poursuivi la modernisation native du cloud en Afrique du Sud, au Zimbabwe, en Angola et en Ouganda. Ces déploiements soutiennent la demande à long terme en services et en logiciels sur le marché de la technologie 5G en Afrique.


Par bande de spectre : le sous-6 GHz reste la principale couche de couverture tandis que les réseaux hybrides émergent
Le sous-6 GHz représentait 75,89 % de la taille du marché de la technologie 5G en Afrique en 2025. Les fréquences inférieures à 6 GHz offrent aux opérateurs un équilibre pratique entre couverture et capacité. Cela est important là où les réseaux doivent desservir de vastes zones sans déploiement de sites très dense. Le Maroc a accordé des licences de spectre 3,5 GHz à Maroc Telecom, Inwi et Orange Maroc en juillet 2025. Les licences exigeaient une couverture de 45 % de la population d'ici fin 2026. Le Plan national des fréquences radio 2026 de l'ICASA a également identifié la capacité des 6 GHz supérieurs et des ondes millimétriques pour l'usage mobile. Le sous-6 GHz devrait donc rester la principale couche de déploiement initial. La bande soutient les objectifs de couverture nationale avec moins de stations de base que les alternatives à plus haute fréquence.
Les configurations hybrides devraient se développer à un CAGR de 19,12 % jusqu'en 2031. Elles combinent la couverture sous-6 GHz avec la capacité des ondes millimétriques dans les zones à fort trafic. Cette approche pourrait devenir plus pertinente une fois que les opérateurs auront établi des empreintes de couverture plus larges. Comsol construit un cœur SA 5G en Afrique du Sud en utilisant un seul bloc de spectre de 60 MHz. Son plan de desservir des millions de foyers d'ici 2028 montre que la capacité dédiée peut soutenir un déploiement hybride ultérieur. Les réseaux privés dans les ports, les mines et les sites industriels peuvent également introduire des systèmes à ondes millimétriques là où des liaisons à courte portée et à haut débit sont justifiées.
Par application : l'eMBB génère les revenus actuels tandis que le FWA étend l'accès des ménages
Le haut débit mobile amélioré (eMBB) représentait 43,49 % de la part du marché de la technologie 5G en Afrique en 2025. C'est actuellement le moyen le plus direct pour les opérateurs de monétiser les données mobiles plus rapidement. L'Afrique du Sud a fourni une première preuve de concept grâce à sa base d'appareils établie. L'Égypte a ajouté une opportunité eMBB majeure avec le lancement des services 5G commerciaux en juin 2025. Les 4 opérateurs du pays se sont engagés à verser 675 millions USD en frais de licence. Les communications massives de type machine et les communications ultra-fiables à faible latence sont restées des applications plus modestes en 2025. Leur adoption plus large nécessite des cœurs SA capables de prendre en charge le découpage réseau. La demande des consommateurs offre aux opérateurs un cas d'usage immédiat pendant que les déploiements d'entreprise mûrissent. Elle fait également de l'accessibilité des appareils une considération directe dans l'adoption des services. L'eMBB restera une source de revenus primaire dans les phases initiales du marché de la technologie 5G africaine.
Le FWA devrait se développer à un CAGR de 19,78 % de 2026 à 2031. Il offre une voie pour monétiser la couverture là où la fibre ne peut pas être déployée économiquement. Le Maroc et la Tunisie ont priorisé le spectre dédié 3,5 GHz au lancement. Leurs vitesses de téléchargement signalées ont atteint respectivement 261,7 Mbps et 223,1 Mbps. Les obligations de couverture du Maroc et la stratégie de spectre de l'Égypte soutiennent également l'accès au haut débit résidentiel. Les déploiements privés dans les mines, les ports et la fabrication peuvent accroître la demande de communications ultra-fiables à faible latence. Le marché de la technologie 5G en Afrique peut donc desservir le haut débit résidentiel et la connectivité d'entreprise spécialisée par différentes voies d'application.
Par secteur d'utilisation final : la demande des consommateurs fournit l'échelle tandis que l'énergie et les services publics ajoutent une demande spécialisée
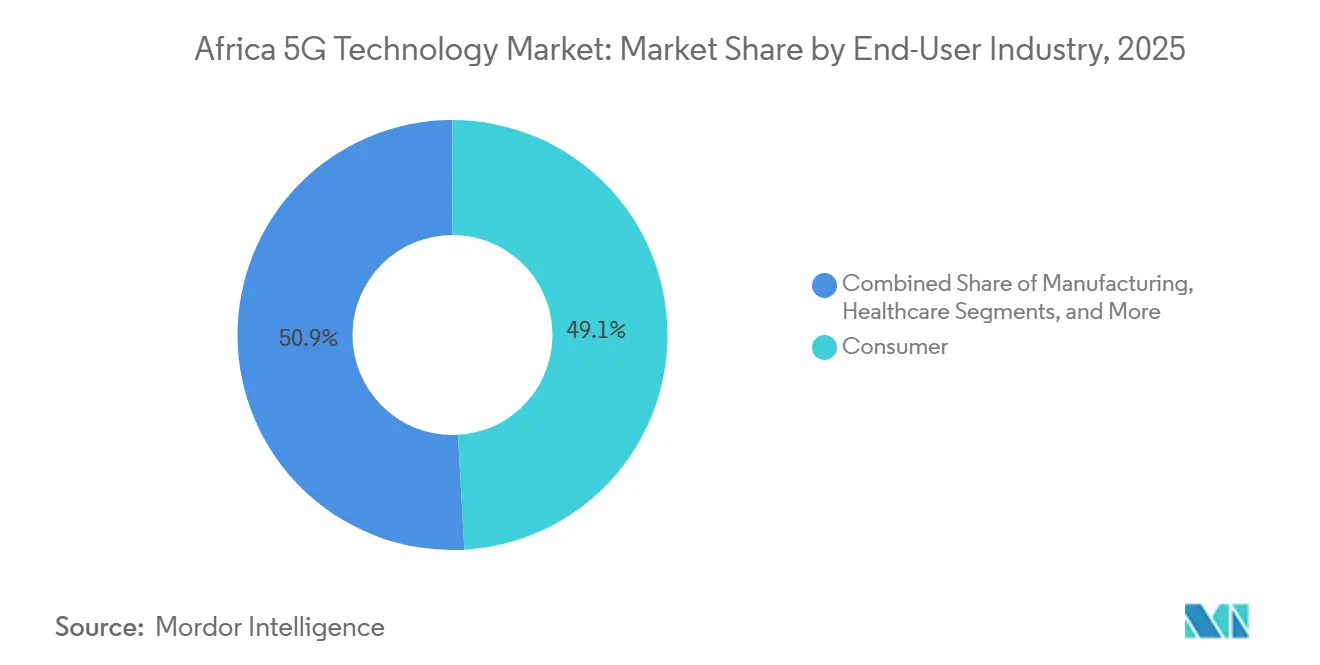
Les consommateurs représentaient 49,12 % des revenus des utilisateurs finaux en 2025. Les services eMBB et FWA répondent au déficit persistant d'accès au haut débit résidentiel. L'Afrique du Sud a supprimé une taxe de luxe de 9 % sur les smartphones dont le prix est inférieur à 2 500 ZAR (140 USD). MTN Afrique du Sud a également lancé le terminal Icon 5G à 2 499 ZAR (138 USD). ZTE a fabriqué le terminal pour les utilisateurs prépayés. Les terminaux dont le prix est inférieur à 200 USD représentaient le plus grand segment de volume en Afrique en 2025. Des appareils abordables peuvent élargir la base d'abonnés du marché de la technologie 5G en Afrique. Des prix d'appareils plus bas peuvent rendre le service 5G pertinent pour une base de clients prépayés plus large. La demande des consommateurs reste donc le fondement de l'utilisation du réseau.
L'énergie et les services publics devraient se développer à un CAGR de 18,10 % jusqu'en 2031. Les réseaux 5G privés soutiennent les opérations minières, les installations pétrolières et gazières, et les systèmes de surveillance du réseau électrique. Ces applications nécessitent des connexions fiables et une faible latence pour les processus opérationnels. MTN Afrique du Sud, Huawei et China Telecom se sont associés en janvier 2025 pour un réseau 5G privé dans une mine de manganèse du Cap-Nord. Le déploiement a soutenu la surveillance des travailleurs, le suivi des véhicules et l'intégration de véhicules autonomes. La fabrication et la santé développent également des cas d'usage, notamment le réseau 5G industriel privé d'Inwi dans la région orientale du Maroc. Ces déploiements montrent que l'adoption par les entreprises a des exigences opérationnelles spécifiques. La demande est liée à la performance et à la fiabilité plutôt qu'à de simples téléchargements plus rapides pour les consommateurs. Cela confère aux réseaux privés un rôle distinct au sein du marché de la technologie 5G en Afrique.
Par architecture réseau : le NSA soutient le déploiement initial tandis que le SA permet de nouvelles capacités
Le NSA représentait 79,11 % des revenus liés à l'architecture réseau en 2025. Il permet aux opérateurs d'ajouter un accès radio 5G à un cœur 4G existant. Cela réduit le coût initial et raccourcit les délais de déploiement. Le Maroc a lancé des services 5G commerciaux sur une base NSA en novembre 2025. L'approche initiale reflétait la nécessité de respecter les engagements de licence avant la migration complète vers le SA. L'investissement dans le cœur SA a donc été différé dans de nombreux marchés plutôt qu'éliminé. Le NSA restera important à mesure que le marché de la technologie 5G africaine étend sa couverture et l'adoption des appareils.
Le SA devrait se développer à un CAGR de 17,65 % jusqu'en 2031. Les opérateurs adoptent des cœurs natifs du cloud pour prendre en charge une latence plus faible et une gestion dédiée de la capacité. MTN Afrique du Sud a achevé une mise à niveau logicielle automatisée en service sur une passerelle de cœur de réseau à paquets SA en direct en 2025. Le réseau transportait 40 Gbps de trafic pendant la mise à niveau. Comsol exploite l'un des 2 seuls cœurs SA de production en Afrique du Sud. Le SA prend en charge le découpage réseau, qui est requis pour les services URLLC et mMTC à l'échelle commerciale. Son adoption influencera le rythme de développement des revenus d'entreprise. L'architecture est particulièrement pertinente là où les réseaux soutiennent des opérations critiques. Elle permet aux opérateurs de créer des offres de services plus spécialisées pour les entreprises. Le déploiement SA deviendra plus significatif à mesure que les cas d'usage des réseaux privés augmenteront.
Analyse géographique
L'Afrique du Sud détenait 34,50 % de la part du marché de la technologie 5G en Afrique en 2025. Sa position reflétait l'attribution précoce du spectre, une base de smartphones mature et une activité de réseau privé. Les plateformes de services financiers de Vodacom ont traité 525,6 milliards USD de transactions au cours de l'exercice 2026. Comsol a desservi plus d'un million de foyers du Gauteng avec un réseau 5G en 2026. Le réseau utilisait un seul bloc de spectre non fragmenté de 60 MHz. Cela a montré qu'un entrant axé sur le gros pouvait construire un cœur SA sans ancrage 4G. La règle « utiliser ou partager » de l'ICASA exige que le spectre à forte demande soit partagé dans les 5 ans s'il n'est pas pleinement utilisé.
Le Nigéria et le Kenya formaient le deuxième niveau de déploiement en Afrique subsaharienne. Les opérateurs nigérians dépensaient plus de 350 millions USD par an en diesel pour les stations de base en 2025. Un seul site 4G urbain coûte 29 000 USD par an à exploiter, tandis qu'un site rural coûte 35 000 USD par an. Airtel Africa a ajouté plus de 920 nouveaux sites nets en 1 trimestre et exploitait la 5G dans 7 de ses 14 marchés africains en 2026. Safaricom au Kenya disposait de 1 700 sites 5G couvrant 30 % de la population en 2025. Elle a également mis à niveau M-PESA via Fintech 2.0, lui permettant de traiter 12 000 transactions par seconde. Ericsson a étendu son partenariat en micro-ondes avec Safaricom en 2026 pour ajouter des liaisons de transport en bande E et multibande.
L'Égypte devrait se développer à un CAGR de 17,88 % de 2026 à 2031. Vodafone Egypt, Orange Egypt, e& Egypt et Telecom Egypt ont lancé des services 5G commerciaux en juin 2025. Les opérateurs se sont engagés à verser 675 millions USD en frais de licence. L'Égypte a ensuite alloué 410 MHz de spectre supplémentaire dans un accord de 3,5 milliards USD début 2026. Les autres marchés africains, notamment le Maroc, la Tanzanie, l'Éthiopie et le Ghana, en étaient à différentes étapes de déploiement et d'attribution de licences. Le spectre supplémentaire de l'Égypte donne aux opérateurs la capacité d'étendre leurs zones de lancement initiales.
Paysage concurrentiel
Le marché de la technologie 5G en Afrique est modérément concentré dans l'approvisionnement en infrastructure. Huawei, Ericsson, Nokia et ZTE fournissent une grande partie du matériel de réseau d'accès radio utilisé par les principaux opérateurs. La concurrence est plus dispersée dans les logiciels, les services gérés et les arrangements d'hôte neutre. Huawei a élargi sa relation avec MTN Group grâce à un mémorandum d'accord de 2026 axé sur les réseaux autonomes pilotés par l'IA. Ericsson a achevé la mise à niveau du cœur 5G en mode dual de MTN Afrique du Sud et a étendu son partenariat en micro-ondes avec Safaricom. Nokia a fourni le réseau cœur pour la plateforme 5G axée sur le gros du Ghana. Ces contrats montrent que la concurrence entre fournisseurs inclut les cœurs cloud, le transport et les logiciels opérationnels.
Mavenir et Parallel Wireless poursuivent des opportunités Open RAN qui pourraient modifier les sources d'équipements radio des opérateurs. Leur approche peut donner aux opérateurs plus de flexibilité dans le choix des fournisseurs de matériel. ZTE a signé un accord avec Ethio Telecom en 2026 couvrant 647 sites réseau. Les travaux visaient à soutenir une couverture nationale 4G de 95,5 % et à préparer la feuille de route 5G de l'Éthiopie. Samsung Electronics et MediaTek contribuent également par des écosystèmes d'appareils plus abordables. Cela étend la concurrence du matériel macro-cellulaire aux composants de terminaux. Le marché de la technologie 5G en Afrique dépendra de plus en plus à la fois de la disponibilité du réseau et des appareils accessibles.
Les réseaux privés d'entreprise, l'informatique en périphérie et la gestion de réseau basée sur l'IA restent des domaines d'opportunité clés. MTN Group s'est associé à une plateforme d'investissement dans les centres de données pour cibler 150 MW de capacité de centres de données IA au Nigéria et en Afrique du Sud. Sterlite Technologies, Aviat Networks et Ceragon sont en concurrence dans la fibre et le transport sans fil. Leur rôle est important car la fibre terrestre limitée accroît le besoin de transport en micro-ondes et en ondes millimétriques. Les exigences de partage de spectre de l'ICASA, le cadre d'accès ouvert du Ghana et les objectifs de couverture de l'Égypte créent une demande d'approvisionnement liée à la conformité réglementaire. Radisys et Mavenir s'engagent également dans les activités de normalisation de l'Alliance O-RAN pour les réseaux désagrégés.
Leaders du secteur de la technologie 5G en Afrique
Huawei Technologies Co., Ltd.
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
ZTE Corporation
Mavenir plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Airtel Africa a annoncé un plan de dépenses d'investissement de 1,1 milliard USD pour ses opérations sur 14 marchés africains, la majorité étant allouée à l'acquisition de spectre, au déploiement de la fibre et à l'expansion du haut débit résidentiel. La société a confirmé que le nombre de sites 5G avait plus que doublé au cours de la période, reflétant une stratégie délibérée de construction de capacité réseau en anticipation de la demande pour capter la consommation de données croissante en Afrique.
- Juillet 2026 : L'Autorité nationale des communications du Ghana, la NCA, a retiré les droits exclusifs de gros 5G de Next Gen InfraCo (NGIC) et a ouvert un appel à candidatures concurrentiel pour le spectre dans les bandes 700 MHz, 2,3 GHz et 3 GHz. La décision a restructuré le secteur 5G du Ghana d'un modèle à opérateur unique vers un cadre concurrentiel ouvert, le gouvernement visant une couverture 5G de 70 % de la population d'ici 2027 et des spectres supplémentaires de 3,5 GHz et 26 GHz devant être mis aux enchères avant fin 2026.
- Juin 2026 : MTN Group a dévoilé sa stratégie Ambition 2030 lors du Capital Markets Day 2026, annonçant un objectif de déploiement de 420 000 km de fibre sur les 4 années suivantes dans son empreinte de 19 marchés. Le plan intégrait la 5G comme couche de transport frontal sur le réseau dorsal en fibre et ciblait une infrastructure numérique prête pour l'IA, incluant du calcul GPU distribué sur les sites de stations de base.
- Novembre 2025 : Les 3 opérateurs commerciaux marocains, Inwi, Orange Maroc et Maroc Telecom, ont simultanément lancé des services 5G à la suite de l'attribution des licences 5G par l'ANRT en juillet 2025, incluant le spectre 3,5 GHz.


Périmètre du rapport sur le marché de la technologie 5G en Afrique
Les revenus du marché de la technologie 5G en Afrique sont générés par la vente de matériel réseau 5G, de licences et d'abonnements logiciels, de déploiement et d'intégration de réseaux, de services gérés et professionnels, de maintenance et d'autres solutions de connectivité 5G prenant en charge les applications eMBB, FWA, mMTC et URLLC dans les secteurs des consommateurs, de la fabrication, de la santé, de l'automobile, de l'énergie et des services publics, des médias et du divertissement, et de la sécurité publique et de la défense.
Le rapport sur le marché de la technologie 5G en Afrique est segmenté par composant (matériel, logiciel et services), bande de spectre (sous-6 GHz, ondes millimétriques et hybride (sous-6 GHz et ondes millimétriques)), application (haut débit mobile amélioré (eMBB), accès sans fil fixe (FWA), communications massives de type machine (mMTC) et communications ultra-fiables à faible latence (URLLC)), secteur d'utilisation final (consommateurs, fabrication, santé, automobile, énergie et services publics, médias et divertissement, et sécurité publique et défense), architecture réseau (autonome (SA) et non autonome (NSA)), et pays (Afrique du Sud, Nigéria, Égypte, Kenya et reste de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Sous-6 GHz |
| Ondes millimétriques |
| Hybride (sous-6 GHz et ondes millimétriques) |
| Haut débit mobile amélioré (eMBB) |
| Accès sans fil fixe (FWA) |
| Communications massives de type machine (mMTC) |
| Communications ultra-fiables à faible latence (URLLC) |
| Consommateurs |
| Fabrication |
| Santé |
| Automobile |
| Énergie et services publics |
| Médias et divertissement |
| Sécurité publique et défense |
| Autonome (SA) |
| Non autonome (NSA) |
| Afrique du Sud |
| Nigéria |
| Égypte |
| Kenya |
| Reste de l'Afrique |
| Par composant | Matériel |
| Logiciel | |
| Services | |
| Par bande de spectre | Sous-6 GHz |
| Ondes millimétriques | |
| Hybride (sous-6 GHz et ondes millimétriques) | |
| Par application | Haut débit mobile amélioré (eMBB) |
| Accès sans fil fixe (FWA) | |
| Communications massives de type machine (mMTC) | |
| Communications ultra-fiables à faible latence (URLLC) | |
| Par secteur d'utilisation final | Consommateurs |
| Fabrication | |
| Santé | |
| Automobile | |
| Énergie et services publics | |
| Médias et divertissement | |
| Sécurité publique et défense | |
| Par architecture réseau | Autonome (SA) |
| Non autonome (NSA) | |
| Par pays | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Kenya | |
| Reste de l'Afrique |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la technologie 5G en Afrique ?
Le marché de la technologie 5G en Afrique était évalué à 3,15 milliards USD en 2025 et devrait atteindre 7,89 milliards USD d'ici 2031, à un CAGR de 16,61 % durant 2026-2031.
Quel composant domine les dépenses en technologie 5G en Afrique ?
Le matériel a dominé les revenus par composant avec une part de 54,51 % en 2025, reflétant les besoins en réseau d'accès radio, en antennes et en déploiement de sites.
Quelle application 5G devrait se développer le plus rapidement en Afrique ?
Le FWA devrait se développer à un CAGR de 19,78 % jusqu'en 2031 car il peut fournir le haut débit résidentiel sans construction de fibre de dernière maille.
Pourquoi le sous-6 GHz est-il important pour les déploiements 5G africains ?
Le sous-6 GHz détenait 75,89 % des revenus par bande de spectre en 2025 car il équilibre couverture et capacité sur de vastes zones de service.
Quel pays est en tête des déploiements 5G en Afrique ?
L'Afrique du Sud détenait 34,50 % des revenus au niveau national en 2025, soutenue par l'accès au spectre, la couverture 5G et l'activité des réseaux privés.
Qu'est-ce qui freine le déploiement de la 5G en Afrique ?
La fragmentation du spectre, les coûts énergétiques, la volatilité des devises, le manque de fibre de transport et la disponibilité de l'énergie en zone rurale peuvent retarder un déploiement réseau plus large.
Dernière mise à jour de la page le:



