
アフリカ5Gテクノロジー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.15 十億米ドル |
| 市場規模 (2026) | 3.66 十億米ドル |
| 市場規模 (2031) | 7.89 十億米ドル |
| 成長率 (2026 - 2031) | 16.61 % |
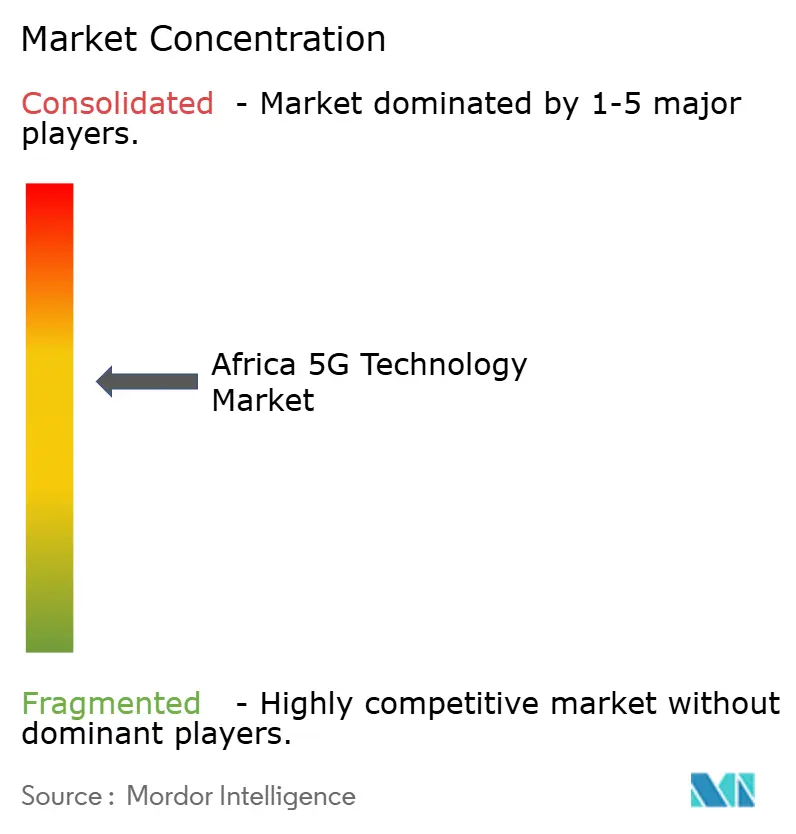
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアフリカ5Gテクノロジー市場分析
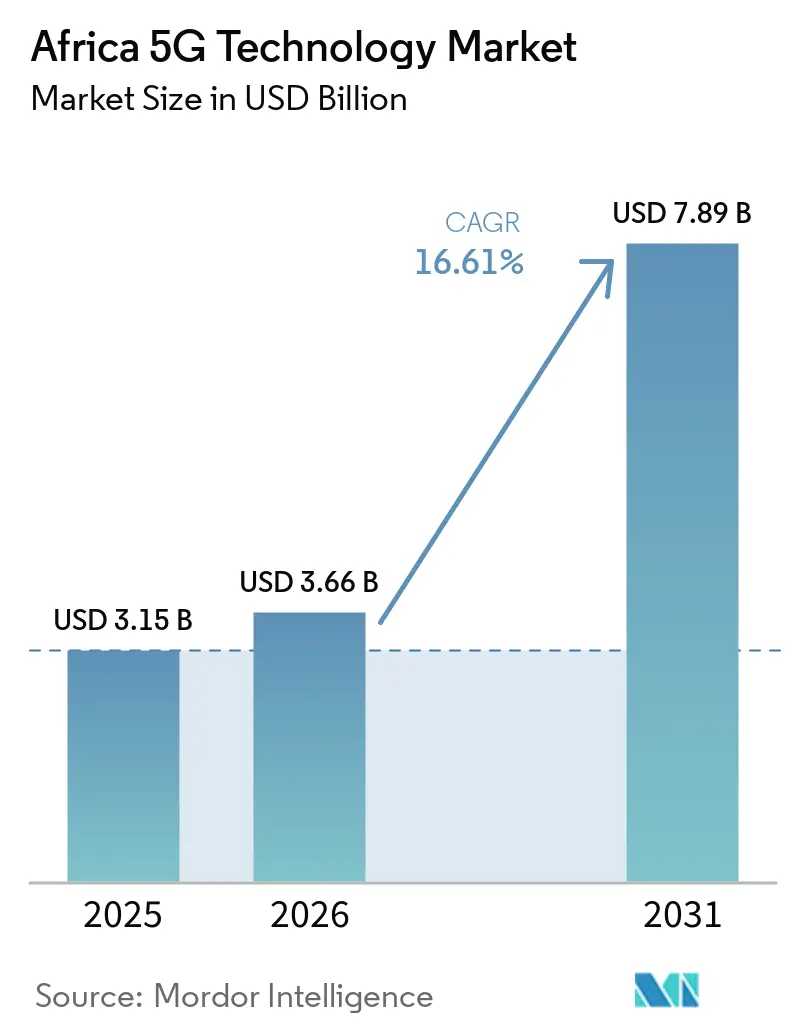
アフリカ5Gテクノロジー市場規模は、2025年に3.15 ビリオン 米ドル、2026年に3.66 ビリン 米ドルと予測され、2026年から2031年にかけてCAGR 16.61%で成長し、2031年までに7.89 ビリオン 米ドルに達する見込みです。固定ブロードバンドアクセスが限られているため、多くの国でモバイルネットワークが高速接続への現実的な経路となっており、ネットワーク投資の方向性が形成されています。スペクトルライセンスは決定的な要因となりつつあり、ミッドバンド容量を早期に解放した国はより高密度なカバレッジと強力なサービス品質を実現できます。モバイルデータ利用の増加により、アフリカ5Gテクノロジー市場全体でラジオ容量、トランスポートネットワーク、クラウドネイティブコアへの需要が高まっています。また、通信事業者はネットワーク共有、ホールセールプラットフォーム、固定無線アクセスを通じて展開の経済性を変えつつあります。これらのアプローチは、各通信事業者の展開に必要な資本を削減しながらアクセスを拡大する可能性があります。
主要レポートのポイント
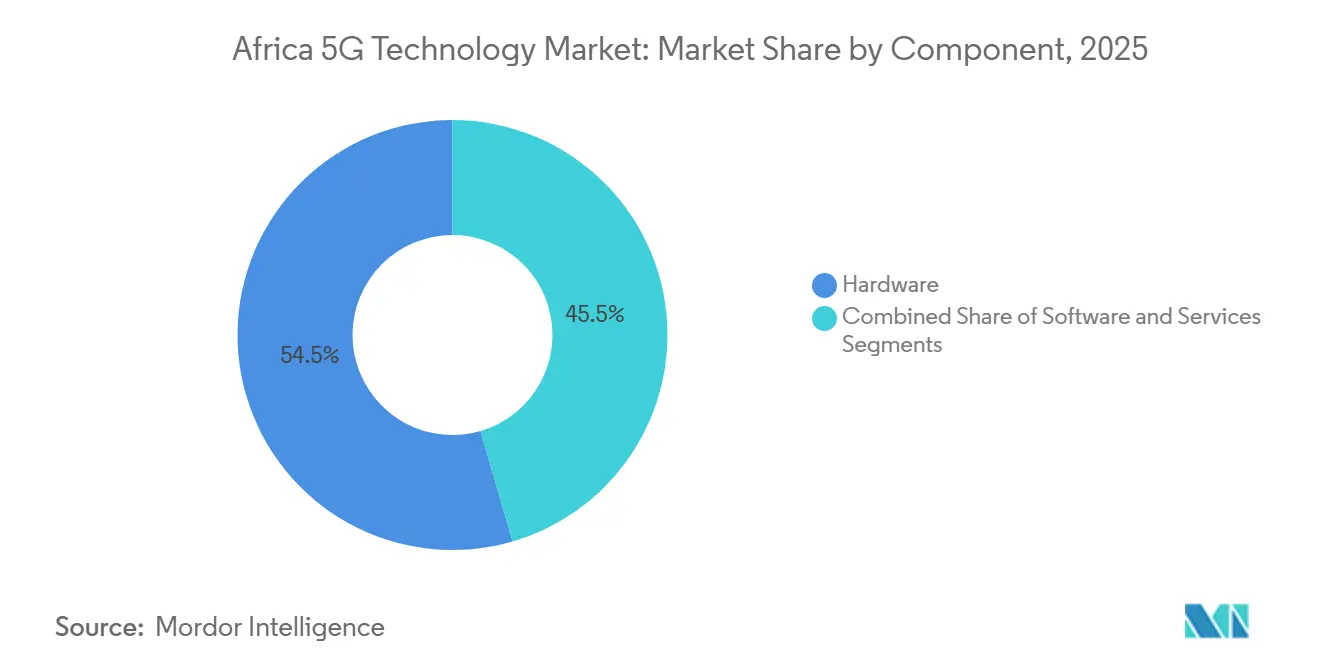
- コンポーネント別では、ハードウェアが2025年のアフリカ5Gテクノロジー市場シェアの54.51%占め、サービスは2031年にかけてCAGR 18.98%で拡大する見込みです。
- スペクトル帯域別では、Sub-6 GHzが2025年のアフリカ5Gテクノロジー市場シェアの75.89%を占め、ハイブリッド構成は2031年にかけてCAGR 19.12%で拡大する見込みです。
- アプリケーション別では、eMBBが2025年のアフリカ5Gテクノロジー市場シェアの43.49%を占め、FWAは2031年にかけてCAGR 19.78%で拡大する見込みです。
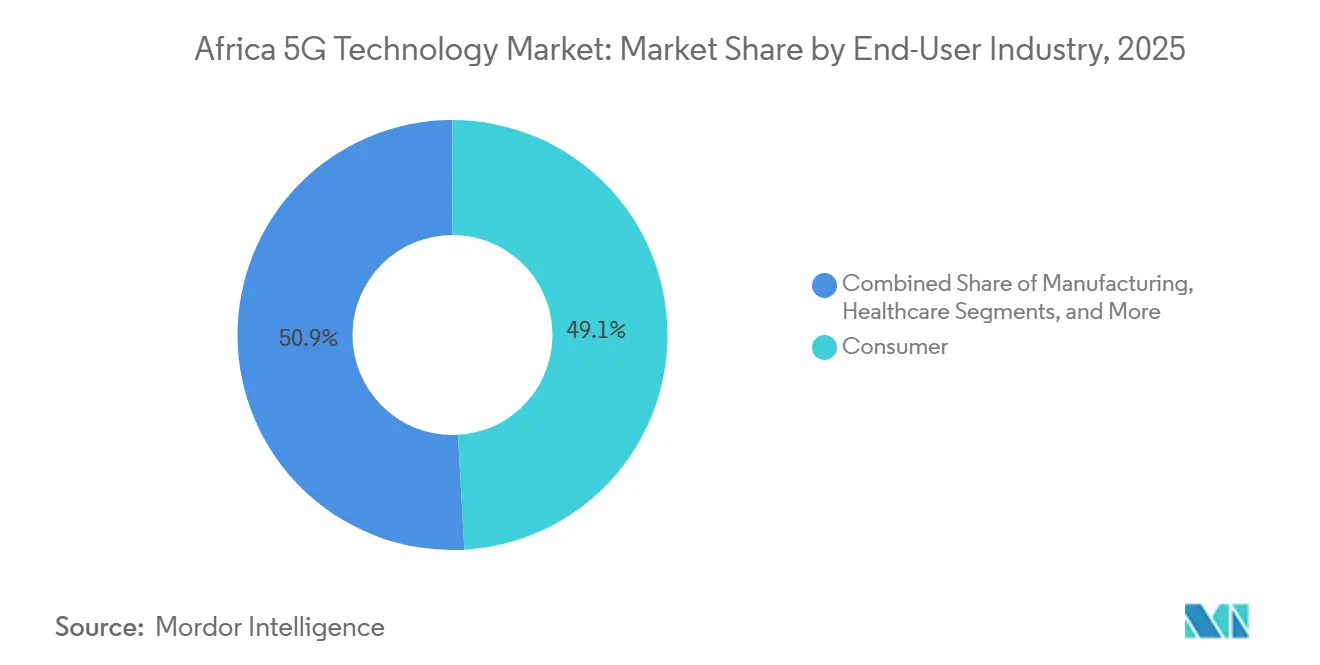
- エンドユーザー産業別では、消費者セグメントが2025年のアフリカ5Gテクノロジー市場シェアの49.12%を占め、エネルギー・ユーティリティは2031年にかけてCAGR 18.10%で拡大する見込みです。
- ネットワークアーキテクチャ別では、NSAが2025年のアフリカ5Gテクノロジー市場シェアの79.11%を占め、SAは2031年にかけてCAGR 17.65%で拡大する見込みです。
- 国別では、南アフリカが2025年のアフリカ5Gテクノロジー市場シェアの34.50%を占め、エジプトは2031年にかけてCAGR 17.88%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アフリカ5Gテクノロジー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低固定ブロードバンド市場における4Gから5Gへのリープフロッグ | +5.1% | サハラ以南アフリカおよび北アフリカを中心とするグローバル | 長期(4年以上) |
| 固定無線アクセスによるブロードバンドギャップの光ファイバーより迅速な解消 | +3.6% | 南アフリカとナイジェリアが中核、ケニア・エジプト・その他アフリカへの波及 | 短期(2年以内) |
| モバイルマネー、フィンテック、企業デジタル化によるトラフィック強度の上昇 | +2.7% | サハラ以南アフリカ、ナイジェリア・ケニア・南アフリカへの集中需要 | 中期(2〜4年) |
| 汎アフリカのニュートラルホストおよびインフラ共有モデルによるROI改善 | +2.3% | ナイジェリア、ウガンダ、タンザニア、コンゴ民主共和国、ガーナ、ケニアおよびルワンダで台頭 | 中期(2〜4年) |
| 低コストSub-6 GHzデバイスエコシステムによる消費者普及の改善 | +1.9% | 南アフリカ、ナイジェリア、エジプト、西アフリカへの波及 | 短期(2年以内) |
| データ主権およびエッジ対応クラウドプログラムに連動したネットワーク近代化 | +1.4% | 南アフリカとナイジリアが中核、ケニア・エチオピア・エジプト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低固定ブロードバンド市場における4Gから5Gへのリープフロッグ
複数のアフリカ諸国では固定ブロードバンド普及率が低い一桁台にとどまっています。そのため、モバイルネットワークは家庭や企業にとって最も実行可能なブロードバンドチャネルであり続けています。これにより5Gは、既存のモバイルプランのアップグレードだけでなく、ブロードバンドの代替手段としての位置づけを持ちます。サハラ以南アフリカの月間モバイルデータトラフィックは、2025年の2.8エクサバイトから2031年には9.7エクサバイトに増加する見込みです。[1] スペクトルの利用可能性が、通信事業者が持続可能なネットワークコスでこのトラフィックを処理できるかどうかを左右します。モバイルテクノロジーは2025年にアフリカ全体で2,400 ビリオン 米ドルの経済的価値を生み出し、地域GDPの7.8%に相当しました。
固定無線アクセスによるブロードバンドギャップの光ファイバーより迅速な解消
FWAはラストマイルの土木工事を回避することで、家庭への接続に必要なコストと時間を削減できます。これにより、アフリカ5Gテクノロジー市場において光ファイバー展開が困難な地域への現実的な経路が生まれます。2025年末までに、アンゴラ、南アフリカ、ナイジェリア、ケニア、ザンビアを含む市場で25の通信事業者がFWAサービスを開始しました。MTNグループはナイジェリアとガーナにおけるホームブロードバンド戦略の主要な柱としてFWAと光ファイバーを特定しました。Airtel Africaは2026年6月末の四半期において7市場で3,609の5Gサイトを稼働させていました。[2] 同社の11億 米ドルの2026年設備投資計画では、ホームブロードバンドが主要な投資分野として特定されました。
モバイルマネー、フィンテック、企業デジタル化によるトラフィック強度の上昇
金融取引は従来の音声サービスとは異なるネットワーク要件をもたらします。取引量が増加するにつれ、信頼性の高い低遅延接続が必要となります。2025年にサハラ以南アフリカのモバイルマネーサービスを通じて1.4 トリリオン 米ドル以上が移動しました。[3] これはグローバルなモバイルマネー取引額の66%を占めました。SafaricomのFintech 2.0プラットフォームは、FY2026上半期に取引処理能力を毎秒6,000件から12,000件に増加させました。フィンテック、IoTコネクテッドロジスティクス、エッジコンピューティングが信頼性の高い容量への需要を高めるにつれ、ネットワークスライシングの価値が高まる可能性があります。
汎アフリカのニュートラルホストおよびインフラ共有モデルによるROI改善
インフラ共有は、小売サービスにおける競争を維持しながら、通信事業者間で展開コストを分散させることができます。MTNグループとAirtel Africaは2025年3月にナイジェリアとウガンダ向けの無線アクセスネットワークおよび光ファイバー共有協定に署名しました。Airtel AfricaとVodacom Groupも2025年8月にモザンビーク、タンザニア、コンゴ民主共和国向けのインフラ共有協定に署名しました。ガーナは2026年3月3日にNokiaをコアネットワークパートナーとして全国ホールセール4Gおよび5Gプラットフォームを商業的に稼働させました。これらのモデルは、共有ラジオ層の上位でマネージドサービスプロバイダーやシステムインテグレーターに業務機会を創出できます。また、アフリカ5Gテクノロジー市場内でサービス分野に予測される急速な拡大を支援します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 市場間のスペクトル断片化による規模の経済の鈍化 | -3.2% | 大陸全体、西アフリカおよび中央アフリカで最も顕著 | 長期(4年以上) |
| 高いエネルギーおよびディーゼル依存によるサイト運営コストの上昇 | -2.6% | サハラ以南アフリカが中核、ナイジェリアおよびコンゴ民主共和国が最も深刻 | 中期(2〜4年) |
| 外国為替変動と輸入依存によるCAPEXの膨張 | -1.9% | ナイジェリア、エジプト、ケニア、および輸入依存市場すべて | 短期(2年以内) |
| 光ファイバーバックホールの限界と農村部の電力供給不足によるスタンドアロン5G経済性の遅延 | -1.5% | 農村部のサハラ以南アフリカ、西アフリカの地方都市への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
市場間のスペクトル断片化による規模の経済の鈍化
スペクトル規制の違いにより、機器サプライヤーと通信事業者にとって地域展開のコストが高くなります。2025年半ばまでに5Gスペクトル割り当てを完了したアフリカ諸国は16か国未満でした。比較すると、欧州諸国の90%以上が5Gスペクトルを割当て済みでした。エジプトは2026年初頭に4つの通信事業者との35億 米ドルのスペクトルパッケージを締結しました。[4] 南アフリカ、ナイジェリア、エジプトでは国内ライセンス、価格設定、カバレッジ義務が異なります。これらの違いは機器の標準化を制限し、アフリカ5Gテクノロジー市場全体での地域規模のメリット実現を遅らせます。
高いエネルギーおよびディーゼル依存によるサイト運営コストの上昇
ディーゼルコストは、オフグリッドおよび半都市部の鉄塔にとって依然として大きな運営負担となっています。一部の地域では、ディーゼルが鉄塔運営支出の30%から60%を占めていました。物流はさらに直接燃料コストの15%から30%を加算しました。5G展開はより高密度なサイトネットワークを必要とし、4G展開と比較してサイトあたり2〜3倍のエネルギーを消費します。Vodacom Africaのエネルギーコストは、FY2025に5%増加し50億南アフリカランド(3億 米ドル)に達しました。太陽光発電インフラは拡大していますが、初期資本需要が移行を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:サービス収益の加速がハードウェアの構造的優位に挑戦
ハードウェアは2025年のアフリカ5Gテクノロジー市場シェアの54.51%を占めました。これはマクロセルサイト、無線アクセスネットワーク機器、アンテナシステムの構築を反映しています。Ericsson、Huawei、Nokia、ZTEは南アフリカ、エジプト、ナイジェリア、ケニアで主要な機器契約を獲得しました。ライセンス要件も通信事業者に定められたカバレッジ義務の履行を促しました。MTN南アフリカは2025年上半期にデュアルモード5Gコアのアップグレードを完了しました。クラウドネイティブパケットコアは252万のアクティブセッションと40 Gbpsのライブトラフィックを処理しました。ハードウェア需要はそのため、ソフトウェアおよびクラウドコア投資とますます連動しています。コア機能がクラウド環境に移行する場合でも、サイト建設は依然として必要です。カバレッジ義務により、機器選定と同様にタイミングも重要となります。これにより、現在の展開フェーズでは物理的なネットワーク資産が中心的な役割を維持しています。
サービスは2026年から2031年にかけてCAGR 18.98%で拡大する見込みです。初期カバレッジが確立された後、マネージドサービス、ネットワーク・アズ・ア・サービス契約、システムインテグレーションがより重要になっています。通信事業者はこれらの取り決めを活用してネットワークの複雑性を管理し、運営コストを抑制できます。ソフトウェアにはコアネットワーク機能、OSS/BSSプラットフォーム、ネットワークスライシングツールが含まれます。その普及はSAコア展開のペースに依存します。ガーナのホールセールネットワークはソフトウェア駆動のNokiaクラウドコアを使用しており、MTNグループは南アフリカ、ジンバブエ、アンゴラ、ウガンダでクラウドネイティブの近代化を推進しています。これらの展開はアフリカ5Gテクノロジー市場における長期的なサービスおよびソフトウェア需要を支援します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
スペクトル帯域別:ハイブリッドネットワークの台頭とともにSub-6 GHzが主要カバレッジ層として維持
Sub-6 GHzは2025年のアフリカ5Gテクノロジー市場規模の75.89%を占めました。6 GHz以下の周波数は通信事業者にカバレッジと容量の実用的なバランスを提供します。これは非常に高密度なサイト展開なしに広いエリアをカバーする必要があるネットワークにとって重要です。モロッコは2025年7月にMaroc Telecom、Inwi、Orange Maroc向けに3.5 GHzスペクトルをライセンス供与しました。ライセンスは2026年末までに人口の45%をカバーすることを要求しました。ICASAの国家無線周波数計画2026もモバイル利用向けに上位6 GHzおよびミリ波容量を特定しました。したがってSub-6 GHzは主要な初期展開層として維持されるべきです。この帯域は高周波数の代替手段より少ない基地局で全国カバレッジ目標を支援します。
ハイブリッド構成は2031年にかけてCAGR 19.12%で拡大する見込みです。高トラフィック地点でSub-6 GHzカバレッジとミリ波容量を組み合わせます。このアプローチは通信事業者がより広いカバレッジフットプリントを確立した後により関連性が高まる可能性があります。Comsolは単一の60 MHzスペクトルブロックを使用して南アフリカでSA 5Gコアを構築しています。2028年までに数百万世帯にサービスを提供する計画は、専用容量が後のハイブリッド展開を支援できることを示しています。港湾、鉱山、産業サイトのプライベートネットワークも、短距離・高スループットリンクが正当化される場所でミリ波システムを導入できます。
アプリケーション別:eMBBが現在の収益を維持しFWAが家庭アクセスを拡大
拡張モバイルブロードバンド(eMBB)は2025年のアフリカ5Gテクノロジー市場シェアの43.49%を占めました。現在、通信事業者がモバイルデータをより迅速に収益化する最も直接的な方法です。南アフリカは確立されたハンドセットベースを通じて早期の実証事例を提供しました。エジプトは2025年6月の商用5Gサービス開始により主要なeMBB機会を加えました。同国の4つの通信事業者はライセンス料として6億7,500万 米ドルを拠出しました。大規模マシンタイプ通信と超高信頼低遅延通信は2025年においてより小規模なアプリケーションにとどまりました。これらの広範な普及にはネットワークスライシングをサポートできるSAコアが必要です。消費者需要は企業展開が成熟する間、通信事業者に即時のユースケースを提供します。また、ハンドセットの手頃な価格がサービス普及の直接的な考慮事項となります。eMBBはアフリカ5Gテクノロジー市場の初期段階において主要な収益源であり続けます。
FWAは2026年から2031年にかけてCAGR 19.78%で拡大する見込みです。光ファイバーを経済的に展開できない場所でカバレッジを収益化する経路を提供します。モロッコとチュジアは開始時に専用の3.5 GHzスペクトルを優先しました。報告されたダウンロード速度はそれぞれ261.7 Mbpsと223.1 Mbpsに達しました。モロッコのカバレッジ義務とエジプトのスペクトル戦略も住宅ブロードバンドアクセスを支援します。鉱業、港湾、製造業のプライベート展開は超高信頼低遅延通信への需要を高める可能性があります。アフリカ5Gテクノロジー市場は、異なるアプリケーション経路を通じて家庭ブロードバンドと特化した企業接続の両方にサービスを提供できます。
エンドユーザー産業別:消費者需要が規模を提供しエネルギー・ユーティリティが特化した需要を追加
消費者は2025年のエンドユーザー収益の49.12%を占めました。eMBBおよびFWAサービスはホームブロードバンドアクセスの継続的なギャップに対応します。南アフリカは2,500南アフリカランド(140米ドル)以下のスマートフォンに対する9%の贅沢税を撤廃しました。MTN南アフリカもIcon 5Gハンドセットを2,499南アフリカランド(138米ドル)で発売しました。ZTEがプリペイドユーザー向けにハンドセットを製造しました。200米ドル以下のハンドセットは2025年のアフリカにおいて最大の販売量層を占めました。手頃な価格のデバイスはアフリカ5Gテクノロジー市場の加入者基盤を拡大できます。デバイス価格の低下により、5Gサービスがより広いプリペイド顧客基盤に関連性を持つようになります。したがって消費者需要はネットワーク利用の基盤であり続けます。
エネルギー・ユーティリティは2031年にかけてCAGR 18.10%で拡大する見込みです。プライベート5Gネットワークは鉱業、石油・ガス施設、グリッド監視システムをサポートします。これらのアプリケーションは運用プロセスに信頼性の高い接続と低遅延を必要とします。MTN南アフリカ、Huawei、China Telecomは2025年1月にノーザンケープ州のマンガン鉱山でプライベート5Gネットワークに関してパートナーシップを結びました。この展開は作業員監視、車両追跡、自律走行車統合をサポートしました。製造業とヘルスケアもモロッコのオリエンタル地域におけるInwiのプライベート5G産業ネットワークを含むユースケースを開発しています。これらの展開は企業普及に特定の運用要件があることを示しています。需要は単に高速な消費者ダウンロードではなく、パフォーマンスと信頼性に結びついています。これによりプライベートネットワークはアフリカ5Gテクノロジー市場内で独自の役割を持ちます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ネットワークアーキテクチャ別:NSAが早期展開を支援しSAが新機能を実現
NSAは2025年のネットワークアーキテクチャ収益の79.11%を占めました。通信事業者は既存の4Gコアに5G無線アクセスを追加できます。これにより初期コストが削減され、展開タイムラインが短縮されます。モロッコは2025年11月にNSAベースで商用5Gサービスを開始しました。この初期アプローチは、完全なSA移行前にライセンス義務をたす必要性を反映していました。SAのコア投資は多くの市場で排除されるのではなく先送りされています。NSAはアフリカ5Gテクノロジー市場がカバレッジとデバイス普及を拡大するにつれて重要であり続けます。
SAは2031年にかけてCAGR 17.65%で拡大する見込みです。通信事業者は低遅延と専用容量管理をサポートするためにクラウドネイティブコアを採用しています。MTN南アフリカは2025年にライブSAパケットコアゲートウェイで自動化されたインサービスソフトウェアアップグレードを完了しました。アップグレード中にネットワークは40 Gbpsのトラフィックを処理しました。Comsolは南アフリカにある2つの本番SAコアのうちの1つを運営しています。SAはネットワークスライシングをサポートし、これは商用規模のURLLCおよびmMTCサービスに必要です。その普及は企業収益開発のペースに影響します。このアーキテクチャは重要な業務をサポートするネットワークに特に関連性があります。通信事業者はビジネス向けにより特化したサービス提供を作成できます。プライベートネットワークのユースケースが増加するにつれ、SA展開はより重要になります。
地理的分析
南アフリカは2025年のアフリカ5Gテクノロジー市場シェアの34.50%を占めました。その地位は早期のスペクトル割り当て、成熟したスマートフォンベース、プライベートネットワーク活動を反映しています。VodacomのフィナンシャルサービスプラットフォームはFY2026に5,256 ビリオン 米ドルの取引を処理しました。Comsolは2026年にガウテン州の100万世帯以上に5Gネットワークでサービスを提供しました。ネットワークは単一の断片化されていない60 MHzスペクトルブロックを使用しました。これにより、ホールセール重視の新規参入者が4GアンカーなしにサAコアを構築できることが示されました。ICASAの「使用するか共有するか」ルールは、完全に使用されていない場合、高需要スペクトルを5年以内に共有することを要求します。
ナイジェリアとケニアはサハラ以南アフリカ内の展開の次の層を形成しました。ナイジェリアの通信事業者は2025年時点で基地局のディーゼルに年間3億5,000万 米ドル以上を支出しました。単一の都市部4Gサイトの年間運営コストは29,000米ドルで、農村部サイトは35,000米ドルです。Airtel Africaは1四半期に920以上の純新規サイトを追加し、2026年に14のアフリカ市場のうち7市場で5Gを運営しました。ケニアのSafaricomは2025年に人口の30%をカバーする1,700の5Gサイトを保有していました。また、Fintech 2.0を通じてM-PESAをアップグレードし、毎秒12,000件の取引処理を可能にしました。Ericssonは2026年にSafaricomとのマイクロ波パートナーシップを延長し、Eバンドおよびマルチバンドバックホールを追加しました。
エジプトは2026年から2031年にかけてCAGR 17.88%で拡大する見込みです。Vodafone Egypt、Orange Egypt、e& Egypt、Telecom Egyptは2025年6月に商用5Gサービスを開始しました。通信事業者はライセンス料として6億7,500万 米ドルを拠出しました。エジプトはその後2026年初頭に35億 米ドルのパッケージで追加の410 MHzのスペクトルを割り当てました。モロッコ、タンザニア、エチオピア、ガーナを含むその他のアフリカ市場は、展開とライセンスの異なる段階にとどまっていました。エジプトの追加スペクトルにより、通信事業者は初期ローンチエリアを拡大する容量を得ます。
競合環境
アフリカ5Gテクノロジー市場はインフラ供給において中程度に集中しています。Huawei、Ericsson、Nokia、ZTEは主要通信事業者が使用する無線アクセスネットワークハードウェアの多くを提供しています。ソフトウェア、マネージドサービス、ニュートラルホスト取り決めでは競争がより分散しています。Huaweiは2026年のAI駆動自律ネットワークに焦点を当てた覚書を通じてMTNグループとの関係を拡大しました。EricssonはMTN南アフリカのデュアルモード5Gコアアップグレードを完了し、Safaricomとのマイクロ波パートナーシップを延長しました。Nokiaはガーナのホールセールファースト5Gプラットフォームのコアネットワークを供給しました。これらの契約は、ベンダー競争がクラウドコア、トランスポート、運用ソフトウェアを含むことを示しています。
MavenirとParallel WirelessはオープンRANの機会を追求しており、通信事業者の無線機器の調達先を変える可能性があります。このアプローチにより通信事業者はハードウェアサプライヤーの選択においてより柔軟性を持てます。ZTEは2026年にEthio Telecomと647のネットワークサイトをカバーする協定に署名しました。この作業は95.5%の全国4Gカバレッジをサポートし、エチオピアの5Gロードマップへの準備を目的としていました。Samsung ElectronicsとMediaTekも手頃な価格のデバイスエコシステムを通じて貢献しています。これによりマクロセルハードウェアからハンドセットコンポーネントへと競争が拡大します。アフリカ5Gテクノロジー市場はネットワークの可用性とアクセスしやすいデバイスの両方にますます依存するようになります。
企業プライベートネットワーク、エッジコンピューティング、AIベースのネットワーク管理は引き続き主要な機会分野です。MTNグループはナイジェリアと南アフリカで150 MWのAIデータセンター容量を目標とするデータセンター投資プラットフォームとパートナーシップを結びました。Sterlite Technologies、Aviat Networks、Ceragonは光ファイバーおよび無線バックホールで競争しています。陸上光ファイバーの限界がマイクロ波およびミリ波トランスポートの必要性を高めるため、その役割は重要です。ICASAのスペクトル共有要件、ガーナのオープンアクセスフレームワーク、エジプトのカバレッジ目標は規制遵守に結びついた調達需要を生み出します。RadisysとMavenirも分解型ネットワーク向けのO-RANアライアンス標準活動に参加しています。
アフリカ5Gテクノロジー産業リーダー
-
Huawei Technologies Co., Ltd.
-
Telefonaktiebolaget LM Ericsson (Ericsson)
-
Nokia Corporation
-
ZTE Corporation
-
Mavenir plc
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:Airtel Africaは14のアフリカ市場での事業に向けた11億 米ドルのCAPEX計画を発表し、その大部分をスペクトル取得、光ファイバー展開、ホームブロードバンド拡大に充当しました。同社は期間中に5Gサイトが2倍以上に増加したことを確認し、アフリカの増大するデータ消費を取り込むために需要に先行してネットワーク容量を構築するという意図的な戦略を反映しています。
- 2026年7月:ガーナ国家通信局(NCA)はNext Gen InfraCo(NGIC)の独占ホールセール5G権を撤廃し、700 MHz、2.3 GHz、3 GHz帯のスペクトルに対する競争的な申請要請を開始しました。この決定によりガーナの5Gセクターは単一事業者モデルからオープン競争フレームワークへと再構築され、政府は2027年までに5G人口カバレッジ70%を目標とし、2026年末までに追加の3.5 GHzおよび26 GHzスペクトルをオークションにかける予定です。
- 2026年6月:MTNグループはキャピタルマーケットデー2026でAmbition 2030戦略を発表し、19市場のフットプリント全体で今後4年間に42万kmの光ファイバーを展開する目標を発表しました。この計画は光ファイバーバックボーン上のフロントホール層として5Gを統合し、基地局サイトでの分散型GPUコンピュートを含むAI対応デジタルインフラを目標としました。
- 2025年11月:モロッコの3つの商用通信事業者、Inwi、Orange Maroc、Maroc Telecomは、ANRTが2025年7月に3.5 GHzスペクトルを含む5Gライセンスを付与した後、同時に5Gサービスを開始しました。
アフリカ5Gテクノロジー市場レポートの範囲
アフリカ5Gテクノロジー市場の収益は、5Gネットワークハードウェア、ソフトウェアライセンスおよびサブスクリプション、ネットワーク展開・統合、マネージドおよびプロフェッショナルサービス、保守、ならびに消費者、製造、ヘルスケア、自動車、エネルギー・ユーティリティ、メディア・エンターテインメント、公共安全・防衛セクターにわたるeMBB、FWA、mMTC、URLLCアプリケーションをサポートするその他の5G接続ソリューションの販売を通じて生み出されます。
アフリカ5Gテクノロジー市場レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、スペクトル帯域(Sub-6 GHz、ミリ波、ハイブリッド(Sub-6 GHzおよびミリ波))、アプリケーション(拡張モバイルブロードバンド(eMBB)、固定無線アクセス(FWA)、大規模マシンタイプ通信(mMTC)、超高信頼低遅延通信(URLLC))、エンドユーザー産業(消費者、製造、ヘルスケア、自動車、エネルギー・ユーティリティ、メディア・エンターテインメント、公共安全・防衛)、ネットワークアーキテクチャ(スタンドアロン(SA)および非スタンドアロン(NSA))、国別(南アフリカ、ナイジェリア、エジプト、ケニア、その他アフリカ)にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| Sub-6 GHz |
| ミリ波 |
| ハイブリッド(Sub-6 GHzおよびミリ波) |
| 拡張モバイルブロードバンド(eMBB) |
| 固定無線アクセス(FWA) |
| 大規模マシンタイプ通信(mMTC) |
| 超高信頼低遅延通信(URLLC) |
| 消費者 |
| 製造 |
| ヘルスケア |
| 自動車 |
| エネルギー・ユーティリティ |
| メディア・エンターテインメント |
| 公共安全・防衛 |
| スタンドアロン(SA) |
| 非スタンドアロン(NSA) |
| 南アフリカ |
| ナイジェリア |
| エジプト |
| ケニア |
| その他アフリカ |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| スペクトル帯域別 | Sub-6 GHz |
| ミリ波 | |
| ハイブリッド(Sub-6 GHzおよびミリ波) | |
| アプリケーション別 | 拡張モバイルブロードバンド(eMBB) |
| 固定無線アクセス(FWA) | |
| 大規模マシンタイプ通信(mMTC) | |
| 超高信頼低遅延通信(URLLC) | |
| エンドユーザー産業別 | 消費者 |
| 製造 | |
| ヘルスケア | |
| 自動車 | |
| エネルギー・ユーティリティ | |
| メディア・エンターテインメント | |
| 公共安全・防衛 | |
| ネットワークアーキテクチャ別 | スタンドアロン(SA) |
| 非スタンドアロン(NSA) | |
| 国別 | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| ケニア | |
| その他アフリカ |
レポートで回答される主要な質問
アフリカ5Gテクノロジー市場の規模はどのくらいですか?
アフリカ5Gテクノロジー市場は2025年に3.15 ビリオン 米ドルと評価され、2026年から2031年にかけてCAGR 16.61%で2031年までに7.89 ビリオン 米ドルに達すると推定されています。
アフリカで5Gテクノロジー支出をリードするコンポーネントはどれですか?
ハードウェアは2025年にコンポーネント収益の54.51%のシェアでリードし、無線アクセスネットワーク、アンテナ、サイト展開のニーズを反映しています。
アフリカで最も急速に拡大すると予想される5Gアプリケーションはどれですか?
FWAはラストマイルの光ファイバー建設なしにホームブロードバンドを提供できるため、2031年にかけてCAGR 19.78%で拡大する見込みです。
Sub-6 GHzがアフリカの5G展開にとって重要な理由は何ですか?
Sub-6 GHzは広いサービスエリアにわたってカバレッジと容量のバランスをとるため、2025年にスペクトル帯域収益の75.89%を占めました。
アフリカの5G展開をリードする国はどこですか?
南アフリカはスペクトルアクセス、5Gカバレッジ、プライベートネットワーク活動に支えられ、2025年に国別収益の34.50%を占めました。
アフリカ全体での5G展開を妨げているものは何ですか?
スペクトルの断片化、エネルギーコスト、通貨変動、光ファイバーバックホールの限界、農村部の電力供給状況がより広範なネットワーク展開を遅らせる可能性があります。