
Tamanho e Participação do Mercado de Dispositivos 5G na África
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
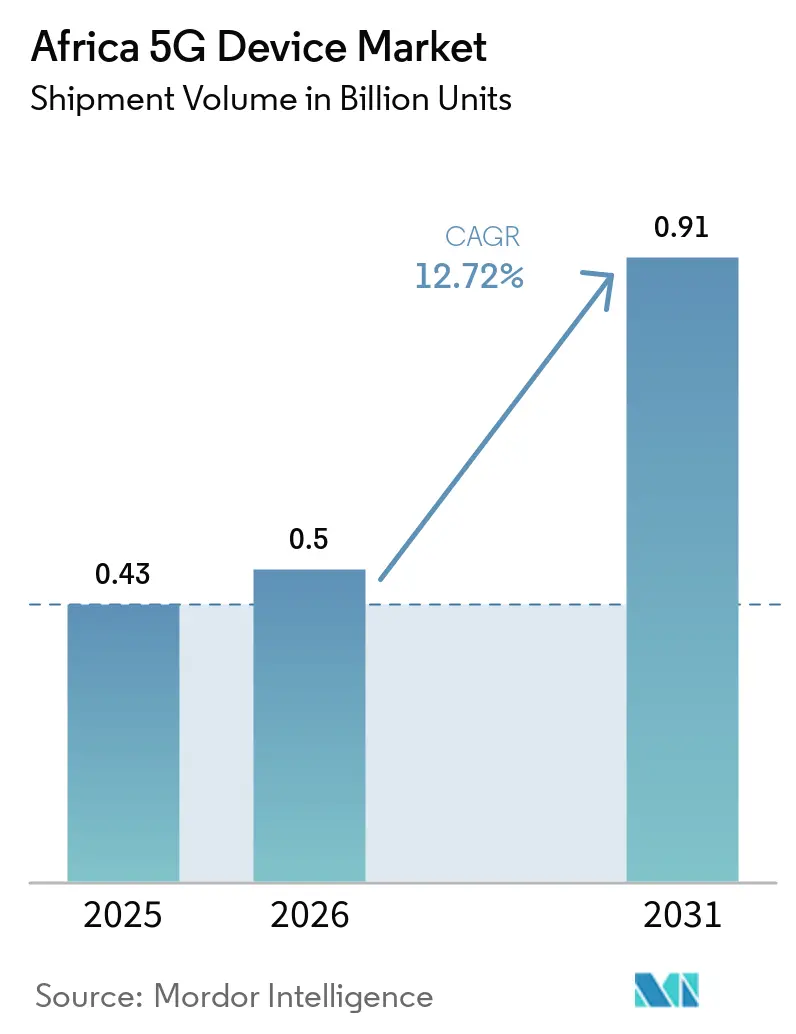
| Tamanho do mercado no ano base (2025) | 0.43 Bilhões de unidades |
| Volume do Mercado (2026) | 0.5 Bilhões de unidades |
| Volume do Mercado (2031) | 0.91 Bilhões de unidades |
| Growth Rate (2026 - 2031) | 12.72 % |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Dispositivos 5G na África pela Mordor Intelligence
O tamanho do mercado de dispositivos 5G na África, em termos de volume de remessas, está projetado em 0,43 bilhões de unidades em 2025, 0,5 bilhões de unidades em 2026, e deve atingir 0,91 bilhões de unidades até 2031, crescendo a um CAGR de 12,72% de 2026 a 2031. As implantações iniciais na África do Sul, Nigéria e Quênia lançaram as bases para o mercado africano de dispositivos 5G. O financiamento de aparelhos, a implantação mais ampla de acesso sem fio fixo e mais smartphones 5G de faixa intermediária estão aumentando o número de dispositivos que consumidores e empresas podem adotar. A base instalada de dispositivos 5G permaneceu limitada em 2025, deixando espaço substancial para que os usuários de rede migrem de feature phones e aparelhos 4G para dispositivos 5G. As operadoras estão combinando dispositivos com planos de dados e ofertas de banda larga doméstica, o que desloca a demanda além da substituição convencional de aparelhos. A pressão de preços sobre dispositivos de entrada permanece uma restrição, especialmente onde a inflação, os custos de importação e os níveis de renda limitam a acessibilidade.
Principais Conclusões do Relatório
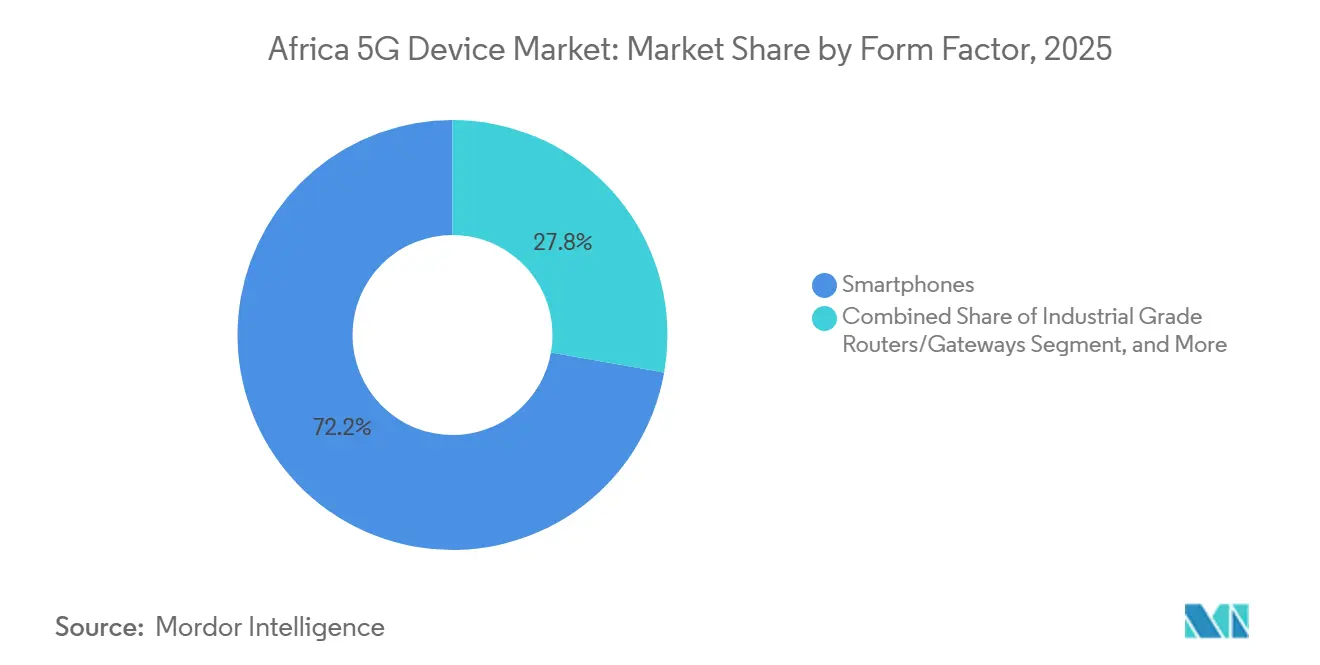
- Por fator de forma, os smartphones representaram 72,21% da participação de volume do mercado de dispositivos 5G na África em 2025, enquanto os equipamentos de instalações do cliente estão projetados para crescer a um CAGR de 14,11% até 2031.
- Por suporte de espectro, os dispositivos sub-6 GHz detinham 69,98% da participação de volume do mercado de dispositivos 5G na África em 2025, enquanto os dispositivos híbridos (sub-6 GHz e onda milimétrica) estão projetados para expandir a um CAGR de 13,89% até 2031.
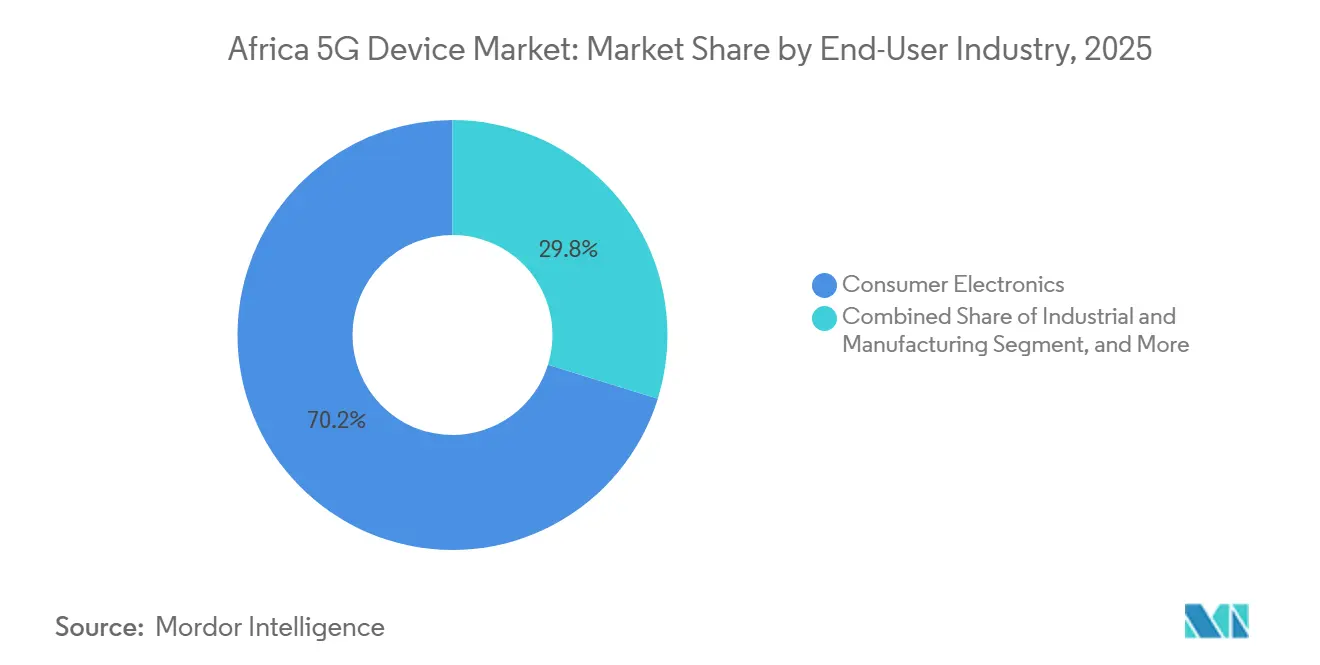
- Por setor do usuário final, os eletrônicos de consumo representaram 70,21% da participação de volume do mercado de dispositivos 5G na África em 2025, enquanto os dispositivos empresariais e comerciais estão projetados para expandir a um CAGR de 13,85% até 2031.
- Por aplicação, a banda larga móvel aprimorada (eMBB) detinha 62,32% da participação de volume do mercado de dispositivos 5G na África em 2025, enquanto o acesso sem fio fixo está projetado para expandir a um CAGR de 14,35% até 2031.
- Por país, o restante da África representou 54,40% da participação de volume do mercado de dispositivos 5G na África em 2025, enquanto a Nigéria está projetada para expandir a um CAGR de 13,90% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Dispositivos 5G na África
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Financiamento Subsidiado de Aparelhos 5G Expande a Adoção pela Primeira Vez | +3.8% | África do Sul, Nigéria, Quênia, Uganda, Tanzânia | Curto prazo (≤ 2 anos) |
| Implantações de 5G Centradas em Acesso Sem Fio Fixo Ampliam a Demanda por Dispositivos Além dos Smartphones Urbanos | +3.1% | África Subsaariana, incluindo África do Sul, Nigéria, Quênia, Tanzânia e Gana | Médio prazo (2-4 anos) |
| Montagem Local e Otimização Tributária Reduzem o Custo de Desembarque dos Dispositivos | +2.2% | Nigéria, Quênia, Egito, Argélia | Longo prazo (≥ 4 anos) |
| Expansão do Portfólio Android de Faixa Intermediária com 5G Melhora o Volume Endereçável | +1.6% | Pan-África, com ganhos iniciais na África do Sul, Nigéria, Quênia e Etiópia | Curto prazo (≤ 2 anos) |
| Agrupamento de Dispositivos com Planos de Dados pelas Operadoras Acelera a Conversão | +1.1% | África do Sul, Nigéria, Quênia | Curto prazo (≤ 2 anos) |
| Projetos-Piloto de Redes Privadas Empresariais Aumentam a Demanda por Roteadores e Módulos | +0.8% | África do Sul, Nigéria, Marrocos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Financiamento Subsidiado de Aparelhos 5G Expande a Adoção pela Primeira Vez
O financiamento de dispositivos tornou-se um importante alavancador de demanda de curto prazo no mercado de dispositivos 5G na África, ao reduzir o pagamento inicial exigido para um aparelho. Ele ajuda consumidores que tradicionalmente permaneceram em feature phones ou dispositivos 4G de menor preço devido ao custo de comprar um smartphone à vista. O MTN MoMo lançou seu programa de Aluguel com Opção de Compra de Aparelhos na África do Sul em julho de 2025, oferecendo dispositivos 4G e 5G por ZAR 10 (USD 0,55) por dia, sem verificação de crédito. O programa Easy2Own da Vodacom havia conectado 18,8 milhões de smartphones até maio de 2025, e a penetração de smartphones em todo o grupo atingiu 68,6%. Seu arranjo de financiamento totalizou ZAR 3,75 bilhões (USD 201 milhões), apoiando a distribuição mais ampla de dispositivos financiados. A MTN Nigéria também fez parceria com a Intelligra e o Stanbic IBTC em mais de 200 pontos de venda para expandir as opções de financiamento para compras de dispositivos 5G.
Implantações de 5G Centradas em Acesso Sem Fio Fixo Ampliam a Demanda por Dispositivos Além dos Smartphones Urbanos
O acesso sem fio fixo está mudando a demanda por dispositivos no mercado de dispositivos 5G na África porque requer equipamentos de instalações do cliente, além de aparelhos móveis. Em maio de 2026, 40 das 61 redes 5G comerciais da África ofereciam serviços de acesso sem fio fixo. O continente tinha pouco menos de 1 milhão de conexões de acesso sem fio fixo 5G em meados de 2026, enquanto a base de conexões deve superar 3,5 milhões até 2030. A Ericsson esperava que a África registrasse o CAGR regional mais rápido de acesso sem fio fixo, de 15,06%, até 2031.[1]Ericsson, "Perspectivas de Acesso Sem Fio Fixo," Relatório de Mobilidade da Ericsson, ERICSSON.COM O MTN Group identificou a Nigéria e Gana como mercados prioritários de investimento em banda larga doméstica em seus resultados do primeiro semestre de 2026, e observou que espectro adicional de banda média era importante para o acesso sem fio fixo em Gana. Em locais sem redes de cobre ou fibra estabelecidas, um dispositivo de instalações do cliente 5G pode fornecer a primeira conexão de banda larga fixa de um domicílio.
Montagem Local e Otimização Tributária Reduzem o Custo de Desembarque dos Dispositivos
Direitos de importação, imposto sobre valor agregado, custos logísticos e movimentos cambiais historicamente elevaram o custo de desembarque dos dispositivos em toda a África. A montagem local pode reduzir algumas dessas camadas de custo e tornar os preços dos dispositivos mais acessíveis para operadoras e fabricantes de equipamentos originais. A Nigéria introduziu incentivos apoiados pela NCC em junho de 2026, incluindo isenções fiscais e procedimentos aduaneiros simplificados para a fabricação local de smartphones e dispositivos. O programa incluiu smartphones, roteadores e dispositivos MiFi montados localmente como parte de programas de inclusão digital. O Quênia também manteve uma abordagem de remissão de direitos que permitia a entrada de insumos para montagem de dispositivos sem impostos até meados de 2026. O Egito combinou tarifas mais altas sobre dispositivos acabados com concessões fiscais para componentes importados sob sua iniciativa Egito Fabrica Eletrônicos. A Vivo abriu uma instalação de montagem na Argélia em 2024 com capacidade inicial de 2.000 unidades por dia, com potencial para atingir 6.000 unidades por dia.
Expansão do Portfólio Android de Faixa Intermediária com 5G Melhora o Volume Endereçável
A disponibilidade de smartphones 5G abaixo de USD 200 é importante para a adoção ampla no mercado de dispositivos 5G na África. A Samsung Electronics África Ocidental lançou o Galaxy A57 5G e o Galaxy A37 5G na Nigéria em maio de 2026, estendendo os recursos do Galaxy AI para a categoria 5G de faixa intermediária. A Infinix lançou o NOTE Edge no Quênia em fevereiro de 2026 com a plataforma MediaTek Dimensity 7100 5G. O smartphone foi precificado a partir de KES 32.999 (USD 254) e utilizava o Android 16. A TECNO lançou o POVA Curve 2 5G no Quênia em julho de 2026 por KES 59.999 (USD 462), com uma bateria de 8.000 mAh projetada para mercados com fornecimento de energia elétrica inconsistente. A adoção mais ampla das plataformas MediaTek Dimensity e Qualcomm Snapdragon 4 Gen poderia reduzir os custos de componentes e apoiar novas reduções nos preços de aparelhos 5G.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Efetivo do Dispositivo em Relação à Renda Disponível | -2.4% | Continental, mais agudo na África Ocidental e Central | Curto prazo (≤ 2 anos) |
| Atribuição Desigual de Espectro Retarda a Prontidão do Ecossistema de Dispositivos | -1.8% | Restante da África, com 19 dos 54 países ainda sem concluir a atribuição de espectro 5G | Médio prazo (2-4 anos) |
| Dependência de Aparelhos Importados Expõe o Mercado a Perturbaçes Cambiais e de Fornecimento | -1.2% | África Subsaariana, particularmente Nigéria, Etiópia e República Democrática do Congo | Médio prazo (2-4 anos) |
| Backhaul Rural Fraco Limita a Percepção do Valor do 5G pelo Usuário Final | -0.7% | Corredores rurais da África Oriental, África Central e interior da África Ocidental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo do Dispositivo em Relação à Renda Disponível
O smartphone 5G de entrada na África permaneceu acima de USD 100 em 2026, o que representava mais de um mês de renda para muitos usuários potenciais. Esse nível de preço restringiu a capacidade dos programas de financiamento de alcançar todos os consumidores. O segmento de smartphones abaixo de USD 100 declinou 34% em relação ao ano anterior no segundo trimestre de 2026, à medida que preços mais altos de memória forçaram os fabricantes a elevar os preços ou reduzir as configurações dos dispositivos. O MTN Group relatou que o aumento dos custos de chipsets estava afetando a acessibilidade dos aparelhos e que estava avaliando o financiamento pelas operadoras como uma resposta de longo prazo. A GSMA e seis operadoras africanas assinaram um memorando de entendimento no MWC Barcelona 2026 para pilotar smartphones de entrada com preços entre USD 30 e USD 40 em seis países. A iniciativa reconheceu que o piso de custo existente dos dispositivos limitava a adoção em massa de aparelhos com capacidade 5G.
Atribuição Desigual de Espectro Retarda a Prontidão do Ecossistema de Dispositivos
Diferentes políticas de espectro nos 54 países da África retardam o desenvolvimento de um ecossistema de dispositivos 5G consistente. Os fabricantes precisam de uma base suficiente de bandas harmonizadas antes de poderem justificar designs de dispositivos específicos para a África em grandes volumes. Em meados de 2026, 35 países haviam alocado espectro 5G, principalmente na banda de 3,5 GHz, enquanto os marcos regulatórios para onda milimétrica permaneciam limitados fora da África do Sul e do Norte da África. A ICASA publicou o Plano Nacional de Radiofrequências 2026 da África do Sul em julho de 2026, designando a faixa superior de 6 GHz para uso de IMT e emitindo planos preliminares em nove faixas de frequência de 1.710 MHz a 71 GHz.[2]Autoridade Independente de Comunicações da África do Sul, "Plano Nacional de Radiofrequências 2026," Diário Oficial do Governo, ICASA.ORG.ZA A Nigéria publicou seu Roteiro de Espectro 2026-2030, embora 55,4% de Lagos permanecesse sem cobertura 5G no quarto trimestre de 2025. Os requisitos de aprovação de tipo de dispositivo para equipamentos que operam nas faixas de 3,8-4,2 GHz e 5,9-6,4 GHz também podem atrasar a disponibilidade comercial de novas categorias de dispositivos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fator de Forma: Smartphones Lideram o Volume Enquanto os Equipamentos de Instalações do Cliente Ganham Impulso
Os smartphones representaram 72,21% do volume do mercado de dispositivos 5G na África em 2025 e permaneceram o principal fator de forma, pois os aparelhos são o principal dispositivo de acesso à internet em grande parte do continente. As marcas da Transsion — TECNO, Infinix e itel — representaram 48% das remessas de smartphones na África em 2025, enquanto a Samsung liderou o segmento com capacidade 5G, com as remessas de smartphones 5G aumentando 19% em relação ao ano anterior no primeiro trimestre de 2026. Roteadores industriais, gateways, módulos, laptops, tablets, hotspots, wearables e dispositivos XR foram utilizados em aplicações menores e especializadas. Eles apoiaram a automação de mineração, a mobilidade empresarial e as implantações iniciais de redes privadas. A demanda por smartphones permaneceu vinculada aos ciclos de substituição do consumidor, à disponibilidade de financiamento e a uma escolha mais ampla de dispositivos de faixa intermediária.
Os equipamentos de instalações do cliente estão projetados para expandir a um CAGR de 14,11% de 2026 a 2031, a maior taxa entre os fatores de forma. O tamanho do mercado de dispositivos 5G na África para equipamentos de instalações do cliente se beneficia do acesso sem fio fixo onde a fibra não está disponível ou é difícil de estender, e a MTN África do Sul havia atingido 344.000 conexões de banda larga doméstica no primeiro semestre de 2025. A base de acesso sem fio fixo 5G africana estava em pouco menos de 1 milhão de conexões em meados de 2026. Equipamentos com preço abaixo de USD 80 e pacotes de operadoras melhoraram a economia das ofertas de banda larga doméstica. A Nigéria e Gana eram os mercados prioritários da MTN para acesso sem fio fixo e banda larga doméstica por fibra, tornando os equipamentos de instalações do cliente uma forma prática de monetizar o investimento em rede além das assinaturas móveis.


Por Suporte de Espectro: Sub-6 GHz Apoia a Cobertura Enquanto os Dispositivos Híbridos Atendem Casos de Uso Empresarial
Os dispositivos sub-6 GHz representaram 69,98% do mercado africano de dispositivos 5G em 2025. Sua propagação de longa distância mais forte é valiosa em áreas de baixa densidade, onde a economia de cobertura tem mais peso do que o posicionamento de velocidade de pico. A Rain África do Sul e a Huawei lançaram uma rede 5G Massive MIMO sub-1 GHz com vários milhares de sites em julho de 2026. A implantação relatou uma melhoria de cobertura de uplink de 5 dB e capacidade até 3 vezes maior do que as configurações convencionais 4T4R, expandindo a base endereçável para dispositivos compatíveis. Os dispositivos de onda milimétrica permaneceram limitados em volume porque estavam concentrados em ambientes densos, embora a MTN Nigéria e a Huawei tenham concluído um link de micro-ondas full-duplex de 25 Gbps em abril de 2026 para suportar backhaul sem fio de alta capacidade.
Os dispositivos híbridos sub-6 GHz e onda milimétrica estão projetados para expandir a um CAGR de 13,89% de 2026 a 2031. O tamanho do mercado de dispositivos 5G na África para equipamentos híbridos é impulsionado por redes privadas, sites industriais e locais de negócios densos que requerem tanto cobertura ampla quanto capacidade localizada. O plano de espectro da ICASA de julho de 2026 forneceu um marco mais claro para o uso de IMT em onda milimétrica em bandas de 24,25 GHz a 48,2 GHz. Essa clareza apoia o planejamento para equipamentos de instalações do cliente e roteadores de modo duplo. A implantação indoor 5G LampSite de cinco bandas da MTN Zâmbia em maio de 2026 ilustrou o uso de capacidades híbridas em imóveis comerciais e instalações industriais.
Por Setor do Usuário Final: Eletrônicos de Consumo Lideram Enquanto a Adoção Empresarial e Comercial Avança
Os eletrônicos de consumo representaram 70,21% do volume do mercado de dispositivos 5G na África em 2025, apoiados pela demanda de substituição de smartphones e pelo financiamento das operadoras. A base de dispositivos 5G da Safaricom aumentou 55,5% para 1,64 milhões em seus resultados do exercício fiscal de 2026, enquanto sua base de dispositivos 4G atingiu 29,15 milhões. Os casos de uso industrial e de manufatura estavam se desenvolvendo em logística portuária, mineração, serviços públicos e operações de petróleo e gás. A Airtel Congo implantou uma rede de telecomunicações privada no campo petrolífero de Banga Kayo no Congo-Brazzaville durante 2025. As implantações em automotivo, transporte, saúde e energia e serviços públicos permaneceram em estágios de prova de conceito ou implantação inicial.
Os dispositivos empresariais e comerciais estão projetados para expandir a um CAGR de 13,85% de 2026 a 2031. O setor de dispositivos 5G na África está desenvolvendo um segundo canal de demanda, além da substituição de aparelhos, por meio de compras em frota de roteadores, módulos e endpoints de redes privadas. O trabalho de 5G privado da MTN África do Sul em mineração e manufatura incluiu contratos avaliados entre USD 5 milhões e USD 20 milhões por site. Sua Unidade de Negócios Empresariais gerou mais de ZAR 20 bilhões (USD 1,1 bilhão) anualmente. A Inwi implantou a primeira rede 5G industrial privada de Marrocos em uma fábrica de 52 hectares no hub Nador West Med em abril de 2026, onde os equipamentos empresariais podem permanecer em serviço por ciclos mais longos do que os dispositivos de consumo.
Por Aplicação: Banda Larga Móvel Aprimorada Lidera o Volume Enquanto o Acesso Sem Fio Fixo Expande Mais Rapidamente
A banda larga móvel aprimorada representou 62,32% do volume de aplicações em 2025, apoiada por vídeo móvel, comércio social e serviços de streaming. O MTN Group relatou uso médio de dados de 14,8 GB por cliente nigeriano por mês no primeiro semestre de 2026, e o tráfego de dados em todo o grupo atingiu 14.338 petabytes. Esses níveis de uso apoiaram o investimento contínuo em capacidade de rede e dispositivos conectados. URLLC e mMTC permaneceram como aplicações em estágio inicial para projetos-piloto em portos, hubs logísticos e projetos de IoT agrícola. A conectividade veículo a tudo também estava em seus estágios iniciais, enquanto a ZTE e a MTN realizaram um teste de Comunicação e Detecção Integrada 5G-Avançado em Hout Bay, África do Sul, em setembro de 2025.
O acesso sem fio fixo está projetado para expandir a um CAGR de 14,35% de 2026 a 2031, a taxa de crescimento mais rápida entre as aplicações. As operadoras o priorizam porque pode fornecer banda larga doméstica e empresarial sem estender a fibra a cada localização e pode gerar receita por conexão mais alta do que a banda larga móvel. O Oriente Médio e a África representaram 30% das remessas globais de equipamentos de instalações do cliente de acesso sem fio fixo em 2024, com equipamentos projetados para as condições climáticas locais e volatilidade de energia. A MAPPLCOM lançou uma rede de acesso sem fio fixo 5G e fibra até as instalações em 2025, com alvo de 500.000 domicílios no Quênia e nos mercados vizinhos da África Oriental. A adoção de banda larga doméstica pode apoiar uma demanda por equipamentos mais persistente do que os ciclos impulsionados apenas pela substituição de smartphones.
Análise Geográfica
A África do Sul manteve o ambiente de operadoras mais maduro da África Subsaariana durante 2025. A Vodacom implantou 6.160 novos sites 5G e 3.041 novos sites 4G em seu período do exercício fiscal de 2026, apoiada por despesas de capital de ZAR 23,6 bilhões (USD 1,28 bilhão).[3]Vodacom Group Limited, "Resultados Anuais do Exercício Fiscal de 2026," Vodacom Group, VODACOM.COM As remessas de smartphones da África do Sul aumentaram 17% em relação ao ano anterior no segundo trimestre de 2026, enquanto a África mais ampla declinou 7%, apoiadas pelo financiamento das operadoras e pela demanda por dispositivos de maior categoria. O plano de espectro da ICASA de julho de 2026 designou a faixa superior de 6 GHz para IMT e cobriu nove faixas de frequência de 1.710 MHz a 71 GHz. A Rain África do Sul e a Huawei expandiram a cobertura 5G de área ampla por meio de sua implantação Massive MIMO sub-1 GHz.
A Nigéria está projetada para expandir a um CAGR de 13,90% de 2026 a 2031, a taxa mais rápida entre os países. A NCC relatou 14% de penetração 5G e cobertura em 27 estados após mais de 730 sites adicionais serem implantados em 2026. As operadoras investiram NGN 2,13 trilhões (USD 1,35 bilhão) em atualizações de rede durante 2025, e as empresas de torres adicionaram NGN 373,8 bilhões (USD 237 milhões) em gastos incrementais. A Airtel Africa comprometeu USD 1,1 bilhão em despesas de capital para 2026 em seus 14 mercados africanos, com fibra e espectro como áreas centrais de foco. O roteiro 2026-2030 da NCC apoia o planejamento em torno de atribuições TDD de 3,5 GHz, 6 GHz e onda milimétrica de 26 GHz, embora 55,4% de Lagos não tivesse cobertura 5G no quarto trimestre de 2025.
O restante da África representou 54,40% do volume do mercado africano de dispositivos 5G em 2025. Esse grupo inclui o ecossistema 5G licenciado de Marrocos e localizações da África Central e Ocidental onde o 4G permaneceu o teto prático para muitos usuários, enquanto a Safaricom quase dobrou os sites 5G do Quênia para 1.700 durante 2025 e estendeu a cobertura populacional além de 30%. A base de dispositivos 5G do Quênia aumentou 55,5% para 1,64 milhões de usuários. Marrocos emitiu licenças de 20 anos em novembro de 2025 para a Maroc Telecom, Orange Maroc e inwi, enquanto o plano Digital Marrocos 2030 tinha como alvo MAD 80 bilhões (USD 7,84 bilhões) em investimento em TIC até 2035, e a Vodacom Tanzânia havia implantado 370 sites 5G até 2025.
Cenário Competitivo
O mercado de dispositivos 5G na África é fragmentado entre os fabricantes, mas mais concentrado entre as operadoras que controlam o acesso à rede, o financiamento e as ofertas agrupadas. A Transsion, por meio da TECNO, Infinix e itel, detinha 47% do volume total de remessas de smartphones na África no primeiro trimestre de 2026, amplamente impulsionado por dispositivos com preço abaixo de USD 150, onde a adoção em massa do 5G permanecia limitada. Samsung, HONOR, Xiaomi, OPPO e vivo competiam na faixa de USD 150-400, onde a adoção do 5G era mais ativa. As remessas da HONOR aumentaram 101% em relação ao ano anterior no primeiro trimestre de 2026, apoiadas por parcerias de financiamento com operadoras na África do Sul e na Nigéria. Nokia e ZTE eram mais ativas em equipamentos de instalações do cliente e roteadores empresariais, enquanto o Tribunal Comercial de Casablanca restringiu as vendas de smartphones 4G e 5G da TECNO e itel em Marrocos durante julho de 2026, após uma decisão sobre patentes essenciais de padrão.
As operadoras influenciam o mercado de dispositivos 5G na África ao determinar quais dispositivos recebem financiamento, suporte de distribuição e pacotes de planos de dados. A Vodacom concluiu sua aquisição de USD 2,1 bilhões da participação do governo queniano na Safaricom em 30 de junho de 2026, criando uma plataforma para aquisição e financiamento regional de dispositivos. O MTN Group estabeleceu planos para desenvolver capacidades de computação de inteligência artificial distribuída em seu parque de torres, em parceria com NVIDIA, Cisco, Nokia, Ericsson e ORAN Development Company. Essa abordagem poderia apoiar a demanda por endpoints 5G habilitados para inteligência artificial em ambientes empresariais. A Rain África do Sul e a Huawei expandiram a base de cobertura para dispositivos compatíveis por meio de sua rede 5G sub-1 GHz com vários milhares de sites, enquanto a MTN Nigéria e a Huawei demonstraram backhaul de alta capacidade por meio de seu link de micro-ondas full-duplex comercial de 25 Gbps.
Equipamentos de instalações do cliente internos acessíveis permanecem uma área em aberto em cidades de segundo nível onde a fibra é limitada e a cobertura 5G está melhorando. Os módulos de IoT empresarial para agricultura e serviços públicos são outra área sem um único fornecedor com ampla distribuição nos países africanos. Os fabricantes precisam equilibrar preços baixos com componentes que funcionem em condições variadas de energia e rede, enquanto as operadoras podem usar financiamento e pacotes de serviços para reduzir a barreira de preço inicial. O mercado de dispositivos 5G na África permanece moldado por smartphones de consumo, mas os equipamentos de instalações do cliente e os endpoints empresariais ampliam o campo competitivo.
Líderes do Setor de Dispositivos 5G na África
-
Samsung Electronics Co., Ltd.
-
Transsion Holdings Limited
-
Xiaomi Corporation
-
HUAWEI Technologies Co., Ltd.
-
TECNO Mobile Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Samsung Electronics lançou o Galaxy S26 FE no Quênia por KES 103.100 (USD 793), equipado com o chipset Exynos 2600 e oferecendo 7 anos de suporte de software.
- Julho de 2026: A Infinix lançou o HOT 70 Pro 5G na Nigéria com um painel traseiro Active Matrix Cube LED programável, classificação IP68 e câmera Sony de 50 MP.
- Julho de 2026: A TECNO lançou o POVA Curve 2 5G no Quênia por KES 59.999 (USD 462), com fator de forma de display curvo de 7,4 mm e bateria de 8.000 mAh.
- Maio de 2026: A Samsung Electronics África Ocidental lançou o Galaxy A57 5G e o Galaxy A37 5G na Nigéria, adicionando recursos do Galaxy AI a preços de faixa intermediária.


Escopo do Relatório do Mercado de Dispositivos 5G na África
O volume do mercado de dispositivos 5G na África é medido pela remessa anual de dispositivos 5G (em unidades), incluindo smartphones, equipamentos de instalações do cliente, roteadores, gateways, módulos, laptops, tablets, hotspots e wearables, em configurações de espectro sub-6 GHz, onda milimétrica e híbrido para aplicações como banda larga móvel aprimorada (eMBB), comunicações de baixa latência ultra-confiáveis (URLLC), comunicações massivas de tipo máquina (mMTC), acesso sem fio fixo (FWA) e veículo a tudo (V2X).
O relatório do mercado de dispositivos 5G na África é segmentado por fator de forma (smartphones, equipamentos de instalações do cliente (interno/externo), roteadores/gateways de grau industrial, módulos, laptops/tablets, hotspots e wearables e dispositivos XR), suporte de espectro (sub-6 GHz, onda milimétrica e híbrido (sub-6 GHz e onda milimétrica)), setor do usuário final (eletrônicos de consumo, industrial e manufatura, automotivo e transporte, saúde, energia e serviços públicos e empresarial/comercial), aplicação (banda larga móvel aprimorada (eMBB), comunicações de baixa latência ultra-confiáveis (URLLC), comunicações massivas de tipo máquina (mMTC), acesso sem fio fixo e veículo a tudo (V2X)) e país (África do Sul, Nigéria e Restante da África). As previsões de mercado são fornecidas em termos de volume (unidades).
| Smartphones |
| Equipamentos de Instalações do Cliente (Interno/Externo) |
| Roteadores/Gateways de Grau Industrial |
| Módulos |
| Laptops/Tablets |
| Hotspots |
| Wearables e Dispositivos XR |
| Sub-6 GHz |
| Onda Milimétrica |
| Híbrido (Sub-6 GHz e Onda Milimétrica) |
| Eletrônicos de Consumo |
| Industrial e Manufatura |
| Automotivo e Transporte |
| Saúde |
| Energia e Serviços Públicos |
| Empresarial/Comercial |
| Banda Larga Móvel Aprimorada (eMBB) |
| Comunicações de Baixa Latência Ultra-Confiáveis (URLLC) |
| Comunicações Massivas de Tipo Máquina (mMTC) |
| Acesso Sem Fio Fixo |
| Veículo a Tudo (V2X) |
| África do Sul |
| Nigéria |
| Restante da África |
| Por Fator de Forma | Smartphones |
| Equipamentos de Instalações do Cliente (Interno/Externo) | |
| Roteadores/Gateways de Grau Industrial | |
| Módulos | |
| Laptops/Tablets | |
| Hotspots | |
| Wearables e Dispositivos XR | |
| Por Suporte de Espectro | Sub-6 GHz |
| Onda Milimétrica | |
| Híbrido (Sub-6 GHz e Onda Milimétrica) | |
| Por Setor do Usuário Final | Eletrônicos de Consumo |
| Industrial e Manufatura | |
| Automotivo e Transporte | |
| Saúde | |
| Energia e Serviços Públicos | |
| Empresarial/Comercial | |
| Por Aplicação | Banda Larga Móvel Aprimorada (eMBB) |
| Comunicações de Baixa Latência Ultra-Confiáveis (URLLC) | |
| Comunicações Massivas de Tipo Máquina (mMTC) | |
| Acesso Sem Fio Fixo | |
| Veículo a Tudo (V2X) | |
| Por País | África do Sul |
| Nigéria | |
| Restante da África |


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de dispositivos 5G na África?
O mercado de dispositivos 5G na África era de 0,43 bilhões de unidades em 2025 e está estimado para atingir 0,91 bilhões de unidades até 2031, a um CAGR de 12,72% de 2026 a 2031.
Qual fator de forma lidera a adoção de dispositivos 5G na África?
Os smartphones lideraram com 72,21% do volume em 2025, enquanto os equipamentos de instalações do cliente estão projetados para expandir mais rapidamente a um CAGR de 14,11% até 2031.
Por que o acesso sem fio fixo é importante para a demanda por dispositivos 5G na África?
O acesso sem fio fixo pode fornecer banda larga doméstica e empresarial onde a fibra é limitada, criando demanda por equipamentos de instalações do cliente e roteadores.
Qual país africano deve registrar a adoção mais rápida de dispositivos 5G?
A Nigéria está projetada para expandir a um CAGR de 13,90% de 2026 a 2031, apoiada por implantação mais ampla, planejamento de espectro e investimento das operadoras.
O que limita a adoção de dispositivos 5G em toda a África?
Preços elevados de aparelhos de entrada, atribuição desigual de espectro, dependência de aparelhos importados e backhaul rural fraco limitam a adoção mais ampla.
Qual aplicação tem o CAGR projetado mais alto até 2031?
O acesso sem fio fixo está projetado para expandir a um CAGR de 14,35% de 2026 a 2031, à frente das demais aplicações listadas.
Página atualizada pela última vez em:



