
Marktgröße und Marktanteile des afrikanischen 5G-Gerätmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
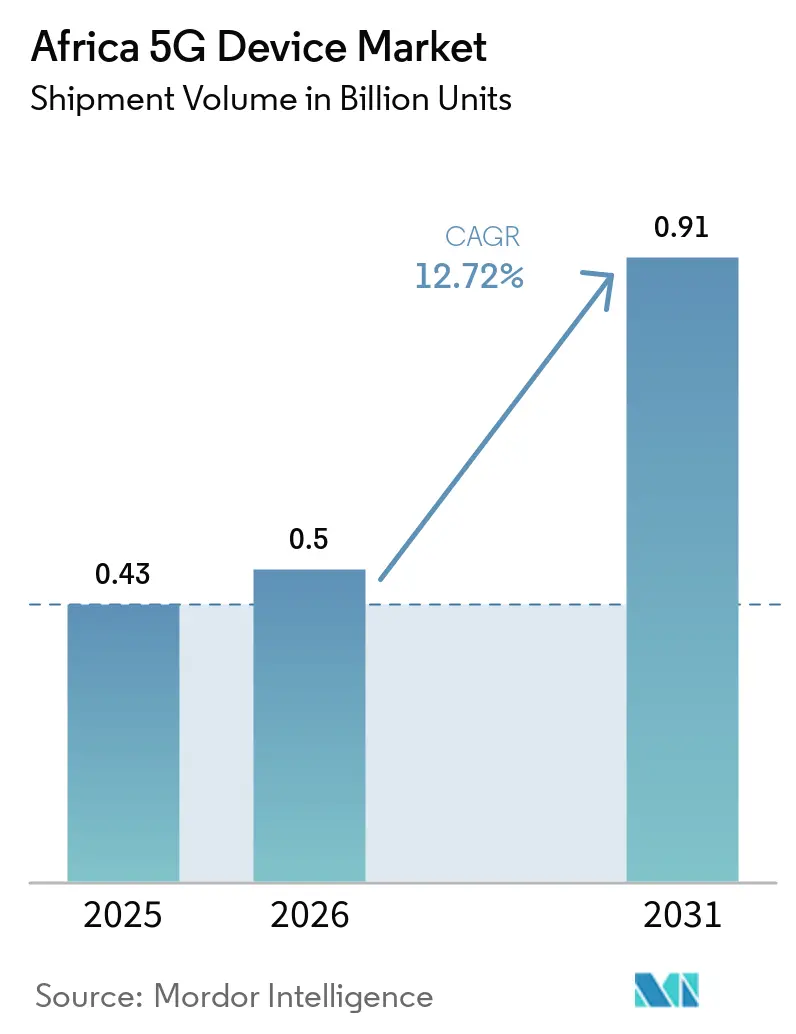
| Marktgröße im Basisjahr (2025) | 0.43 Milliarden Einheiten |
| Marktvolumen (2026) | 0.5 Milliarden Einheiten |
| Marktvolumen (2031) | 0.91 Milliarden Einheiten |
| Growth Rate (2026 - 2031) | 12.72 % |
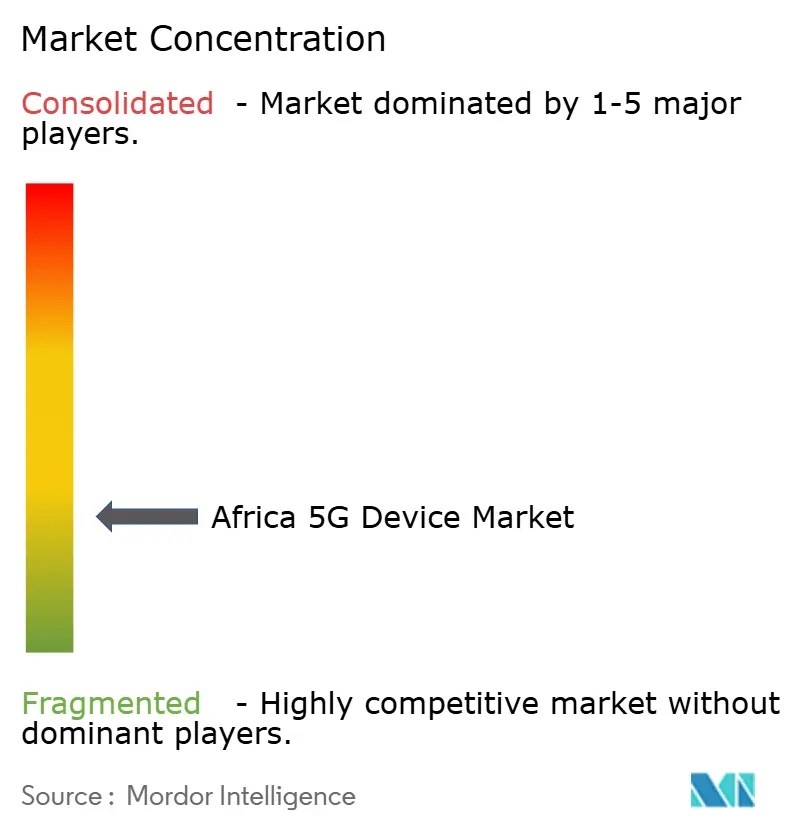
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse des afrikanischen 5G-Gerätmarkts von Mordor Intelligence
Die Marktgröße des afrikanischen 5G-Gerätmarkts in Bezug auf das Liefervolumen wird für 2025 auf 0,43 Milliarden Einheiten, für 2026 auf 0,5 Milliarden Einheiten und bis 2031 auf 0,91 Milliarden Einheiten prognostiziert, mit einer CAGR von 12,72 % von 2026 bis 2031. Frühe Deployments in Südafrika, Nigeria und Kenia legten den Grundstein für den afrikanischen 5G-Gerätemarkt. Gerätefinanzierung, eine breitere Einführung von Fixed Wireless Access sowie mehr 5G-Smartphones im mittleren Preissegment erhöhen die Anzahl der Geräte, die Verbraucher und Unternehmen übernehmen können. Die installierte Basis von 5G-Geräten blieb 2025 begrenzt, was erheblichen Spielraum für Netzwerknutzer lässt, von Feature-Phones und 4G-Geräten auf 5G-Geräte umzusteigen. Netzbetreiber kombinieren Geräte mit Datentarifen und Heimbreitbandangeboten, was die Nachfrage über den konventionellen Handset-Austausch hinaus verlagert. Der Preisdruck bei Einstiegsgeräten bleibt eine Einschränkung, insbesondere dort, wo Inflation, Importkosten und Einkommensniveaus die Erschwinglichkeit begrenzen.
Wichtigste Erkenntnisse des Berichts
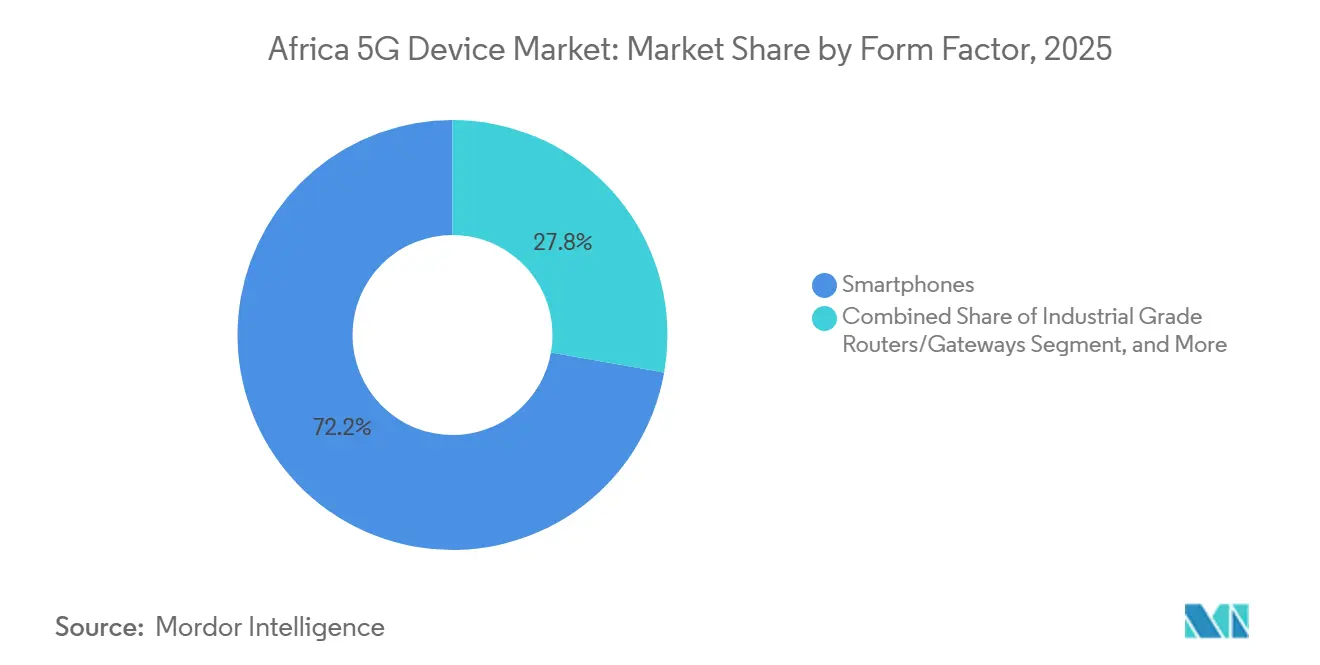
- Nach Formfaktor entfielen Smartphones im Jahr 2025 auf 72,21 % des Marktvolumens der afrikanischen 5G-Geräte, während kundenseitige Geräte bis 2031 voraussichtlich mit einer CAGR von 14,11 % wachsen werden.
- Nach Spektrumunterstützung hielten Sub-6-GHz-Geräte im Jahr 2025 einen Marktvolumenanteil von 69,98 % am afrikanischen 5G-Gerätemarkt, während Hybrid-Geräte (Sub-6-GHz und mmWave) bis 2031 voraussichtlich mit einer CAGR von 13,89 % wachsen werden.
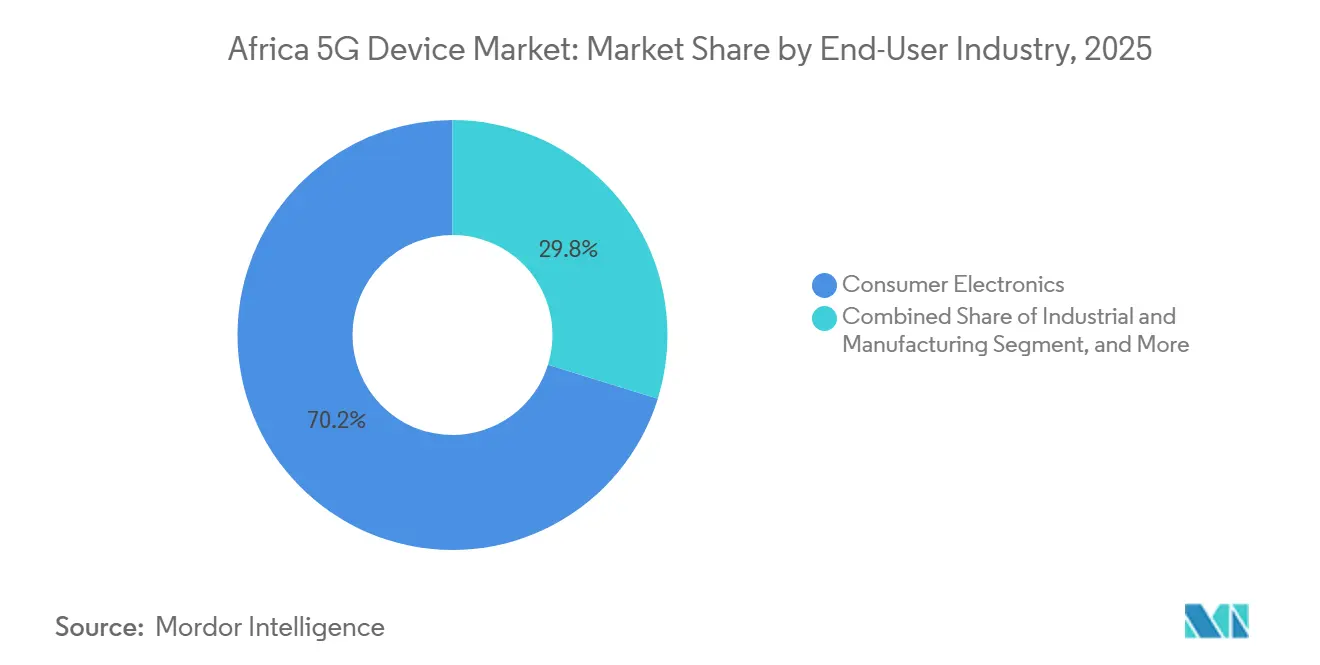
- Nach Endnutzerbranche entfiel auf Unterhaltungselektronik im Jahr 2025 ein Marktvolumenanteil von 70,21 % am afrikanischen 5G-Gerätemarkt, während Unternehmens- und Gewerbegeräte bis 2031 voraussichtlich mit einer CAGR von 13,85 % wachsen werden.
- Nach Anwendung hielt erweitertes mobiles Breitband (eMBB) im Jahr 2025 einen Marktvolumenanteil von 62,32 % am afrikanischen 5G-Gerätemarkt, während Fixed Wireless Access bis 2031 voraussichtlich mit einer CAGR von 14,35 % wachsen wird.
- Nach Land entfiel das übrige Afrika im Jahr 2025 auf 54,40 % des Marktvolumens der afrikanischen 5G-Geräte, während Nigeria bis 2031 voraussichtlich mit einer CAGR von 13,90 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des afrikanischen 5G-Gerätmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Subventionierte 5G-Handset-Finanzierung erweitert die Erstnutzerakzeptanz | +3.8% | Südafrika, Nigeria, Kenia, Uganda, Tansania | Kurzfristig (≤ 2 Jahre) |
| FWA-zentrierte 5G-Rollouts steigern die Gerätenachfrage über urbane Smartphones hinaus | +3.1% | Subsaharisches Afrika, einschließlich Südafrika, Nigeria, Kenia, Tansania und Ghana | Mittelfristig (2–4 Jahre) |
| Lokale Montage und Steueroptimierung senken die Geräteeinstandskosten | +2.2% | Nigeria, Kenia, Ägypten, Algerien | Langfristig (≥ 4 Jahre) |
| Erweiterung des 5G-fähigen Android-Portfolios im mittleren Preissegment verbessert das adressierbare Volumen | +1.6% | Gesamtafrika, mit frühen Gewinnen in Südafrika, Nigeria, Kenia und Äthiopien | Kurzfristig (≤ 2 Jahre) |
| Bündelung von Geräten mit Datentarifen durch Netzbetreiber beschleunigt die Konversion | +1.1% | Südafrika, Nigeria, Kenia | Kurzfristig (≤ 2 Jahre) |
| Pilotprojekte für private Unternehmensnetzwerke steigern die Nachfrage nach Routern und Modulen | +0.8% | Südafrika, Nigeria, Marokko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Subventionierte 5G-Handset-Finanzierung erweitert die Erstnutzerakzeptanz
Gerätefinanzierung ist zu einem zentralen kurzfristigen Nachfragehebel im afrikanischen 5G-Gerätemarkt geworden, indem sie die anfängliche Zahlung für ein Handset reduziert. Sie hilft Verbrauchern, die traditionell aufgrund der Kosten für den Kauf eines Smartphones auf Feature-Phones oder günstigere 4G-Geräte angewiesen waren. MTN MoMo startete im Juli 2025 in Südafrika sein Handset-Mietkauf-Programm und bietet 4G- und 5G-Geräte für ZAR 10 (USD 0,55) pro Tag ohne Bonitätsprüfung an. Das Easy2Own-Programm von Vodacom hatte bis Mai 2025 18,8 Millionen Smartphones angeschlossen, und die Smartphone-Durchdringung in der Gruppe erreichte 68,6 %. Die Finanzierungsvereinbarung belief sich auf ZAR 3,75 Milliarden (USD 201 Millionen) und unterstützte die breitere Verteilung finanzierter Geräte. MTN Nigeria kooperierte außerdem mit Intelligra und Stanbic IBTC in mehr als 200 Verkaufsstellen, um die Finanzierungsoptionen für 5G-Gerätekäufe zu erweitern.
FWA-zentrierte 5G-Rollouts steigern die Gerätenachfrage über urbane Smartphones hinaus
Fixed Wireless Access verändert die Gerätenachfrage im afrikanischen 5G-Gerätemarkt, da es sowohl kundenseitige Geräte als auch mobile Handsets erfordert. Stand Mai 2026 boten 40 der 61 kommerziellen 5G-Netzwerke Afrikas Fixed-Wireless-Access-Dienste an. Der Kontinent verfügte Mitte 2026 über knapp 1 Million 5G-Fixed-Wireless-Access-Verbindungen, während die Verbindungsbasis bis 2030 voraussichtlich 3,5 Millionen überschreiten wird. Ericsson erwartete, dass Afrika mit einer CAGR von 15,06 % bis 2031 die schnellste regionale Fixed-Wireless-Access-Wachstumsrate verzeichnen würde.[1]Ericsson, "Ausblick auf Fixed Wireless Access," Ericsson Mobility Report, ERICSSON.COM MTN Group identifizierte Nigeria und Ghana in seinen H1-2026-Ergebnissen als vorrangige Investitionsmärkte für Heimbreitband und stellte fest, dass zusätzliches Mittelband-Spektrum für Fixed Wireless Access in Ghana wichtig sei. An Standorten ohne etablierte Kupfer- oder Glasfasernetze kann ein 5G-kundenseitiges Gerät die erste Festbreitbandverbindung eines Haushalts bereitstellen.
Lokale Montage und Steueroptimierung senken die Geräteeinstandskosten
Importzölle, Mehrwertsteuer, Logistikkosten und Währungsschwankungen haben die Einstandskosten von Geräten in Afrika historisch erhöht. Lokale Montage kann einige dieser Kostenschichten reduzieren und die Gerätepreisgestaltung für Netzbetreiber und Originalgerätehersteller handhabbarer machen. Nigeria führte im Juni 2026 vom NCC unterstützte Anreize ein, darunter Steuerbefreiungen und vereinfachte Zollverfahren für die lokale Smartphone- und Gerätefertigung. Das Programm umfasste lokal montierte Smartphones, Router und MiFi-Geräte als Teil von Programmen zur digitalen Inklusion. Kenia behielt bis Mitte 2026 auch einen Zollbefreiungsansatz bei, der die zollfreie Einfuhr von Gerätemontage-Inputs ermöglichte. Ägypten kombinierte höhere Zölle auf Fertiggeräte mit Steuervergünstigungen für importierte Komponenten im Rahmen seiner Initiative „Egypt Makes Electronics”. Vivo eröffnete 2024 eine Montagefabrik in Algerien mit einer anfänglichen Kapazität von 2.000 Einheiten pro Tag und dem Potenzial, 6.000 Einheiten pro Tag zu erreichen.
Erweiterung des 5G-Android-Portfolios im mittleren Preissegment verbessert das adressierbare Volumen
Die Verfügbarkeit von 5G-Smartphones unter USD 200 ist für eine breite Akzeptanz im afrikanischen 5G-Gerätemarkt wichtig. Samsung Electronics West Africa brachte im Mai 2026 in Nigeria das Galaxy A57 5G und das Galaxy A37 5G auf den Markt und erweiterte damit Galaxy-AI-Funktionen in das mittlere 5G-Preissegment. Infinix brachte im Februar 2026 in Kenia das NOTE Edge mit der MediaTek-Dimensity-7100-5G-Plattform auf den Markt. Das Telefon war ab KES 32.999 (USD 254) erhältlich und verwendete Android 16. TECNO brachte im Juli 2026 in Kenia das POVA Curve 2 5G für KES 59.999 (USD 462) auf den Markt, ausgestattet mit einem 8.000-mAh-Akku, der für Märkte mit unzuverlässiger Netzstromversorgung konzipiert wurde. Eine breitere Einführung von MediaTek-Dimensity- und Qualcomm-Snapdragon-4-Gen-Plattformen könnte die Komponentenkosten senken und weitere Preissenkungen bei 5G-Handsets unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe effektive Gerätekosten im Verhältnis zum verfügbaren Einkommen | -2.4% | Kontinentweit, am stärksten in West- und Zentralafrika | Kurzfristig (≤ 2 Jahre) |
| Ungleichmäßige Spektrumzuweisung verlangsamt die Bereitschaft des Geräte-Ökosystems | -1.8% | Übriges Afrika, mit 19 von 54 Ländern, die die 5G-Spektrumzuweisung noch nicht abgeschlossen haben | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von importierten Handsets setzt den Markt Wechselkurs- und Versorgungsunterbrechungen aus | -1.2% | Subsaharisches Afrika, insbesondere Nigeria, Äthiopien und die Demokratische Republik Kongo | Mittelfristig (2–4 Jahre) |
| Schwaches ländliches Backhaul begrenzt die Wahrnehmung des 5G-Mehrwerts durch Endnutzer | -0.7% | Ländliche Korridore in Ostafrika, Zentralafrika und dem Binnenland Westafrikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gerätekosten im Verhältnis zum verfügbaren Einkommen
Das Einstiegs-5G-Smartphone in Afrika blieb 2026 über USD 100, was für viele potenzielle Nutzer mehr als einem Monatseinkommen entsprach. Dieses Preisniveau schränkte die Fähigkeit von Finanzierungsprogrammen ein, alle Verbraucher zu erreichen. Das Smartphone-Segment unter USD 100 ging im zweiten Quartal 2026 im Jahresvergleich um 34 % zurück, da höhere Speicherpreise die Hersteller zwangen, die Preise zu erhöhen oder die Gerätekonfigurationen zu reduzieren. MTN Group berichtete, dass steigende Chipsatzkosten die Handset-Erschwinglichkeit beeinträchtigten und dass das Unternehmen die Betreiberfinanzierung als längerfristige Reaktion prüfe. Die GSMA und sechs afrikanische Netzbetreiber unterzeichneten auf dem MWC Barcelona 2026 eine Absichtserklärung, um Einstiegs-Smartphones im Preisbereich von USD 30 bis USD 40 in sechs Ländern zu pilotieren. Die Initiative erkannte an, dass die bestehende Gerätekostenuntergrenze die Massenakzeptanz von 5G-fähigen Handsets begrenzt.
Ungleichmäßige Spektrumzuweisung verlangsamt die Bereitschaft des Geräte-Ökosystems
Unterschiedliche Spektrumrichtlinien in Afrikas 54 Ländern verlangsamen die Entwicklung eines konsistenten 5G-Geräte-Ökosystems. Hersteller benötigen eine ausreichende Basis harmonisierter Bänder, bevor sie Afrika-spezifische Gerätedesigns in hohen Stückzahlen rechtfertigen können. Bis Mitte 2026 hatten 35 Länder 5G-Spektrum zugeteilt, hauptsächlich im 3,5-GHz-Band, während mmWave-Rahmenwerke außerhalb Südafrikas und Nordafrikas begrenzt blieben. ICASA veröffentlichte im Juli 2026 Südafrikas Nationalen Radiofrequenzplan 2026, der das obere 6-GHz-Band für IMT-Nutzung ausweist und Entwurfspläne für neun Frequenzbänder von 1.710 MHz bis 71 GHz herausgibt.[2]Unabhängige Kommunikationsbehörde Südafrikas, "Nationaler Radiofrequenzplan 2026," Staatsanzeiger, ICASA.ORG.ZA Nigeria veröffentlichte seinen Spektrum-Fahrplan 2026–2030, obwohl 55,4 % von Lagos im vierten Quartal 2025 noch keine 5G-Abdeckung hatten. Gerätezulassungsanforderungen für Geräte, die in den Bändern 3,8–4,2 GHz und 5,9–6,4 GHz betrieben werden, können auch die kommerzielle Verfügbarkeit neuer Gerätekategorien verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Formfaktor: Smartphones führen das Volumen an, während kundenseitige Geräte an Dynamik gewinnen
Smartphones machten 2025 72,21 % des Marktvolumens der afrikanischen 5G-Geräte aus und blieben der führende Formfaktor, da Handsets das wichtigste Internetzugangsgerät in weiten Teilen des Kontinents sind. Die Transsion-Marken TECNO, Infinix und itel machten 2025 48 % der Smartphone-Lieferungen in Afrika aus, während Samsung das 5G-fähige Segment anführte, da die 5G-Smartphone-Lieferungen im ersten Quartal 2026 im Jahresvergleich um 19 % stiegen. Industrierouter, Gateways, Module, Laptops, Tablets, Hotspots, Wearables und XR-Geräte wurden für kleinere, spezialisierte Anwendungen eingesetzt. Sie unterstützten Bergbauautomatisierung, Unternehmensmobilität und frühe Deployments privater Netzwerke. Die Smartphone-Nachfrage blieb an Verbraucherersatzzyklen, Finanzierungsverfügbarkeit und eine breitere Auswahl an Geräten im mittleren Preissegment gebunden.
Kundenseitige Geräte werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,11 % wachsen, der höchsten Rate unter den Formfaktoren. Die Marktgröße des afrikanischen 5G-Gerätmarkts für kundenseitige Geräte profitiert von Fixed Wireless Access dort, wo Glasfaser nicht verfügbar oder schwer zu verlegen ist, und MTN Südafrika hatte bis H1 2025 344.000 Heimbreitbandverbindungen erreicht. Die afrikanische 5G-Fixed-Wireless-Access-Basis lag Mitte 2026 bei knapp 1 Million Verbindungen. Geräte unter USD 80 und Betreiberbündel verbesserten die Wirtschaftlichkeit von Haushaltsbreitbandangeboten. Nigeria und Ghana waren MTNs vorrangige Märkte für Fixed Wireless Access und Glasfaser-Heimbreitband, was kundenseitige Geräte zu einem praktischen Weg macht, Netzwerkinvestitionen über mobile Abonnements hinaus zu monetarisieren.


Nach Spektrumunterstützung: Sub-6-GHz unterstützt die Abdeckung, während Hybridgeräte Unternehmensanwendungsfälle bedienen
Sub-6-GHz-Geräte machten 2025 69,98 % des afrikanischen 5G-Gerätmarkts aus. Ihre stärkere Weitstreckenpropagation ist in Gebieten mit geringer Dichte wertvoll, wo Abdeckungsökonomie mehr Gewicht hat als Spitzengeschwindigkeitspositionierung. Rain Südafrika und Huawei starteten im Juli 2026 ein 5G-Massive-MIMO-Netzwerk mit mehreren tausend Standorten im Sub-1-GHz-Bereich. Das Deployment meldete eine 5-dB-Uplink-Abdeckungsverbesserung und eine bis zu 3-fach höhere Kapazität als herkömmliche 4T4R-Konfigurationen, was die adressierbare Basis für kompatible Geräte erweitert. mmWave-Geräte blieben volumenmäßig begrenzt, da sie auf dichte Umgebungen konzentriert waren, obwohl MTN Nigeria und Huawei im April 2026 eine 25-Gbps-Full-Duplex-Mikrowellenverbindung zur Unterstützung von Hochkapazitäts-Wireless-Backhaul abschlossen.
Hybrid-Sub-6-GHz-und-mmWave-Geräte werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,89 % wachsen. Die Marktgröße des afrikanischen 5G-Gerätmarkts für Hybridgeräte wird durch private Netzwerke, Industriestandorte und dichte Geschäftsstandorte angetrieben, die sowohl breite Abdeckung als auch lokalisierte Kapazität benötigen. IKASAs Spektrumplan vom Juli 2026 bot einen klareren Rahmen für die mmWave-IMT-Nutzung in Bändern von 24,25 GHz bis 48,2 GHz. Diese Klarheit unterstützt die Planung für Dual-Mode-kundenseitige Geräte und Router. MTN Sambias Fünf-Band-LampSite-Indoor-5G-Deployment im Mai 2026 veranschaulichte den Einsatz von Hybridfähigkeiten in gewerblichen Immobilien und Industrieanlagen.
Nach Endnutzerbranche: Unterhaltungselektronik führt, während die Unternehmens- und Gewerbeakzeptanz voranschreitet
Unterhaltungselektronik machte 2025 70,21 % des Volumens des afrikanischen 5G-Gerätmarkts aus, unterstützt durch Smartphone-Ersatznachfrage und Betreiberfinanzierung. Safaricoms 5G-Gerätebasis stieg in seinen FY2026-Ergebnissen um 55,5 % auf 1,64 Millionen, während seine 4G-Gerätebasis 29,15 Millionen erreichte. Industrie- und Fertigungsanwendungsfälle entwickelten sich in der Hafenlogistik, im Bergbau, in der Versorgungswirtschaft sowie im Öl- und Gasbereich. Airtel Congo setzte 2025 ein privates Telekommunikationsnetzwerk am Ölfeld Banga Kayo in Kongo-Brazzaville ein. Deployments in den Bereichen Automobil, Transport, Gesundheitswesen sowie Energie und Versorgung befanden sich noch in der Proof-of-Concept- oder frühen Rollout-Phase.
Unternehmens- und Gewerbegeräte werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,85 % wachsen. Die afrikanische 5G-Gerätebranche entwickelt neben dem Handset-Austausch einen zweiten Nachfragekanal durch Flottenankäufe von Routern, Modulen und privaten Netzwerk-Endpunkten. MTNs private 5G-Arbeit in Südafrika im Bergbau und in der Fertigung umfasste Verträge im Wert von USD 5 Millionen bis USD 20 Millionen pro Standort. Seine Enterprise Business Unit erwirtschaftete jährlich mehr als ZAR 20 Milliarden (USD 1,1 Milliarden). Inwi setzte im April 2026 Marokkos erstes privates industrielles 5G-Netzwerk in einer 52 Hektar großen Fabrik im Nador-West-Med-Hub ein, wo Unternehmensgeräte längere Betriebszyklen als Verbrauchergeräte haben können.
Nach Anwendung: Erweitertes mobiles Breitband führt das Volumen an, während Fixed Wireless Access schneller wächst
Erweitertes mobiles Breitband machte 2025 62,32 % des Anwendungsvolumens aus, unterstützt durch mobiles Video, Social Commerce und Streaming-Dienste. MTN Group meldete in H1 2026 einen durchschnittlichen Datenverbrauch von 14,8 GB pro nigerianischem Kunden pro Monat, und der gruppenweite Datenverkehr erreichte 14.338 Petabyte. Diese Nutzungsniveaus unterstützten fortlaufende Investitionen in Netzwerkkapazität und vernetzte Geräte. URLLC und mMTC blieben Frühphasen-Anwendungen für Pilotprojekte in Häfen, Logistikzentren und landwirtschaftlichen IoT-Projekten. Die Fahrzeug-zu-allem-Konnektivität befand sich ebenfalls in einem frühen Stadium, während ZTE und MTN im September 2025 in Hout Bay, Südafrika, einen 5G-Advanced-Integrated-Sensing-and-Communication-Test durchführten.
Fixed Wireless Access wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,35 % wachsen, der schnellsten Wachstumsrate unter den Anwendungen. Netzbetreiber priorisieren es, weil es Heim- und Unternehmensbreitband ohne Glasfaserverlängerung zu jedem Standort bereitstellen kann und höhere Einnahmen pro Verbindung als mobiles Breitband generieren kann. Der Nahe Osten und Afrika machten 30 % der weltweiten Fixed-Wireless-Access-kundenseitigen Gerätelieferungen 2024 aus, mit Geräten, die für lokale Klimabedingungen und Stromvolatilität ausgelegt sind. MAPPLCOM startete 2025 ein 5G-Fixed-Wireless-Access- und Glasfaser-bis-zum-Gebäude-Netzwerk mit dem Ziel, 500.000 Haushalte in Kenia und benachbarten ostafrikanischen Märkten zu versorgen. Die Breitbandakzeptanz in Haushalten kann eine beständigere Gerätenachfrage unterstützen als Zyklen, die nur durch Smartphone-Austausch angetrieben werden.
Geografische Analyse
Südafrika behielt 2025 das reifste Betreiberumfeld in Subsaharischen Afrika. Vodacom setzte in seinem FY2026-Zeitraum 6.160 neue 5G-Standorte und 3.041 neue 4G-Standorte ein, unterstützt durch Investitionsausgaben von ZAR 23,6 Milliarden (USD 1,28 Milliarden).[3]Vodacom Group Limited, "FY2026-Jahresergebnisse," Vodacom Group, VODACOM.COM Südafrikas Smartphone-Lieferungen stiegen im zweiten Quartal 2026 im Jahresvergleich um 17 %, während das breitere Afrika um 7 % zurückging, unterstützt durch Betreiberfinanzierung und Nachfrage nach höherwertigen Geräten. IKASAs Spektrumplan vom Juli 2026 wies das obere 6-GHz-Band für IMT aus und umfasste neun Frequenzbänder von 1.710 MHz bis 71 GHz. Rain Südafrika und Huawei erweiterten die Weitbereichs-5G-Abdeckung durch ihr Sub-1-GHz-Massive-MIMO-Deployment.
Nigeria wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,90 % wachsen, der schnellsten Rate unter den Ländern. Die NCC meldete eine 5G-Durchdringung von 14 % und Abdeckung in 27 Bundesstaaten, nachdem 2026 mehr als 730 zusätzliche Standorte eingesetzt wurden. Netzbetreiber investierten 2025 NGN 2,13 Billionen (USD 1,35 Milliarden) in Netzwerkaufrüstungen, und Turmgesellschaften fügten NGN 373,8 Milliarden (USD 237 Millionen) an inkrementellen Ausgaben hinzu. Airtel Africa verpflichtete sich für 2026 zu Investitionsausgaben von USD 1,1 Milliarden in seinen 14 afrikanischen Märkten, mit Glasfaser und Spektrum als Kernbereichen. Der NCC-Fahrplan 2026–2030 unterstützt die Planung rund um 3,5-GHz-TDD-, 6-GHz- und 26-GHz-mmWave-Zuweisungen, obwohl 55,4 % von Lagos im vierten Quartal 2025 keine 5G-Abdeckung hatten.
Das übrige Afrika machte 2025 54,40 % des Marktvolumens der afrikanischen 5G-Geräte aus. Diese Gruppe umfasst Marokkos lizenziertes 5G-Ökosystem sowie zentral- und westafrikanische Standorte, wo 4G für viele Nutzer die praktische Obergrenze blieb, während Safaricom Kenias 5G-Standorte 2025 auf 1.700 nahezu verdoppelte und die Bevölkerungsabdeckung über 30 % ausdehnte. Kenias 5G-Gerätebasis stieg um 55,5 % auf 1,64 Millionen Nutzer. Marokko erteilte im November 2025 Maroc Telecom, Orange Maroc und inwi 20-jährige Lizenzen, während der Digitale Marokko 2030-Plan bis 2035 MAD 80 Milliarden (USD 7,84 Milliarden) an IKT-Investitionen anstrebte, und Vodacom Tansania hatte bis 2025 370 5G-Standorte eingesetzt.
Wettbewerbslandschaft
Der afrikanische 5G-Gerätemarkt ist unter den Herstellern fragmentiert, aber stärker konzentriert unter den Netzbetreibern, die den Netzwerkzugang, die Finanzierung und gebündelte Angebote kontrollieren. Transsion hielt durch TECNO, Infinix und itel im ersten Quartal 2026 47 % des gesamten afrikanischen Smartphone-Liefervolumens, hauptsächlich angetrieben durch Geräte unter USD 150, wo die Massen-5G-Akzeptanz begrenzt blieb. Samsung, HONOR, Xiaomi, OPPO und vivo konkurrierten im Bereich USD 150–400, wo die 5G-Akzeptanz aktiver war. HONORs Lieferungen stiegen im ersten Quartal 2026 im Jahresvergleich um 101 %, unterstützt durch Betreiberfinanzierungspartnerschaften in Südafrika und Nigeria. Nokia und ZTE waren stärker in kundenseitigen Geräten und Unternehmensroutern aktiv, während das Handelsgericht Casablanca im Juli 2026 den Verkauf von TECNO- und itel-4G- und 5G-Smartphones in Marokko einschränkte, nach einem Urteil zu standardessenziellen Patenten.
Netzbetreiber beeinflussen den afrikanischen 5G-Gerätemarkt, indem sie bestimmen, welche Geräte Finanzierung, Vertriebsunterstützung und Datentarif-Bündel erhalten. Vodacom schloss am 30. Juni 2026 seine Übernahme des Anteils der kenianischen Regierung an Safaricom für USD 2,1 Milliarden ab und schuf damit eine Plattform für regionale Gerätebeschaffung und -finanzierung. MTN Group legte Pläne vor, verteilte KI-Rechenkapazitäten in seinem Turmbestand zu entwickeln, in Partnerschaft mit NVIDIA, Cisco, Nokia, Ericsson und ORAN Development Company. Dieser Ansatz könnte die Nachfrage nach KI-fähigen 5G-Endpunkten in Unternehmensumgebungen unterstützen. Rain Südafrika und Huawei erweiterten die Abdeckungsbasis für kompatible Geräte durch ihr Sub-1-GHz-5G-Netzwerk mit mehreren tausend Standorten, während MTN Nigeria und Huawei Hochkapazitäts-Backhaul durch ihre kommerzielle 25-Gbps-Full-Duplex-Mikrowellenverbindung demonstrierten.
Erschwingliche Indoor-kundenseitige Geräte bleiben ein offener Bereich in Städten zweiter Ordnung, wo Glasfaser begrenzt ist und die 5G-Abdeckung sich verbessert. Unternehmens-IoT-Module für Landwirtschaft und Versorgungswirtschaft sind ein weiterer Bereich ohne einen einzigen Anbieter mit breiter Verteilung in afrikanischen Ländern. Hersteller müssen niedrige Preise mit Komponenten in Einklang bringen, die unter unterschiedlichen Strom- und Netzwerkbedingungen funktionieren, während Netzbetreiber Finanzierung und Servicebündel nutzen können, um die anfängliche Preisbarriere zu senken. Der afrikanische 5G-Gerätemarkt wird weiterhin von Verbraucher-Smartphones geprägt, aber kundenseitige Geräte und Unternehmens-Endpunkte erweitern das Wettbewerbsfeld.
Marktführer der afrikanischen 5G-Gerätebranche
-
Samsung Electronics Co., Ltd.
-
Transsion Holdings Limited
-
Xiaomi Corporation
-
HUAWEI Technologies Co., Ltd.
-
TECNO Mobile Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Samsung Electronics brachte das Galaxy S26 FE in Kenia für KES 103.100 (USD 793) auf den Markt, angetrieben vom Exynos-2600-Chipsatz und mit 7 Jahren Software-Support.
- Juli 2026: Infinix brachte das HOT 70 Pro 5G in Nigeria mit einem programmierbaren Active-Matrix-Cube-LED-Rückpanel, einer IP68-Bewertung und einer 50-MP-Sony-Kamera auf den Markt.
- Juli 2026: TECNO brachte das POVA Curve 2 5G in Kenia für KES 59.999 (USD 462) auf den Markt, mit einem 7,4-mm-Curved-Display-Formfaktor und einem 8.000-mAh-Akku.
- Mai 2026: Samsung Electronics West Africa brachte das Galaxy A57 5G und das Galaxy A37 5G in Nigeria auf den Markt und fügte Galaxy-AI-Funktionen zu mittleren Preisen hinzu.


Berichtsumfang des afrikanischen 5G-Gerätmarkts
Das Marktvolumen des afrikanischen 5G-Gerätmarkts wird durch die jährlichen Lieferungen von 5G-Geräten (in Einheiten) gemessen, einschließlich Smartphones, kundenseitiger Geräte, Router, Gateways, Module, Laptops, Tablets, Hotspots und Wearables, über Sub-6-GHz-, mmWave- und Hybridspektrumkonfigurationen für Anwendungen wie erweitertes mobiles Breitband (eMBB), ultra-zuverlässige Niedriglatenz-Kommunikation (URLLC), massive maschinentypische Kommunikation (mMTC), Fixed Wireless Access (FWA) und Fahrzeug-zu-allem (V2X).
Der Bericht über den afrikanischen 5G-Gerätemarkt ist segmentiert nach Formfaktor (Smartphones, kundenseitige Geräte (Indoor/Outdoor), Industrierouter/Gateways, Module, Laptops/Tablets, Hotspots sowie Wearables und XR-Geräte), Spektrumunterstützung (Sub-6-GHz, mmWave und Hybrid (Sub-6-GHz und mmWave)), Endnutzerbranche (Unterhaltungselektronik, Industrie und Fertigung, Automobil und Transport, Gesundheitswesen, Energie und Versorgung sowie Unternehmen/Gewerbe), Anwendung (erweitertes mobiles Breitband (eMBB), ultra-zuverlässige Niedriglatenz-Kommunikation (URLLC), massive maschinentypische Kommunikation (mMTC), Fixed Wireless Access und Fahrzeug-zu-allem (V2X)) sowie Land (Südafrika, Nigeria und übriges Afrika). Die Marktprognosen werden in Volumen (Einheiten) angegeben.
| Smartphones |
| Kundenseitige Geräte (Indoor/Outdoor) |
| Industrierouter/Gateways |
| Module |
| Laptops/Tablets |
| Hotspots |
| Wearables und XR-Geräte |
| Sub-6-GHz |
| mmWave |
| Hybrid (Sub-6-GHz und mmWave) |
| Unterhaltungselektronik |
| Industrie und Fertigung |
| Automobil und Transport |
| Gesundheitswesen |
| Energie und Versorgung |
| Unternehmen/Gewerbe |
| Erweitertes mobiles Breitband (eMBB) |
| Ultra-zuverlässige Niedriglatenz-Kommunikation (URLLC) |
| Massive maschinentypische Kommunikation (mMTC) |
| Fixed Wireless Access |
| Fahrzeug-zu-allem (V2X) |
| Südafrika |
| Nigeria |
| Übriges Afrika |
| Nach Formfaktor | Smartphones |
| Kundenseitige Geräte (Indoor/Outdoor) | |
| Industrierouter/Gateways | |
| Module | |
| Laptops/Tablets | |
| Hotspots | |
| Wearables und XR-Geräte | |
| Nach Spektrumunterstützung | Sub-6-GHz |
| mmWave | |
| Hybrid (Sub-6-GHz und mmWave) | |
| Nach Endnutzerbranche | Unterhaltungselektronik |
| Industrie und Fertigung | |
| Automobil und Transport | |
| Gesundheitswesen | |
| Energie und Versorgung | |
| Unternehmen/Gewerbe | |
| Nach Anwendung | Erweitertes mobiles Breitband (eMBB) |
| Ultra-zuverlässige Niedriglatenz-Kommunikation (URLLC) | |
| Massive maschinentypische Kommunikation (mMTC) | |
| Fixed Wireless Access | |
| Fahrzeug-zu-allem (V2X) | |
| Nach Land | Südafrika |
| Nigeria | |
| Übriges Afrika |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der afrikanische 5G-Gerätemarkt?
Der afrikanische 5G-Gerätemarkt umfasste 2025 0,43 Milliarden Einheiten und wird bis 2031 voraussichtlich 0,91 Milliarden Einheiten erreichen, mit einer CAGR von 12,72 % von 2026 bis 2031.
Welcher Formfaktor führt die 5G-Geräteakzeptanz in Afrika an?
Smartphones führten mit 72,21 % des Volumens im Jahr 2025, während kundenseitige Geräte voraussichtlich am schnellsten mit einer CAGR von 14,11 % bis 2031 wachsen werden.
Warum ist Fixed Wireless Access für die 5G-Gerätenachfrage in Afrika wichtig?
Fixed Wireless Access kann Heim- und Unternehmensbreitband dort bereitstellen, wo Glasfaser begrenzt ist, und schafft damit Nachfrage nach kundenseitigen Geräten und Routern.
Welches afrikanische Land wird voraussichtlich die schnellste 5G-Geräteakzeptanz verzeichnen?
Nigeria wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,90 % wachsen, unterstützt durch breiteren Ausbau, Spektrumplanung und Betreiberinvestitionen.
Was begrenzt die 5G-Geräteakzeptanz in Afrika?
Hohe Einstiegspreise für Handsets, ungleichmäßige Spektrumzuweisung, Abhängigkeit von importierten Handsets und schwaches ländliches Backhaul begrenzen die breitere Akzeptanz.
Welche Anwendung hat die höchste prognostizierte CAGR bis 2031?
Fixed Wireless Access wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,35 % wachsen, vor anderen aufgeführten Anwendungen.
Seite zuletzt aktualisiert am:



