
Taille et part du marché des appareils 5G en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.43 Milliards d'unités |
| Volume du Marché (2026) | 0.5 Milliards d'unités |
| Volume du Marché (2031) | 0.91 Milliards d'unités |
| Growth Rate (2026 - 2031) | 12.72 % |
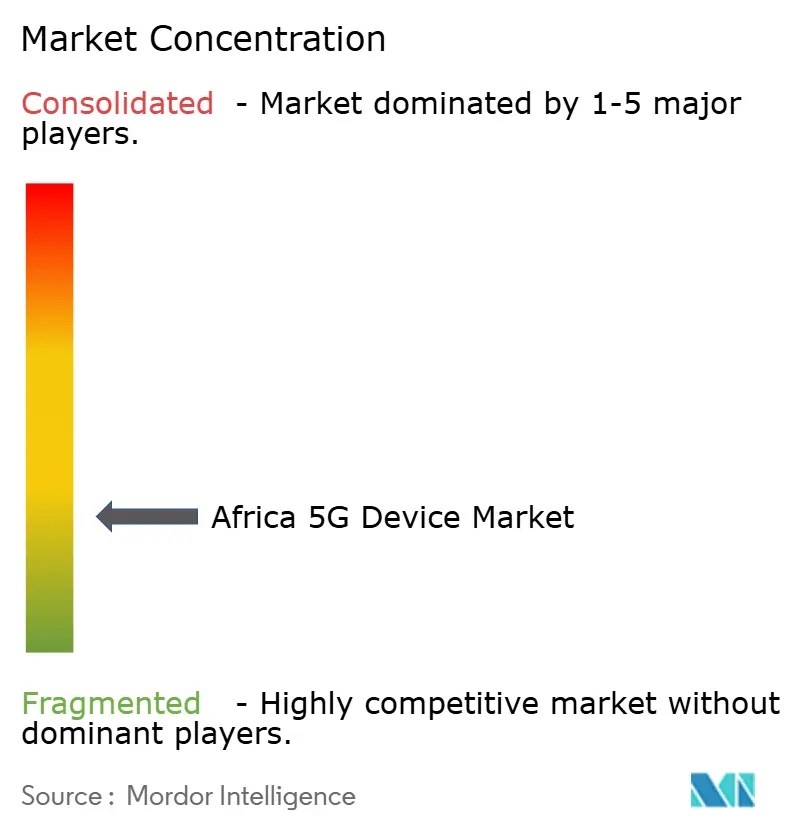
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des appareils 5G en Afrique par Mordor Intelligence
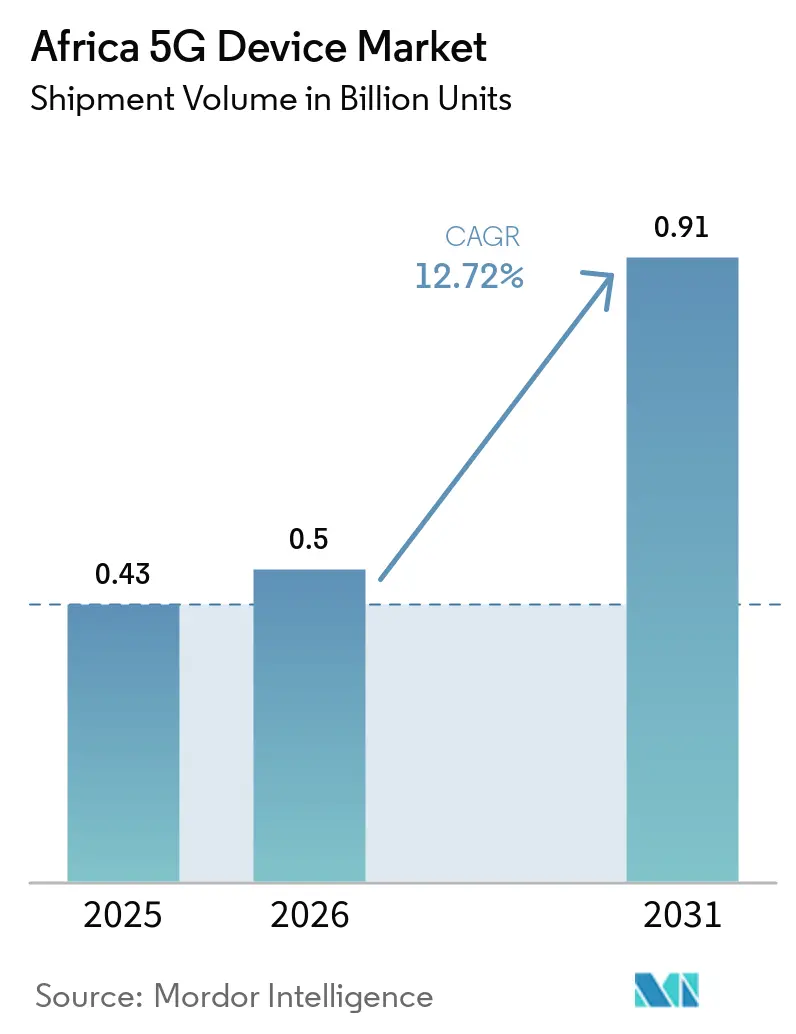
La taille du marché des appareils 5G en Afrique, en termes de volume d'expéditions, est projetée à 0,43 milliard d'unités en 2025, 0,5 milliard d'unités en 2026, et devrait atteindre 0,91 milliard d'unités d'ici 2031, avec un CAGR de 12,72 % de 2026 à 2031. Les premiers déploiements en Afrique du Sud, au Nigeria et au Kenya ont posé les bases du marché africain des appareils 5G. Le financement des terminaux, le déploiement plus large de l'accès sans fil fixe et davantage de téléphones 5G milieu de gamme augmentent le nombre d'appareils que les consommateurs et les entreprises peuvent adopter. Le parc installé d'appareils 5G est resté limité en 2025, laissant une marge substantielle pour que les utilisateurs du réseau passent des téléphones basiques et des terminaux 4G aux appareils 5G. Les opérateurs associent les appareils à des forfaits de données et des offres de haut débit résidentiel, ce qui déplace la demande au-delà du simple remplacement de terminal. La pression sur les prix des appareils d'entrée de gamme reste une contrainte, notamment là où l'inflation, les coûts d'importation et les niveaux de revenus limitent l'accessibilité financière.
Principaux enseignements du rapport
- Par facteur de forme, les smartphones représentaient 72,21 % de la part de volume du marché des appareils 5G en Afrique en 2025, tandis que les équipements installés chez le client devraient croître à un CAGR de 14,11 % jusqu'en 2031.
- Par support de spectre, les appareils sous-6 GHz détenaient 69,98 % de la part de volume du marché des appareils 5G en Afrique en 2025, tandis que les appareils hybrides (sous-6 GHz et ondes millimétriques) devraient se développer à un CAGR de 13,89 % jusqu'en 2031.
- Par secteur d'utilisation final, l'électronique grand public représentait 70,21 % de la part de volume du marché des appareils 5G en Afrique en 2025, tandis que les appareils destinés aux entreprises et au secteur commercial devraient se développer à un CAGR de 13,85 % jusqu'en 2031.
- Par application, le haut débit mobile amélioré (eMBB) détenait 62,32 % de la part de volume du marché des appareils 5G en Afrique en 2025, tandis que l'accès sans fil fixe devrait se développer à un CAGR de 14,35 % jusqu'en 2031.
- Par pays, le reste de l'Afrique représentait 54,40 % de la part de volume du marché des appareils 5G en Afrique en 2025, tandis que le Nigeria devrait se développer à un CAGR de 13,90 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des appareils 5G en Afrique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Le financement subventionné des terminaux 5G élargit l'adoption pour la première fois | +3.8% | Afrique du Sud, Nigeria, Kenya, Ouganda, Tanzanie | Court terme (≤ 2 ans) |
| Les déploiements 5G axés sur l'accès sans fil fixe stimulent la demande d'appareils au-delà des smartphones urbains | +3.1% | Afrique subsaharienne, notamment l'Afrique du Sud, le Nigeria, le Kenya, la Tanzanie et le Ghana | Moyen terme (2-4 ans) |
| L'assemblage local et l'optimisation fiscale réduisent le coût de revient des appareils | +2.2% | Nigeria, Kenya, Égypte, Algérie | Long terme (≥ 4 ans) |
| L'expansion du portefeuille Android milieu de gamme compatible 5G améliore le volume adressable | +1.6% | Toute l'Afrique, avec des gains précoces en Afrique du Sud, au Nigeria, au Kenya et en Éthiopie | Court terme (≤ 2 ans) |
| Le groupement d'appareils avec des forfaits de données par les opérateurs accélère la conversion | +1.1% | Afrique du Sud, Nigeria, Kenya | Court terme (≤ 2 ans) |
| Les projets pilotes de réseaux privés d'entreprise accroissent la demande de routeurs et de modules | +0.8% | Afrique du Sud, Nigeria, Maroc | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le financement subventionné des terminaux 5G élargit l'adoption pour la première fois
Le financement des appareils est devenu un levier de demande à court terme central sur le marché des appareils 5G en Afrique en réduisant le paiement initial requis pour un terminal. Il aide les consommateurs qui sont traditionnellement restés sur des téléphones basiques ou des appareils 4G moins chers en raison du coût d'achat d'un smartphone. MTN MoMo a lancé son programme de location-vente de terminaux en Afrique du Sud en juillet 2025, proposant des appareils 4G et 5G pour 10 ZAR (0,55 USD) par jour, sans vérification de crédit. Le programme Easy2Own de Vodacom avait connecté 18,8 millions de smartphones en mai 2025, et le taux de pénétration des smartphones dans l'ensemble du groupe avait atteint 68,6 %. Son dispositif de financement s'élevait à 3,75 milliards ZAR (201 millions USD), soutenant la distribution plus large d'appareils financés. MTN Nigeria s'est également associé à Intelligra et Stanbic IBTC dans plus de 200 points de vente pour élargir les options de financement pour l'achat d'appareils 5G.
Les déploiements 5G axés sur l'accès sans fil fixe stimulent la demande d'appareils au-delà des smartphones urbains
L'accès sans fil fixe modifie la demande d'appareils sur le marché des appareils 5G en Afrique car il nécessite des équipements installés chez le client ainsi que des terminaux mobiles. En mai 2026, 40 des 61 réseaux 5G commerciaux d'Afrique proposaient des services d'accès sans fil fixe. Le continent comptait un peu moins d'un million de connexions d'accès sans fil fixe 5G à mi-2026, tandis que le parc de connexions devrait dépasser 3,5 millions d'ici 2030. Ericsson prévoyait que l'Afrique enregistrerait le CAGR régional le plus rapide pour l'accès sans fil fixe, à 15,06 % jusqu'en 2031.[1]Ericsson, "Perspectives de l'accès sans fil fixe," Rapport Ericsson sur la mobilité, ERICSSON.COM MTN Group a identifié le Nigeria et le Ghana comme marchés prioritaires pour l'investissement dans le haut débit résidentiel dans ses résultats du premier semestre 2026, et a noté que du spectre supplémentaire en bande médiane était important pour l'accès sans fil fixe au Ghana. Dans les zones sans réseaux cuivre ou fibre établis, un appareil 5G installé chez le client peut fournir la première connexion haut débit fixe d'un foyer.
L'assemblage local et l'optimisation fiscale réduisent le coût de revient des appareils
Les droits d'importation, la taxe sur la valeur ajoutée, les coûts logistiques et les fluctuations monétaires ont historiquement augmenté le coût de revient des appareils en Afrique. L'assemblage local peut réduire certaines de ces couches de coûts et rendre la tarification des appareils plus gérable pour les opérateurs et les fabricants d'équipements d'origine. Le Nigeria a introduit des incitations soutenues par la NCC en juin 2026, notamment des exonérations fiscales et des procédures douanières simplifiées pour la fabrication locale de smartphones et d'appareils. Le programme comprenait des smartphones, des routeurs et des appareils MiFi assemblés localement dans le cadre de programmes d'inclusion numérique. Le Kenya a également maintenu une approche de remise de droits permettant aux intrants d'assemblage d'appareils d'entrer en franchise de droits jusqu'à mi-2026. L'Égypte a combiné des tarifs plus élevés sur les appareils finis avec des concessions fiscales pour les composants importés dans le cadre de son initiative Egypt Makes Electronics. Vivo a ouvert une installation d'assemblage en Algérie en 2024 avec une capacité initiale de 2 000 unités par jour, avec le potentiel d'atteindre 6 000 unités par jour.
L'expansion du portefeuille Android milieu de gamme compatible 5G améliore le volume adressable
La disponibilité de téléphones 5G en dessous de 200 USD est importante pour une adoption large sur le marché des appareils 5G en Afrique. Samsung Electronics West Africa a lancé le Galaxy A57 5G et le Galaxy A37 5G au Nigeria en mai 2026, étendant les fonctionnalités Galaxy AI à la catégorie 5G milieu de gamme. Infinix a lancé le NOTE Edge au Kenya en février 2026 avec la plateforme MediaTek Dimensity 7100 5G. Le téléphone était proposé à partir de 32 999 KES (254 USD) et utilisait Android 16. TECNO a lancé le POVA Curve 2 5G au Kenya en juillet 2026 pour 59 999 KES (462 USD), doté d'une batterie de 8 000 mAh conçue pour les marchés où l'alimentation électrique est irrégulière. L'adoption plus large des plateformes MediaTek Dimensity et Qualcomm Snapdragon 4 Gen pourrait réduire les coûts des composants et soutenir de nouvelles baisses des prix des terminaux 5G.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût effectif élevé des appareils par rapport au revenu disponible | -2.4% | Continental, le plus aigu en Afrique de l'Ouest et centrale | Court terme (≤ 2 ans) |
| L'attribution inégale du spectre ralentit la préparation de l'écosystème des appareils | -1.8% | Reste de l'Afrique, avec 19 des 54 pays n'ayant pas encore finalisé l'attribution du spectre 5G | Moyen terme (2-4 ans) |
| La dépendance aux terminaux importés expose le marché aux perturbations de change et d'approvisionnement | -1.2% | Afrique subsaharienne, notamment le Nigeria, l'Éthiopie et la République démocratique du Congo | Moyen terme (2-4 ans) |
| La faiblesse du réseau de transport rural limite la perception de la valeur de la 5G par les utilisateurs finaux | -0.7% | Corridors ruraux d'Afrique de l'Est, Afrique centrale et Afrique de l'Ouest intérieure | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des appareils par rapport au revenu disponible
Le smartphone 5G d'entrée de gamme en Afrique est resté au-dessus de 100 USD en 2026, ce qui représentait plus d'un mois de revenus pour de nombreux utilisateurs potentiels. Ce niveau de prix limitait la capacité des programmes de financement à atteindre tous les consommateurs. Le segment des smartphones à moins de 100 USD a reculé de 34 % en glissement annuel au deuxième trimestre 2026, les prix de la mémoire plus élevés ayant contraint les fabricants à augmenter les prix ou à réduire les configurations des appareils. MTN Group a signalé que la hausse des coûts des puces affectait l'accessibilité financière des terminaux et qu'il évaluait le financement par les opérateurs comme réponse à plus long terme. La GSMA et six opérateurs africains ont signé un protocole d'accord au MWC Barcelone 2026 pour piloter des smartphones d'entrée de gamme dont le prix se situe entre 30 et 40 USD dans six pays. L'initiative reconnaissait que le plancher de coût existant des appareils limitait l'adoption de masse des terminaux compatibles 5G.
L'attribution inégale du spectre ralentit la préparation de l'écosystème des appareils
Les différentes politiques spectrales dans les 54 pays d'Afrique ralentissent le développement d'un écosystème d'appareils 5G cohérent. Les fabricants ont besoin d'une base suffisante de bandes harmonisées avant de pouvoir justifier des conceptions d'appareils spécifiques à l'Afrique à des volumes élevés. À mi-2026, 35 pays avaient alloué du spectre 5G, principalement dans la bande 3,5 GHz, tandis que les cadres pour les ondes millimétriques restaient limités en dehors de l'Afrique du Sud et de l'Afrique du Nord. L'ICASA a publié le Plan national des fréquences radio 2026 de l'Afrique du Sud en juillet 2026, désignant la bande supérieure des 6 GHz pour une utilisation IMT et émettant des projets de plans sur neuf bandes de fréquences allant de 1 710 MHz à 71 GHz.[2]Autorité indépendante des communications d'Afrique du Sud, "Plan national des fréquences radio 2026," Journal officiel, ICASA.ORG.ZA Le Nigeria a publié sa feuille de route spectrale 2026-2030, bien que 55,4 % de Lagos soit resté sans couverture 5G au quatrième trimestre 2025. Les exigences d'homologation des équipements fonctionnant dans les bandes 3,8-4,2 GHz et 5,9-6,4 GHz peuvent également retarder la disponibilité commerciale de nouvelles catégories d'appareils.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par facteur de forme : les smartphones dominent le volume tandis que les équipements installés chez le client gagnent en dynamisme
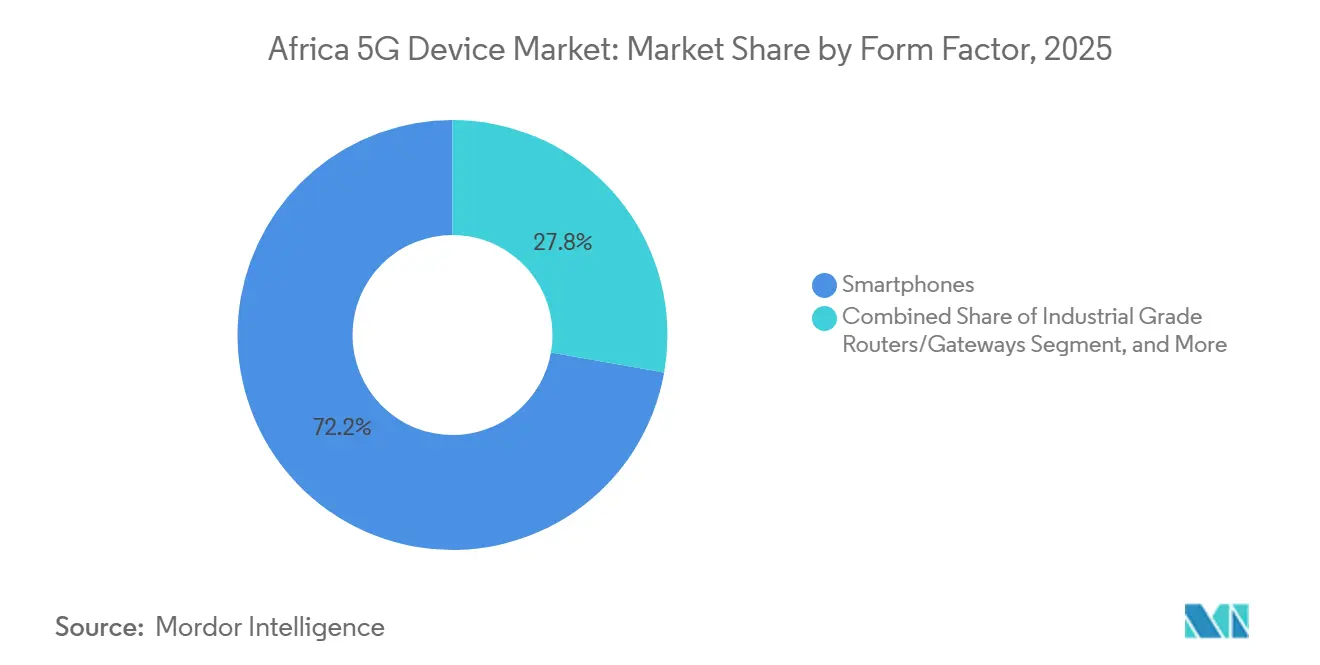
Les smartphones représentaient 72,21 % du volume du marché des appareils 5G en Afrique en 2025 et sont restés le facteur de forme dominant, les terminaux étant le principal dispositif d'accès à Internet sur une grande partie du continent. Les marques Transsion TECNO, Infinix et itel représentaient 48 % des expéditions de smartphones en Afrique en 2025, tandis que Samsung menait le segment compatible 5G, les expéditions de smartphones 5G ayant augmenté de 19 % en glissement annuel au premier trimestre 2026. Les routeurs industriels, passerelles, modules, ordinateurs portables, tablettes, points d'accès mobiles, appareils portables et appareils XR étaient utilisés pour des applications plus petites et spécialisées. Ils ont soutenu l'automatisation minière, la mobilité d'entreprise et les premiers déploiements de réseaux privés. La demande de smartphones est restée liée aux cycles de remplacement des consommateurs, à la disponibilité du financement et à un choix plus large d'appareils milieu de gamme.
Les équipements installés chez le client devraient se développer à un CAGR de 14,11 % de 2026 à 2031, le taux le plus élevé parmi les facteurs de forme. La taille du marché des appareils 5G en Afrique pour les équipements installés chez le client bénéficie de l'accès sans fil fixe là où la fibre est indisponible ou difficile à déployer, et MTN Afrique du Sud avait atteint 344 000 connexions haut débit résidentiel au premier semestre 2025. Le parc d'accès sans fil fixe 5G africain était juste en dessous d'un million de connexions à mi-2026. Les équipements dont le prix est inférieur à 80 USD et les offres groupées des opérateurs ont amélioré l'économie des offres haut débit résidentiel. Le Nigeria et le Ghana étaient les marchés prioritaires de MTN pour l'accès sans fil fixe et le haut débit résidentiel par fibre, faisant des équipements installés chez le client un moyen pratique de monétiser l'investissement réseau au-delà des abonnements mobiles.


Par support de spectre : le sous-6 GHz soutient la couverture tandis que les appareils hybrides servent les cas d'usage en entreprise
Les appareils sous-6 GHz représentaient 69,98 % du marché africain des appareils 5G en 2025. Leur meilleure propagation sur longue distance est précieuse dans les zones à faible densité, où l'économie de la couverture prime sur le positionnement en termes de vitesse de pointe. Rain Afrique du Sud et Huawei ont lancé un réseau 5G Massive MIMO sous-1 GHz couvrant plusieurs milliers de sites en juillet 2026. Le déploiement a rapporté une amélioration de la couverture en liaison montante de 5 dB et une capacité jusqu'à 3 fois supérieure aux configurations 4T4R conventionnelles, élargissant la base adressable pour les appareils compatibles. Les appareils à ondes millimétriques sont restés limités en volume car ils étaient concentrés dans des environnements denses, bien que MTN Nigeria et Huawei aient réalisé une liaison micro-ondes duplex intégral de 25 Gbps en avril 2026 pour soutenir le réseau de transport sans fil à haute capacité.
Les appareils hybrides sous-6 GHz et ondes millimétriques devraient se développer à un CAGR de 13,89 % de 2026 à 2031. La taille du marché des appareils 5G en Afrique pour les équipements hybrides est portée par les réseaux privés, les sites industriels et les zones d'affaires denses qui nécessitent à la fois une large couverture et une capacité localisée. Le plan spectral de l'ICASA de juillet 2026 a fourni un cadre plus clair pour l'utilisation IMT des ondes millimétriques dans les bandes allant de 24,25 GHz à 48,2 GHz. Cette clarté soutient la planification des équipements installés chez le client et des routeurs en mode double. Le déploiement 5G intérieur LampSite cinq bandes de MTN Zambie en mai 2026 a illustré l'utilisation des capacités hybrides dans l'immobilier commercial et les installations industrielles.
Par secteur d'utilisation final : l'électronique grand public domine tandis que l'adoption en entreprise et dans le secteur commercial progresse
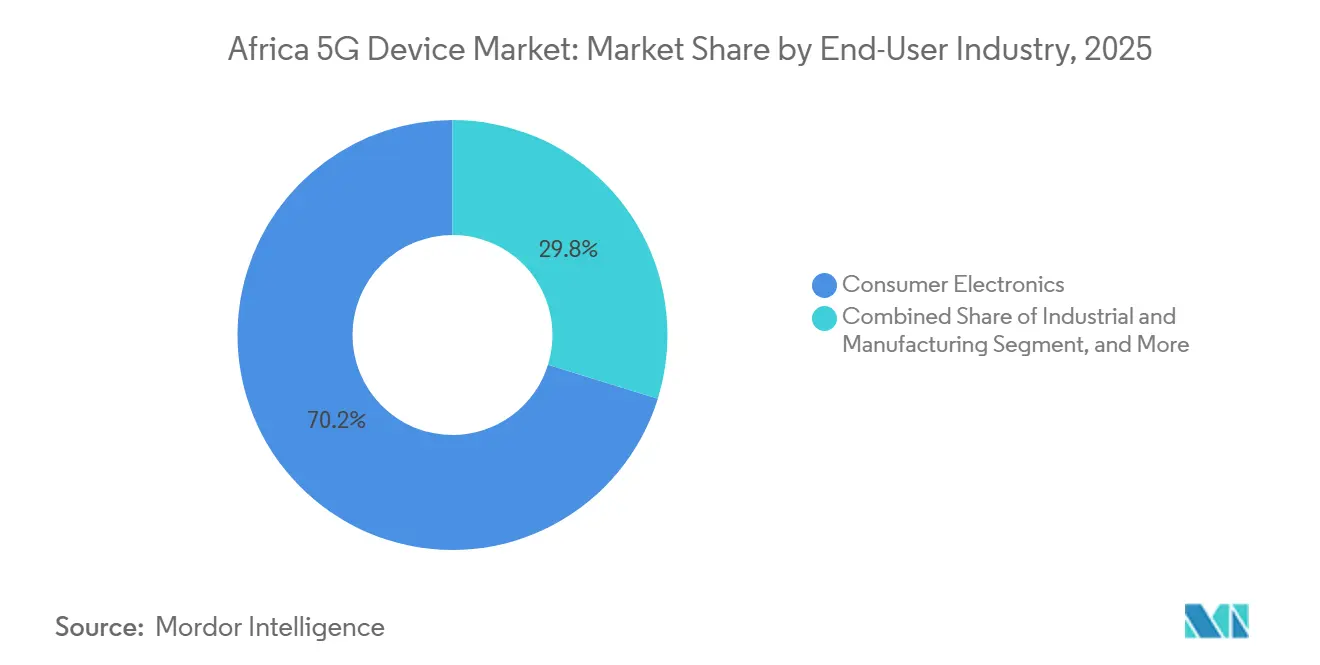
L'électronique grand public représentait 70,21 % du volume du marché des appareils 5G en Afrique en 2025, soutenu par la demande de remplacement de smartphones et le financement des opérateurs. Le parc d'appareils 5G de Safaricom a augmenté de 55,5 % pour atteindre 1,64 million dans ses résultats de l'exercice 2026, tandis que son parc d'appareils 4G atteignait 29,15 millions. Les cas d'usage industriels et manufacturiers se développaient dans la logistique portuaire, l'exploitation minière, les services publics et les opérations pétrolières et gazières. Airtel Congo a déployé un réseau de télécommunications privé sur le champ pétrolier de Banga Kayo au Congo-Brazzaville en 2025. Les déploiements dans les secteurs de l'automobile, des transports, de la santé, de l'énergie et des services publics en étaient encore au stade de la preuve de concept ou des premiers déploiements.
Les appareils destinés aux entreprises et au secteur commercial devraient se développer à un CAGR de 13,85 % de 2026 à 2031. Le secteur des appareils 5G en Afrique développe un second canal de demande, en plus du remplacement de terminaux, grâce aux achats en flotte de routeurs, modules et points de terminaison de réseaux privés. Les travaux de MTN Afrique du Sud sur les réseaux 5G privés dans l'exploitation minière et la fabrication comprenaient des contrats d'une valeur comprise entre 5 millions et 20 millions USD par site. Son unité commerciale Entreprise générait plus de 20 milliards ZAR (1,1 milliard USD) annuellement. Inwi a déployé le premier réseau 5G industriel privé du Maroc dans une usine de 52 hectares dans le hub Nador West Med en avril 2026, où les équipements d'entreprise peuvent rester en service pendant des cycles plus longs que les appareils grand public.
Par application : le haut débit mobile amélioré domine le volume tandis que l'accès sans fil fixe se développe plus rapidement
Le haut débit mobile amélioré représentait 62,32 % du volume des applications en 2025, soutenu par la vidéo mobile, le commerce social et les services de streaming. MTN Group a rapporté une utilisation moyenne des données de 14,8 Go par client nigérian chaque mois au premier semestre 2026, et le trafic de données à l'échelle du groupe a atteint 14 338 pétaoctets. Ces niveaux d'utilisation ont soutenu l'investissement continu dans la capacité réseau et les appareils connectés. L'URLLC et le mMTC sont restés des applications en phase précoce pour des projets pilotes dans les ports, les hubs logistiques et les projets IoT agricoles. La connectivité véhicule-à-tout était également à ses débuts, tandis que ZTE et MTN ont mené un essai de détection et communication intégrées 5G-Advanced à Hout Bay, en Afrique du Sud, en septembre 2025.
L'accès sans fil fixe devrait se développer à un CAGR de 14,35 % de 2026 à 2031, le taux de croissance le plus rapide parmi les applications. Les opérateurs le privilégient car il peut fournir le haut débit résidentiel et professionnel sans étendre la fibre à chaque emplacement et peut générer des revenus par connexion plus élevés que le haut débit mobile. Le Moyen-Orient et l'Afrique représentaient 30 % des expéditions mondiales d'équipements installés chez le client pour l'accès sans fil fixe en 2024, avec des équipements conçus pour les conditions climatiques locales et la volatilité de l'alimentation électrique. MAPPLCOM a lancé un réseau d'accès sans fil fixe 5G et de fibre jusqu'aux locaux en 2025, ciblant 500 000 foyers au Kenya et sur les marchés est-africains voisins. L'adoption du haut débit résidentiel peut soutenir une demande d'équipements plus persistante que les cycles portés uniquement par le remplacement de smartphones.
Analyse géographique
L'Afrique du Sud a conservé l'environnement opérateur le plus mature d'Afrique subsaharienne en 2025. Vodacom a déployé 6 160 nouveaux sites 5G et 3 041 nouveaux sites 4G au cours de son exercice 2026, soutenu par des dépenses d'investissement de 23,6 milliards ZAR (1,28 milliard USD).[3]Vodacom Group Limited, "Résultats annuels de l'exercice 2026," Vodacom Group, VODACOM.COM Les expéditions de smartphones en Afrique du Sud ont augmenté de 17 % en glissement annuel au deuxième trimestre 2026, tandis que l'Afrique dans son ensemble reculait de 7 %, soutenues par le financement des opérateurs et la demande d'appareils haut de gamme. Le plan spectral de l'ICASA de juillet 2026 a désigné la bande supérieure des 6 GHz pour l'IMT et couvrait neuf bandes de fréquences allant de 1 710 MHz à 71 GHz. Rain Afrique du Sud et Huawei ont étendu la couverture 5G à grande échelle grâce à leur déploiement Massive MIMO sous-1 GHz.
Le Nigeria devrait se développer à un CAGR de 13,90 % de 2026 à 2031, le taux le plus rapide parmi les pays. La NCC a rapporté une pénétration 5G de 14 % et une couverture dans 27 États après le déploiement de plus de 730 sites supplémentaires en 2026. Les opérateurs ont investi 2,13 billions NGN (1,35 milliard USD) dans les mises à niveau de réseau en 2025, et les sociétés de tours ont ajouté 373,8 milliards NGN (237 millions USD) en dépenses supplémentaires. Airtel Africa s'est engagé à investir 1,1 milliard USD en dépenses d'investissement pour 2026 sur ses 14 marchés africains, avec la fibre et le spectre comme domaines d'intérêt principaux. La feuille de route 2026-2030 de la NCC soutient la planification autour des attributions TDD 3,5 GHz, 6 GHz et ondes millimétriques 26 GHz, bien que 55,4 % de Lagos n'ait pas eu de couverture 5G au quatrième trimestre 2025.
Le reste de l'Afrique représentait 54,40 % du volume du marché africain des appareils 5G en 2025. Ce groupe comprend l'écosystème 5G sous licence du Maroc et les zones d'Afrique centrale et occidentale où la 4G restait le plafond pratique pour de nombreux utilisateurs, tandis que Safaricom a presque doublé le nombre de sites 5G au Kenya pour atteindre 1 700 en 2025 et a étendu la couverture de la population au-delà de 30 %. Le parc d'appareils 5G au Kenya a augmenté de 55,5 % pour atteindre 1,64 million d'utilisateurs. Le Maroc a délivré des licences de 20 ans en novembre 2025 à Maroc Telecom, Orange Maroc et inwi, tandis que le plan Maroc Digital 2030 ciblait 80 milliards MAD (7,84 milliards USD) d'investissements dans les TIC jusqu'en 2035, et Vodacom Tanzanie avait déployé 370 sites 5G d'ici 2025.
Paysage concurrentiel
Le marché des appareils 5G en Afrique est fragmenté parmi les fabricants mais plus concentré parmi les opérateurs qui contrôlent l'accès au réseau, le financement et les offres groupées. Transsion, via TECNO, Infinix et itel, détenait 47 % du volume total des expéditions de smartphones en Afrique au premier trimestre 2026, principalement porté par des appareils dont le prix est inférieur à 150 USD, où l'adoption massive de la 5G restait limitée. Samsung, HONOR, Xiaomi, OPPO et vivo étaient en concurrence dans la tranche 150-400 USD, où l'adoption de la 5G était plus active. Les expéditions de HONOR ont augmenté de 101 % en glissement annuel au premier trimestre 2026, soutenues par des partenariats de financement par les opérateurs en Afrique du Sud et au Nigeria. Nokia et ZTE étaient plus actifs dans les équipements installés chez le client et les routeurs d'entreprise, tandis que le Tribunal de commerce de Casablanca a restreint les ventes de smartphones 4G et 5G TECNO et itel au Maroc en juillet 2026, à la suite d'une décision relative aux brevets essentiels aux normes.
Les opérateurs influencent le marché des appareils 5G en Afrique en déterminant quels appareils bénéficient du financement, du soutien à la distribution et des offres groupées de forfaits de données. Vodacom a finalisé son acquisition de 2,1 milliards USD de la participation du gouvernement kényan dans Safaricom le 30 juin 2026, créant une plateforme pour l'approvisionnement et le financement régionaux d'appareils. MTN Group a présenté des plans pour développer des capacités d'informatique distribuée par intelligence artificielle sur son parc de tours, en partenariat avec NVIDIA, Cisco, Nokia, Ericsson et ORAN Development Company. Cette approche pourrait soutenir la demande de points de terminaison 5G dotés d'intelligence artificielle dans les environnements d'entreprise. Rain Afrique du Sud et Huawei ont élargi la base de couverture pour les appareils compatibles grâce à leur réseau 5G sous-1 GHz couvrant plusieurs milliers de sites, tandis que MTN Nigeria et Huawei ont démontré un réseau de transport à haute capacité grâce à leur liaison micro-ondes duplex intégral commercial de 25 Gbps.
Les équipements intérieurs installés chez le client à prix abordable restent un domaine ouvert dans les villes de second rang où la fibre est limitée et la couverture 5G s'améliore. Les modules IoT d'entreprise pour l'agriculture et les services publics constituent un autre domaine sans fournisseur unique disposant d'une large distribution dans les pays africains. Les fabricants doivent équilibrer les prix bas avec des composants qui fonctionnent dans des conditions d'alimentation électrique et de réseau variées, tandis que les opérateurs peuvent utiliser le financement et les offres de services groupés pour réduire la barrière du prix initial. Le marché des appareils 5G en Afrique reste façonné par les smartphones grand public, mais les équipements installés chez le client et les points de terminaison d'entreprise élargissent le champ concurrentiel.
Leaders du secteur des appareils 5G en Afrique
Samsung Electronics Co., Ltd.
Transsion Holdings Limited
Xiaomi Corporation
HUAWEI Technologies Co., Ltd.
TECNO Mobile Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Samsung Electronics a lancé le Galaxy S26 FE au Kenya à 103 100 KES (793 USD), propulsé par la puce Exynos 2600 et offrant 7 ans de support logiciel.
- Juillet 2026 : Infinix a lancé le HOT 70 Pro 5G au Nigeria avec un panneau arrière LED Active Matrix Cube programmable, une certification IP68 et un appareil photo Sony de 50 MP.
- Juillet 2026 : TECNO a lancé le POVA Curve 2 5G au Kenya à 59 999 KES (462 USD), doté d'un facteur de forme à écran incurvé de 7,4 mm et d'une batterie de 8 000 mAh.
- Mai 2026 : Samsung Electronics West Africa a lancé le Galaxy A57 5G et le Galaxy A37 5G au Nigeria, ajoutant les fonctionnalités Galaxy AI à des prix milieu de gamme.


Périmètre du rapport sur le marché des appareils 5G en Afrique
Le volume du marché des appareils 5G en Afrique est mesuré par les expéditions annuelles d'appareils 5G (en unités), incluant les smartphones, les équipements installés chez le client, les routeurs, les passerelles, les modules, les ordinateurs portables, les tablettes, les points d'accès mobiles et les appareils portables, dans des configurations de spectre sous-6 GHz, ondes millimétriques et hybrides pour des applications telles que le haut débit mobile amélioré (eMBB), les communications ultra-fiables à faible latence (URLLC), les communications massives de type machine (mMTC), l'accès sans fil fixe (FWA) et la connectivité véhicule-à-tout (V2X).
Le rapport sur le marché des appareils 5G en Afrique est segmenté par facteur de forme (smartphones, équipements installés chez le client (intérieur/extérieur), routeurs/passerelles de qualité industrielle, modules, ordinateurs portables/tablettes, points d'accès mobiles, appareils portables et appareils XR), support de spectre (sous-6 GHz, ondes millimétriques et hybride (sous-6 GHz et ondes millimétriques)), secteur d'utilisation final (électronique grand public, industrie et fabrication, automobile et transports, santé, énergie et services publics, et entreprise/commercial), application (haut débit mobile amélioré (eMBB), communications ultra-fiables à faible latence (URLLC), communications massives de type machine (mMTC), accès sans fil fixe et connectivité véhicule-à-tout (V2X)) et pays (Afrique du Sud, Nigeria et reste de l'Afrique). Les prévisions du marché sont fournies en termes de volume (unités).
| Smartphones |
| Équipements installés chez le client (intérieur/extérieur) |
| Routeurs/passerelles de qualité industrielle |
| Modules |
| Ordinateurs portables/tablettes |
| Points d'accès mobiles |
| Appareils portables et appareils XR |
| Sous-6 GHz |
| Ondes millimétriques |
| Hybride (sous-6 GHz et ondes millimétriques) |
| Électronique grand public |
| Industrie et fabrication |
| Automobile et transports |
| Santé |
| Énergie et services publics |
| Entreprise/commercial |
| Haut débit mobile amélioré (eMBB) |
| Communications ultra-fiables à faible latence (URLLC) |
| Communications massives de type machine (mMTC) |
| Accès sans fil fixe |
| Connectivité véhicule-à-tout (V2X) |
| Afrique du Sud |
| Nigeria |
| Reste de l'Afrique |
| Par facteur de forme | Smartphones |
| Équipements installés chez le client (intérieur/extérieur) | |
| Routeurs/passerelles de qualité industrielle | |
| Modules | |
| Ordinateurs portables/tablettes | |
| Points d'accès mobiles | |
| Appareils portables et appareils XR | |
| Par support de spectre | Sous-6 GHz |
| Ondes millimétriques | |
| Hybride (sous-6 GHz et ondes millimétriques) | |
| Par secteur d'utilisation final | Électronique grand public |
| Industrie et fabrication | |
| Automobile et transports | |
| Santé | |
| Énergie et services publics | |
| Entreprise/commercial | |
| Par application | Haut débit mobile amélioré (eMBB) |
| Communications ultra-fiables à faible latence (URLLC) | |
| Communications massives de type machine (mMTC) | |
| Accès sans fil fixe | |
| Connectivité véhicule-à-tout (V2X) | |
| Par pays | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des appareils 5G en Afrique ?
Le marché des appareils 5G en Afrique représentait 0,43 milliard d'unités en 2025 et devrait atteindre 0,91 milliard d'unités d'ici 2031, avec un CAGR de 12,72 % de 2026 à 2031.
Quel facteur de forme domine l'adoption des appareils 5G en Afrique ?
Les smartphones ont dominé avec 72,21 % du volume en 2025, tandis que les équipements installés chez le client devraient connaître la croissance la plus rapide avec un CAGR de 14,11 % jusqu'en 2031.
Pourquoi l'accès sans fil fixe est-il important pour la demande d'appareils 5G en Afrique ?
L'accès sans fil fixe peut fournir le haut débit résidentiel et professionnel là où la fibre est limitée, créant une demande pour les équipements installés chez le client et les routeurs.
Quel pays africain devrait connaître l'adoption la plus rapide des appareils 5G ?
Le Nigeria devrait se développer à un CAGR de 13,90 % de 2026 à 2031, soutenu par un déploiement plus large, la planification spectrale et l'investissement des opérateurs.
Qu'est-ce qui limite l'adoption des appareils 5G en Afrique ?
Les prix élevés des terminaux d'entrée de gamme, l'attribution inégale du spectre, la dépendance aux terminaux importés et la faiblesse du réseau de transport rural limitent une adoption plus large.
Quelle application présente le CAGR projeté le plus élevé jusqu'en 2031 ?
L'accès sans fil fixe devrait se développer à un CAGR de 14,35 % de 2026 à 2031, devant les autres applications répertoriées.
Dernière mise à jour de la page le:



