
アフリカ5Gデバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
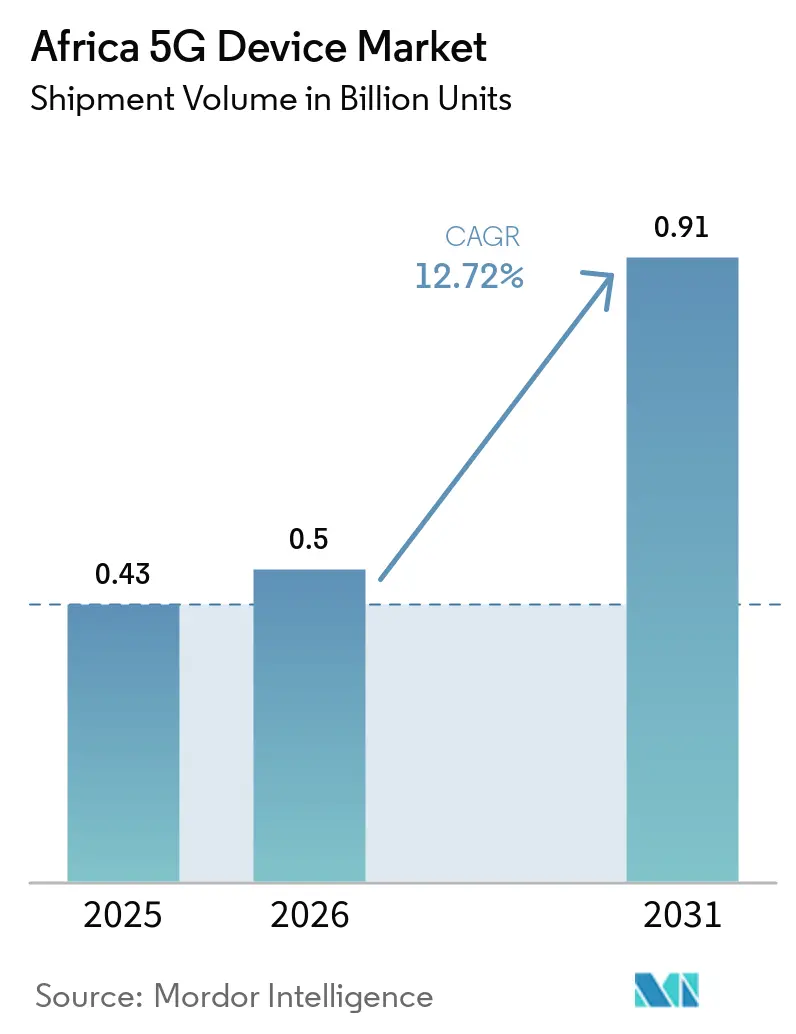
| 基準年の市場規模 (2025) | 0.43 十億ユニット |
| 市場取引高 (2026) | 0.5 十億ユニット |
| 市場取引高 (2031) | 0.91 十億ユニット |
| Growth Rate (2026 - 2031) | 12.72 % |
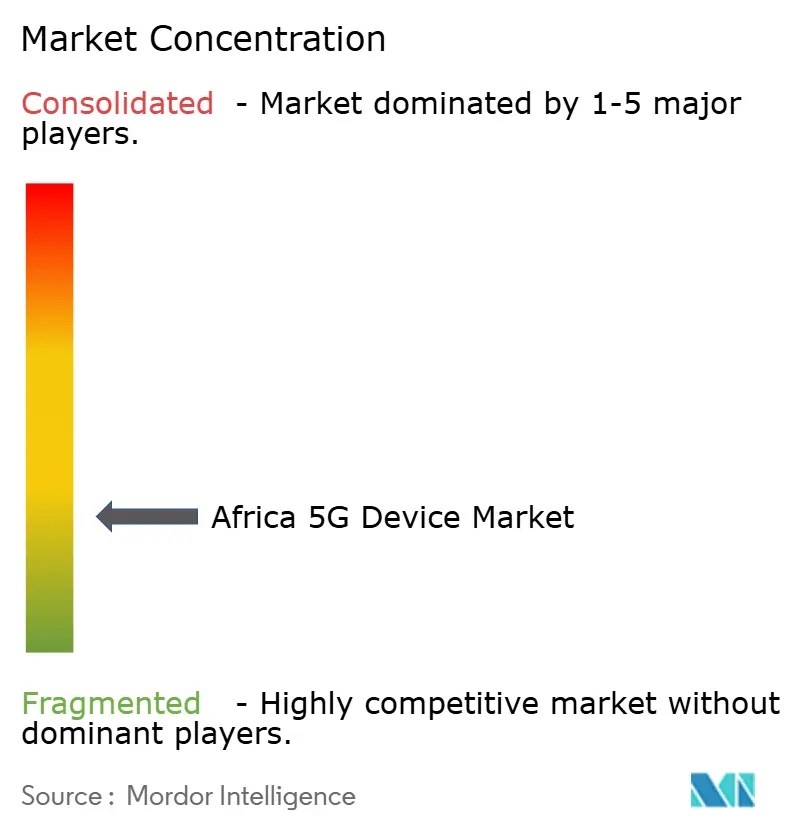
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアフリカ5Gデバイス市場分析
アフリカ5Gデバイス市場の出荷台数ベースの市場規模は、2025年に4.3億ユニット、2026年に5億ユニットと予測され、2026年から2031年にかけてCAGR 12.72%で成長し、2031年までに9.1億ユニットに達する見込みです。南アフリカ、ナイジェリア、ケニアにおける初期展開がアフリカ5Gデバイス市場の基盤を築きました。端末ファイナンシング、固定無線アクセスのより広範な展開、およびミッドレンジ5G端末の増加により、消費者と企業が採用できるデバイス数が増加しています。2025年時点での5Gデバイスの普及基盤は限定的であり、ネットワークユーザーがフィーチャーフォンや4G端末から5Gデバイスへ移行する余地が大きく残っています。オペレーターはデバイスとデータプランおよびホームブロードバンドサービスを組み合わせており、これにより需要が従来の端末買い替えを超えた領域へと拡大しています。エントリーレベルデバイスへの価格圧力は依然として制約要因であり、特にインフレ、輸入コスト、および所得水準が購入可能性を制限している地域では顕著です。
レポートの主要ポイント
- フォームファクター別では、スマートフォンが2025年のアフリカ5Gデバイス市場出荷台数シェアの72.21%を占め、カスタマープレミシーズ機器は2031年にかけてCAGR 14.11%で成長する見込みです。
- スペクトラムサポート別では、Sub-6 GHzデバイスが2025年のアフリカ5Gデバイス市場出荷台数シェアの69.98%を占め、ハイブリッド(Sub-6 GHzおよびミリ波)デバイスは2031年にかけてCAGR 13.89%で拡大する見込みです。
- エンドユーザー産業別では、コンシューマーエレクトロニクスが2025年のアフリカ5Gデバイス市場出荷台数シェアの70.21%を占め、エンタープライズおよびコマーシャルデバイスは2031年にかけてCAGR 13.85%で拡大する見込みです。
- アプリケーション別では、拡張モバイルブロードバンド(eMBB)が2025年のアフリカ5Gデバイス市場出荷台数シェアの62.32%を占め、固定無線アクセスは2031年にかけてCAGR 14.35%で拡大する見込みです。
- 国別では、アフリカのその他の地域が2025年のアフリカ5Gデバイス市場出荷台数シアの54.40%を占め、ナイジェリアは2031年にかけてCAGR 13.90%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アフリカ5Gデバイス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 補助付き5G端末ファイナンシングによる初回採用の拡大 | +3.8% | 南アフリカ、ナイジェリア、ケニア、 ウガンダ、タンザニア | 短期(2年以内) |
| FWA中心の5G展開による都市部スマートフォンを超えたデバイス需要の牽引 | +3.1% | サブサハラアフリカ(南アフリカ、ナイジェリア、ケニア、タンザニア、ガーナを含む) | 中期(2〜4年) |
| 現地組立および税制最適化によるデバイス輸入コストの低減 | +2.2% | ナイジェリア、ケニア、エジプト、アルジェリア | 長期(4年以上) |
| 5G対応ミッドレンジAndroidポートフォリオの拡充による対象台数の拡大 | +1.6% | 汎アフリカ(南アフリカ、ナイジェリア、ケニア、エチオピアでの早期成果を含む) | 短期(2年以内) |
| オペレーターによるデバイスとデータプランのバンドル化による転換の加速 | +1.1% | 南アフリカ、ナイジェリア、ケニア | 短(2年以内) |
| エンタープライズプライベートネットワークの試験導入によるルーターおよびモジュール需要の増加 | +0.8% | 南アフリカ、ナイジェリア、モロッコ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
補助付き5G端末ファイナンシングによる初回採用の拡大
デバイスファイナンシングは、端末の初期支払い額を引き下げることで、アフリカ5Gデバイス市場における近期の需要促進手段として中心的な役割を担っています。これにより、端末を一括購入するコストを理由にフィーチャーフォンや低価格4Gデバイスを使い続けてきた消費者の参入を促しています。MTN MoMoは2025年7月に南アフリカでハンドセット・レント・トゥ・オウンプログラムを開始し、4Gおよび5Gデバイスを1日あたり10南アフリカランド(0.55米ドル)で提供し、信用審査は不要としました。VodacomのEasy2Ownプログラムは2025年5月までに1,880万台のスマートフォンを接続し、グループ全体のスマートフォン普及率は68.6%に達しました。同社のファイナンシング契約総額は37.5億南アフリカランド(2億1,000万米ドル)に上り、ファイナンス付きデバイスの広範な流通を支援しまた。MTNナイジェリアもIntelligraおよびStanbic IBTCと200以上の販売店にわたるパートナーシップを締結し、5Gデバイス購入のファイナンシングオプションを拡充しました。
FWA中心の5G展開による都市部スマートフォンを超えたデバイス需要の牽引
固定無線アクセスは、カスタマープレミシーズ機器とモバイル端末の両方を必要とするため、アフリカ5Gデバイス市場におけるデバイス需要を変化させています。2026年5月時点で、アフリカの61の商用5Gネットワークのうち40が固定無線アクセスサービスを提供していました。同大陸の5G固定無線アクセス接続数は2026年半ばに100万件弱に達し、2030年までに350万件を超えると予測されています。エリクソンは、アフリカが2031年にかけてCAGR 15.06%という地域最速の固定無線アクセス成長率を記録すると予測しました。[1]エリクソン、「固定無線アクセスの見通し」、エリクソン・モビリティレポート、ERICSSON.COM MTNグループはH1 2026年の業績発表においてナイジェリアとガーナをホームブロードバンド投資の優先市場として特定し、ガーナにおける固定無線アクセスには追加のミッドバンドスペクトラムが重要であると指摘しました。銅線や光ファイバーネットワークが整備されていない地域では、5Gカスタマープレミシーズ機器が家庭に初めての固定ブロードバンド接続を提供できます。
現地組立および税制最適化によるデバイス輸入コストの低減
輸入関税、付加価値税、物流コスト、および為替変動は、歴史的にアフリカ全域でデバイスの輸入コストを押し上げてきました。現地組立はこれらのコスト層の一部を削減し、オペレーターや相手先ブランド製造業者にとってデバイス価格をより管理しやすくする可能性があります。ナイジェリアは2026年6月にNCC主導のインセンティブを導入し、現地でのスマートフォンおよびデバイス製造に対する税制優遇措置と簡素化された通関手続きを含めました。このプログラムには、デジタルインクルージョンプログラムの一環として、現地組立のスマートフォン、ルーター、およびMiFiデバイスが含まれました。ケニアも2026年半ばまでデバイス組立部品を無税で輸入できる関税免除アプローチを維持しました。エジプトは「エジプト・メイクス・エレクトロニクス」イニシアチブの下、完成品デバイスへの高関税と輸入部品への税制優遇措置を組み合わせました。vivoは2024年にアルジェリアで1日あたり2,000ユニットの初期生産能力を持つ組立施設を開設し、最大6,000ユニット/日への拡張可能性を持っています。
ミッドレンジ5G Androidポートフォリオの拡充による対象台数の拡大
200米ドル以下の5G端末の入手可能性は、アフリカ5Gデバイス市場における広範な普及にとって重要です。Samsung Electronics西アフリカは2026年5月にナイジェリアでGalaxy A57 5GおよびGalaxy A37 5Gを発売し、Galaxy AI機能をミッドレンジ5Gカテゴリーに拡張しました。Infinixは2026年2月にケニアでMediaTek Dimensity 7100 5Gプラットフォームを搭載したNOTE Edgeを発売しました。同端末はKES 32,999(254米ドル)からの価格設定で、Android 16を採用しました。TECNOは2026年7月にケニアでPOVA Curve 2 5GをKES 59,999(462米ドル)で発売し、電力供給が不安定な市場向けに設計された8,000 mAhバッテリーを搭載しました。MediaTek DimensityおよびQualcomm Snapdragon 4 Genプラットフォームのより広範な採用により、部品コストが低下し、5G端末価格のさらなる引き下げが支援される可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 可処分所得に対するデバイス実効コストの高さ | -2.4% | 大陸全体、特に西アフリカおよび中央アフリカで顕著 | 短期(2年以内) |
| スペクトラム割り当ての不均一さによるデバイスエコシステム整備の遅延 | -1.8% | アフリカのその他の地域(54カ国中19カ国が5Gスペクトラム割り当てを未完了) | 中期(2〜4年) |
| 輸入端末依存による市場の為替リスクおよびサプライチェーン混乱への露出 | -1.2% | サブサハラアフリカ(特にナイジェリア、エチオピア、コンゴ民主共和国) | 中期(2〜4年) |
| 農村部バックホールの脆弱性による5G価値に対するエンドユーザー認識の制限 | -0.7% | 東アフリカ農村回廊、中央アフリカ、および内陸西アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
可処分所得に対するデバイスコストの高さ
アフリカにおけるエントリーレベルの5Gスマートフォンは2026年も100米ドルを超えており、多くの潜在ユーザーにとって1カ月分の収入を上回る水準でした。この価格水準は、ファイナンシングプログラムがすべての消費者に届く能力を制限しました。100米ドル未満のスマートフォンセグメントは、メモリ価格の上昇によりメーカーが価格を引き上げるかデバイス構成を削減せざるを得なくなったため、2026年第2四半期に前年同期比34%減少しました。MTNグループは、チップセットコストの上昇が端末の購入可能性に影響を与えており、オペレーターファイナンシングを長期的な対応策として検討していると報告しました。GSMAと6つのアフリカのオペレーターは、MWCバルセロナ2026において、6カ国で30〜40米ドルのエントリーレベルスマートフォンを試験導入する覚書に署名しました。このイニシアチブは、既存のデバイスコストの下限が5G対応端末の大量普及を制限していることを認識したものです。
スペクトラム割り当ての不均一さによるデバイスエコシステム整備の遅延
アフリカ54カ国にわたる異なるスペクトラム政策が、一貫した5Gデバイスエコシステムの発展を遅らせています。メーカーは、アフリカ固有のデバイス設計を大量に正当化する前に、十分な数の統一バンドの基盤が必要です。2026年半ばまでに35カ国が主に3.5 GHz帯で5Gスペクトラムを割り当てた一方、ミリ波フレームワークは南アフリカと北アフリカ以外では依然として限定的でした。南アフリカ独立通信局(ICASA)は2026年7月に南アフリカ国家無線周波数計画2026を公表し、上位6 GHz帯をIMT用途に指定し、1,710 MHzから71 GHzにわたる9つの周波数帯の草案計画を発行しました。[2]南アフリカ独立通信局、「国家無線周波数計画2026」、官報、ICASA.ORG.ZA ナイジェリアはスペクトラムロードマップ2026〜2030を公表しましたが、2025年第4四半期時点でラゴスの55.4%は5Gカバレッジがない状態でした。3.8〜4.2 GHzおよび5.9〜6.4 GHz帯で動作する機器に対するデバイス型式承認要件も、新しいデバイスカテゴリーの商業的な入手可能性を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フォームファクター別:スマートフォンが出荷台数をリードし、カスタマープレミシーズ機器が勢いを増す
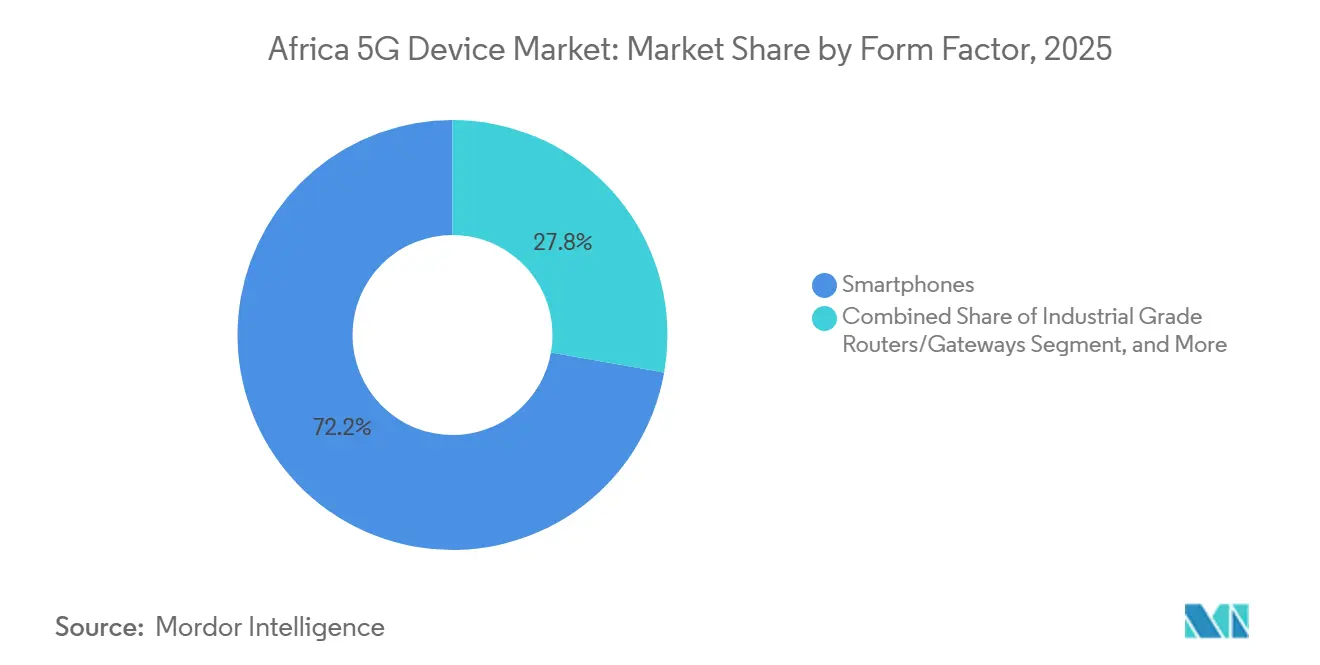
スマートフォンは2025年のアフリカ5Gデバイス市場出荷台数の72.21%を占め、主要なフォームファクターであり続けました。これは、大陸の多くの地域でスマートフォンが主要なインターネットアクセスデバイスであるためです。TranssionブランドのTECNO、Infinix、itelは2025年のアフリカのスマートフォン出荷台数の48%を占め、Samsungは5G対応ティアをリードし、5Gスマートフォン出荷台数は2026年第1四半期に前年同期比19%増加しました。産業用ルーター、ゲートウェイ、モジュール、ラップトップ、タブレット、ホットスポット、ウェアラブル、およびXRデバイスは、より小規模な特化型アプリケーションに使用されました。これらは鉱業自動化、エンタープライズモビリティ、および初期のプライベートネットワーク展開を支援しました。スマートフォン需要は、消費者の買い替えサイクル、ファイナンシングの利用可能性、およびミッドレンジデバイスの選択肢の拡大に引き続き連動しています。
カスタマープレミシーズ機器は2026年から2031年にかけてCAGR 14.11%で拡大する見込みであり、フォームファクターの中で最高の成長率です。カスタマープレミシーズ機器のアフリカ5Gデバイス市場規模は、光ファイバーが利用できないか延伸が困難な場所での固定無線アクセスから恩恵を受けており、MTN南アフリカはH1 2025年までにホームブロードバンド接続数34万4,000件に達しました。アフリカの5G固定無線アクセス基盤は2026年半ばに100万件弱の接続数に達しました。80米ドル以下の機器とオペレーターバンドルが家庭用ブロードバンドサービスの経済性を改善しました。ナイジェリアとガーナはMTNの固定無線アクセスおよびファイバーホームブロードバンドの優先市場であり、カスタマープレミシーズ機器はモバイルサブスクリプションを超えたネットワーク投資の収益化の実用的な手段となっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


スペクトラムサポート別:Sub-6 GHzがカバレッジを支え、ハイブリッドデバイスがエンタープライズユースケースに対応
Sub-6 GHzデバイスは2025年のアフリカ5Gデバイス市場の69.98%を占めました。その優れた長距離伝搬特性は、ピーク速度よりもカバレッジ経済性が重視される低密度地域で価値を発揮します。Rain南アフリカとHuaweiは2026年7月に数千サイト規模のSub-1 GHz大規模MIMOの5Gネットワークを開始しました。この展開では、アップリンクカバレッジが5 dB改善し、従来の4T4R構成と比較して最大3倍の容量が報告され、対応デバイスの対象基盤が拡大しました。ミリ波デバイスは高密度環境に集中していたため、出荷台数は依然として限定的でしたが、MTNナイジェリアとHuaweiは2026年4月に高容量無線バックホールを支援するための25 Gbpsフルデュプレックスマイクロ波リンクを完成させました。
ハイブリッドSub-6 GHzおよびミリ波デバスは2026年から2031年にかけてCAGR 13.89%で拡大する見込みです。ハイブリッド機器のアフリカ5Gデバイス市場規模は、広範なカバレッジと局所的な容量の両方を必要とするプライベートネットワーク、産業サイト、および高密度ビジネス拠点によって牽引されています。IASAの2026年7月のスペクトラム計画は、24.25 GHzから48.2 GHzの帯域におけるミリ波IMT利用のより明確なフレームワークを提供しました。この明確化は、デュアルモードのカスタマープレミシーズ機器およびルーターの計画立案を支援します。MTNザンビアの2026年5月における5バンドLampSite屋内5G展開は、商業用不動産および産業施設におけるハイブリッド機能の活用を示しました。
エンドユーザー産業別:コンシューマーエレクトロニクスがリードし、エンタープライズおよびコマーシャル採用が進展
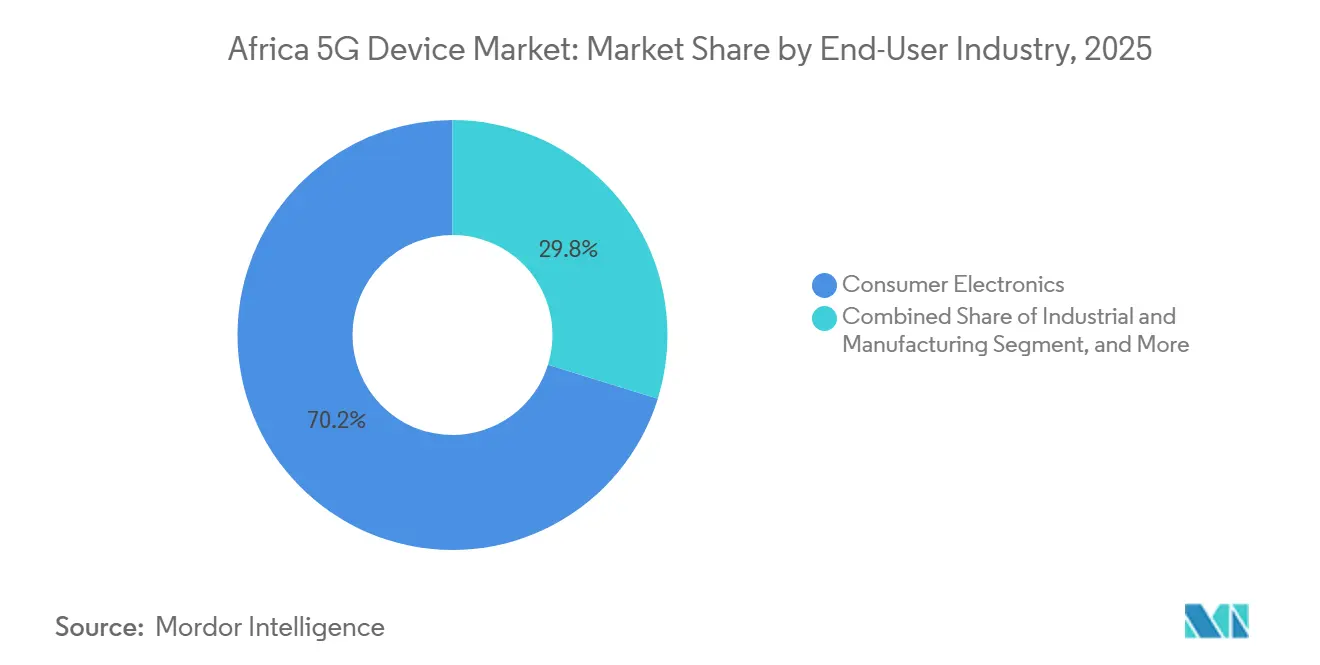
コンシューマーエレクトロニクスは2025年のアフリカ5Gデバイス市場出荷台数の70.21%を占め、スマートフォン買い替え需要とオペレーターファイナンシングに支えられました。SafaricomのFY2026業績では5Gデバイス基盤が55.5%増加して164万台に達し、4Gデバイス基盤は2,915万台に達しました。産業・製造業のユースケースは、港湾物流、鉱業、公益事業、および石油・ガス事業において発展しつつありました。Airtel Congoは2025年にコンゴ・ブラザビルのBanga Kayo油田にプライベート通信ネットワークを展開しました。自動車・輸送、ヘルスケア、エネルギー・公益事業の展開は概念実証または初期展開段階にとどまりました。
エンタープライズおよびコマーシャルデバイスは2026年から2031年にかけてCAGR 13.85%で拡大する見込みです。アフリカ5Gデバイス産業は、端末買い替えに加え、ルーター、モジュール、およびプライベートネットワークエンドポイントのフリート購入という第2の需要チャネルを発展させています。MTN南アフリカの鉱業・製造業における5Gプライベートネットワーク事業には、1サイトあたり500万〜2,000万米ドルの契約が含まれていました。同社のエンタープライズビジネスユニットは年間200億南アフリカランド(11億米ドル)以上を創出しました。Inwiは2026年4月にナドール・ウェスト・メドハブの52ヘクタールの工場にモロッコ初の産業用プライベート5Gネットワークを展開しました。エンタープライズ機器は消費者向けデバイスよりも長い使用サイクルを維持できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:拡張モバイルブロードバンドが出荷台数をリードし、固定無線アクセスがより速く拡大
拡張モバイルブロードバンドは2025年のアプリケーション出荷台数の62.32%を占め、モバイル動画、ソーシャルコマース、およびストリーミングサービスに支えられました。MTNグループはH1 2026年においてナイジェリアの顧客1人あたりの月間平均データ使用量が14.8 GBであると報告し、グループ全体のデータトラフィックは14,338ペタバイトに達しました。これらの使水準は、ネットワーク容量と接続デバイスへの継続的な投資を支援しました。URLLCおよびmMTCは、港湾、物流ハブ、および農業IoTプロジェクトにおける試験導入の初期段階アプリケーションにとどまりました。車両対あらゆるもの(V2X)接続も初期段階にあり、ZTEとMTNは2025年9月に南アフリカのハウトベイで5G-Advanced統合センシングおよび通信試験を実施しました。
固定無線アクセスは2026年から2031年にかけてCAGR 14.35%で拡大する見込みであり、アプリケーションの中で最速の成長率です。オペレーターがこれを優先するのは、すべての場所に光ファイバーを延伸することなく家庭・企業向けブロードバンドを提供でき、モバイルブロードバンドよりも接続あたりの収益が高いためです。中東・アフリカは2024年の世界の固定無線アクセスカスタマープレミシーズ機器出荷台数の30%を占め、現地の気候条件と電力変動に対応した機器が設計されました。MAPPLCOMは2025年に5G固定無線アクセスおよびファイバー・トゥ・ザ・プレミシーズネットワークを開始し、ケニアおよび近隣東アフリカ市場の50万世帯を対象としました。家庭用ブロードバンドの普及は、スマートフォン買い替えのみによるサイクルよりも持続的な機器需要を支援できます。
地理的分析
南アフリカは2025年にサブサハラアフリカで最も成熟したオペレーター環境を維持しました。VodacomはFY2026期間に6,160の新規5Gサイトと3,041の新規4Gサイトを展開し、236億南アフリカランド(12.8億米ドル)の設備投資に支えられました。[3]Vodacom Group Limited、「FY2026年次業績」、Vodacom Group、VODACOM.COM 南アフリカのスマートフォン出荷台数は2026年第2四半期に前年同期比17%増加した一方、アフリカ全体では7%減少しており、オペレーターファイナンシングと高価格帯デバイスへの需要に支えられました。IASAの2026年7月のスペクトラム計画は上位6 GHz帯をIMTに指定し、1,710 MHzから71 GHzにわたる9つの周波数帯をカバーしました。Rain南アフリカとHuaweiはSub-1 GHz大規模MIMO展開を通じて広域5Gカバレッジを拡大しました。
ナイジェリアは2026年から2031年にかけてCAGR 13.90%で拡大する見込みであり、国別で最速の成長率です。ナイジェリア通信委員会(NCC)は、2026年に730以上の追加サイトが展開された後、27州にわたる5G普及率14%とカバレッジを報告しました。オペレーターは2025年に2.13兆ナイジェリアナイラ(13.5億米ドル)をネットワーク整備に投資し、タワー会社は3,738億ナイジェリアナイラ(2億3,700万米ドル)の追加支出を行いました。Airtel Africaは14のアフリカ市場にわたる2026年の設備投資として11億米ドルを確約し、光ファイバーとスペクトラムを重点分野としました。NCCの2026〜2030年ロードマップは3.5 GHz TDD、6 GHz、および26 GHzミリ波割り当てに関する計画立案を支援していますが、2025年第4四半期時点でラゴスの55.4%は5Gカバレッジがない状態でした。
アフリカのその他の地域は2025年のアフリカ5Gデバイス市場出荷台数の54.40%を占めました。このグループには、モロッコのライセンス取得済み5Gエコシステムと、多くのユーザーにとって4Gが実質的な上限であった中央・西アフリカの地域が含まれ、一方でSafaricomは2025年にケニアの5Gサイトをほぼ倍増させて1,700サイトに達し、人口カバレッジを30%超に拡大しましたケニアの5Gデバイス基盤は55.5%増加して164万ユーザーに達しました。モロッコは2025年11月にMaroc Telecom、Orange Maroc、およびInwiに20年間のライセンスを発行し、デジタルモロッコ2030計画は2035年までに800億モロッコディルハム(78.4億米ドル)のICT投資を目標としており、Vodacom Tanzaniaは2025年までに370の5Gサイトを展開しました。
競合環境
アフリカ5Gデバイス市場はメーカー間では分散していますが、ネットワークアクセス、ファイナンシング、およびバンドルサービスを管理するオペレーター間ではより集中しています。Transsionは、TECNO、Infinix、およびitelを通じて、2026年第1四半期のアフリカのスマートフォン出荷台数全体の47%を占め、主に150米ドル以下の価格帯のデバイスによって牽引されており、この価格帯では大量の5G普及は依然として限定的でした。Samsung、HONOR、Xiaomi、OPPO、およびvivoは150〜400米ドルの価格帯で競合し、5G採用がより活発でした。HONORの出荷台数は2026年第1四半期に前年同期比101%増加し、南アフリカとナイジェリアにおけるキャリアファイナンシングパートナーシップに支えられました。NokiaとZTEはカスタマープレミシーズ機器とエンタープライズルーターでより積極的であり、カサブランカ商事裁判所は2026年7月に標準必須特許の判決を受けてモロッコでのTECNOおよびitel 4Gおよび5Gスマートフォンの販売を制限しました。
オペレーターは、どのデバイスがファイナンシング、流通支援、およびデータプランバンドルを受けるかを決定することで、アフリカ5Gデバイス市場に影響を与えています。Vodacomは2026年6月30日にケニア政府のSafaricom株式を21億米ドルで取得する買収を完了し、地域的なデバイス調達とファイナンシングのプラットフォームを構築しました。MTNグループは、NVIDIA、Cisco、Nokia、Ericsson、およびORAN Development Companyとのパートナーシップのもと、タワー資産全体に分散型AI計算能力を開発する計画を策定しました。このアプローチは、エンタープライズ環境におけるAI対応5Gエンドポイントへの需要を支援する可能性があります。Rain南アフリカとHuaweiは数千サイト規模のSub-1 GHz 5Gネットワークを通じて対応デバイスのカバレッジ基盤を拡大し、MTNナイジェリアとHuaweiは商用25 Gbpsフルデュプレックスマイクロ波リンクを通じて高容量バックホールを実証しました。
手頃な価格の屋内カスタマープレミシーズ機器は、光ファイバーが限られ5Gカバレッジが改善しつつある第2層都市において未開拓の領域として残っています。農業・公益事業向けエンタープライズIoTモジュールも、アフリカ諸国全体で広範な流通を持つ単一サプライヤーが存在しない領域です。メーカーは低価格と多様な電力・ネットワーク条件に対応する部品のバランスを取る必要があり、オペレーターはファイナンシングとサービスバンドルを活用して初期価格の障壁を低減できます。アフリカ5Gデバイス市場は引き続き消費者向けスマートフォンによって形成されていますが、カスタマープレミシーズ機器とエンタープライズエンドポイントが競合領域を広げています。
アフリカ5Gデバイス産業リーダー
Samsung Electronics Co., Ltd.
Transsion Holdings Limited
Xiaomi Corporation
HUAWEI Technologies Co., Ltd.
TECNO Mobile Limited
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Samsung Electronicsはケニアでエクシノス2600チップセットを搭載し7年間のソフトウェアサポートを提供するGalaxy S26 FEをKES 103,100(793米ドル)で発売しました。
- 2026年7月:InfinixはナイジェリアでプログラマブルアクティブマトリクスキューブLEDバックパネル、IP68定格、および5,000万画素ソニーカメラを搭載したHOT 70 Pro 5Gを発売しました。
- 2026年7月:TECNOはケニアでKES 59,999(462米ドル)にて7.4 mmの曲面ディスプレイフォームファクターと8,000 mAhバッテリーを特徴とするPOVA Curve 2 5Gを発売しました。
- 2026年5月:Samsung Electronics西アフリカはナイジェリアでGalaxy A57 5GおよびGalaxy A37 5Gを発売し、ミッドレンジ価格帯にGalaxy AI機能を追加しました。


アフリカ5Gデバイス市場レポートの調査範囲
アフリカ5Gデバイス市場の出荷台数は、スマートフォン、カスタマープレミシーズ機器、ルーター、ゲートウェイ、モジュール、ラップトップ、タブレッ、ホットスポット、ウェアラブルを含む5Gデバイスの年間出荷台数(ユニット)で測定され、拡張モバイルブロードバンド(eMBB)、超高信頼低遅延通信(URLLC)、大規模マシン型通信(mMTC)、固定無線アクセス(FWA)、および車両対あらゆるもの(V2X)などのアプリケーション向けに、Sub-6 GHz、ミリ波、およびハイブリッドスペクトラム構成にわたって集計されます。
アフリカ5Gデバイス市場レポートは、フォームファクター(スマートフォン、カスタマープレミシーズ機器(屋内/屋外)、産業用グレードルーター/ゲートウェイ、モジュール、ラップトップ/タブレット、ホットスポット、ウェアラブルおよびXRデバイス)、スペクトラムサポート(Sub-6 GHz、ミリ波、およびハイブリッド(Sub-6 GHzおよびミリ波))、エンドユーザー産業(コンシューマーエレクトロニクス、産業・製造業、自動車・輸送、ヘルスケア、エネルギー・公益事業、エンタープライズ/コマーシャル)、アプリケーション(拡張モバイルブロードバンド(eMBB)、超高信頼低遅延通信(URLLC)、大規模マシン型通信(mMTC)、固定無線アクセス、および車両対あらゆるもの(V2X))、および国別(南アフリカ、ナイジェリア、アフリカのその他の地域)にセグメント化されています。市場予測は出荷台数(ユニット)で提供されます。
| スマートフォン |
| カスタマープレミシーズ機器(屋内/屋外) |
| 産業用グレードルーター/ゲートウェイ |
| モジュール |
| ラップトップ/タブレット |
| ホットスポット |
| ウェアラブルおよびXRデバイス |
| Sub-6 GHz |
| ミリ波 |
| ハイブリッド(Sub-6 GHzおよびミリ波) |
| コンシューマーエレクトロニクス |
| 産業・製造業 |
| 自動車・輸送 |
| ヘルスケア |
| エネルギー・公益事業 |
| エンタープライズ/コマーシャル |
| 拡張モバイルブロードバンド(eMBB) |
| 超高信頼低遅延通信(URLLC) |
| 大規模マシン型通信(mMTC) |
| 固定無線アクセス |
| 車両対あらゆるもの(V2X) |
| 南アフリカ |
| ナイジェリア |
| アフリカのその他の地域 |
| フォームファクター別 | スマートフォン |
| カスタマープレミシーズ機器(屋内/屋外) | |
| 産業用グレードルーター/ゲートウェイ | |
| モジュール | |
| ラップトップ/タブレット | |
| ホットスポット | |
| ウェアラブルおよびXRデバイス | |
| スペクトラムサポート別 | Sub-6 GHz |
| ミリ波 | |
| ハイブリッド(Sub-6 GHzおよびミリ波) | |
| エンドユーザー産業別 | コンシューマーエレクトロニクス |
| 産業・製造業 | |
| 自動車・輸送 | |
| ヘルスケア | |
| エネルギー・公益事業 | |
| エンタープライズ/コマーシャル | |
| アプリケーション別 | 拡張モバイルブロードバンド(eMBB) |
| 超高信頼低遅延通信(URLLC) | |
| 大規模マシン型通信(mMTC) | |
| 固定無線アクセス | |
| 車両対あらゆるもの(V2X) | |
| 国別 | 南アフリカ |
| ナイジェリア | |
| アフリカのその他の地域 |


レポートで回答される主要な質問
アフリカ5Gデバイス市場の規模はどのくらいですか?
アフリカ5Gデバイス市場は2025年に4.3億ユニットであり、2026年から2031年にかけてCAGR 12.72%で成長し、2031年までに9.1億ユニットに達すると推定されています。
アフリカにおける5Gデバイス採用をリードするフォームファクターはどれですか?
スマートフォンが2025年の出荷台数の72.21%をリードし、カスタマープレミシーズ機器は2031年にかけてCAGR 14.11%で最速の拡大が見込まれています。
固定無線アクセスがアフリカの5Gデバイス需要にとって重要な理由は何ですか?
固定無線アクセスは光ファイバーが限られている場所で家庭・企業向けブロードバンドを提供でき、カスタマープレミシーズ機器とルーターへの需要を生み出します。
最も速い5Gデバイス普及が見込まれるアフリカの国はどこですか?
ナイジェリアは2026年から2031年にかけてCAGR 13.90%で拡大する見込みであり、より広範な展開、スペクトラム計画、およびオペレーター投資に支えられています。
アフリカ全域での5Gデバイス普及を制限する要因は何ですか?
エントリーレベル端末の高価格、スペクトラム割り当ての不均一さ、輸入端末への依存、および農村部バックホールの脆弱性が広範な普及を制限しています。
2031年にかけて最も高い予測CAGRを持つアプリケーションはどれですか?
固定無線アクセスは2026年から2031年にかけてCAGR 14.35%で拡大する見込みであり、他のアプリケーションを上回っています。
最終更新日:



