
Tamaño y Participación del Mercado de Dispositivos 5G en África
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
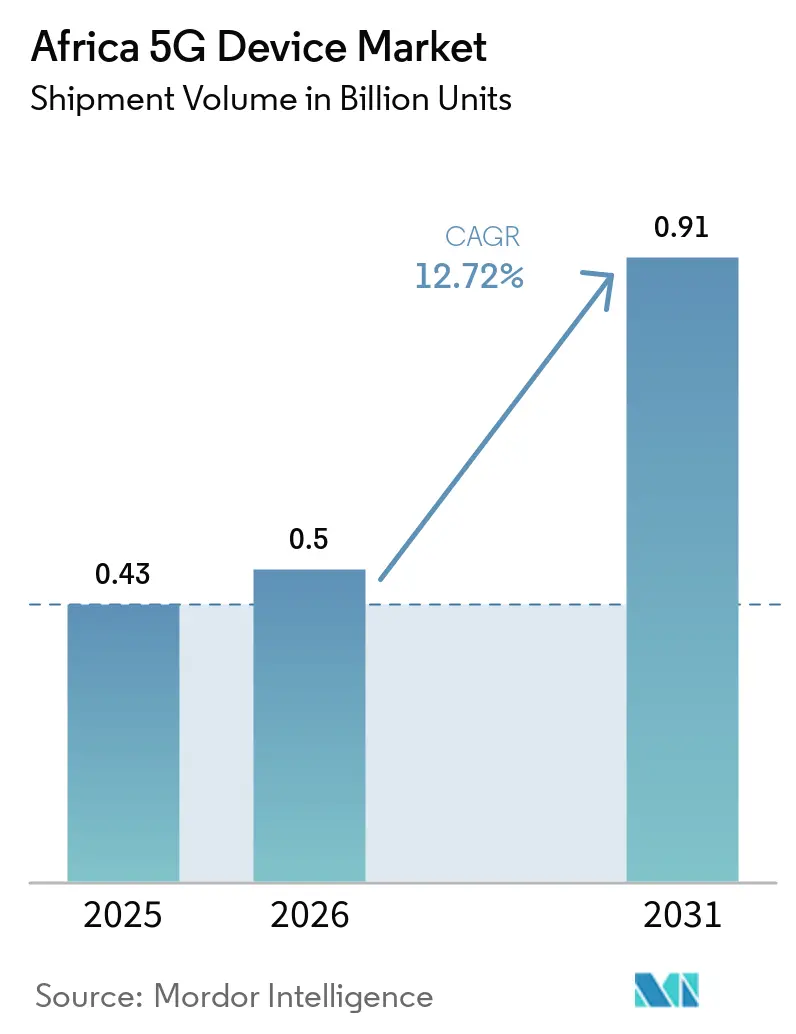
| Tamaño del mercado en el año base (2025) | 0.43 Mil millones de unidades |
| Volumen del Mercado (2026) | 0.5 Mil millones de unidades |
| Volumen del Mercado (2031) | 0.91 Mil millones de unidades |
| Growth Rate (2026 - 2031) | 12.72 % |
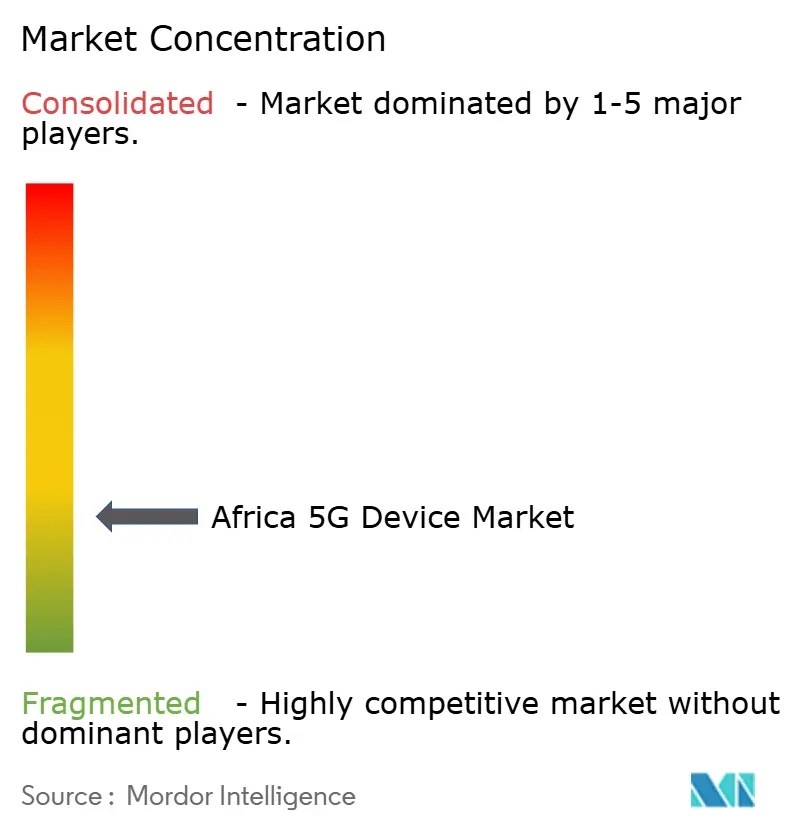
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos 5G en África por Mordor Intelligence
El tamaño del mercado de dispositivos 5G en África en términos de volumen de envíos se proyecta en 0,43 mil millones de unidades en 2025, 0,5 mil millones de unidades en 2026, y alcanzará 0,91 mil millones de unidades en 2031, creciendo a una CAGR del 12,72% de 2026 a 2031. Los despliegues tempranos en Sudáfrica, Nigeria y Kenia sentaron las bases del mercado africano de dispositivos 5G. La financiación de dispositivos, el despliegue más amplio de acceso inalámbrico fijo y más teléfonos 5G de gama media están aumentando el número de dispositivos que los consumidores y las empresas pueden adoptar. La base instalada de dispositivos 5G se mantuvo limitada en 2025, dejando un espacio sustancial para que los usuarios de red migren de teléfonos básicos y terminales 4G a dispositivos 5G. Los operadores están combinando dispositivos con planes de datos y ofertas de banda ancha para el hogar, lo que desplaza la demanda más allá del reemplazo convencional de terminales. La presión de precios en los dispositivos de gama de entrada sigue siendo una limitación, especialmente donde la inflación, los costos de importación y los niveles de ingresos restringen la asequibilidad.
Conclusiones Clave del Informe
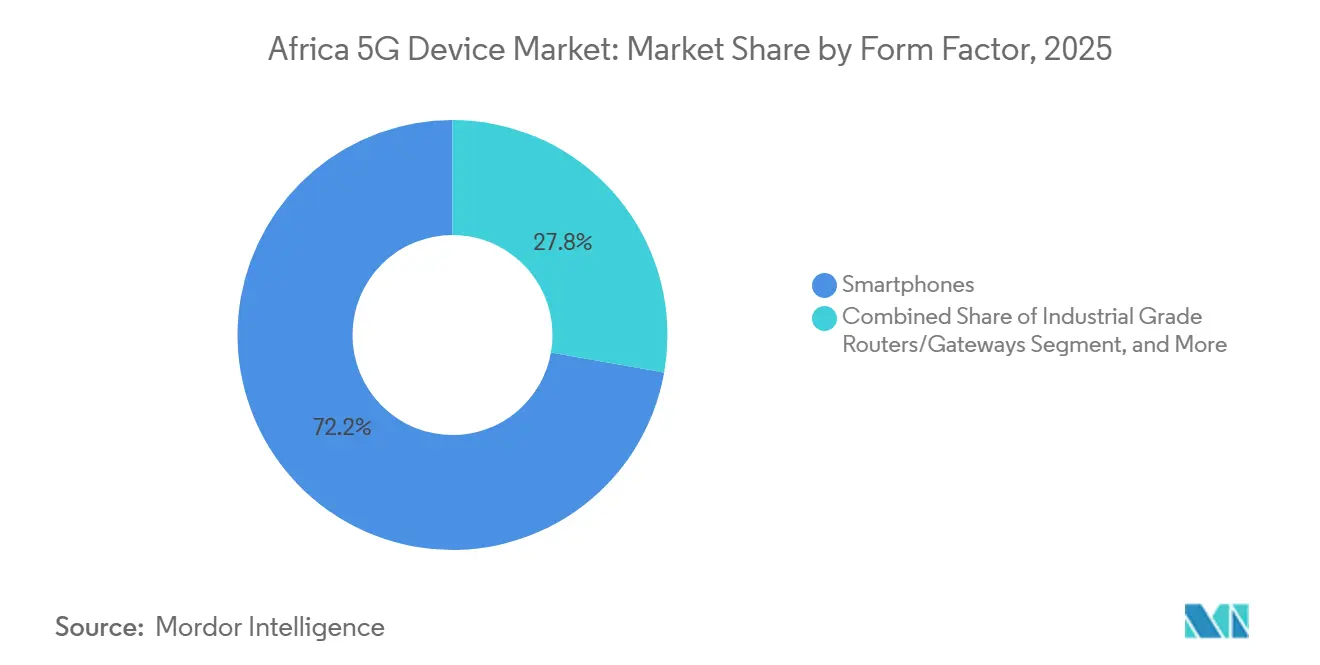
- Por factor de forma, los teléfonos inteligentes representaron el 72,21% de la participación en volumen del mercado de dispositivos 5G en África en 2025, mientras que se proyecta que los equipos en las instalaciones del cliente crecerán a una CAGR del 14,11% hasta 2031.
- Por soporte de espectro, los dispositivos Sub-6 GHz mantuvieron el 69,98% de la participación en volumen del mercado de dispositivos 5G en África en 2025, mientras que se proyecta que los dispositivos híbridos (Sub-6 GHz y onda milimétrica) se expandirán a una CAGR del 13,89% hasta 2031.
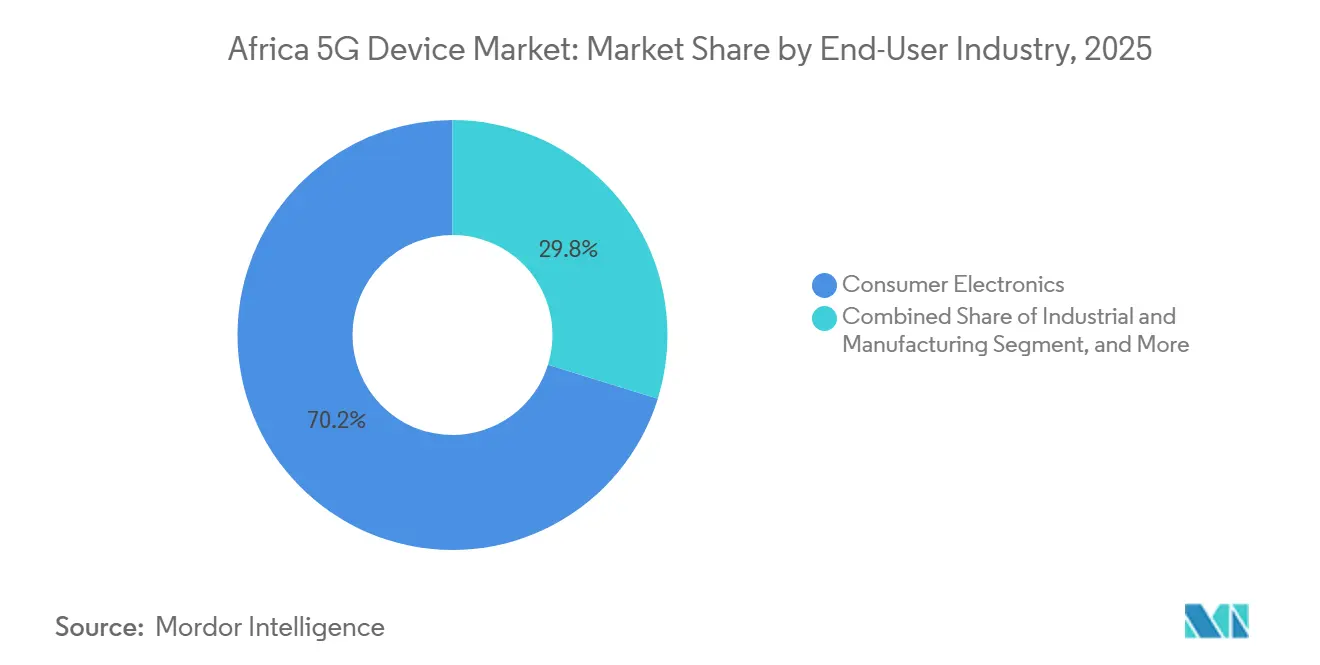
- Por industria del usuario final, la electrónica de consumo representó el 70,21% de la participación en volumen del mercado de dispositivos 5G en África en 2025, mientras que se proyecta que los dispositivos empresariales y comerciales se expandirán a una CAGR del 13,85% hasta 2031.
- Por aplicación, la banda ancha móvil mejorada (eMBB) mantuvo el 62,32% de la participación en volumen del mercado de dispositivos 5G en África en 2025, mientras que se proyecta que el acceso inalámbrico fijo se expandirá a una CAGR del 14,35% hasta 2031.
- Por país, el resto de África representó el 54,40% de la participación en volumen del mercado de dispositivos 5G en África en 2025, mientras que se proyecta que Nigeria se expandirá a una CAGR del 13,90% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Dispositivos 5G en África
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Financiación Subsidiada de Terminales 5G Amplía la Adopción por Primera Vez | +3.8% | Sudáfrica, Nigeria, Kenia, Uganda, Tanzania | Corto plazo (≤ 2 años) |
| Los Despliegues de 5G Centrados en Acceso Inalámbrico Fijo Impulsan la Demanda de Dispositivos Más Allá de los Teléfonos Inteligentes Urbanos | +3.1% | África Subsahariana, incluidas Sudáfrica, Nigeria, Kenia, Tanzania y Ghana | Mediano plazo (2-4 años) |
| El Ensamblaje Local y la Optimización Fiscal Reducen el Costo de Desembarque de Dispositivos | +2.2% | Nigeria, Kenia, Egipto, Argelia | Largo plazo (≥ 4 años) |
| La Expansión del Portafolio Android 5G de Gama Media Mejora el Volumen Direccionable | +1.6% | Pan-África, con ganancias tempranas en Sudáfrica, Nigeria, Kenia y Etiopía | Corto plazo (≤ 2 años) |
| La Combinación de Dispositivos con Planes de Datos por Parte de los Operadores Acelera la Conversión | +1.1% | Sudáfrica, Nigeria, Kenia | Corto plazo (≤ 2 años) |
| Los Pilotos de Redes Privadas Empresariales Incrementan la Demanda de Enrutadores y Módulos | +0.8% | Sudáfrica, Nigeria, Marruecos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Financiación Subsidiada de Terminales 5G Amplía la Adopción por Primera Vez
La financiación de dispositivos se ha convertido en un palanca de demanda clave a corto plazo en el mercado de dispositivos 5G en África al reducir el pago inicial requerido para un terminal. Ayuda a los consumidores que tradicionalmente se han mantenido en teléfonos básicos o dispositivos 4G de menor precio debido al costo de adquirir un teléfono inteligente al contado. MTN MoMo lanzó su programa de Alquiler con Opción a Compra de Terminales en Sudáfrica en julio de 2025, ofreciendo dispositivos 4G y 5G por ZAR 10 (USD 0,55) por día, sin verificación de crédito. El programa Easy2Own de Vodacom había conectado 18,8 millones de teléfonos inteligentes en mayo de 2025, y la penetración de teléfonos inteligentes en todo el grupo alcanzó el 68,6%. Su acuerdo de financiación totalizó ZAR 3.750 millones (USD 201 millones), apoyando la distribución más amplia de dispositivos financiados. MTN Nigeria también se asoció con Intelligra y Stanbic IBTC en más de 200 puntos de venta para ampliar las opciones de financiación para la compra de dispositivos 5G.
Los Despliegues de 5G Centrados en Acceso Inalámbrico Fijo Impulsan la Demanda de Dispositivos Más Allá de los Teléfonos Inteligentes Urbanos
El acceso inalámbrico fijo está cambiando la demanda de dispositivos en el mercado de dispositivos 5G en África porque requiere equipos en las instalaciones del cliente además de terminales móviles. A mayo de 2026, 40 de las 61 redes 5G comerciales de África ofrecían servicios de acceso inalámbrico fijo. El continente tenía poco menos de 1 millón de conexiones de acceso inalámbrico fijo 5G a mediados de 2026, mientras que se espera que la base de conexiones supere los 3,5 millones en 2030. Ericsson esperaba que África registrara la CAGR regional más rápida de acceso inalámbrico fijo del 15,06% hasta 2031.[1]Ericsson, "Perspectivas del Acceso Inalámbrico Fijo," Informe de Movilidad de Ericsson, ERICSSON.COM MTN Group identificó a Nigeria y Ghana como mercados prioritarios de inversión en banda ancha para el hogar en sus resultados del primer semestre de 2026, y señaló que el espectro adicional de banda media era importante para el acceso inalámbrico fijo en Ghana. En ubicaciones sin redes de cobre o fibra establecidas, un dispositivo de equipo en las instalaciones del cliente 5G puede proporcionar la primera conexión de banda ancha fija de un hogar.
El Ensamblaje Local y la Optimización Fiscal Reducen el Costo de Desembarque de Dispositivos
Los aranceles de importación, el impuesto al valor agregado, los costos logísticos y los movimientos cambiarios han elevado históricamente el costo de desembarque de dispositivos en toda África. El ensamblaje local puede reducir algunas de estas capas de costos y puede hacer que los precios de los dispositivos sean más manejables para los operadores y los fabricantes de equipos originales. Nigeria introdujo incentivos respaldados por la NCC en junio de 2026, incluidas exenciones fiscales y procedimientos aduaneros simplificados para la fabricación local de teléfonos inteligentes y dispositivos. El programa incluyó teléfonos inteligentes, enrutadores y dispositivos MiFi ensamblados localmente como parte de programas de inclusión digital. Kenia también mantuvo un enfoque de remisión de aranceles que permitía que los insumos para el ensamblaje de dispositivos entraran libres de aranceles hasta mediados de 2026. Egipto combinó aranceles más altos sobre dispositivos terminados con concesiones fiscales para componentes importados bajo su iniciativa Egypt Makes Electronics. Vivo abrió una instalación de ensamblaje en Argelia en 2024 con una capacidad inicial de 2.000 unidades por día, con potencial para alcanzar 6.000 unidades por día.
La Expansión del Portafolio Android 5G de Gama Media Mejora el Volumen Direccionable
La disponibilidad de teléfonos 5G por debajo de USD 200 es importante para una adopción amplia en el mercado de dispositivos 5G en África. Samsung Electronics West Africa lanzó el Galaxy A57 5G y el Galaxy A37 5G en Nigeria en mayo de 2026, extendiendo las funciones Galaxy AI a la categoría 5G de gama media. Infinix lanzó el NOTE Edge en Kenia en febrero de 2026 con la plataforma MediaTek Dimensity 7100 5G. El teléfono tenía un precio desde KES 32.999 (USD 254) y utilizaba Android 16. TECNO lanzó el POVA Curve 2 5G en Kenia en julio de 2026 por KES 59.999 (USD 462), con una batería de 8.000 mAh diseñada para mercados con suministro eléctrico irregular. La adopción más amplia de las plataformas MediaTek Dimensity y Qualcomm Snapdragon 4 Gen podría reducir los costos de componentes y respaldar nuevas reducciones en los precios de los terminales 5G.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Efectivo del Dispositivo en Relación con el Ingreso Disponible | -2.4% | Continental, más agudo en África Occidental y Central | Corto plazo (≤ 2 años) |
| La Asignación Desigual de Espectro Ralentiza la Preparación del Ecosistema de Dispositivos | -1.8% | Resto de África, con 19 de 54 países que aún no han completado la asignación de espectro 5G | Mediano plazo (2-4 años) |
| La Dependencia de Terminales Importados Expone el Mercado a Disrupciones Cambiarias y de Suministro | -1.2% | África Subsahariana, particularmente Nigeria, Etiopía y la República Democrática del Congo | Mediano plazo (2-4 años) |
| El Débil Backhaul Rural Limita la Percepción del Valor del 5G por Parte del Usuario Final | -0.7% | Corredores rurales de África Oriental, África Central y el interior de África Occidental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo del Dispositivo en Relación con el Ingreso Disponible
El teléfono inteligente 5G de gama de entrada en África se mantuvo por encima de USD 100 en 2026, lo que representaba más de un mes de ingresos para muchos usuarios potenciales. Este nivel de precios restringió la capacidad de los programas de financiación para llegar a todos los consumidores. El segmento de teléfonos inteligentes por debajo de USD 100 cayó un 34% interanual en el segundo trimestre de 2026, ya que los precios más altos de la memoria obligaron a los fabricantes a subir precios o reducir las configuraciones de los dispositivos. MTN Group informó que el aumento de los costos de los chipsets estaba afectando la asequibilidad de los terminales y que estaba evaluando la financiación por parte de los operadores como respuesta a largo plazo. La GSMA y seis operadores africanos firmaron un memorando de entendimiento en el MWC Barcelona 2026 para pilotar teléfonos inteligentes de gama de entrada con precios entre USD 30 y USD 40 en seis países. La iniciativa reconoció que el precio mínimo existente de los dispositivos limitaba la adopción masiva de terminales con capacidad 5G.
La Asignación Desigual de Espectro Ralentiza la Preparación del Ecosistema de Dispositivos
Las diferentes políticas de espectro en los 54 países de África ralentizan el desarrollo de un ecosistema de dispositivos 5G coherente. Los fabricantes necesitan una base suficiente de bandas armonizadas antes de poder justificar diseños de dispositivos específicos para África a grandes volúmenes. A mediados de 2026, 35 países habían asignado espectro 5G, principalmente en la banda de 3,5 GHz, mientras que los marcos de onda milimétrica seguían siendo limitados fuera de Sudáfrica y el norte de África. La ICASA publicó el Plan Nacional de Radiofrecuencias 2026 de Sudáfrica en julio de 2026, designando la banda superior de 6 GHz para uso de IMT y emitiendo planes preliminares en nueve bandas de frecuencia de 1.710 MHz a 71 GHz.[2]Autoridad Independiente de Comunicaciones de Sudáfrica, "Plan Nacional de Radiofrecuencias 2026," Gaceta del Gobierno, ICASA.ORG.ZA Nigeria publicó su Hoja de Ruta de Espectro 2026-2030, aunque el 55,4% de Lagos seguía sin cobertura 5G en el cuarto trimestre de 2025. Los requisitos de aprobación de tipo de dispositivo para equipos que operan en las bandas de 3,8-4,2 GHz y 5,9-6,4 GHz también pueden retrasar la disponibilidad comercial de nuevas categorías de dispositivos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Factor de Forma: Los Teléfonos Inteligentes Lideran el Volumen Mientras los Equipos en las Instalaciones del Cliente Ganan Impulso
Los teléfonos inteligentes representaron el 72,21% del volumen del mercado de dispositivos 5G en África en 2025 y se mantuvieron como el factor de forma líder, ya que los terminales son el principal dispositivo de acceso a internet en gran parte del continente. Las marcas de Transsion, TECNO, Infinix e itel, representaron el 48% de los envíos de teléfonos inteligentes en África en 2025, mientras que Samsung lideró el segmento con capacidad 5G, ya que los envíos de teléfonos inteligentes 5G aumentaron un 19% interanual en el primer trimestre de 2026. Los enrutadores industriales, pasarelas, módulos, portátiles, tabletas, puntos de acceso móvil, dispositivos portátiles y dispositivos de realidad extendida se utilizaron para aplicaciones más pequeñas y especializadas. Apoyaron la automatización minera, la movilidad empresarial y los primeros despliegues de redes privadas. La demanda de teléfonos inteligentes siguió vinculada a los ciclos de reemplazo de los consumidores, la disponibilidad de financiación y una mayor oferta de dispositivos de gama media.
Se proyecta que los equipos en las instalaciones del cliente se expandirán a una CAGR del 14,11% de 2026 a 2031, la tasa más alta entre los factores de forma. El tamaño del mercado de dispositivos 5G en África para equipos en las instalaciones del cliente se beneficia del acceso inalámbrico fijo donde la fibra no está disponible o es difícil de extender, y MTN Sudáfrica había alcanzado 344.000 conexiones de banda ancha para el hogar en el primer semestre de 2025. La base de acceso inalámbrico fijo 5G en África era de poco menos de 1 millón de conexiones a mediados de 2026. Los equipos con precios por debajo de USD 80 y los paquetes de operadores mejoraron la economía de las ofertas de banda ancha para el hogar. Nigeria y Ghana eran los mercados prioritarios de MTN para el acceso inalámbrico fijo y la banda ancha de fibra para el hogar, lo que convierte a los equipos en las instalaciones del cliente en una forma práctica de monetizar la inversión en red más allá de las suscripciones móviles.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Soporte de Espectro: Sub-6 GHz Respalda la Cobertura Mientras los Dispositivos Híbridos Atienden Casos de Uso Empresarial
Los dispositivos Sub-6 GHz representaron el 69,98% del mercado africano de dispositivos 5G en 2025. Su mayor propagación a larga distancia es valiosa en áreas de baja densidad, donde la economía de cobertura tiene más peso que el posicionamiento de velocidad máxima. Rain Sudáfrica y Huawei lanzaron una red 5G Massive MIMO de múltiples miles de sitios sub-1 GHz en julio de 2026. El despliegue reportó una mejora de cobertura de enlace ascendente de 5 dB y una capacidad hasta 3 veces mayor que las configuraciones convencionales 4T4R, ampliando la base direccionable para dispositivos compatibles. Los dispositivos de onda milimétrica se mantuvieron limitados en volumen porque estaban concentrados en entornos densos, aunque MTN Nigeria y Huawei completaron un enlace de microondas full-duplex de 25 Gbps en abril de 2026 para respaldar el backhaul inalámbrico de alta capacidad.
Se proyecta que los dispositivos híbridos Sub-6 GHz y onda milimétrica se expandirán a una CAGR del 13,89% de 2026 a 2031. El tamaño del mercado de dispositivos 5G en África para equipos híbridos está impulsado por redes privadas, sitios industriales y ubicaciones comerciales densas que requieren tanto cobertura amplia como capacidad localizada. El plan de espectro de la ICASA de julio de 2026 proporcionó un marco más claro para el uso de onda milimétrica en IMT en bandas de 24,25 GHz a 48,2 GHz. Esta claridad respalda la planificación de equipos en las instalaciones del cliente y enrutadores de modo dual. El despliegue 5G interior LampSite de cinco bandas de MTN Zambia en mayo de 2026 ilustró el uso de capacidades híbridas en bienes raíces comerciales e instalaciones industriales.
Por Industria del Usuario Final: La Electrónica de Consumo Lidera Mientras Avanza la Adopción Empresarial y Comercial
La electrónica de consumo representó el 70,21% del volumen del mercado de dispositivos 5G en África en 2025, respaldada por la demanda de reemplazo de teléfonos inteligentes y la financiación de operadores. La base de dispositivos 5G de Safaricom aumentó un 55,5% hasta 1,64 millones en sus resultados del ejercicio fiscal 2026, mientras que su base de dispositivos 4G alcanzó los 29,15 millones. Los casos de uso industrial y de manufactura se estaban desarrollando en logística portuaria, minería, servicios públicos y operaciones de petróleo y gas. Airtel Congo desplegó una red de telecomunicaciones privada en el campo petrolífero de Banga Kayo en Congo-Brazzaville durante 2025. Los despliegues en automoción, transporte, salud, energía y servicios públicos se mantuvieron en etapas de prueba de concepto o despliegue temprano.
Se proyecta que los dispositivos empresariales y comerciales se expandirán a una CAGR del 13,85% de 2026 a 2031. La industria de dispositivos 5G en África está desarrollando un segundo canal de demanda, además del reemplazo de terminales, a través de compras en flota de enrutadores, módulos y puntos finales de redes privadas. El trabajo de 5G privado de MTN Sudáfrica en minería y manufactura incluyó contratos valorados entre USD 5 millones y USD 20 millones por sitio. Su Unidad de Negocio Empresarial generó más de ZAR 20.000 millones (USD 1.100 millones) anuales. Inwi desplegó la primera red 5G industrial privada de Marruecos en una fábrica de 52 hectáreas en el hub Nador West Med en abril de 2026, donde los equipos empresariales pueden permanecer en servicio durante ciclos más largos que los dispositivos de consumo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación: La Banda Ancha Móvil Mejorada Lidera el Volumen Mientras el Acceso Inalámbrico Fijo se Expande Más Rápido
La banda ancha móvil mejorada representó el 62,32% del volumen de aplicaciones en 2025, respaldada por video móvil, comercio social y servicios de transmisión en línea. MTN Group reportó un uso promedio de datos de 14,8 GB por cliente nigeriano al mes en el primer semestre de 2026, y el tráfico de datos a nivel de grupo alcanzó los 14.338 petabytes. Estos niveles de uso respaldaron la inversión continua en capacidad de red y dispositivos conectados. Las comunicaciones de baja latencia ultra confiables (URLLC) y las comunicaciones de tipo máquina masiva (mMTC) se mantuvieron como aplicaciones en etapa temprana para pilotos en puertos, centros logísticos y proyectos de IoT agrícola. La conectividad vehículo a todo también estaba en sus primeras etapas, mientras que ZTE y MTN realizaron una prueba de Comunicación y Detección Integrada 5G-Avanzado en Hout Bay, Sudáfrica, en septiembre de 2025.
Se proyecta que el acceso inalámbrico fijo se expandirá a una CAGR del 14,35% de 2026 a 2031, la tasa de crecimiento más rápida entre las aplicaciones. Los operadores lo priorizan porque puede proporcionar banda ancha para el hogar y las empresas sin extender la fibra a cada ubicación y puede generar mayores ingresos por conexión que la banda ancha móvil. Oriente Medio y África representaron el 30% de los envíos globales de equipos en las instalaciones del cliente de acceso inalámbrico fijo en 2024, con equipos diseñados para las condiciones climáticas locales y la volatilidad del suministro eléctrico. MAPPLCOM lanzó una red de acceso inalámbrico fijo 5G y fibra hasta las instalaciones en 2025, con el objetivo de llegar a 500.000 hogares en Kenia y los mercados vecinos de África Oriental. La adopción de banda ancha en el hogar puede respaldar una demanda de equipos más persistente que los ciclos impulsados únicamente por el reemplazo de teléfonos inteligentes.
Análisis Geográfico
Sudáfrica mantuvo el entorno de operadores más maduro en el África Subsahariana durante 2025. Vodacom desplegó 6.160 nuevos sitios 5G y 3.041 nuevos sitios 4G en su período del ejercicio fiscal 2026, respaldado por un gasto de capital de ZAR 23.600 millones (USD 1.280 millones).[3]Vodacom Group Limited, "Resultados Anuales del Ejercicio Fiscal 2026," Vodacom Group, VODACOM.COM Los envíos de teléfonos inteligentes en Sudáfrica aumentaron un 17% interanual en el segundo trimestre de 2026, mientras que el resto de África cayó un 7%, respaldados por la financiación de operadores y la demanda de dispositivos de mayor gama. El plan de espectro de la ICASA de julio de 2026 designó la banda superior de 6 GHz para IMT y cubrió nueve bandas de frecuencia de 1.710 MHz a 71 GHz. Rain Sudáfrica y Huawei ampliaron la cobertura 5G de área amplia a través de su despliegue Massive MIMO sub-1 GHz.
Se proyecta que Nigeria se expandirá a una CAGR del 13,90% de 2026 a 2031, la tasa más rápida entre los países. La NCC reportó un 14% de penetración 5G y cobertura en 27 estados tras el despliegue de más de 730 sitios adicionales en 2026. Los operadores invirtieron NGN 2,13 billones (USD 1.350 millones) en actualizaciones de red durante 2025, y las empresas de torres añadieron NGN 373.800 millones (USD 237 millones) en gasto incremental. Airtel Africa comprometió USD 1.100 millones en gasto de capital para 2026 en sus 14 mercados africanos, con la fibra y el espectro como áreas centrales de enfoque. La hoja de ruta 2026-2030 de la NCC respalda la planificación en torno a las asignaciones TDD de 3,5 GHz, 6 GHz y onda milimétrica de 26 GHz, aunque el 55,4% de Lagos no tenía cobertura 5G en el cuarto trimestre de 2025.
El resto de África representó el 54,40% del volumen del mercado africano de dispositivos 5G en 2025. Este grupo incluye el ecosistema 5G con licencia de Marruecos y las ubicaciones de África Central y Occidental donde el 4G seguía siendo el techo práctico para muchos usuarios, mientras que Safaricom casi duplicó los sitios 5G de Kenia hasta 1.700 durante 2025 y extendió la cobertura de población más allá del 30%. La base de dispositivos 5G de Kenia aumentó un 55,5% hasta 1,64 millones de usuarios. Marruecos emitió licencias de 20 años en noviembre de 2025 a Maroc Telecom, Orange Maroc e inwi, mientras que el plan Digital Marruecos 2030 apuntaba a MAD 80.000 millones (USD 7.840 millones) en inversión en TIC hasta 2035, y Vodacom Tanzania había desplegado 370 sitios 5G en 2025.
Panorama Competitivo
El mercado de dispositivos 5G en África está fragmentado entre los fabricantes, pero más concentrado entre los operadores que controlan el acceso a la red, la financiación y las ofertas combinadas. Transsion, a través de TECNO, Infinix e itel, mantuvo el 47% del volumen total de envíos de teléfonos inteligentes en África en el primer trimestre de 2026, impulsado en gran medida por dispositivos con precios por debajo de USD 150, donde la adopción masiva del 5G seguía siendo limitada. Samsung, HONOR, Xiaomi, OPPO y vivo compitieron en el rango de USD 150-400, donde la adopción del 5G era más activa. Los envíos de HONOR aumentaron un 101% interanual en el primer trimestre de 2026, respaldados por asociaciones de financiación con operadores en Sudáfrica y Nigeria. Nokia y ZTE estaban más activos en equipos en las instalaciones del cliente y enrutadores empresariales, mientras que el Tribunal de Comercio de Casablanca restringió las ventas de teléfonos inteligentes 4G y 5G de TECNO e itel en Marruecos durante julio de 2026, tras un fallo sobre patentes esenciales de estándar.
Los operadores influyen en el mercado de dispositivos 5G en África al determinar qué dispositivos reciben financiación, apoyo de distribución y paquetes de planes de datos. Vodacom completó su adquisición por USD 2.100 millones de la participación del gobierno keniano en Safaricom el 30 de junio de 2026, creando una plataforma para la adquisición y financiación regional de dispositivos. MTN Group estableció planes para desarrollar capacidades de computación de inteligencia artificial distribuida en su parque de torres, en asociación con NVIDIA, Cisco, Nokia, Ericsson y ORAN Development Company. Este enfoque podría respaldar la demanda de puntos finales 5G habilitados para inteligencia artificial en entornos empresariales. Rain Sudáfrica y Huawei ampliaron la base de cobertura para dispositivos compatibles a través de su red 5G sub-1 GHz de múltiples miles de sitios, mientras que MTN Nigeria y Huawei demostraron backhaul de alta capacidad a través de su enlace de microondas full-duplex comercial de 25 Gbps.
Los equipos en las instalaciones del cliente interiores asequibles siguen siendo un área abierta en las ciudades de segundo nivel donde la fibra es limitada y la cobertura 5G está mejorando. Los módulos de IoT empresarial para agricultura y servicios públicos son otra área sin un único proveedor con amplia distribución en los países africanos. Los fabricantes necesitan equilibrar los precios bajos con componentes que funcionen en condiciones variadas de energía y red, mientras que los operadores pueden usar la financiación y los paquetes de servicios para reducir la barrera del precio inicial. El mercado de dispositivos 5G en África sigue siendo moldeado por los teléfonos inteligentes de consumo, pero los equipos en las instalaciones del cliente y los puntos finales empresariales amplían el campo competitivo.
Líderes de la Industria de Dispositivos 5G en África
Samsung Electronics Co., Ltd.
Transsion Holdings Limited
Xiaomi Corporation
HUAWEI Technologies Co., Ltd.
TECNO Mobile Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Samsung Electronics lanzó el Galaxy S26 FE en Kenia a KES 103.100 (USD 793), impulsado por el chipset Exynos 2600 y ofreciendo 7 años de soporte de software.
- Julio de 2026: Infinix lanzó el HOT 70 Pro 5G en Nigeria con un panel trasero LED de Cubo de Matriz Activa programable, clasificación IP68 y una cámara Sony de 50 MP.
- Julio de 2026: TECNO lanzó el POVA Curve 2 5G en Kenia a KES 59.999 (USD 462), con un factor de forma de pantalla curva de 7,4 mm y una batería de 8.000 mAh.
- Mayo de 2026: Samsung Electronics West Africa lanzó el Galaxy A57 5G y el Galaxy A37 5G en Nigeria, añadiendo funciones Galaxy AI a precios de gama media.


Alcance del Informe del Mercado de Dispositivos 5G en África
El volumen del mercado de dispositivos 5G en África se mide por el envío anual de dispositivos 5G (en unidades), incluidos teléfonos inteligentes, equipos en las instalaciones del cliente, enrutadores, pasarelas, módulos, portátiles, tabletas, puntos de acceso móvil y dispositivos portátiles, en configuraciones de espectro Sub-6 GHz, onda milimétrica e híbrido para aplicaciones como banda ancha móvil mejorada (eMBB), comunicaciones de baja latencia ultra confiables (URLLC), comunicaciones de tipo máquina masiva (mMTC), acceso inalámbrico fijo (FWA) y vehículo a todo (V2X).
El informe del mercado de dispositivos 5G en África está segmentado por factor de forma (teléfonos inteligentes, equipos en las instalaciones del cliente (interior/exterior), enrutadores/pasarelas de grado industrial, módulos, portátiles/tabletas, puntos de acceso móvil, y dispositivos portátiles y de realidad extendida), soporte de espectro (Sub-6 GHz, onda milimétrica e híbrido (Sub-6 GHz y onda milimétrica)), industria del usuario final (electrónica de consumo, industrial y manufactura, automoción y transporte, salud, energía y servicios públicos, y empresarial/comercial), aplicación (banda ancha móvil mejorada (eMBB), comunicaciones de baja latencia ultra confiables (URLLC), comunicaciones de tipo máquina masiva (mMTC), acceso inalámbrico fijo y vehículo a todo (V2X)) y país (Sudáfrica, Nigeria y Resto de África). Los pronósticos del mercado se proporcionan en términos de volumen (unidades).
| Teléfonos Inteligentes |
| Equipos en las Instalaciones del Cliente (Interior/Exterior) |
| Enrutadores/Pasarelas de Grado Industrial |
| Módulos |
| Portátiles/Tabletas |
| Puntos de Acceso Móvil |
| Dispositivos Portátiles y de Realidad Extendida |
| Sub-6 GHz |
| Onda Milimétrica |
| Híbrido (Sub-6 GHz y Onda Milimétrica) |
| Electrónica de Consumo |
| Industrial y Manufactura |
| Automoción y Transporte |
| Salud |
| Energía y Servicios Públicos |
| Empresarial/Comercial |
| Banda Ancha Móvil Mejorada (eMBB) |
| Comunicaciones de Baja Latencia Ultra Confiables (URLLC) |
| Comunicaciones de Tipo Máquina Masiva (mMTC) |
| Acceso Inalámbrico Fijo |
| Vehículo a Todo (V2X) |
| Sudáfrica |
| Nigeria |
| Resto de África |
| Por Factor de Forma | Teléfonos Inteligentes |
| Equipos en las Instalaciones del Cliente (Interior/Exterior) | |
| Enrutadores/Pasarelas de Grado Industrial | |
| Módulos | |
| Portátiles/Tabletas | |
| Puntos de Acceso Móvil | |
| Dispositivos Portátiles y de Realidad Extendida | |
| Por Soporte de Espectro | Sub-6 GHz |
| Onda Milimétrica | |
| Híbrido (Sub-6 GHz y Onda Milimétrica) | |
| Por Industria del Usuario Final | Electrónica de Consumo |
| Industrial y Manufactura | |
| Automoción y Transporte | |
| Salud | |
| Energía y Servicios Públicos | |
| Empresarial/Comercial | |
| Por Aplicación | Banda Ancha Móvil Mejorada (eMBB) |
| Comunicaciones de Baja Latencia Ultra Confiables (URLLC) | |
| Comunicaciones de Tipo Máquina Masiva (mMTC) | |
| Acceso Inalámbrico Fijo | |
| Vehículo a Todo (V2X) | |
| Por País | Sudáfrica |
| Nigeria | |
| Resto de África |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de dispositivos 5G en África?
El mercado de dispositivos 5G en África fue de 0,43 mil millones de unidades en 2025 y se estima que alcanzará 0,91 mil millones de unidades en 2031, a una CAGR del 12,72% de 2026 a 2031.
¿Qué factor de forma lidera la adopción de dispositivos 5G en África?
Los teléfonos inteligentes lideraron con el 72,21% del volumen en 2025, mientras que se proyecta que los equipos en las instalaciones del cliente se expandirán más rápido a una CAGR del 14,11% hasta 2031.
¿Por qué es importante el acceso inalámbrico fijo para la demanda de dispositivos 5G en África?
El acceso inalámbrico fijo puede proporcionar banda ancha para el hogar y las empresas donde la fibra es limitada, creando demanda de equipos en las instalaciones del cliente y enrutadores.
¿Qué país africano se espera que tenga la adopción más rápida de dispositivos 5G?
Se proyecta que Nigeria se expandirá a una CAGR del 13,90% de 2026 a 2031, respaldada por un despliegue más amplio, planificación de espectro e inversión de operadores.
¿Qu limita la adopción de dispositivos 5G en África?
Los altos precios de los terminales de gama de entrada, la asignación desigual de espectro, la dependencia de terminales importados y el débil backhaul rural limitan una adopción más amplia.
¿Qué aplicación tiene la CAGR proyectada más alta hasta 2031?
Se proyecta que el acceso inalámbrico fijo se expandirá a una CAGR del 14,35% de 2026 a 2031, por delante de las demás aplicaciones listadas.
Última actualización de la página el:



