
Tamanho e Participação do Mercado de Fabricação de Peças Aeroespaciais
Visão Geral do Mercado
| Período de Estudo | 2019 - 2030 |
|---|---|
| Tamanho do Mercado (2025) | 1.02 Trilhões de dólares |
| Tamanho do Mercado (2030) | 1.39 Trilhões de dólares |
| Taxa de crescimento (2025 - 2030) | 6.39 % |
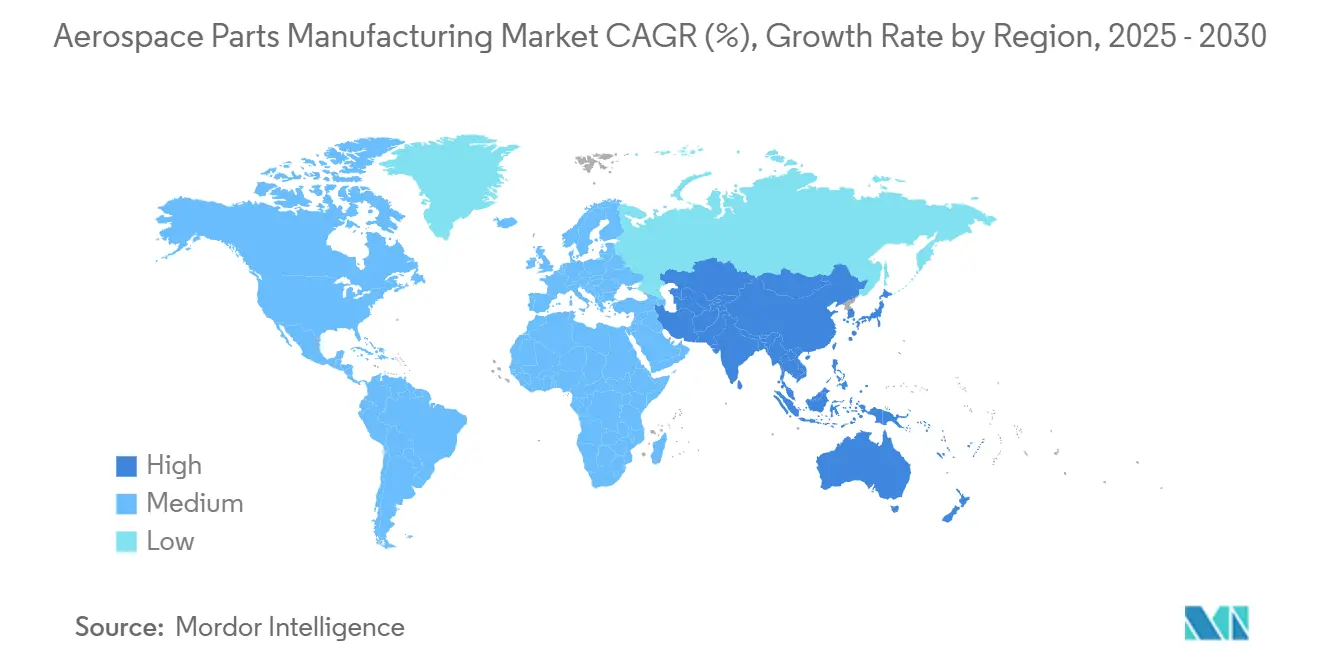
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
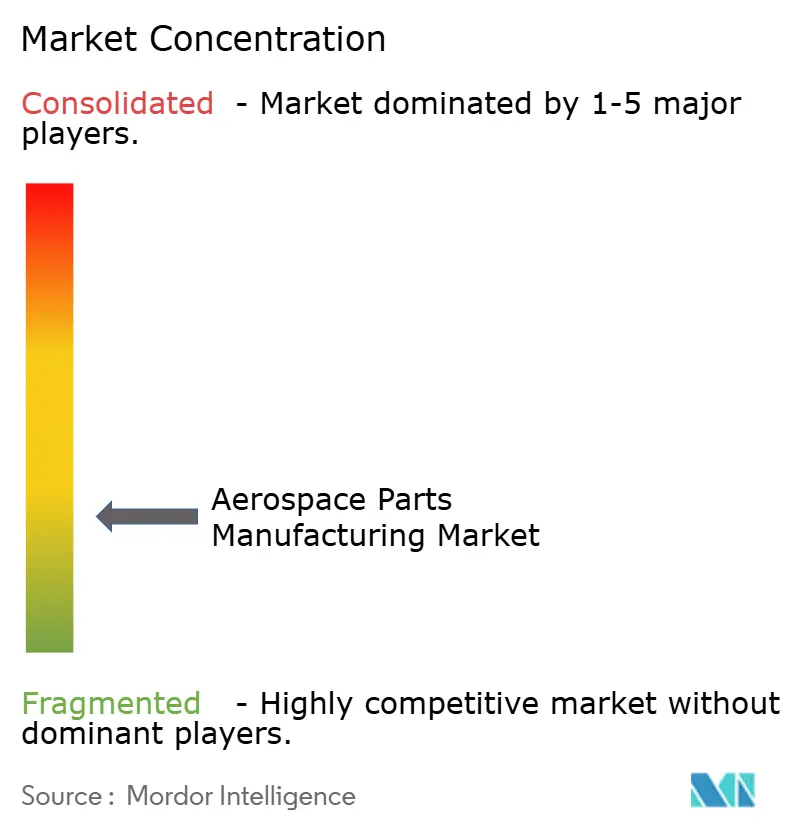
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fabricação de Peças Aeroespaciais por Mordor Intelligence
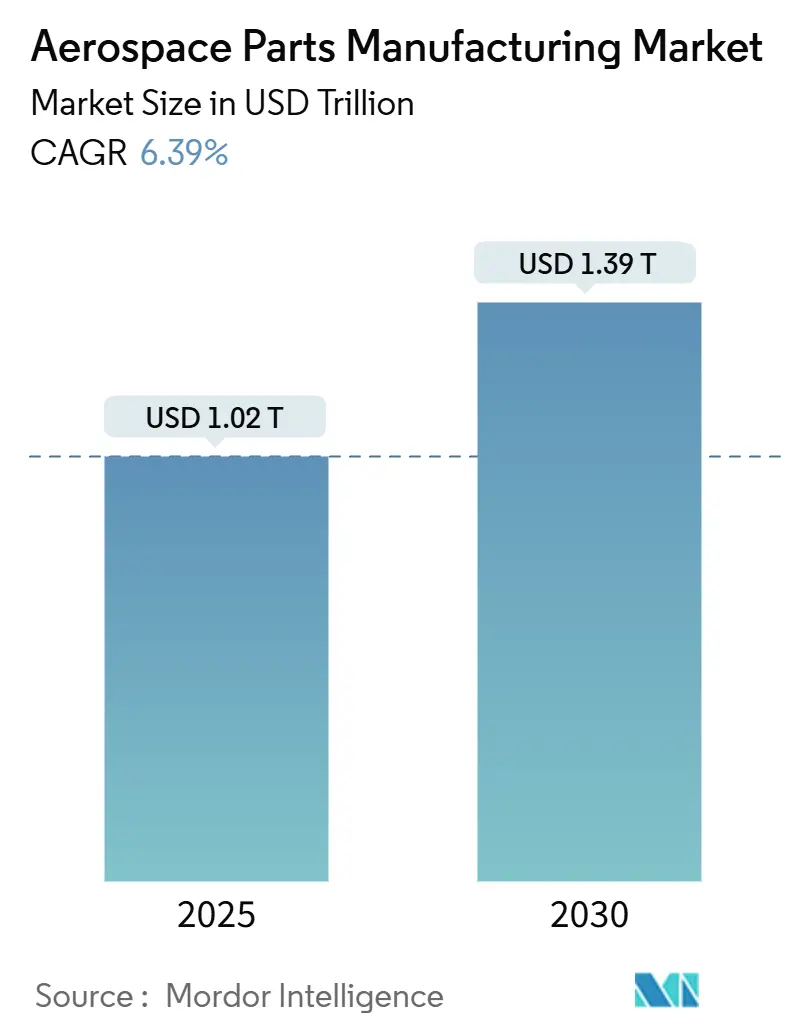
O tamanho do mercado de fabricação de peças aeroespaciais foi de USD 1,02 trilhão em 2025 e está projetado para atingir USD 1,39 trilhão até 2030, traduzindo-se em um CAGR de 6,39% ao longo do período de previsão. Programas de modernização de frotas, volumes crescentes de passageiros e expansão das aquisições de defesa sustentam carteiras de pedidos saudáveis, enquanto novos segmentos como a Mobilidade Aérea Avançada (AAM) adicionam impulso incremental. Os motores permanecem a maior categoria de produto, capturando 36,52% da receita de 2024, e os metais e ligas dominam o uso de materiais com 46,23%. A aviação comercial contribui com quase dois terços da demanda, respaldada por carteiras de pedidos recordes que ajudam a amortecer as oscilações cíclicas. Os Fabricantes de Equipamentos Originais (OEMs) respondem por mais de 70% das vendas de 2024, mas o mercado de pós-venda está posicionado para um crescimento resiliente à medida que a utilização das aeronaves se intensifica. Regionalmente, a América do Norte lidera em valor, enquanto a Ásia-Pacífico é a geografia de crescimento mais rápido, refletindo a dupla atração de cadeias de suprimentos maduras e construções de capacidade emergentes.
Principais Conclusões do Relatório
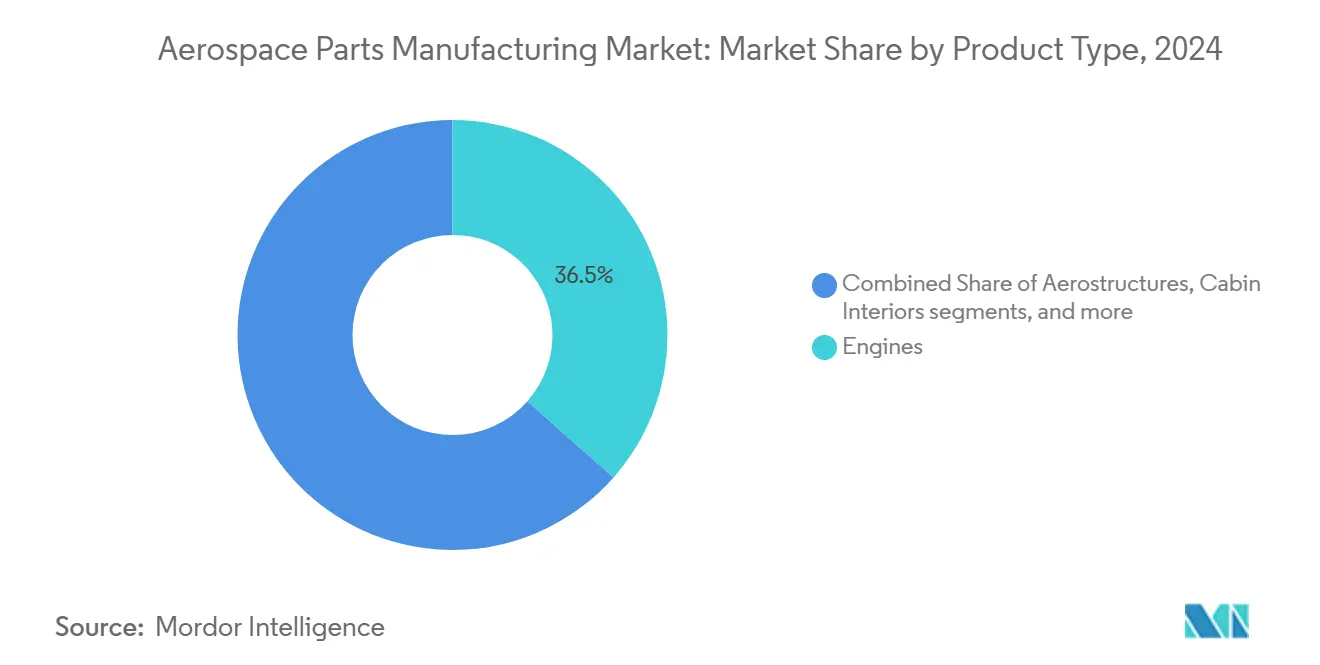
- Por tipo de produto, os motores detinham 36,52% da participação do mercado de fabricação de peças aeroespaciais em 2024, enquanto os componentes de isolamento têm previsão de superar todas as outras categorias com um CAGR de 7,94% até 2030.
- Por material, os metais e ligas comandavam 46,23% do tamanho do mercado de fabricação de peças aeroespaciais em 2024, enquanto as cerâmicas avançadas e os compósitos de matriz cerâmica estão definidos para expandir a um CAGR de 7,75% durante 2025–2030.
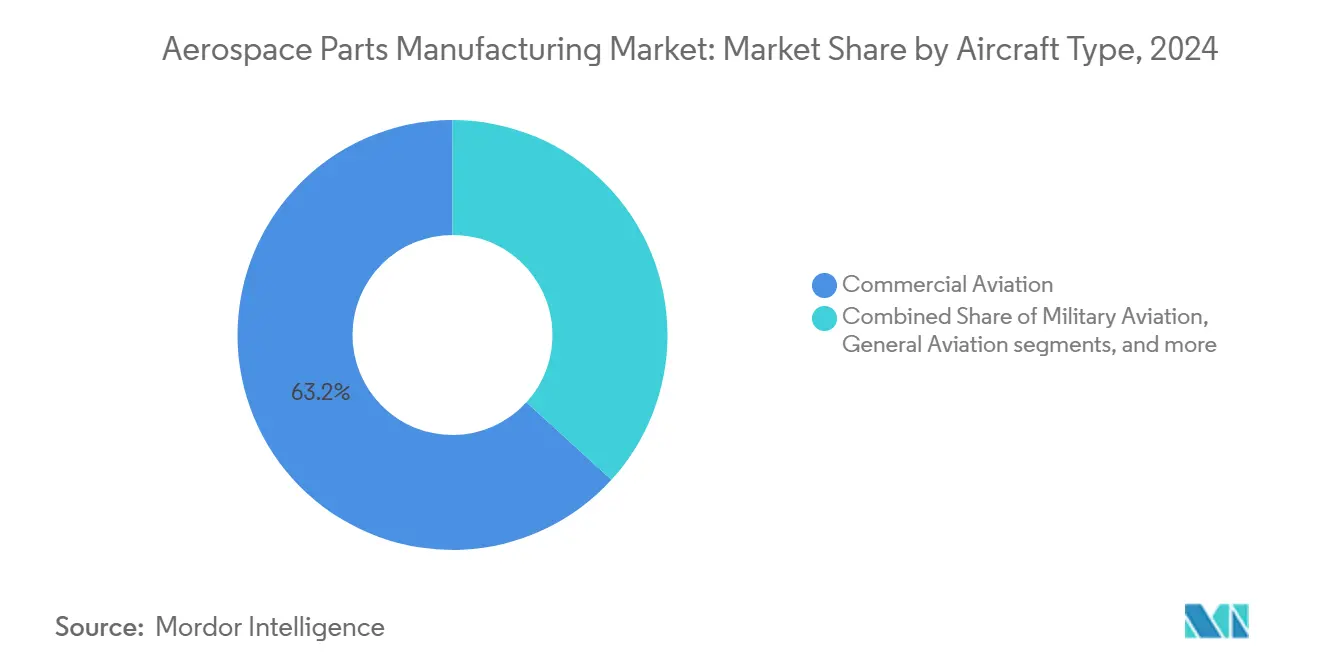
- Por tipo de aeronave, a aviação comercial gerou 63,24% da receita de 2024; a Mobilidade Aérea Avançada está projetada para crescer a um CAGR de 9,57% até 2030.
- Por usuário final, os OEMs controlavam 70,11% das vendas de 2024 e apresentam uma perspectiva de CAGR de 6,76% até 2030.
- Por geografia, a América do Norte contribuiu com 36,54% do valor de 2024, enquanto a Ásia-Pacífico tem previsão de entregar o CAGR regional mais rápido de 7,01% nos próximos cinco anos.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento do tráfego aéreo mundial de passageiros | +1.2% | Global, impacto mais forte na Ásia-Pacífico e no Oriente Médio | Médio prazo (2–4 anos) |
| Esforços de modernização de frotas para aumentar a eficiência de combustível | +1.8% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão dos programas globais de aquisição de defesa | +0.9% | Corredores de defesa da América do Norte, Europa e Ásia-Pacífico | Médio prazo (2–4 anos) |
| Adoção crescente de materiais leves e avançados | +1.1% | Centros de fabricação globais, concentrados em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Estabelecimento de centros de fabricação aditiva nas cadeias de suprimentos aeroespaciais | +0.7% | América do Norte, Alemanha, Singapura, emergindo na Índia | Médio prazo (2–4 anos) |
| Incentivos de nearshoring para ligas críticas | +0.4% | Região USMCA, fornecedores adjacentes à UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Tráfego Aéreo Mundial de Passageiros
O tráfego de passageiros se recuperou acentuadamente em 2024 e continua crescendo em 2025, forçando as companhias aéreas a ampliar a capacidade e modernizar as frotas. A Airbus entregou 766 aeronaves em 2024 e ainda mantém uma carteira de pedidos de 629 bilhões de EUR (746,15 bilhões de USD), evidenciando uma visibilidade de demanda de longo prazo. Enquanto isso, a linha B737 MAX está se estabilizando em 25 unidades por mês, com potencial de crescimento adicional previsto à medida que os gargalos de fornecimento são eliminados. A Ásia-Pacífico permanece o eixo do crescimento incremental, pois somente a China deverá triplicar sua frota ativa até 2042 — uma expansão que se propaga por motores, aeroestruturas e sistemas de cabine. A alta utilização também impulsiona o mercado de pós-venda, pois mais ciclos se traduzem em cargas de trabalho mais intensas de manutenção, reparo e revisão, sustentando o Mercado de Fabricação de Peças Aeroespaciais.
Esforços de Modernização de Frotas para Aumentar a Eficiência de Combustível
As companhias aéreas estão aposentando aeronaves mais antigas em favor de modelos de próxima geração equipados com motores de alto índice de derivação, compósitos avançados e arquiteturas mais elétricas. Os compósitos de matriz cerâmica em seções quentes elevam as temperaturas permitidas e reduzem o peso, possibilitando ganhos de eficiência de dois dígitos em relação às plataformas legadas.[1] Materiais leves, incluindo cerâmicas avançadas, estão registrando um crescimento de CAGR de 7,75% — superando o mercado de fabricação de peças aeroespaciais mais amplo à medida que os operadores buscam reduzir o custo por assento-milha disponível. Cerca de três quartos das frotas comerciais exigirão reformas internas a cada seis ou sete anos, criando uma demanda sustentada por componentes de cabine mesmo com o aumento das novas entregas. As regulamentações ambientais aceleram ainda mais os ciclos de substituição, pois as transportadoras buscam reduzir a intensidade de carbono por passageiro.
Expansão dos Programas Globais de Aquisição de Defesa
O aumento das tensões geopolíticas levou os membros da OTAN e vários governos da Ásia-Pacífico a elevar os gastos com defesa. A carteira de pedidos da CPI Aerostructures cresceu para USD 510 milhões, enquanto a Astronics reportou um crescimento trimestral de 41,60% em sua linha de aviônica voltada para o setor militar. Programas que abrangem caças de próxima geração e sistemas aéreos não tripulados impulsionam a demanda por estruturas complexas, módulos avançados de guerra eletrônica e materiais resistentes ao calor. O canal de defesa atua como um amortecedor anticíclico, isolando parcialmente o mercado de fabricação de peças aeroespaciais das quedas comerciais. Frequentemente requer componentes especializados de alta margem com longos ciclos de vida.
Adoção Crescente de Materiais Leves e Avançados
Os fornecedores aprofundam a fabricação de compósitos, a manufatura aditiva e as tecnologias de matriz cerâmica na produção em série. Novos materiais de isolamento atendem a requisitos térmicos e acústicos mais rigorosos em veículos AAM e fuselagens mais elétricas. A TIGHITCO e a InsulTech estão lançando revestimentos compatíveis com baterias que suportam cargas térmicas mais elevadas sem penalidades de peso. Os OEMs também experimentaram polímeros de base biológica e esquemas de reciclabilidade para se alinhar com os mandatos emergentes de economia circular. Essas transições aumentam o valor por conjunto de peças e diversificam os fluxos de receita para além do conteúdo metálico tradicional, sustentando o Mercado de Fabricação de Peças Aeroespaciais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Escalada dos custos de certificação e conformidade em programas internacionais | -0.8% | Global, maior carga em programas multijurisdicionais | Médio prazo (2–4 anos) |
| Escassez global de mão de obra qualificada e encargos associados de investimento de capital | -1.1% | Principalmente América do Norte e Europa, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Volatilidade no fornecimento mundial de minerais críticos | -0.9% | Cadeias de suprimentos globais, impacto concentrado em regiões dependentes de titânio e terras raras | Curto prazo (≤ 2 anos) |
| Redução de longo prazo na demanda por peças devido às tendências de eletrificação de aeronaves | -0.3% | Global, com impacto inicial na Mobilidade Aérea Avançada e nos segmentos de aeronaves regionais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada dos Custos de Certificação e Conformidade em Programas Internacionais
O caminho para as aprovações regulatórias da FAA, da EASA e de outros órgãos está se tornando mais longo e oneroso. Obter a certificação FAA Part 21 para um conjunto complexo pode ultrapassar 1,00 milhão de USD, enquanto as submissões paralelas à EASA e ao Transport Canada multiplicam os requisitos de documentação e testes. O maior escrutínio após recentes incidentes de segurança acrescentou vários meses aos ciclos de aprovação típicos, um atraso que pressiona o fluxo de caixa dos fornecedores de menor porte. Os custos de conformidade também pesam sobre a inovação, pois novos projetos enfrentam um obstáculo de validação cada vez mais dispendioso, podendo retardar o tempo de entrada no mercado de tecnologias promissoras no Mercado de Fabricação de Peças Aeroespaciais.
Escassez Global de Mão de Obra Qualificada e Encargos Associados de Investimento de Capital
As funções de usinagem de precisão, laminação de compósitos e inspeção permanecem cronicamente com falta de pessoal. As empresas estão investindo em automação — centros de usinagem CNC com preços entre USD 2 milhões e USD 5 milhões — para compensar, mas tais desembolsos elevam as estruturas de custos fixos e prolongam os períodos de retorno. As mudanças demográficas agravam o problema, pois técnicos veteranos se aposentam mais rapidamente do que as faculdades técnicas conseguem repor o pipeline, causando uma restrição estrutural ao potencial de crescimento do setor de fabricação de peças aeroespaciais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Motores Ancoram a Receita Enquanto os Componentes de Isolamento AceleramOs motores geraram a maior fatia do tamanho do mercado de fabricação de peças aeroespaciais, entregando 36,52% das vendas de 2024, pois companhias aéreas e forças de defesa priorizaram a eficiência e a confiabilidade da propulsão. Altos volumes de visitas a oficinas e aumentos de taxas em programas de fuselagem estreita sustentam um fluxo constante de peças sobressalentes, enquanto os conceitos de turbofan com engrenagem e de ventilador aberto de próxima geração prometem uma lista de materiais mais rica por unidade. O segmento se beneficia de acordos de serviço de várias décadas que garantem receita recorrente e protegem os fornecedores de choques de tráfego de curto prazo.
Embora muito menores em valor absoluto, os componentes de isolamento estão no caminho para um CAGR de 7,94% — bem à frente do crescimento do setor. A demanda decorre de arquiteturas mais elétricas que geram calor localizado e projetos de mobilidade aérea urbana que exigem baixas pegadas acústicas. Empresas especializadas como a TIGHITCO introduziram cobertores leves e resistentes ao fogo para compartimentos de baterias e baias de aviônica. À medida que os órgãos reguladores endurecem as regras de desempenho acústico e térmico de cabines, a participação do mercado de fabricação de peças aeroespaciais capturada pelos fornecedores de isolamento provavelmente aumentará.

Por Material:
Metais Mantêm Dominância enquanto as Cerâmicas Avançadas Crescem RapidamenteO conteúdo metálico representou 46,23% da receita de 2024, refletindo a ubiquidade do titânio em motores, a prevalência do alumínio em estruturas primárias e os aços de alta resistência em trens de pouso. A Howmet Aerospace registrou 3,735 bilhões de USD em vendas de produtos para motores em 2024, exemplificando a escala em ligas forjadas e fundidas com precisão.[2] Embora os metais sejam indispensáveis, os fornecedores enfrentam gargalos no fornecimento de titânio e volatilidade de preços, o que desperta interesse em iniciativas regionais de processamento e reciclagem.
As cerâmicas avançadas e os compósitos de matriz cerâmica apresentam a expansão mais rápida, com um CAGR de 7,75%, impulsionados pela produção em série de invólucros de turbina e bocais em CMC pela GE Aerospace, que permitem temperaturas de operação mais elevadas. O tamanho do mercado de fabricação de peças aeroespaciais atribuído a esses materiais ainda é modesto, mas cresce rapidamente à medida que as equipes de projeto buscam maiores relações empuxo-peso. Os plásticos aeroespaciais também estão ganhando adoção em componentes leves de aeronaves, interiores de cabine, sistemas de isolamento e outras aplicações em que os fabricantes buscam redução de peso, durabilidade e resistência ao calor e a produtos químicos.
Por Tipo de Aeronave:
Comercial Domina, Mobilidade Aérea Avançada Ganha AltitudeA aviação comercial entregou 63,24% da receita do mercado de fabricação de peças aeroespaciais de 2024, pois as transportadoras restauraram a capacidade e buscaram reduções no consumo de combustível. A Airbus tem como meta 75 unidades da família A320 por mês até 2027, enquanto a linha de montagem do B737 MAX se aproxima de seu ritmo pré-crise, reforçando a visibilidade para fornecedores de Nível 1 e Nível 2. Embora menores em termos de unidades, os programas de fuselagem larga contribuem com maior valor por aeronave por meio de estruturas complexas e conteúdo de sistemas premium.
A Mobilidade Aérea Avançada registra o maior crescimento com um CAGR de 9,57%, refletindo investimentos agressivos em protótipos de decolagem e pouso vertical elétrico (eVTOL), aeronaves híbridas regionais e drones de carga. Embora os volumes sejam embrionários, o ecossistema nascente demanda propulsão sob medida, estruturas leves e vias de certificação rápida — áreas onde fornecedores ágeis podem garantir vantagens de pioneirismo. Com o tempo, a participação da Mobilidade Aérea Avançada no mercado de fabricação de peças aeroespaciais está prestes a crescer à medida que os marcos de certificação e as construções de infraestrutura convergem.
Por Usuário Final:
OEMs Comandam a Escala enquanto o Pós-venda Garante ResiliênciaOs OEMs responderam por 70,11% da receita do mercado em 2024 e devem crescer a um CAGR de 6,76% durante o período de previsão, impulsionados por cronogramas de entrega firmes e aumentos de taxas em plataformas principais. Acordos de compra de longo prazo, modelos de produção com compartilhamento de risco e barreiras de capital substanciais solidificam sua posição no topo do mercado de fabricação de peças aeroespaciais. A consolidação — exemplificada pela aquisição pendente da Spirit AeroSystems pela Boeing — aprofunda a integração vertical, permitindo uma supervisão mais rigorosa de custos e qualidade.
Embora menor, o mercado de pós-venda é um estabilizador de lucros, com o valor ao longo da vida frequentemente superando os rendimentos da venda original. À medida que as horas de voo globais aumentam, as companhias aéreas alocam orçamentos maiores para manutenção, reparo e revisão. Os fornecedores obtêm a Aprovação de Fabricante de Peças (PMA) para entrar em nichos competitivos anteriormente bloqueados por peças proprietárias exigidas pelos OEMs.
Análise Geográfica
Mercado de Fabricação de Peças Aeroespaciais da América do Norte
A América do Norte respondeu por 36,54% da receita de 2024, sustentada pela Boeing, Lockheed Martin e uma densa rede de integradores de sistemas concentrados em Washington, Califórnia e no Sudeste.[3]A emergência do México como polo de nearshoring competitivo em custos aprofunda a autossuficiência regional, complementando os benefícios comerciais do USMCA e encurtando os ciclos logísticos. Os investimentos de capital permanecem robustos, exemplificados pelo programa de 321 milhões de USD da Howmet Aerospace para expandir a produção de ligas de alta temperatura. Os marcos de certificação da FAA e as regulamentações ITAR moldam a complexidade dos fluxos de trabalho e cultivam uma cultura madura de garantia de qualidade que sustenta a competitividade nas exportações.
Mercado de Fabricação de Peças Aeroespaciais da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 7,01%, ancorada pela ambição da China de triplicar sua frota até 2042 e pelo impulso político da Índia para localizar a fabricação aeroespacial. O ecossistema de MRO de alto valor de Singapura e a expertise em componentes da Coreia do Sul agregam profundidade, enquanto as nações do Sudeste Asiático atraem fornecedores de Nível 3 com incentivos fiscais. Campeões domésticos como a AVIC e a Hindustan Aeronautics absorvem transferências de tecnologia e replicam processos de classe mundial, elevando gradualmente o conteúdo regional nas cadeias de suprimentos globais. A escassez de talentos e os alinhamentos regulatórios em evolução continuam sendo obstáculos à execução.
Mercado de Fabricação de Peças Aeroespaciais da EMEA
A Europa mantém peso significativo por meio da Airbus e de uma série de empresas especializadas — Safran em motores, Rolls-Royce em propulsão e Diehl em interiores. Somente a Airbus entregou 69,2 bilhões de EUR (82,10 bilhões de USD) em receita em 2024 e está ampliando a produção do A320 para 75 unidades mensais. Os mandatos ambientais da EASA estimulam a inovação em materiais e as análises de ciclo de vida, enquanto o Brexit reformula os protocolos comerciais entre o Reino Unido e os fornecedores continentais. O Oriente Médio e a África demonstram força seletiva, mais notavelmente nas adições de frotas das companhias aéreas do Golfo e nos empreendimentos de MRO associados, embora incertezas políticas e fiscais moderem uma adoção mais ampla.
Cenário Competitivo
A intensidade competitiva no mercado de fabricação de peças aeroespaciais é fragmentada e crescente devido à consolidação no topo e à especialização entre os players menores. RTX Corporation, Safran e GE Aerospace continuam a investir pesadamente em compósitos de matriz cerâmica, fabricação aditiva e iniciativas de fio digital para defender fossos tecnológicos.
Os fornecedores de Nível 1 aproveitam o tamanho para negociar acordos de longo prazo, enquanto as empresas de Nível 2 e Nível 3 se diferenciam por meio de capacidades de nicho, como revestimentos de alta temperatura ou usinagem complexa. A Howmet Aerospace registrou USD 975 milhões em implantação de capital em 2024, financiando projetos de automação complementares e recompras de ações que reforçam sua flexibilidade de balanço patrimonial. Ao mesmo tempo, novos entrantes focam na Mobilidade Aérea Avançada, propulsão a hidrogênio e compósitos recicláveis, visando perturbar os incumbentes com ciclos de desenvolvimento ágeis.
Os obstáculos de certificação atuam como barreiras à entrada, favorecendo organizações que possuem sistemas de qualidade estabelecidos e resistência financeira. A digitalização é outro campo de batalha; fornecedores ricos em dados que oferecem insights de manutenção preditiva ou serviços integrados de design para fabricabilidade frequentemente garantem o status de fornecedor preferencial. As tendências de regionalização moldam ainda mais o mapa competitivo, pois os OEMs incentivam o conteúdo local para mitigar riscos comerciais e logísticos, abrindo portas para campeões indígenas na Ásia-Pacífico e na América do Sul.
Líderes do Setor de Fabricação de Peças Aeroespaciais
-
RTX Corporation
-
Honeywell International Inc.
-
Rolls-Royce Holdings plc
-
GE Aerospace (General Electric Company)
-
Safran SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fabricação de Peças Aeroespaciais Empresas cobertas neste relatório
- RTX Corporation
- Safran SA
- GE Aerospace (General Electric Company)
- Rolls-Royce Holdings plc
- Honeywell International Inc.
- GKN Aerospace (Melrose Industries plc)
- Parker-Hannifin Corporation
- Mitsubishi Heavy Industries, Ltd.
- Leonardo S.p.A.
- Triumph Group, Inc.
- ATI Inc.
- Hexcel Corporation
- Toray TCAC Holding B.V
- Eaton Corporation plc
- Moog Inc.
- Panasonic Avionics Corporation (Panasonic Corporation)
- Liebherr-International Deutschland GmbH
- RBC Bearings Incorporated
Desenvolvimentos industriais recentes em Mercado de Fabricação de Peças Aeroespaciais
- Junho de 2025: A Dassault Aviation e a Tata Advanced Systems Limited assinaram quatro Acordos de Transferência de Produção para a fabricação de fuselagens do caça Rafale na Índia. Este acordo fortalece as capacidades de fabricação aeroespacial da Índia e melhora sua posição nas cadeias de suprimentos globais.
- Abril de 2025: A Cyient DLM expandiu sua parceria estratégica com a Deutsche Aircraft para projetar, desenvolver e fabricar o Sistema de Gerenciamento de Cabine (CMS) para o D328eco, uma aeronave turboélice regional de 40 lugares.
- Março de 2025: A Força Aérea dos EUA concedeu à GE Aerospace um contrato de entrega indefinida/quantidade indefinida (IDIQ) no valor de USD 5 bilhões para apoiar as vendas militares estrangeiras (FMS) de motores F110-GE-129 para aeronaves F-15 e F-16 operadas por nações aliadas globalmente.
Escopo do Relatório Global do Mercado de Fabricação de Peças Aeroespaciais
Visão geral da segmentação
| Motores |
| Aerostruturas |
| Interiores de Cabine |
| Equipamentos de Suporte |
| Aviônica |
| Componentes de Isolamento |
| Metais e Ligas |
| Compósitos |
| Plásticos e Polímeros |
| Cerâmicas Avançadas e Compósitos de Matriz Cerâmica (CMCs) |
| Aviação Comercial |
| Aviação Militar |
| Aviação Geral |
| Sistemas Aéreos Não Tripulados (UAS) |
| Mobilidade Aérea Avançada (AAM) |
| Fabricante de Equipamento Original (OEM) |
| Pós-venda |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Tipo de Produto | Motores | ||
| Aerostruturas | |||
| Interiores de Cabine | |||
| Equipamentos de Suporte | |||
| Aviônica | |||
| Componentes de Isolamento | |||
| Por Material | Metais e Ligas | ||
| Compósitos | |||
| Plásticos e Polímeros | |||
| Cerâmicas Avançadas e Compósitos de Matriz Cerâmica (CMCs) | |||
| Por Tipo de Aeronave | Aviação Comercial | ||
| Aviação Militar | |||
| Aviação Geral | |||
| Sistemas Aéreos Não Tripulados (UAS) | |||
| Mobilidade Aérea Avançada (AAM) | |||
| Por Usuário Final | Fabricante de Equipamento Original (OEM) | ||
| Pós-venda | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de fabricação de peças aeroespaciais em 2025?
O tamanho do mercado de fabricação de peças aeroespaciais é de USD 1,02 trilhão em 2025 e está projetado para atingir USD 1,39 trilhão até 2030, traduzindo-se em um CAGR de 6,39% ao longo do período de previsão.
Qual categoria de produto gera mais receita?
Os motores lideram com 36,52% das vendas de 2024, beneficiando-se tanto da demanda de novas construções quanto do mercado de pós-venda.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico exibe uma perspectiva de CAGR de 7,01%, impulsionada pela expansão das frotas da China e da Índia e pelo aumento da fabricação local.
Qual segmento de material está se expandindo mais rapidamente?
As cerâmicas avançadas e os compósitos de matriz cerâmica estão projetados para crescer a um CAGR de 7,75%, pois os OEMs buscam maior capacidade de temperatura e economia de peso.
Como a consolidação está afetando os fornecedores?
Aquisições estratégicas como a compra da Spirit AeroSystems pela Boeing sinalizam uma integração vertical mais profunda, elevando o nível competitivo para empresas menores.
Qual é a maior restrição ao crescimento do mercado?
A escassez de mão de obra qualificada, combinada com a escalada dos custos de certificação, são os principais ventos contrários que limitam a expansão da capacidade.