
Tamanho e Participação do Mercado de Biocombustível Avançado
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 20.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 30.66 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.84 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
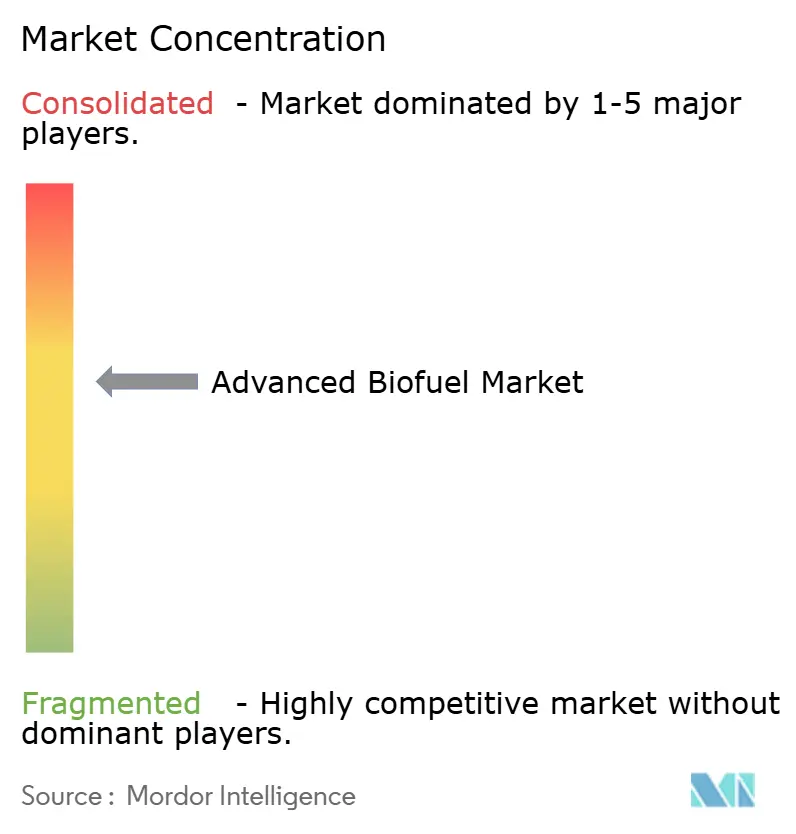
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Biocombustível Avançado por Mordor Intelligence
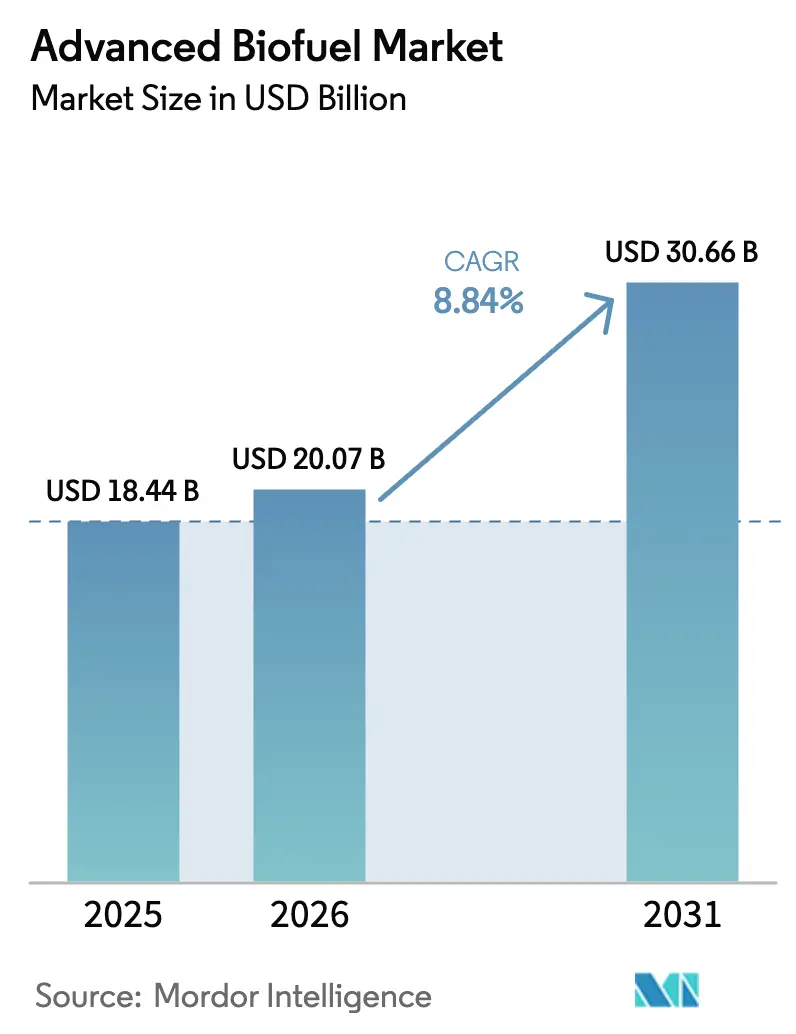
O tamanho do Mercado de Biocombustível Avançado foi avaliado em USD 18,44 bilhões em 2025 e estima-se que cresça de USD 20,07 bilhões em 2026 para atingir USD 30,66 bilhões até 2031, a um CAGR de 8,84% durante o período de previsão (2026-2031).
O rápido endurecimento das políticas, os compromissos de aquisição corporativa e a comprovada compatibilidade de substituição direta impulsionam a demanda nos segmentos rodoviário, de aviação e industrial. Os resíduos lignocelulósicos consolidaram a liderança em matérias-primas, enquanto plataformas inovadoras de biologia sintética reduziram os custos de cultivo de algas o suficiente para desbloquear a trajetória de crescimento mais rápida entre os insumos. O diesel renovável assegurou vantagem de pioneirismo dentro das redes existentes de refinarias e varejo, ao passo que projetos de conversão de resíduos sólidos urbanos em biometano ilustram como os incentivos da economia circular diversificam a oferta. Investimentos em larga escala por grandes empresas de petróleo e incumbentes químicos sinalizam confiança de que as rotas bioquímico-termoquímicas híbridas podem impulsionar novas reduções de custos e ganhos de rendimento. Regionalmente, a América do Norte aproveitou décadas de padrões de combustíveis renováveis para sustentar expansões de capacidade, enquanto a Ásia-Pacífico está implementando novos mandatos que aceleram o mercado de biocombustível avançado em direção a um crescimento de dois dígitos.
Principais Conclusões do Relatório
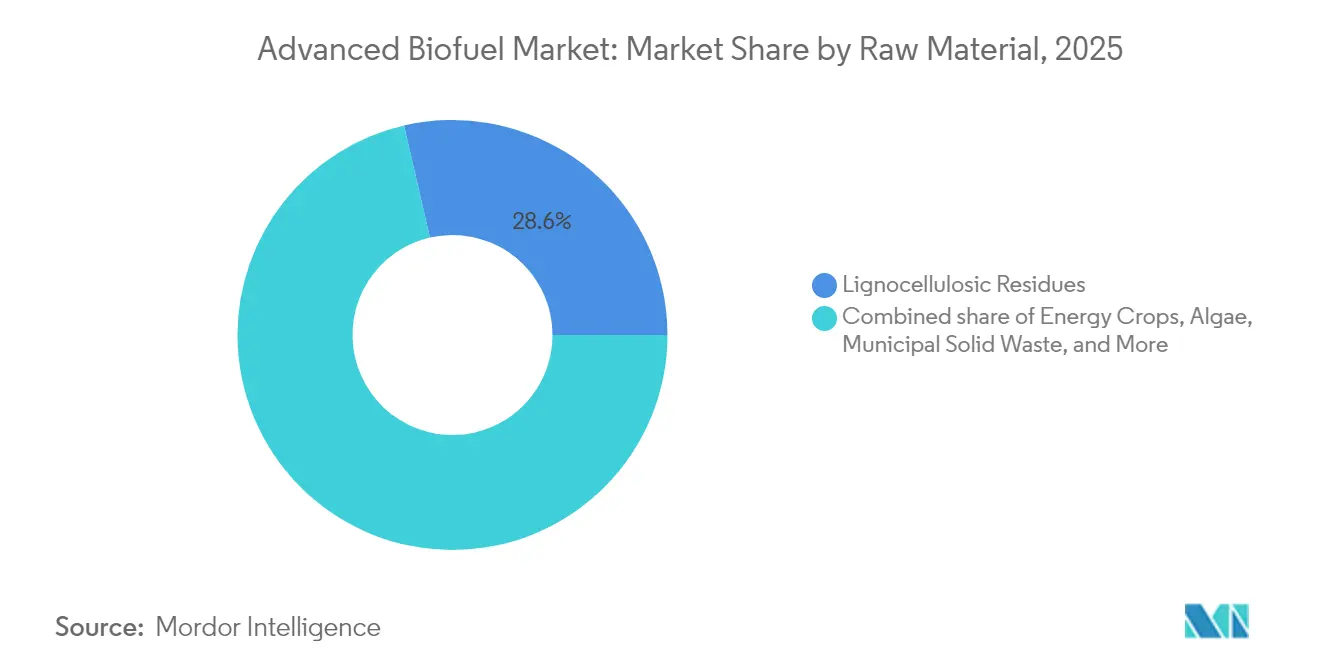
- Por matéria-prima, os resíduos lignocelulósicos lideraram com 28,62% de participação na receita em 2025; os insumos à base de algas devem se expandir a um CAGR de 14,92% até 2031.
- Por tipo de biocombustível, o diesel renovável detinha 45,38% da participação do mercado de biocombustível avançado em 2025, enquanto o biogás/biometano deve registrar o maior CAGR de 12,11% até 2031.
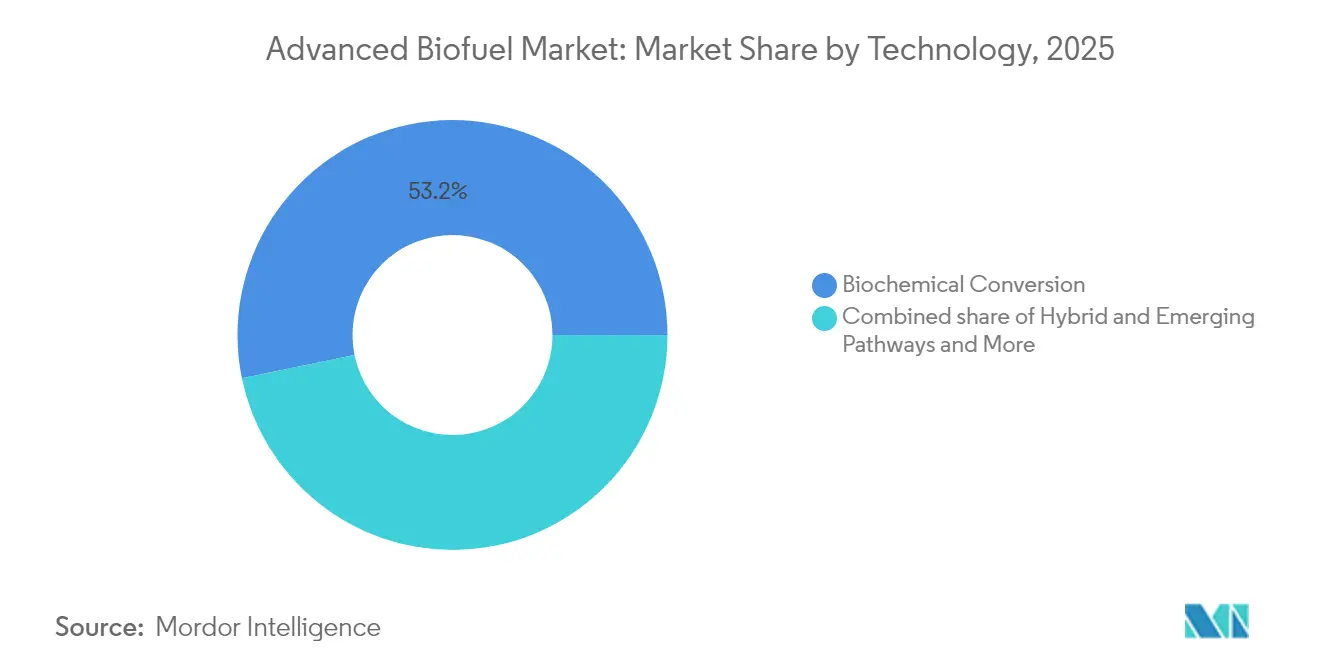
- Por tecnologia, a conversão bioquímica representou 53,22% do tamanho do mercado de biocombustível avançado em 2025, e as vias híbridas e emergentes estão avançando a um CAGR de 12,98% no mesmo período.
- Por uso final, o transporte rodoviário comandou 59,15% do tamanho do mercado de biocombustível avançado em 2025; o combustível de aviação sustentável está crescendo a um CAGR de 13,89% até 2031.
- Por geografia, a América do Norte capturou 38,42% da participação na receita em 2025; a Ásia-Pacífico deve registrar o CAGR mais rápido de 12,23% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Biocombustível Avançado*
| Impulsionador | (~)% de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Endurecimento dos mandatos globais de mistura | +2.10% | Global, com ganhos iniciais no Reino Unido, UE e Canadá | Médio prazo (2-4 anos) |
| Demanda crescente por combustível de aviação sustentável | +1.80% | América do Norte e UE, com expansão para a APAC | Curto prazo (≤ 2 anos) |
| Metas corporativas de aquisição com emissões líquidas zero | +1.40% | Global, concentrado em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Surgimento de vias BECCS com emissões negativas de carbono | +0.90% | América do Norte e UE, projetos-piloto na APAC | Longo prazo (≥ 4 anos) |
| Conversão de RSU em bio-petróleo bruto respaldada por leis de aterro zero | +0.70% | Núcleo da UE, expandindo-se para a América do Norte | Médio prazo (2-4 anos) |
| Avanços de custo em biologia sintética | +1.20% | Global, com centros de P&D nos EUA, UE e Singapura | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Endurecimento dos Mandatos Globais de Mistura
A legislação nacional e supranacional está migrando de esquemas voluntários para cotas vinculantes que garantem visibilidade de demanda para os produtores. A obrigação de combustível de aviação sustentável do Reino Unido sobe de 2% em 2025 para 22% até 2040, apoiada por um mecanismo de certeza de receita que poderia agregar GBP 5 bilhões à economia e sustentar até 15.000 empregos. A mistura planejada de gasolina E30 do Brasil deve reduzir as emissões de gases de efeito estufa em 1,7 milhão de t por ano, ao mesmo tempo que mobiliza BRL 9 bilhões em investimentos externos.(1)Fonte: Governo do Brasil, "Atualização da Política Nacional de Biocombustíveis," gov.br O Regulamento de Combustível Limpo do Canadá e a regra ReFuelEU Aviation da UE também incorporam certeza de offtake de longo prazo, viabilizando financiamento de projetos com prazos longos. Esses mandatos permitem que refinarias com uso intensivo de capital bloqueiem volumes de processamento, reduzindo prêmios de risco e acelerando a expansão no mercado de biocombustível avançado.
Demanda Crescente por Combustível de Aviação Sustentável
Os compromissos de emissões líquidas zero das companhias aéreas se traduzem em acordos de offtake direto que contornam os distribuidores tradicionais de combustível de aviação. A DHL Express adquiriu 7.400 t de SAF da Neste para o Aeroporto Changi de Singapura, enquanto a Cathay Pacific está co-desenvolvendo quatro plantas de energia para líquidos na China com capacidade de 50.000 a 100.000 t por ano cada. A produção de SAF dos Estados Unidos dobrou entre dezembro de 2024 e fevereiro de 2025, chegando a cerca de 30.000 bpd, mas ainda cobre menos de 2% da demanda nacional de combustível de aviação, evidenciando uma lacuna de oferta considerável. As partes interessadas da aviação estão, portanto, acelerando contratos de longo prazo que subsidiam expansões de capacidade e diversificação tecnológica, elevando o mercado de biocombustível avançado muito além dos limites convencionais do combustível rodoviário.
Metas Corporativas de Aquisição com Emissões Líquidas Zero
Grandes corporações estão incorporando cortes de emissões de escopo 3 em suas políticas de compras, pagando prêmios por moléculas de baixo carbono verificáveis. O Bank of America destinou USD 2 bilhões para financiamento de SAF e garantiu 1,2 milhão de galões anuais da SkyNRG, visando uma mistura de 20% de SAF em suas viagens corporativas. DHL e Neste ampliaram sua colaboração em direção a um offtake anual de 300.000 t de SAF até 2030. Esses contratos bilaterais reduzem o risco dos fluxos de caixa, ajudam os credores a obter certificações de empréstimos verdes e direcionam o setor de biocombustível avançado para modelos de receita previsíveis e de longo prazo.
Surgimento de Vias BECCS com Emissões Negativas de Carbono
A bioenergia com captura e armazenamento de carbono transforma diversas instalações-piloto em centros de emissões líquidas negativas. A Gevo registrou uma pontuação de intensidade de carbono de −339 g CO2e/MJ em seu projeto de gás renovável na Dakota do Norte, permitindo-lhe monetizar créditos de carbono de alto valor juntamente com as vendas de combustível. A SWISS e a Synhelion produziram querosene derivado de energia solar utilizando luz solar concentrada para converter CO2 atmosférico e água em gás de síntese, fechando assim o ciclo do carbono. Esses avanços posicionam certas refinarias para vender energia e certificados de emissões negativas, melhorando as margens e aumentando a atratividade para investidores focados no clima em todo o mercado de biocombustível avançado.
Análise de Impacto das Restrições do Mercado de Biocombustível Avançado*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço de insumos vs. culturas alimentares | -1.60% | Global, aguda em regiões dependentes de grãos | Curto prazo (≤ 2 anos) |
| Alto capex para biorefinarias celulósicas | -1.20% | Global, particularmente em mercados emergentes | Médio prazo (2-4 anos) |
| Riscos de escalonamento e contaminação em culturas de algas | -0.80% | Global, concentrado em regiões com intensa atividade de P&D | Longo prazo (≥ 4 anos) |
| Incerteza de política de ILUC em regiões-chave | -0.90% | Núcleo da UE, com efeitos regulatórios globais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço de Insumos vs. Culturas Alimentares
Os insumos representam de 60% a 80% das despesas operacionais, de modo que oscilações de preço no óleo de cozinha usado, soja ou palha de milho podem corroer as margens e desestimular novas construções. O aumento da demanda por parte dos produtores de HVO e processadores de alimentos eleva os preços dos óleos comestíveis, gerando debates sobre segurança alimentar em economias em desenvolvimento. Os produtores diversificam em direção a resíduos agrícolas, resíduos sólidos urbanos e algas para se proteger contra os ciclos de commodities. O cultivo de algas ainda varia entre USD 0,43 e USD 8,75 por litro, com riscos de contaminação e gestão de nutrientes inflacionando os custos. A volatilidade resultante obriga os investidores a exigir orçamentos de contingência maiores, moderando o crescimento de curto prazo no mercado de biocombustível avançado.
Alto Capex para Biorefinarias Celulósicas
As refinarias celulósicas em escala plena geralmente requerem entre USD 200 e USD 500 milhões, restringindo a participação a grandes empresas de petróleo, empresas químicas diversificadas ou startups bem capitalizadas. A Air Products comprometeu USD 2 bilhões para expandir a instalação da World Energy em Paramount, Califórnia, para 340 milhões de galões por ano, ilustrando a profundidade de capital necessária para uma capacidade significativa. A BP pausou seu projeto Kwinana na Austrália quando os crescentes custos de construção se depararam com a ausência de mandatos locais robustos, demonstrando como a fragilidade das políticas pode inviabilizar a implantação. Os obstáculos ao financiamento retardam a difusão tecnológica e moderam a perspectiva geral de CAGR do mercado de biocombustível avançado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento do Mercado de Biocombustível Avançado
Por Matéria-Prima:
Resíduos Mantêm Escala, Algas Ganham TraçãoOs resíduos lignocelulósicos representaram 28,62% da participação do mercado de biocombustível avançado em 2025, aproveitando a abundância de resíduos de colheita, serragem e resíduos florestais com penalidade mínima de uso do solo. A área cultivada com culturas energéticas está se expandindo em terras agrícolas de menor rendimento, onde o miscanto e o capim-agulha oferecem tonelagem confiável de biomassa e benefícios para a saúde do solo. As redes de coleta de óleo de cozinha usado e outras gorduras, óleos e graxas aproveitaram redes de restaurantes e programas de reciclagem municipal, mas a demanda agora supera a oferta, gerando prêmios de preço. Portanto, o mercado de biocombustível avançado está ampliando sua base de matérias-primas para fluxos de resíduos sólidos urbanos; a instalação da Enerkem em Edmonton ilustra como as regras de aterro zero podem fornecer volumes estáveis de insumos. Avanços em biologia sintética elevaram a produtividade de microalgas para além de 60 g por m² por dia em raceways fechados, comprimindo os custos de produção e impulsionando um CAGR de 14,92% para algas entre 2026 e 2031. Os produtores estão combinando colheita inteligente, floculação e extração de lipídios a jusante para alcançar rendimentos que rivalizam com as oleaginosas terrestres sem competir por terras aráveis.
A estratégia de insumos é cada vez mais multifacetada: as refinarias misturam resíduos agrícolas para fornecimento de carga base, adicionam lipídios residuais para lotes de HVO de alto valor e testam algas ou resíduos urbanos para garantir escalabilidade futura. Essa proteção reduz a exposição aos ciclos de commodities e aumenta a elegibilidade para incentivos de políticas que favorecem insumos não alimentares. À medida que os compradores corporativos solicitam avaliações de ciclo de vida com rastreabilidade rigorosa, as vias baseadas em resíduos fortalecem seu status dentro do mercado de biocombustível avançado.


Por Tipo de Biocombustível:
Diesel Renovável Lidera, Biogás AceleraO diesel renovável capturou 45,38% da receita em 2025 graças à compatibilidade de substituição direta com motores e redes logísticas existentes, permitindo que as frotas se descarbonizem sem troca de ativos. As plantas HEFA operaram com alta utilização porque o óleo de cozinha usado e o sebo prontamente disponíveis reduzem o tempo de comissionamento. O biogás e o biometano registram um CAGR de 12,11% à medida que clusters de digestão anaeróbica surgem próximos a aterros e grandes operações leiteiras sob regras de emissão zero de metano. O etanol celulósico permanece restringido pelos custos de enzimas, embora a fermentação contínua e o bioprocessamento consolidado estejam fechando a lacuna de custos. Apesar de sua superior densidade energética e desempenho de octanagem, o biobutanol está limitado a misturas de aviação de nicho até que os custos de capital caiam.
A demanda do mercado alinha cada combustível a nichos de uso final: HVO para transporte pesado e climas frios, misturas de SAF para aviação de longo curso e biometano de qualidade de gasoduto para calor industrial. Os produtores que podem alternar entre produtos estão melhor posicionados para capturar valor quando a regulamentação ou os insumos mudam. Essa opcionalidade reforça os movimentos de integração vertical por parte das grandes empresas de petróleo, aprofundando assim as barreiras competitivas dentro do mercado de biocombustível avançado.
Por Tecnologia:
Bioquímica Domina, Plataformas Híbridas EscalamAs rotas bioquímicas controlaram 53,22% do tamanho do mercado de biocombustível avançado em 2025, pois a fermentação e a hidrólise enzimática são bem compreendidas e apoiadas por cadeias de suprimentos robustas para enzimas e leveduras. As rotas termoquímicas, como a pirólise rápida e a gaseificação, processam praticamente qualquer insumo à base de carbono, mas a necessidade de reatores de alta temperatura e limpeza rigorosa de gases eleva o capex. As plataformas híbridas estão avançando a um CAGR de 12,98% à medida que os desenvolvedores sequenciam o pré-tratamento termoquímico para liberar açúcares, seguido de atualização microbiana para alcançar maiores rendimentos de carbono.
As quatro instalações planejadas de energia para líquidos da Cathay Pacific aproveitarão eletricidade renovável e CO2 capturado para produzir SAF, criando uma via sintética desvinculada da disponibilidade de biomassa. O campo de helióstatos da Synhelion na Suíça demonstrou que a energia solar concentrada pode impulsionar reações endotérmicas a 1.500 °C, reduzindo o consumo de gás natural e as emissões operacionais. A engenharia multidisciplinar transforma as refinarias em plataformas flexíveis capazes de alternar entre etanol, diesel e combustível de aviação dependendo dos sinais de preço. O resultado é uma corrida armamentista tecnológica em todo o mercado de biocombustível avançado.
Por Setor de Uso Final:
Combustíveis Rodoviários Prevalecem, Aviação AvançaO transporte rodoviário reteve 59,15% da demanda de 2025 à medida que as cotas nacionais de mistura para diesel e gasolina continuam a se ampliar. A eletrificação de carros de passeio está corroendo os volumes de gasolina a longo prazo, mas as aplicações de transporte pesado e fora de estrada ainda dependem de substitutos líquidos que atendam às restrições de densidade de potência e tempo de abastecimento. Enquanto isso, os volumes de combustível de aviação sustentável estão crescendo a 13,89% ao ano, impulsionados pelos compromissos de voos com emissões líquidas zero, pelas obrigações do ReFuelEU Aviation da UE e pelo cronograma crescente de SAF do Reino Unido. O abastecimento marítimo permanece em estágio inicial porque as reformas de tanques a bordo e o armazenamento portuário para bio-metanol ou bio-GNL requerem capital significativo.
O calor industrial e as plantas de cogeração estão integrando biometano para cumprir os esquemas regionais de comércio de emissões, fornecendo um canal de offtake para as refinarias durante quedas na demanda de aviação. Essa diversidade de segmentação amortece a volatilidade da receita e sustenta maior escala no mercado de biocombustível avançado.
Análise Geográfica
Mercado de Biocombustível Avançado na América do Norte
A América do Norte respondeu por 38,42% da receita de 2025 após décadas de apoio político que criaram um mercado de créditos maduro para combustíveis de baixo carbono. A capacidade de diesel renovável nos Estados Unidos cresceu 44% em 2023, elevando a produção nacional total de biocombustível para 24 bilhões de galões por ano e estimulando novos centros de coleta de matérias-primas no Meio-Oeste. O Regulamento de Combustíveis Limpos do Canadá acrescenta um sinal federal de preço de carbono aos mandatos provinciais, garantindo certeza de demanda mesmo com a persistência de arbitragens comerciais transfronteiriças com os Estados Unidos.
Mercado de Biocombustível Avançado na APAC
A Ásia-Pacífico está a caminho de um CAGR de 12,23% até 2031, à medida que China, Índia e membros da ASEAN reduzem a dependência de importações e constroem cadeias de abastecimento domésticas. O "Programa de Biocombustíveis 2025" da Índia oferece concessões de uso do solo e incentivos fiscais para projetos de Bio-GNC e etanol, e apenas Bihar tem como meta nove usinas de etanol até 2026, que empregarão 50.000 pessoas. O regulador de aviação civil da China autorizou o primeiro voo comercial com SAF em 2024, e as companhias aéreas regionais estão agora celebrando contratos de compra antecipada para garantir fornecimento antes das cotas previstas. O ambiente regulatório defasado da Austrália atrasou a modernização da refinaria Kwinana pela BP, evidenciando o papel decisivo da regulação na atração de investimentos no mercado de biocombustível avançado.
Mercado de Biocombustível Avançado na Europa
A Europa mantém crescimento estável sob a Diretiva de Energias Renováveis, mas enfrenta incertezas na política de mudança indireta do uso do solo que prolongam os ciclos de licenciamento. Alemanha e França modernizaram reatores de biodiesel para processar lipídios residuais, enquanto os governos nórdicos incorporam compromissos de compra de longo prazo para proteger os produtores das oscilações de preços no mercado spot. O mandato ReFuelEU Aviation e os impostos nacionais sobre carbono devem elevar a demanda por SAF para mais de 5 milhões de toneladas até 2030. Regras complexas de contabilidade do ciclo de vida elevam os custos de conformidade e criam um nicho premium para produtores com sólidos sistemas de rastreabilidade.


Panorama regulatório
A demanda por biocombustíveis avançados está sendo ancorada por um conjunto cada vez maior de mandatos vinculantes que recompensam progressivamente o desempenho de emissões de gases de efeito estufa ao longo do ciclo de vida, em vez da simples mistura volumétrica. Na Europa, a implementação da RED III está impulsionando transposições nacionais em direção a obrigações baseadas em emissões, com os Países Baixos aprovando a transposição da RED III com uma abordagem baseada em emissões retroativa a 1º de janeiro de 2026, e a Alemanha avançando propostas para reforçar sua obrigação de redução de GEE para combustíveis de transporte no contexto da RED III. Na aviação, o conjunto de políticas está se tornando mais explícito: a norma ReFuelEU Aviation da UE é complementada pelo caminho de obrigação de SAF do Reino Unido (2% em 2025, subindo para 22% até 2040) e por um mecanismo de certeza de receita lançado em março de 2025 para apoiar o desenvolvimento de SAF até 2050.
Fora da Europa, a América do Norte continua operando sob estruturas de créditos de longa data. O Renewable Fuel Standard (RFS) dos Estados Unidos é mantido até 2025, e há atenção crescente ao Crédito de Produção de Combustível Limpo 45Z, no âmbito do Inflation Reduction Act, enquanto o Canadá avança na descarbonização por meio da estrutura de créditos das Clean Fuel Regulations federais. Na Ásia-Pacífico, medidas de aviação mais recentes estão se traduzindo em cronogramas de conformidade mais claros, incluindo o quadro de taxa de SAF de Singapura, com uma meta de 1% em vigor a partir de 1º de outubro de 2026, além de cronogramas emergentes de mandatos de SAF referenciados para 2026-2027 em mercados como Coreia do Sul e Índia. Coletivamente, esses mecanismos apertam as regras de elegibilidade em torno das matérias-primas e da rastreabilidade, elevando o valor das rotas não alimentares (resíduos lignocelulósicos, RSU e lipídios residuais qualificados) no mercado de biocombustíveis avançados.
Cenário Competitivo
O mercado de biocombustível avançado apresenta concentração moderada, com as cinco principais empresas controlando cerca de 30% da capacidade instalada. Neste, TotalEnergies e o Renewable Energy Group da Chevron utilizam ativos de hidrotratamento já existentes e fornecimento global de insumos para dominar o fornecimento de diesel renovável. A atividade de aquisições e parcerias aumentou acentuadamente em 2024-2025, à medida que as grandes empresas de petróleo e gás buscavam acesso a tecnologias e vantagens em créditos de políticas. Por exemplo, a Air Products investiu USD 2 bilhões para ampliar a instalação SAF Paramount da World Energy, enquanto a OMV assinou um MoU estratégico com a Airbus visando a entrega de 1,5 milhão de t de SAF até 2030.
Empresas emergentes como LanzaJet e Fulcrum BioEnergy são especializadas em conversão Fischer-Tropsch ou de resíduos urbanos e frequentemente dependem de financiamento de projetos fora do balanço patrimonial, respaldado por acordos de offtake de longo prazo com companhias aéreas ou transportadoras de carga. Desenvolvedores de tecnologia, incluindo a Comstock Fuels, estão comercializando refinarias modulares "Bioleum" projetadas para reduzir o risco de escalonamento por meio da replicação de unidades menores; quatro dessas plantas estão planejadas para a Malásia com um capex combinado de USD 4 bilhões.(4)OMV Aktiengesellschaft, "OMV e Airbus Assinam Acordo de SAF," omv.com
A concorrência está se intensificando em dois eixos: acesso a insumos e eficiência de processos proprietários. Empresas com cadeias de suprimentos verticalmente integradas garantem matéria-prima a preços estáveis, enquanto aquelas com patentes de enzimas, catalisadores avançados ou projetos inovadores de reatores podem elevar rendimentos e margens. Portanto, as corridas de patentes convergem com as iniciativas de aquisição de insumos, moldando um ambiente competitivo dinâmico dentro do mercado de biocombustível avançado.
Líderes do Setor de Biocombustível Avançado
Abengoa Bioenergy
Chemtex Group
Bankchak Petroleum
Clariant Produkte GmbH
DuPont Industrial Biosciences
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Biocombustvel Avançado
- Neste Oyj
- Chevron (Renewable Energy Group)
- TotalEnergies (SAFE)
- Gevo Inc.
- POET LLC
- Aemetis Inc.
- Verbio AG
- UPM Biofuels
- LanzaJet Inc.
- Fulcrum BioEnergy
- Shell plc (Biofuels)
- BP (bp Bunge Bioenergia)
- Clariant AG
- Abengoa Bioenergy
- Green Plains Inc.
- Sekab Biofuels & Chemicals
- Enerkem Inc.
- Algenol Biotech
- GranBio
- Sundrop Fuels Inc.

Oportunidades de mercado e perspectivas futuras
Uma lacuna primária está em transformar a demanda por SAF e diesel de baixo carbono, impulsionada por políticas, em estratégias bancáveis de compra plurianual (offtake) e de créditos que possam sustentar projetos intensivos em capital. As evidências atuais apontam para uma incompatibilidade duradoura entre os sinais de demanda da aviação e a oferta disponível. A produção de SAF nos Estados Unidos foi citada como tendo dobrado entre dezembro de 2024 e fevereiro de 2025, para cerca de 30.000 bpd, mas ainda representava menos de 2% da demanda nacional de combustível de aviação. As compras e o financiamento corporativos e das companhias aéreas estão se movendo para enfrentar essa incompatibilidade, incluindo o Bank of America reservando 2 bilhões de dólares para financiamento de SAF e a DHL Express adquirindo SAF da Neste no Aeroporto Changi de Singapura. Essa dinâmica cria espaço para produtores adicionais que possam documentar emissões ao longo do ciclo de vida e atender aos requisitos de certificação de combustível nos principais hubs.
Uma segunda oportunidade está em modelos de integração de matérias-primas e ativos que reduzem custos ao mesmo tempo em que melhoram os resultados de licenciamento e logística. Com as cadeias de suprimento de HEFA sob pressão devido à demanda concorrente por lipídios residuais, os produtores são cada vez mais impulsionados em direção a resíduos lignocelulósicos e resíduos sólidos urbanos (RSU), além de estratégias de localização que se baseiam em infraestrutura de refino existente, redes de hidrogênio ou sistemas de energia industrial. A lacuna de investimento destacada em 2025, na qual cerca de 25 bilhões de dólares por ano foi relatado como abaixo dos aproximadamente 100 bilhões de dólares por ano associados ao cumprimento das metas globais para 2030, sustenta uma lacuna de financiamento e estruturação de projetos para plataformas que combinam acesso seguro a matérias-primas, otimização de créditos (sistemas do tipo RFS/Clean Fuel Regulation) e rotas de conversão escaláveis. Especificamente na Ásia-Pacífico, a ativação de medidas de conformidade para a aviação, como a taxa de SAF de Singapura a partir de 1º de outubro de 2026, oferece um gatilho comercial claro para cadeias de suprimento locais e de importação, apoiando novas oportunidades de distribuição e mistura em modelo hub-and-spoke em torno de aeroportos e centros de refino costeiros.
Desenvolvimento Recente do Setor no Mercado de Biocombustível Avançado
- Julho de 2026: A Bangchak Corporation anunciou o primeiro fornecimento de combustível sustentável de aviação (SAF) produzido na Tailândia para a Thai Airways, destinado ao voo TG 409. O lançamento amplia a disponibilidade internacional de SAF na região e fortalece as capacidades integradas de produção e distribuição de SAF da Bangchak. Reforça a segurança de matérias-primas e consolida a posição regional da Bangchak no mercado do Sudeste Asiático.
- Maio de 2026: A Bangchak Corporation concluiu a operação comercial plena da primeira unidade de SAF 100% HEFA-SPK da Tailândia, na Refinaria de Phra Khanong. O marco amplia a escala de produção comercial de SAF e apoia a transição da Tailândia para combustível de aviação de baixo carbono. Consolida o abastecimento doméstico de SAF e sinaliza um movimento em direção a uma descarbonização mais amplo do setor de aviação.
- Março de 2026: A Bangchak Corporation iniciou o comissionamento da unidade de produção de SAF na Refinaria de Phra Khanong. O início marca a prontidão inicial de produção de SAF em um local estratégico de refino. Isso estabelece a base para a operação comercial plena e os compromissos de fornecimento subsequentes.


Mercado de Biocombustível Avançado Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita gerada por biocombustíveis avançados produzidos a partir de matérias-primas não alimentares e baseadas em resíduos, e então vendidos para uso energético nos setores de transporte e outros setores consumidores de combustível.
Exclusões de escopo: excluímos os biocombustíveis convencionais baseados em culturas alimentares e também excluímos a mistura de biocombustíveis, a logística e a margem de combustível no varejo.
Visão geral da segmentação
- Por Matéria-Prima
- Resíduos Lignocelulósicos
- Culturas Energéticas (ex.: Miscanto)
- Óleo de Cozinha Usado e Gorduras, Óleos e Graxas
- Algas
- Resíduos Sólidos Urbanos
- Por Tipo de Biocombustível
- Etanol Celulósico
- Ésteres e Ácidos Graxos Hidroprocessados (HEFA)
- Diesel Renovável (HVO)
- Biogás/Biometano
- Biobutanol
- Por Tecnologia
- Conversão Bioquímica
- Conversão Termoquímica
- Vias Híbridas e Emergentes
- Por Setor de Uso Final
- Combustível para Transporte Rodoviário
- Combustível de Aviação (SAF)
- Combustível Marítimo
- Calor e Energia Industrial
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para mapear o conjunto de demanda, a direção das políticas e a prontidão da oferta, antes que qualquer cálculo de mercado seja finalizado. Recorremos principalmente a fontes públicas que são atualizadas repetidamente e possuem definições consistentes, como a IEA, a EIA, os conjuntos de dados do Renewable Fuel Standard da U.S. EPA, as estatísticas de energia da Eurostat e a Organização da Aviação Civil Internacional, para atividade de aviação e contexto de combustível.
Para traduzir esses sinais em um modelo utilizável, também analisamos registros de empresas e apresentações a investidores, relatórios de sustentabilidade e anúncios de projetos cobertos pela imprensa de reputação reconhecida, que ajudam a confirmar adições de capacidade e cronogramas de comissionamento. Em alguns casos, assinaturas pagas de dados financeiros e de inteligência corporativa, bancos de dados de patentes e dados de comércio no nível de embarque são utilizados para verificar pontualmente a escala corporativa e os fluxos transfronteiriços. A lista de fontes documentais é apenas ilustrativa, e muitas outras referências públicas são usadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário é usado para testar sob pressão o que as fontes documentais não conseguem responder totalmente, especialmente em relação à utilização das plantas, às restrições de matérias-primas e aos preços realizados. Conversamos com produtores, fornecedores de tecnologia, agregadores de matérias-primas, distribuidores e usuários finais nas principais regiões consumidoras, e depois retomamos contato com especialistas em políticas e do setor para validar os impactos dos mandatos e o ritmo de adoção.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 13% | Ásia-Pacífico: 40% |
| Nível médio: 52% | Líderes funcionais/de unidade: 29% | EMEA: 36% |
| Participantes menores: 14% | Gerentes: 58% | Américas: 24% |
Dimensionamento de mercado e previsão
O dimensionamento parte de uma construção top-down, na qual as séries nacionais e regionais de produção, consumo e comércio de biocombustíveis são reconstruídas e depois filtradas para o conjunto avançado usando rotas elegíveis por mandato e a adoção observada de uso final. Isso é então corroborado com aproximações bottom-up seletivas, nas quais testamos os totais usando capacidades de plantas amostradas, faixas típicas de utilização e faixas indicativas de preços para as principais categorias de combustíveis avançados.
Alguns insumos práticos que moldam o modelo incluem os sinais de demanda por diesel renovável e SAF (metas de política e adoção pelas companhias aéreas), indicadores de disponibilidade de matérias-primas (tendências de coleta de óleo de cozinha usado e gorduras residuais), cronogramas de comissionamento e expansão de plantas comerciais, movimentos nos spreads de petróleo bruto e refino que influenciam a economia da mistura, e o comportamento de créditos de conformidade regional, quando relevante. Quando o detalhe em nível de empresa está incompleto, as lacunas são tratadas usando premissas conservadoras de utilização, preços por proxy de mercados comparáveis e verificações cruzadas com dados de comércio e dependência de importação.
A previsão é feita por meio de análise de cenários apoiada por regressão multivariada sobre os principais fatores de demanda, na qual o feedback de especialistas ajuda a escolher curvas de adoção realistas para os combustíveis de transporte e um caminho razoável de ramp-up para a nova capacidade. As premissas são reverificadas entre regiões para que a série temporal final permaneça consistente com o momento das políticas, as restrições de matérias-primas e o risco de execução de projetos.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações, de modo que os totais permaneçam ancorados a sinais reais de mercado. Comparamos a receita modelada com indicadores independentes, como capacidade anunciada, direção do movimento comercial e metas de demanda impulsionadas por políticas, e depois retrabalhamos quaisquer valores discrepantes que não possam ser explicados por preços, utilização ou premissas cambiais.
Antes da aprovação final, o modelo é revisado em etapas por analistas, com verificações de variância entre regiões e usos finais para garantir que não haja dupla contagem entre categorias de combustível adjacentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças de mandato ou grandes atrasos no comissionamento de plantas. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de biocombustíveis avançados da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para biocombustíveis avançados costumam variar porque cada editora define o limite do mercado de forma um pouco diferente e também faz escolhas distintas sobre qual preço, qual ano e quais usos finais contabilizar. Algumas estimativas também se apoiam mais em projetos anunciados, o que pode elevar os totais precocemente, caso a utilização seja considerada como avançando mais rápido do que as plantas normalmente alcançam nos primeiros anos.
Ao acompanhar volumes elegíveis por rota, padrões de ramp-up realizados e o momento cambial, a Mordor Intelligence mantém a estimativa vinculada aos sinais reais de oferta e demanda de combustíveis avançados, em vez de contabilizar biocombustíveis convencionais adjacentes ou anúncios em estágio inicial como produção totalmente monetizada.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 18,44 bilhões de dólares (2025) | |
| Editora Global A | 3,52 bilhões de dólares (2025) | Utiliza uma interpretação mais restrita, que parece focar em um subconjunto de tipos e aplicações de combustíveis avançados, o que pode excluir partes do diesel renovável e da demanda mais ampla de transporte que são contabilizadas em um limite mais amplo de biocombustíveis avançados. |
| Relatório Setorial B | 5,06 bilhões de dólares (2025) | Definido em torno de biocombustíveis de aviação e marítimos, de modo que o transporte rodoviário e outros usos finais não são contabilizados, e o escopo é moldado pela adoção de SAF e pela mistura marítima, em vez do conjunto total de demanda por biocombustíveis avançados. |
A dispersão entre as fontes decorre principalmente do escopo e do que é tratado como avançado, além de como o ramp-up e a precificação são aplicados entre os usos finais. Nossa abordagem permanece replicável ao vincular o total de mercado a volumes observáveis, elegibilidade de política e utilização realista, verificando depois se o resultado corresponde a sinais independentes de capacidade e comércio.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de biocombustível avançado?
O tamanho do mercado de biocombustível avançado foi de USD 20,07 bilhões em 2026 e deve atingir USD 30,66 bilhões até 2031.
Qual tipo de biocombustível lidera a receita global?
O diesel renovável detém a maior participação de 45,38% devido à compatibilidade perfeita com os motores a diesel e a infraestrutura de varejo existentes.
Por que o combustível de aviação sustentável está crescendo mais rapidamente do que outros segmentos?
Os compromissos de emissões líquidas zero das companhias aéreas e os mandatos vinculantes de SAF estão impulsionando um CAGR de 13,89%, criando demanda premium por combustível de aviação verificado de baixo carbono.
Qual região se expandirá mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 12,23% até 2031, à medida que China, Índia e países da ASEAN ampliam a produção doméstica sob novas políticas de mistura.
Qual é o principal gargalo para uma adoção mais ampla?
O alto dispêndio de capital para biorefinarias celulósicas e híbridas, frequentemente superior a USD 200 milhões por instalação, retarda a implantação de projetos apesar do forte apoio político.
Qual é o grau de concentração do cenário competitivo?
O índice de concentração do mercado é 6, indicando que, embora as cinco principais empresas controlem pouco mais de 60% da capacidade, ainda há espaço significativo para desenvolvedores de tecnologias emergentes.
Página atualizada pela última vez em:



