
Tamanho e Participação do Mercado de Imagem In-Situ para Manufatura Aditiva
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.65 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.65 Bilhões de dólares |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Imagem In-Situ para Manufatura Aditiva pela Mordor Intelligence
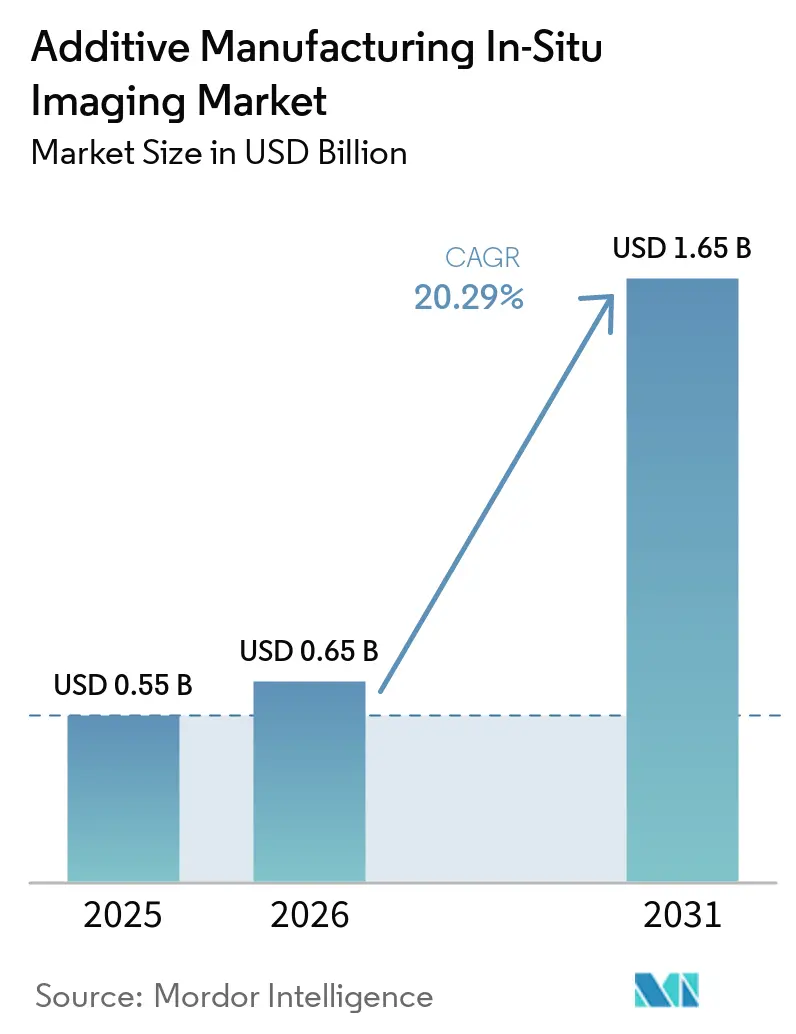
Espera-se que o tamanho do Mercado de Imagem In-Situ para Manufatura Aditiva aumente de 0,55 bilhões de USD em 2025 para 0,65 bilhões de USD em 2026 e atinja 1,65 bilhões de USD até 2031, crescendo a um CAGR de 20,29% no período de 2026 a 2031.
A demanda está se deslocando para sistemas que identificam defeitos durante cada camada de construção, em vez de depender apenas da inspeção após a produção. Essa mudança é mais importante para peças utilizadas em programas aeroespaciais, de defesa, dispositivos médicos e espaciais, onde falhas internas podem ser difíceis e caras de identificar posteriormente. Os programas públicos de qualificação também estão transferindo ferramentas de monitoramento de ambientes de pesquisa para ambientes de produção. Esses programas aumentam a demanda entre grandes fabricantes e estendem os requisitos de monitoramento a fornecedores que apoiam a produção certificada. O mercado de imagem in-situ para manufatura aditiva está, portanto, se movendo em direção a sistemas de qualidade orientados por software, opções de retrofit multiplataforma e registros que possam apoiar revisões de qualificação.
Principais Conclusões do Relatório
- Por tecnologia de imagem, a imagem térmica e infravermelha deteve 37,51% da receita do mercado de imagem in-situ para manufatura aditiva em 2025, enquanto a imagem por raios X e outras imagens avançadas deve expandir a um CAGR de 24,21% até 2031.
- Por processo de manufatura aditiva, a fusão em leito de pó deteve 60,33% da receita em 2025, enquanto a deposição de energia direcionada deve expandir a um CAGR de 23,26% até 2031.
- Por oferta, o hardware de imagem e sensores deteve 42,31% do tamanho do mercado de imagem in-situ para manufatura aditiva em 2025, enquanto o software de monitoramento e análise deve expandir a um CAGR de 23,91% até 2031.
- Por usuário final, aeroespacial e defesa deteve 43,38% da demanda em 2025, enquanto dispositivos médicos e implantes deve expandir a um CAGR de 24,50% até 2031.
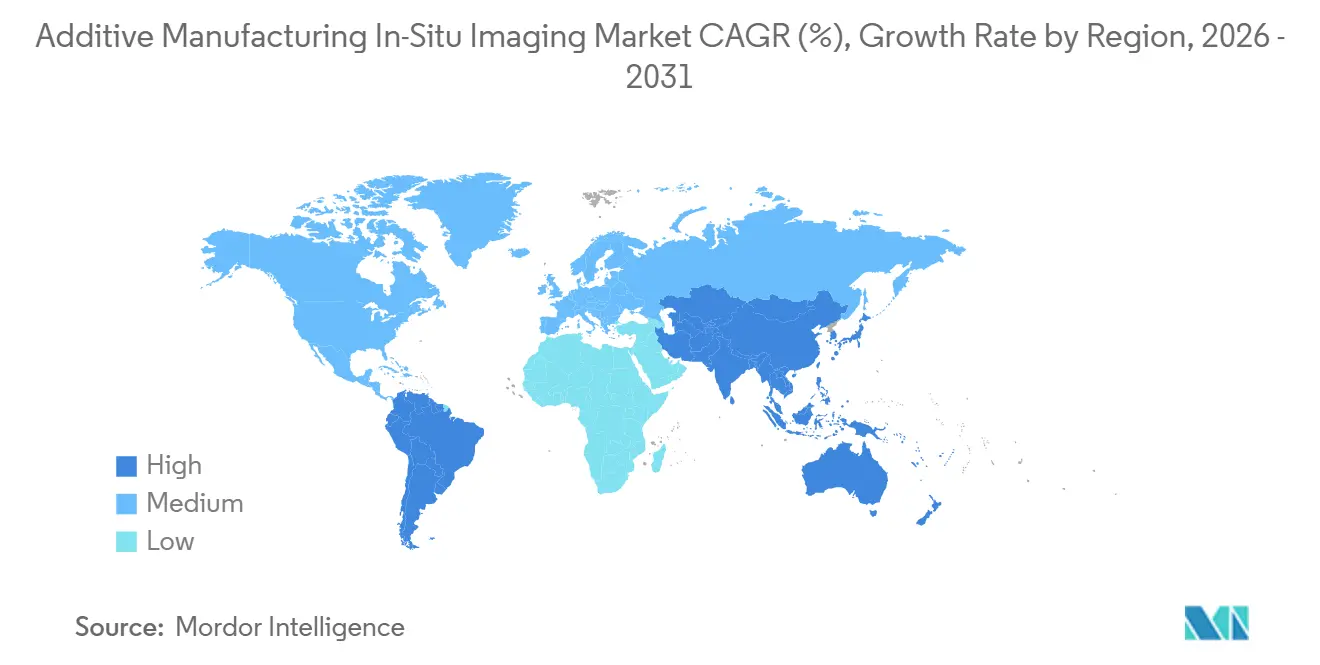
- Por geografia, a América do Norte deteve 38,43% do tamanho do mercado de imagem in-situ para manufatura aditiva em 2025, enquanto a Ásia-Pacífico deve expandir a um CAGR de 24,41% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Imagem In-Situ para Manufatura Aditiva
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Requisitos de Qualificação para Manufatura Aditiva de Componentes Críticos para a Segurança | +5.2% | Global, com maior atividade na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Mudança da Detecção Pós-Processo para a Prevenção de Defeitos em Tempo Real | +3.8% | Global, mais forte na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão da Produção em Série na Manufatura Aditiva de Metais | +3.2% | Global, com a Ásia-Pacífico impulsionando o volume incremental | Médio prazo (2 a 4 anos) |
| Integração de Inteligência Artificial com Dados de Imagem por Camada | +2.8% | Global | Médio prazo (2 a 4 anos) |
| Demanda por Retrofit Multiplataforma de Frotas Mistas de Manufatura Aditiva | +1.6% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescente Demanda por Controle de Processo em Malha Fechada e Registros Digitais de Qualidade | +1.9% | Global, com América do Norte e Europa como adotantes iniciais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Requisitos de Qualificação para Manufatura Aditiva de Componentes Críticos para a Segurança
As regras de qualificação para peças de manufatura aditiva críticas para a segurança estão avançando mais rapidamente do que a infraestrutura de monitoramento. Essa incompatibilidade está criando demanda por sistemas que validem sensores de máquinas e documentem as condições de produção. O Instituto Nacional de Pesquisa em Aviação e o Laboratório de Pesquisa da Força Aérea publicaram orientações operacionais de 2025 para a qualificação de fusão em leito de pó a laser. As orientações complementam as normas SAE AMS 7003 e AMS 7032 com requisitos de validação de sensores em nível de máquina e documentação de monitoramento de processos. O Escritório do Secretário de Defesa dos EUA direcionou 13,2 milhões de USD por meio da America Makes para o programa INSITE. O programa tem como objetivo desenvolver monitoramento in-situ unificado e pronto para certificação para peças críticas de defesa. Fornecedores que atendem à Lockheed Martin, GE Aerospace e Boeing podem precisar de capacidades de monitoramento para preservar o acesso a cadeias de suprimentos qualificadas. Isso expande as aquisições além dos principais fabricantes de equipamentos originais e apoia a adoção entre fornecedores qualificados de menor porte.
Mudança da Detecção Pós-Processo para a Prevenção de Defeitos em Tempo Real
A prevenção em tempo real tem um forte argumento econômico para peças de titânio, Inconel e superligas à base de níquel. A rejeição após a inspeção pós-construção pode destruir o valor criado durante uma construção longa e intensiva em materiais. A ASTRO America recebeu um prêmio de 1,66 milhões de USD para o projeto QTIME em outubro de 2025. O projeto está desenvolvendo inspeção camada por camada para estruturas de treliça de fusão em leito de pó a laser.[1]ASTRO America, "ASTRO America Selecionada para Liderar Projeto de Manufatura de Defesa de 1,6 Milhão de USD," ASTRO America, astroa.org. O objetivo é reduzir o tempo de inspeção de muitas horas de varredura por tomografia computadorizada para menos de 1 hora. Também visa reduzir os custos de inspeção em até 90%. A plataforma Fringe Qualification da Phase3D suporta a comparação de dados de construção rastreáveis entre máquinas, materiais e instalações. Isso pode reduzir o trabalho de qualificação repetido para cada combinação de máquina e peça. O trabalho da NASA mostra por que os fabricantes buscam ciclos de qualificação mais curtos para peças de manufatura aditiva de metais.
Expansão da Produção em Série na Manufatura Aditiva de Metais
A manufatura aditiva de metais em série está passando de projetos-piloto para uma produção de maior volume. Os ambientes de produção exigem sistemas de monitoramento capazes de suportar throughput, repetibilidade e grandes volumes de dados de imagem. A China relatou que a produção de manufatura aditiva aumentou de CNY 20,8 bilhões (2,88 bilhões de USD) para CNY 70 bilhões (9,7 bilhões de USD) durante o período do 14º Plano Quinquenal. O 15º Plano Quinquenal inclui uma meta doméstica de CNY 147,9 bilhões (20,5 bilhões de USD) a CNY 150 bilhões (20,8 bilhões de USD) até 2030. A Administração de Aviação Civil da China certificou 23 componentes estruturais de liga de titânio fabricados aditivamente para a aeronave C919 em janeiro de 2026. Isso eleva o requisito de registros de produção confiáveis e legíveis por máquina na aviação comercial. Volumes mensais de construção maiores também aumentam a necessidade de computação de borda e análises que separem anomalias significativas da variação normal do processo.
Integração de Inteligência Artificial com Dados de Imagem por Camada
A inteligência artificial está migrando da análise remota para a implantação próxima à máquina de construção. Dispositivos de borda podem processar dados de imagem por camada sem rotear cada feed de dados brutos por sistemas remotos. Um estudo de 2026 descreveu o controle em malha fechada usando termografia infravermelha, redes neurais convolucionais e modelos informados por física. O sistema ajustou a potência do laser e a velocidade de varredura a 50 Hz em uma plataforma NVIDIA Jetson AGX Orin. O estudo relatou 99,79% de densidade relativa para fusão em leito de pó a laser de Ti-6Al-4V, verificada por tomografia computadorizada. Os provedores iniciais de monitoramento podem construir uma vantagem por meio de conjuntos de dados de anomalias rotuladas maiores e mais diversificados. A pesquisa da Universidade Aalto relatou precisão de classificação de defeitos acima de 99% para os principais modelos de redes neurais convolucionais. Isso desloca a competição para a qualidade do modelo, os dados de treinamento e a rastreabilidade das fontes de dados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo da Infraestrutura Integrada de Imagem e Computação de Borda | -2.0% | Global, particularmente agudo em mercados dominados por pequenas e médias empresas na Ásia-Pacífico e América do Sul | Médio prazo (2 a 4 anos) |
| Padronização Limitada da Correlação Imagem-Defeito entre Máquinas | -1.5% | Global | Longo prazo (≥ 4 anos) |
| Silos de Dados Proprietários Restringindo o Treinamento de Modelos entre Máquinas | -1.2% | América do Norte e Europa, onde a operação de frotas mistas é mais prevalente | Longo prazo (≥ 4 anos) |
| Altos Volumes de Dados e Aceitação Incompleta de Certificação de Evidências In-Situ | -0.9% | Global, com influência de conformidade concentrada na América do Norte, União Europeia e Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo da Infraestrutura Integrada de Imagem e Computação de Borda
A implantação em nível de produção requer câmeras de alta resolução, sensores térmicos, matrizes de fotodiodos, equipamentos de computação de borda e software de correlação de dados. Esse custo total do sistema pode restringir a adoção entre fabricantes contratados de menor porte e instituições de pesquisa. Ao contrário da tomografia computadorizada pós-construção, o monitoramento in-situ é instalado no ambiente de produção. Geralmente não pode ser compartilhado entre instalações por meio de um provedor de inspeção externo. A integração e a calibração também diferem entre plataformas de máquinas, o que limita as economias de escala. O Comitê F42 da ASTM International continua trabalhando em normas que poderiam definir interfaces de sensores comuns e protocolos de calibração.[2]ASTM International, "Comitê F42 sobre Tecnologias de Manufatura Aditiva," ASTM International, astm.org. As normas aplicáveis permaneceram em desenvolvimento durante 2026. Até que práticas comuns de integração estejam disponíveis, as implantações vinculadas a grandes fabricantes de equipamentos originais mantêm uma vantagem de custo.
Padronização Limitada da Correlação Imagem-Defeito entre Máquinas
Os sinais de imagem brutos ainda não se traduzem de forma consistente em classificações de defeitos entre máquinas e materiais. Um sinal térmico associado à porosidade por falta de fusão em uma plataforma pode ter uma causa diferente em outra plataforma. Diferenças nas configurações do laser, propriedades do pó e geometria da câmara dificultam a transferência de modelos. As Academias Nacionais identificaram a necessidade de modelos padronizados e acessíveis e repositórios de dados comuns. Os usuários finais podem, portanto, enfrentar um risco de investimento quando um modelo proprietário não pode ser transferido para uma máquina atualizada. O trabalho da ISO e da ASTM oferece uma estrutura parcial, mas ainda não resolve a portabilidade de dados entre máquinas. Essa condição pode limitar a disposição de pagar entre compradores que gerenciam frotas variadas de manufatura aditiva.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Imagem: Métodos Térmicos Ancoram o Mercado enquanto a Imagem por Raios X Escala
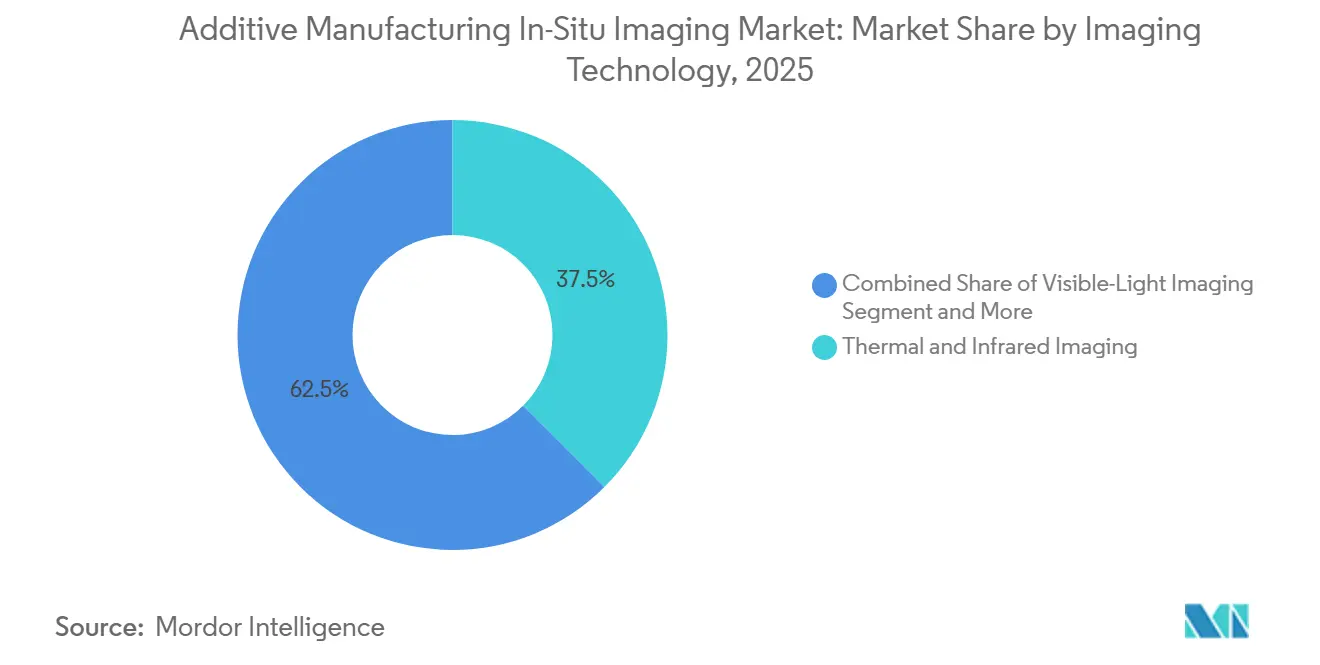
A imagem térmica e infravermelha deteve 37,51% da receita de tecnologia de imagem em 2025. Essa tecnologia formou a maior parte da participação do mercado de imagem in-situ para manufatura aditiva porque há muito tempo suporta o monitoramento do banho de fusão. É usada com mais frequência em sistemas de fusão em leito de pó a laser e deposição de energia direcionada. As câmeras infravermelhas podem ser instaladas nas câmaras de construção existentes com alteraões limitadas no acesso óptico. Sua saída também está intimamente ligada ao comportamento térmico da interação laser-material. Os operadores podem usar essas informações térmicas como uma referência familiar de controle de processo. A imagem de luz visível representou o segundo maior grupo de tecnologia. Ela captura as condições da superfície do leito de pó camada por camada. Os fabricantes combinam cada vez mais sensores visíveis e térmicos em sistemas multimodais. Essa combinação pode melhorar a localização de defeitos suspeitos.
O Centro de Demonstração de Manufatura do Departamento de Energia dos EUA avaliou uma configuração de câmera visível e infravermelho próximo em um sistema EOS M290. A avaliação conectou assinaturas in-situ com porosidade detectada por tomografia computadorizada.[3]Escritório de Informações Científicas e Técnicas do Departamento de Energia dos EUA, "Avaliação e Demonstração de Monitoramento de Processo In-Situ Usando Caracterização Avançada com Sistemas de Leito de Pó a Laser," Departamento de Energia dos EUA, osti.gov. A tomografia óptica e a imagem de coerência permanecem áreas comerciais menores. São relevantes quando os usuários precisam avaliar a qualidade da camada subsuperficial sem depender apenas da tomografia computadorizada pós-construção. Um estudo de 2026 demonstrou a tomografia de coerência óptica integrada com cabeças de impressão de modelagem por deposição fundida. O trabalho permitiu a varredura volumétrica de camadas durante a produção. A imagem por raios X e outras imagens avançadas devem expandir a um CAGR de 24,21% até 2031. O tamanho do mercado de imagem in-situ para manufatura aditiva para essa tecnologia é sustentado pelo interesse em validação relevante para a produção. A pesquisa descreveu a reconstrução por aprendizado profundo que produziu imagens volumétricas a partir de 10 vezes menos projeções de raios X. Esse trabalho apoia a possibilidade de avaliação por tomografia computadorizada em tempo quase real durante construções de fusão em leito de pó a laser.


Por Processo de Manufatura Aditiva: A Fusão em Leito de Pó Domina o Mercado enquanto a Deposição de Energia Direcionada Encontra seu Espaço na Produção
A fusão em leito de pó deteve 60,33% da receita de processos em 2025. Ela liderou a participação do mercado de imagem in-situ para manufatura aditiva porque sua câmara fechada suporta posições de imagem fixas em toda a placa de construção. Esse design pode reduzir a complexidade de treinamento para algoritmos de monitoramento. A base instalada de fusão em leito de pó a laser também é a maior dentro da manufatura aditiva de metais. Essa base instalada torna o processo um ponto de partida prático para implantações de monitoramento. O desafio ASTRO America e ASTM de 2025 focou no monitoramento comercialmente viável para sistemas de fusão em leito de pó a laser GE Concept M2 Series 5. As equipes de aquisição da Lockheed Martin e da GE Aerospace participaram de uma avaliação de usuário final. O jateamento de aglutinante, a extrusão de material e a fotopolimerização em cuba permanecem aplicações de monitoramento menores. A fotopolimerização em cuba tem relevância para a impressão de resina biomédica, onde a validação de camadas suporta dispositivos personalizados para pacientes.
A deposição de energia direcionada deve expandir a um CAGR de 23,26% até 2031. Sua adoção para reparo, deposição de múltiplos materiais e grandes estruturas aeroespaciais cria a necessidade de monitoramento mais capaz. A cabeça de deposição em movimento altera o quadro de referência de imagem durante a produção. Isso torna o monitoramento por câmera fixa mais difícil do que para a fusão em leito de pó. Um estudo de 2025 descreveu o monitoramento óptico coaxial sincronizado com os caminhos do ponto central da ferramenta de deposição de energia direcionada por fio. Ele combinou essa abordagem com modelos de aprendizado profundo específicos do processo em velocidades relevantes para a produção. Um estudo de 2026 testou o monitoramento e controle para deposição de energia direcionada por fio usando termografia infravermelha e visão computacional. A abordagem previu e corrigiu o acúmulo de calor durante a produção. Isso aborda a variação microestrutural que limitou o uso mais amplo do processo para peças estruturais.
Por Oferta: O Hardware Ancora a Receita enquanto o Software de Análise Ganha Impulso Estratégico
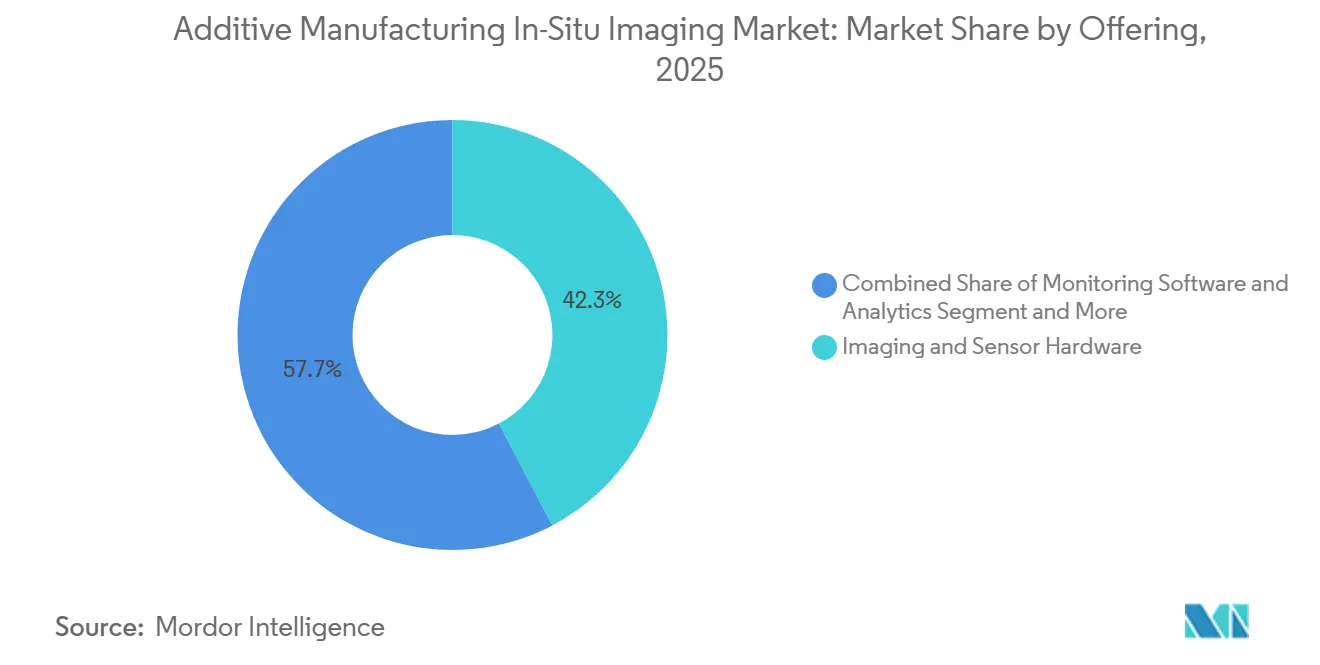
O hardware de imagem e sensores deteve 42,31% da receita de ofertas em 2025. O segmento reflete o custo de capital de câmeras, matrizes de fotodiodos e sensores térmicos instalados em máquinas novas ou de retrofit. A integração física permanece uma questão central de adoção para muitos compradores. O hardware, portanto, permanece importante mesmo com a melhoria das capacidades de software. Os equipamentos de aquisição de dados e computação de borda formam uma área de oferta separada. Esses sistemas processam grandes volumes de dados de imagem por camada na máquina. Isso reduz a dependência das redes da planta para a transmissão de dados brutos. Também pode suportar requisitos de segurança de dados na produção de defesa. O setor de imagem in-situ para manufatura aditiva permanece moldado pelo vínculo entre o hardware instalado e o uso analítico posterior.
O software de monitoramento e análise deve expandir a um CAGR de 23,91% até 2031. Os compradores buscam cada vez mais inteligência de qualidade em nível de frota, em vez de saídas isoladas de sensores. As plataformas empresariais podem comparar assinaturas entre máquinas, materiais, instalações e ciclos de produção. Isso cria custos de troca que os fornecedores de hardware independentes podem ter dificuldade em igualar. A plataforma Fringe Qualification da Phase3D suporta o uso centralizado de dados de construção rastreáveis. A Interspectral AB expandiu seu conjunto AM Explorer com os módulos MONITOR, DETECT e QUALIFY no final de 2025. O mercado de imagem in-situ para manufatura aditiva também é suportado por serviços de integração, calibração, validação e suporte técnico. Esses serviços ajudam os clientes a conectar o hardware instalado com operações prontas para certificação. Muitas instalações não mantêm as capacidades especializadas de engenharia de processos necessárias para essa transição.
Por Usuário Final: Aeroespacial e Defesa Ancora a Demanda enquanto Dispositivos Médicos Impulsionam o Crescimento Mais Rápido
Aeroespacial e defesa deteve 43,38% da demanda de usuários finais em 2025. O setor respondeu pelo maior uso porque as peças são de alto valor e os requisitos de qualificação são exigentes. A pesquisa financiada pelo governo também apoia a implantação de ferramentas de monitoramento neste segmento. Programas incluindo QTIME, INSITE, Delta Qual 2.0 e DARPA SURGE apoiam a adoção de evidências de qualidade in-situ. A Lockheed Martin, a L3Harris Technologies e a Honeywell Aerospace apoiam atividades de transição e comercialização nesses programas. Os requisitos de qualificação de fornecedores podem reforçar a demanda além de projetos de pesquisa individuais. Isso apoia o uso de informações de monitoramento documentadas nas cadeias de produção aeroespacial. O setor de imagem in-situ para manufatura aditiva está intimamente ligado à necessidade do setor de registros de fabricação rastreáveis.
Dispositivos médicos e implantes devem expandir a um CAGR de 24,50% até 2031. Os implantes personalizados para pacientes exigem rastreabilidade para peças individuais, e não apenas estatísticas em nível de lote. Isso torna os dados de qualidade por camada operacionalmente úteis para cada ciclo de produção. Os fabricantes médicos, portanto, têm uma lógica de adoção distinta dos usuários aeroespaciais. Energia e geração de energia permanecem uma área menor de usuários finais. Operadores de petróleo e gás e produtores de energia usam a manufatura aditiva de metais para manutenção e substituição de componentes críticos. A maquinaria industrial também representa uma fonte crescente de demanda. Os usuários automotivos e de transporte permanecem adotantes menores, mas relevantes. Seu interesse aumenta quando o monitoramento pode suportar a produção repetível em escala. O mercado de imagem in-situ para manufatura aditiva tem espaço para expandir à medida que os requisitos específicos do processo se desenvolvem entre esses grupos de usuários finais.
Análise Geográfica
A América do Norte deteve 38,43% da receita global em 2025. A região liderou a participação do mercado de imagem in-situ para manufatura aditiva por sua concentração de fabricantes aeroespaciais e de defesa. A America Makes, a NASA, o AFRL, o OSD ManTech e o Centro de Demonstração de Manufatura do Departamento de Energia fornecem suporte institucional. O programa INSITE de 13,2 milhões de USD e o prêmio QTIME de 1,66 milhões de USD são direcionados para ferramentas de monitoramento comercialmente implantáveis. O Canadá adiciona demanda por meio de cadeias de suprimentos de componentes aeroespaciais. O corredor de manufatura do México pode estender os requisitos de monitoramento a fornecedores que recebem investimentos de nearshoring. Os Estados Unidos permanecem o país mais importante para a formação do mercado global como comprador e financiador de programas de comercialização.
A Ásia-Pacífico deve expandir a um CAGR de 24,41% até 2031. A China é o principal motor regional devido aos seus planos de manufatura aditiva apoiados pelo Estado e à atividade de produção aeroespacial. O insumo relatou que a produção de manufatura aditiva da China aumentou para CNY 70 bilhões (9,7 bilhões de USD) durante o período do 14º Plano Quinquenal. Relatou uma meta para 2030 de CNY 147,9 bilhões (20,5 bilhões de USD) a CNY 150 bilhões (20,8 bilhões de USD). A certificação de janeiro de 2026 de 23 componentes estruturais de liga de titânio para a aeronave C919 apoia a demanda por registros de qualidade legíveis por máquina. O Japão está aprofundando o uso da manufatura aditiva de metais nas cadeias de suprimentos automotivas e de maquinaria de precisão. A Coreia do Sul adiciona demanda por meio da manufatura aditiva para ferramentas e componentes funcionais em seu ecossistema de semicondutores e eletrônicos de consumo.
A Europa mantém uma posição significativa no mercado de imagem in-situ para manufatura aditiva por meio da maquinaria alemã e da produção aeroespacial. O Reino Unido possui capacidades de fabricação de defesa e dispositivos médicos. A França e a Itália contribuem por meio das cadeias de suprimentos da Airbus. A Renishaw expandiu sua oferta de monitoramento InfiniAM por meio dos módulos InfiniAM Spectral e InfiniAM Camera para máquinas RenAM 500.[4]Renishaw plc, "Software de Monitoramento de Processo de Manufatura Aditiva InfiniAM Suite," Renishaw, renishaw.com. Suas integrações com a Addiguru e a Apex Additive Technologies refletem a implantação de monitoramento orientado para a produção. As políticas regionais de manufatura digital apoiam sistemas de qualidade em malha fechada e registros de construção legíveis por máquina. A Arábia Saudita e os Emirados Árabes Unidos representam centros de demanda iniciais no Oriente Médio. A América do Sul e a África permanecem mercados em estágio inicial, com atividade concentrada em instituições de pesquisa e no cluster aeroespacial do Brasil.

Cenário Competitivo
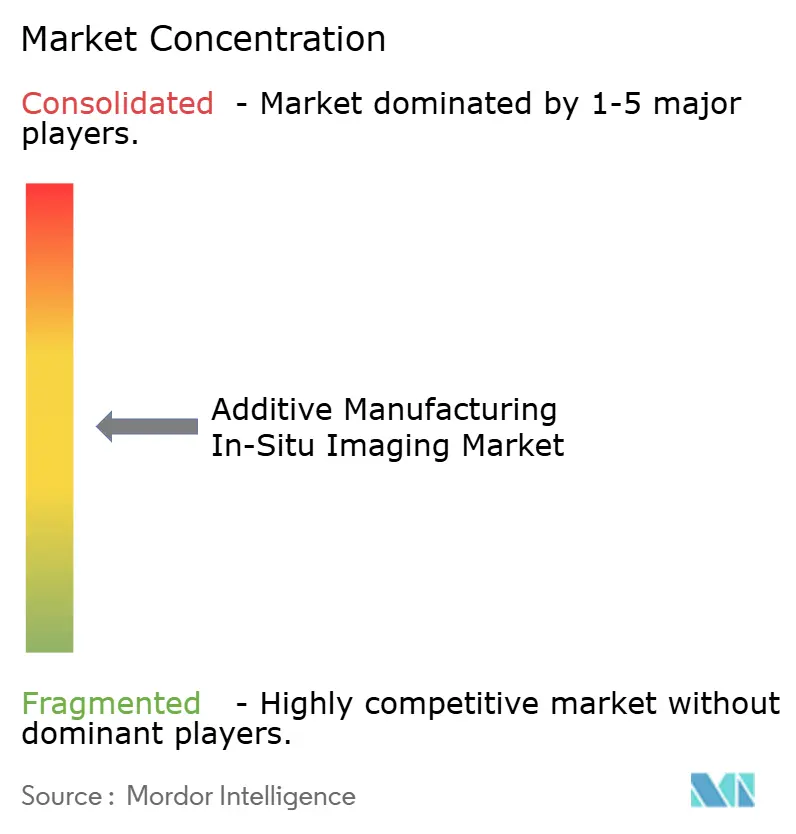
O mercado de imagem in-situ para manufatura aditiva é moderadamente fragmentado. Os fabricantes de equipamentos originais formam um grupo competitivo, enquanto os provedores de monitoramento agnósticos de máquina formam outro. EOS GmbH, Renishaw, TRUMPF SE + Co. KG, Nikon SLM Solutions e Velo3D integram hardware de monitoramento em seus projetos de máquinas. Seus sistemas incluem câmeras térmicas, matrizes de fotodiodos e sensores de coerência óptica. Esses projetos integrados criam relacionamentos com usuários estabelecidos de máquinas. Eles também podem limitar o acesso para provedores de sensores de terceiros sem a cooperação do fabricante de equipamentos originais. O sistema Assure da Velo3D usa métodos de detecção multissensor ao vivo e baseados em física durante a construção. Ele produz relatórios destinados a suportar a documentação de certificação. Isso combina o valor de hardware e software dentro da venda de uma única plataforma de máquina.
Os provedores agnósticos de máquina competem por meio de compatibilidade entre frotas de equipamentos. A plataforma da Addiguru combina sensoriamento óptico, infravermelho próximo e infravermelho de onda longa. Foi validada em sistemas EOS M290 e X LINE, sistemas Renishaw RenAM 500Q e máquinas Xact Metal. Isso oferece aos usuários de frotas mistas uma opção que as soluções proprietárias não conseguem replicar totalmente. A Interspectral demonstrou o AM Explorer nas plataformas AddUp, Freemelt, EOS, Nikon SLM Solutions, Renishaw, TRUMPF e Velo3D na Formnext 2025. A demonstração mostrou que a validação de software multiplataforma está se tornando uma expectativa comercial básica. A Renishaw também expandiu seu conjunto InfiniAM com módulos de monitoramento para sua série RenAM 500. Esses movimentos mostram que os provedores estão combinando dados de máquinas, integração de sensores e ferramentas analíticas.
As frotas existentes de fusão em leito de pó a laser sem monitoramento nativo permanecem uma oportunidade potencial de retrofit. Os processos não metálicos, incluindo jateamento de aglutinante, extrusão de material e fotopolimerização em cuba, receberam menos investimento em monitoramento. Os provedores podem abordar essas áreas com algoritmos específicos do processo e rotinas de calibração. A Phase3D recebeu apoio da Força Aérea dos EUA para estender a Inspeção Fringe da manufatura aditiva de metais para compósitos de matriz cerâmica. O trabalho abrange calibração, classificação de defeitos e validação nas etapas de produção de compósitos de matriz cerâmica. A análise em escala de frota pode se tornar mais importante à medida que os compradores migram do licenciamento por máquina para acordos de monitoramento empresarial. Um cluster de patentes relacionado ao DARPA SURGE em torno da classificação de defeitos por inteligência artificial pode elevar as barreiras para novos entrantes de software.
Líderes do Setor de Imagem In-Situ para Manufatura Aditiva
-
EOS GmbH
-
Renishaw plc
-
Additive Industries B.V.
-
3D Systems Corporation
-
Velo3D, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: Phase3D e Phillips Federal firmaram parceria para expandir as capacidades de inspeção in-situ para instalações de manufatura de defesa, estendendo a plataforma Fringe Inspection da Phase3D para instalações e programas adicionais do Departamento de Defesa dos EUA, ampliando sua presença na base industrial de defesa além dos contratantes principais.
- Abril de 2026: Addiguru, Apex Additive Technologies e Renishaw formalizaram uma parceria de integração de monitoramento in-situ tripartite, combinando a plataforma multissensor óptica, NIR e LWIR da Addiguru com a expertise de processos da Apex e o sistema LPBF RenAM 500Q da Renishaw por meio de integração de API com o Renishaw Central e o DataHUB para análise de defeitos correlacionada camada por camada.
- Outubro de 2025: A ASTRO America foi selecionada para liderar o prêmio QTIME (Qualidade, Teste e Expedição de Métodos de Inspeção) de 1,66 milhões de USD, financiado pelo OSD ManTech por meio da America Makes e da NCDMM. O projeto de 12 meses tem como alvo a inspeção in-situ, camada por camada, de estruturas de treliça LPBF em um sistema Colibrium M2 Series 5 usando Inconel 718, com o objetivo de reduzir o tempo de inspeção de muitas horas de varredura por tomografia computadorizada para menos de 1 hora e reduzir os custos em até 90%. Os parceiros do projeto incluem Applied Optimization, Penn State Applied Research Lab, Florida State University, Colorado School of Mines e Honeywell Aerospace.


Escopo do Relatório do Mercado Global de Imagem In-Situ para Manufatura Aditiva
A Imagem In-Situ para Manufatura Aditiva refere-se ao monitoramento visual contínuo e em tempo real de um processo de impressão 3D no nível camada por camada, utilizando sensores ópticos avançados ou câmeras de alta resolução. Essa tecnologia permite que os fabricantes detectem instantaneamente defeitos geométricos, anomalias térmicas e irregularidades estruturais durante a produção, minimizando assim as taxas de descarte de componentes e acelerando a garantia de qualidade.
O Relatório do Mercado de Imagem In-Situ para Manufatura Aditiva é Segmentado por Tecnologia de Imagem (Imagem de Luz Visível, Imagem Térmica e Infravermelha, Tomografia Óptica e Imagem de Coerência, e Imagem por Raios X e Outras Imagens Avançadas), Processo de Manufatura Aditiva (Fusão em Leito de Pó, Deposição de Energia Direcionada, Jateamento de Aglutinante, Extrusão de Material, Fotopolimerização em Cuba e Outros Processos de Manufatura Aditiva), Oferta (Hardware de Imagem e Sensores, Hardware de Aquisição de Dados e Computação de Borda, Software de Monitoramento e Análise, e Serviços de Integração, Calibração, Validação e Suporte), Usuário Final (Aeroespacial e Defesa, Dispositivos Médicos e Implantes, Energia e Geração de Energia, Maquinaria Industrial e Engenharia Pesada, Automotivo e Transporte, Instituições de Pesquisa e Universidades e Outros Usuários Finais) e Geografia (América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Imagem de Luz Visível |
| Imagem Térmica e Infravermelha |
| Tomografia Óptica e Imagem de Coerência |
| Imagem por Raios X e Outras Imagens Avançadas |
| Fusão em Leito de Pó |
| Deposição de Energia Direcionada |
| Jateamento de Aglutinante |
| Extrusão de Material |
| Fotopolimerização em Cuba |
| Outros Processos de Manufatura Aditiva |
| Hardware de Imagem e Sensores |
| Hardware de Aquisição de Dados e Computação de Borda |
| Software de Monitoramento e Análise |
| Serviços de Integração, Calibração, Validação e Suporte |
| Aeroespacial e Defesa |
| Dispositivos Médicos e Implantes |
| Energia e Geração de Energia |
| Maquinaria Industrial e Engenharia Pesada |
| Automotivo e Transporte |
| Instituições de Pesquisa e Universidades |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| ASEAN | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tecnologia de Imagem | Imagem de Luz Visível | |
| Imagem Térmica e Infravermelha | ||
| Tomografia Óptica e Imagem de Coerência | ||
| Imagem por Raios X e Outras Imagens Avançadas | ||
| Por Processo de Manufatura Aditiva | Fusão em Leito de Pó | |
| Deposição de Energia Direcionada | ||
| Jateamento de Aglutinante | ||
| Extrusão de Material | ||
| Fotopolimerização em Cuba | ||
| Outros Processos de Manufatura Aditiva | ||
| Por Oferta | Hardware de Imagem e Sensores | |
| Hardware de Aquisição de Dados e Computação de Borda | ||
| Software de Monitoramento e Análise | ||
| Serviços de Integração, Calibração, Validação e Suporte | ||
| Por Usuário Final | Aeroespacial e Defesa | |
| Dispositivos Médicos e Implantes | ||
| Energia e Geração de Energia | ||
| Maquinaria Industrial e Engenharia Pesada | ||
| Automotivo e Transporte | ||
| Instituições de Pesquisa e Universidades | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de imagem in-situ para manufatura aditiva?
O mercado de imagem in-situ para manufatura aditiva foi de 0,65 bilhões de USD em 2026 e deve atingir 1,65 bilhões de USD até 2031, a um CAGR de 20,29% de 2026 a 2031.
O que está impulsionando a adoção de imagem in-situ para manufatura aditiva?
Os fabricantes buscam identificação de defeitos camada por camada, registros de qualidade rastreáveis e ciclos de qualificação mais curtos para peças de alto valor. Os programas de qualificação também estendem a demanda a fornecedores que atendem a cadeias de produção certificadas. O interesse é mais forte onde um defeito descoberto após uma construção pode resultar na perda de um componente de alto valor.
Qual tecnologia de imagem lidera a adoção?
A imagem térmica e infravermelha liderou a receita de tecnologia de imagem com 37,51% em 2025, pois suporta o monitoramento do banho de fusão na fusão em leito de pó a laser e na deposição de energia direcionada. Os sensores de luz visível podem complementar esses sistemas para a localização de defeitos. A imagem por raios X e outras imagens avançadas devem expandir a um CAGR de 24,21% até 2031.
Qual processo de manufatura aditiva usa imagem in-situ de forma mais ampla?
A fusão em leito de pó deteve 60,33% da receita de processos em 2025, apoiada por sua câmara fechada e grande base instalada. Sua geometria de câmara fixa também suporta posições de imagem mais consistentes. A deposição de energia direcionada deve expandir a um CAGR de 23,26% à medida que as aplicações de reparo e grandes estruturas aumentam.
Qual aplicação de usuário final está se expandindo mais rapidamente?
Dispositivos médicos e implantes devem expandir a um CAGR de 24,50% até 2031, pois as peças personalizadas para pacientes necessitam de rastreabilidade individual. Aeroespacial e defesa permaneceu o maior grupo de usuários finais com 43,38% da demanda em 2025. Energia, maquinaria industrial e usos automotivos representam áreas adicionais, mas menores, de demanda.
Qual região deve se expandir mais rapidamente?
A Ásia-Pacífico deve expandir a um CAGR de 24,41% até 2031, apoiada pelos planos de produção chineses e pela atividade aeroespacial. A América do Norte permaneceu o maior contribuinte regional com 38,43% da receita global em 2025. A Europa mantém demanda por meio de aplicações de manufatura em maquinaria, aeroespacial, defesa e dispositivos médicos.
Página atualizada pela última vez em:



