
Marktgröße und Marktanteil für In-situ-Bildgebung in der additiven Fertigung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.65 Milliarden US-Dollar |
| Marktgröße (2031) | 1.65 Milliarden US-Dollar |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
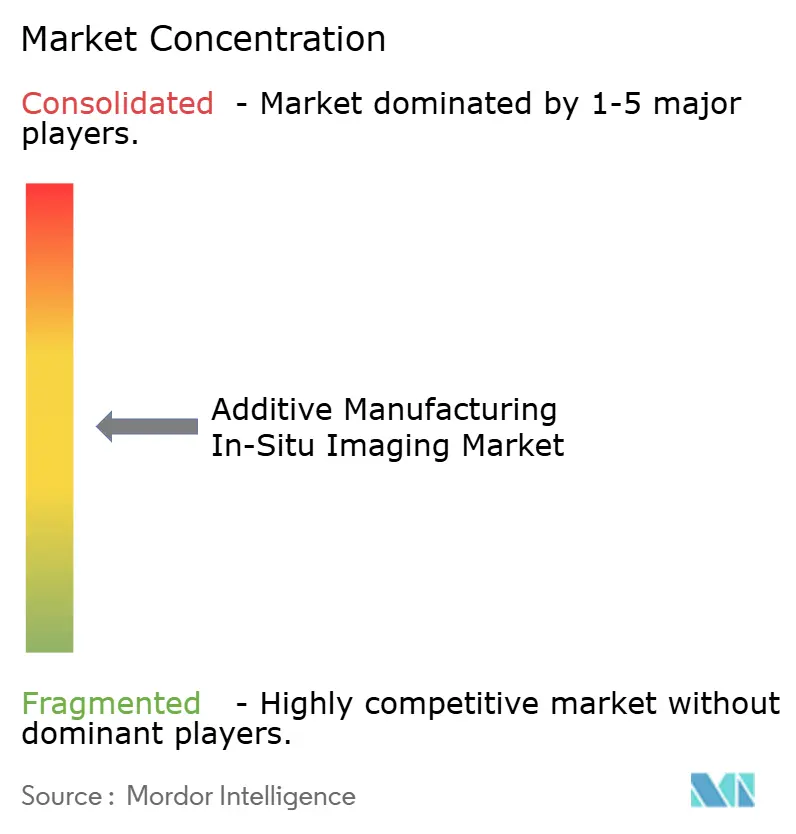
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für In-situ-Bildgebung in der additiven Fertigung von Mordor Intelligence
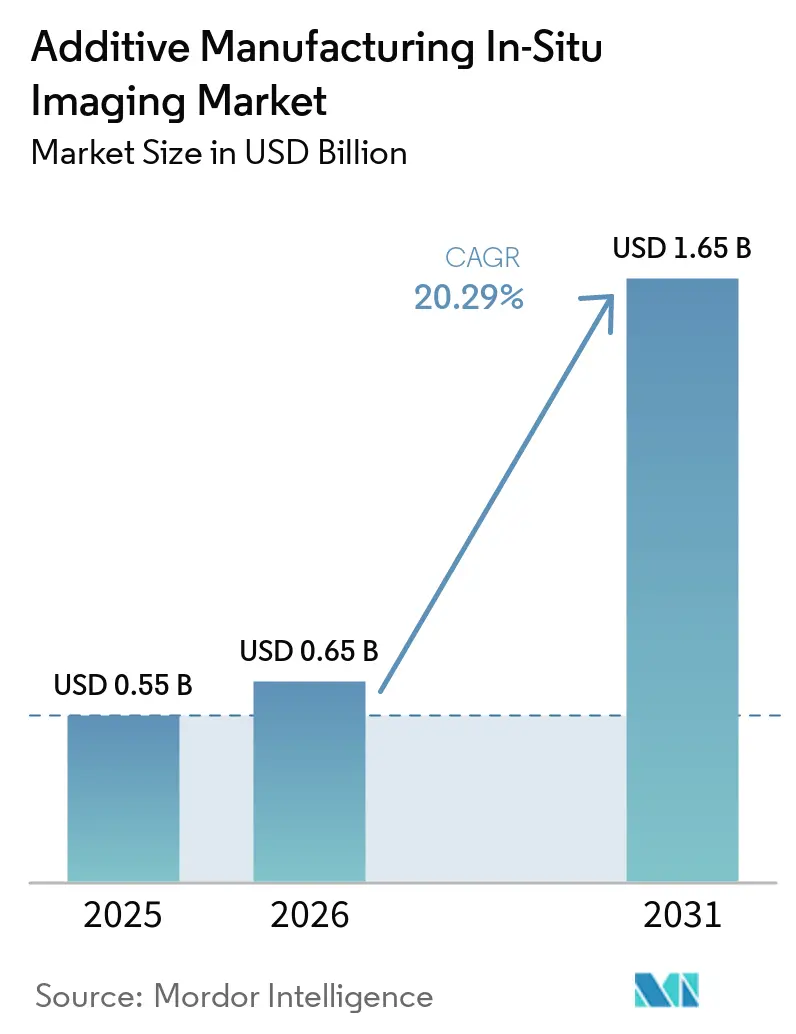
Die Marktgröße für In-situ-Bildgebung in der additiven Fertigung soll von 0,55 Milliarden USD im Jahr 2025 auf 0,65 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 1,65 Milliarden USD erreichen, mit einer CAGR von 20,29 % über den Zeitraum 2026–2031.
Die Nachfrage verlagert sich hin zu Systemen, die Defekte während jeder Aufbauschicht erkennen, anstatt sich ausschließlich auf die Inspektion nach der Produktion zu verlassen. Diese Verlagerung ist besonders wichtig für Teile, die in der Luft- und Raumfahrt, der Verteidigung, bei Medizinprodukten und in Raumfahrtprogrammen eingesetzt werden, wo interne Fehler im Nachhinein schwierig und kostspielig zu identifizieren sein können. Öffentliche Qualifizierungsprogramme verlagern Überwachungswerkzeuge ebenfalls aus Forschungsumgebungen in Produktionsumgebungen. Diese Programme steigern die Nachfrage bei großen Herstellern und erweitern die Überwachungsanforderungen auf Zulieferer, die zertifizierte Produktion unterstützen. Der Markt für In-situ-Bildgebung in der additiven Fertigung entwickelt sich daher hin zu softwaregesteuerten Qualitätssystemen, plattformübergreifenden Nachrüstoptionen und Aufzeichnungen, die Qualifizierungsüberprüfungen unterstützen können.
Wichtigste Erkenntnisse des Berichts
- Nach Bildgebungstechnologie hielt die thermische und Infrarot-Bildgebung im Jahr 2025 einen Anteil von 37,51 % am Umsatz des Marktes für In-situ-Bildgebung in der additiven Fertigung, während Röntgen- und andere fortschrittliche Bildgebungsverfahren bis 2031 voraussichtlich mit einer CAGR von 24,21 % wachsen werden.
- Nach Verfahren der additiven Fertigung hielt die Pulverbettfusion im Jahr 2025 einen Anteil von 60,33 % am Umsatz, während die gerichtete Energieabscheidung bis 2031 voraussichtlich mit einer CAGR von 23,26 % wachsen wird.
- Nach Angebot hielt Bildgebungs- und Sensorhardware im Jahr 2025 einen Anteil von 42,31 % an der Marktgröße für In-situ-Bildgebung in der additiven Fertigung, während Überwachungssoftware und Analysen bis 2031 voraussichtlich mit einer CAGR von 23,91 % wachsen werden.
- Nach Endnutzer hielt Luft- und Raumfahrt sowie Verteidigung im Jahr 2025 einen Anteil von 43,38 % an der Nachfrage, während Medizinprodukte und Implantate bis 2031 voraussichtlich mit einer CAGR von 24,50 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,43 % an der Marktgröße für In-situ-Bildgebung in der additiven Fertigung, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 24,41 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse zur In-situ-Bildgebung in der additiven Fertigung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Qualifizierungsanforderungen für sicherheitskritische additive Fertigung | +5.2% | Global, mit Schwerpunktaktivität in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung von der Nachprozess-Erkennung zur Echtzeit-Defektprävention | +3.8% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Serienproduktion in der metallischen additiven Fertigung | +3.2% | Global, mit dem asiatisch-pazifischen Raum als Treiber des inkrementellen Volumens | Mittelfristig (2–4 Jahre) |
| Integration von Künstlicher Intelligenz mit schichtweisen Bildgebungsdaten | +2.8% | Global | Mittelfristig (2–4 Jahre) |
| Plattformübergreifende Nachrüstnachfrage aus gemischten Flotten additiver Fertigungsanlagen | +1.6% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach geschlossenen Prozessregelkreisen und digitalen Qualitätsaufzeichnungen | +1.9% | Global, mit Nordamerika und Europa als frühen Anwendern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Qualifizierungsanforderungen für sicherheitskritische additive Fertigung
Qualifizierungsvorschriften für sicherheitskritische Bauteile der additiven Fertigung entwickeln sich schneller als die Überwachungsinfrastruktur. Dieses Missverhältnis erzeugt Nachfrage nach Systemen, die Maschinensensoren validieren und Produktionsbedingungen dokumentieren. Das National Institute for Aviation Research und das Air Force Research Laboratory veröffentlichten 2025 operative Leitlinien zur Qualifizierung von Laser-Pulverbettfusion. Die Leitlinien ergänzen SAE AMS 7003 und AMS 7032 um Anforderungen an die Validierung von Maschinensensoren und die Dokumentation der Prozessüberwachung. Das U.S. Office of the Secretary of Defense leitete 13,2 Millionen USD über America Makes für das INSITE-Programm. Das Programm soll eine einheitliche, zertifizierungsreife In-situ-Überwachung für verteidigungskritische Bauteile entwickeln. Zulieferer, die Lockheed Martin, GE Aerospace und Boeing beliefern, benötigen möglicherweise Überwachungsfähigkeiten, um den Zugang zu qualifizierten Lieferketten zu erhalten. Dies weitet den Beschaffungsbedarf über große Erstausrüster hinaus aus und unterstützt die Einführung bei kleineren qualifizierten Zulieferern.
Verlagerung von der Nachprozess-Erkennung zur Echtzeit-Defektprävention
Echtzeit-Prävention hat eine starke wirtschaftliche Grundlage für Bauteile aus Titan, Inconel und nickelbasislegierungsbasierten Superlegierungen. Eine Ablehnung nach der Nachbau-Inspektion kann den während eines langen und materialintensiven Aufbaus geschaffenen Wert vernichten. ASTRO America erhielt im Oktober 2025 einen Auftrag in Höhe von 1,66 Millionen USD für das QTIME-Projekt. Das Projekt entwickelt eine schichtweise Inspektion für Laser-Pulverbettfusion-Gitterstrukturen.[1]ASTRO America, "ASTRO America Selected to Lead USD 1.6 Million Defense Manufacturing Project," ASTRO America, astroa.org. Ziel ist es, die Inspektionszeit von vielen Stunden Computertomografie-Scanning auf weniger als 1 Stunde zu reduzieren. Außerdem sollen die Inspektionskosten um bis zu 90 % gesenkt werden. Die Fringe-Qualification-Plattform von Phase3D unterstützt den Vergleich rückverfolgbarer Aufbaudaten über Maschinen, Materialien und Einrichtungen hinweg. Dies kann wiederholte Qualifizierungsarbeiten für jede Maschinen- und Bauteilkombination reduzieren. NASA-Arbeiten zeigen, warum Hersteller kürzere Qualifizierungszyklen für Bauteile aus metallischer additiver Fertigung anstreben.
Ausweitung der Serienproduktion in der metallischen additiven Fertigung
Die serielle metallische additive Fertigung entwickelt sich von Pilotprojekten hin zu höhervolumiger Produktion. Produktionsumgebungen erfordern Überwachungssysteme, die Durchsatz, Wiederholbarkeit und große Mengen an Bilddaten unterstützen können. China meldete einen Anstieg der Produktionsleistung in der additiven Fertigung von 20,8 Milliarden CNY (2,88 Milliarden USD) auf 70 Milliarden CNY (9,7 Milliarden USD) während des 14. Fünfjahresplans. Der 15. Fünfjahresplan enthält ein inländisches Ziel von 147,9 Milliarden CNY (20,5 Milliarden USD) bis 150 Milliarden CNY (20,8 Milliarden USD) bis 2030. Die Civil Aviation Administration of China zertifizierte im Januar 2026 23 additiv gefertigte Strukturbauteile aus Titanlegierung für das Flugzeug C919. Dies erhöht die Anforderungen an zuverlässige, maschinenlesbare Produktionsaufzeichnungen in der kommerziellen Luftfahrt. Größere monatliche Aufbauvolumina erhöhen auch den Bedarf an Edge-Computing und Analysen, die bedeutsame Anomalien von normaler Prozessvariation trennen.
Integration von Künstlicher Intelligenz mit schichtweisen Bildgebungsdaten
Künstliche Intelligenz verlagert sich von der Fernanalyse hin zum Einsatz in der Nähe der Aufbaumaschine. Edge-Geräte können schichtweise Bildgebungsdaten verarbeiten, ohne jeden Rohdaten-Feed über entfernte Systeme zu leiten. Eine Studie aus dem Jahr 2026 beschrieb eine geschlossene Regelkreissteuerung unter Verwendung von Infrarot-Thermografie, Convolutional Neural Networks und physikbasierten Modellen. Das System passte die Laserleistung und Scangeschwindigkeit mit 50 Hz auf einer NVIDIA Jetson AGX Orin-Plattform an. Die Studie berichtete von einer relativen Dichte von 99,79 % für Ti-6Al-4V-Laser-Pulverbettfusion, verifiziert durch Computertomografie. Frühe Überwachungsanbieter können sich durch größere und vielfältigere beschriftete Anomalie-Datensätze einen Vorteil aufbauen. Forschungen der Aalto-Universität berichteten von einer Defektklassifizierungsgenauigkeit von über 99 % für führende Convolutional-Neural-Network-Modelle. Dies verlagert den Wettbewerb hin zu Modellqualität, Trainingsdaten und der Rückverfolgbarkeit von Datensatzquellen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für integrierte Bildgebungs- und Edge-Computing-Infrastruktur | -2.0% | Global, besonders ausgeprägt in von kleinen und mittleren Unternehmen dominierten Märkten im asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte Standardisierung der Bild-zu-Defekt-Korrelation über Maschinen hinweg | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Proprietäre Datensilos, die das maschinenübergreifende Modelltraining einschränken | -1.2% | Nordamerika und Europa, wo der Betrieb gemischter Flotten am weitesten verbreitet ist | Langfristig (≥ 4 Jahre) |
| Hohe Datenvolumina und unvollständige Zertifizierungsakzeptanz von In-situ-Nachweisen | -0.9% | Global, mit Compliance-Einfluss konzentriert in Nordamerika, der Europäischen Union und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für integrierte Bildgebungs- und Edge-Computing-Infrastruktur
Der produktionsreife Einsatz erfordert hochauflösende Kameras, Thermosensoren, Fotodioden-Arrays, Edge-Computing-Ausrüstung und Datenkorrelationssoftware. Diese Gesamtsystemkosten können die Einführung bei kleineren Lohnfertigern und Forschungseinrichtungen einschränken. Im Gegensatz zur Nachbau-Computertomografie wird die In-situ-Überwachung in der Produktionsumgebung installiert. Sie kann in der Regel nicht über einen externen Inspektionsanbieter zwischen Einrichtungen geteilt werden. Integration und Kalibrierung unterscheiden sich zudem je nach Maschinenplattform, was Skaleneffekte begrenzt. Das ASTM International Committee F42 arbeitet weiterhin an Standards, die gemeinsame Sensorschnittstellen und Kalibrierprotokolle definieren könnten.[2]ASTM International, "Committee F42 on Additive Manufacturing Technologies," ASTM International, astm.org. Anwendbare Standards befanden sich 2026 noch in der Entwicklung. Bis gemeinsame Integrationspraktiken verfügbar werden, behalten große, mit Erstausrüstern verbundene Einsätze einen Kostenvorteil.
Begrenzte Standardisierung der Bild-zu-Defekt-Korrelation über Maschinen hinweg
Rohe Bildgebungssignale lassen sich noch nicht konsistent in Defektklassifizierungen über Maschinen und Materialien hinweg übersetzen. Ein thermisches Signal, das mit Bindefehler-Porosität auf einer Plattform assoziiert wird, kann auf einer anderen Plattform eine andere Ursache haben. Unterschiede in Lasereinstellungen, Pulvereigenschaften und Kammergeometrie erschweren die Übertragbarkeit von Modellen. Die Nationalen Akademien identifizierten den Bedarf an standardisierten und zugänglichen Modellen sowie gemeinsamen Daten-Repositories. Endnutzer können daher einem Investitionsrisiko ausgesetzt sein, wenn ein proprietäres Modell nicht auf eine aufgerüstete Maschine übertragen werden kann. ISO- und ASTM-Arbeiten bieten einen teilweisen Rahmen, lösen jedoch noch nicht die maschinenübergreifende Datenportabilität. Dieser Umstand kann die Zahlungsbereitschaft bei Käufern einschränken, die vielfältige Flotten additiver Fertigungsanlagen verwalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bildgebungstechnologie: Thermische Verfahren verankern den Markt, während Röntgen-Bildgebung skaliert
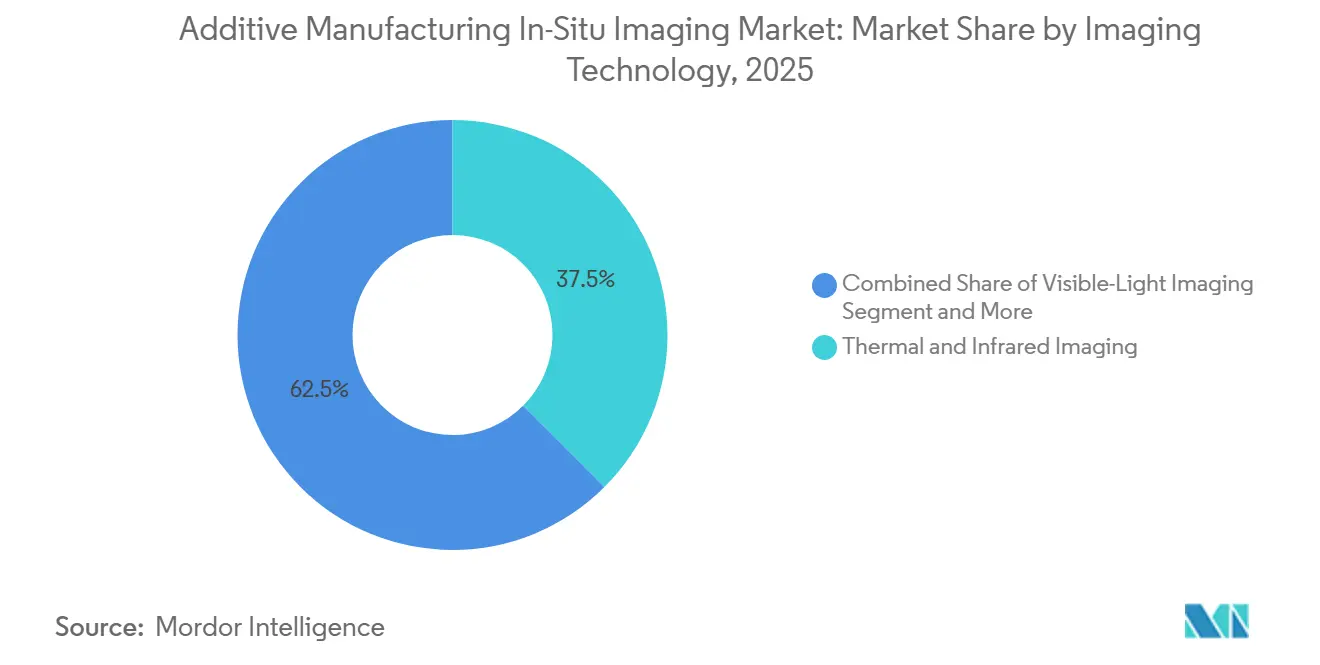
Thermische und Infrarot-Bildgebung hielt 2025 einen Anteil von 37,51 % am Umsatz der Bildgebungstechnologie. Diese Technologie bildete den größten Teil des Marktanteils für In-situ-Bildgebung in der additiven Fertigung, da sie seit langem die Schmelzbadüberwachung unterstützt. Sie wird am häufigsten in Laser-Pulverbettfusions- und Systemen zur gerichteten Energieabscheidung eingesetzt. Infrarotkameras können mit begrenzten Änderungen am optischen Zugang in bestehende Aufbaukammern eingebaut werden. Ihre Ausgabe ist auch eng mit dem Wärmeverhalten der Laser-Material-Wechselwirkung verbunden. Bediener können diese thermischen Informationen als vertraute Prozesssteuerungsreferenz nutzen. Sichtlicht-Bildgebung stellte die zweitgrößte Technologiegruppe dar. Sie erfasst schichtweise die Oberflächenbedingungen des Pulverbetts. Hersteller kombinieren zunehmend sichtbare und thermische Sensoren in multimodalen Systemen. Diese Kombination kann die Lokalisierung vermuteter Defekte verbessern.
Das U.S. Department of Energy Manufacturing Demonstration Facility evaluierte eine Konfiguration aus sichtbarer und Nah-Infrarot-Kamera an einem EOS M290-System. Die Evaluierung verknüpfte In-situ-Signaturen mit durch Computertomografie erkannter Porosität.[3]U.S. Department of Energy Office of Scientific and Technical Information, "In-Situ Process Monitoring Evaluation and Demonstration Using Advanced Characterization With Laser Powder Bed Systems," U.S. Department of Energy, osti.gov. Optische Tomografie und Kohärenzbildgebung bleiben kleinere kommerzielle Bereiche. Sie sind relevant, wenn Nutzer die Qualität von Unterschichten beurteilen müssen, ohne sich ausschließlich auf die Nachbau-Computertomografie zu verlassen. Eine Studie aus dem Jahr 2026 demonstrierte optische Kohärenztomografie, integriert in Druckköpfe für die Schmelzschichtung. Die Arbeit ermöglichte volumetrisches Schicht-Scanning während der Produktion. Röntgen- und andere fortschrittliche Bildgebungsverfahren werden bis 2031 voraussichtlich mit einer CAGR von 24,21 % wachsen. Die Marktgröße für In-situ-Bildgebung in der additiven Fertigung für diese Technologie wird durch das Interesse an produktionsrelevanter Validierung gestützt. Forschungen beschrieben Deep-Learning-Rekonstruktion, die volumetrische Bilder aus zehnmal weniger Röntgenprojektionen erzeugte. Diese Arbeit unterstützt die Möglichkeit einer nahezu echtzeitfähigen Computertomografie-Bewertung während Laser-Pulverbettfusions-Aufbauten.


Nach Verfahren der additiven Fertigung: Pulverbettfusion dominiert den Markt, während gerichtete Energieabscheidung ihren Produktionsfußabdruck findet
Pulverbettfusion hielt 2025 einen Anteil von 60,33 % am Prozessumsatz. Sie führte den Marktanteil für In-situ-Bildgebung in der additiven Fertigung an, da ihre geschlossene Kammer feste Bildgebungspositionen über die gesamte Aufbauplatte hinweg unterstützt. Dieses Design kann die Trainingskomplexität für Überwachungsalgorithmen reduzieren. Die installierte Basis der Laser-Pulverbettfusion ist auch die größte innerhalb der metallischen additiven Fertigung. Diese installierte Basis macht das Verfahren zu einem praktischen Ausgangspunkt für Überwachungseinsätze. Die ASTRO America- und ASTM-Herausforderung 2025 konzentrierte sich auf kommerziell tragfähige Überwachung für GE Concept M2 Series 5 Laser-Pulverbettfusions-Systeme. Beschaffungsteams von Lockheed Martin und GE Aerospace nahmen an einer Endnutzer-Evaluierung teil. Binderdüsen, Materialextrusion und Wannenphotopolymerisation bleiben kleinere Überwachungsanwendungen. Wannenphotopolymerisation ist für den biomedizinischen Harzdruck relevant, wo die Schichtvalidierung patientenspezifische Geräte unterstützt.
Gerichtete Energieabscheidung wird bis 2031 voraussichtlich mit einer CAGR von 23,26 % wachsen. Ihre Einführung für Reparatur, Mehrkomponentenabscheidung und große Luft- und Raumfahrtstrukturen schafft einen Bedarf an leistungsfähigerer Überwachung. Der bewegliche Abscheidekopf verändert den Bildgebungsreferenzrahmen während der Produktion. Dies macht die Überwachung mit fester Kamera schwieriger als bei der Pulverbettfusion. Eine Studie aus dem Jahr 2025 beschrieb koaxiale optische Überwachung, synchronisiert mit Werkzeugmittelpunkt-Pfaden der drahtgeführten gerichteten Energieabscheidung. Sie kombinierte diesen Ansatz mit prozessspezifischen Deep-Learning-Modellen bei produktionsrelevanten Geschwindigkeiten. Eine Studie aus dem Jahr 2026 testete Überwachung und Steuerung für drahtgeführte gerichtete Energieabscheidung unter Verwendung von Infrarot-Thermografie und Computer Vision. Der Ansatz sagte Wärmeakkumulation während der Produktion vorher und korrigierte sie. Dies adressiert die mikrostrukturelle Variation, die den breiteren Einsatz des Verfahrens für Strukturbauteile bisher eingeschränkt hat.
Nach Angebot: Hardware verankert den Umsatz, während Analysesoftware strategischen Schwung gewinnt
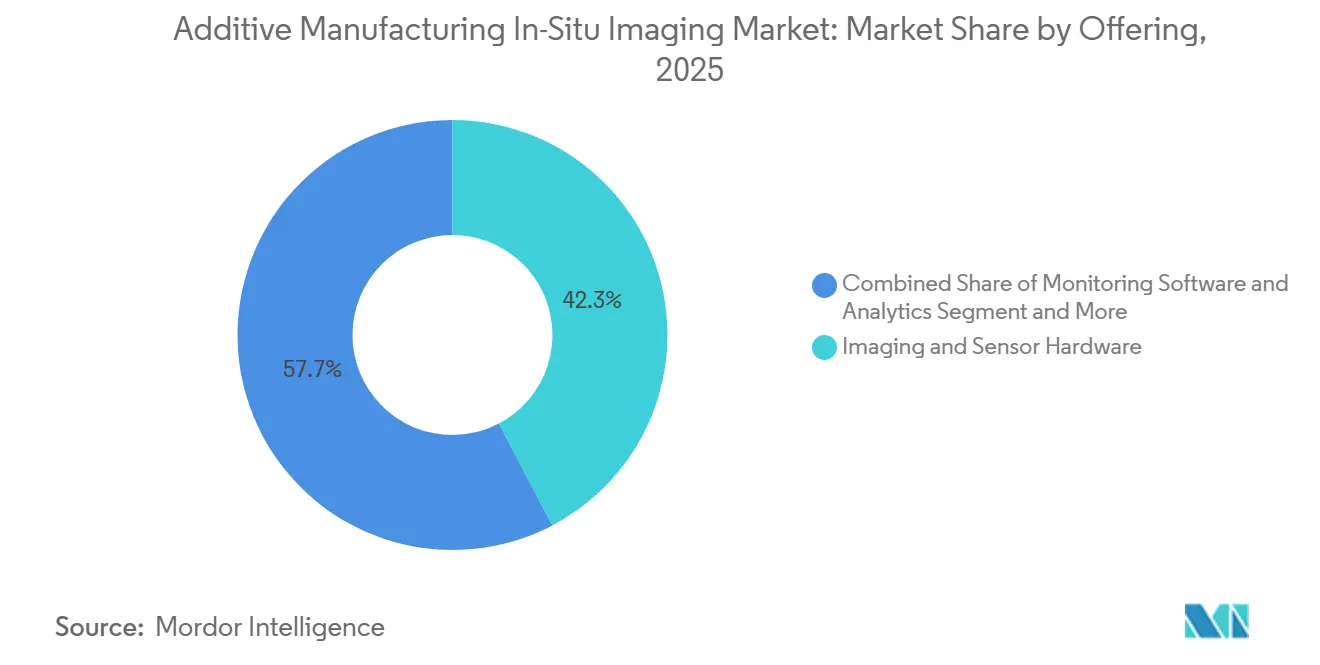
Bildgebungs- und Sensorhardware hielt 2025 einen Anteil von 42,31 % am Angebotsumsatz. Das Segment spiegelt die Kapitalkosten von Kameras, Fotodioden-Arrays und Thermosensoren wider, die auf neuen oder nachgerüsteten Maschinen installiert werden. Die physische Integration bleibt für viele Käufer ein zentrales Einführungsthema. Hardware bleibt daher wichtig, auch wenn sich die Softwarefähigkeiten verbessern. Datenerfassungs- und Edge-Computing-Ausrüstung bildet einen separaten Angebotsbereich. Diese Systeme verarbeiten große Mengen schichtweiser Bilddaten an der Maschine. Dies reduziert die Abhängigkeit von Werknetzwerken für die Übertragung von Rohdaten. Es kann auch Datensicherheitsanforderungen in der Verteidigungsproduktion unterstützen. Die Branche für In-situ-Bildgebung in der additiven Fertigung wird weiterhin durch die Verbindung zwischen installierter Hardware und späterer analytischer Nutzung geprägt.
Überwachungssoftware und Analysen werden bis 2031 voraussichtlich mit einer CAGR von 23,91 % wachsen. Käufer suchen zunehmend nach flottenweiter Qualitätsintelligenz statt nach isolierten Sensorausgaben. Unternehmensplattformen können Signaturen über Maschinen, Materialien, Einrichtungen und Produktionsläufe hinweg vergleichen. Dies schafft Wechselkosten, die eigenständige Hardwarelieferanten möglicherweise schwer replizieren können. Die Fringe-Qualification-Plattform von Phase3D unterstützt die zentrale Nutzung rückverfolgbarer Aufbaudaten. Interspectral AB erweiterte seine AM-Explorer-Suite Ende 2025 um die Module MONITOR, DETECT und QUALIFY. Der Markt für In-situ-Bildgebung in der additiven Fertigung wird auch durch Dienstleistungen für Integration, Kalibrierung, Validierung und technischen Support gestützt. Diese Dienstleistungen helfen Kunden, installierte Hardware mit zertifizierungsreifen Betrieben zu verbinden. Viele Einrichtungen verfügen nicht über die spezialisierten Prozessingenieurkapazitäten, die für diesen Übergang erforderlich sind.
Nach Endnutzer: Luft- und Raumfahrt sowie Verteidigung verankern die Nachfrage, während Medizinprodukte das stärkste Wachstum treiben
Luft- und Raumfahrt sowie Verteidigung hielten 2025 einen Anteil von 43,38 % an der Endnutzernachfrage. Der Sektor verzeichnete die größte Nutzung, da die Bauteile hochwertig sind und die Qualifizierungsanforderungen anspruchsvoll sind. Staatlich finanzierte Forschung unterstützt auch den Einsatz von Überwachungswerkzeugen in diesem Segment. Programme wie QTIME, INSITE, Delta Qual 2.0 und DARPA SURGE unterstützen die Einführung von In-situ-Qualitätsnachweisen. Lockheed Martin, L3Harris Technologies und Honeywell Aerospace unterstützen Übergangs- und Kommerzialisierungsaktivitäten in diesen Programmen. Zulieferer-Qualifizierungsanforderungen können die Nachfrage über einzelne Forschungsprojekte hinaus verstärken. Dies unterstützt die Verwendung dokumentierter Überwachungsinformationen in Luft- und Raumfahrt-Produktionsketten. Die Branche für In-situ-Bildgebung in der additiven Fertigung ist eng mit dem Bedarf des Sektors nach rückverfolgbaren Fertigungsaufzeichnungen verbunden.
Medizinprodukte und Implantate werden bis 2031 voraussichtlich mit einer CAGR von 24,50 % wachsen. Patientenspezifische Implantate erfordern die Rückverfolgbarkeit für einzelne Bauteile und nicht nur Statistiken auf Chargenebene. Dies macht schichtweise Qualitätsdaten für jeden Produktionslauf operativ nützlich. Medizinische Hersteller haben daher eine andere Einführungslogik als Luft- und Raumfahrtnutzer. Energie und Stromerzeugung bleiben ein kleinerer Endnutzerbereich. Öl- und Gasbetreiber sowie Stromerzeuger nutzen metallische additive Fertigung für Wartung und Ersatz kritischer Komponenten. Industriemaschinen stellen ebenfalls eine sich entwickelnde Nachfragequelle dar. Automobil- und Transportnutzer bleiben kleinere, aber relevante Anwender. Ihr Interesse steigt, wenn die Überwachung eine wiederholbare Produktion im großen Maßstab unterstützen kann. Der Markt für In-situ-Bildgebung in der additiven Fertigung hat Raum zur Expansion, da sich prozessspezifische Anforderungen in diesen Endnutzergruppen entwickeln.
Geografische Analyse
Nordamerika hielt 2025 einen Anteil von 38,43 % am globalen Umsatz. Die Region führte den Marktanteil für In-situ-Bildgebung in der additiven Fertigung durch ihre Konzentration von Luft- und Raumfahrt- sowie Verteidigungsherstellern an. America Makes, NASA, AFRL, OSD ManTech und das Department of Energy Manufacturing Demonstration Facility bieten institutionelle Unterstützung. Das INSITE-Programm mit 13,2 Millionen USD und der QTIME-Auftrag mit 1,66 Millionen USD sind auf kommerziell einsetzbare Überwachungswerkzeuge ausgerichtet. Kanada trägt durch Lieferketten für Luft- und Raumfahrtkomponenten zur Nachfrage bei. Mexikos Fertigungskorridor kann Überwachungsanforderungen auf Zulieferer ausweiten, die Nearshoring-Investitionen erhalten. Die Vereinigten Staaten bleiben das wichtigste Land für die globale Marktbildung als Käufer und Förderer von Kommerzialisierungsprogrammen.
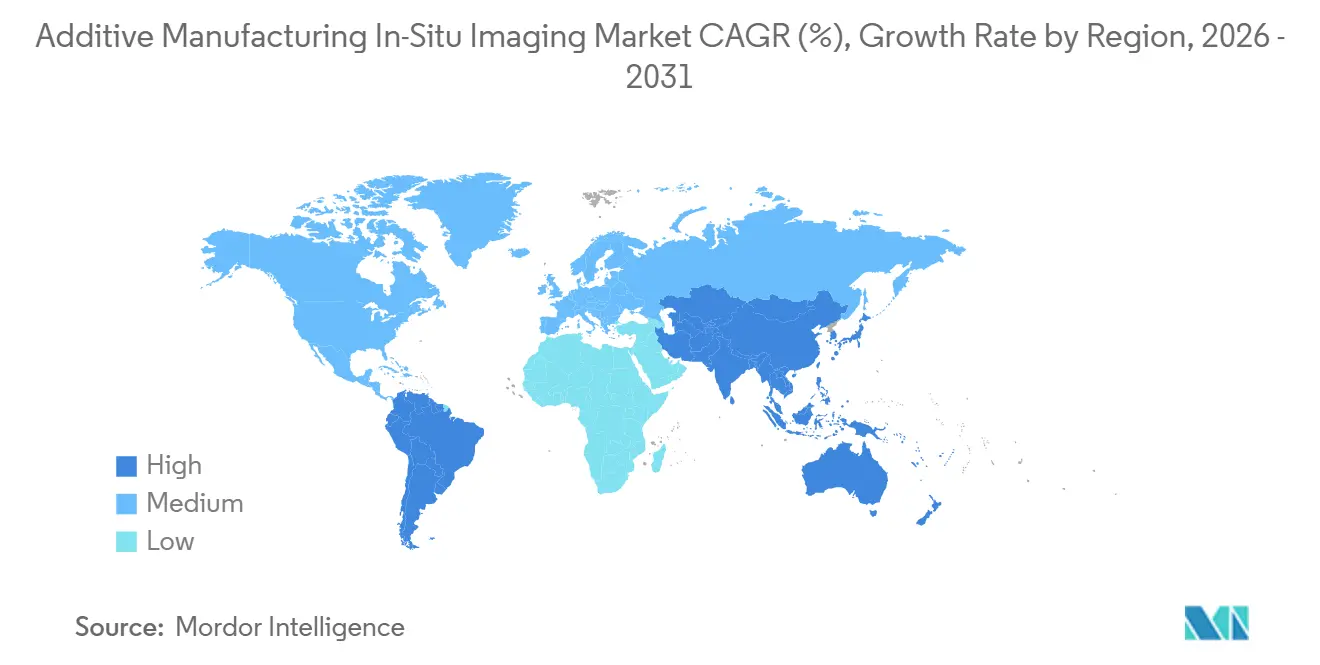
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 24,41 % wachsen. China ist der wichtigste regionale Treiber aufgrund seiner staatlich unterstützten Pläne für additive Fertigung und Luft- und Raumfahrtproduktionsaktivitäten. Die Eingabe berichtete, dass Chinas Produktionsleistung in der additiven Fertigung während des 14. Fünfjahresplans auf 70 Milliarden CNY (9,7 Milliarden USD) gestiegen ist. Es wurde ein 2030-Ziel von 147,9 Milliarden CNY (20,5 Milliarden USD) bis 150 Milliarden CNY (20,8 Milliarden USD) gemeldet. Die Zertifizierung von 23 Strukturbauteilen aus Titanlegierung für das Flugzeug C919 im Januar 2026 unterstützt die Nachfrage nach maschinenlesbaren Qualitätsaufzeichnungen. Japan vertieft den Einsatz metallischer additiver Fertigung in Automobil- und Präzisionsmaschinenzulieferketten. Südkorea trägt durch additive Fertigung für Werkzeuge und Funktionsbauteile in seinem Halbleiter- und Unterhaltungselektronik-Ökosystem zur Nachfrage bei.
Europa behält eine bedeutende Position im Markt für In-situ-Bildgebung in der additiven Fertigung durch den deutschen Maschinen- und Luft- und Raumfahrtsektor. Das Vereinigte Königreich verfügt über Fertigungskapazitäten für Verteidigung und Medizinprodukte. Frankreich und Italien tragen durch Airbus-Lieferketten bei. Renishaw erweiterte sein InfiniAM-Überwachungsangebot durch InfiniAM Spectral- und InfiniAM Camera-Module für RenAM 500-Maschinen.[4]Renishaw plc, "InfiniAM Suite Additive Manufacturing Process Monitoring Software," Renishaw, renishaw.com. Seine Integrationen mit Addiguru und Apex Additive Technologies spiegeln einen produktionsorientierten Überwachungseinsatz wider. Regionale Richtlinien zur digitalen Fertigung unterstützen geschlossene Qualitätssysteme und maschinenlesbare Aufbauaufzeichnungen. Saudi-Arabien und die Vereinigten Arabischen Emirate stellen frühe Nachfragezentren im Nahen Osten dar. Südamerika und Afrika sind noch frühe Märkte, mit Aktivitäten konzentriert in Forschungseinrichtungen und Brasiliens Luft- und Raumfahrtcluster.

Wettbewerbslandschaft
Der Markt für In-situ-Bildgebung in der additiven Fertigung ist mäßig fragmentiert. Erstausrüster bilden eine Wettbewerbsgruppe, während maschinenunabhängige Überwachungsanbieter eine andere bilden. EOS GmbH, Renishaw, TRUMPF SE + Co. KG, Nikon SLM Solutions und Velo3D integrieren Überwachungshardware in ihre Maschinendesigns. Ihre Systeme umfassen Thermokameras, Fotodioden-Arrays und optische Kohärenzsensoren. Diese integrierten Designs schaffen Beziehungen zu etablierten Maschinennutzern. Sie können auch den Zugang für Drittanbieter von Sensoren ohne Kooperation des Erstausrüsters einschränken. Das Assure-System von Velo3D verwendet Live-Multisensor- und physikbasierte Erkennungsmethoden während des Aufbaus. Es erstellt Berichte, die die Zertifizierungsdokumentation unterstützen sollen. Dies kombiniert Hardware- und Softwarewert innerhalb des Verkaufs einer einzelnen Maschinenplattform.
Maschinenunabhängige Anbieter konkurrieren durch Kompatibilität über Geräteflotten hinweg. Die Plattform von Addiguru kombiniert optische, Nah-Infrarot- und Langwellen-Infrarot-Sensorik. Sie wurde auf EOS M290- und X LINE-Systemen, Renishaw RenAM 500Q-Systemen und Xact Metal-Maschinen validiert. Dies gibt Nutzern gemischter Flotten eine Option, die proprietäre Lösungen nicht vollständig replizieren können. Interspectral demonstrierte AM Explorer auf AddUp-, Freemelt-, EOS-, Nikon SLM Solutions-, Renishaw-, TRUMPF- und Velo3D-Plattformen auf der Formnext 2025. Die Demonstration zeigte, dass die plattformübergreifende Softwarevalidierung zu einer grundlegenden kommerziellen Erwartung wird. Renishaw erweiterte auch seine InfiniAM-Suite um Überwachungsmodule für seine RenAM 500-Serie. Diese Schritte zeigen, dass Anbieter Maschinendaten, Sensorintegration und Analysewerkzeuge kombinieren.
Bestehende Laser-Pulverbettfusions-Flotten ohne native Überwachung bleiben eine potenzielle Nachrüstmöglichkeit. Nicht-metallische Verfahren wie Binderdüsen, Materialextrusion und Wannenphotopolymerisation haben weniger Überwachungsinvestitionen erhalten. Anbieter können diese Bereiche mit prozessspezifischen Algorithmen und Kalibrierungsroutinen adressieren. Phase3D erhielt Unterstützung der U.S. Air Force, um die Fringe-Inspektion von metallischer additiver Fertigung auf keramische Matrixverbundwerkstoffe auszuweiten. Die Arbeit umfasst Kalibrierung, Defektklassifizierung und Validierung über Produktionsschritte für keramische Matrixverbundwerkstoffe hinweg. Flottenweite Analysen könnten wichtiger werden, wenn Käufer von maschinenbasierter Lizenzierung zu unternehmensweiten Überwachungsvereinbarungen übergehen. Ein DARPA SURGE-bezogenes Patentcluster rund um die Defektklassifizierung mittels Künstlicher Intelligenz könnte Barrieren für spätere Softwareanbieter erhöhen.
Marktführer für In-situ-Bildgebung in der additiven Fertigung
-
EOS GmbH
-
Renishaw plc
-
Additive Industries B.V.
-
3D Systems Corporation
-
Velo3D, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Phase3D und Phillips Federal gingen eine Partnerschaft ein, um die In-situ-Inspektionsfähigkeiten für Verteidigungsfertigungsstandorte auszubauen, und erweiterten die Fringe-Inspection-Plattform von Phase3D auf weitere Einrichtungen und Programme des U.S. Department of Defense, wodurch ihr Fußabdruck in der Verteidigungsindustriebasis über Hauptauftragnehmer hinaus verbreitert wurde.
- April 2026: Addiguru, Apex Additive Technologies und Renishaw formalisierten eine dreigliedrige In-situ-Überwachungsintegrationspartnerschaft, die Addigurus Multisensor-Plattform für optische, Nah-Infrarot- und Langwellen-Infrarot-Sensorik mit der Prozessexpertise von Apex und dem RenAM 500Q LPBF-System von Renishaw über API-Integration mit Renishaw Central und DataHUB für korrelierte, schichtweise Defektanalyse kombiniert.
- Oktober 2025: ASTRO America wurde ausgewählt, einen QTIME-Auftrag (Quality Test and Inspection Methods Expediency) in Höhe von 1,66 Millionen USD zu leiten, finanziert durch OSD ManTech über America Makes und NCDMM. Das 12-monatige Projekt zielt auf In-situ-Schicht-für-Schicht-Inspektion von LPBF-Gitterstrukturen auf einem Colibrium M2 Series 5-System unter Verwendung von Inconel 718 ab, mit dem Ziel, die Inspektionszeit von vielen Stunden CT-Scanning auf unter 1 Stunde zu reduzieren und die Kosten um bis zu 90 % zu senken. Zu den Projektpartnern gehören Applied Optimization, Penn State Applied Research Lab, Florida State University, Colorado School of Mines und Honeywell Aerospace.


Globaler Berichtsumfang des Marktes für In-situ-Bildgebung in der additiven Fertigung
In-situ-Bildgebung in der additiven Fertigung bezeichnet die Echtzeit-Dauerüberwachung eines 3D-Druckprozesses auf Schicht-für-Schicht-Ebene mithilfe fortschrittlicher optischer Sensoren oder hochauflösender Kameras. Diese Technologie ermöglicht es Herstellern, geometrische Defekte, thermische Anomalien und strukturelle Unregelmäßigkeiten während der Produktion sofort zu erkennen, wodurch Ausschussraten von Bauteilen minimiert und die Qualitätssicherung beschleunigt werden.
Der Bericht zum Markt für In-situ-Bildgebung in der additiven Fertigung ist segmentiert nach Bildgebungstechnologie (Sichtlicht-Bildgebung, Thermische und Infrarot-Bildgebung, Optische Tomografie und Kohärenzbildgebung sowie Röntgen- und andere fortschrittliche Bildgebungsverfahren), Verfahren der additiven Fertigung (Pulverbettfusion, Gerichtete Energieabscheidung, Binderdüsen, Materialextrusion, Wannenphotopolymerisation und andere Verfahren der additiven Fertigung), Angebot (Bildgebungs- und Sensorhardware, Datenerfassungs- und Edge-Computing-Hardware, Überwachungssoftware und Analysen sowie Integrations-, Kalibrierungs-, Validierungs- und Supportdienstleistungen), Endnutzer (Luft- und Raumfahrt sowie Verteidigung, Medizinprodukte und Implantate, Energie und Stromerzeugung, Industriemaschinen und Schwermaschinenbau, Automobil und Transport, Forschungseinrichtungen und Universitäten sowie andere Endnutzer) und Geografie (Nordamerika, Europa, Asiatisch-Pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Sichtlicht-Bildgebung |
| Thermische und Infrarot-Bildgebung |
| Optische Tomografie und Kohärenzbildgebung |
| Röntgen- und andere fortschrittliche Bildgebungsverfahren |
| Pulverbettfusion |
| Gerichtete Energieabscheidung |
| Binderdüsen |
| Materialextrusion |
| Wannenphotopolymerisation |
| Andere Verfahren der additiven Fertigung |
| Bildgebungs- und Sensorhardware |
| Datenerfassungs- und Edge-Computing-Hardware |
| Überwachungssoftware und Analysen |
| Integrations-, Kalibrierungs-, Validierungs- und Supportdienstleistungen |
| Luft- und Raumfahrt sowie Verteidigung |
| Medizinprodukte und Implantate |
| Energie und Stromerzeugung |
| Industriemaschinen und Schwermaschinenbau |
| Automobil und Transport |
| Forschungseinrichtungen und Universitäten |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-Pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| ASEAN | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Bildgebungstechnologie | Sichtlicht-Bildgebung | |
| Thermische und Infrarot-Bildgebung | ||
| Optische Tomografie und Kohärenzbildgebung | ||
| Röntgen- und andere fortschrittliche Bildgebungsverfahren | ||
| Nach Verfahren der additiven Fertigung | Pulverbettfusion | |
| Gerichtete Energieabscheidung | ||
| Binderdüsen | ||
| Materialextrusion | ||
| Wannenphotopolymerisation | ||
| Andere Verfahren der additiven Fertigung | ||
| Nach Angebot | Bildgebungs- und Sensorhardware | |
| Datenerfassungs- und Edge-Computing-Hardware | ||
| Überwachungssoftware und Analysen | ||
| Integrations-, Kalibrierungs-, Validierungs- und Supportdienstleistungen | ||
| Nach Endnutzer | Luft- und Raumfahrt sowie Verteidigung | |
| Medizinprodukte und Implantate | ||
| Energie und Stromerzeugung | ||
| Industriemaschinen und Schwermaschinenbau | ||
| Automobil und Transport | ||
| Forschungseinrichtungen und Universitäten | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für In-situ-Bildgebung in der additiven Fertigung?
Der Markt für In-situ-Bildgebung in der additiven Fertigung hatte 2026 einen Wert von 0,65 Milliarden USD und wird bis 2031 voraussichtlich einen Wert von 1,65 Milliarden USD erreichen, mit einer CAGR von 20,29 % von 2026 bis 2031.
Was treibt die Einführung von In-situ-Bildgebung für additive Fertigung an?
Hersteller suchen nach schichtweiser Defekterkennung, rückverfolgbaren Qualitätsaufzeichnungen und kürzeren Qualifizierungszyklen für hochwertige Bauteile. Qualifizierungsprogramme erweitern die Nachfrage auch auf Zulieferer, die zertifizierte Produktionsketten beliefern. Das Interesse ist am stärksten dort, wo ein nach dem Aufbau entdeckter Defekt zum Verlust einer hochwertigen Komponente führen kann.
Welche Bildgebungstechnologie führt bei der Einführung?
Thermische und Infrarot-Bildgebung führte 2025 mit einem Anteil von 37,51 % beim Umsatz der Bildgebungstechnologie, da sie die Schmelzbadüberwachung bei Laser-Pulverbettfusion und gerichteter Energieabscheidung unterstützt. Sichtlichtsensoren können diese Systeme zur Defektlokalisierung ergänzen. Röntgen- und andere fortschrittliche Bildgebungsverfahren werden bis 2031 voraussichtlich mit einer CAGR von 24,21 % wachsen.
Welches Verfahren der additiven Fertigung nutzt In-situ-Bildgebung am weitesten?
Pulverbettfusion hielt 2025 einen Anteil von 60,33 % am Prozessumsatz, gestützt durch ihre geschlossene Kammer und große installierte Basis. Ihre feste Kammergeometrie unterstützt auch konsistentere Bildgebungspositionen. Gerichtete Energieabscheidung wird voraussichtlich mit einer CAGR von 23,26 % wachsen, da Reparatur- und große Strukturanwendungen zunehmen.
Welche Endnutzeranwendung wächst am schnellsten?
Medizinprodukte und Implantate werden bis 2031 voraussichtlich mit einer CAGR von 24,50 % wachsen, da patientenspezifische Bauteile individuelle Rückverfolgbarkeit benötigen. Luft- und Raumfahrt sowie Verteidigung blieben 2025 mit einem Anteil von 43,38 % an der Nachfrage die größte Endnutzergruppe. Energie, Industriemaschinen und Automobilanwendungen stellen zusätzliche, aber kleinere Nachfragebereiche dar.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 24,41 % wachsen, gestützt durch chinesische Produktionspläne und Luft- und Raumfahrtaktivitäten. Nordamerika blieb 2025 mit einem Anteil von 38,43 % am globalen Umsatz der größte regionale Beitragszahler. Europa behält Nachfrage durch Maschinen-, Luft- und Raumfahrt-, Verteidigungs- und Medizinfertigungsanwendungen.
Seite zuletzt aktualisiert am:



