
Taille et Part du Marché de l'Imagerie In Situ pour la Fabrication Additive
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.65 Milliards de dollars |
| Taille du Marché (2031) | 1.65 Milliards de dollars |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
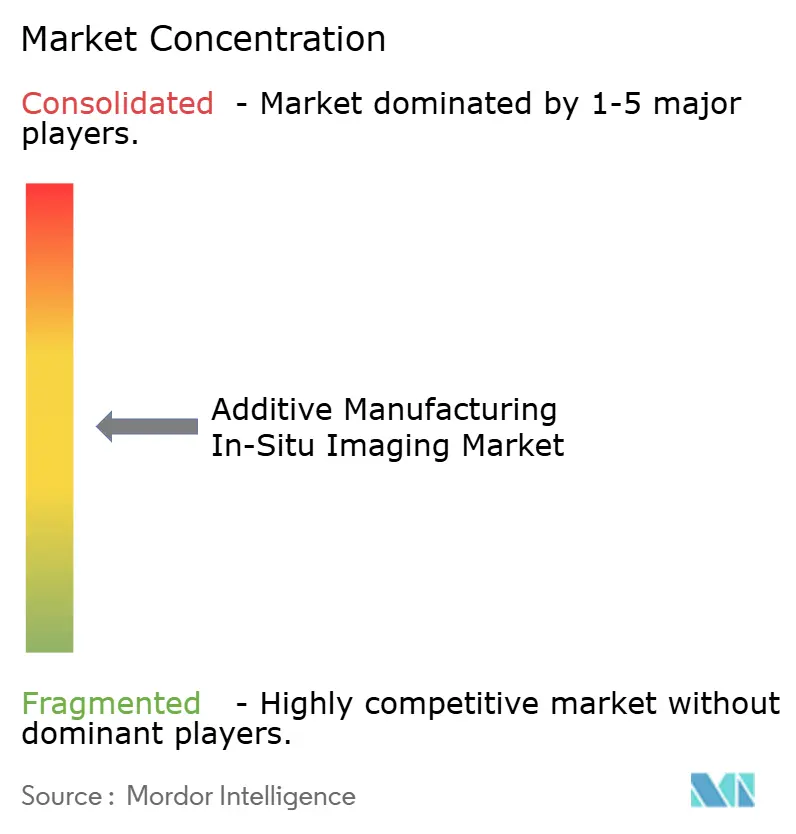
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Imagerie In Situ pour la Fabrication Additive par Mordor Intelligence
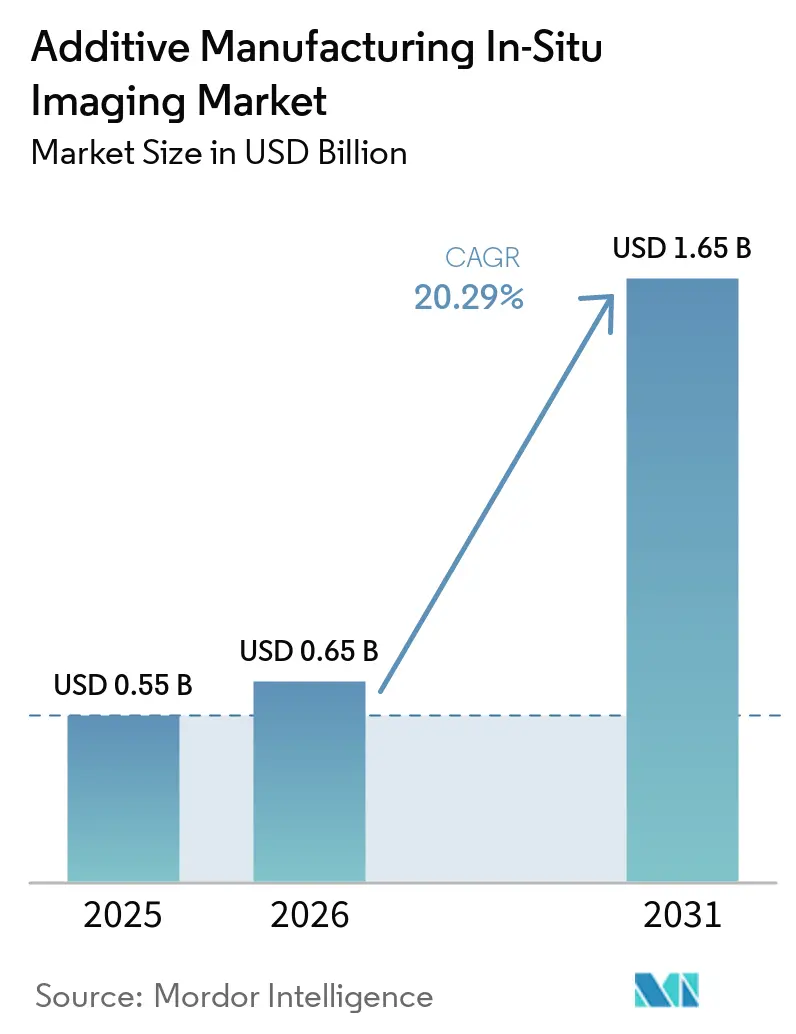
La taille du marché de l'imagerie in situ pour la fabrication additive devrait passer de 0,55 milliard USD en 2025 à 0,65 milliard USD en 2026 et atteindre 1,65 milliard USD d'ici 2031, avec un CAGR de 20,29 % sur la période 2026-2031.
La demande se déplace vers des systèmes qui identifient les défauts lors de chaque couche de construction plutôt que de s'appuyer uniquement sur l'inspection après production. Ce changement est particulièrement important pour les pièces utilisées dans l'aérospatiale, la défense, les dispositifs médicaux et les programmes spatiaux, où les défauts internes peuvent être difficiles et coûteux à identifier ultérieurement. Les programmes publics de qualification font également passer les outils de surveillance des environnements de recherche vers les environnements de production. Ces programmes accroissent la demande parmi les grands fabricants et étendent les exigences de surveillance aux fournisseurs qui soutiennent la production certifiée. Le marché de l'imagerie in situ pour la fabrication additive évolue donc vers des systèmes de qualité pilotés par logiciel, des options de modernisation multiplateformes et des enregistrements pouvant soutenir les examens de qualification.
Points Clés du Rapport
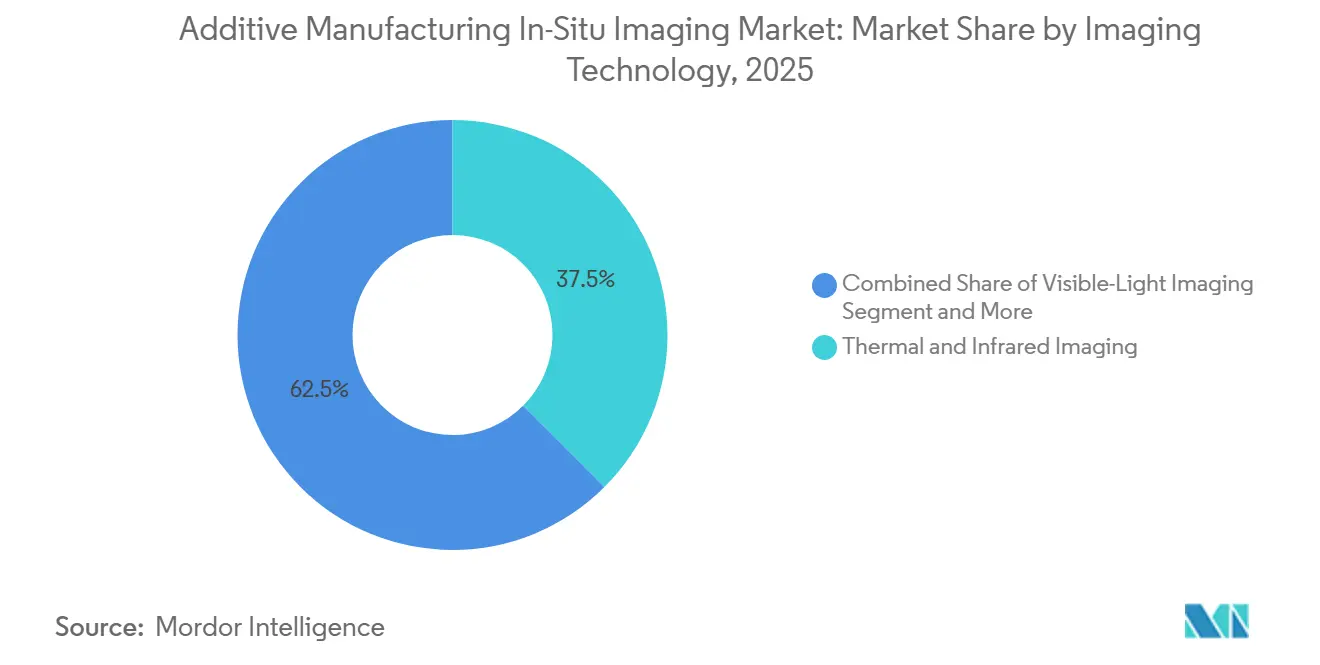
- Par technologie d'imagerie, l'imagerie thermique et infrarouge a représenté 37,51 % des revenus du marché de l'imagerie in situ pour la fabrication additive en 2025, tandis que la radiographie X et les autres imageries avancées devraient se développer à un CAGR de 24,21 % jusqu'en 2031.
- Par procédé de fabrication additive, la fusion sur lit de poudre a représenté 60,33 % des revenus en 2025, tandis que le dépôt d'énergie dirigée devrait se développer à un CAGR de 23,26 % jusqu'en 2031.
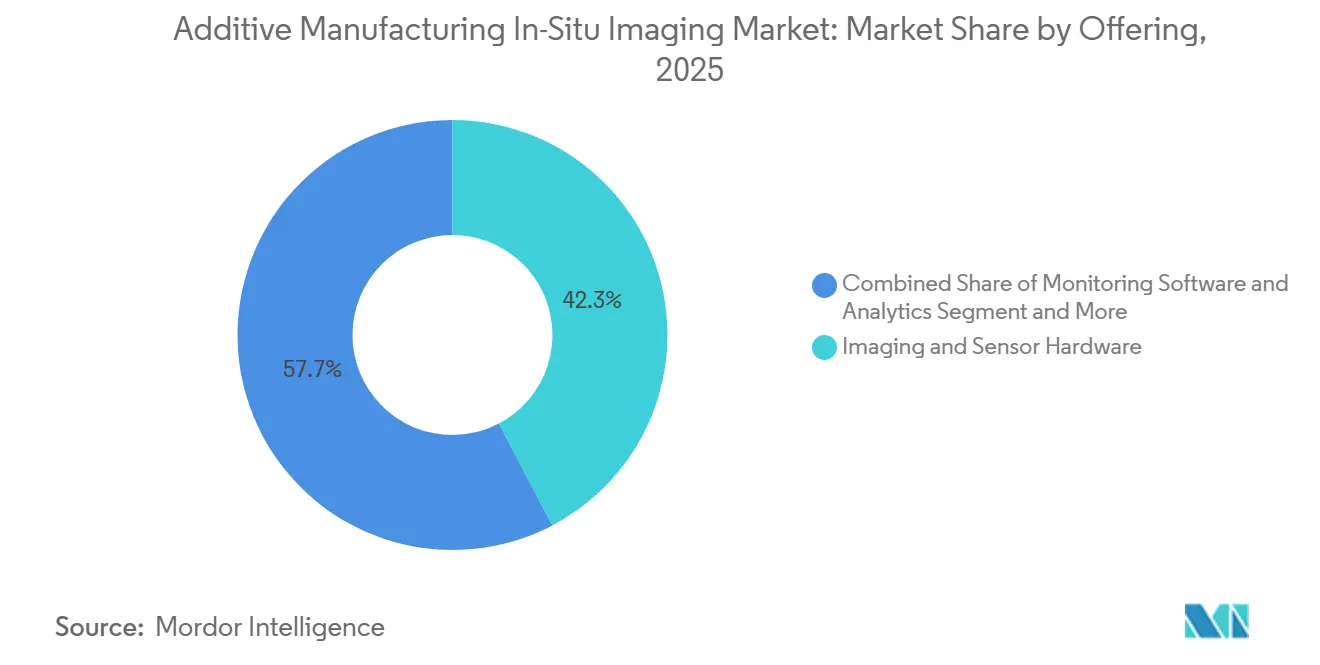
- Par offre, le matériel d'imagerie et de capteurs a représenté 42,31 % de la taille du marché de l'imagerie in situ pour la fabrication additive en 2025, tandis que les logiciels de surveillance et d'analyse devraient se développer à un CAGR de 23,91 % jusqu'en 2031.
- Par utilisateur final, l'aérospatiale et la défense ont représenté 43,38 % de la demande en 2025, tandis que les dispositifs médicaux et implants devraient se développer à un CAGR de 24,50 % jusqu'en 2031.
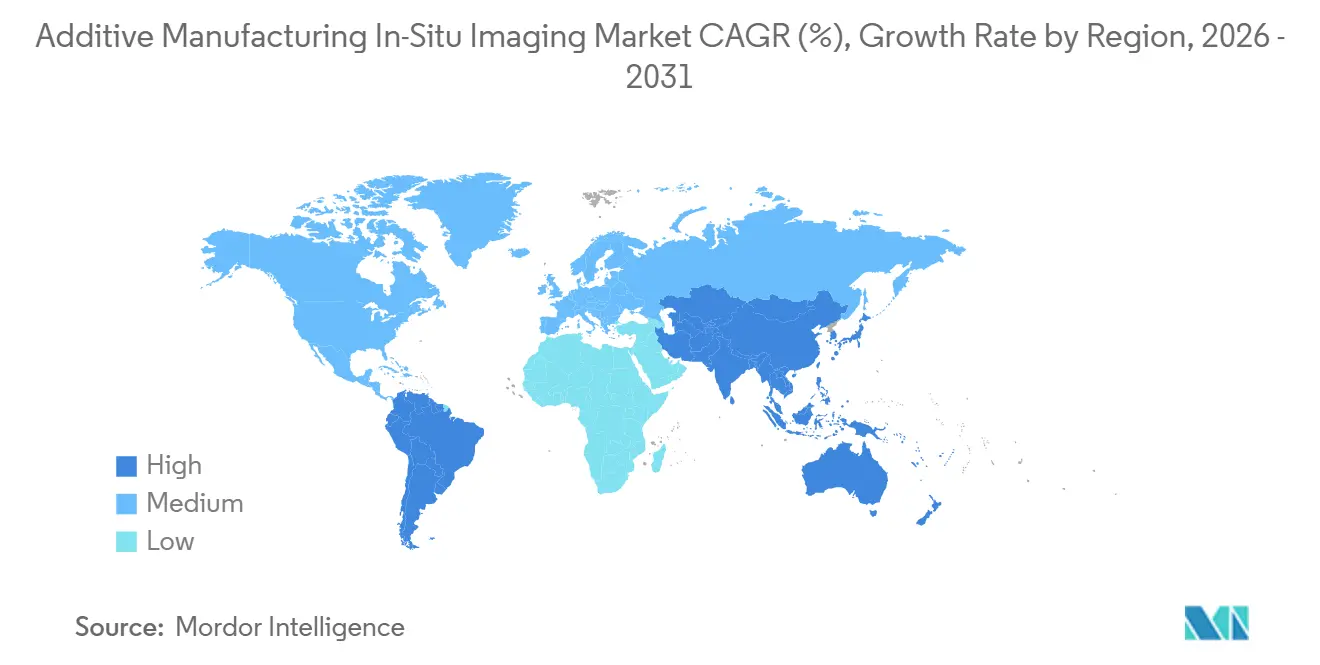
- Par géographie, l'Amérique du Nord a représenté 38,43 % de la taille du marché de l'imagerie in situ pour la fabrication additive en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 24,41 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial de l'Imagerie In Situ pour la Fabrication Additive
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Exigences de Qualification Croissantes pour la Fabrication Additive à Enjeux Critiques de Sécurité | +5.2% | Mondial, avec une activité maximale en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Passage de la Détection Post-Processus à la Prévention des Défauts en Temps Réel | +3.8% | Mondial, plus fort en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion de la Production en Série dans la Fabrication Additive Métallique | +3.2% | Mondial, avec l'Asie-Pacifique comme moteur de volume incrémental | Moyen terme (2-4 ans) |
| Intégration de l'Intelligence Artificielle avec les Données d'Imagerie Couche par Couche | +2.8% | Mondial | Moyen terme (2-4 ans) |
| Demande de Modernisation Multiplateforme des Parcs Mixtes de Fabrication Additive | +1.6% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande Croissante de Contrôle de Processus en Boucle Fermée et d'Enregistrements Numériques de Qualité | +1.9% | Mondial, avec l'Amérique du Nord et l'Europe comme premiers adoptants | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences de Qualification Croissantes pour la Fabrication Additive à Enjeux Critiques de Sécurité
Les règles de qualification pour les pièces de fabrication additive à enjeux critiques de sécurité progressent plus vite que l'infrastructure de surveillance. Ce décalage crée une demande pour des systèmes qui valident les capteurs des machines et documentent les conditions de production. L'Institut national de recherche en aviation et le Laboratoire de recherche de l'armée de l'air ont publié en 2025 des directives opérationnelles pour la qualification de la fusion laser sur lit de poudre. Ces directives complètent les normes SAE AMS 7003 et AMS 7032 avec des exigences de validation des capteurs au niveau de la machine et de documentation de la surveillance des processus. Le Bureau du Secrétaire à la Défense des États-Unis a dirigé 13,2 millions USD via America Makes pour le programme INSITE. Ce programme vise à développer une surveillance in situ unifiée et prête à la certification pour les pièces critiques de la défense. Les fournisseurs au service de Lockheed Martin, GE Aerospace et Boeing pourraient avoir besoin de capacités de surveillance pour préserver leur accès aux chaînes d'approvisionnement qualifiées. Cela élargit les achats au-delà des grands équipementiers et soutient l'adoption parmi les fournisseurs qualifiés de plus petite taille.
Passage de la Détection Post-Processus à la Prévention des Défauts en Temps Réel
La prévention en temps réel présente un solide argument économique pour les pièces en titane, en Inconel et en superalliages à base de nickel. Le rejet après inspection post-construction peut détruire la valeur créée lors d'une construction longue et gourmande en matériaux. ASTRO America a reçu une récompense de 1,66 million USD pour le projet QTIME en octobre 2025. Ce projet développe une inspection couche par couche pour les structures en treillis de fusion laser sur lit de poudre.[1]ASTRO America, "ASTRO America Sélectionné pour Diriger un Projet de Fabrication de Défense de 1,6 Million USD," ASTRO America, astroa.org. Il vise à réduire le temps d'inspection de plusieurs heures de tomographie par ordinateur à moins d'1 heure. Il vise également à réduire les coûts d'inspection jusqu'à 90 %. La plateforme Fringe Qualification de Phase3D prend en charge la comparaison de données de construction traçables entre machines, matériaux et installations. Cela peut réduire les travaux de qualification répétés pour chaque combinaison machine-pièce. Les travaux de la NASA montrent pourquoi les fabricants recherchent des cycles de qualification plus courts pour les pièces de fabrication additive métallique.
Expansion de la Production en Série dans la Fabrication Additive Métallique
La fabrication additive métallique en série passe des projets pilotes vers une production à plus grand volume. Les environnements de production nécessitent des systèmes de surveillance capables de prendre en charge le débit, la répétabilité et de grands volumes de données d'image. La Chine a signalé une augmentation de la production de fabrication additive de 20,8 milliards CNY (2,88 milliards USD) à 70 milliards CNY (9,7 milliards USD) au cours de la période du 14e Plan quinquennal. Le 15e Plan quinquennal comprend un objectif national de 147,9 milliards CNY (20,5 milliards USD) à 150 milliards CNY (20,8 milliards USD) d'ici 2030. L'Administration de l'aviation civile de Chine a certifié 23 composants structurels en alliage de titane fabriqués de manière additive pour l'avion C919 en janvier 2026. Cela renforce l'exigence d'enregistrements de production fiables et lisibles par machine dans l'aérospatiale commerciale. Des volumes de construction mensuels plus importants augmentent également le besoin d'informatique en périphérie et d'analyses qui séparent les anomalies significatives des variations normales de processus.
Intégration de l'Intelligence Artificielle avec les Données d'Imagerie Couche par Couche
L'intelligence artificielle passe de l'analyse à distance vers le déploiement à proximité de la machine de construction. Les dispositifs en périphérie peuvent traiter les données d'imagerie couche par couche sans acheminer chaque flux de données brutes via des systèmes distants. Une étude de 2026 a décrit un contrôle en boucle fermée utilisant la thermographie infrarouge, des réseaux de neurones convolutifs et des modèles informés par la physique. Le système a ajusté la puissance laser et la vitesse de balayage à 50 Hz sur une plateforme NVIDIA Jetson AGX Orin. L'étude a rapporté une densité relative de 99,79 % pour la fusion laser sur lit de poudre de Ti-6Al-4V, vérifiée par tomographie par ordinateur. Les premiers fournisseurs de surveillance peuvent construire un avantage grâce à des ensembles de données d'anomalies étiquetées plus larges et plus diversifiés. La recherche de l'Université Aalto a rapporté une précision de classification des défauts supérieure à 99 % pour les principaux modèles de réseaux de neurones convolutifs. Cela déplace la concurrence vers la qualité des modèles, les données d'entraînement et la traçabilité des sources de données.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Élevé de l'Infrastructure d'Imagerie Intégrée et d'Informatique en Périphérie | -2.0% | Mondial, particulièrement aigu dans les marchés dominés par les petites et moyennes entreprises en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Standardisation Limitée de la Corrélation Image-Défaut entre les Machines | -1.5% | Mondial | Long terme (≥ 4 ans) |
| Silos de Données Propriétaires Limitant l'Entraînement de Modèles entre Machines | -1.2% | Amérique du Nord et Europe, où l'exploitation de parcs mixtes est la plus répandue | Long terme (≥ 4 ans) |
| Volumes de Données Élevés et Acceptation Incomplète des Preuves In Situ par les Certifications | -0.9% | Mondial, avec une influence de conformité concentrée en Amérique du Nord, dans l'Union européenne et au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé de l'Infrastructure d'Imagerie Intégrée et d'Informatique en Périphérie
Le déploiement en grade de production nécessite des caméras haute résolution, des capteurs thermiques, des réseaux de photodiodes, des équipements d'informatique en périphérie et des logiciels de corrélation de données. Ce coût total du système peut limiter l'adoption parmi les sous-traitants de plus petite taille et les institutions de recherche. Contrairement à la tomographie par ordinateur post-construction, la surveillance in situ est installée dans l'environnement de production. Elle ne peut généralement pas être partagée entre les installations via un prestataire d'inspection externe. L'intégration et l'étalonnage diffèrent également selon les plateformes de machines, ce qui limite les économies d'échelle. Le Comité F42 d'ASTM International poursuit ses travaux sur des normes qui pourraient définir des interfaces de capteurs communes et des protocoles d'étalonnage.[2]ASTM International, "Comité F42 sur les Technologies de Fabrication Additive," ASTM International, astm.org. Les normes applicables étaient encore en cours d'élaboration en 2026. Jusqu'à ce que des pratiques d'intégration communes soient disponibles, les déploiements liés aux grands équipementiers conservent un avantage en termes de coûts.
Standardisation Limitée de la Corrélation Image-Défaut entre les Machines
Les signaux d'imagerie bruts ne se traduisent pas encore de manière cohérente en classifications de défauts entre les machines et les matériaux. Un signal thermique associé à une porosité par manque de fusion sur une plateforme peut avoir une cause différente sur une autre plateforme. Les différences de paramètres laser, de propriétés des poudres et de géométrie de chambre rendent les modèles difficiles à transférer. Les Académies nationales ont identifié le besoin de modèles standardisés et accessibles ainsi que de référentiels de données communs. Les utilisateurs finaux peuvent donc faire face à un risque d'investissement lorsqu'un modèle propriétaire ne peut pas être transféré vers une machine mise à niveau. Les travaux de l'ISO et de l'ASTM offrent un cadre partiel, mais ne résolvent pas encore la portabilité des données entre machines. Cette situation peut limiter la volonté de payer parmi les acheteurs qui gèrent des parcs de fabrication additive variés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie d'Imagerie : Les Méthodes Thermiques Ancrent le Marché tandis que l'Imagerie par Rayons X se Développe
L'imagerie thermique et infrarouge a représenté 37,51 % des revenus de la technologie d'imagerie en 2025. Cette technologie a constitué la plus grande partie de la part du marché de l'imagerie in situ pour la fabrication additive car elle soutient depuis longtemps la surveillance du bain de fusion. Elle est le plus souvent utilisée dans les systèmes de fusion laser sur lit de poudre et de dépôt d'énergie dirigée. Les caméras infrarouges peuvent s'intégrer dans les chambres de construction existantes avec des modifications limitées de l'accès optique. Leur sortie est également étroitement liée au comportement thermique de l'interaction laser-matériau. Les opérateurs peuvent utiliser ces informations thermiques comme référence familière de contrôle de processus. L'imagerie en lumière visible représentait le deuxième groupe technologique en importance. Elle capture les conditions de surface du lit de poudre couche par couche. Les fabricants combinent de plus en plus les capteurs visibles et thermiques dans des systèmes multimodaux. Cette combinaison peut améliorer la localisation des défauts suspectés.
Le Département de l'énergie des États-Unis - Installation de démonstration de fabrication a évalué une configuration de caméra visible et proche infrarouge sur un système EOS M290. L'évaluation a mis en relation les signatures in situ avec la porosité détectée par tomographie par ordinateur.[3]Bureau de l'information scientifique et technique du Département de l'énergie des États-Unis, "Évaluation et démonstration de la surveillance de processus in situ à l'aide d'une caractérisation avancée avec des systèmes de fusion laser sur lit de poudre," Département de l'énergie des États-Unis, osti.gov. La tomographie optique et l'imagerie par cohérence restent des domaines commerciaux plus restreints. Ils sont pertinents lorsque les utilisateurs ont besoin d'évaluer la qualité des couches sous-jacentes sans s'appuyer uniquement sur la tomographie par ordinateur post-construction. Une étude de 2026 a démontré la tomographie par cohérence optique intégrée aux têtes d'impression par dépôt de matière fondue. Ce travail a permis la numérisation volumétrique des couches pendant la production. La radiographie X et les autres imageries avancées devraient se développer à un CAGR de 24,21 % jusqu'en 2031. La taille du marché de l'imagerie in situ pour la fabrication additive pour cette technologie est soutenue par l'intérêt pour la validation pertinente en production. Des recherches ont décrit une reconstruction par apprentissage profond produisant des images volumétriques à partir de 10 fois moins de projections de rayons X. Ces travaux soutiennent la possibilité d'une évaluation par tomographie par ordinateur quasi en temps réel lors des constructions par fusion laser sur lit de poudre.


Par Procédé de Fabrication Additive : La Fusion sur Lit de Poudre Domine le Marché tandis que le Dépôt d'Énergie Dirigée Trouve sa Place en Production
La fusion sur lit de poudre a représenté 60,33 % des revenus par procédé en 2025. Elle a dominé la part du marché de l'imagerie in situ pour la fabrication additive car sa chambre fermée prend en charge des positions d'imagerie fixes sur toute la plaque de construction. Cette conception peut réduire la complexité d'entraînement des algorithmes de surveillance. Le parc installé de fusion laser sur lit de poudre est également le plus important dans la fabrication additive métallique. Ce parc installé fait du procédé un point de départ pratique pour les déploiements de surveillance. Le défi ASTRO America et ASTM de 2025 s'est concentré sur la surveillance commercialement viable pour les systèmes de fusion laser sur lit de poudre GE Concept M2 Series 5. Les équipes d'approvisionnement de Lockheed Martin et GE Aerospace ont participé à une évaluation par les utilisateurs finaux. Le jet de liant, l'extrusion de matière et la photopolymérisation en cuve restent des applications de surveillance plus restreintes. La photopolymérisation en cuve est pertinente pour l'impression de résine biomédicale, où la validation des couches soutient les dispositifs adaptés aux patients.
Le dépôt d'énergie dirigée devrait se développer à un CAGR de 23,26 % jusqu'en 2031. Son adoption pour la réparation, le dépôt multi-matériaux et les grandes structures aérospatiales crée un besoin de surveillance plus performante. La tête de dépôt mobile modifie le cadre de référence d'imagerie pendant la production. Cela rend la surveillance par caméra fixe plus difficile que pour la fusion sur lit de poudre. Une étude de 2025 a décrit une surveillance optique coaxiale synchronisée avec les trajectoires du point central de l'outil de dépôt d'énergie dirigée par fil. Elle a combiné cette approche avec des modèles d'apprentissage profond spécifiques au processus à des vitesses pertinentes pour la production. Une étude de 2026 a testé la surveillance et le contrôle du dépôt d'énergie dirigée par fil en utilisant la thermographie infrarouge et la vision par ordinateur. L'approche a prédit et corrigé l'accumulation de chaleur pendant la production. Cela répond à la variation microstructurale qui a limité l'utilisation plus large du procédé pour les pièces structurelles.
Par Offre : Le Matériel Ancre les Revenus tandis que les Logiciels d'Analyse Gagnent en Importance Stratégique
Le matériel d'imagerie et de capteurs a représenté 42,31 % des revenus par offre en 2025. Le segment reflète le coût en capital des caméras, des réseaux de photodiodes et des capteurs thermiques installés sur des machines neuves ou modernisées. L'intégration physique reste un problème central d'adoption pour de nombreux acheteurs. Le matériel reste donc important même si les capacités logicielles s'améliorent. Les équipements d'acquisition de données et d'informatique en périphérie constituent un domaine d'offre distinct. Ces systèmes traitent de grands volumes de données d'image couche par couche au niveau de la machine. Cela réduit la dépendance aux réseaux d'usine pour la transmission des données brutes. Cela peut également soutenir les exigences de sécurité des données dans la production de défense. Le secteur de l'imagerie in situ pour la fabrication additive reste façonné par le lien entre le matériel installé et l'utilisation analytique ultérieure.
Les logiciels de surveillance et d'analyse devraient se développer à un CAGR de 23,91 % jusqu'en 2031. Les acheteurs recherchent de plus en plus une intelligence qualité à l'échelle du parc plutôt que des sorties de capteurs isolées. Les plateformes d'entreprise peuvent comparer les signatures entre machines, matériaux, installations et séries de production. Cela crée des coûts de changement que les fournisseurs de matériel autonome peuvent trouver difficiles à égaler. La plateforme Fringe Qualification de Phase3D prend en charge l'utilisation centralisée de données de construction traçables. Interspectral AB a élargi sa suite AM Explorer avec les modules MONITOR, DETECT et QUALIFY fin 2025. Le marché de l'imagerie in situ pour la fabrication additive est également soutenu par des services d'intégration, d'étalonnage, de validation et de support technique. Ces services aident les clients à connecter le matériel installé aux opérations prêtes à la certification. De nombreuses installations ne disposent pas des capacités spécialisées en ingénierie de processus nécessaires à cette transition.
Par Utilisateur Final : L'Aérospatiale et la Défense Ancrent la Demande tandis que les Dispositifs Médicaux Affichent la Croissance la Plus Rapide
L'aérospatiale et la défense ont représenté 43,38 % de la demande des utilisateurs finaux en 2025. Le secteur a représenté la plus grande utilisation car les pièces sont de grande valeur et les exigences de qualification sont exigeantes. La recherche financée par les gouvernements soutient également le déploiement d'outils de surveillance dans ce segment. Des programmes tels que QTIME, INSITE, Delta Qual 2.0 et DARPA SURGE soutiennent l'adoption de preuves de qualité in situ. Lockheed Martin, L3Harris Technologies et Honeywell Aerospace soutiennent les activités de transition et de commercialisation dans ces programmes. Les exigences de qualification des fournisseurs peuvent renforcer la demande au-delà des projets de recherche individuels. Cela soutient l'utilisation d'informations de surveillance documentées dans les chaînes de production aérospatiale. Le secteur de l'imagerie in situ pour la fabrication additive est étroitement lié au besoin du secteur en enregistrements de fabrication traçables.
Les dispositifs médicaux et implants devraient se développer à un CAGR de 24,50 % jusqu'en 2031. Les implants adaptés aux patients nécessitent une traçabilité pour les pièces individuelles plutôt que des statistiques uniquement au niveau des lots. Cela rend les données de qualité couche par couche opérationnellement utiles pour chaque série de production. Les fabricants médicaux ont donc une raison d'adoption distincte de celle des utilisateurs aérospatiaux. L'énergie et la production d'électricité restent un domaine d'utilisation final plus restreint. Les opérateurs pétroliers et gaziers et les producteurs d'énergie utilisent la fabrication additive métallique pour la maintenance et le remplacement de composants critiques. Les machines industrielles représentent également une source de demande en développement. Les utilisateurs automobiles et de transport restent des adoptants plus restreints mais pertinents. Leur intérêt augmente lorsque la surveillance peut soutenir une production répétable à grande échelle. Le marché de l'imagerie in situ pour la fabrication additive a de la marge pour se développer à mesure que les exigences spécifiques aux processus se développent dans ces groupes d'utilisateurs finaux.
Analyse Géographique
L'Amérique du Nord a représenté 38,43 % des revenus mondiaux en 2025. La région a dominé la part du marché de l'imagerie in situ pour la fabrication additive grâce à sa concentration de fabricants aérospatiaux et de défense. America Makes, la NASA, l'AFRL, OSD ManTech et l'Installation de démonstration de fabrication du Département de l'énergie fournissent un soutien institutionnel. Le programme INSITE de 13,2 millions USD et la récompense QTIME de 1,66 million USD sont orientés vers des outils de surveillance déployables commercialement. Le Canada ajoute de la demande via les chaînes d'approvisionnement de composants aérospatiaux. Le couloir manufacturier du Mexique peut étendre les exigences de surveillance aux fournisseurs qui reçoivent des investissements de délocalisation à proximité. Les États-Unis restent le pays le plus important pour la formation du marché mondial en tant qu'acheteur et financeur de programmes de commercialisation.
L'Asie-Pacifique devrait se développer à un CAGR de 24,41 % jusqu'en 2031. La Chine est le principal moteur régional en raison de ses plans de fabrication additive soutenus par l'État et de son activité de production aérospatiale. Les données rapportées indiquent que la production de fabrication additive de la Chine est passée à 70 milliards CNY (9,7 milliards USD) au cours de la période du 14e Plan quinquennal. Un objectif 2030 de 147,9 milliards CNY (20,5 milliards USD) à 150 milliards CNY (20,8 milliards USD) a été rapporté. La certification de janvier 2026 de 23 composants structurels en alliage de titane pour l'avion C919 soutient la demande d'enregistrements de qualité lisibles par machine. Le Japon approfondit l'utilisation de la fabrication additive métallique dans les chaînes d'approvisionnement automobiles et de machines de précision. La Corée du Sud ajoute de la demande via la fabrication additive pour l'outillage et les composants fonctionnels dans son écosystème de semi-conducteurs et d'électronique grand public.
L'Europe conserve une position significative sur le marché de l'imagerie in situ pour la fabrication additive grâce à la production de machines et à l'aérospatiale allemandes. Le Royaume-Uni dispose de capacités de fabrication de défense et de dispositifs médicaux. La France et l'Italie contribuent via les chaînes d'approvisionnement d'Airbus. Renishaw a élargi son offre de surveillance InfiniAM via les modules InfiniAM Spectral et InfiniAM Camera pour les machines RenAM 500.[4]Renishaw plc, "Logiciel de surveillance de processus de fabrication additive InfiniAM Suite," Renishaw, renishaw.com. Ses intégrations avec Addiguru et Apex Additive Technologies reflètent un déploiement de surveillance orienté production. Les politiques régionales de fabrication numérique soutiennent les systèmes de qualité en boucle fermée et les enregistrements de construction lisibles par machine. L'Arabie saoudite et les Émirats arabes unis représentent des centres de demande précoce au Moyen-Orient. L'Amérique du Sud et l'Afrique restent des marchés en phase précoce, avec une activité concentrée dans les institutions de recherche et le pôle aérospatial brésilien.

Paysage Concurrentiel
Le marché de l'imagerie in situ pour la fabrication additive est modérément fragmenté. Les équipementiers forment un groupe concurrentiel, tandis que les fournisseurs de surveillance indépendants des machines en forment un autre. EOS GmbH, Renishaw, TRUMPF SE + Co. KG, Nikon SLM Solutions et Velo3D intègrent du matériel de surveillance dans leurs conceptions de machines. Leurs systèmes comprennent des caméras thermiques, des réseaux de photodiodes et des capteurs de cohérence optique. Ces conceptions intégrées créent des relations avec les utilisateurs de machines établis. Elles peuvent également limiter l'accès aux fournisseurs de capteurs tiers sans la coopération de l'équipementier. Le système Assure de Velo3D utilise des méthodes de détection multi-capteurs en direct et basées sur la physique pendant la construction. Il produit des rapports destinés à soutenir la documentation de certification. Cela combine la valeur matérielle et logicielle dans la vente d'une seule plateforme de machine.
Les fournisseurs indépendants des machines se font concurrence grâce à la compatibilité avec les parcs d'équipements. La plateforme d'Addiguru combine la détection optique, proche infrarouge et infrarouge à grande longueur d'onde. Elle a été validée sur les systèmes EOS M290 et X LINE, les systèmes Renishaw RenAM 500Q et les machines Xact Metal. Cela offre aux utilisateurs de parcs mixtes une option que les solutions propriétaires ne peuvent pas entièrement reproduire. Interspectral a démontré AM Explorer sur les plateformes AddUp, Freemelt, EOS, Nikon SLM Solutions, Renishaw, TRUMPF et Velo3D à Formnext 2025. La démonstration a montré que la validation logicielle multiplateforme devient une attente commerciale de base. Renishaw a également élargi sa suite InfiniAM avec des modules de surveillance pour sa série RenAM 500. Ces mouvements montrent que les fournisseurs combinent données machine, intégration de capteurs et outils analytiques.
Les parcs existants de fusion laser sur lit de poudre sans surveillance native restent une opportunité potentielle de modernisation. Les procédés non métalliques, notamment le jet de liant, l'extrusion de matière et la photopolymérisation en cuve, ont reçu moins d'investissements en surveillance. Les fournisseurs peuvent aborder ces domaines avec des algorithmes spécifiques aux processus et des routines d'étalonnage. Phase3D a reçu le soutien de l'armée de l'air américaine pour étendre l'inspection Fringe de la fabrication additive métallique aux composites à matrice céramique. Ce travail couvre l'étalonnage, la classification des défauts et la validation à travers les étapes de production des composites à matrice céramique. L'analyse à l'échelle du parc peut devenir plus importante à mesure que les acheteurs passent des licences par machine aux accords de surveillance d'entreprise. Un groupe de brevets liés à DARPA SURGE autour de la classification des défauts par intelligence artificielle peut ériger des barrières pour les entrants ultérieurs dans le domaine des logiciels.
Leaders du Secteur de l'Imagerie In Situ pour la Fabrication Additive
EOS GmbH
Renishaw plc
Additive Industries B.V.
3D Systems Corporation
Velo3D, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : Phase3D et Phillips Federal se sont associés pour étendre les capacités d'inspection in situ pour les sites de fabrication de défense, étendant la plateforme Fringe Inspection de Phase3D à des installations et programmes supplémentaires du Département de la défense des États-Unis, élargissant son empreinte dans la base industrielle de défense au-delà des contractants principaux.
- Avril 2026 : Addiguru, Apex Additive Technologies et Renishaw ont formalisé un partenariat d'intégration de surveillance in situ à trois voies, combinant la plateforme multi-capteurs optique, NIR et LWIR d'Addiguru avec l'expertise en processus d'Apex et le système LPBF RenAM 500Q de Renishaw via une intégration API avec Renishaw Central et DataHUB pour une analyse des défauts corrélée couche par couche.
- Octobre 2025 : ASTRO America a été sélectionné pour diriger une récompense QTIME (Quality Test and Inspection Methods Expediency) de 1,66 million USD, financée par OSD ManTech via America Makes et NCDMM. Le projet de 12 mois cible l'inspection in situ couche par couche des structures en treillis LPBF sur un système Colibrium M2 Series 5 utilisant l'Inconel 718, visant à réduire le temps d'inspection de plusieurs heures de tomographie par ordinateur à moins d'1 heure et à réduire les coûts jusqu'à 90 %. Les partenaires du projet comprennent Applied Optimization, le Laboratoire de recherche appliquée de Penn State, l'Université d'État de Floride, l'École des mines du Colorado et Honeywell Aerospace.


Périmètre du Rapport Mondial sur le Marché de l'Imagerie In Situ pour la Fabrication Additive
L'imagerie in situ pour la fabrication additive désigne la surveillance visuelle continue et en temps réel d'un processus d'impression 3D au niveau couche par couche à l'aide de capteurs optiques avancés ou de caméras haute résolution. Cette technologie permet aux fabricants de détecter instantanément les défauts géométriques, les anomalies thermiques et les irrégularités structurelles pendant la production, minimisant ainsi les taux de rebut des composants et accélérant l'assurance qualité.
Le rapport sur le marché de l'imagerie in situ pour la fabrication additive est segmenté par technologie d'imagerie (imagerie en lumière visible, imagerie thermique et infrarouge, tomographie optique et imagerie par cohérence, et radiographie X et autres imageries avancées), procédé de fabrication additive (fusion sur lit de poudre, dépôt d'énergie dirigée, jet de liant, extrusion de matière, photopolymérisation en cuve, et autres procédés de fabrication additive), offre (matériel d'imagerie et de capteurs, matériel d'acquisition de données et d'informatique en périphérie, logiciels de surveillance et d'analyse, et services d'intégration, d'étalonnage, de validation et de support), utilisateur final (aérospatiale et défense, dispositifs médicaux et implants, énergie et production d'électricité, machines industrielles et génie lourd, automobile et transport, institutions de recherche et universités, et autres utilisateurs finaux), et géographie (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Imagerie en Lumière Visible |
| Imagerie Thermique et Infrarouge |
| Tomographie Optique et Imagerie par Cohérence |
| Radiographie X et Autres Imageries Avancées |
| Fusion sur Lit de Poudre |
| Dépôt d'Énergie Dirigée |
| Jet de Liant |
| Extrusion de Matière |
| Photopolymérisation en Cuve |
| Autres Procédés de Fabrication Additive |
| Matériel d'Imagerie et de Capteurs |
| Matériel d'Acquisition de Données et d'Informatique en Périphérie |
| Logiciels de Surveillance et d'Analyse |
| Services d'Intégration, d'Étalonnage, de Validation et de Support |
| Aérospatiale et Défense |
| Dispositifs Médicaux et Implants |
| Énergie et Production d'Électricité |
| Machines Industrielles et Génie Lourd |
| Automobile et Transport |
| Institutions de Recherche et Universités |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| ASEAN | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par Technologie d'Imagerie | Imagerie en Lumière Visible | |
| Imagerie Thermique et Infrarouge | ||
| Tomographie Optique et Imagerie par Cohérence | ||
| Radiographie X et Autres Imageries Avancées | ||
| Par Procédé de Fabrication Additive | Fusion sur Lit de Poudre | |
| Dépôt d'Énergie Dirigée | ||
| Jet de Liant | ||
| Extrusion de Matière | ||
| Photopolymérisation en Cuve | ||
| Autres Procédés de Fabrication Additive | ||
| Par Offre | Matériel d'Imagerie et de Capteurs | |
| Matériel d'Acquisition de Données et d'Informatique en Périphérie | ||
| Logiciels de Surveillance et d'Analyse | ||
| Services d'Intégration, d'Étalonnage, de Validation et de Support | ||
| Par Utilisateur Final | Aérospatiale et Défense | |
| Dispositifs Médicaux et Implants | ||
| Énergie et Production d'Électricité | ||
| Machines Industrielles et Génie Lourd | ||
| Automobile et Transport | ||
| Institutions de Recherche et Universités | ||
| Autres Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de l'imagerie in situ pour la fabrication additive ?
Le marché de l'imagerie in situ pour la fabrication additive s'élevait à 0,65 milliard USD en 2026 et devrait atteindre 1,65 milliard USD d'ici 2031, avec un CAGR de 20,29 % de 2026 à 2031.
Qu'est-ce qui stimule l'adoption de l'imagerie in situ pour la fabrication additive ?
Les fabricants recherchent une identification des défauts couche par couche, des enregistrements de qualité traçables et des cycles de qualification plus courts pour les pièces de grande valeur. Les programmes de qualification étendent également la demande aux fournisseurs au service des chaînes de production certifiées. L'intérêt est le plus fort là où un défaut découvert après une construction peut entraîner la perte d'un composant de grande valeur.
Quelle technologie d'imagerie est en tête de l'adoption ?
L'imagerie thermique et infrarouge a dominé les revenus de la technologie d'imagerie avec 37,51 % en 2025 car elle soutient la surveillance du bain de fusion dans la fusion laser sur lit de poudre et le dépôt d'énergie dirigée. Les capteurs en lumière visible peuvent compléter ces systèmes pour la localisation des défauts. La radiographie X et les autres imageries avancées devraient se développer à un CAGR de 24,21 % jusqu'en 2031.
Quel procédé de fabrication additive utilise le plus largement l'imagerie in situ ?
La fusion sur lit de poudre a représenté 60,33 % des revenus par procédé en 2025, soutenue par sa chambre fermée et son grand parc installé. Sa géométrie de chambre fixe soutient également des positions d'imagerie plus cohérentes. Le dépôt d'énergie dirigée devrait se développer à un CAGR de 23,26 % à mesure que les applications de réparation et de grandes structures augmentent.
Quelle application d'utilisateur final se développe le plus rapidement ?
Les dispositifs médicaux et implants devraient se développer à un CAGR de 24,50 % jusqu'en 2031 car les pièces adaptées aux patients nécessitent une traçabilité individuelle. L'aérospatiale et la défense sont restées le plus grand groupe d'utilisateurs finaux avec 43,38 % de la demande en 2025. L'énergie, les machines industrielles et les utilisations automobiles représentent des domaines de demande supplémentaires mais plus restreints.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 24,41 % jusqu'en 2031, soutenue par les plans de production chinois et l'activité aérospatiale. L'Amérique du Nord est restée le plus grand contributeur régional avec 38,43 % des revenus mondiaux en 2025. L'Europe conserve une demande via les applications de fabrication de machines, d'aérospatiale, de défense et de dispositifs médicaux.
Dernière mise à jour de la page le:



