
積層造形インサイチュイメージング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.65 十億米ドル |
| 市場規模 (2031) | 1.65 十億米ドル |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる積層造形インサイチュイメージング市場分析
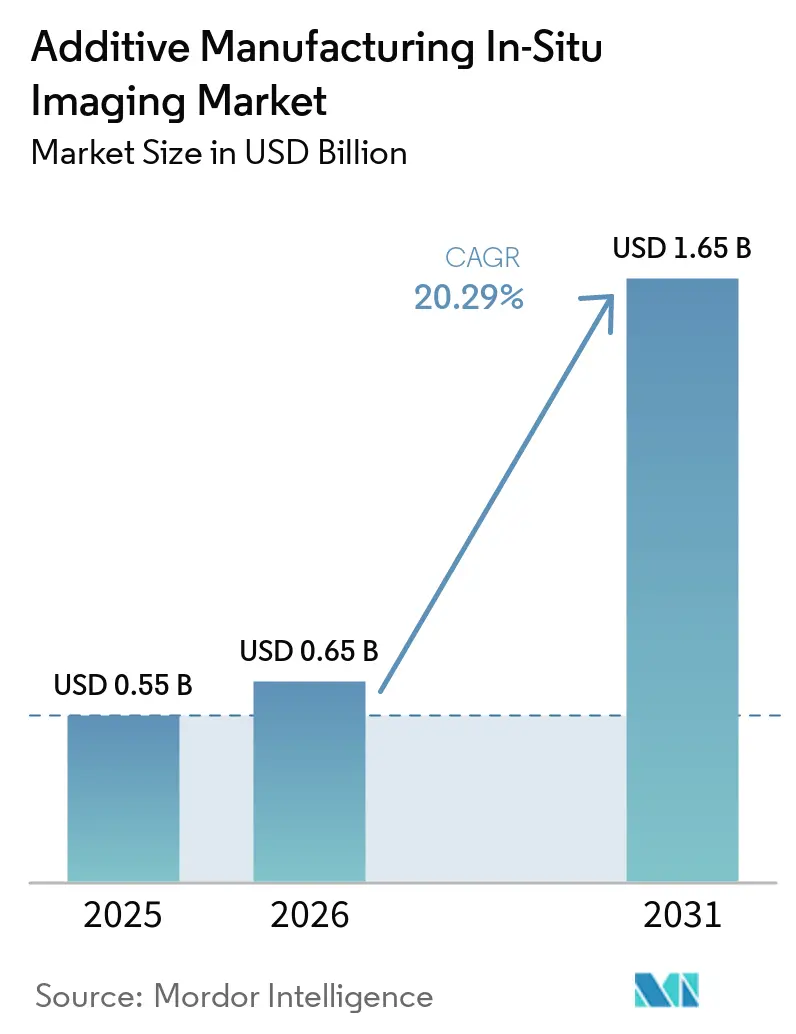
積層造形インサイチュイメージング市場規模は、2025年の0.55 ビリオン 米ドルから2026年には0.65 ビリオン 米ドルに増加し、2026年から2031年にかけて20.29%のCAGRで成長して2031年までに1.65 ビリオン 米ドルに達する見込みです。
需要は、生産後の検査のみに依存するのではなく、各ビルドレイヤーの段階で欠陥を特定するシステムへとシフトしています。このシフトは、内部欠陥の事後発見が困難かつ高コストとなる航空宇宙、防衛、医療機器、宇宙プログラム向け部品において特に重要です。公的な認定プログラムも、モニタリングツールを研究環境から生産環境へと移行させています。これらのプログラムは大手メーカーの需要を高めるともに、認定生産を支援するサプライヤーへのモニタリング要件を拡大しています。積層造形インサイチュイメージング市場は、ソフトウェア主導の品質システム、クロスプラットフォームのレトロフィットオプション、および認定審査を支援する記録へと向かっています。
レポートの主要ポイント
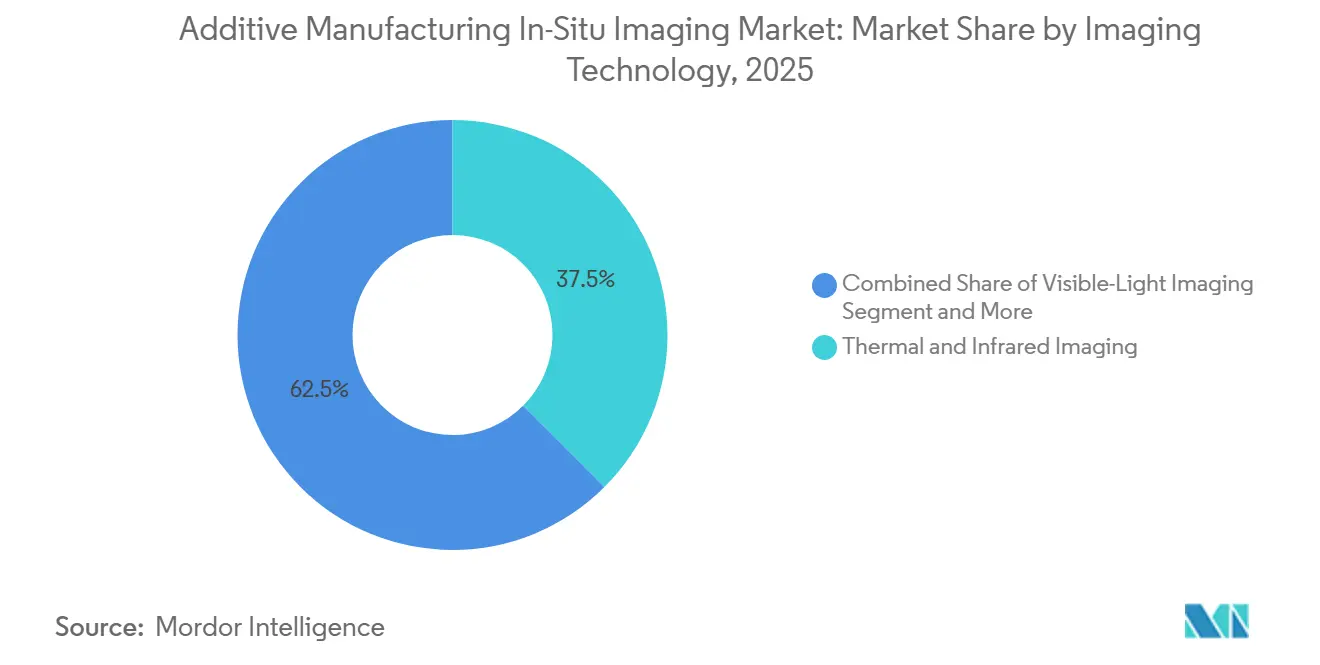
- イメージング技術別では、熱・赤外線イメージングが2025年の積層造形インサイチュイメージング市場収益の37.51%のシェアを占め、X線およびその他の先進イメージングは2031年にかけて24.21%のCAGRで拡大する見込みです。
- 積層造形プロセス別では、パウダーベッドフュージョンが2025年の収益の60.33%を占め、指向性エネルギー堆積は2031年にかけて23.26%のCAGRで拡大する見込みです。
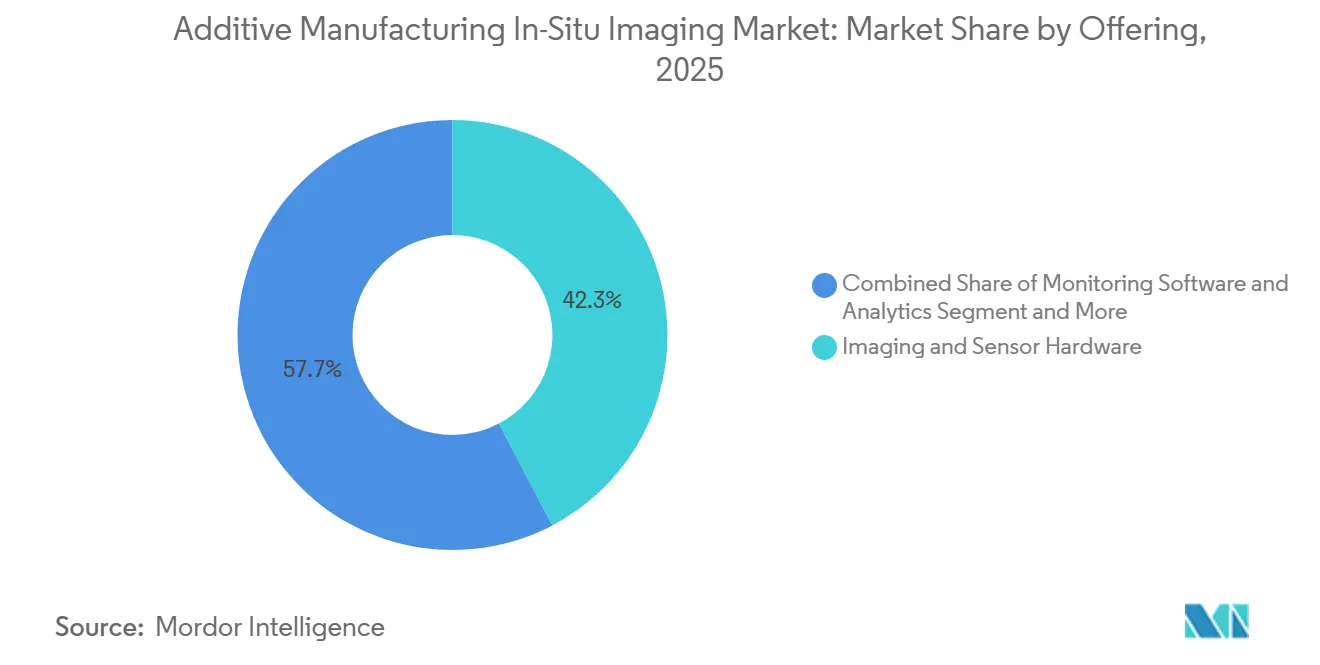
- 提供内容別では、イメージング・センサーハードウェアが2025年の積層造形インサイチュイメージング市場規模の42.31%のシェアを占め、モニタリングソフトウェアおよびアナリティクスは2031年にかけて23.91%のCAGRで拡大する見込みです。
- エンドユーザー別では、航空宇宙・防衛が2025年の需要の43.38%を占め、医療機器・インプラントは2031年にかけて24.50%のCAGRで拡大する見込みです。
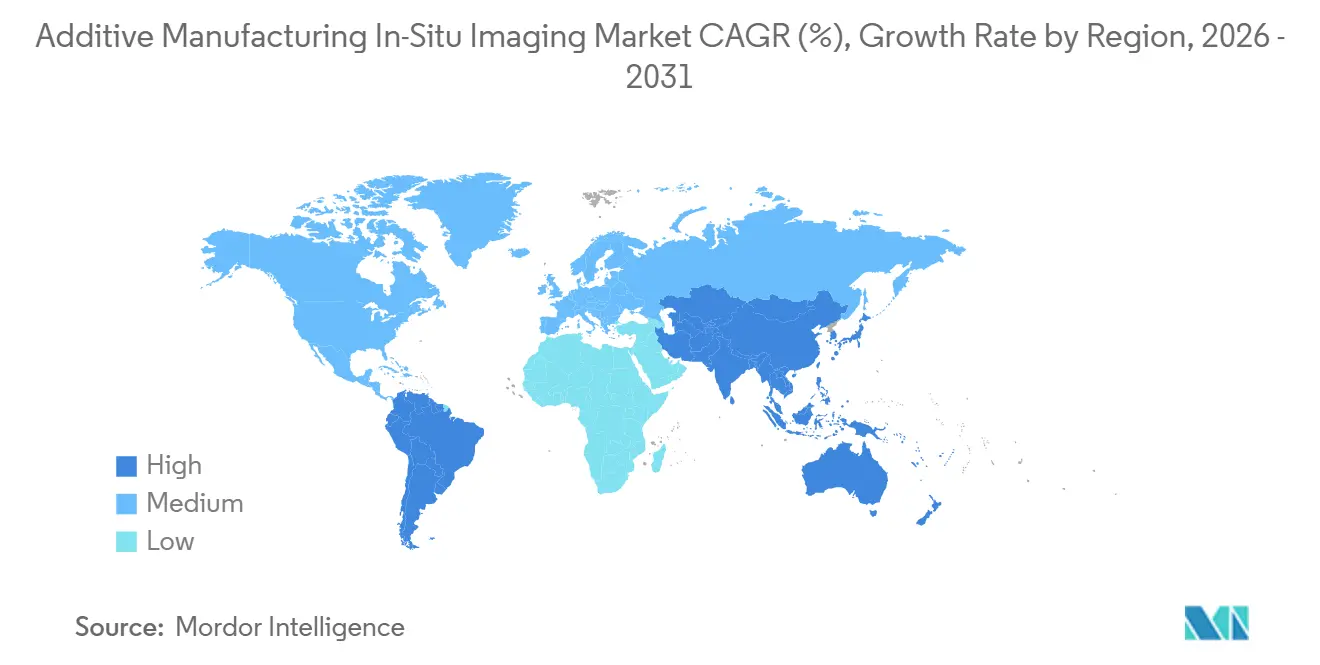
- 地域別では、北米が2025年の積層造形インサイチュイメージング市場規模の38.43%のシェアを占め、アジア太平洋地域は2031年にかけて24.41%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル積層造形インサイチュイメージング市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 安全性重視の積層造形における認定要件の増加 | +5.2% | 北米および欧州でピーク活動が見られるグローバル市場 | 中期(2〜4年) |
| 事後検出からリアルタイム欠陥防止へのシフト | +3.8% | 北米および欧州で最も強いグローバル市場 | 短期(2年以内) |
| 金属積層造形における量産の拡大 | +3.2% | アジア太平洋地域が増分ボリュームを牽引するグローバル市場 | 中期(2〜4年) |
| 人工知能とレイヤーごとのイメージングデータの統合 | +2.8% | グローバル市場 | 中期(2〜4年) |
| 混在する積層造形フリートからのクロスプラットフォームレトロフィット需要 | +1.6% | 北米および欧州、アジア太平洋地域への波及あり | 短期(2年以内) |
| クローズドループプロセス制御およびデジタル品質記録への需要増加 | +1.9% | 北米および欧州がアーリーアダプターとなるグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
安全性重視の積層造形における認定要件の増加
安全性重視の積層造形部品に対する認定規則は、モニタリングインフラよりも速いペースで進展しています。このミスマッチが、機械センサーを検証し生産条件を文書化するシステムへの需要を生み出しています。航空研究所および空軍研究所は、レーザーパウダーベッドフュージョン認定に関する2025年の運用ガイダンスを公表しました。このガイダンスは、SAE AMS 7003およびAMS 7032を機械レベルのセンサー検証とプロセスモニタリング文書化要件で補完するものです。米国国防長官室は、INSITEプログラムのためにAmerica Makesを通じて1,320万 米ドを指示しました。このプログラムは、防衛上重要な部品に対する統一された認定対応のインサイチュモニタリングを開発することを目的としています。Lockheed Martin、GE Aerospace、Boeingに供給するサプライヤーは、認定サプライチェーンへのアクセスを維持するためにモニタリング能力が必要になる場合があります。これにより、主要な完成品メーカーを超えた購買が拡大し、より小規模な認定サプライヤー全体での採用を支援します。
事後検出からリアルタイム欠陥防止へのシフト
リアルタイム防止は、チタン、インコネル、ニッケル基超合金部品に対して強力な経済的根拠を持ちます。長時間かつ材料集約的なビルド後の事後検査による廃棄は、ビルド中に生み出された価値を損なう可能性があります。ASTRO Americaは2025年10月にQTIMEプロジェクトで166万 米ドルの受注を獲得しました。このプロジェクトは、レーザーパウダーベッドフュージョンのラティス構造に対するレイヤーごとの検査を開発しています。[1]ASTRO America、「ASTRO America、166万 米ドルの防衛製造プロジェクトをリードするために選定」、ASTRO America、astroa.org。 このプロジェクトは、数時間に及ぶコンピュータ断層撮影スキャンから1時間未満への検査時間の短縮を目指しています。また、検査コストを最大90%削減することも目指しています。Phase3DのFringe Qualificationプラットフォームは、機械、材料、施設をまたいだトレーサブルなビルドデータの比較を支援します。これにより、各機械と部品の組み合わせに対する繰り返しの認定作業を削減できます。NASAの研究は、メーカーが金属積層造形部品の認定サイクル短縮を求める理由を示しています。
金属積層造形における量産の拡大
金属積層造形の量産は、パイロットプロジェクトから高ボリューム生産へと移行しています。生産環境では、スループット、再現性、および大量の画像データを支援できるモニタリングシステムが必要です。中国は、第14次五カ年計画期間中に積層造形の生産高が208億 人民元(28.8億 米ドル)から700億 人民元(97億 米ドル)に増加したと報告しました。第15次五カ年計画には、2030年までに1,479億 人民元(205億 米ドル)から1,500億 人民元(208億 米ドル)という国内目標が含まれています。中国民用航空局は2026年1月にC919航空機向けの積層造形チタン合金構造部品23点を認定しました。これにより、民間航空宇宙における信頼性の高い機械可読な生産記録への要件が高まります。月間ビルドボリュームの増加も、意味のある異常を通常のプロセス変動から分離するエッジコンピューティングとアナリティクスの必要性を高めます。
人工知能とレイヤーごとのイメージングデータの統合
人工知能は、遠隔分析からビルドマシン近傍への展開へと移行しています。エッジデバイスは、各生データフィードを遠隔システムに送ることなく、レイヤーごとのイメージングデータを処理できます。2026年の研究では、赤外線サーモグラフィ、畳み込みニューラルネットワーク、および物理インフォームドモデルを使用したクローズドループ制御が説明されました。このシステムは、NVIDIA Jetson AGX Orinプラットフォーム上で50Hzでレーザー出力とスキャン速度を調整しました。この研究では、コンピュータ断層撮影で検証されたTi-6Al-4Vレーザーパウダーベッドフュージョンの相対密度99.79%が報告されました。初期のモニタリングプロバイダーは、より大規模で多様なラベル付き異常データセットを通じて優位性を構築できます。アールト大学の研究では、主要な畳み込みニューラルネットワークモデルにおいて99%を超える欠陥分類精度が報告されました。これにより、競争はモデルの品質、トレーニングデータ、およびデータセットソースのトレーサビリティへとシフトします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 統合イメージングおよびエッジコンピューティングインフラの高コスト | -2.0% | アジア太平洋地域および南米の中小企業主導市場で特に深刻なグローバル市場 | 中期(2〜4年) |
| 機械間における画像から欠陥への相関の標準化の限界 | -1.5% | グローバル市場 | 長期(4年以上) |
| クロスマシンモデルトレーニングを制限する独自データサイロ | -1.2% | 混在フリート運用が最も普及している北米および欧州 | 長期(4年以上) |
| 大量データとインサイチュ証拠の認証受け入れの不完全さ | -0.9% | 北米、欧州連合、日本にコンプライアンスの影響が集中するグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
統合イメージングおよびエッジコンピューティングインフラの高コスト
生産グレードの展開には、高解像度カメラ、熱センサー、フォトダイオードアレイ、エッジコンピューティング機器、およびデータ相関ソフトウェアが必要です。このシステム総コストは、小規模な受託製造業者や研究機関での採用を制限する可能性があります。事後ビルドのコンピュータ断層撮影とは異なり、インサイチュモニタリングは生産環境に設置されます。通常、外部検査プロバイダーを通じて施設間で共有することはできません。統合とキャリブレーションも機械プラットフォームによって異なるため、規模の経済が制限されます。ASTM国際委員会F42は、共通のセンサーインターフェースとキャリブレーションプロトコルを定義できる標準の策定を継続しています。[2]ASTM International、「積層造形技術に関する委員会F42」、ASTM International、astm.org。 適用可能な標準は2026年時点でも策定中でした。共通の統合慣行が利用可能になるまで、大手完成品メーカーに連携した展開がコスト面での優位性を維持します。
機械間における画像から欠陥への相関の標準化の限界
生の画像信号は、機械や材料をまたいで欠陥分類に一貫して変換されるには至っていません。あるプラットフォームでの融合不足ポロシティに関連する熱信号は、別のプラットフォームでは異なる原因を持つ場合があります。レーザー設定、粉末特性、チャンバー形状の違いにより、モデルの転用が困難になります。米国学術研究会議は、標準化されたアクセス可能なモデルと共通データリポジトリの必要性を指摘しました。エンドユーザーは、独自モデルがアップグレードされた機械に移行できない場合に投資リスクに直面する可能性があります。ISOおよびASTMの取り組みは部分的なフレームワークを提供していますが、クロスマシンのデタポータビリティはまだ解決されていません。この状況は、多様な積層造形フリートを管理するバイヤーの支払い意欲を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
イメージング技術別:熱的手法が市場を支え、X線イメージングが拡大
熱・赤外線イメージングは2025年のイメージング技術収益の37.51%を占めました。この技術は、溶融プールモニタリングを長期にわたって支援してきたため、積層造形インサイチュイメージング市場シェアの最大部分を形成しました。レーザーパウダーベッドフュージョンおよび指向性エネルギー堆積システムで最も多く使用されています。赤外線カメラは、光学アクセスへの変更を最小限に抑えながら既存のビルドチャンバーに収めることができます。その出力はレーザーと材料の相互作用の熱挙動とも密接に関連しています。オペレーターはその熱情報を馴染みのあるプロセス制御の参照として使用できます。可視光イメージングは2番目に大きな技術グループを占めました。これはレイヤーごとにパウダーベッドの表面状態を捉えます。メーカーはマルチモーダルシステムで可視センサーと熱センサーをますます組み合わせています。この組み合わせにより、疑わしい欠陥の位置特定が改善される可能性があります。
米国エネルギー省製造実証施設は、EOS M290システム上で可視光および近赤外線カメラ構成を評価しました。この評価では、インサイチュシグネチャーとコンピュータ断層撮影で検出されたポロシティとの関連付けが行われました。[3]米国エネルギー省科学技術情報局、「レーザーパウダーベッドシステムを用いた先進的特性評価によるインサイチュプロセスモニタリングの評価と実証」、米国エネルギー省、osti.gov。 光学トモグラフィーとコヒーレンスイメージングは、より小さな商業分野にとどまっています。これらは、事後ビルドのコンピュータ断層撮影のみに依存せずに表面下のレイヤー品質を評価する必要があるユーザーに関連しています。2026年の研究では、溶融堆積モデリングプリントヘッドと統合された光学コヒーレンストモグラフィーが実証されました。この研究により、生産中の体積レイヤースキャンが可能になりました。X線およびその他の先進イメージングは2031年にかけて24.21%のCAGRで拡大する見込みです。この技術の積層造形インサイチュイメージング市場規模は、生産に関連した検証への関心によって支えられています。研究では、10倍少ないX線投影から体積画像を生成するディープラーニング再構成が説明されました。この研究は、レーザーパウダーベッドフュージョンビルド中のほぼリアルタイムのコンピュータ断層撮影評価の可能性を支持しています。


積層造形プロセス別:パウダーベッドフュージョンが市場を支配し、指向性エネルギー堆積が生産基盤を確立
パウダーベッドフュージョンは2025年のプロセス収益の60.33%を占めました。その密閉チャンバーがビルドプレート全体にわたって固定されたイメージング位置をサポートするため、積層造形インサイチュイメージング市場シェアをリードしました。この設計により、モニタリングアルゴリズムのトレーニングの複雑さを軽減できます。レーザーパウダーベッドフュージョンの設置ベースも金属積層造形の中で最大です。その設置ベースにより、このプロセスはモニタリング展開の実用的な出発点となっています。2025年のASTRO AmericaおよびASTMチャレンジは、GE Concept M2 Series 5レーザーパウダーベッドフュージョンシステムの商業的に実行可能なモニタリングに焦点を当てました。Lockheed MartinおよびGE Aerospaceの調達チームがエンドユーザー評価に参加しました。バインダージェッティング、材料押出、バット光重合は、より小さなモニタリング用途にとどまっています。バット光重合は、レイヤー検証が患者適合デバイスを支援する生体医療用樹脂印刷に関連性があります。
指向性エネルギー堆積は2031年にかけて23.26%のCAGRで拡大する見込みです。修理、マルチマテリアル堆積、大型航空宇宙構造への採用により、より高度なモニタリングの必要性が生まれています。移動する堆積ヘッドは生産中にイメージング参照フレームを変化させます。これにより、固定カメラモニタリングはパウダーベッドフュージョンよりも困難になります。2025年の研究では、ワイヤー指向性エネルギー堆積のツールセンターポイントパスと同期した同軸光学モニタリングが説明されました。このアプローチは、生産に関連した速度でプロセス固有のディープラーニングモデルと組み合わせられました。2026年の研究では、赤外線サーモグラフィとコンピュータビジョンを使用したワイヤー供給式指向性エネルギー堆積のモニタリングと制御がテストされました。このアプローチは生産中の熱蓄積を予測・修正しました。これにより、構造部品へのプロセスの広範な使用を制限してきた微細構造の変動に対処します。
提供内容別:ハードウェアが収益を支え、アナリティクスソフトウェアが戦略的勢いを獲得
イメージング・センサーハードウェアは2025年の提供内容収益の42.31%を占めました。このセグメントは、新規または改造機械に設置されるカメラ、フォトダイオードアレイ、熱センサーの資本コストを反映しています。物理的な統合は多くのバイヤーにとって中心的な採用課題であり続けています。そのため、ソフトウェア機能が向上しても、ハードウェアは依然として重要です。データ取得およびエッジコンピューティング機器は別の提供分野を形成しています。これらのシステムは、機械でレイヤーごとの大量の画像データを処理します。これにより、生データ転送のためのプラントネットワークへの依存が軽減されます。また、防衛生産におけるデータセキュリティ要件を支援することもできます。積層造形インサイチュイメージング産業は、設置されたハードウェアとそ後の分析利用との関連によって形成され続けています。
モニタリングソフトウェアおよびアナリティクスは2031年にかけて23.91%のCAGRで拡大する見込みです。バイヤーは孤立したセンサー出力よりもフリートレベルの品質インテリジェンスをますます求めています。エンタープライズプラットフォームは、機械、材料、施設、生産ランをまたいでシグネチャーを比較できます。これにより、スタンドアロンのハードウェアサプライヤーが対抗するのが難しいスイッチングコストが生まれます。Phase3DのFringe Qualificationプラットフォームは、トレーサブルなビルドデータの集中利用を支援します。Interspectral ABは2025年後半にAM ExplorerスイートをMONITOR、DETECT、QUALIFYモジュールで拡張しました。積層造形インサイチュイメージング市場は、統合、キャリブレーション、検証、技術サポートのサービスによっても支えられています。これらのサービスは、設置されたハードウェアを認定対応の運用に接続するために顧客を支援します。多くの施設は、その移行に必要な専門的なプロセスエンジニアリング能力を維持していません。
エンドユーザー別:航空宇宙・防衛が需要を支え、医療機器が最速成長を牽引
航空宇宙・防衛は2025年のエンドユーザー需要の43.38%を占めました。部品の価値が高く、認定要件が厳しいため、このセクターが最大の使用量を占めました。政府資金による研究もこのセグメントへのモニタリングツールの展開を支援しています。QTIME、INSITE、Delta Qual 2.0、DARPA SURGEを含むプログラムが、インサイチュ品質証拠の採用を支援しています。Lockheed Martin、L3Harris Technologies、Honeywell Aerospaceがこれらのプログラムの移行と商業化活動を支援しています。サプライヤーの認定要件は、単一の研究プロジェクトを超えた需要を強化できます。これにより、航空宇宙生産チェーンにおける文書化されたモニタリング情報の使用が支援されます。積層造形インサイチュイメージング産業は、このセクターのトレーサブルな製造記録への需要と密接に結びついています。
医療機器・インプラントは2031年にかけて24.50%のCAGRで拡大する見込みです。患者適合インプラントは、バッチレベルの統計だけでなく個々の部品のトレーサビリティを必要とします。これにより、レイヤーごとの品質データが各生産ランに対して運用上有用になります。医療機器メーカーは、そのため航空宇宙ユーザーとは異なる採用根拠を持っています。エネルギーおよび発電は、より小さなエンドユーザー分野にとどまっています。石油・ガスオペレーターおよび発電事業者は、重要なコンポーネントのメンテナンスと交換に金属積層造形を使用しています。産業機械も発展途上の需要源を代表しています。自動車・輸送ユーザーは、より小さいながらも関連性のある採用者にとどまっています。モニタリングが規模に応じた繰り返し可能な生産を支援できる場合、彼らの関心は高まります。積層造形インサイチュイメージング市場は、これらのエンドユーザーグループ全体でプロセス固有の要件が発展するにつれて拡大する余地があります。
地域分析
北米は2025年のグローバル収益の38.43%を占めました。この地域は、航空宇宙・防衛メーカーの集積により積層造形インサイチュイメージング市場シェアをリードしました。America Makes、NASA、AFRL、OSD ManTech、エネルギー省製造実証施設が制度的支援を提供しています。1,320万 米ドルのINSITEプログラムと166万 米ドルのQTIME受注は、商業展開可能なモニタリングツールに向けられています。カナダは航空宇宙部品サプライチェーンを通じて需要を加えています。メキシコの製造回廊は、ニアショアリング投資を受けるサプライヤーへのモニタリング要件を拡大できます。米国は、バイヤーおよび商業化プログラムの資金提供者として、グローバル市場形成において最も重要な国であり続けています。
アジア太平洋地域は2031年にかけて24.41%のCAGRで拡大する見込みです。中国は、国家支援の積層造形計画と航空宇宙生産活動により、主要な地域ドライバーとなっています。入力データによると、中国の積層造形生産高は第14次五カ年計画期間中に700億 人民元(97億 米ドル)に増加したと報告されています。2030年の目標は1,479億 人民元(205億 米ドル)から1,500億 人民元(208億 米ドル)と報告されています。2026年1月のC919航空機向けチタン合金構造部品23点の認定は、機械可読な品質記録への需要を支援しています。日本は自動車および精密機械サプライチェーンにおける金属積層造形の使用を深めています。韓国は半導体および家電エコシステムにおける工具および機能部品向け積層造形を通じて需要を加えています。
欧州は、ドイツの機械および航空宇宙生産を通じて積層造形インサイチュイメージング市場において重要な地位を維持しています。英国は防衛および医療機器製造能力を持っています。フランスとイタリアはエアバスのサプライチェーンを通じて貢献しています。RenishawはRenAM 500機械向けのInfiniAM SpectralおよびInfiniAM Cameraモジュールを通じてInfiniAMモニタリング提供を拡大しました。[4]Renishaw plc、「InfiniAMスイート積層造形プロセスモニタリングソフトウェア」、Renishaw、renishaw.com。 AddigururおよびApex Additive Technologiesとの統合は、生産指向のモニタリング展開を反映しています。地域のデジタル製造政策は、クローズドループ品質システムと機械可読なビルド記録を支援しています。サウジアラビアとアラブ首長国連邦は中東における初期の需要センターを代表しています。南米とアフリカは初期段階の市場であり、活動は研究機関とブラジルの航空宇宙クラスターに集中しています。

競合ランドスケープ
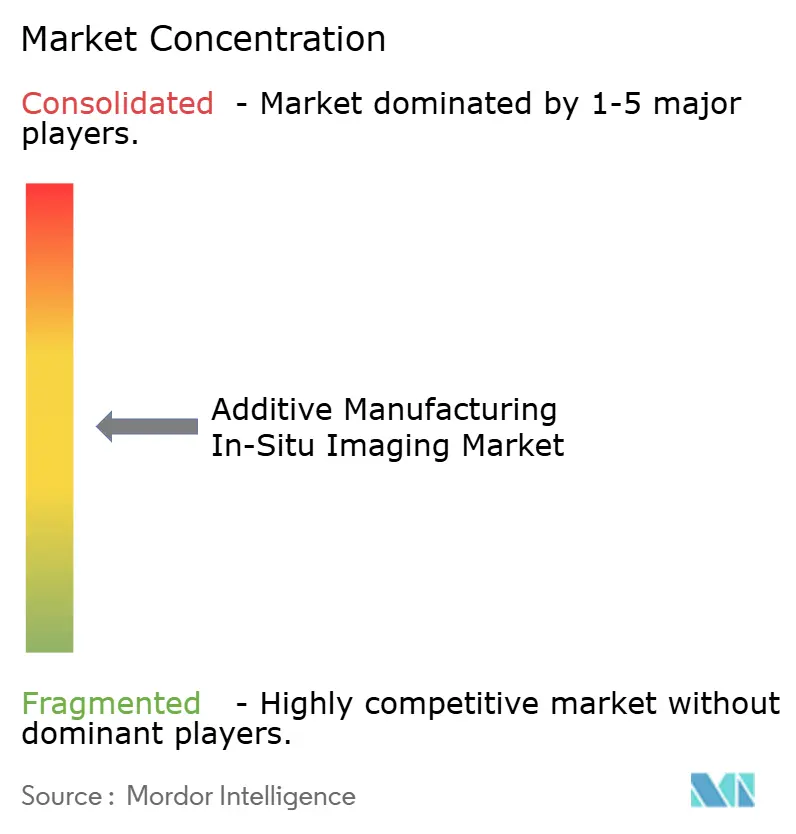
積層造形インサイチュイメージング市場は適度に分散しています。完成品メーカーが1つの競合グループを形成し、機械に依存しないモニタリングプロバイダーが別のグループを形成しています。EOS GmbH、Renishaw、TRUMPF SE + Co. KG、Nikon SLM Solutions、Velo3Dは機械設計にモニタリングハードウェアを統合しています。これらのシステムには熱カメラ、フォトダイオードアレイ、光学コヒーレンスセンサーが含まれています。これらの統合設計は、既存の機械ユーザーとの関係を構築します。また、完成品メーカーの協力なしにサードパーティのセンサープロバイダーのアクセスを制限することもできます。Velo3DのAssureシステムは、ビルド中にライブのマルチセンサーおよび物理ベースの検出方法を使用します。認定文書をサポートすることを目的としたレポートを生成します。これにより、単一の機械プラットフォームの販売においてハードウェアとソフトウェアの価値が組み合わされます。
機械に依存しないプロバイダーは、機器フリート全体の互換性を通じて競争しています。Addigururのプラットフォームは光学、近赤外線、長波赤外線センシングを組み合わせています。EOS M290およびX LINEシステム、Renishaw RenAM 500Qシステム、Xact Metal機械で検証されています。これにより、混在フリートユーザーに独自ソリューションでは完全に複製できないオプションが提供されます。InterspectralはFormnext 2025でAddUp、Freemelt、EOS、Nikon SLM Solutions、Renishaw、TRUMPF、Velo3Dプラットフォーム全体でAM Explorerを実証しました。この実証は、クロスプラットフォームのソフトウェア検証が基本的な商業的期待になりつつあることを示しました。Renishawもまた、RenAM 500シリーズ向けのモニタリングモジュールでInfiniAMスイートを拡張しました。これらの動きは、プロバイダーが機械データ、センサー統合、分析ツールを組み合わせていることを示しています。
ネイティブモニタリングを持たない既存のレーザーパウダーベッドフュージョンフリートは、潜在的なレトロフィット機会として残っています。バインダージェッティング、材料押出、バット光重合を含む非金属プロセスは、モニタリング投資が少ない状況です。プロバイダーは、プロセス固有のアルゴリズムとキャリブレーションルーティンでこれらの分野に対応できます。Phase3Dは、金属積層造形からセラミックマトリックス複合材料へのFringe Inspectionの拡張について米国空軍の支援を受けました。この研究は、セラミックマトリックス複合材料の生産ステップ全体にわたるキャリブレーション、欠陥分類、検証をカバーしています。バイヤーが機械ごとのライセンスからエンタープライズモニタリング契約に移行するにつれて、フリートスケールのアナリティクスがより重要になる可能性があります。人工知能欠陥分類に関するDARPA SURGE関連の特許クラスターは、後発のソフトウェア参入者に対する障壁を高める可能性があります。
積層造形インサイチュイメージング産業のリーダー企業
EOS GmbH
Renishaw plc
Additive Industries B.V.
3D Systems Corporation
Velo3D, Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Phase3DとPhillips Federalは、防衛製造サイト向けのインサイチュ検査能力を拡大するためにパートナーシップを締結し、Phase3DのFringe Inspectionプラットフォームを追加の米国国防総省施設およびプログラムに拡張し、主要請負業者を超えた防衛産業基盤のフットプリントを拡大しました。
- 2026年4月:Addiguru、Apex Additive Technologies、Renishawは三者間のインサイチュモニタリング統合パートナーシップを正式化し、AddigururのマルチセンサーNIRおよびLWIRプラットフォームをApexのプロセス専門知識およびRenishawのRenAM 500Q LPBFシステムとRenishaw CentralおよびDataHUBとのAPI統合を通じて組み合わせ、相関したレイヤーごとの欠陥分析を実現しました。
- 2025年10月:ASTRO Americaは、OSD ManTechがAmerica MakesおよびNCDMMを通じて資金提供した166万 米ドルのQTIME(品質テストおよび検査方法の迅速化)受注をリードするために選定されました。この12ヶ月のプロジェクトは、Inconel 718を使用したColibrium M2 Series 5システム上でのLPBFラティス構造のインサイチュレイヤーごとの検査を目標とし、CT走査の数時間から1時間未満への検査時間の短縮とコストの最大90%削減を目指しています。プロジェクトパートナーには、Applied Optimization、ペンシルベニア州立大学応用研究所、フロリダ州立大学、コロラド鉱山大学、Honeywell Aerospaceが含まれます。


グローバル積層造形インサイチュイメージング市場レポートのスコープ
積層造形インサイチュイメージングとは、高度な光学センサーまたは高解像度カメラを使用して、レイヤーごとのレベルで3Dプリンティングプロセスをリアルタイムかつ継続的に視覚的にモニタリングすることを指します。この技術により、メーカーは生産中に幾何学的欠陥、熱的異常、構造的不規則性を即座に検出でき、部品のスクラップ率を最小化し、品質保証を加速します。
積層造形インサイチュイメージング市場レポートは、イメージング技術(可視光イメージング、熱・赤外線イメージング、光学トモグラフィーおよびコヒーレンスイメージング、X線およびその他の先進イメージング)、積層造形プロセス(パウダーベッドフュージョン、指向性エネルギー堆積、バインダージェッティング、材料押出、バット光重合、その他の積層造形プロセス)、提供内容(イメージング・センサーハードウェア、データ取得およびエッジコンピューティングハードウェア、モニタリングソフトウェアおよびアナリティクス、統合・キャリブレーション・検証・サポートサービス)、エンドユーザー(航空宇宙・防衛、医療機器・インプラント、エネルギーおよび発電、産業機械および重工業、自動車・輸送、研究機関および大学、その他のエンドユーザー)、および地域(北米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 可視光イメージング |
| 熱・赤外線イメージング |
| 光学トモグラフィーおよびコヒーレンスイメージング |
| X線およびその他の先進イメージング |
| パウダーベッドフュージョン |
| 指向性エネルギー堆積 |
| バインダージェッティング |
| 材料押出 |
| バット光重合 |
| その他の積層造形プロセス |
| イメージング・センサーハードウェア |
| データ取得およびエッジコンピューティングハードウェア |
| モニタリングソフトウェアおよびアナリティクス |
| 統合・キャリブレーション・検証・サポートサービス |
| 航空宇宙・防衛 |
| 医療機器・インプラント |
| エネルギーおよび発電 |
| 産業機械および重工業 |
| 自動車・輸送 |
| 研究機関および大学 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| ASEAN | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| イメージング技術別 | 可視光イメージング | |
| 熱・赤外線イメージング | ||
| 光学トモグラフィーおよびコヒーレンスイメージング | ||
| X線およびその他の先進イメージング | ||
| 積層造形プロセス別 | パウダーベッドフュージョン | |
| 指向性エネルギー堆積 | ||
| バインダージェッティング | ||
| 材料押出 | ||
| バット光重合 | ||
| その他の積層造形プロセス | ||
| 提供内容別 | イメージング・センサーハードウェア | |
| データ取得およびエッジコンピューティングハードウェア | ||
| モニタリングソフトウェアおよびアナリティクス | ||
| 統合・キャリブレーション・検証・サポートサービス | ||
| エンドユーザー別 | 航空宇宙・防衛 | |
| 医療機器・インプラント | ||
| エネルギーおよび発電 | ||
| 産業機械および重工業 | ||
| 自動車・輸送 | ||
| 研究機関および大学 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||


レポートで回答される主要な質問
積層造形インサイチュイメージング市場の規模はどのくらいですか?
積層造形インサイチュイメージング市場は2026年に0.65 ビリオン 米ドルであり、2026年から2031年にかけて20.29%のCAGRで成長し、2031年までに1.65 ビリオン 米ドルに達する見込みです。
積層造形のインサイチュイメージング採用を促進しているものは何ですか?
メーカーは、高価値部品に対するレイヤーごとの欠陥特定、トレーサブルな品質記録、および短い認定サイクルを求めています。認定プログラムも、認定生産チェーンに供給するサプライヤーへの需要を拡大しています。ビルド後に欠陥が発見された場合に高価値コンポーネントの損失につながる可能性がある場合に、関心が最も強くなります。
どのイメージング技術が採用をリードしていますか?
熱・赤外線イメージングは、レーザーパウダーベッドフュージョンおよび指向性エネルギー堆積における溶融プールモニタリングを支援するため、2025年のイメージング技術収益の37.51%でリードしました。可視光センサーはこれらのシステムを欠陥位置特定で補完できます。X線およびその他の先進イメージングは2031年にかけて24.21%のCAGRで拡大する見込みです。
どの積層造形プロセスがインサイチュイメージングを最も広く使用していますか?
パウダーベッドフュージョンは、密閉チャンバーと大規模な設置ベースに支えられ、2025年のプロセス収益の60.33%を占めました。その固定チャンバー形状もより一貫したイメージング位置を支援します。指向性エネルギー堆積は、修理および大型構造用途の増加に伴い23.26%のCAGRで拡大する見込みです。
どのエンドユーザー用途が最も速く拡大していますか?
医療機器・インプラントは、患者適合部品が個別のトレーサビリティを必要とするため、2031年にかけて24.50%のCAGRで拡大する見込みです。航空宇宙・防衛は2025年の需要の43.38%で最大のエンドユーザーグループにとどまりました。エネルギー、産業機械、自動車用途は追加的ながらより小さな需要分野を代表しています。
どの地域が最も速く拡大する見込みですか?
アジア太平洋地域は、中国の生産計画と航空宇宙活動に支えられ、2031年にかけて24.41%のCAGRで拡大する見込みです。北米は2025年のグローバル収益の38.43%で最大の地域貢献者にとどまりました。欧州は機械、航空宇宙、防衛、医療製造用途を通じて需要を維持しています。
最終更新日:



