
Tamaño y Participación del Mercado de Imágenes In Situ para Fabricación Aditiva
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.65 Mil millones de dólares |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Imágenes In Situ para Fabricación Aditiva por Mordor Intelligence
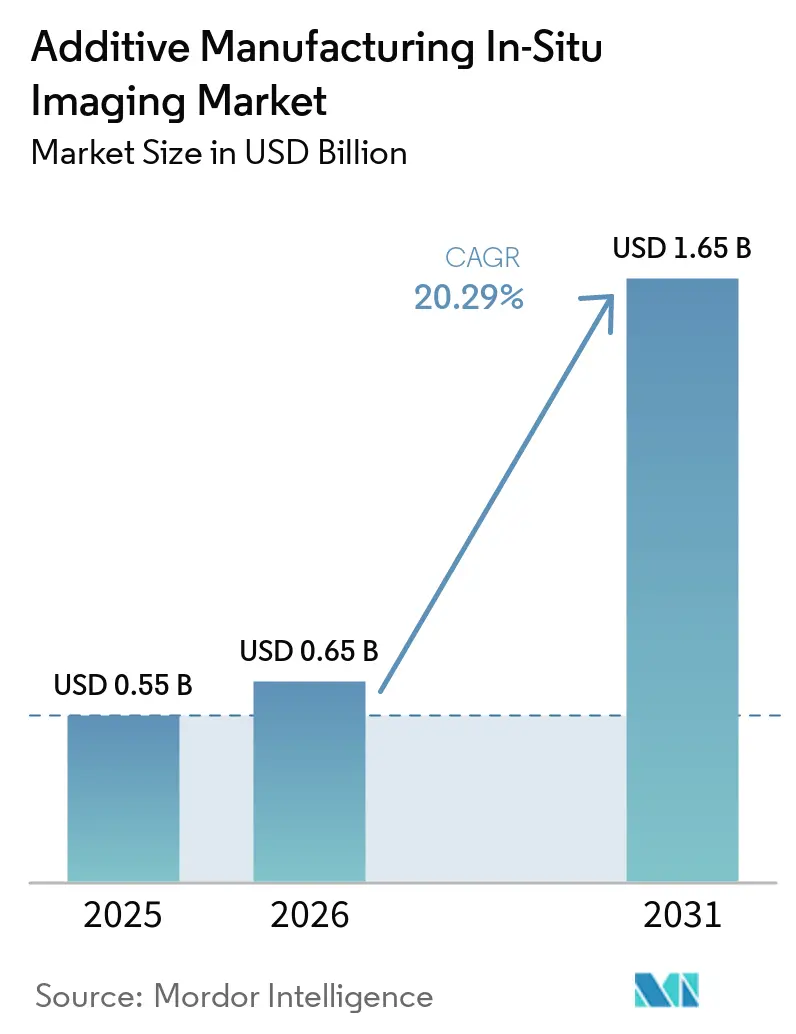
Se espera que el tamaño del Mercado de Imágenes In Situ para Fabricación Aditiva aumente de 0,55 mil millones de USD en 2025 a 0,65 mil millones de USD en 2026 y alcance 1,65 mil millones de USD en 2031, creciendo a una CAGR del 20,29% durante 2026-2031.
La demanda está evolucionando hacia sistemas que identifican defectos durante cada capa de construcción en lugar de depender únicamente de la inspección posterior a la producción. Este cambio es más relevante para piezas utilizadas en programas aeroespaciales, de defensa, dispositivos médicos y programas espaciales, donde las fallas internas pueden ser difíciles y costosas de identificar posteriormente. Los programas públicos de calificación también están trasladando las herramientas de monitoreo desde entornos de investigación hacia entornos de producción. Dichos programas incrementan la demanda entre los grandes fabricantes y extienden los requisitos de monitoreo a los proveedores que apoyan la producción certificada. El mercado de imágenes in situ para fabricación aditiva está, por tanto, evolucionando hacia sistemas de calidad basados en software, opciones de adaptación multiplataforma y registros que puedan respaldar las revisiones de calificación.
Conclusiones Clave del Informe
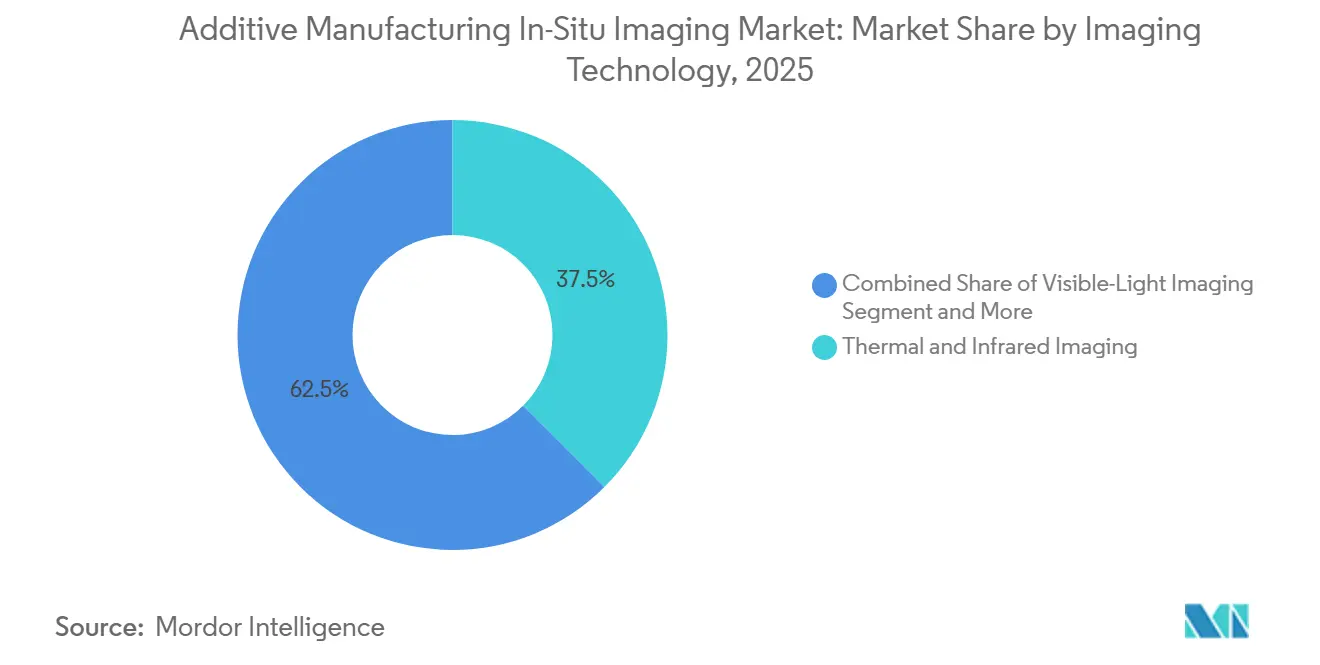
- Por tecnología de imágenes, las imágenes térmicas e infrarrojas representaron el 37,51% de los ingresos del mercado de imágenes in situ para fabricación aditiva en 2025, mientras que se proyecta que los rayos X y otras imágenes avanzadas se expandirán a una CAGR del 24,21% hasta 2031.
- Por proceso de fabricación aditiva, la fusión en lecho de polvo representó el 60,33% de los ingresos en 2025, mientras que se proyecta que la deposición de energía dirigida se expandirá a una CAGR del 23,26% hasta 2031.
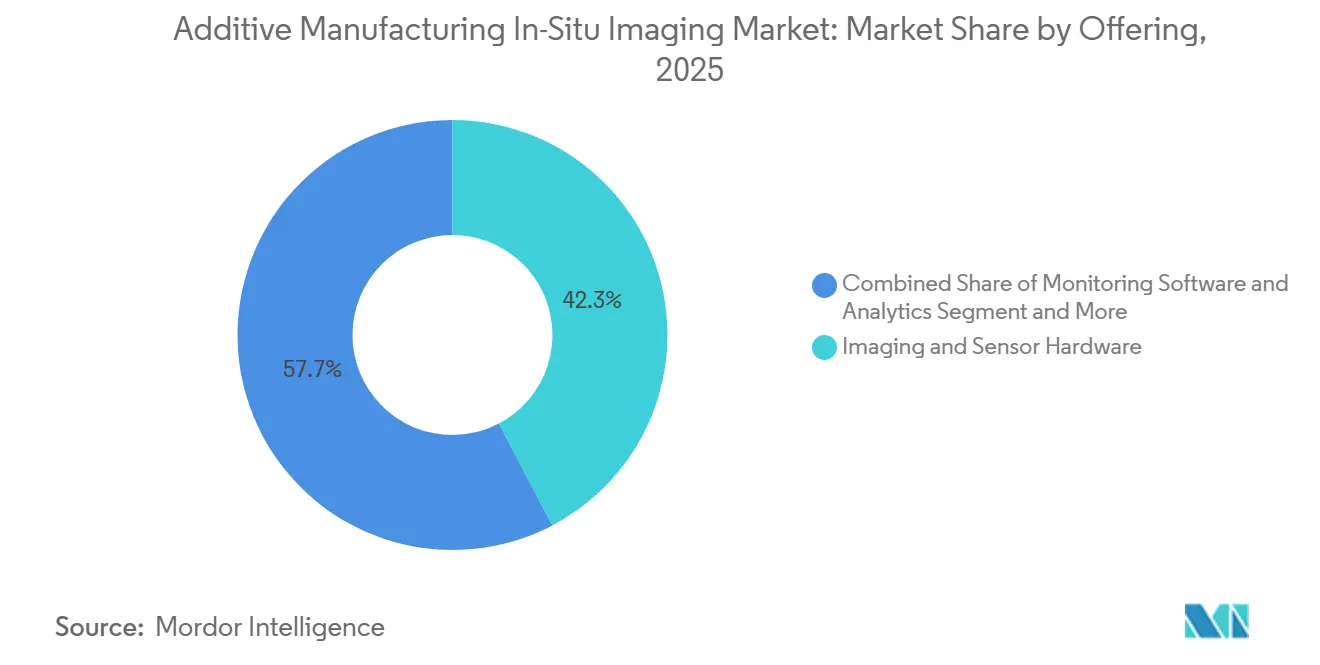
- Por oferta, el hardware de imágenes y sensores representó el 42,31% del tamaño del mercado de imágenes in situ para fabricación aditiva en 2025, mientras que se proyecta que el software de monitoreo y análisis se expandirá a una CAGR del 23,91% hasta 2031.
- Por usuario final, aeroespacial y defensa representó el 43,38% de la demanda en 2025, mientras que se proyecta que los dispositivos médicos e implantes se expandirán a una CAGR del 24,50% hasta 2031.
- Por geografía, América del Norte representó el 38,43% del tamaño del mercado de imágenes in situ para fabricación aditiva en 2025, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 24,41% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Imágenes In Situ para Fabricación Aditiva
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Requisitos de Calificación para la Fabricación Aditiva de Componentes Críticos para la Seguridad | +5.2% | Global, con mayor actividad en América del Norte y Europa | Mediano plazo (2-4 años) |
| Transición de la Detección Posterior al Proceso hacia la Prevención de Defectos en Tiempo Real | +3.8% | Global, más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de la Producción en Serie en la Fabricación Aditiva de Metales | +3.2% | Global, con Asia-Pacífico impulsando el volumen incremental | Mediano plazo (2-4 años) |
| Integración de Inteligencia Artificial con Datos de Imágenes por Capas | +2.8% | Global | Mediano plazo (2-4 años) |
| Demanda de Adaptación Multiplataforma de Flotas Mixtas de Fabricación Aditiva | +1.6% | América del Norte y Europa, con extensión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente Demanda de Control de Proceso en Bucle Cerrado y Registros de Calidad Digital | +1.9% | Global, con América del Norte y Europa como primeros adoptantes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Requisitos de Calificación para la Fabricación Aditiva de Componentes Críticos para la Seguridad
Las normas de calificación para piezas de fabricación aditiva críticas para la seguridad están avanzando más rápido que la infraestructura de monitoreo. Esta discrepancia está generando demanda de sistemas que validen los sensores de las máquinas y documenten las condiciones de producción. El Instituto Nacional de Investigación en Aviación y el Laboratorio de Investigación de la Fuerza Aérea publicaron en 2025 una guía operativa para la calificación de la fusión en lecho de polvo con láser. La guía complementa las normas SAE AMS 7003 y AMS 7032 con requisitos de validación de sensores a nivel de máquina y documentación del monitoreo de procesos. La Oficina del Secretario de Defensa de los Estados Unidos dirigió 13,2 millones de USD a través de America Makes para el programa INSITE. El programa tiene como objetivo desarrollar un monitoreo in situ unificado y listo para certificación para piezas críticas de defensa. Los proveedores que atienden a Lockheed Martin, GE Aerospace y Boeing pueden necesitar capacidades de monitoreo para preservar el acceso a cadenas de suministro calificadas. Esto amplía las adquisiciones más allá de los principales fabricantes de equipos originales y respalda la adopción entre proveedores calificados de menor tamaño.
Transición de la Detección Posterior al Proceso hacia la Prevención de Defectos en Tiempo Real
La prevención en tiempo real tiene un sólido argumento económico para piezas de titanio, Inconel y superaleaciones a base de níquel. El rechazo tras la inspección posterior a la construcción puede destruir el valor generado durante una construcción larga e intensiva en materiales. ASTRO America recibió un premio de 1,66 millones de USD para el proyecto QTIME en octubre de 2025. El proyecto está desarrollando inspección capa por capa para estructuras de celosía de fusión en lecho de polvo con láser.[1]ASTRO America, "ASTRO America Selected to Lead USD 1.6 Million Defense Manufacturing Project," ASTRO America, astroa.org. Su objetivo es reducir el tiempo de inspección de muchas horas de escaneo por tomografía computarizada a menos de 1 hora. También tiene como objetivo reducir los costos de inspección hasta en un 90%. La plataforma Fringe Qualification de Phase3D permite la comparación de datos de construcción trazables entre máquinas, materiales e instalaciones. Esto puede reducir el trabajo de calificación repetido para cada combinación de máquina y pieza. El trabajo de la NASA muestra por qué los fabricantes buscan ciclos de calificación más cortos para piezas de fabricación aditiva de metales.
Expansión de la Producción en Serie en la Fabricación Aditiva de Metales
La fabricación aditiva de metales en serie está pasando de proyectos piloto hacia una producción de mayor volumen. Los entornos de producción requieren sistemas de monitoreo capaces de soportar el rendimiento, la repetibilidad y grandes volúmenes de datos de imágenes. China informó que la producción de fabricación aditiva aumentó de 20,8 mil millones de CNY (2,88 mil millones de USD) a 70 mil millones de CNY (9,7 mil millones de USD) durante el período del 14.º Plan Quinquenal. El 15.º Plan Quinquenal incluye un objetivo nacional de 147,9 mil millones de CNY (20,5 mil millones de USD) a 150 mil millones de CNY (20,8 mil millones de USD) para 2030. La Administración de Aviación Civil de China certificó 23 componentes estructurales de aleación de titanio fabricados aditivamente para la aeronave C919 en enero de 2026. Esto eleva el requisito de registros de producción confiables y legibles por máquina en la aviación comercial. Los mayores volúmenes de construcción mensuales también incrementan la necesidad de computación en el borde y análisis que separen las anomalías significativas de la variación normal del proceso.
Integración de Inteligencia Artificial con Datos de Imágenes por Capas
La inteligencia artificial está pasando del análisis remoto hacia el despliegue cerca de la máquina de construcción. Los dispositivos de borde pueden procesar datos de imágenes por capas sin enrutar cada flujo de datos sin procesar a través de sistemas remotos. Un estudio de 2026 describió un control en bucle cerrado utilizando termografía infrarroja, redes neuronales convolucionales y modelos informados por física. El sistema ajustó la potencia del láser y la velocidad de escaneo a 50 Hz en una plataforma NVIDIA Jetson AGX Orin. El estudio reportó una densidad relativa del 99,79% para la fusión en lecho de polvo con láser de Ti-6Al-4V, verificada por tomografía computarizada. Los proveedores de monitoreo tempranos pueden construir una ventaja a través de conjuntos de datos de anomalías etiquetadas más grandes y diversos. La investigación de la Universidad de Aalto reportó una precisión de clasificación de defectos superior al 99% para los principales modelos de redes neuronales convolucionales. Esto desplaza la competencia hacia la calidad del modelo, los datos de entrenamiento y la trazabilidad de las fuentes del conjunto de datos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de la Infraestructura Integrada de Imágenes y Computación en el Borde | -2.0% | Global, particularmente agudo en mercados dominados por pequeñas y medianas empresas en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Estandarización Limitada de la Correlación Imagen-Defecto entre Máquinas | -1.5% | Global | Largo plazo (≥ 4 años) |
| Silos de Datos Propietarios que Restringen el Entrenamiento de Modelos entre Máquinas | -1.2% | América del Norte y Europa, donde la operación de flotas mixtas es más prevalente | Largo plazo (≥ 4 años) |
| Altos Volúmenes de Datos y Aceptación Incompleta de Certificación de Evidencia In Situ | -0.9% | Global, con influencia de cumplimiento concentrada en América del Norte, la Unión Europea y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de la Infraestructura Integrada de Imágenes y Computación en el Borde
El despliegue de nivel productivo requiere cámaras de alta resolución, sensores térmicos, matrices de fotodiodos, equipos de computación en el borde y software de correlación de datos. Este costo total del sistema puede restringir la adopción entre fabricantes contratistas más pequeños e instituciones de investigación. A diferencia de la tomografía computarizada posterior a la construcción, el monitoreo in situ se instala en el entorno de producción. Por lo general, no puede compartirse entre instalaciones a través de un proveedor de inspección externo. La integración y la calibración también difieren entre plataformas de máquinas, lo que limita las economías de escala. El Comité F42 de ASTM International continúa trabajando en normas que podrían definir interfaces de sensores comunes y protocolos de calibración.[2]ASTM International, "Committee F42 on Additive Manufacturing Technologies," ASTM International, astm.org. Las normas aplicables permanecieron en desarrollo durante 2026. Hasta que las prácticas de integración comunes estén disponibles, los despliegues vinculados a grandes fabricantes de equipos originales conservan una ventaja en costos.
Estandarización Limitada de la Correlación Imagen-Defecto entre Máquinas
Las señales de imágenes sin procesar aún no se traducen de manera consistente en clasificaciones de defectos entre máquinas y materiales. Una señal térmica asociada con porosidad por falta de fusión en una plataforma puede tener una causa diferente en otra plataforma. Las diferencias en la configuración del láser, las propiedades del polvo y la geometría de la cámara dificultan la transferencia de modelos. Las Academias Nacionales identificaron la necesidad de modelos estandarizados y accesibles y repositorios de datos comunes. Los usuarios finales pueden, por tanto, enfrentar un riesgo de inversión cuando un modelo propietario no puede trasladarse a una máquina actualizada. El trabajo de ISO y ASTM ofrece un marco parcial, pero aún no resuelve la portabilidad de datos entre máquinas. Esta condición puede limitar la disposición a pagar entre los compradores que gestionan flotas variadas de fabricación aditiva.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Imágenes: Los Métodos Térmicos Anclan el Mercado mientras las Imágenes de Rayos X Escalan
Las imágenes térmicas e infrarrojas representaron el 37,51% de los ingresos por tecnología de imágenes en 2025. Esta tecnología formó la mayor parte de la participación del mercado de imágenes in situ para fabricación aditiva porque ha respaldado durante mucho tiempo el monitoreo del baño de fusión. Se utiliza con mayor frecuencia en sistemas de fusión en lecho de polvo con láser y deposición de energía dirigida. Las cámaras infrarrojas pueden instalarse en las cámaras de construcción existentes con cambios limitados en el acceso óptico. Su salida también está estrechamente vinculada al comportamiento térmico de la interacción láser-material. Los operadores pueden utilizar esa información térmica como referencia familiar de control de procesos. Las imágenes de luz visible representaron el segundo grupo tecnológico más grande. Captura las condiciones de la superficie del lecho de polvo capa por capa. Los fabricantes combinan cada vez más sensores visibles y térmicos en sistemas multimodales. Esta combinación puede mejorar la localización de defectos sospechados.
La Instalación de Demostración de Fabricación del Departamento de Energía de los Estados Unidos evaluó una configuración de cámara visible y de infrarrojo cercano en un sistema EOS M290. La evaluación conectó las firmas in situ con la porosidad detectada por tomografía computarizada.[3]U.S. Department of Energy Office of Scientific and Technical Information, "In-Situ Process Monitoring Evaluation and Demonstration Using Advanced Characterization With Laser Powder Bed Systems," U.S. Department of Energy, osti.gov. La tomografía óptica y las imágenes de coherencia siguen siendo áreas comerciales más pequeñas. Son relevantes cuando los usuarios necesitan evaluar la calidad de la capa subsuperficial sin depender únicamente de la tomografía computarizada posterior a la construcción. Un estudio de 2026 demostró la tomografía de coherencia óptica integrada con cabezales de impresión de modelado por deposición fundida. El trabajo permitió el escaneo volumétrico de capas durante la producción. Se prevé que los rayos X y otras imágenes avanzadas se expandan a una CAGR del 24,21% hasta 2031. El tamaño del mercado de imágenes in situ para fabricación aditiva para esta tecnología está respaldado por el interés en la validación relevante para la producción. La investigación describió la reconstrucción mediante aprendizaje profundo que produjo imágenes volumétricas a partir de 10 veces menos proyecciones de rayos X. Este trabajo respalda la posibilidad de una evaluación por tomografía computarizada casi en tiempo real durante las construcciones de fusión en lecho de polvo con láser.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Proceso de Fabricación Aditiva: La Fusión en Lecho de Polvo Domina el Mercado mientras la Deposición de Energía Dirigida Encuentra su Posición en la Producción
La fusión en lecho de polvo representó el 60,33% de los ingresos por proceso en 2025. Lideró la participación del mercado de imágenes in situ para fabricación aditiva porque su cámara cerrada admite posiciones de imágenes fijas en toda la placa de construcción. Este diseño puede reducir la complejidad del entrenamiento para los algoritmos de monitoreo. La base instalada de fusión en lecho de polvo con láser también es la más grande dentro de la fabricación aditiva de metales. Esa base instalada convierte al proceso en un punto de partida práctico para los despliegues de monitoreo. El desafío de ASTRO America y ASTM de 2025 se centró en el monitoreo comercialmente viable para sistemas de fusión en lecho de polvo con láser GE Concept M2 Series 5. Los equipos de adquisición de Lockheed Martin y GE Aerospace participaron en una evaluación de usuarios finales. La inyección de aglutinante, la extrusión de material y la fotopolimerización en cuba siguen siendo aplicaciones de monitoreo más pequeñas. La fotopolimerización en cuba tiene relevancia para la impresión de resinas biomédicas, donde la validación de capas respalda los dispositivos adaptados al paciente.
Se prevé que la deposición de energía dirigida se expanda a una CAGR del 23,26% hasta 2031. Su adopción para reparación, deposición de múltiples materiales y grandes estructuras aeroespaciales crea la necesidad de un monitoreo más capaz. El cabezal de deposición móvil cambia el marco de referencia de imágenes durante la producción. Esto hace que el monitoreo con cámara fija sea más difícil que para la fusión en lecho de polvo. Un estudio de 2025 describió el monitoreo óptico coaxial sincronizado con las trayectorias del punto central de la herramienta de deposición de energía dirigida por hilo. Combinó este enfoque con modelos de aprendizaje profundo específicos del proceso a velocidades relevantes para la producción. Un estudio de 2026 probó el monitoreo y control para la deposición de energía dirigida por hilo utilizando termografía infrarroja y visión por computadora. El enfoque predijo y corrigió la acumulación de calor durante la producción. Esto aborda la variación microestructural que ha limitado el uso más amplio del proceso para piezas estructurales.
Por Oferta: El Hardware Ancla los Ingresos mientras el Software de Análisis Gana Impulso Estratégico
El hardware de imágenes y sensores representó el 42,31% de los ingresos por oferta en 2025. El segmento refleja el costo de capital de las cámaras, matrices de fotodiodos y sensores térmicos instalados en máquinas nuevas o de adaptación. La integración física sigue siendo un problema central de adopción para muchos compradores. El hardware, por tanto, sigue siendo importante incluso a medida que mejoran las capacidades del software. Los equipos de adquisición de datos y computación en el borde forman un área de oferta separada. Estos sistemas procesan grandes volúmenes de datos de imágenes por capas en la máquina. Esto reduce la dependencia de las redes de planta para la transmisión de datos sin procesar. También puede respaldar los requisitos de seguridad de datos en la producción de defensa. La industria de imágenes in situ para fabricación aditiva sigue siendo moldeada por el vínculo entre el hardware instalado y el uso analítico posterior.
Se prevé que el software de monitoreo y análisis se expanda a una CAGR del 23,91% hasta 2031. Los compradores buscan cada vez más inteligencia de calidad a nivel de flota en lugar de salidas de sensores aisladas. Las plataformas empresariales pueden comparar firmas entre máquinas, materiales, instalaciones y ciclos de producción. Esto crea costos de cambio que los proveedores de hardware independientes pueden encontrar difíciles de igualar. La plataforma Fringe Qualification de Phase3D respalda el uso centralizado de datos de construcción trazables. Interspectral AB amplió su suite AM Explorer con los módulos MONITOR, DETECT y QUALIFY a finales de 2025. El mercado de imágenes in situ para fabricación aditiva también está respaldado por servicios de integración, calibración, validación y soporte técnico. Estos servicios ayudan a los clientes a conectar el hardware instalado con operaciones listas para certificación. Muchas instalaciones no mantienen las capacidades especializadas de ingeniería de procesos necesarias para esa transición.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Aeroespacial y Defensa Ancla la Demanda mientras los Dispositivos Médicos Impulsan el Crecimiento más Rápido
Aeroespacial y defensa representó el 43,38% de la demanda de usuarios finales en 2025. El sector representó el mayor uso porque las piezas son de alto valor y los requisitos de calificación son exigentes. La investigación financiada por el gobierno también respalda el despliegue de herramientas de monitoreo en este segmento. Los programas QTIME, INSITE, Delta Qual 2.0 y DARPA SURGE respaldan la adopción de evidencia de calidad in situ. Lockheed Martin, L3Harris Technologies y Honeywell Aerospace apoyan las actividades de transición y comercialización en estos programas. Los requisitos de calificación de proveedores pueden reforzar la demanda más allá de proyectos de investigación individuales. Esto respalda el uso de información de monitoreo documentada en las cadenas de producción aeroespacial. La industria de imágenes in situ para fabricación aditiva está estrechamente vinculada a la necesidad del sector de registros de fabricación trazables.
Se prevé que los dispositivos médicos e implantes se expandan a una CAGR del 24,50% hasta 2031. Los implantes adaptados al paciente requieren trazabilidad para piezas individuales en lugar de solo estadísticas a nivel de lote. Esto hace que los datos de calidad por capas sean operativamente útiles para cada ciclo de producción. Los fabricantes médicos, por tanto, tienen una justificación de adopción distinta a la de los usuarios aeroespaciales. La generación de energía y la energía siguen siendo un área de usuario final más pequeña. Los operadores de petróleo y gas y los productores de energía utilizan la fabricación aditiva de metales para el mantenimiento y la sustitución de componentes críticos. La maquinaria industrial también representa una fuente de demanda en desarrollo. Los usuarios de automoción y transporte siguen siendo adoptantes más pequeños pero relevantes. Su interés aumenta cuando el monitoreo puede respaldar una producción repetible a escala. El mercado de imágenes in situ para fabricación aditiva tiene margen para expandirse a medida que se desarrollan requisitos específicos del proceso en estos grupos de usuarios finales.
Análisis Geográfico
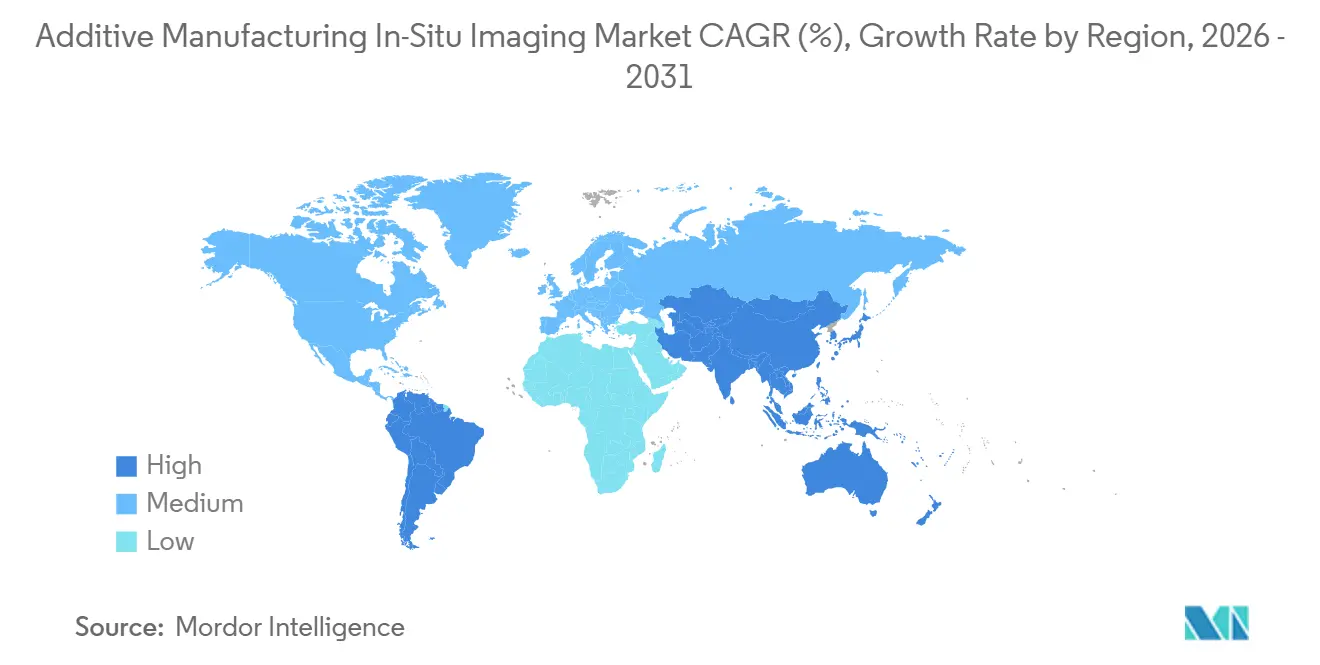
América del Norte representó el 38,43% de los ingresos globales en 2025. La región lideró la participación del mercado de imágenes in situ para fabricación aditiva gracias a su concentración de fabricantes aeroespaciales y de defensa. America Makes, NASA, AFRL, OSD ManTech y la Instalación de Demostración de Fabricación del Departamento de Energía brindan apoyo institucional. El programa INSITE de 13,2 millones de USD y el premio QTIME de 1,66 millones de USD están dirigidos hacia herramientas de monitoreo desplegables comercialmente. Canadá añade demanda a través de las cadenas de suministro de componentes aeroespaciales. El corredor manufacturero de México puede extender los requisitos de monitoreo a los proveedores que reciben inversión de relocalización cercana. Los Estados Unidos siguen siendo el país más importante para la formación del mercado global como comprador y financiador de programas de comercialización.
Se prevé que Asia-Pacífico se expanda a una CAGR del 24,41% hasta 2031. China es el principal impulsor regional debido a sus planes de fabricación aditiva respaldados por el Estado y su actividad de producción aeroespacial. Los datos informaron que la producción de fabricación aditiva de China aumentó a 70 mil millones de CNY (9,7 mil millones de USD) durante el período del 14.º Plan Quinquenal. Se informó un objetivo para 2030 de 147,9 mil millones de CNY (20,5 mil millones de USD) a 150 mil millones de CNY (20,8 mil millones de USD). La certificación en enero de 2026 de 23 componentes estructurales de aleación de titanio para la aeronave C919 respalda la demanda de registros de calidad legibles por máquina. Japón está profundizando el uso de la fabricación aditiva de metales en las cadenas de suministro de automoción y maquinaria de precisión. Corea del Sur añade demanda a través de la fabricación aditiva para utillaje y componentes funcionales en su ecosistema de semiconductores y electrónica de consumo.
Europa mantiene una posición significativa en el mercado de imágenes in situ para fabricación aditiva a través de la maquinaria alemana y la producción aeroespacial. El Reino Unido cuenta con capacidades de fabricación de defensa y dispositivos médicos. Francia e Italia contribuyen a través de las cadenas de suministro de Airbus. Renishaw amplió su oferta de monitoreo InfiniAM a través de los módulos InfiniAM Spectral e InfiniAM Camera para máquinas RenAM 500.[4]Renishaw plc, "InfiniAM Suite Additive Manufacturing Process Monitoring Software," Renishaw, renishaw.com. Sus integraciones con Addiguru y Apex Additive Technologies reflejan el despliegue de monitoreo orientado a la producción. Las políticas regionales de fabricación digital respaldan los sistemas de calidad en bucle cerrado y los registros de construcción legibles por máquina. Arabia Saudita y los Emiratos Árabes Unidos representan centros de demanda temprana en Oriente Medio. América del Sur y África siguen siendo mercados en etapa inicial, con actividad concentrada en instituciones de investigación y el clúster aeroespacial de Brasil.

Panorama Competitivo
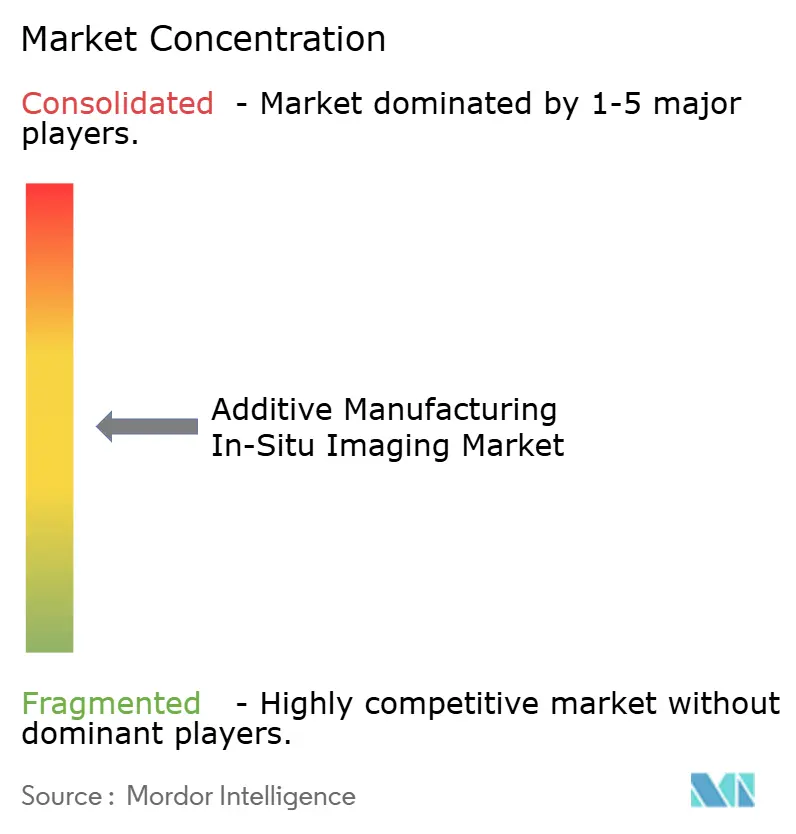
El mercado de imágenes in situ para fabricación aditiva está moderadamente fragmentado. Los fabricantes de equipos originales forman un grupo competitivo, mientras que los proveedores de monitoreo independientes de la máquina forman otro. EOS GmbH, Renishaw, TRUMPF SE + Co. KG, Nikon SLM Solutions y Velo3D integran hardware de monitoreo en el diseño de sus máquinas. Sus sistemas incluyen cámaras térmicas, matrices de fotodiodos y sensores de coherencia óptica. Estos diseños integrados crean relaciones con los usuarios establecidos de las máquinas. También pueden limitar el acceso para proveedores de sensores de terceros sin la cooperación del fabricante de equipos originales. El sistema Assure de Velo3D utiliza métodos de detección multisensor y basados en física en tiempo real durante la construcción. Produce informes destinados a respaldar la documentación de certificación. Esto combina el valor del hardware y el software dentro de la venta de una única plataforma de máquina.
Los proveedores independientes de la máquina compiten a través de la compatibilidad con flotas de equipos. La plataforma de Addiguru combina sensores ópticos, de infrarrojo cercano y de infrarrojo de onda larga. Ha sido validada en sistemas EOS M290 y X LINE, sistemas Renishaw RenAM 500Q y máquinas Xact Metal. Esto ofrece a los usuarios de flotas mixtas una opción que las soluciones propietarias no pueden replicar completamente. Interspectral demostró AM Explorer en plataformas de AddUp, Freemelt, EOS, Nikon SLM Solutions, Renishaw, TRUMPF y Velo3D en Formnext 2025. La demostración mostró que la validación de software multiplataforma se está convirtiendo en una expectativa comercial básica. Renishaw también amplió su suite InfiniAM con módulos de monitoreo para su serie RenAM 500. Estos movimientos muestran que los proveedores están combinando datos de máquinas, integración de sensores y herramientas analíticas.
Las flotas existentes de fusión en lecho de polvo con láser sin monitoreo nativo siguen siendo una oportunidad potencial de adaptación. Los procesos no metálicos, incluida la inyección de aglutinante, la extrusión de material y la fotopolimerización en cuba, han recibido menos inversión en monitoreo. Los proveedores pueden abordar estas áreas con algoritmos específicos del proceso y rutinas de calibración. Phase3D recibió apoyo de la Fuerza Aérea de los Estados Unidos para extender la Inspección Fringe desde la fabricación aditiva de metales hasta los compuestos de matriz cerámica. El trabajo abarca la calibración, la clasificación de defectos y la validación en los pasos de producción de compuestos de matriz cerámica. Los análisis a escala de flota pueden volverse más importantes a medida que los compradores pasen de licencias por máquina a acuerdos de monitoreo empresarial. Un grupo de patentes relacionadas con DARPA SURGE en torno a la clasificación de defectos mediante inteligencia artificial puede elevar las barreras para los nuevos participantes en software.
Líderes de la Industria de Imágenes In Situ para Fabricación Aditiva
-
EOS GmbH
-
Renishaw plc
-
Additive Industries B.V.
-
3D Systems Corporation
-
Velo3D, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Phase3D y Phillips Federal se asociaron para ampliar las capacidades de inspección in situ para instalaciones de fabricación de defensa, extendiendo la plataforma Fringe Inspection de Phase3D a instalaciones y programas adicionales del Departamento de Defensa de los Estados Unidos, ampliando su presencia en la base industrial de defensa más allá de los contratistas principales.
- Abril de 2026: Addiguru, Apex Additive Technologies y Renishaw formalizaron una asociación de integración de monitoreo in situ tripartita, combinando la plataforma multisensor óptica, de infrarrojo cercano e infrarrojo de onda larga de Addiguru con la experiencia en procesos de Apex y el sistema LPBF RenAM 500Q de Renishaw mediante integración de API con Renishaw Central y DataHUB para análisis de defectos correlacionados capa por capa.
- Octubre de 2025: ASTRO America fue seleccionada para liderar el premio QTIME, Expedición de Métodos de Prueba e Inspección de Calidad, de 1,66 millones de USD, financiado por OSD ManTech a través de America Makes y NCDMM. El proyecto de 12 meses tiene como objetivo la inspección in situ capa por capa de estructuras de celosía LPBF en un sistema Colibrium M2 Series 5 utilizando Inconel 718, con el objetivo de reducir el tiempo de inspección de muchas horas de escaneo por tomografía computarizada a menos de 1 hora y reducir los costos hasta en un 90%. Los socios del proyecto incluyen Applied Optimization, el Laboratorio de Investigación Aplicada de Penn State, la Universidad Estatal de Florida, la Escuela de Minas de Colorado y Honeywell Aerospace.


Alcance del Informe Global del Mercado de Imágenes In Situ para Fabricación Aditiva
Las Imágenes In Situ para Fabricación Aditiva se refieren al monitoreo visual continuo y en tiempo real de un proceso de impresión 3D a nivel capa por capa mediante sensores ópticos avanzados o cámaras de alta resolución. Esta tecnología permite a los fabricantes detectar instantáneamente defectos geométricos, anomalías térmicas e irregularidades estructurales durante la producción, minimizando así las tasas de desecho de componentes y acelerando el aseguramiento de la calidad.
El Informe del Mercado de Imágenes In Situ para Fabricación Aditiva está segmentado por Tecnología de Imágenes (Imágenes de Luz Visible, Imágenes Térmicas e Infrarrojas, Tomografía Óptica e Imágenes de Coherencia, y Rayos X y Otras Imágenes Avanzadas), Proceso de Fabricación Aditiva (Fusión en Lecho de Polvo, Deposición de Energía Dirigida, Inyección de Aglutinante, Extrusión de Material, Fotopolimerización en Cuba, y Otros Procesos de Fabricación Aditiva), Oferta (Hardware de Imágenes y Sensores, Hardware de Adquisición de Datos y Computación en el Borde, Software de Monitoreo y Análisis, y Servicios de Integración, Calibración, Validación y Soporte), Usuario Final (Aeroespacial y Defensa, Dispositivos Médicos e Implantes, Generación de Energía y Energía, Maquinaria Industrial e Ingeniería Pesada, Automoción y Transporte, Instituciones de Investigación y Universidades, y Otros Usuarios Finales), y Geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Imágenes de Luz Visible |
| Imágenes Térmicas e Infrarrojas |
| Tomografía Óptica e Imágenes de Coherencia |
| Rayos X y Otras Imágenes Avanzadas |
| Fusión en Lecho de Polvo |
| Deposición de Energía Dirigida |
| Inyección de Aglutinante |
| Extrusión de Material |
| Fotopolimerización en Cuba |
| Otros Procesos de Fabricación Aditiva |
| Hardware de Imágenes y Sensores |
| Hardware de Adquisición de Datos y Computación en el Borde |
| Software de Monitoreo y Análisis |
| Servicios de Integración, Calibración, Validación y Soporte |
| Aeroespacial y Defensa |
| Dispositivos Médicos e Implantes |
| Generación de Energía y Energía |
| Maquinaria Industrial e Ingeniería Pesada |
| Automoción y Transporte |
| Instituciones de Investigación y Universidades |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tecnología de Imágenes | Imágenes de Luz Visible | |
| Imágenes Térmicas e Infrarrojas | ||
| Tomografía Óptica e Imágenes de Coherencia | ||
| Rayos X y Otras Imágenes Avanzadas | ||
| Por Proceso de Fabricación Aditiva | Fusión en Lecho de Polvo | |
| Deposición de Energía Dirigida | ||
| Inyección de Aglutinante | ||
| Extrusión de Material | ||
| Fotopolimerización en Cuba | ||
| Otros Procesos de Fabricación Aditiva | ||
| Por Oferta | Hardware de Imágenes y Sensores | |
| Hardware de Adquisición de Datos y Computación en el Borde | ||
| Software de Monitoreo y Análisis | ||
| Servicios de Integración, Calibración, Validación y Soporte | ||
| Por Usuario Final | Aeroespacial y Defensa | |
| Dispositivos Médicos e Implantes | ||
| Generación de Energía y Energía | ||
| Maquinaria Industrial e Ingeniería Pesada | ||
| Automoción y Transporte | ||
| Instituciones de Investigación y Universidades | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de imágenes in situ para fabricación aditiva?
El mercado de imágenes in situ para fabricación aditiva fue de 0,65 mil millones de USD en 2026 y se prevé que alcance 1,65 mil millones de USD en 2031, a una CAGR del 20,29% de 2026 a 2031.
¿Qué está impulsando la adopción de imágenes in situ para fabricación aditiva?
Los fabricantes buscan la identificación de defectos capa por capa, registros de calidad trazables y ciclos de calificación más cortos para piezas de alto valor. Los programas de calificación también extienden la demanda a los proveedores que atienden cadenas de producción certificadas. El interés es más fuerte donde un defecto descubierto después de una construcción puede resultar en la pérdida de un componente de alto valor.
¿Qué tecnología de imágenes lidera la adopción?
Las imágenes térmicas e infrarrojas lideraron los ingresos por tecnología de imágenes con el 37,51% en 2025 porque respaldan el monitoreo del baño de fusión en la fusión en lecho de polvo con láser y la deposición de energía dirigida. Los sensores de luz visible pueden complementar estos sistemas para la localización de defectos. Se proyecta que los rayos X y otras imágenes avanzadas se expandan a una CAGR del 24,21% hasta 2031.
¿Qué proceso de fabricación aditiva utiliza más ampliamente las imágenes in situ?
La fusión en lecho de polvo representó el 60,33% de los ingresos por proceso en 2025, respaldada por su cámara cerrada y su gran base instalada. Su geometría de cámara fija también admite posiciones de imágenes más consistentes. Se proyecta que la deposición de energía dirigida se expanda a una CAGR del 23,26% a medida que aumenten las aplicaciones de reparación y estructuras grandes.
¿Qué aplicación de usuario final se está expandiendo más rápido?
Se proyecta que los dispositivos médicos e implantes se expandan a una CAGR del 24,50% hasta 2031 porque las piezas adaptadas al paciente necesitan trazabilidad individual. Aeroespacial y defensa siguió siendo el grupo de usuarios finales más grande con el 43,38% de la demanda en 2025. La energía, la maquinaria industrial y los usos de automoción representan áreas de demanda adicionales pero más pequeñas.
¿Qué región se espera que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 24,41% hasta 2031, respaldada por los planes de producción chinos y la actividad aeroespacial. América del Norte siguió siendo el mayor contribuyente regional con el 38,43% de los ingresos globales en 2025. Europa mantiene demanda a través de aplicaciones de fabricación de maquinaria, aeroespacial, defensa y dispositivos médicos.
Última actualización de la página el:



