
Tamanho e Participação do Mercado de Ceratose Actínica
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 9.58 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.72 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
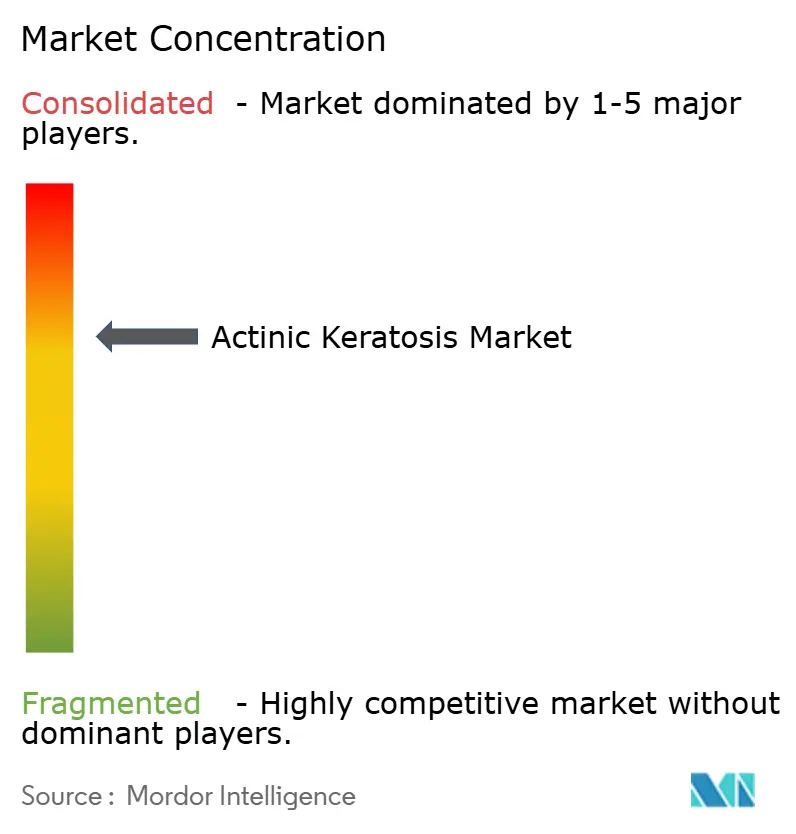
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Ceratose Actínica por Mordor Intelligence
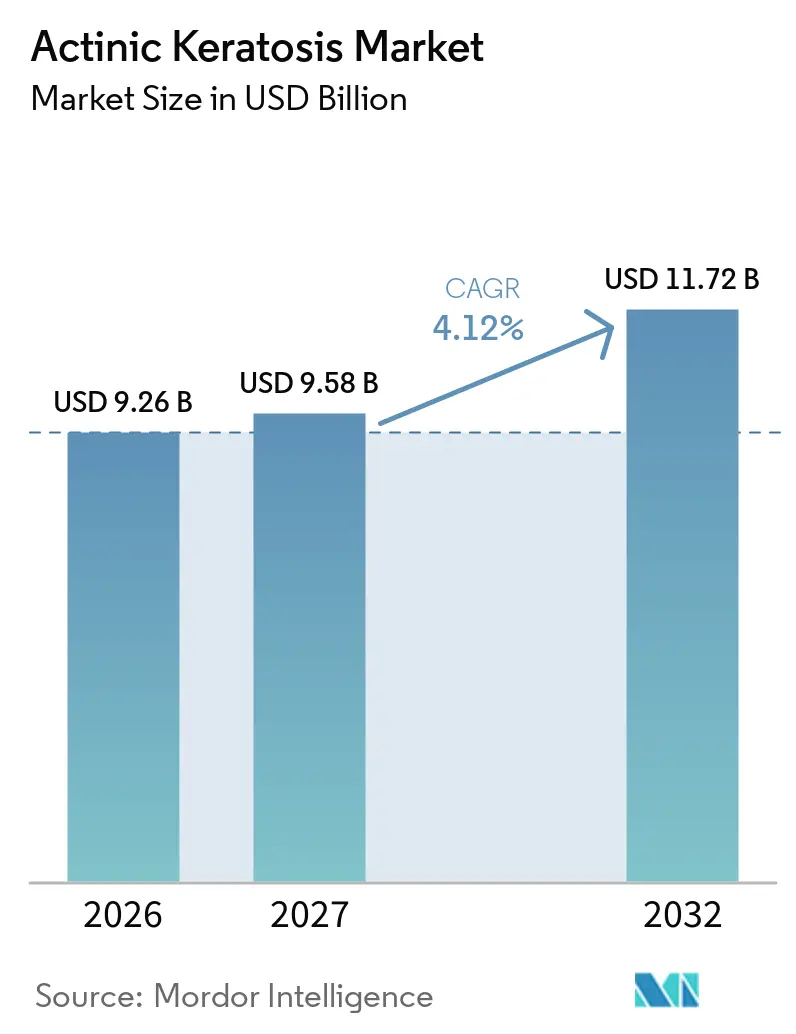
O tamanho do Mercado de Ceratose Actínica deve crescer de 9,26 bilhões de USD em 2026 para 9,58 bilhões de USD em 2027 e tem previsão de atingir 11,72 bilhões de USD até 2032 a um CAGR de 4,12% no período de 2027-2032.
O mercado de ceratose actínica é sustentado por uma carga persistente de doença em populações mais velhas com exposição cumulativa à radiação ultravioleta. O cuidado direcionado ao campo está ganhando prioridade porque trata lesões visíveis e a pele afetada ao redor delas, em vez de apenas lesões isoladas. As diretrizes clínicas atualizadas na Alemanha e na Espanha incorporaram terapias de campo mais recentes e avaliação dermoscópica mais precoce nas vias de tratamento. O mercado de ceratose actínica também se beneficia quando o diagnóstico, a prescrição e o tratamento estão disponíveis por meio de serviços de dermatologia conectados. As diferenças de reembolso e o custo do tratamento repetido continuam a limitar o acesso em vários contextos de alta carga.
Principais Conclusões do Relatório
- Por diagnóstico e terapia, a terapia deteve uma participação de receita de 54,35% em 2026, enquanto o diagnóstico tem previsão de expandir a um CAGR de 5,26% até 2032.
- Por faixa etária do paciente, o grupo com menos de 40 anos deteve uma participação de receita de 42,43% em 2026, enquanto o grupo de 40-60 anos tem previsão de expandir a um CAGR de 6,13% até 2032.
- Por tipo de lesão, a ceratose actínica não hiperceratótica deteve uma participação de receita de 45,26% em 2026, enquanto a ceratose actínica hiperceratótica tem previsão de expandir a um CAGR de 5,86% até 2032.
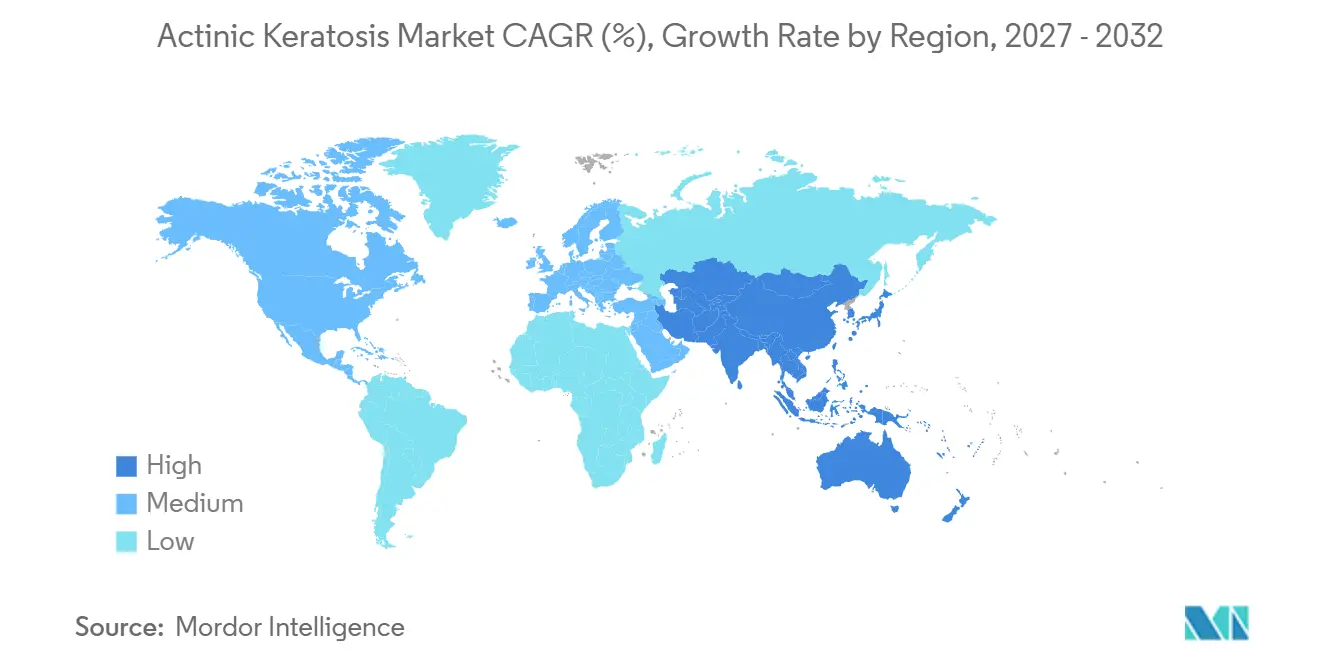
- Por geografia, a América do Norte deteve uma participação de receita de 44,15% em 2026, enquanto a Ásia-Pacífico tem projeção de expandir a um CAGR de 7,12% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento e Exposição Cumulativa à Radiação Ultravioleta | +1.3% | Global, concentrado na América do Norte, Austrália e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Aumento do Diagnóstico e Conscientização sobre Lesões Cutâneas Pré-cancerosas | +0.7% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de Terapias Direcionadas ao Campo e de Curta Duração | +0.8% | América do Norte e principais mercados da União Europeia, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Terapia Fotodinâmica e Inovação em Dispositivos | +0.9% | América do Norte, Europa e Japão | Curto prazo (≤ 2 anos) |
| Dermoscopia Habilitada por IA e Triagem Precoce | +0.6% | América do Norte, União Europeia e centros urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Vigilância Longitudinal da Pele com Consciência de Recorrência | +0.4% | América do Norte, Austrália, Alemanha e Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento e Exposição Cumulativa à Radiação Ultravioleta
A idade cronológica e a exposição cumulativa à radiação ultravioleta permanecem como fatores de risco centrais para a ceratose actínica, o que sustenta a demanda de tratamento a longo prazo. Um estudo de 2025 na região de Xangai constatou que a prevalência entre residentes mais velhos aumentou de 2,7% para 5,8% na década anterior. O estudo identificou a idade, o trabalho ao ar livre e a baixa conscientização sobre proteção solar como principais preditores.[1] O mercado de ceratose actínica obtém apoio institucional na Alemanha porque as disposições sobre doenças ocupacionais reconhecem o risco relacionado ao trabalho ao ar livre no âmbito da diretriz S3. A Austrália tem uma carga de intervenção particularmente elevada porque o câncer de pele representou 80% dos novos diagnósticos de câncer, e mais de 2 em cada 3 australianos devem receber um diagnóstico ao longo da vida. Essas condições sustentam a demanda por triagem, manejo de lesões e vigilância repetida em populações com alta exposição solar.
Terapia Fotodinâmica e Inovação em Dispositivos
A terapia fotodinâmica está se tornando uma opção procedural mais importante no mercado de ceratose actínica à medida que as plataformas de dispositivos e o uso de fotossensibilizadores se desenvolvem. Em maio de 2025, a FDA aprovou o iluminador LED BLU-U de próxima geração da Sun Pharmaceutical para uso com o Levulan Kerastick para lesões na face, couro cabeludo e extremidades superiores.[2] A plataforma LED substituiu os tubos fluorescentes, reduziu o espaço ocupado pelo dispositivo e teve como objetivo melhorar a consistência do tratamento. Em fevereiro de 2026, a Biofrontera reportou resultados da Fase 3 para a terapia fotodinâmica Ameluz nas extremidades, pescoço e tronco. A empresa reportou 45,6% de eliminação completa das lesões e declarou que 86,3% dos pacientes estavam dispostos a repetir o procedimento. Plataformas menores podem tornar a terapia fotodinâmica em consultório mais prática para clínicas de dermatologia de médio porte, o que apoia o papel procedural em expansão dessas clínicas.
Dermoscopia Habilitada por IA e Triagem Precoce
A dermoscopia com suporte de IA pode encurtar o caminho do reconhecimento da lesão à avaliação especializada no mercado de ceratose actínica. Um estudo de 2026 publicado na Scientific Reports constatou que um modelo de aprendizado profundo informado por dermoscopia alcançou 98,6% de precisão e 98,7% de sensibilidade ao classificar a ceratose actínica em relação ao carcinoma espinocelular cutâneo.[3] Um estudo separado de 2025 constatou que a assistência por aprendizado profundo melhorou a precisão dos dermatologistas na distinção entre ceratose actínica e ceratose seborreica em 14% a 27%. Essas ferramentas podem reduzir encaminhamentos desnecessários para biópsia e acelerar as decisões clínicas. Seu uso em dispositivos de imagem e plataformas de telessaúde na atenção primária pode aproximar a triagem inicial do paciente. A triagem mais precoce amplia o grupo que chega ao diagnóstico e ao tratamento, reforçando o crescimento no subsegmento de diagnóstico.
Aumento do Diagnóstico e Conscientização sobre Lesões Cutâneas Pré-cancerosas
Programas de conscientização pública e vias clínicas atualizadas estão aumentando a visibilidade das lesões cutâneas pré-cancerosas no mercado de ceratose actínica. Um estudo dinamarquês cobrindo 109.787 casos confirmados histologicamente até 2023 encontrou aumentos contínuos na incidência de carcinoma espinocelular cutâneo e carcinoma in situ. O estudo encontrou estabilização apenas entre pessoas com menos de 50 anos. Esse padrão indica que as mensagens preventivas podem estar alcançando grupos mais jovens, enquanto os pacientes mais velhos mantêm necessidades diagnósticas substanciais. O consenso Delphi espanhol de 2025 formalizou o tirbanibulin e o 5-fluorouracil como opções de primeira linha direcionadas ao campo e incentivou a triagem dermoscópica mais precoce. Tais diretrizes podem converter lesões não tratadas em cuidados clínicos ativos sem alterar a carga de exposição subjacente.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reações Cutâneas Locais Induzidas pelo Tratamento e Perda de Adesão | -0.6% | Global, mais agudo em mercados de uso tópico autoadministrado | Curto prazo (≤ 2 anos) |
| Reembolso Fragmentado e Acesso Desigual ao Tratamento | -0.8% | Austrália, Ásia emergente, partes da América Latina e Sul da Europa | Longo prazo (≥ 4 anos) |
| Subdiagnóstico em Peles Mais Escuras e Populações Desassistidas | -0.5% | África Subsaariana, Sul da Ásia, América Latina e comunidades desassistidas dos Estados Unidos | Longo prazo (≥ 4 anos) |
| Economia do Tratamento Repetido e Gargalos de Capacidade das Clínicas | -0.9% | América do Norte e Europa, mais agudo em sistemas públicos de saúde | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Reembolso Fragmentado e Acesso Desigual ao Tratamento
As diferenças de reembolso permanecem como uma restrição estrutural no mercado de ceratose actínica porque a necessidade clínica nem sempre se traduz em tratamento financiado. Na Austrália, o Pharmaceutical Benefits Scheme apoia procedimentos ablativos para lesões individuais, enquanto as terapias de campo podem permanecer fora das vias de acesso subsidiado. Isso limita o uso do tratamento tópico de campo entre prestadores e pacientes sensíveis ao custo. A Alemanha e a França utilizam diferentes vias de reembolso para agentes tópicos, o que cria acesso desigual dentro da Europa. Quando os ciclos repetidos são inacessíveis financeiramente, a atividade clínica pode subestimar a carga real da doença. Os requisitos de evidências pós-comercialização dos reguladores podem fornecer uma via para uma cobertura mais ampla, mas também aumentam o ônus de evidências para os fabricantes.
Reações Cutâneas Locais Induzidas pelo Tratamento e Perda de Adesão
As reações cutâneas locais podem limitar a conclusão do tratamento tópico no mercado de ceratose actínica. Eritema, crostas, erosão e ardência estão associados a agentes como 5-fluorouracil, imiquimod e tirbanibulin. O consenso Delphi espanhol reconheceu as necessidades de trabalho e estilo de vida como fatores de seleção do tratamento, particularmente para pacientes que requerem tempo mínimo de recuperação. Cronogramas de tratamento mais curtos podem, portanto, afetar a adesão, bem como a conveniência clínica. A recorrência pode aumentar a dificuldade porque os pacientes podem enfrentar múltiplos ciclos de tratamento ao longo do tempo. As decisões dos pagadores e as escolhas de prescrição dependem cada vez mais de evidências de tolerabilidade por paciente, não apenas dos resultados médios dos ensaios.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Diagnóstico e Terapia:
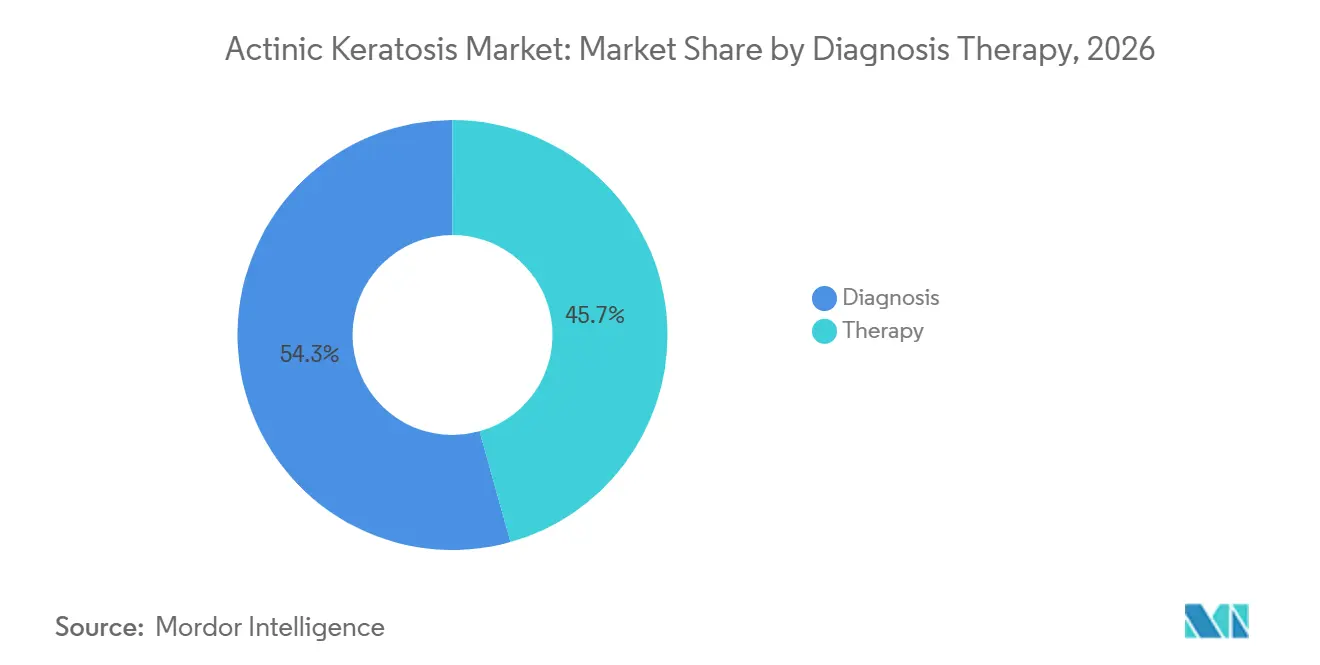
Ferramentas de Diagnóstico Apoiam Crescimento Mais RápidoA terapia deteve 54,35% da participação do mercado de ceratose actínica nesta segmentação em 2026. Os agentes tópicos, incluindo 5-fluorouracil, imiquimod, tirbanibulin e diclofenaco, permanecem importantes porque podem ser autoadministrados e usados em todo um campo de tratamento. O cuidado combinado pode associar a crioterapia para lesões hiperceratóticas com um medicamento tópico direcionado ao campo. Essa abordagem apoia um nível mais elevado de cuidado por paciente quando os achados clínicos favorecem o tratamento além da remoção de lesões isoladas.
O diagnóstico tem previsão de crescer a um CAGR de 5,26% até 2032, tornando-o o componente de crescimento mais rápido da categoria combinada. O exame clínico e a dermoscopia permanecem como o fluxo de trabalho diagnóstico central para o mercado de ceratose actínica. A dermoscopia ajuda os clínicos a distinguir a ceratose actínica da ceratose seborreica e do carcinoma espinocelular precoce. O exame com lâmpada de fenda mantém um papel limitado para lesões perioculares. A ultrassonografia de alta frequência e abordagens relacionadas estão ganhando atenção em centros especializados onde a avaliação da profundidade da lesão é necessária.
Por Faixa Etária do Paciente:
Pacientes de Meia-Idade Impulsionam Expansão Mais RápidaO grupo com menos de 40 anos deteve uma participação de 42,43% em 2026, enquanto o grupo de 40-60 anos tem projeção de crescer a um CAGR de 6,13% até 2032. O coorte mais jovem inclui pessoas imunocomprometidas, pacientes de pele clara com dano ultravioleta precoce e pessoas em ocupações ao ar livre. O mercado de ceratose actínica, portanto, alcança além dos grupos etários mais velhos, mesmo que a exposição acumulada permaneça central para o risco da doença. O grupo de 40-60 anos tem buscado cada vez mais cuidados dermatológicos proativos à medida que a exposição ultravioleta anterior se torna clinicamente visível.
O grupo acima de 60 anos carrega a maior carga de doença por paciente. No estudo de Xangai, a idade avançada foi fortemente associada à prevalência, e o trabalho ao ar livre aumentou o risco. A sensibilidade ao custo, a polifarmácia e a mobilidade reduzida ainda podem limitar a adesão ao tratamento em pacientes mais velhos. A integração em programas de saúde pode ajudar a superar essas barreiras. O papel crescente da telessaúde entre pacientes de meia-idade também se alinha com o crescimento da dispensação online.
Por Tipo de Lesão:
A Ceratose Actínica Não Hiperceratótica Permanece o Maior Segmento, Enquanto as Lesões Hiperceratóticas Impulsionam o Crescimento FuturoA ceratose actínica não hiperceratótica representou 45,26% da participação do mercado de ceratose actínica em 2026, refletindo sua alta prevalência e identificação frequente durante exames de pele de rotina. Essas lesões são frequentemente detectadas em estágios mais precoces e são comumente tratadas com terapias tópicas, crioterapia, terapia fotodinâmica ou abordagens de tratamento combinado. A crescente conscientização sobre a prevenção do câncer de pele e o aumento da atividade de triagem continuam a apoiar a demanda por diagnóstico e tratamento neste segmento. À medida que as terapias direcionadas ao campo ganham adoção mais ampla, espera-se que as lesões não hiperceratóticas permaneçam um foco central do manejo clínico.
A ceratose actínica hiperceratótica tem projeção de crescer a um CAGR de 5,86% até 2032, tornando-a o segmento de tipo de lesão de crescimento mais rápido. O crescimento está sendo impulsionado pelo maior reconhecimento de lesões associadas a maior complexidade clínica e a um risco potencialmente maior de progressão para carcinoma espinocelular invasivo. Essas lesões mais espessas frequentemente requerem estratégias de tratamento mais intensivas, incluindo intervenções procedurais, regimes combinados e acompanhamento dermatológico rigoroso. À medida que os clínicos dão maior ênfase à identificação precoce de lesões de alto risco, espera-se que a demanda por terapias direcionadas à ceratose actínica hiperceratótica aumente ao longo do período de previsão.
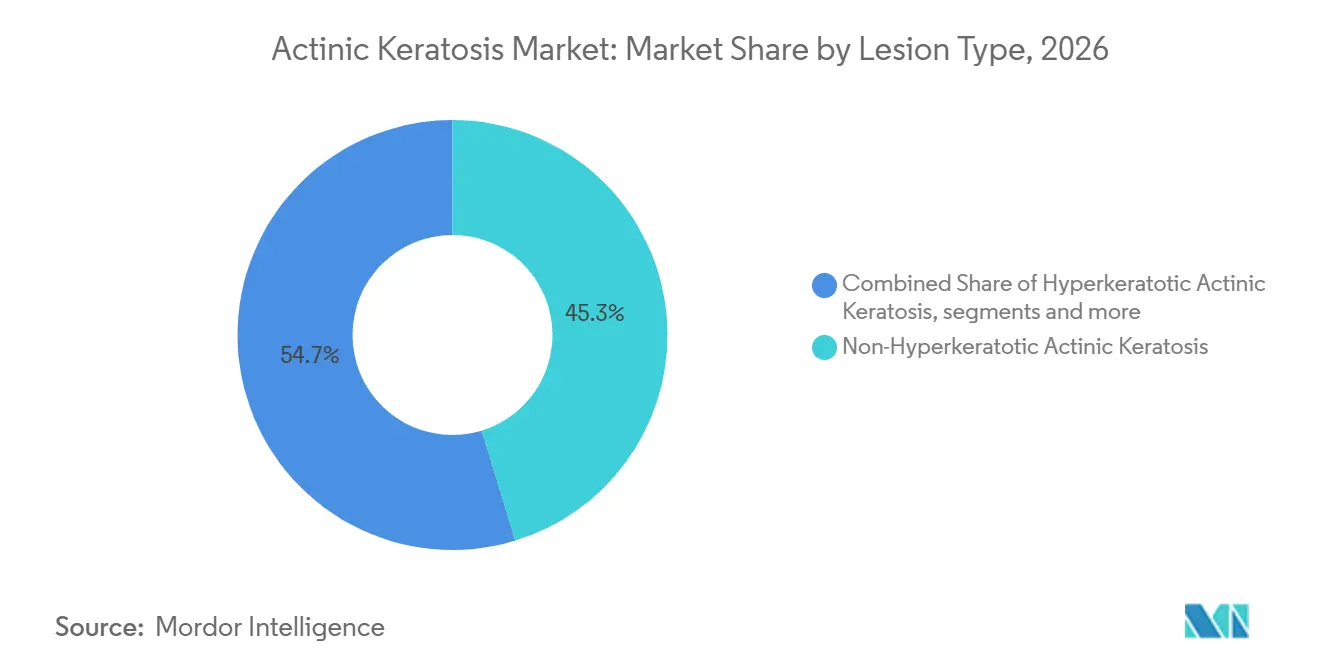
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
América do Norte
A América do Norte deteve 48,31% da participação do mercado de ceratose actínica em 2026. A região se beneficia de alta densidade de dermatologistas, de um sistema de seguro privado desenvolvido e de um arcabouço da FDA que influencia os cronogramas de rotulagem global. Os Estados Unidos têm mais de 58 milhões de pessoas afetadas pela ceratose actínica, de acordo com a Skin Cancer Foundation. O Canadá e o México são mercados menores, embora o sistema público do Canadá exerça maior pressão sobre os custos de tratamento. Esses fatores ajudam a explicar a liderança da América do Norte no mercado de ceratose actínica durante 2026.
Europa
A Europa é a segunda maior área regional, com Alemanha, França, Reino Unido, Itália e Espanha como principais contribuintes. A diretriz S3 da Alemanha fornece um arcabouço detalhado de tratamento, e o consenso espanhol de 2025 atualizou as recomendações de prescrição e triagem. O acesso permanece desigual porque as decisões de reembolso diferem entre os estados-membros. O arcabouço da Agência Europeia de Medicamentos rege a autorização em toda a União Europeia. O Sistema de Informação de Ensaios Clínicos da UE é a via de conformidade para ensaios mais recentes, incluindo o estudo de Fase 4 de ceratose actínica da Almirall. A Escandinávia e a Europa Oriental têm espaço para protocolos de cuidado de campo de menor custo onde a infraestrutura especializada é menos desenvolvida.
Ásia-Pacífico, Oriente Médio e África
A Ásia-Pacífico tem projeção de crescer a um CAGR de 7,12% até 2032, a taxa regional mais rápida no mercado de ceratose actínica. A China tinha 297 milhões de pessoas com 60 anos ou mais no final de 2024, ou 21,1% da população. Populações mais velhas podem aumentar a necessidade de diagnóstico e tratamento à medida que a exposição cumulativa à radiação ultravioleta se torna mais clinicamente significativa. A ampla cobertura de seguro médico da China melhorou o acesso a serviços especializados de dermatologia, enquanto a NMPA acelerou a revisão de produtos de dermatologia adjacentes à oncologia. O Japão combina envelhecimento populacional com diretrizes de dermatologia estabelecidas. A Austrália tem uma alta carga per capita vinculada à exposição ultravioleta durante todo o ano, e a Coreia do Sul tem rápida adoção da dermoscopia. A América do Sul, liderada pelo Brasil, e o Oriente Médio e África permanecem menores porque a infraestrutura especializada é limitada, embora atividades de conscientização e investimentos em serviços apoiem o acesso a longo prazo.
Cenário Competitivo
O mercado de ceratose actínica é moderadamente consolidado entre os fornecedores farmacêuticos de marca e mais fragmentado entre os fornecedores de dispositivos procedurais. Almirall, Galderma, Biofrontera, Sun Pharmaceutical, LEO Pharma e Bausch Health detêm posições comercialmente significativas no tratamento medicamentoso. Empresas menores competem nos segmentos de crioterapia e sistemas a laser. A Almirall expandiu a área de tratamento aprovada pela FDA para o Klisyri de 25 cm² para 100 cm² em junho de 2024. Essa ação aumentou o campo rotulado que pode ser tratado com o medicamento. A abordagem da empresa centra-se em mover o tirbanibulin para um papel mais amplo de terapia de campo.
A Biofrontera está seguindo uma rota diferente ao buscar um rótulo de área corporal mais ampla para a terapia fotodinâmica Ameluz. A Sun Pharmaceutical também reforçou sua posição procedural com o sistema LED BLU-U aprovado pela FDA. Esses movimentos mostram que as empresas estão competindo por meio do escopo do rótulo, design do dispositivo e ambiente de tratamento. A concorrência de preços permanece em camadas porque os cuidados tópicos, fotodinâmicos e baseados em procedimentos atendem a diferentes necessidades clínicas.
Fototipos de pele mais escura e receptores de transplante permanecem grupos desassistidos no mercado de ceratose actínica. O subdiagnóstico em peles mais escuras pode atrasar o tratamento, enquanto a imunossupressão em receptores de transplante pode exigir um manejo de campo mais intensivo. Coegin Pharma AB e Torqur AG representam atividade emergente de pipeline em torno do câncer de pele não melanoma e abordagens de tratamento mediadas pelo sistema imunológico. A Torqur administrou a dose ao primeiro paciente em um ensaio de Fase 2 de bimiralisib para ceratose actínica em 2025, explorando uma alternativa aos agentes tópicos diretamente citotóxicos. Novos dispositivos de luz devem atender aos requisitos regulatórios aplicáveis da FDA, incluindo evidências de equivalência substancial onde a via 510(k) se aplica. A estrutura competitiva geral apoia um perfil de concentração moderada em vez de dominância por um único fornecedor.
Líderes do Setor de Ceratose Actínica
-
Sun Pharmaceutical Industries Limited
-
Biofrontera AG
-
Almirall, S.A.
-
Bausch Health Companies Inc.
-
LEO Pharma A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ceratose Actínica Empresas cobertas neste relatório
- Solventum Corporation
- Almirall
- Bausch Health
- Biofrontera
- Cipher Pharmaceuticals
- Coegin Pharma AB
- Cutera
- Galderma
- Hill Dermaceuticals, Inc.
- Leo Pharma
- Novartis
- Perrigo Company
- Pierre Fabre Pharmaceuticals, Inc.
- Rubedo Life Sciences, Inc.
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Tolmar, Inc.
- Verrica Pharmaceuticals Inc.
- Viatris
- Vidac Pharma Holdings Plc
Desenvolvimentos industriais recentes em Mercado de Ceratose Actínica
- Março de 2026: A Almirall apresentou mais de 15 pôsteres científicos na Reunião Anual da AAD 2026 em Denver, incluindo 3 análises de tirbanibulin cobrindo tolerabilidade em ciclos repetidos, endpoints de redução de lesões e dados agrupados de eliminação da Fase 3. As apresentações visaram estabelecer o tirbanibulin como uma terapia de campo durável e de ciclos repetidos.
- Fevereiro de 2026: A Biofrontera Inc. reportou resultados positivos estatisticamente significativos de linha de topo de seu ensaio de Fase 3 de terapia fotodinâmica Ameluz com a lâmpada RhodoLED para ceratose actínica nas extremidades, pescoço e tronco, alcançando 45,6% de eliminação completa no conjunto de análise completa versus 16,7% para terapia fotodinâmica com veículo (p < 0,0003). Uma submissão de sNDA à FDA visando a expansão do rótulo de um campo de face e couro cabeludo de 60 cm² para um campo de corpo inteiro de 240 cm² está planejada para o terceiro trimestre de 2026, o que ampliaria substancialmente o mercado procedural endereçável.
- Maio de 2025: A Sun Pharmaceutical Industries recebeu aprovação pré-comercialização (PMA) da FDA para o iluminador LED BLU-U de Terapia Fotodinâmica de Luz Azul de próxima geração, substituindo tubos fluorescentes por painéis LED, reduzindo o peso e o espaço ocupado pelo dispositivo, e mantendo a mesma indicação para ceratose actínica da face, couro cabeludo e extremidades superiores em combinação com cloridrato de ácido aminolevulínico a 20% (Levulan Kerastick). A aprovação do dispositivo apoia diretamente a posição comercial da Sun Pharma no segmento procedural de ceratose actínica nos Estados Unidos.
Escopo do Relatório Global do Mercado de Ceratose Actínica
De acordo com o escopo do relatório, o mercado de ceratose actínica refere-se ao segmento global de saúde focado no diagnóstico, tratamento e manejo da ceratose actínica, uma condição cutânea pré-cancerosa comum causada pela exposição prolongada à radiação ultravioleta (UV). Abrange medicamentos tópicos, terapias procedurais e abordagens combinadas, fornecidas por meio de clínicas de dermatologia, hospitais e centros ambulatoriais.
O mercado de ceratose actínica é segmentado em diagnóstico e terapia, faixa etária do paciente, tipo de lesão e geografia. Por diagnóstico e terapia, o mercado é segmentado em diagnóstico e terapia. O segmento de diagnóstico é ainda segmentado em dermoscopia, exame com lâmpada de fenda e outros diagnósticos. O segmento de terapia é ainda segmentado em medicamentos tópicos, tratamentos procedurais e terapia combinada/sequencial. O segmento de medicamentos tópicos é ainda bifurcado em 5-fluorouracil, imiquimod, tirbanibulin, diclofenaco, mebutato de ingenol e outros tópicos. O segmento de tratamentos procedurais é ainda bifurcado em crioterapia, terapia fotodinâmica, resurfacing a laser, peelings químicos, curetagem e eletrodessecação, e outros procedimentos. Por faixa etária do paciente, o mercado é segmentado em menos de 40 anos, 40-60 anos e mais de 60 anos. Por tipo de lesão, o mercado é segmentado em ceratose actínica não hiperceratótica, ceratose actínica hiperceratótica, ceratose actínica pigmentada e lesões múltiplas/cancerização de campo. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também cobre os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Diagnóstico | Dermoscopia | |
| Exame com Lâmpada de Fenda | ||
| Outros Diagnósticos | ||
| Terapia | Medicamentos Tópicos | 5-Fluorouracil |
| Imiquimod | ||
| Tirbanibulin | ||
| Diclofenaco | ||
| Mebutato de Ingenol | ||
| Outros Tópicos | ||
| Tratamentos Procedurais | Crioterapia | |
| Terapia Fotodinâmica | ||
| Resurfacing a Laser | ||
| Peelings Químicos | ||
| Curetagem e Eletrodessecação | ||
| Outros Procedimentos | ||
| Terapia Combinada/Sequencial | ||
| Menos de 40 Anos |
| 40-60 Anos |
| Mais de 60 Anos |
| Ceratose Actínica Não Hiperceratótica |
| Ceratose Actínica Hiperceratótica |
| Ceratose Actínica Pigmentada |
| Lesões Múltiplas/Cancerização de Campo |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Diagnóstico e Terapia | Diagnóstico | Dermoscopia | |
| Exame com Lâmpada de Fenda | |||
| Outros Diagnósticos | |||
| Terapia | Medicamentos Tópicos | 5-Fluorouracil | |
| Imiquimod | |||
| Tirbanibulin | |||
| Diclofenaco | |||
| Mebutato de Ingenol | |||
| Outros Tópicos | |||
| Tratamentos Procedurais | Crioterapia | ||
| Terapia Fotodinâmica | |||
| Resurfacing a Laser | |||
| Peelings Químicos | |||
| Curetagem e Eletrodessecação | |||
| Outros Procedimentos | |||
| Terapia Combinada/Sequencial | |||
| Por Faixa Etária do Paciente | Menos de 40 Anos | ||
| 40-60 Anos | |||
| Mais de 60 Anos | |||
| Por Tipo de Lesão | Ceratose Actínica Não Hiperceratótica | ||
| Ceratose Actínica Hiperceratótica | |||
| Ceratose Actínica Pigmentada | |||
| Lesões Múltiplas/Cancerização de Campo | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Austrália | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | GCC | ||
| África do Sul | |||
| Restante do Oriente Médio e África | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de ceratose actínica até 2032?
O mercado de ceratose actínica tem previsão de atingir 11,72 bilhões de USD até 2032, crescendo a um CAGR de 4,12% de 9,26 bilhões de USD em 2026 para atingir 9,58 bilhões de USD em 2027.
Qual categoria de tratamento de ceratose actínica detém a maior participação?
A terapia deteve 54,35% da categoria combinada de diagnóstico e terapia em 2026. Os medicamentos tópicos, a crioterapia e a terapia fotodinâmica permanecem importantes porque se adequam a diferentes padrões de lesão e ambientes de tratamento.
Por que as clínicas de dermatologia estão crescendo mais rapidamente para o cuidado da ceratose actínica?
As clínicas de dermatologia têm previsão de crescer a um CAGR de 6,75% porque podem combinar dermoscopia, prescrição de terapia de campo e terapia fotodinâmica em consultório.
Qual região está crescendo mais rapidamente para o tratamento de ceratose actínica?
A Ásia-Pacífico tem projeção de crescer a um CAGR de 7,12% até 2032, apoiada pelo envelhecimento populacional e pela melhoria do acesso a serviços de dermatologia.