
Taille et part du marché de la kératose actinique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 9.58 Milliards de dollars |
| Taille du Marché (2032) | 11.72 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
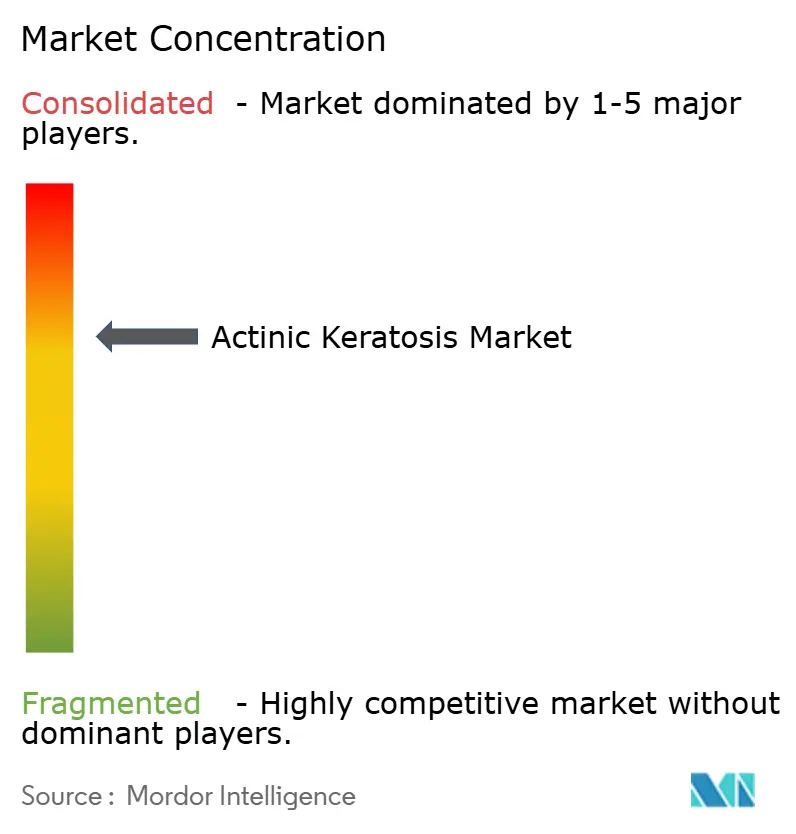
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché de la kératose actinique par Mordor Intelligence
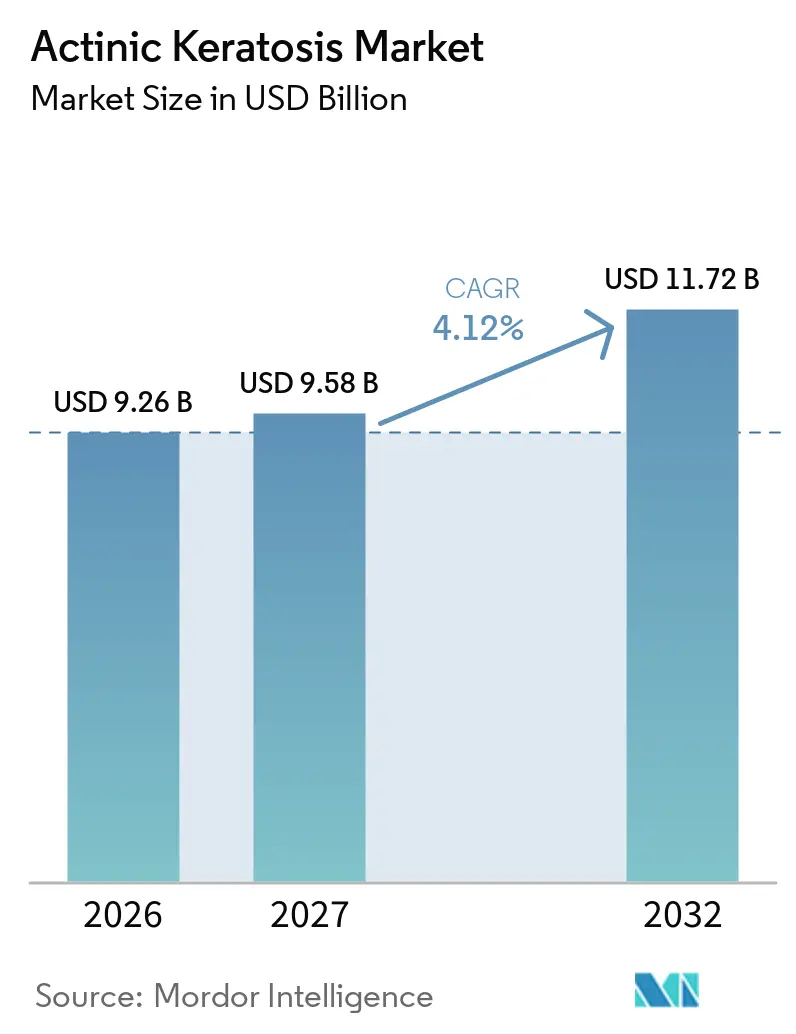
La taille du marché de la kératose actinique devrait croître de 9,26 milliards USD en 2026 à 9,58 milliards USD en 2027 et devrait atteindre 11,72 milliards USD d'ici 2032 à un CAGR de 4,12 % sur la période 2027-2032.
Le marché de la kératose actinique est soutenu par une charge de morbidité persistante dans les populations âgées présentant une exposition cumulée aux ultraviolets. Les soins dirigés en champ gagnent en priorité car ils traitent les lésions visibles et la peau environnante affectée, plutôt que les lésions isolées uniquement. Les recommandations cliniques actualisées en Allemagne et en Espagne ont intégré de nouvelles thérapies en champ et une évaluation dermoscopique plus précoce dans les parcours de traitement. Le marché de la kératose actinique bénéficie également lorsque le diagnostic, la prescription et le traitement sont disponibles via des services de dermatologie connectés. Les différences de remboursement et le coût des traitements répétés continuent de limiter l'accès dans plusieurs contextes à forte charge de morbidité.
Points clés du rapport
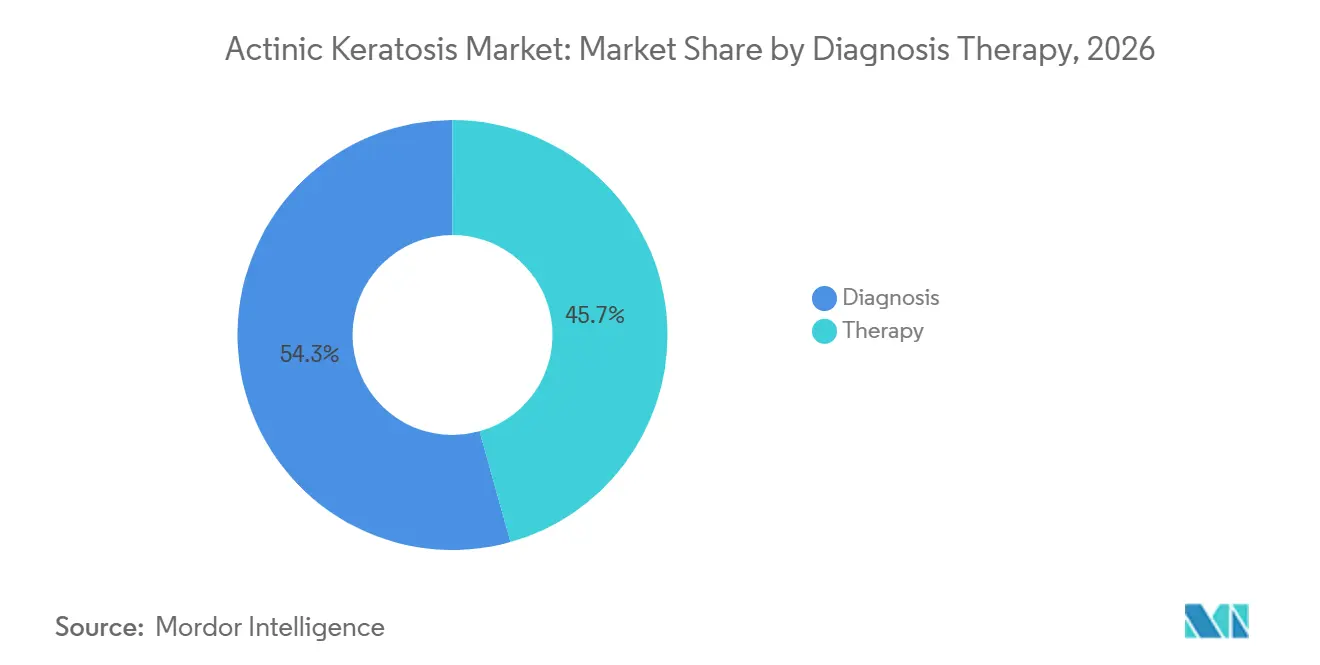
- Par diagnostic et thérapie, la thérapie détenait une part de revenus de 54,35 % en 2026, tandis que le diagnostic devrait se développer à un CAGR de 5,26 % jusqu'en 2032.
- Par groupe d'âge des patients, le groupe des moins de 40 ans détenait une part de revenus de 42,43 % en 2026, tandis que le groupe des 40-60 ans devrait se développer à un CAGR de 6,13 % jusqu'en 2032.
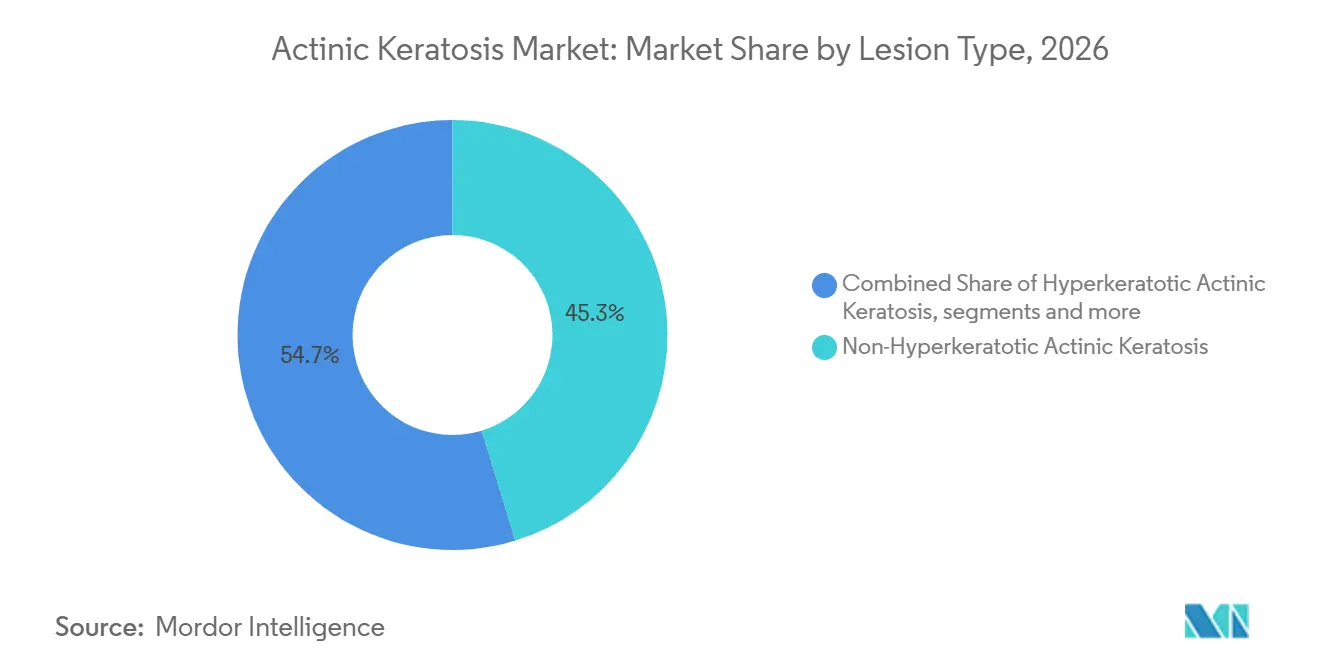
- Par type de lésion, la kératose actinique non hyperkératosique détenait une part de revenus de 45,26 % en 2026, tandis que la kératose actinique hyperkératosique devrait se développer à un CAGR de 5,86 % jusqu'en 2032.
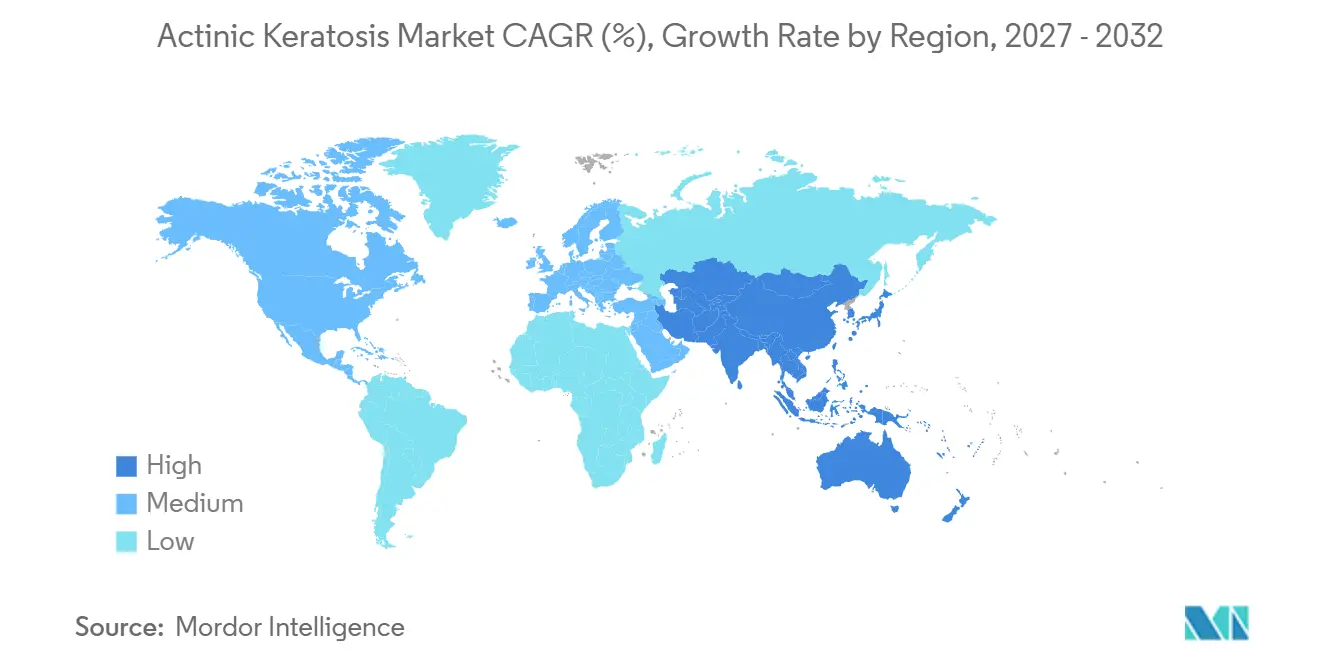
- Par géographie, l'Amérique du Nord détenait une part de revenus de 44,15 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,12 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vieillissement et exposition cumulée aux ultraviolets | +1.3% | Mondial, concentré en Amérique du Nord, en Australie et en Europe occidentale | Long terme (≥ 4 ans) |
| Augmentation du diagnostic et sensibilisation aux lésions cutanées précancéreuses | +0.7% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des thérapies en champ et des thérapies de courte durée | +0.8% | Amérique du Nord et principaux marchés de l'Union européenne, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Thérapie photodynamique et innovation en matière de dispositifs | +0.9% | Amérique du Nord, Europe et Japon | Court terme (≤ 2 ans) |
| Dermoscopie assistée par IA et triage précoce | +0.6% | Amérique du Nord, Union européenne et centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Surveillance longitudinale de la peau tenant compte des récidives | +0.4% | Amérique du Nord, Australie, Allemagne et Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement et exposition cumulée aux ultraviolets
L'âge chronologique et l'exposition cumulée aux ultraviolets demeurent des facteurs de risque centraux pour la kératose actinique, ce qui soutient la demande de traitement à long terme. Une étude de 2025 menée dans la région de Shanghai a révélé que la prévalence parmi les résidents âgés est passée de 2,7 % à 5,8 % au cours de la décennie précédente. L'étude a identifié l'âge, le travail en plein air et la faible sensibilisation à la protection solaire comme principaux facteurs prédictifs.[1] Le marché de la kératose actinique bénéficie d'un soutien institutionnel en Allemagne car les dispositions relatives aux maladies professionnelles reconnaissent le risque lié au travail en plein air dans le cadre des recommandations S3. L'Australie présente une charge d'intervention particulièrement élevée car le cancer de la peau représentait 80 % des nouveaux diagnostics de cancer, et plus de 2 Australiens sur 3 devraient recevoir un diagnostic au cours de leur vie. Ces conditions soutiennent la demande de dépistage, de prise en charge des lésions et de surveillance répétée dans les populations à forte exposition solaire.
Thérapie photodynamique et innovation en matière de dispositifs
La thérapie photodynamique devient une option procédurale de plus en plus importante sur le marché de la kératose actinique à mesure que les plateformes de dispositifs et l'utilisation des photosensibilisateurs se développent. En mai 2025, la FDA a approuvé l'illuminateur LED BLU-U de nouvelle génération de Sun Pharmaceutical pour une utilisation avec le Levulan Kerastick pour les lésions du visage, du cuir chevelu et des membres supérieurs.[2] La plateforme LED a remplacé les tubes fluorescents, réduit l'encombrement du dispositif et visait à améliorer la cohérence du traitement. En février 2026, Biofrontera a présenté les résultats de Phase 3 pour la thérapie photodynamique Ameluz sur les membres, le cou et le tronc. La société a rapporté un taux de clairance complète des lésions de 45,6 % et a indiqué que 86,3 % des patients étaient prêts à répéter la procédure. Les plateformes plus petites peuvent rendre la thérapie photodynamique en cabinet plus pratique pour les cliniques de dermatologie de taille moyenne, ce qui soutient le rôle procédural croissant de ces cliniques.
Dermoscopie assistée par IA et triage précoce
La dermoscopie assistée par IA peut raccourcir le chemin entre la reconnaissance des lésions et l'évaluation par un spécialiste sur le marché de la kératose actinique. Une étude de 2026 publiée dans Scientific Reports a révélé qu'un modèle d'apprentissage profond informé par dermoscopie atteignait une précision de 98,6 % et une sensibilité de 98,7 % lors de la classification de la kératose actinique par rapport au carcinome épidermoïde cutané.[3] Une étude distincte de 2025 a révélé que l'assistance par apprentissage profond améliorait la précision des dermatologues pour distinguer la kératose actinique de la kératose séborrhéique de 14 % à 27 %. Ces outils peuvent réduire les références inutiles à la biopsie et accélérer les décisions cliniques. Leur utilisation dans les dispositifs d'imagerie et les plateformes de télésanté en soins primaires peut rapprocher le triage initial du patient. Un triage plus précoce élargit le groupe qui parvient au diagnostic et au traitement, renforçant la croissance dans le sous-segment diagnostique.
Augmentation du diagnostic et sensibilisation aux lésions cutanées précancéreuses
Les programmes de sensibilisation du public et les parcours cliniques actualisés accroissent la visibilité des lésions cutanées précancéreuses sur le marché de la kératose actinique. Une étude danoise portant sur 109 787 cas confirmés histologiquement jusqu'en 2023 a révélé des augmentations continues de l'incidence du carcinome épidermoïde cutané et du carcinome in situ. L'étude n'a trouvé de stabilisation que chez les personnes de moins de 50 ans. Ce schéma indique que les messages préventifs peuvent atteindre les groupes plus jeunes tandis que les patients plus gés conservent des besoins diagnostiques substantiels. Le consensus Delphi espagnol de 2025 a formalisé le tirbanibulin et le 5-fluorouracile comme options de première ligne dirigées en champ et a encouragé un triage dermoscopique plus précoce. De telles recommandations peuvent convertir des lésions non prises en charge en soins cliniques actifs sans modifier la charge d'exposition sous-jacente.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réactions cutanées locales induites par le traitement et perte d'observance | -0.6% | Mondial, plus aigu dans les marchés topiques auto-administrés | Court terme (≤ 2 ans) |
| Remboursement fragmenté et accès inégal au traitement | -0.8% | Australie, Asie émergente, parties de l'Amérique latine et Europe du Sud | Long terme (≥ 4 ans) |
| Sous-reconnaissance diagnostique dans les peaux foncées et les populations mal desservies | -0.5% | Afrique subsaharienne, Asie du Sud, Amérique latine et communautés mal desservies des États-Unis | Long terme (≥ 4 ans) |
| Économie des traitements répétés et goulots d'étranglement de la capacité des cliniques | -0.9% | Amérique du Nord et Europe, plus aigu dans les systèmes de santé publics | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Remboursement fragmenté et accès inégal au traitement
Les différences de remboursement demeurent une contrainte structurelle sur le marché de la kératose actinique car le besoin clinique ne se traduit pas toujours par un traitement financé. En Australie, le Pharmaceutical Benefits Scheme soutient les procédures ablatives pour les lésions individuelles, tandis que les thérapies en champ peuvent rester en dehors des voies d'accès subventionnées. Cela limite l'utilisation du traitement topique en champ parmi les prestataires et les patients sensibles aux coûts. L'Allemagne et la France utilisent différentes voies de remboursement pour les agents topiques, ce qui crée un accès inégal au sein de l'Europe. Lorsque les cures répétées sont inabordables, l'activité des cliniques peut sous-estimer la charge réelle de la maladie. Les exigences en matière de données post-commercialisation imposées par les régulateurs peuvent offrir une voie vers une couverture plus large, mais elles augmentent également la charge de preuve pour les fabricants.
Réactions cutanées locales induites par le traitement et perte d'observance
Les réactions cutanées locales peuvent limiter l'achèvement du traitement topique sur le marché de la kératose actinique. L'érythème, la formation de croûtes, l'érosion et les brûlures sont associés à des agents tels que le 5-fluorouracile, l'imiquimod et le tirbanibulin. Le consensus Delphi espagnol a reconnu les besoins professionnels et liés au mode de vie comme facteurs de sélection du traitement, en particulier pour les patients nécessitant un temps d'arrêt minimal. Des schémas thérapeutiques plus courts peuvent donc affecter l'observance ainsi que la commodité clinique. La récidive peut s'ajouter à la difficulté car les patients peuvent faire face à plusieurs cycles de traitement au fil du temps. Les décisions des payeurs et les choix de prescription dépendent de plus en plus des données de tolérance par patient, et non seulement des résultats moyens des essais.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par diagnostic et thérapie :
les outils diagnostiques soutiennent une croissance plus rapideLa thérapie détenait 54,35 % de la part du marché de la kératose actinique dans cette segmentation en 2026. Les agents topiques, notamment le 5-fluorouracile, l'imiquimod, le tirbanibulin et le diclofénac, restent importants car ils peuvent être auto-administrés et utilisés sur un champ de traitement. Les soins combinés peuvent associer la cryothérapie pour les lésions hyperkératosiques à un médicament topique dirigé en champ. Cette approche soutient un niveau de soins plus élevé par patient lorsque les constatations cliniques favorisent un traitement au-delà de l'ablation isolée des lésions.
Le diagnostic devrait croître à un CAGR de 5,26 % jusqu'en 2032, ce qui en fait la composante à la croissance la plus rapide de la catégorie combinée. L'examen clinique et la dermoscopie restent le flux de travail diagnostique central pour le marché de la kératose actinique. La dermoscopie aide les cliniciens à distinguer la kératose actinique de la kératose séborrhéique et du carcinome épidermoïde précoce. L'examen à la lampe à fente conserve un rôle limité pour les lésions périoculaires. L'échographie haute fréquence et les approches connexes gagnent en attention dans les centres spécialisés où l'évaluation de la profondeur des lésions est nécessaire.
Par groupe d'âge des patients :
les patients d'âge moyen stimulent une expansion plus rapideLe groupe des moins de 40 ans détenait une part de 42,43 % en 2026, tandis que le groupe des 40-60 ans devrait croître à un CAGR de 6,13 % jusqu'en 2032. La cohorte plus jeune comprend des personnes immunodéprimées, des patients à peau claire présentant des dommages précoces aux ultraviolets et des personnes exerçant des professions en plein air. Le marché de la kératose actinique s'étend donc au-delà des groupes d'âge plus avancé, même si l'exposition cumulée reste centrale au risque de la maladie. Le groupe des 40-60 ans a de plus en plus recherché des soins dermatologiques proactifs à mesure que l'exposition précoce aux ultraviolets devient cliniquement visible.
Le groupe des plus de 60 ans supporte la charge de morbidité la plus élevée par patient. Dans l'étude de Shanghai, l'âge avancé était fortement associé à la prévalence, et le travail en plein air augmentait le risque. La sensibilité aux coûts, la polymédication et la mobilité réduite peuvent encore limiter le recours au traitement chez les patients plus âgés. L'intégration dans les programmes de santé peut aider à surmonter ces obstacles. Le rôle croissant de la télésanté parmi les patients d'âge moyen s'aligne également sur la croissance de la dispensation en ligne.
Par type de lésion :
la kératose actinique non hyperkératosique reste le segment le plus important tandis que les lésions hyperkératosiques stimulent la croissance futureLa kératose actinique non hyperkératosique représentait 45,26 % de la part du marché de la kératose actinique en 2026, reflétant sa prévalence élevée et son identification fréquente lors des examens cutanés de routine. Ces lésions sont souvent détectées à des stades précoces et sont généralement prises en charge par des thérapies topiques, la cryothérapie, la thérapie photodynamique ou des approches thérapeutiques combinées. La sensibilisation croissante à la prévention du cancer de la peau et l'augmentation de l'activité de dépistage continuent de soutenir la demande de diagnostic et de traitement dans ce segment. À mesure que les thérapies dirigées en champ gagnent une adoption plus large, les lésions non hyperkératosiques devraient rester un axe clé de la prise en charge clinique.
La kératose actinique hyperkératosique devrait croître à un CAGR de 5,86 % jusqu'en 2032, ce qui en fait le segment de type de lésion à la croissance la plus rapide. La croissance est portée par une reconnaissance accrue des lésions associées à une plus grande complexité clinique et à un risque potentiellement plus élevé de progression vers un carcinome épidermoïde invasif. Ces lésions plus épaisses nécessitent fréquemment des stratégies thérapeutiques plus intensives, notamment des interventions procédurales, des schémas combinés et un suivi dermatologique étroit. À mesure que les cliniciens accordent une plus grande importance à l'identification précoce des lésions à haut risque, la demande de thérapies ciblant la kératose actinique hyperkératosique devrait augmenter tout au long de la période de prévision.

Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 48,31 % de la part du marché de la kératose actinique en 2026. La région bénéficie d'une forte densité de dermatologues, d'un système d'assurance privée développé et d'un cadre réglementaire de la FDA qui influence les calendriers d'étiquetage mondiaux. Les États-Unis comptent plus de 58 millions de personnes touchées par la kératose actinique, selon la Skin Cancer Foundation. Le Canada et le Mexique sont des marchés plus petits, bien que le système public canadien exerce une pression plus forte sur les coûts de traitement. Ces facteurs contribuent à expliquer le leadership de l'Amérique du Nord sur le marché de la kératose actinique en 2026.
Europe
L'Europe est la deuxième zone régionale en importance, avec l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne comme principaux contributeurs. Les recommandations S3 allemandes fournissent un cadre thérapeutique détaillé, et le consensus espagnol de 2025 a actualisé les recommandations de prescription et de triage. L'accès reste inégal car les décisions de remboursement diffèrent selon les États membres. Le cadre de l'Agence européenne des médicaments régit les autorisations dans l'ensemble de l'Union européenne. Le Système d'information sur les essais cliniques de l'UE est la voie de conformité pour les nouveaux essais, y compris l'étude de Phase 4 sur la kératose actinique d'Almirall. La Scandinavie et l'Europe de l'Est ont de la marge pour des protocoles de soins en champ à moindre coût là où l'infrastructure spécialisée est moins développée.
Asie-Pacifique, Moyen-Orient et Afrique
L'Asie-Pacifique devrait croître à un CAGR de 7,12 % jusqu'en 2032, le taux régional le plus rapide sur le marché de la kératose actinique. La Chine comptait 297 millions de personnes âgées de 60 ans et plus à la fin de 2024, soit 21,1 % de la population. Les populations vieillissantes peuvent accroître le besoin de diagnostic et de traitement à mesure que l'exposition cumulée aux ultraviolets devient plus significative sur le plan clinique. La large couverture d'assurance médicale de la Chine a amélioré l'accès aux services de dermatologie spécialisée, tandis que la NMPA a accéléré l'examen des produits de dermatologie adjacents à l'oncologie. Le Japon combine le vieillissement de la population avec des recommandations dermatologiques établies. L'Australie présente une charge élevée par habitant liée à l'exposition aux ultraviolets tout au long de l'année, et la Corée du Sud connaît une adoption rapide de la dermoscopie. L'Amérique du Sud, menée par le Brésil, ainsi que le Moyen-Orient et l'Afrique restent plus petits en raison d'une infrastructure spécialisée limitée, bien que les activités de sensibilisation et les investissements dans les services soutiennent un accès à plus long terme.
Paysage concurrentiel
Le marché de la kératose actinique est modérément consolidé parmi les fournisseurs pharmaceutiques de marque et plus fragmenté parmi les fournisseurs de dispositifs procéduraux. Almirall, Galderma, Biofrontera, Sun Pharmaceutical, LEO Pharma et Bausch Health occupent des positions commercialement significatives dans le traitement médicamenteux. Des entreprises plus petites se font concurrence dans les systèmes de cryothérapie et de laser. Almirall a étendu la zone de traitement approuvée par la FDA pour Klisyri de 25 cm² à 100 cm² en juin 2024. Cette action a augmenté le champ étiqueté pouvant être traité avec le médicament. L'approche de la société est centrée sur le positionnement du tirbanibulin vers un rôle de thérapie en champ plus large.
Biofrontera poursuit une voie différente en cherchant une autorisation pour une zone corporelle plus large pour la thérapie photodynamique Ameluz. Sun Pharmaceutical a également renforcé sa position procédurale avec le système LED BLU-U approuvé par la FDA. Ces mouvements montrent que les entreprises se font concurrence à travers la portée des autorisations, la conception des dispositifs et le cadre de traitement. La concurrence par les prix reste stratifiée car les soins topiques, photodynamiques et procéduraux répondent à des besoins cliniques différents.
Les phototypes de peau foncée et les receveurs de transplantation restent des groupes mal desservis sur le marché de la kératose actinique. La sous-reconnaissance dans les peaux foncées peut retarder le traitement, tandis que l'immunosuppression chez les receveurs de transplantation peut nécessiter une prise en charge en champ plus intensive. Coegin Pharma AB et Torqur AG représentent une activité de pipeline émergente autour du cancer de la peau non mélanocytaire et des approches thérapeutiques à médiation immunitaire. Torqur a administré la première dose à un patient dans un essai de Phase 2 du bimiralisib pour la kératose actinique en 2025, explorant une alternative aux agents topiques directement cytotoxiques. Les nouveaux dispositifs lumineux doivent satisfaire aux exigences réglementaires applicables de la FDA, y compris les preuves d'équivalence substantielle lorsque la voie 510(k) s'applique. La structure concurrentielle globale soutient un profil de concentration modérée plutôt que la domination par un seul fournisseur.
Leaders du secteur de la kératose actinique
-
Sun Pharmaceutical Industries Limited
-
Biofrontera AG
-
Almirall, S.A.
-
Bausch Health Companies Inc.
-
LEO Pharma A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la kératose actinique Entreprises couvertes dans ce rapport
- Solventum Corporation
- Almirall
- Bausch Health
- Biofrontera
- Cipher Pharmaceuticals
- Coegin Pharma AB
- Cutera
- Galderma
- Hill Dermaceuticals, Inc.
- Leo Pharma
- Novartis
- Perrigo Company
- Pierre Fabre Pharmaceuticals, Inc.
- Rubedo Life Sciences, Inc.
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Tolmar, Inc.
- Verrica Pharmaceuticals Inc.
- Viatris
- Vidac Pharma Holdings Plc
Développements industriels récents dans Marché de la kératose actinique
- Mars 2026 : Almirall a présenté plus de 15 affiches scientifiques lors de la réunion annuelle AAD 2026 à Denver, dont 3 analyses du tirbanibulin couvrant la tolérance aux cures répétées, les critères de réduction des lésions et les données de clairance poolées de Phase 3. Les présentations visaient à établir le tirbanibulin comme une thérapie en champ durable à cycles répétés.
- Février 2026 : Biofrontera Inc. a rapporté des résultats primaires positifs statistiquement significatifs de son essai de Phase 3 de la thérapie photodynamique Ameluz avec la lampe RhodoLED pour la kératose actinique sur les membres, le cou et le tronc, atteignant 45,6 % de clairance complète dans l'ensemble d'analyse complet contre 16,7 % pour la thérapie photodynamique avec véhicule (p < 0,0003). Une soumission de sNDA à la FDA visant l'extension de l'autorisation d'un champ face-et-cuir chevelu de 60 cm² à un champ corps entier de 240 cm² est prévue pour le troisième trimestre 2026, ce qui élargirait substantiellement le marché procédural adressable.
- Mai 2025 : Sun Pharmaceutical Industries a reçu l'approbation préalable à la commercialisation (PMA) de la FDA pour l'illuminateur de thérapie photodynamique à lumière bleue LED BLU-U de nouvelle génération, remplaçant les tubes fluorescents par des panneaux LED, réduisant le poids et l'encombrement du dispositif, et maintenant la même indication pour la kératose actinique du visage, du cuir chevelu et des membres supérieurs en association avec le chlorhydrate d'acide aminolévulinique à 20 % (Levulan Kerastick). L'approbation du dispositif soutient directement la position commerciale de Sun Pharma dans le segment procédural américain de la kératose actinique.
Périmètre du rapport mondial sur le marché de la kératose actinique
Selon le périmètre du rapport, le marché de la kératose actinique désigne le segment mondial des soins de santé axé sur le diagnostic, le traitement et la prise en charge de la kératose actinique, une affection cutanée précancéreuse courante causée par une exposition prolongée aux ultraviolets (UV). Il englobe les médicaments topiques, les thérapies procédurales et les approches combinées, dispensés dans les cliniques de dermatologie, les hôpitaux et les centres ambulatoires.
Le marché de la kératose actinique est segmenté par diagnostic et thérapie, groupe d'âge des patients, type de lésion et géographie. Par diagnostic et thérapie, le marché est segmenté en diagnostic et thérapie. Le segment diagnostic est subdivisé en dermoscopie, examen à la lampe à fente et autres diagnostics. Le segment thérapie est subdivisé en médicaments topiques, traitements procéduraux et thérapie combinée/séquentielle. Le segment des médicaments topiques est subdivisé en 5-fluorouracile, imiquimod, tirbanibulin, diclofénac, mébutate d'ingénol et autres topiques. Le segment des traitements procéduraux est subdivisé en cryothérapie, thérapie photodynamique, resurfaçage au laser, peelings chimiques, curetage et électrodessiccation, et autres procédures. Par groupe d'âge des patients, le marché est segmenté en moins de 40 ans, 40-60 ans et plus de 60 ans. Par type de lésion, le marché est segmenté en kératose actinique non hyperkératosique, kératose actinique hyperkératosique, kératose actinique pigmentée et lésions de cancérisation multiple/en champ. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Diagnostic | Dermoscopie | |
| Examen à la lampe à fente | ||
| Autres diagnostics | ||
| Thérapie | Médicaments topiques | 5-Fluorouracile |
| Imiquimod | ||
| Tirbanibulin | ||
| Diclofénac | ||
| Mébutate d'ingénol | ||
| Autres topiques | ||
| Traitements procéduraux | Cryothérapie | |
| Thérapie photodynamique | ||
| Resurfaçage au laser | ||
| Peelings chimiques | ||
| Curetage et électrodessiccation | ||
| Autres procédures | ||
| Thérapie combinée / séquentielle | ||
| Moins de 40 ans |
| 40-60 ans |
| Plus de 60 ans |
| Kératose actinique non hyperkératosique |
| Kératose actinique hyperkératosique |
| Kératose actinique pigmentée |
| Lésions de cancérisation multiple/en champ |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par diagnostic et thérapie | Diagnostic | Dermoscopie | |
| Examen à la lampe à fente | |||
| Autres diagnostics | |||
| Thérapie | Médicaments topiques | 5-Fluorouracile | |
| Imiquimod | |||
| Tirbanibulin | |||
| Diclofénac | |||
| Mébutate d'ingénol | |||
| Autres topiques | |||
| Traitements procéduraux | Cryothérapie | ||
| Thérapie photodynamique | |||
| Resurfaçage au laser | |||
| Peelings chimiques | |||
| Curetage et électrodessiccation | |||
| Autres procédures | |||
| Thérapie combinée / séquentielle | |||
| Par groupe d'âge des patients | Moins de 40 ans | ||
| 40-60 ans | |||
| Plus de 60 ans | |||
| Par type de lésion | Kératose actinique non hyperkératosique | ||
| Kératose actinique hyperkératosique | |||
| Kératose actinique pigmentée | |||
| Lésions de cancérisation multiple/en champ | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Australie | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | GCC | ||
| Afrique du Sud | |||
| Reste du Moyen-Orient et de l'Afrique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la kératose actinique d'ici 2032 ?
Le marché de la kératose actinique devrait atteindre 11,72 milliards USD d'ici 2032, avec une croissance à un CAGR de 4,12 % de 9,26 milliards USD en 2026 pour atteindre 9,58 milliards USD en 2027.
Quelle catégorie de traitement de la kératose actinique détient la plus grande part ?
La thérapie détenait 54,35 % de la catégorie combinée diagnostic et thérapie en 2026. Les médicaments topiques, la cryothérapie et la thérapie photodynamique restent importants car ils conviennent à différents schémas de lésions et cadres de traitement.
Pourquoi les cliniques de dermatologie connaissent-elles une croissance plus rapide pour les soins de la kératose actinique ?
Les cliniques de dermatologie devraient croître à un CAGR de 6,75 % car elles peuvent combiner la dermoscopie, la prescription de thérapies en champ et la thérapie photodynamique en cabinet.
Quelle région connaît la croissance la plus rapide pour le traitement de la kératose actinique ?
L'Asie-Pacifique devrait croître à un CAGR de 7,12 % jusqu'en 2032, soutenue par le vieillissement de la population et l'amélioration de l'accès aux services de dermatologie.