
日光角化症市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 9.58 十億米ドル |
| 市場規模 (2032) | 11.72 十億米ドル |
| 成長率 (2027 - 2032) | 4.12 % |
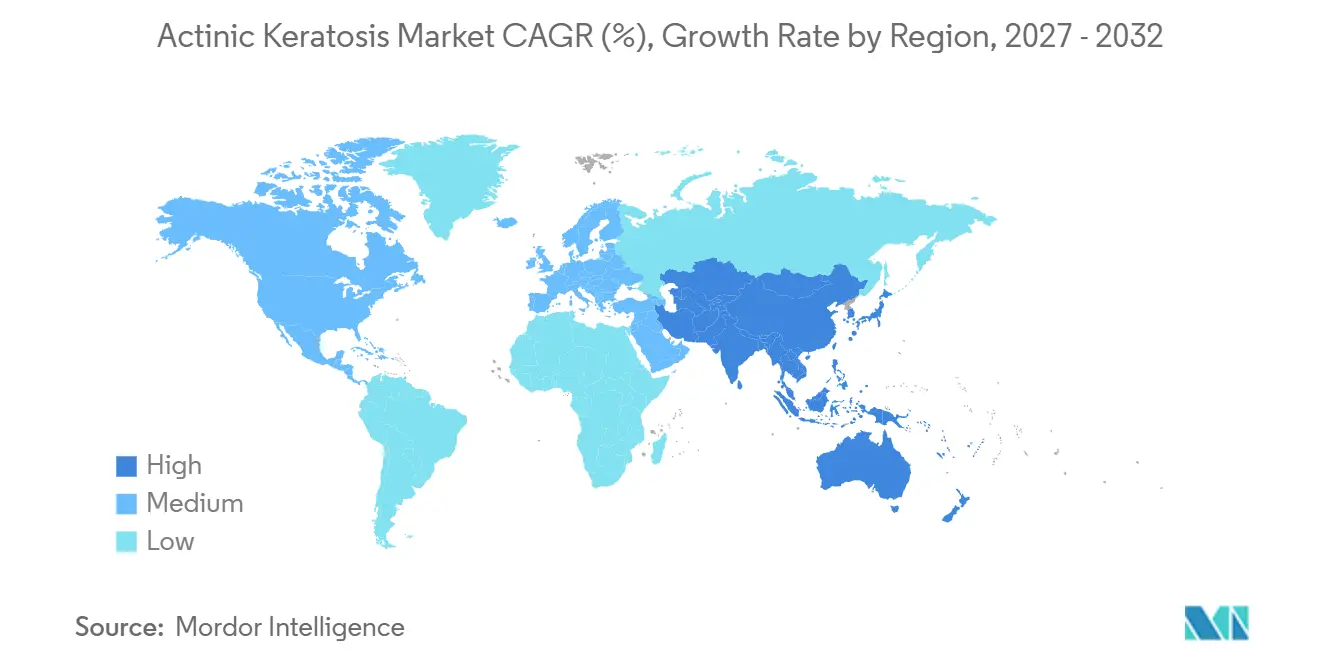
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
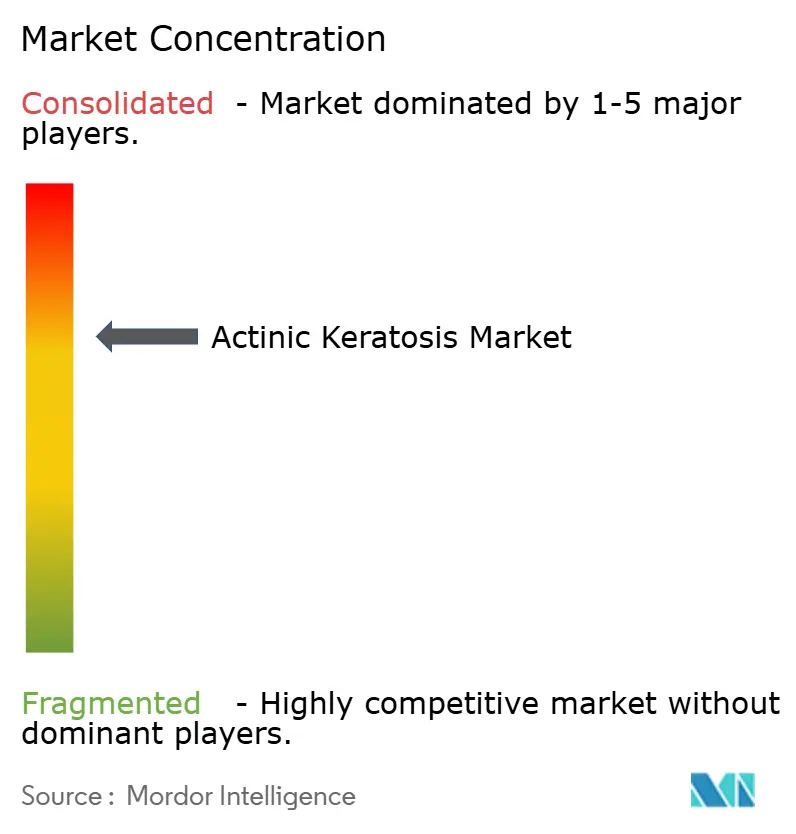
| 市場集中度 | 中 |
主要プレーヤー
注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor Intelligenceによる日光角化症市場分析
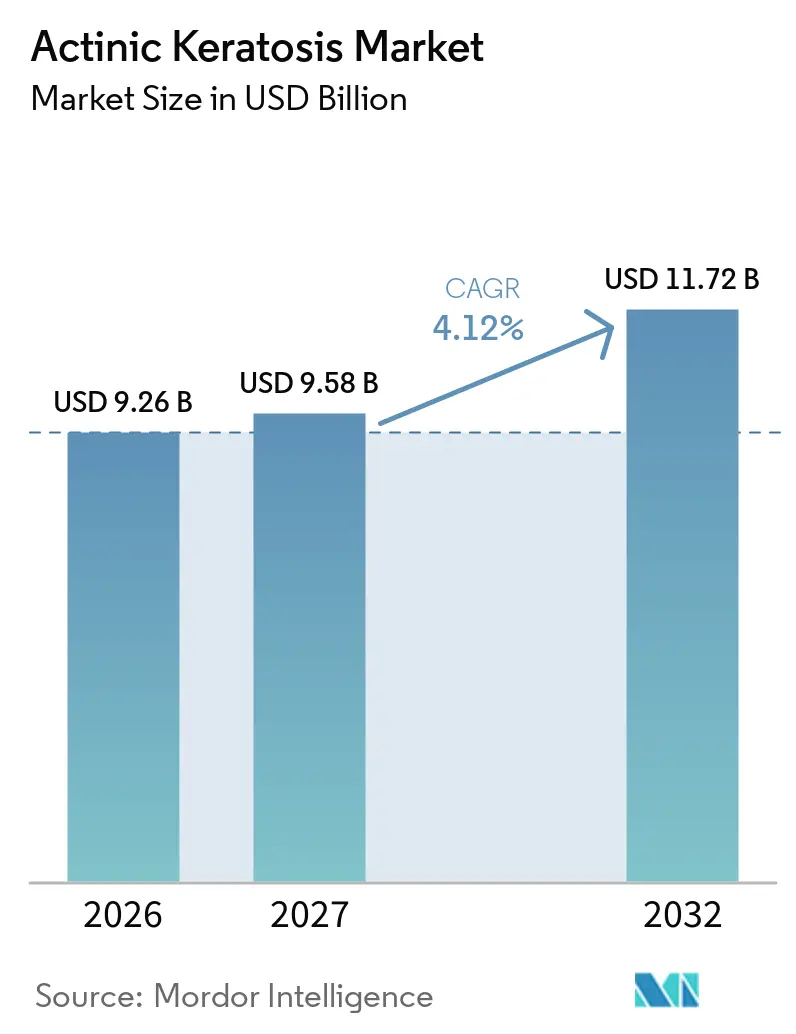
日光角化症市場規模は、2026年の9.26 ビリオン 米ドルから2027年には9.58 ビリオン 米ドルに成長し、2027年から2032年にかけて4.12%のCAGRで2032年までに11.72 ビリオン 米ドルに達すると予測されています。
日光角化症市場は、累積紫外線曝露を受けた高齢者集団における持続的な疾患負担によって支えられています。フィールド指向ケアは、孤立した病変のみを治療するのではなく、可視病変とその周囲の罹患皮膚を治療するものとして、優先度が高まっています。ドイツとスペインの最新臨床ガイダンスは、新しいフィールド療法と早期ダーモスコピー評価を治療経路に組み込んでいます。日光角化症市場は、診断、処方、および治療が連携した皮膚科サービスを通じて利用可能な場合にも恩恵を受けます。償還の違いと反復治療のコストは、負担の高いいくつかの環境でのアクセスを引き続き制限しています。
主要レポートのポイント
- 診断・治療別では、治療が2026年に54.35%の収益シェアを占め、診断は2032年までに5.26%のCAGRで拡大すると予測されています。
- 患者年齢層別では、40歳未満のグループが2026年に42.43%の収益シェアを占め、40~60歳のグループは2032年までに6.13%のCAGRで拡大すると予測されています。
- 病変タイプ別では、非過角化性日光角化症が2026年に45.26%の収益シェアを占め、過角化性日光角化症は2032年までに5.86%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年に44.15%の収益シェアを占め、アジア太平洋は2032年までに7.12%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高齢化と 累積紫外線曝露 | +1.3% | グローバル、 北米、オーストラリア、西欧に集中 | 長期 (4年以上) |
| 前がん性皮膚病変の 診断増加と認知向上 | +0.7% | 北米 および欧州、アジア太平洋への波及 | 中期 (2〜4年) |
| フィールド指向および 短期療法の拡大 | +0.8% | 北米 および欧州連合主要市場、アジア太平洋へ拡大 | 中期 (2〜4年) |
| 光線力学療法 とデバイスイノベーション | +0.9% | 北米、 欧州、日本 | 短期 (2年以下) |
| AI対応 ダーモスコピーと早期トリアージ | +0.6% | 北米、 欧州連合、アジア太平洋の都市部 | 中期 (2〜4年) |
| 再発を考慮した 長期的皮膚監視 | +0.4% | 北米、 オーストラリア、ドイツ、英国 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高齢化と累積紫外線曝露
暦年齢と累積紫外線曝露は日光角化症の中心的なリスク因子であり続けており、長期的な治療需要を支えています。2025年の上海地域における研究では、高齢居住者の有病率が過去10年間で2.7%から5.8%に増加したことが明らかになりました。この研究では、年齢、屋外作業、および日焼け止め意識の低さが主要な予測因子として特定されました。[1] ドイツでは、職業病規定がS3ガイドラインの枠組みの中で屋外作業関連リスクを認識しているため、日光角化症市場は制度的支援を受けています。オーストラリアでは、皮膚がんが新規がん診断の80%を占め、オーストラリア人の3人に2人以上が生涯に診断を受けると予測されているため、特に高い介入負担があります。これらの条件は、日光曝露の多い集団における検診、病変管理、および反復監視の需要を持続させています。
光線力学療法とデバイスイノベーション
デバイスプラットフォームと光増感剤の使用が発展するにつれ、光線力学療法は日光角化症市場においてより重要な処置的選択肢となっています。2025年5月、FDAはSun Pharmaceuticalの次世代LED BLU-U照射装置について、顔面、頭皮、および上肢の病変に対するLevulan Kerastickとの併用を承認しました。[2] LEDプラットフォームは蛍光管に取って代わり、デバイスのフットプリントを縮小し、治療の一貫性向上を目指しました。2026年2月、Biofronteraは四肢、頸部、体幹に対するAmeluz光線力学療法のフェーズ3結果を報告しました。同社は45.6%の完全病変消失率を報告し、患者の86.3%が処置の繰り返しを希望すると述べました。小型プラットフォームは、中規模の皮膚科クリニックにおける院内光線力学療法をより実用的にすることができ、それらのクリニックの処置的役割の拡大を支援します。
AI対応ダーモスコピーと早期トリアージ
AI支援ダーモスコピーは、日光角化症市場において病変認識から専門家評価までの経路を短縮することができます。2026年のScientific Reports誌の研究では、ダーモスコピー情報を活用した深層学習モデルが、日光角化症と皮膚有棘細胞がんを分類する際に98.6%の精度と98.7%の感度を達成したことが明らかになりました。[3] 別の2025年の研究では、深層学習支援が皮膚科医の日光角化症と脂漏性角化症の鑑別精度を14%から27%向上させたことが明らかになりました。これらのツールは不必要な生検紹介を減らし、臨床判断を加速することができます。画像診断デバイスやプライマリケアのテレヘルスプラットフォームでの使用により、初期トリアージを患者に近づけることができます。早期トリアージは診断・治療に到達するグループを拡大し、診断サブセグメントの成長を強化します。
前がん性皮膚病変の診断増加と認知向上
公衆啓発プログラムと更新された臨床経路が、日光角化症市場における前がん性皮膚病変の認知度を高めています。2023年までに109,787件の組織学的に確認された症例を対象としたデンマークの研究では、皮膚有棘細胞がんおよび上皮内がんの発生率が継続的に増加していることが明らかになりました。この研究では、50歳未満の人々の間でのみ安定化が見られました。このパターンは、予防メッセージが若い世代に届いている一方で、高齢患者には依然として相当な診断ニーズがあることを示しています。スペインの2025年デルファイコンセンサスは、チルバニブリンと5-フルオロウラシルを第一選択のフィールド指向オプションとして正式化し、早期ダーモスコピートリアージを奨励しました。このようなガイダンスは、根本的な曝露負担を変えることなく、管理されていない病変を積極的な臨床ケアに転換することができます。
抑制要因影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地的 関連性 | 影響 期間 |
|---|---|---|---|
| 治療誘発性 局所皮膚反応とアドヒアランス低下 | -0.6% | グローバル、 自己投与局所市場で最も深刻 | 短期 (2年以下) |
| 断片化した 償還と不平等な治療アクセス | -0.8% | オーストラリア、 新興アジア、ラテンアメリカの一部、南欧 | 長期 (4年以上) |
| 色黒の皮膚および 医療過疎集団における診断の過小認識 | -0.5% | サハラ以南アフリカ、 南アジア、ラテンアメリカ、米国の医療過疎コミュニティ | 長期 (4年以上) |
| 反復治療の 経済性とクリニック処理能力のボトルネック | -0.9% | 北米 および欧州、公的医療制度で最も深刻 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
断片化した償還と不平等な治療アクセス
臨床的ニーズが必ずしも資金援助された治療に結びつかないため、償還の違いは日光角化症市場における構造的制約として残っています。オーストラリアでは、医薬品給付制度が個々の病変に対する切除処置を支援している一方、フィールド療法は補助されたアクセス経路の外に留まる場合があります。これにより、コストに敏感な医療提供者と患者の間での局所フィールド治療の使用が制限されます。ドイツとフランスは局所薬剤に対して異なる償還経路を使用しており、欧州内で不平等なアクセスが生じています。反復コースが手頃でない場合、クリニックの活動は実際の疾患負担を過小評価する可能性があります。規制当局からの市販後エビデンス要件は、より広範な適用範囲への経路を提供できますが、製造業者のエビデン負担も高めます。
治療誘発性局所皮膚反応とアドヒアランス低下
局所反応は、日光角化症市場における局所治療の完了を制限する可能性があります。紅斑、痂皮形成、びらん、灼熱感は、5-フルオロウラシル、イミキモド、チルバニブリンなどの薬剤と関連しています。スペインのデルファイコンセンサスは、特にダウンタイムを最小限に抑える必要がある患者に対して、仕事とライフスタイルのニーズを治療選択の要因として認識しました。したがって、より短い治療スケジュールはアドヒアランスだけでなく臨床的利便性にも影響を与える可能性があります。患者が時間をかけて複数の治療サイクルに直面する可能性があるため、再発が困難を増す可能性があります。支払者の決定と処方の選択は、平均的な試験結果だけでなく、患者ごとの忍容性エビデンスにますます依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
診断・治療別:
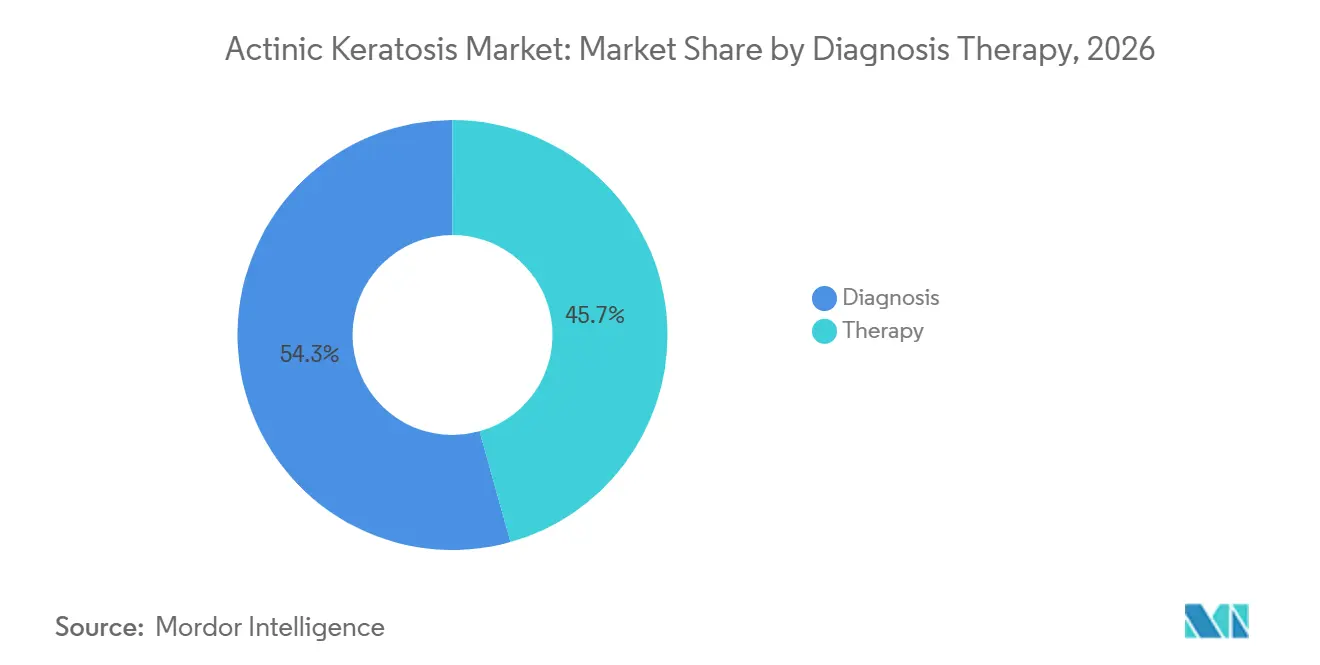
診断ツールがより速い成長を支援治療は2026年のこのセグメント化における日光角化症市場シェアの54.35%を占めました。5-フルオロウラシル、イミキモド、チルバニブリン、ジクロフェナクを含む局所薬剤は、自己投与が可能で治療フィールド全体に使用できるため、引き続き重要です。併用ケアは、過角化性病変に対する凍結療法とフィールド指向局所薬剤を組み合わせることができます。このアプローチは、臨床所見が孤立した病変除去を超えた治療を支持する場合に、患者あたりのより高いレベルのケアを支援します。
診断は2032年まで5.26%のCAGRで成長すると予測されており、複合カテゴリーの中で最も成長の速いコンポーネントとなっています。臨床検査とダーモスコピーは、日光角化症市場の中核的な診断ワークフローとして残っています。ダーモスコピーは臨床医が日光角化症を脂漏性角化症や早期有棘細胞がんと区別するのに役立ちます。スリットランプ検査は眼周囲変に対して限定的な役割を保持しています。高周波超音波および関連アプローチは、病変深度評価が必要な専門センターで注目を集めています。
患者年齢層別:
中年患者がより速い拡大を牽引40歳未満のグループは2026年に42.43%のシェアを占め、40〜60歳のグループは2032年まで6.13%のCAGRで成長すると予測されています。若年コホートには、免疫不全者、早期紫外線障害を持つ色白の患者、および屋外職業に従事する人々が含まれます。したがって、日光角化症市場は、累積曝露が疾患リスクの中心であり続けているにもかかわらず、高齢年齢層を超えて広がっています。40〜60歳のグループは、早期の紫外線曝露が臨床的に顕在化するにつれて、積極的な皮膚科ケアをますます求めるようになっています。
60歳超のグループは患者あたりの疾患負担が最も高いです。上海の研究では、高齢は有病率と強く関連しており、屋外作業がリスクを高めることが明らかになりました。コスト感受性、多剤併用、および移動制限は、高齢患者の治療受診を依然として制限する可能性があります。健康プログラムの統合はこれらの障壁に対処するのに役立ちます。中年患者の間でのテレヘルスの拡大する役割は、オンライン調剤の成長とも一致しています。
病変タイプ別:
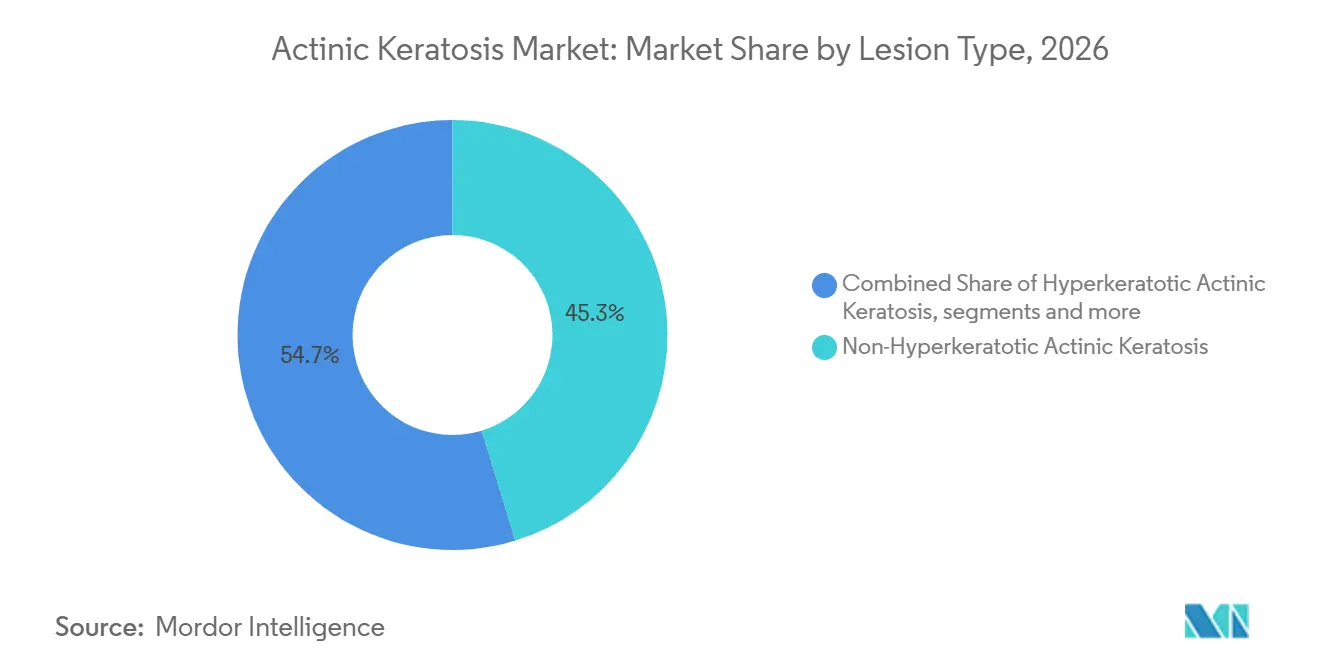
非過角化性日光角化症が最大セグメントを維持しながら過角化性病変が将来の成長を牽引非過角化性日光角化症は2026年の日光角化症市場シェアの45.26%を占め、その高い有病率と定期的な皮膚検査での頻繁な発見を反映しています。これらの病変はより早期の段階で検出されることが多く、局所療法、凍結療法、光線力学療法、または併用治療アプローチを使用して一般的に管理されます。皮膚がん予防に対する認識の高まりと検診活動の増加は、このセグメント内での診断・治療需要を引き続き支援しています。フィールド指向療法がより広く採用されるにつれて、非過角化性病変は臨床管理の主要な焦点であり続けると予測されています。
過角化性日光角化症は2032年まで5.86%のCAGRで成長すると予測されており、最も成長の速い病変タイプセグメントとなっています。成長は、より高い臨床的複雑性と浸潤性有棘細胞がんへの進行リスクが高い可能性のある病変の認識増加によって推進されています。これらの厚い病変は、処置的介入、併用レジメン、および密接な皮膚科的フォローアップを含む、より集中的な治療戦略を頻繁に必要とします。臨床医が高リスク病変の早期同定をより重視するにつれて、過角化性日光角化症を標的とした療法の需要は予測期間全体を通じて増加すると予測されています。
注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年の日光角化症市場シェアの48.31%占めました。この地域は、高い皮膚科医密度、発達した民間保険制度、およびグローバルなラベリングタイムラインに影響を与えるFDAの枠組みから恩恵を受けています。皮膚がん財団によると、米国では5,800万人以上が日光角化症の影響を受けています。カナダとメキシコはより小さな市場ですが、カナダの公的制度は治療コストにより大きな圧力をかけています。これらの要因は、2026年の日光角化症市場における北米のリーダーシップを説明するのに役立ちます。
欧州
欧州は第2位の地域であり、ドイツ、フランス、英国、イタリア、スペインが主要な貢献国です。ドイツのS3ガイドラインは詳細な治療枠組みを提供しており、スペインの2025年コンセンサスは処方とトリアージの推奨事項を更新しました。加盟国間で償還決定が異なるため、アクセスは依然として不均一です。欧州医薬品庁の枠組みが欧州連合全体の承認を管轄しています。EU臨床試験情報システムは、Almirallの日光角化症フェーズ4試験を含む新しい試験のコンプライアンス経路です。スカンジナビアと東欧は、専門家インフラが発達していない低コストのフィールドケアプロトコルの余地があります。
アジア太平洋、中東・アフリカ
アジア太平洋は2032年まで7.12%のCAGRで成長すると予測されており、日光角化症市場で最も速い地域成長率です。中国は2024年末時点で2億9,700万人の60歳以上の人口を抱えており、これは人口の21.1%に相当します。高齢者人口は、累積紫外線曝露が臨床的に重要になるにつれて、診断・治療の必要性を高める可能性があります。中国の広範な医療保険適用は専門皮膚科サービスへのアクセスを改善しており、国家薬品監督管理局は腫瘍隣接皮膚科製品の審査を加速しています。日本は人口高齢化と確立された皮膚科ガイダンスを組み合わせています。オーストラリアは年間を通じた紫外線曝露に関連した高い一人当たり負担を抱えており、韓国はダーモスコピーの急速な普及が見られます。ブラジルが主導する南米と中東・アフリカは、専門家インフラが限られているため規模が小さいですが、啓発活動とサービス投資が長期的なアクセスを支援しています。
競合ランドスケープ
日光角化症市場は、ブランド医薬品サプライヤーの間では適度に集約されており、処置的デバイスプロバイダーの間ではより断片化しています。Almirall、Galderma、Biofrontera、Sun Pharmaceutical、LEO Pharma、およびBausch Healthは薬物治療において商業的に重要なポジションを保持しています。より小規模な企業が凍結療法およびレーザーシステム全体で競合しています。Almirallは2024年6月にKlisyriのFDA承認治療面積を25 cm²から100 cm²に拡大しました。この措置により、薬剤で治療できるラベル上のフィールドが増加しました。同社のアプローチは、チルバニブリンをより広いフィールド療法の役割に向けて推進することに重を置いています。
Biofronteraは、Ameluz光線力学療法のより広い身体部位ラベルを求めることで異なる経路を追求しています。Sun PharmaceuticalもFDA承認のLED BLU-Uシステムで処置的ポジションを強化しました。これらの動きは、企業がラベルの範囲、デバイス設計、および治療環境を通じて競合していることを示しています。局所、光線力学、および処置ベースのケアが異なる臨床ニーズに対応しているため、価格競争は多層的なままです。
色黒の皮膚光型と臓器移植受容者は、日光角化症市場において依然として十分なサービスを受けていないグループです。色黒の皮膚での過小認識は治療を遅らせる可能性があり、移植受容者の免疫抑制はより集中的なフィールド管理を必要とする場合があります。Coegin Pharma ABとTorqur AGは、非黒色腫皮膚がんと免疫介在性治療アプローチに関する新興パイプライン活動を代表しています。Torqurは2025年に日光角化症に対するビミラリシブのフェーズ2試験で最初の患者に投与し、直接細胞毒性局所薬剤の代替を探索しました。新しい光デバイスは、510(k)経路が適用される場合の実質的同等性エビデンスを含む、FDAの適用可能な規制要件を満たす必要があります。全体的な競合構造は、単一サプライヤーによる支配ではなく、適度な集中プロファイルを支持しています。
日光角化症産業リーダー
-
Sun Pharmaceutical Industries Limited
-
Biofrontera AG
-
Almirall, S.A.
-
Bausch Health Companies Inc.
-
LEO Pharma A/S
- 注:主要企業の掲載順は順位を示すものではありません。
日光角化症市場 このレポートでカバーされる企業
- Solventum Corporation
- Almirall
- Bausch Health
- Biofrontera
- Cipher Pharmaceuticals
- Coegin Pharma AB
- Cutera
- Galderma
- Hill Dermaceuticals, Inc.
- Leo Pharma
- Novartis
- Perrigo Company
- Pierre Fabre Pharmaceuticals, Inc.
- Rubedo Life Sciences, Inc.
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Tolmar, Inc.
- Verrica Pharmaceuticals Inc.
- Viatris
- Vidac Pharma Holdings Plc
最近の産業開発事情 日光角化症市場
- 2026年3月:Almirallはデンバーで開催されたAAD 2026年次総会で15件以上の科学ポスターを発表し、反復コースの忍容性、病変縮小エンドポイント、およびプールされたフェーズ3消失データを対象とした3件のチルバニブリン分析を含みました。これらの発表は、チルバニブリンを耐久性のある反復サイクルフィールド療法として確立することを目的としていました。
- 2026年2月:Biofrontera Inc.は、四肢、頸部、体幹の日光角化症に対するRhodoLEDランプを使用したAmeluz光線力学療法のフェーズ3試験から、統計的に有意な陽性の主要結果を報告し、完全解析セットで45.6%の完全消失率を達成し、対照光線力学療法の16.7%に対して有意差を示しました(p < 0.0003)。60 cm²の顔面・頭皮フィールドから240 cm²の全身フィールドへのラベル拡大を目標としたFDAへの補足新薬申請(sNDA)提出が2026年第3四半期に計画されており、これにより対応可能な処置市場が大幅に拡大する見込みです。
- 2025年5月:Sun Pharmaceutical Industriesは、次世代LED BLU-Uブルーライト光線力学療法照射装置についてFDAの市販前承認(PMA)を取得し、蛍光管をLEDパネルに置き換え、デバイスの重量とフットプリントを削減し、アミノレブリン酸塩酸塩20%(Levulan Kerastick)との併用による顔面、頭皮、および上肢の日光角化症に対する同一適応症を維持しました。このデバイス承認は、米国の処置的日光角化症セグメントにおけるSun Pharmaの商業的ポジションを直接支援します。
グローバル日光角化症市場レポートの範囲
レポートの範囲によると、日光角化症市場とは、長期的な紫外線(UV)曝露によって引き起こされる一般的な前がん性皮膚疾患である日光角化症の診断、治療、および管理に焦点を当てたグローバルヘルスケアセグメントを指します。皮膚科クリニック、病院、および外来センターを通じて提供される局所薬剤、処置的療法、および併用アプローチを包含しています。
日光角化症市場は、診断・治療、患者年齢層、病変タイプ、および地域にセグメント化されています。診断・治療別では、市場は診断と治療にセグメント化されています。診断セグメントはさらに、ダーモスコピー、スリットランプ検査、およびその他の診断にセグメント化されています。治療セグメントはさらに、局所薬剤、処置的治療、および併用・逐次療法にセグメント化されています。局所薬剤セグメントはさらに、5-フルオロウラシル、イミキモド、チルバニブリン、ジクロフェナク、インゲノールメブタート、およびその他の局所薬剤に二分されています。処置的治療セグメントはさらに、凍結療法、光線力学療法、レーザーリサーフェシング、ケミカルピーリング、掻爬術・電気乾燥法、およびその他の処置に二分されています。患者年齢層別では、市場は40歳未満、40〜60歳、および60歳超にセグメント化されています。病変タイプ別では、市場は非過角化性日光角化症、過角化性日光角化症、色素性日光角化症、および多発性/フィールドがん化病変にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 診断 | ダーモスコピー | |
| スリットランプ検査 | ||
| その他の診断 | ||
| 治療 | 局所薬剤 | 5-フルオロウラシル |
| イミキモド | ||
| チルバニブリン | ||
| ジクロフェナク | ||
| インゲノールメブタート | ||
| その他の局所薬剤 | ||
| 処置的治療 | 凍結療法 | |
| 光線力学療法 | ||
| レーザーリサーフェシング | ||
| ケミカルピーリング | ||
| 掻爬術・電気乾燥法 | ||
| その他の処置 | ||
| 併用・逐次療法 | ||
| 40歳未満 |
| 40〜60歳 |
| 60歳超 |
| 非過角化性日光角化症 |
| 過角化性日光角化症 |
| 色素性日光角化症 |
| 多発性/フィールドがん化病変 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラル |
| アルゼンチン | |
| その他の南米 |
| 診断・治療別 | 診断 | ダーモスコピー | |
| スリットランプ検査 | |||
| その他の診断 | |||
| 治療 | 局所薬剤 | 5-フルオロウラシル | |
| イミキモド | |||
| チルバニブリン | |||
| ジクロフェナク | |||
| インゲノールメブタート | |||
| その他の局所薬剤 | |||
| 処置的治療 | 凍結療法 | ||
| 光線力学療法 | |||
| レーザーリサーフェシング | |||
| ケミカルピーリング | |||
| 掻爬術・電気乾燥法 | |||
| その他の処置 | |||
| 併用・逐次療法 | |||
| 患者年齢層別 | 40歳未満 | ||
| 40〜60歳 | |||
| 60歳超 | |||
| 病変タイプ別 | 非過角化性日光角化症 | ||
| 過角化性日光角化症 | |||
| 色素性日光角化症 | |||
| 多発性/フィールドがん化病変 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| オーストラリア | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | GCC | ||
| 南アフリカ | |||
| その他の中東・アフリカ | |||
| 南米 | ブラル | ||
| アルゼンチン | |||
| その他の南米 | |||
レポートで回答される主要な質問
2032年までの日光角化症市場の予測値は?
日光角化症市場は2032年までに11.72 ビリオン 米ドルに達すると予測されており、2026年の9.26 ビリオン 米ドルから2027年には9.58 ビリオン 米ドルに成長し、4.12%のCAGRで拡大します。
最大のシェアを持つ日光角化症治療カテゴリーはどれですか?
治療は2026年の診断・治療複合カテゴリーの54.35%を占めました。局所薬剤、凍結療法、および光線力学療法は、異なる病変パターンと治療環境に適しているため、引き続き重要です。
なぜ日光角化症ケアにおいて皮膚科クリニックがより速く成長しているのですか?
皮膚科クリニックは、ダーモスコピー、フィールド療法の処方、および院内光線力学療法を組み合わせることができるため、6.75%のCAGRで成長すると予測されています。
日光角化症治療において最も速く成長している地域はどこですか?
アジア太平洋は、人口高齢化と皮膚科サービスへのアクセス改善に支えられ、2032年まで7.12%のCAGRで成長すると予測されています。