
Marktgröße und Marktanteil der aktinischen Keratose
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 9.58 Milliarden US-Dollar |
| Marktgröße (2032) | 11.72 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für aktinische Keratose von Mordor Intelligence
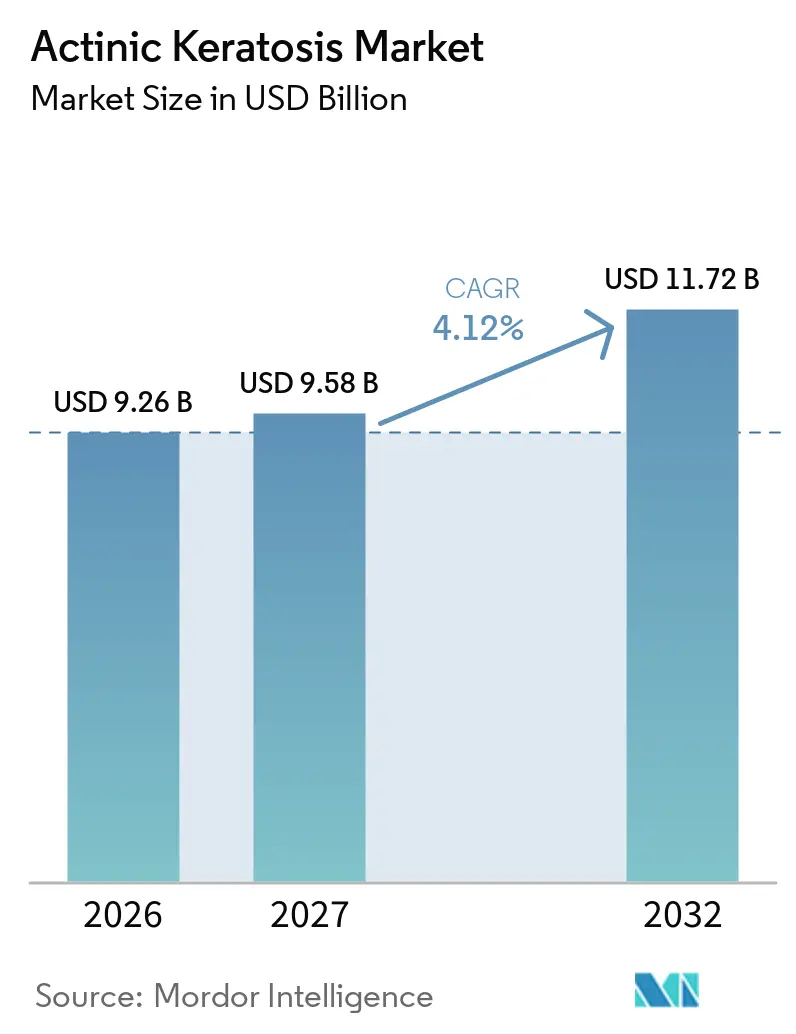
Die Marktgröße für aktinische Keratose soll von 9,26 Milliarden USD im Jahr 2026 auf 9,58 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 11,72 Milliarden USD bei einer CAGR von 4,12 % im Zeitraum 2027–2032 erreichen.
Der Markt für aktinische Keratose wird durch eine anhaltende Krankheitslast in älteren Bevölkerungsgruppen mit kumulativer Ultraviolett-Exposition gestützt. Die felddirektierte Behandlung gewinnt an Priorität, da sie sichtbare Läsionen und die betroffene Haut in deren Umgebung behandelt und nicht nur isolierte Läsionen. Aktualisierte klinische Leitlinien in Deutschland und Spanien haben neuere Feldtherapien und eine frühere dermatoskopische Beurteilung in die Behandlungspfade integriert. Der Markt für aktinische Keratose profitiert auch davon, wenn Diagnose, Verschreibung und Behandlung über vernetzte dermatologische Dienste verfügbar sind. Unterschiede bei der Kostenerstattung und die Kosten für Wiederholungsbehandlungen schränken den Zugang in mehreren Hochlastumgebungen weiterhin ein.
Wichtigste Erkenntnisse des Berichts
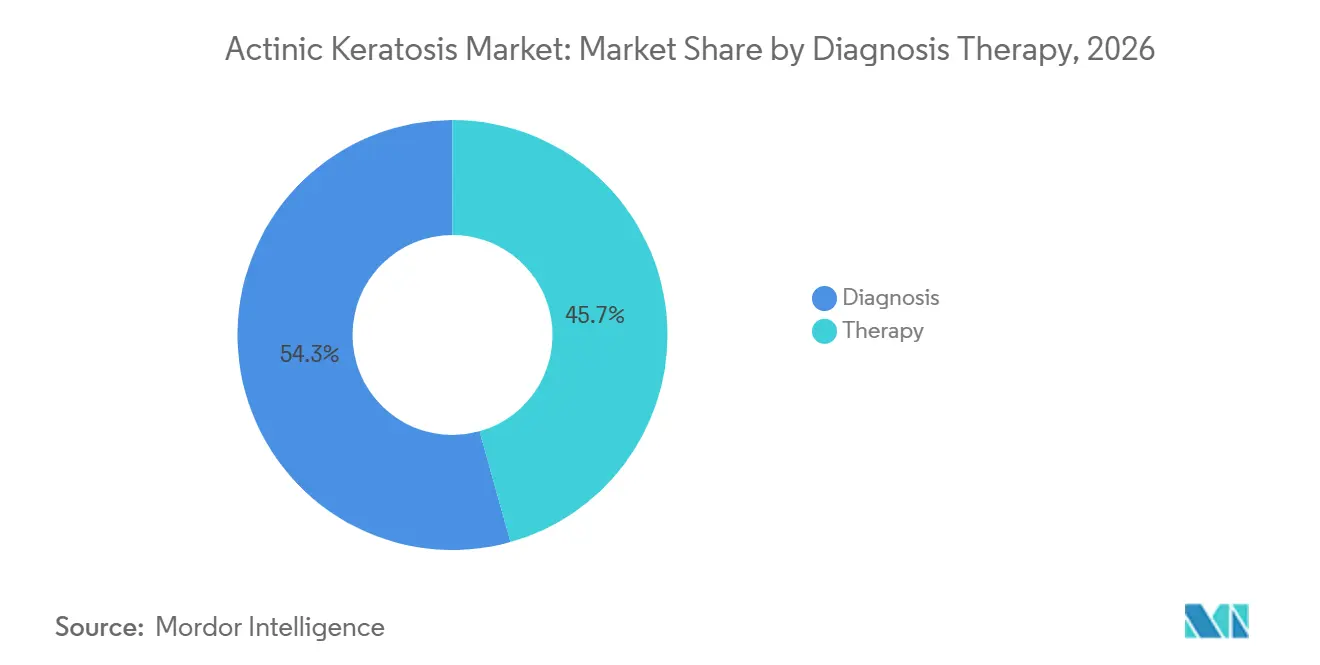
- Nach Diagnose & Therapie hielt die Therapie im Jahr 2026 einen Umsatzanteil von 54,35 %, während die Diagnose bis 2032 voraussichtlich mit einer CAGR von 5,26 % wachsen wird.
- Nach Patientenaltersgruppe hielt die Gruppe der unter 40-Jährigen im Jahr 2026 einen Umsatzanteil von 42,43 %, während die Gruppe der 40–60-Jährigen bis 2032 voraussichtlich mit einer CAGR von 6,13 % wachsen wird.
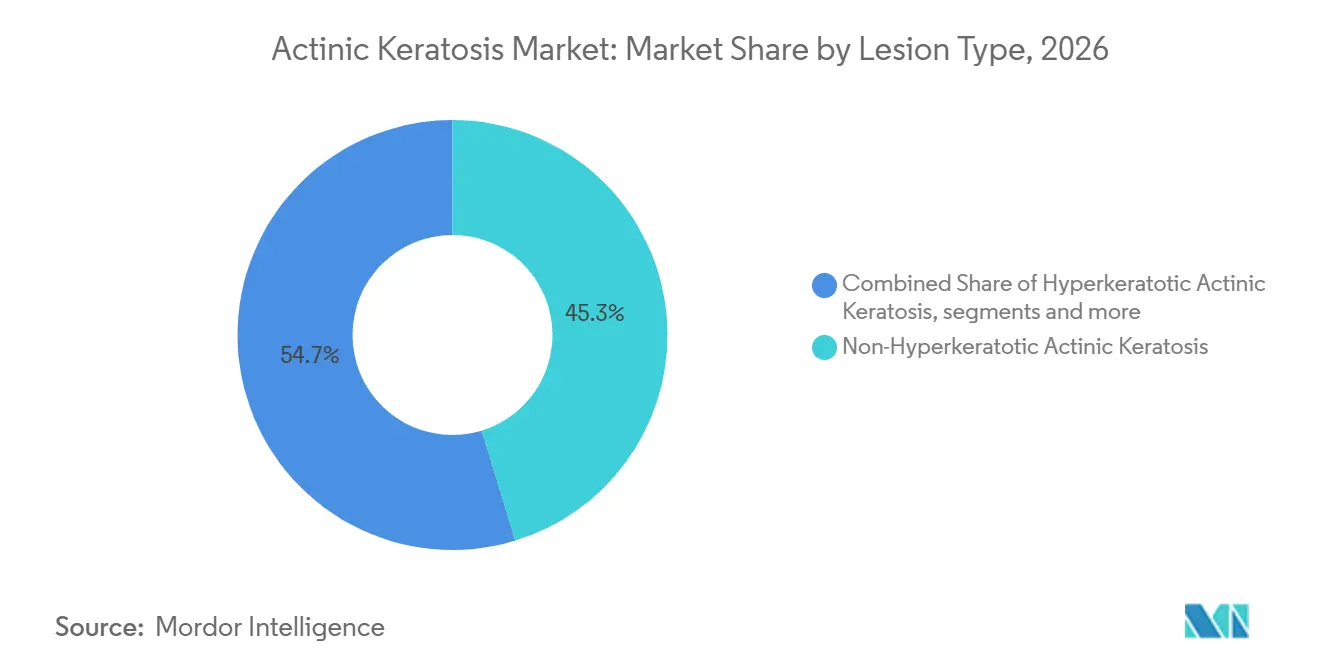
- Nach Läsionstyp hielt die nicht-hyperkeratotische aktinische Keratose im Jahr 2026 einen Umsatzanteil von 45,26 %, während die hyperkeratotische aktinische Keratose bis 2032 voraussichtlich mit einer CAGR von 5,86 % wachsen wird.
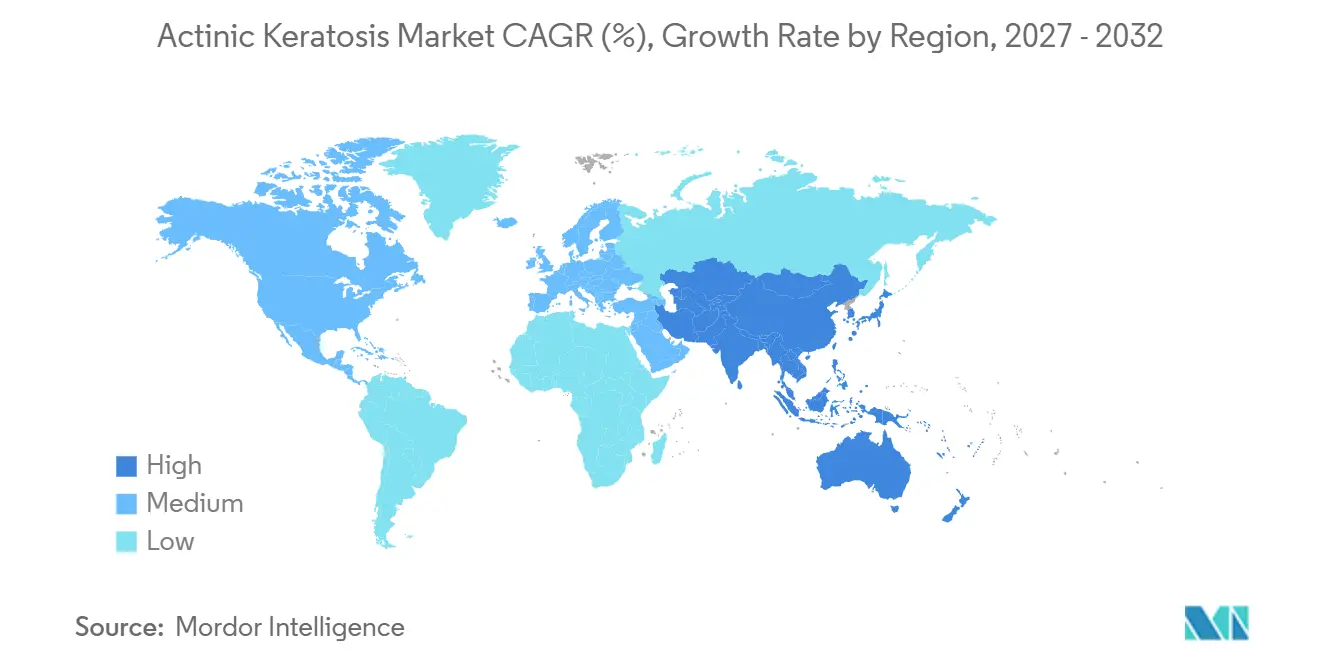
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 44,15 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 7,12 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alterung und kumulative Ultraviolett-Exposition | +1.3% | Global, konzentriert in Nordamerika, Australien und Westeuropa | Langfristig (≥ 4 Jahre) |
| Zunehmende Diagnose und Bewusstsein für präkanzeröse Hautläsionen | +0.7% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausweitung felddirektierter und kurzzeitiger Therapien | +0.8% | Nordamerika und die wichtigsten Märkte der Europäischen Union, mit Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Photodynamische Therapie und Geräteinnovation | +0.9% | Nordamerika, Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Dermatoskopie und frühzeitige Triage | +0.6% | Nordamerika, die Europäische Union und städtische Zentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Rezidivbewusste longitudinale Hautüberwachung | +0.4% | Nordamerika, Australien, Deutschland und das Vereinigte Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alterung und kumulative Ultraviolett-Exposition
Chronologisches Alter und kumulative Ultraviolett-Exposition bleiben zentrale Risikofaktoren für aktinische Keratose, was die langfristige Behandlungsnachfrage stützt. Eine Studie aus dem Jahr 2025 im Raum Shanghai ergab, dass die Prävalenz unter älteren Einwohnern im vorangegangenen Jahrzehnt von 2,7 % auf 5,8 % gestiegen ist. Die Studie identifizierte Alter, Arbeit im Freien und geringes Bewusstsein für Sonnenschutz als wichtige Prädiktoren.[1] Der Markt für aktinische Keratose erhält institutionelle Unterstützung in Deutschland, da die Bestimmungen zu Berufskrankheiten das mit Außenarbeit verbundene Risiko im Rahmen der S3-Leitlinie anerkennen. Australien hat eine besonders hohe Interventionslast, da Hautkrebs 80 % der Neudiagnosen ausmachte und mehr als 2 von 3 Australiern voraussichtlich im Laufe ihres Lebens eine Diagnose erhalten werden. Diese Bedingungen halten die Nachfrage nach Screening, Läsionsmanagement und wiederholter Überwachung in Bevölkerungsgruppen mit hoher Sonnenexposition aufrecht.
Photodynamische Therapie und Geräteinnovation
Die photodynamische Therapie entwickelt sich zu einer immer wichtigeren Verfahrensoption im Markt für aktinische Keratose, da sich Geräteplattformen und der Einsatz von Photosensibilisatoren weiterentwickeln. Im Mai 2025 genehmigte die FDA Sun Pharmaceuticals LED-BLU-U-Illuminator der nächsten Generation zur Verwendung mit Levulan Kerastick für Läsionen im Gesicht, an der Kopfhaut und an den oberen Extremitäten.[2] Die LED-Plattform ersetzte Leuchtstoffröhren, reduzierte den Platzbedarf des Geräts und zielte darauf ab, die Behandlungskonsistenz zu verbessern. Im Februar 2026 berichtete Biofrontera über Phase-3-Ergebnisse für die photodynamische Therapie mit Ameluz an den Extremitäten, am Hals und am Rumpf. Das Unternehmen berichtete von einer vollständigen Läsionsfreiheit von 45,6 % und gab an, dass 86,3 % der Patienten bereit waren, den Eingriff zu wiederholen. Kleinere Plattformen können die photodynamische Therapie in der Praxis für mittelgroße dermatologische Kliniken praktischer machen, was die wachsende Verfahrensrolle dieser Kliniken unterstützt.
KI-gestützte Dermatoskopie und frühzeitige Triage
KI-gestützte Dermatoskopie kann den Weg von der Läsionserkennung zur Facharztbeurteilung im Markt für aktinische Keratose verkürzen. Eine Studie in Scientific Reports aus dem Jahr 2026 ergab, dass ein dermatoskopisch informiertes Deep-Learning-Modell eine Genauigkeit von 98,6 % und eine Sensitivität von 98,7 % bei der Klassifizierung von aktinischer Keratose gegenüber kutanem Plattenepithelkarzinom erreichte.[3] Eine separate Studie aus dem Jahr 2025 ergab, dass Deep-Learning-Unterstützung die Genauigkeit von Dermatologen bei der Unterscheidung von aktinischer Keratose von seborrhoischer Keratose um 14 % bis 27 % verbesserte. Diese Werkzeuge können unnötige Biopsieüberweisungen reduzieren und klinische Entscheidungen beschleunigen. Ihr Einsatz in bildgebenden Geräten und Telehealth-Plattformen in der Primärversorgung kann die erste Triage näher an den Patienten bringen. Eine frühere Triage vergrößert die Gruppe, die Diagnose und Behandlung erreicht, und stärkt das Wachstum im diagnostischen Teilsegment.
Zunehmende Diagnose und Bewusstsein für präkanzeröse Hautläsionen
Öffentliche Aufklärungsprogramme und aktualisierte klinische Pfade erhöhen die Sichtbarkeit präkanzeröser Hautläsionen im Markt für aktinische Keratose. Eine dänische Studie, die 109.787 histologisch bestätigte Fälle bis 2023 umfasste, stellte einen anhaltenden Anstieg der Inzidenz von kutanem Plattenepithelkarzinom und Carcinoma in situ fest. Die Studie stellte eine Stabilisierung nur bei Personen unter 50 Jahren fest. Dieses Muster deutet darauf hin, dass Präventionsbotschaften möglicherweise jüngere Gruppen erreichen, während ältere Patienten einen erheblichen Diagnosebedarf behalten. Der spanische Delphi-Konsens von 2025 formalisierte Tirbanibulin und 5-Fluorouracil als felddirektierte Erstlinienoptionen und förderte eine frühere dermatoskopische Triage. Solche Leitlinien können nicht behandelte Läsionen in aktive klinische Versorgung überführen, ohne die zugrunde liegende Expositionslast zu verändern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Behandlungsbedingte lokale Hautreaktionen und Adhärenzverlust | -0.6% | Global, am stärksten ausgeprägt in Märkten mit selbst verabreichten topischen Mitteln | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Kostenerstattung und ungleicher Behandlungszugang | -0.8% | Australien, aufstrebendes Asien, Teile Lateinamerikas und Südeuropa | Langfristig (≥ 4 Jahre) |
| Diagnostische Untererfassung bei dunklerer Haut und unterversorgten Bevölkerungsgruppen | -0.5% | Subsahara-Afrika, Südasien, Lateinamerika und unterversorgte Gemeinschaften in den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Wirtschaftlichkeit von Wiederholungsbehandlungen und Engpässe bei der Klinikkapazität | -0.9% | Nordamerika und Europa, am stärksten ausgeprägt in öffentlichen Gesundheitssystemen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Kostenerstattung und ungleicher Behandlungszugang
Unterschiede bei der Kostenerstattung bleiben eine strukturelle Einschränkung des Marktes für aktinische Keratose, da klinischer Bedarf nicht immer in eine finanzierte Behandlung umgesetzt wird. In Australien unterstützt das Pharmaceutical Benefits Scheme ablative Verfahren für einzelne Läsionen, während Feldtherapien außerhalb subventionierter Zugangspfade verbleiben können. Dies schränkt den Einsatz topischer Feldbehandlungen bei kostensensiblen Anbietern und Patienten ein. Deutschland und Frankreich verwenden unterschiedliche Erstattungswege für topische Mittel, was zu einem ungleichen Zugang innerhalb Europas führt. Wenn Wiederholungsbehandlungen nicht erschwinglich sind, kann die Klinikaktivität die tatsächliche Krankheitslast unterschätzen. Anforderungen an Nachzulassungsnachweise seitens der Regulierungsbehörden können einen Weg zu einer breiteren Kostenübernahme bieten, erhöhen aber auch die Beweislast für Hersteller.
Behandlungsbedingte lokale Hautreaktionen und Adhärenzverlust
Lokale Hautreaktionen können den Abschluss einer topischen Behandlung im Markt für aktinische Keratose einschränken. Erythem, Krustenbildung, Erosion und Brennen sind mit Wirkstoffen wie 5-Fluorouracil, Imiquimod und Tirbanibulin verbunden. Der spanische Delphi-Konsens erkannte Arbeits- und Lebensstilanforderungen als Behandlungsauswahlkriterien an, insbesondere für Patienten, die eine minimale Ausfallzeit benötigen. Kürzere Behandlungspläne können daher sowohl die Adhärenz als auch den klinischen Komfort beeinflussen. Rezidive können die Schwierigkeit erhöhen, da Patienten im Laufe der Zeit möglicherweise mehrere Behandlungszyklen durchlaufen müssen. Kostenträgerentscheidungen und Verschreibungsentscheidungen hängen zunehmend von patientenindividuellen Verträglichkeitsnachweisen ab, nicht nur von durchschnittlichen Studienergebnissen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Diagnose & Therapie:
Diagnostische Werkzeuge unterstützen schnelleres WachstumDie Therapie hielt im Jahr 2026 einen Anteil von 54,35 % am Markt für aktinische Keratose innerhalb dieser Segmentierung. Topische Mittel, darunter 5-Fluorouracil, Imiquimod, Tirbanibulin und Diclofenac, bleiben wichtig, da sie selbst verabreicht und über ein Behandlungsfeld hinweg eingesetzt werden können. Eine Kombinationsbehandlung kann Kryotherapie für hyperkeratotische Läsionen mit einem felddirektiert topischen Arzneimittel kombinieren. Dieser Ansatz unterstützt ein höheres Versorgungsniveau pro Patient, wenn klinische Befunde eine Behandlung über die isolierte Läsionsentfernung hinaus begünstigen.
Die Diagnose wird voraussichtlich bis 2032 mit einer CAGR von 5,26 % wachsen und ist damit die am schnellsten wachsende Komponente der kombinierten Kategorie. Klinische Untersuchung und Dermatoskopie bleiben der zentrale diagnostische Arbeitsablauf für den Markt für aktinische Keratose. Die Dermatoskopie hilft Klinikern, aktinische Keratose von seborrhoischer Keratose und frühem Plattenepithelkarzinom zu unterscheiden. Die Spaltlampenuntersuchung behält eine begrenzte Rolle bei periokulären Läsionen. Hochfrequenz-Ultraschall und verwandte Ansätze gewinnen in Fachzentren an Aufmerksamkeit, wo eine Beurteilung der Läsionstiefe erforderlich ist.
Nach Patientenaltersgruppe:
Patienten mittleren Alters treiben schnelleres Wachstum voranDie Gruppe der unter 40-Jährigen hielt im Jahr 2026 einen Anteil von 42,43 %, während die Gruppe der 40–60-Jährigen bis 2032 voraussichtlich mit einer CAGR von 6,13 % wachsen wird. Die jüngere Kohorte umfasst immungeschwächte Personen, hellhäutige Patienten mit frühen Ultraviolett-Schäden und Personen in Berufen im Freien. Der Markt für aktinische Keratose reicht daher über ältere Altersgruppen hinaus, auch wenn die kumulative Exposition weiterhin zentral für das Krankheitsrisiko ist. Die Gruppe der 40–60-Jährigen hat zunehmend proaktive dermatologische Versorgung in Anspruch genommen, da frühere Ultraviolett-Exposition klinisch sichtbar wird.
Die Gruppe der über 60-Jährigen trägt die höchste Krankheitslast pro Patient. In der Shanghai-Studie war ein höheres Alter stark mit der Prävalenz assoziiert, und Arbeit im Freien erhöhte das Risiko. Kostensensibilität, Polypharmazie und eingeschränkte Mobilität können die Behandlungsaufnahme bei älteren Patienten weiterhin einschränken. Die Integration in Gesundheitsprogramme kann dazu beitragen, diese Hindernisse zu überwinden. Die wachsende Rolle von Telehealth bei Patienten mittleren Alters steht auch im Einklang mit dem Wachstum des Online-Vertriebs.
Nach Läsionstyp:
Nicht-hyperkeratotische aktinische Keratose bleibt das größte Segment, während hyperkeratotische Läsionen das zukünftige Wachstum antreibenNicht-hyperkeratotische aktinische Keratose machte im Jahr 2026 einen Anteil von 45,26 % am Markt für aktinische Keratose aus, was ihre hohe Prävalenz und häufige Identifizierung bei routinemäßigen Hautuntersuchungen widerspiegelt. Diese Läsionen werden häufig in früheren Stadien erkannt und werden üblicherweise mit topischen Therapien, Kryotherapie, photodynamischer Therapie oder kombinierten Behandlungsansätzen behandelt. Das wachsende Bewusstsein für die Prävention von Hautkrebs und eine verstärkte Screening-Aktivität unterstützen weiterhin die Diagnose- und Behandlungsnachfrage in diesem Segment. Da felddirektierte Therapien eine breitere Akzeptanz finden, werden nicht-hyperkeratotische Läsionen voraussichtlich ein zentraler Schwerpunkt des klinischen Managements bleiben.
Hyperkeratotische aktinische Keratose wird bis 2032 voraussichtlich mit einer CAGR von 5,86 % wachsen und ist damit das am schnellsten wachsende Läsionstyp-Segment. Das Wachstum wird durch eine verstärkte Erkennung von Läsionen mit größerer klinischer Komplexität und einem potenziell höheren Progressionsrisiko zu invasivem Plattenepithelkarzinom angetrieben. Diese dickeren Läsionen erfordern häufig intensivere Behandlungsstrategien, einschließlich verfahrenstechnischer Eingriffe, Kombinationsregime und engmaschiger dermatologischer Nachsorge. Da Kliniker einen stärkeren Schwerpunkt auf die frühzeitige Identifizierung von Hochrisikoläsionen legen, wird die Nachfrage nach Therapien für hyperkeratotische aktinische Keratose im gesamten Prognosezeitraum voraussichtlich zunehmen.

Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 48,31 % am Markt für aktinische Keratose. Die Region profitiert von einer hohen Dermatologen-Dichte, einem entwickelten privaten Versicherungssystem und einem FDA-Rahmen, der globale Kennzeichnungszeitpläne beeinflusst. In den Vereinigten Staaten sind laut der Skin Cancer Foundation mehr als 58 Millionen Menschen von aktinischer Keratose betroffen. Kanada und Mexiko sind kleinere Märkte, obwohl Kanadas öffentliches System mehr Druck auf die Behandlungskosten ausübt. Diese Faktoren erklären die Führungsposition Nordamerikas im Markt für aktinische Keratose im Jahr 2026.
Europa
Europa ist die zweitgrößte regionale Einheit, mit Deutschland, Frankreich, dem Vereinigten Königreich, Italien und Spanien als wichtigsten Beitragenden. Deutschlands S3-Leitlinie bietet einen detaillierten Behandlungsrahmen, und der spanische Konsens von 2025 hat die Verschreibungs- und Triageempfehlungen aktualisiert. Der Zugang bleibt ungleich, da sich die Erstattungsentscheidungen zwischen den Mitgliedstaaten unterscheiden. Der Rahmen der Europäischen Arzneimittel-Agentur regelt die Zulassung in der gesamten Europäischen Union. Das EU-Informationssystem für klinische Studien ist der Compliance-Pfad für neuere Studien, einschließlich Almiralls Phase-4-Studie zur aktinischen Keratose. Skandinavien und Osteuropa haben Spielraum für kostengünstigere Feldversorgungsprotokolle, wo die Facharztinfrastruktur weniger entwickelt ist.
Asien-Pazifik, Naher Osten und Afrika
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 7,12 % wachsen, der schnellsten regionalen Rate im Markt für aktinische Keratose. China hatte Ende 2024 297 Millionen Menschen im Alter von 60 Jahren und älter, was 21,1 % der Bevölkerung entspricht. Ältere Bevölkerungsgruppen können den Bedarf an Diagnose und Behandlung erhöhen, da kumulative Ultraviolett-Exposition klinisch bedeutsamer wird. Chinas breite Krankenversicherungsabdeckung hat den Zugang zu dermatologischen Fachdienstleistungen verbessert, während die NMPA die Überprüfung onkologienaher Dermatologieprodukte beschleunigt hat. Japan kombiniert eine alternde Bevölkerung mit etablierten dermatologischen Leitlinien. Australien hat eine hohe Pro-Kopf-Belastung, die mit der ganzjährigen Ultraviolett-Exposition zusammenhängt, und Südkorea verzeichnet eine rasche Übernahme der Dermatoskopie. Südamerika, angeführt von Brasilien, sowie der Nahe Osten und Afrika bleiben kleinere Märkte, da die Facharztinfrastruktur begrenzt ist, obwohl Aufklärungsaktivitäten und Dienstleistungsinvestitionen den langfristigen Zugang unterstützen.
Wettbewerbslandschaft
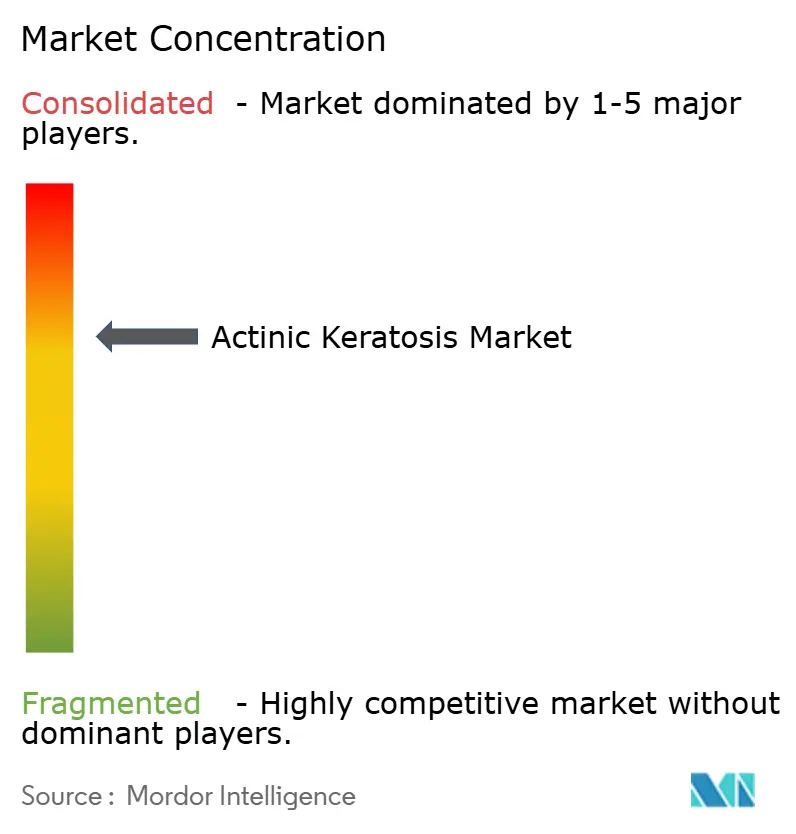
Der Markt für aktinische Keratose ist unter Markenarzneimittelherstellern mäßig konsolidiert und unter Anbietern von Verfahrensgeräten stärker fragmentiert. Almirall, Galderma, Biofrontera, Sun Pharmaceutical, LEO Pharma und Bausch Health halten kommerziell bedeutende Positionen in der medikamentösen Behandlung. Kleinere Unternehmen konkurrieren im Bereich Kryotherapie- und Lasersysteme. Almirall erweiterte im Juni 2024 das von der FDA zugelassene Behandlungsgebiet für Klisyri von 25 cm² auf 100 cm². Diese Maßnahme vergrößerte das beschriftete Feld, das mit dem Arzneimittel behandelt werden kann. Der Ansatz des Unternehmens zielt darauf ab, Tirbanibulin in eine breitere Feldtherapierolle zu überführen.
Biofrontera verfolgt einen anderen Weg, indem das Unternehmen eine breitere Körperbereichszulassung für die photodynamische Therapie mit Ameluz anstrebt. Sun Pharmaceutical hat seine Verfahrensposition auch mit dem von der FDA zugelassenen LED-BLU-U-System gestärkt. Diese Schritte zeigen, dass Unternehmen über Zulassungsumfang, Gerätedesign und Behandlungsumgebung konkurrieren. Der Preiswettbewerb bleibt vielschichtig, da topische, photodynamische und verfahrensbasierte Versorgung unterschiedliche klinische Bedürfnisse bedienen.
Dunklere Hauttypen und Transplantationsempfänger bleiben unterversorgte Gruppen im Markt für aktinische Keratose. Eine Untererfassung bei dunklerer Haut kann die Behandlung verzögern, während eine Immunsuppression bei Transplantationsempfängern ein intensiveres Feldmanagement erfordern kann. Coegin Pharma AB und Torqur AG repräsentieren aufkommende Pipeline-Aktivitäten rund um nicht-melanozytären Hautkrebs und immunvermittelte Behandlungsansätze. Torqur dosierte 2025 den ersten Patienten in einer Phase-2-Studie mit Bimiralisib für aktinische Keratose und erforschte eine Alternative zu direkt zytotoxischen topischen Mitteln. Neue Lichtgeräte müssen die geltenden regulatorischen Anforderungen der FDA erfüllen, einschließlich des Nachweises der wesentlichen Gleichwertigkeit, wo der 510(k)-Pfad gilt. Die gesamte Wettbewerbsstruktur unterstützt ein moderates Konzentrationsprofile anstelle der Dominanz eines einzelnen Anbieters.
Marktführer der aktinischen Keratose-Branche
-
Sun Pharmaceutical Industries Limited
-
Biofrontera AG
-
Almirall, S.A.
-
Bausch Health Companies Inc.
-
LEO Pharma A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für aktinische Keratose Unternehmen in diesem Bericht
- Solventum Corporation
- Almirall
- Bausch Health
- Biofrontera
- Cipher Pharmaceuticals
- Coegin Pharma AB
- Cutera
- Galderma
- Hill Dermaceuticals, Inc.
- Leo Pharma
- Novartis
- Perrigo Company
- Pierre Fabre Pharmaceuticals, Inc.
- Rubedo Life Sciences, Inc.
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Tolmar, Inc.
- Verrica Pharmaceuticals Inc.
- Viatris
- Vidac Pharma Holdings Plc
Neueste Industrielle Entwicklungen in Markt für aktinische Keratose
- März 2026: Almirall präsentierte auf dem AAD-Jahreskongress 2026 in Denver mehr als 15 wissenschaftliche Poster, darunter 3 Tirbanibulin-Analysen zu Verträglichkeit bei Wiederholungsbehandlungen, Endpunkten zur Läsionsreduktion und gepoolten Phase-3-Clearance-Daten. Die Präsentationen zielten darauf ab, Tirbanibulin als dauerhafte, wiederholungsfähige Feldtherapie zu etablieren.
- Februar 2026: Biofrontera Inc. berichtete über statistisch signifikante positive Top-Line-Ergebnisse aus seiner Phase-3-Studie zur photodynamischen Therapie mit Ameluz und der RhodoLED-Lampe für aktinische Keratose an den Extremitäten, am Hals und am Rumpf, mit einer vollständigen Clearance von 45,6 % im vollständigen Analyseset gegenüber 16,7 % für Vehikel-PDT (p < 0,0003). Eine sNDA-Einreichung bei der FDA mit dem Ziel einer Zulassungserweiterung von einem 60 cm² großen Gesichts- und Kopfhautfeld auf ein 240 cm² großes Ganzkörperfeld ist für Q3 2026 geplant, was den adressierbaren Verfahrensmarkt erheblich erweitern würde.
- Mai 2025: Sun Pharmaceutical Industries erhielt die FDA-Vorabmarktzulassung (PMA) für den LED-BLU-U-Blaulicht-PDT-Illuminator der nächsten Generation, der Leuchtstoffröhren durch LED-Panels ersetzt, Gerätegewicht und Platzbedarf reduziert und die gleiche Indikation für aktinische Keratose im Gesicht, an der Kopfhaut und an den oberen Extremitäten in Kombination mit Aminolävulinsäure HCl 20 % (Levulan Kerastick) beibehält. Die Gerätezulassung unterstützt direkt die kommerzielle Position von Sun Pharma im US-amerikanischen Verfahrenssegment für aktinische Keratose.
Berichtsumfang des globalen Marktes für aktinische Keratose
Gemäß dem Berichtsumfang bezieht sich der Markt für aktinische Keratose auf das globale Gesundheitssegment, das sich auf die Diagnose, Behandlung und das Management von aktinischer Keratose konzentriert, einem häufigen präkanzerösen Hautzustand, der durch längere Ultraviolett (UV)-Exposition verursacht wird. Er umfasst topische Medikamente, Verfahrenstherapien und Kombinationsansätze, die über dermatologische Kliniken, Krankenhäuser und ambulante Zentren bereitgestellt werden.
Der Markt für aktinische Keratose ist segmentiert nach Diagnose & Therapie, Patientenaltersgruppe, Läsionstyp und Geografie. Nach Diagnose & Therapie ist der Markt in Diagnose und Therapie segmentiert. Das Diagnosesegment ist weiter segmentiert in Dermatoskopie, Spaltlampenuntersuchung und andere Diagnosen. Das Therapiesegment ist weiter segmentiert in topische Medikamente, Verfahrensbehandlungen und Kombinations-/Sequenztherapie. Das Segment der topischen Medikamente ist weiter unterteilt in 5-Fluorouracil, Imiquimod, Tirbanibulin, Diclofenac, Ingenolmebutat und andere topische Mittel. Das Segment der Verfahrensbehandlungen ist weiter unterteilt in Kryotherapie, photodynamische Therapie, Laserresurfacing, chemische Peelings, Kürettage & Elektrodessikation und andere Verfahren. Nach Patientenaltersgruppe ist der Markt segmentiert in jünger als 40 Jahre, 40–60 Jahre und älter als 60 Jahre. Nach Läsionstyp ist der Markt segmentiert in nicht-hyperkeratotische aktinische Keratose, hyperkeratotische aktinische Keratose, pigmentierte aktinische Keratose und multiple/Feldkanzerisierungsläsionen. Nach Geografie ist der Markt segmentiert in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Diagnose | Dermatoskopie | |
| Spaltlampenuntersuchung | ||
| Andere Diagnosen | ||
| Therapie | Topische Medikamente | 5-Fluorouracil |
| Imiquimod | ||
| Tirbanibulin | ||
| Diclofenac | ||
| Ingenolmebutat | ||
| Andere topische Mittel | ||
| Verfahrensbehandlungen | Kryotherapie | |
| Photodynamische Therapie | ||
| Laserresurfacing | ||
| Chemische Peelings | ||
| Kürettage & Elektrodessikation | ||
| Andere Verfahren | ||
| Kombinations-/Sequenztherapie | ||
| Jünger als 40 Jahre |
| 40–60 Jahre |
| Älter als 60 Jahre |
| Nicht-hyperkeratotische aktinische Keratose |
| Hyperkeratotische aktinische Keratose |
| Pigmentierte aktinische Keratose |
| Multiple/Feldkanzerisierungsläsionen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Diagnose & Therapie | Diagnose | Dermatoskopie | |
| Spaltlampenuntersuchung | |||
| Andere Diagnosen | |||
| Therapie | Topische Medikamente | 5-Fluorouracil | |
| Imiquimod | |||
| Tirbanibulin | |||
| Diclofenac | |||
| Ingenolmebutat | |||
| Andere topische Mittel | |||
| Verfahrensbehandlungen | Kryotherapie | ||
| Photodynamische Therapie | |||
| Laserresurfacing | |||
| Chemische Peelings | |||
| Kürettage & Elektrodessikation | |||
| Andere Verfahren | |||
| Kombinations-/Sequenztherapie | |||
| Nach Patientenaltersgruppe | Jünger als 40 Jahre | ||
| 40–60 Jahre | |||
| Älter als 60 Jahre | |||
| Nach Läsionstyp | Nicht-hyperkeratotische aktinische Keratose | ||
| Hyperkeratotische aktinische Keratose | |||
| Pigmentierte aktinische Keratose | |||
| Multiple/Feldkanzerisierungsläsionen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Australien | |||
| Südkorea | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | GCC | ||
| Südafrika | |||
| Übriger Naher Osten und Afrika | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für aktinische Keratose bis 2032 erreichen?
Der Markt für aktinische Keratose wird bis 2032 voraussichtlich einen Wert von 11,72 Milliarden USD erreichen, mit einem Wachstum von 9,26 Milliarden USD im Jahr 2026 auf 9,58 Milliarden USD im Jahr 2027 bei einer CAGR von 4,12 %.
Welche Behandlungskategorie für aktinische Keratose hat den größten Marktanteil?
Die Therapie hielt im Jahr 2026 einen Anteil von 54,35 % an der kombinierten Diagnose- und Therapiekategorie. Topische Arzneimittel, Kryotherapie und photodynamische Therapie bleiben wichtig, da sie für unterschiedliche Läsionsmuster und Behandlungsumgebungen geeignet sind.
Warum wachsen dermatologische Kliniken bei der Versorgung von aktinischer Keratose schneller?
Dermatologische Kliniken werden voraussichtlich mit einer CAGR von 6,75 % wachsen, da sie Dermatoskopie, Feldtherapieverschreibung und photodynamische Therapie in der Praxis kombinieren können.
Welche Region wächst bei der Behandlung von aktinischer Keratose am schnellsten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 7,12 % wachsen, unterstützt durch die Alterung der Bevölkerung und einen verbesserten Zugang zu dermatologischen Dienstleistungen.