
Tamaño y Participación del Mercado de Queratosis Actínica
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 9.58 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.72 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Queratosis Actínica por Mordor Intelligence
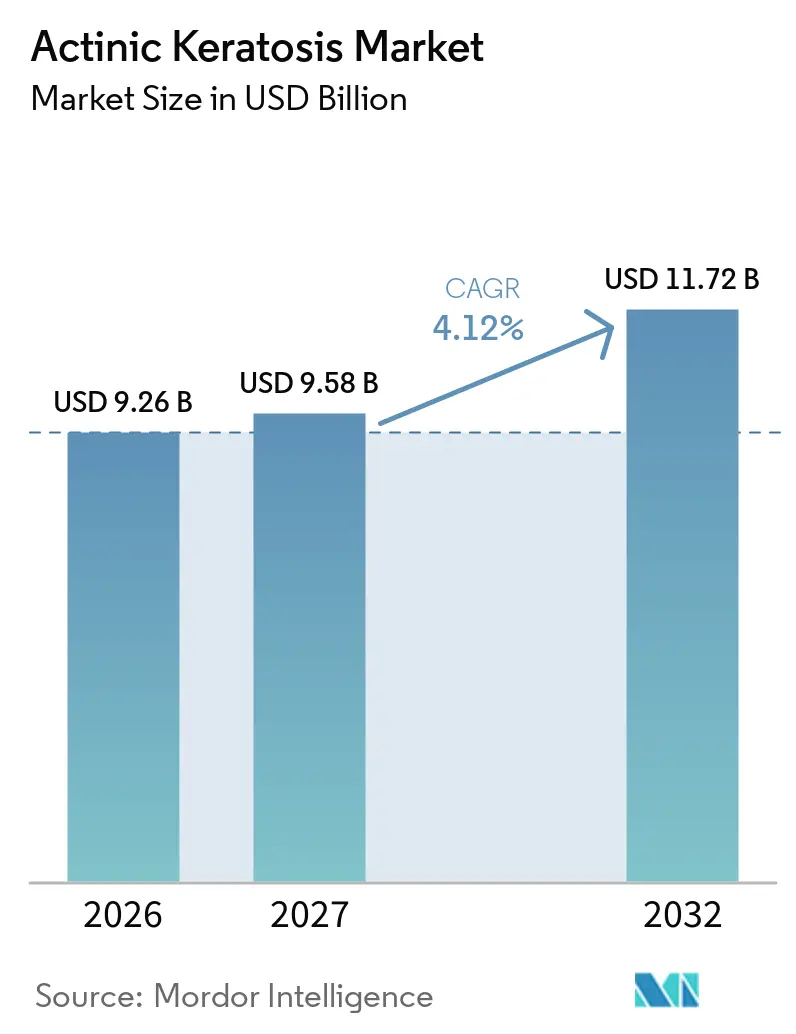
Se espera que el tamaño del Mercado de Queratosis Actínica crezca de 9,26 mil millones de USD en 2026 a 9,58 mil millones de USD en 2027 y se prevé que alcance los 11,72 mil millones de USD para 2032 a una CAGR del 4,12% durante 2027-2032.
El mercado de queratosis actínica está respaldado por una carga de enfermedad persistente en poblaciones mayores con exposición ultravioleta acumulada. La atención dirigida al campo está ganando prioridad porque trata las lesiones visibles y la piel afectada a su alrededor, en lugar de solo las lesiones aisladas. Las guías clínicas actualizadas en Alemania y España han incorporado terapias de campo más recientes y una evaluación dermoscópica más temprana en las vías de tratamiento. El mercado de queratosis actínica también se beneficia cuando el diagnóstico, la prescripción y el tratamiento están disponibles a través de servicios de dermatología conectados. Las diferencias en el reembolso y el costo del tratamiento repetido continúan limitando el acceso en varios entornos de alta carga.
Conclusiones Clave del Informe
- Por diagnóstico y terapia, la terapia tuvo una participación de ingresos del 54,35% en 2026, mientras que se prevé que el diagnóstico se expanda a una CAGR del 5,26% hasta 2032.
- Por grupo de edad del paciente, el grupo menor de 40 años tuvo una participación de ingresos del 42,43% en 2026, mientras que se prevé que el grupo de 40-60 años se expanda a una CAGR del 6,13% hasta 2032.
- Por tipo de lesión, la queratosis actínica no hiperqueratósica tuvo una participación de ingresos del 45,26% en 2026, mientras que se espera que la queratosis actínica hiperqueratósica se expanda a una CAGR del 5,86% hasta 2032.
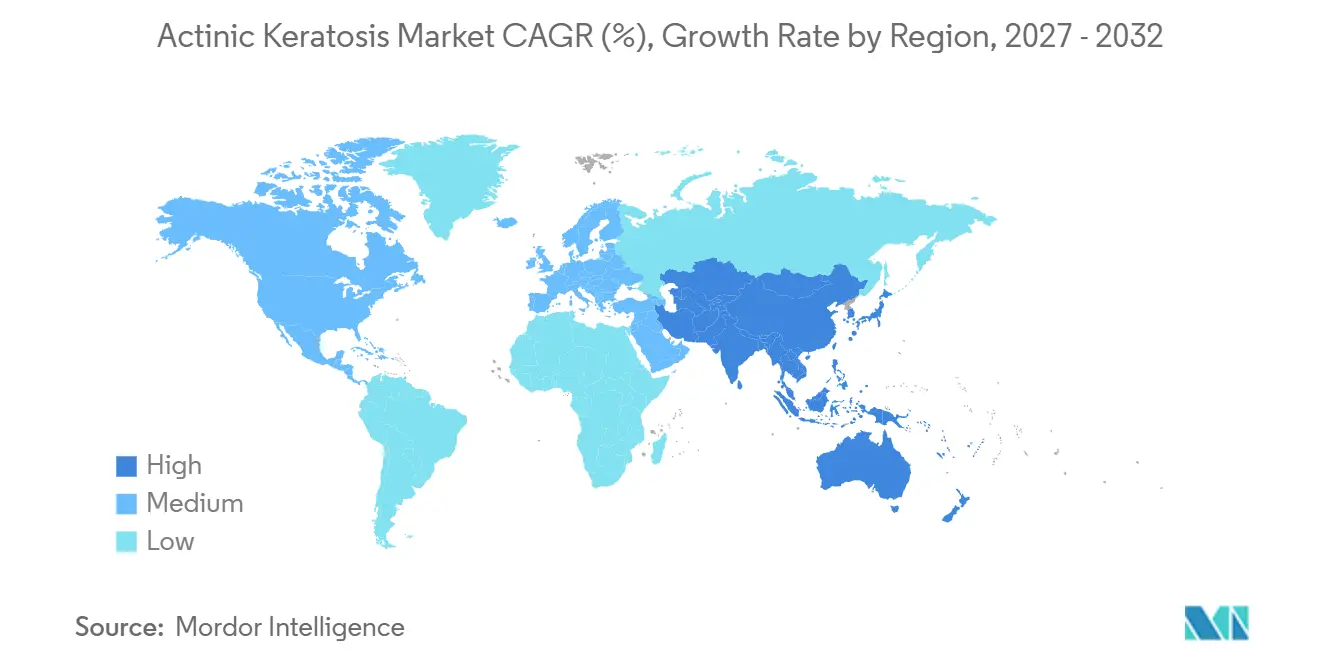
- Por geografía, América del Norte tuvo una participación de ingresos del 44,15% en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 7,12% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronología del Impacto |
|---|---|---|---|
| Envejecimiento y Exposición Ultravioleta Acumulada | +1.3% | Global, concentrado en América del Norte, Australia y Europa Occidental | Largo plazo (≥ 4 años) |
| Aumento del Diagnóstico y Conciencia de las Lesiones Cutáneas Precancerosas | +0.7% | América del Norte y Europa, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Terapias Dirigidas al Campo y de Ciclo Corto | +0.8% | América del Norte y mercados centrales de la Unión Europea, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Terapia Fotodinámica e Innovación en Dispositivos | +0.9% | América del Norte, Europa y Japón | Corto plazo (≤ 2 años) |
| Dermoscopia Habilitada por IA y Triaje Temprano | +0.6% | América del Norte, la Unión Europea y centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Vigilancia Longitudinal de la Piel con Conciencia de Recurrencia | +0.4% | América del Norte, Australia, Alemania y el Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento y Exposición Ultravioleta Acumulada
La edad cronológica y la exposición ultravioleta acumulada siguen siendo factores de riesgo centrales para la queratosis actínica, lo que sustenta la demanda de tratamiento a largo plazo. Un estudio de 2025 en el área de Shanghái encontró que la prevalencia entre los residentes mayores aumentó del 2,7% al 5,8% durante la década anterior. El estudio identificó la edad, el trabajo al aire libre y la baja conciencia sobre la protección solar como predictores clave.[1] El mercado de queratosis actínica obtiene apoyo institucional en Alemania porque las disposiciones sobre enfermedades ocupacionales reconocen el riesgo relacionado con el trabajo al aire libre dentro del marco de la guía S3. Australia tiene una carga de intervención particularmente alta porque el cáncer de piel representó el 80% de los nuevos diagnósticos de cáncer, y se esperaba que más de 2 de cada 3 australianos recibieran un diagnóstico durante su vida. Estas condiciones sostienen la demanda de detección, manejo de lesiones y vigilancia repetida en poblaciones con alta exposición solar.
Terapia Fotodinámica e Innovación en Dispositivos
La terapia fotodinámica se está convirtiendo en una opción de procedimiento más importante en el mercado de queratosis actínica a medida que se desarrollan las plataformas de dispositivos y el uso de fotosensibilizadores. En mayo de 2025, la FDA aprobó el iluminador LED BLU-U de nueva generación de Sun Pharmaceutical para su uso con Levulan Kerastick para lesiones en la cara, el cuero cabelludo y las extremidades superiores.[2] La plataforma LED reemplazó los tubos fluorescentes, redujo el tamaño del dispositivo y tuvo como objetivo mejorar la consistencia del tratamiento. En febrero de 2026, Biofrontera reportó resultados de Fase 3 para la terapia fotodinámica con Ameluz en las extremidades, el cuello y el tronco. La empresa reportó un 45,6% de aclaramiento completo de lesiones y declaró que el 86,3% de los pacientes estaban dispuestos a repetir el procedimiento. Las plataformas más pequeñas pueden hacer que la terapia fotodinámica en consultorio sea más práctica para las clínicas de dermatología de tamaño mediano, lo que respalda el papel de procedimiento en expansión de dichas clínicas.
Dermoscopia Habilitada por IA y Triaje Temprano
La dermoscopia asistida por IA puede acortar el camino desde el reconocimiento de la lesión hasta la evaluación especializada en el mercado de queratosis actínica. Un estudio de 2026 en Scientific Reports encontró que un modelo de aprendizaje profundo informado dermoscópicamente logró una precisión del 98,6% y una sensibilidad del 98,7% al clasificar la queratosis actínica frente al carcinoma espinocelular cutáneo.[3] Un estudio separado de 2025 encontró que la asistencia de aprendizaje profundo mejoró la precisión de los dermatólogos para distinguir la queratosis actínica de la queratosis seborreica entre un 14% y un 27%. Estas herramientas pueden reducir las derivaciones innecesarias para biopsia y acelerar las decisiones clínicas. Su uso en dispositivos de imagen y plataformas de telesalud de atención primaria puede acercar el triaje inicial al paciente. El triaje más temprano amplía el grupo que llega al diagnóstico y tratamiento, reforzando el crecimiento en el subsegmento de diagnóstico.
Aumento del Diagnóstico y Conciencia de las Lesiones Cutáneas Precancerosas
Los programas de concienciación pública y las vías clínicas actualizadas están aumentando la visibilidad de las lesiones cutáneas precancerosas en el mercado de queratosis actínica. Un estudio danés que abarcó 109.787 casos confirmados histológicamente hasta 2023 encontró aumentos continuos en la incidencia de carcinoma espinocelular cutáneo y carcinoma in situ. El estudio encontró estabilización solo entre personas menores de 50 años. Este patrón indica que los mensajes preventivos pueden estar llegando a los grupos más jóvenes, mientras que los pacientes mayores conservan necesidades diagnósticas sustanciales. El consenso Delphi de España de 2025 formalizó el tirbanibulin y el 5-fluorouracilo como opciones de primera línea dirigidas al campo y fomentó el triaje dermoscópico más temprano. Dicha orientación puede convertir las lesiones no tratadas en atención clínica activa sin cambiar la carga de exposición subyacente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronología del Impacto |
|---|---|---|---|
| Reacciones Cutáneas Locales Inducidas por el Tratamiento y Pérdida de Adherencia | -0.6% | Global, más agudo en los mercados de tópicos de autoadministración | Corto plazo (≤ 2 años) |
| Reembolso Fragmentado y Acceso Desigual al Tratamiento | -0.8% | Australia, Asia emergente, partes de América Latina y Europa del Sur | Largo plazo (≥ 4 años) |
| Infradiagnóstico en Pieles Más Oscuras y Poblaciones Desatendidas | -0.5% | África Subsahariana, Asia del Sur, América Latina y comunidades desatendidas de los Estados Unidos | Largo plazo (≥ 4 años) |
| Economía del Tratamiento Repetido y Cuellos de Botella en la Capacidad de las Clínicas | -0.9% | América del Norte y Europa, ms agudo en los sistemas de salud pública | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Reembolso Fragmentado y Acceso Desigual al Tratamiento
Las diferencias en el reembolso siguen siendo una restricción estructural en el mercado de queratosis actínica porque la necesidad clínica no siempre se traduce en tratamiento financiado. En Australia, el Esquema de Beneficios Farmacéuticos respalda los procedimientos ablativos para lesiones individuales, mientras que las terapias de campo pueden permanecer fuera de las vías de acceso subsidiadas. Esto limita el uso del tratamiento tópico de campo entre los proveedores y pacientes sensibles al costo. Alemania y Francia utilizan diferentes vías de reembolso para los agentes tópicos, lo que crea un acceso desigual dentro de Europa. Cuando los ciclos repetidos son inasequibles, la actividad clínica puede subestimar la carga real de la enfermedad. Los requisitos de evidencia poscomercialización de los reguladores pueden proporcionar una vía hacia una cobertura más amplia, pero también aumentan la carga de evidencia para los fabricantes.
Reacciones Cutáneas Locales Inducidas por el Tratamiento y Pérdida de Adherencia
Las reacciones cutáneas locales pueden limitar la finalización del tratamiento tópico en el mercado de queratosis actínica. El eritema, la formación de costras, la erosión y la sensación de ardor están asociados con agentes como el 5-fluorouracilo, el imiquimod y el tirbanibulin. El consenso Delphi español reconoció las necesidades laborales y de estilo de vida como factores de selección del tratamiento, particularmente para los pacientes que requieren un tiempo de inactividad mínimo. Los esquemas de tratamiento más cortos pueden, por lo tanto, afectar la adherencia además de la conveniencia clínica. La recurrencia puede añadir dificultad porque los pacientes pueden enfrentar múltiples ciclos de tratamiento a lo largo del tiempo. Las decisiones de los pagadores y las elecciones de prescripción dependen cada vez más de la evidencia de tolerabilidad por paciente, no solo de los resultados promedio de los ensayos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Diagnóstico y Terapia:
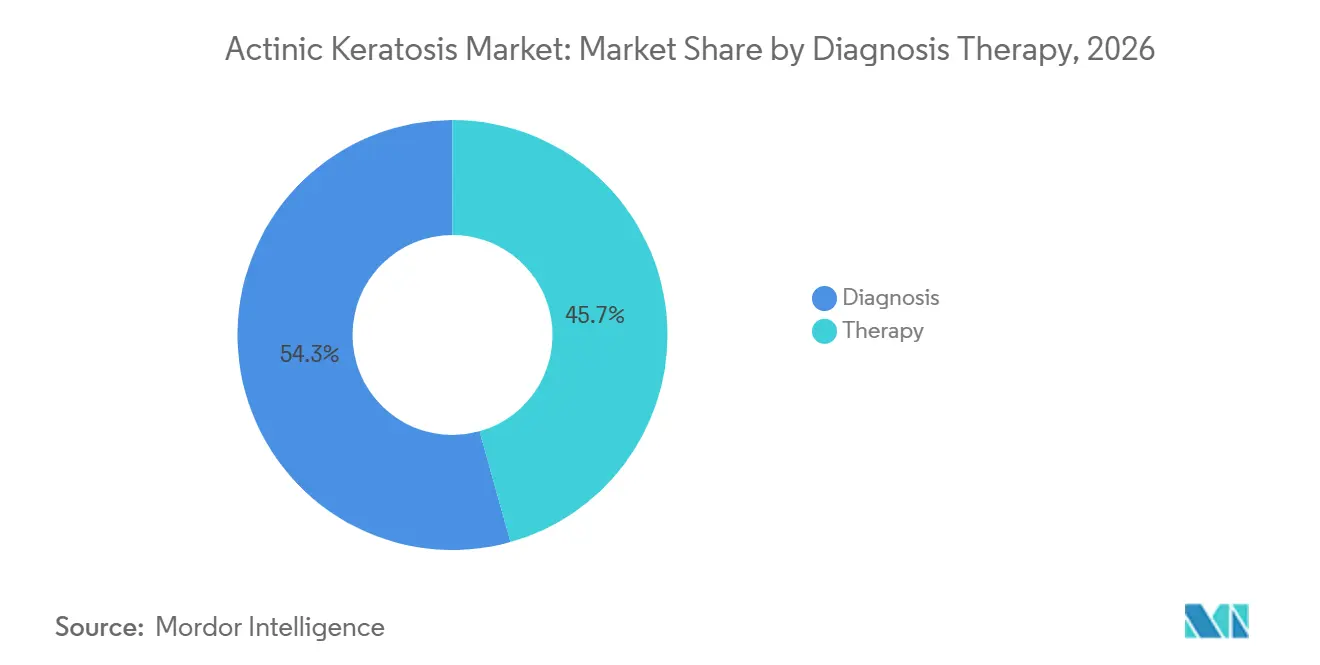
Las Herramientas de Diagnóstico Respaldan un Crecimiento Más RápidoLa terapia tuvo el 54,35% de la participación del mercado de queratosis actínica dentro de esta segmentación en 2026. Los agentes tópicos, incluidos el 5-fluorouracilo, el imiquimod, el tirbanibulin y el diclofenaco, siguen siendo importantes porque pueden ser autoadministrados y utilizados en un campo de tratamiento. La atención combinada puede combinar la crioterapia para las lesiones hiperqueratósicas con un medicamento tópico dirigido al campo. Este enfoque respalda un nivel más alto de atención por paciente cuando los hallazgos clínicos favorecen el tratamiento más allá de la eliminación de lesiones aisladas.
Se prevé que el diagnóstico crezca a una CAGR del 5,26% hasta 2032, convirtiéndolo en el componente de más rápido crecimiento de la categoría combinada. El examen clínico y la dermoscopia siguen siendo el flujo de trabajo diagnóstico central para el mercado de queratosis actínica. La dermoscopia ayuda a los clínicos a distinguir la queratosis actínica de la queratosis seborreica y el carcinoma espinocelular temprano. El examen con lámpara de hendidura conserva un papel limitado para las lesiones perioculares. La ecografía de alta frecuencia y los enfoques relacionados están ganando atención en los centros especializados donde se necesita la evaluación de la profundidad de la lesión.
Por Grupo de Edad del Paciente:
Los Pacientes de Mediana Edad Impulsan una Expansión Más RápidaEl grupo menor de 40 años tuvo una participación del 42,43% en 2026, mientras que se proyecta que el grupo de 40-60 años crezca a una CAGR del 6,13% hasta 2032. La cohorte más joven incluye personas inmunocomprometidas, pacientes de piel clara con daño ultravioleta temprano y personas en ocupaciones al aire libre. El mercado de queratosis actínica, por lo tanto, alcanza más allá de los grupos de mayor edad, aunque la exposición acumulada sigue siendo central para el riesgo de la enfermedad. El grupo de 40-60 años ha buscado cada vez más atención dermatológica proactiva a medida que la exposición ultravioleta anterior se vuelve clínicamente visible.
El grupo de mayores de 60 años tiene la mayor carga de enfermedad por paciente. En el estudio de Shanghái, la edad avanzada estuvo fuertemente asociada con la prevalencia, y el trabajo al aire libre aumentó el riesgo. La sensibilidad al costo, la polifarmacia y la movilidad reducida aún pueden limitar la adopción del tratamiento en los pacientes mayores. La integración de programas de salud puede ayudar a abordar estas barreras. El papel en expansión de la telesalud entre los pacientes de mediana edad también se alinea con el crecimiento de la dispensación en línea.
Por Tipo de Lesión:
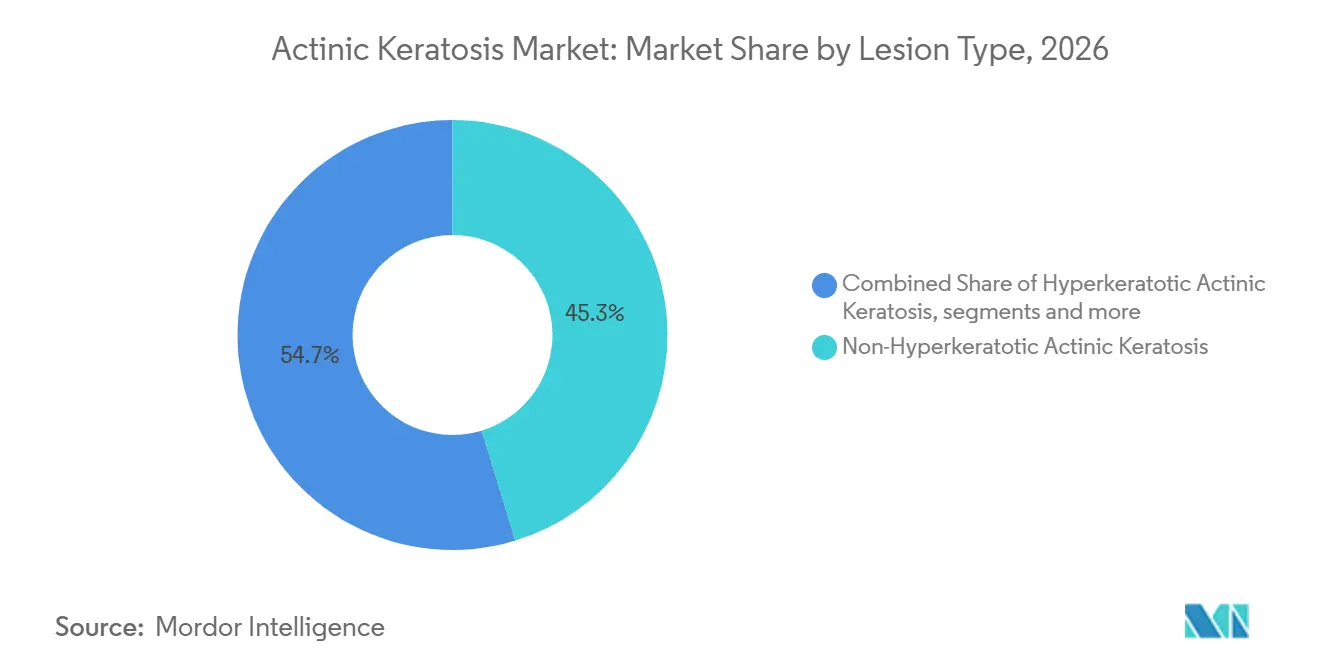
La Queratosis Actínica No Hiperqueratósica Sigue Siendo el Segmento Más Grande Mientras que las Lesiones Hiperqueratósicas Impulsan el Crecimiento FuturoLa queratosis actínica no hiperqueratósica representó el 45,26% de la participación del mercado de queratosis actínica en 2026, lo que refleja su alta prevalencia y su frecuente identificación durante los exámenes cutáneos de rutina. Estas lesiones a menudo se detectan en etapas más tempranas y se manejan comúnmente con terapias tópicas, crioterapia, terapia fotodinámica o enfoques de tratamiento combinados. La creciente conciencia sobre la prevención del cáncer de piel y el aumento de la actividad de detección continúan respaldando la demanda de diagnóstico y tratamiento dentro de este segmento. A medida que las terapias dirigidas al campo ganan una adopción más amplia, se espera que las lesiones no hiperqueratósicas sigan siendo un foco clave del manejo clínico.
Se proyecta que la queratosis actínica hiperqueratósica crezca a una CAGR del 5,86% hasta 2032, convirtiéndola en el segmento de tipo de lesión de más rápido crecimiento. El crecimiento está siendo impulsado por el mayor reconocimiento de las lesiones asociadas con una mayor complejidad clínica y un riesgo potencialmente mayor de progresión a carcinoma espinocelular invasivo. Estas lesiones más gruesas frecuentemente requieren estrategias de tratamiento más intensivas, incluidas intervenciones de procedimiento, regímenes combinados y seguimiento dermatológico estrecho. A medida que los clínicos ponen mayor énfasis en la identificación temprana de las lesiones de alto riesgo, se espera que la demanda de terapias dirigidas a la queratosis actínica hiperqueratósica aumente a lo largo del período de pronóstico.

Análisis Geográfico
América del Norte
América del Norte tuvo el 48,31% de la participación del mercado de queratosis actínica en 2026. La región se beneficia de una alta densidad de dermatólogos, un sistema de seguro privado desarrollado y un marco de la FDA que influye en los plazos de etiquetado global. Los Estados Unidos tienen más de 58 millones de personas afectadas por queratosis actínica, según la Fundación del Cáncer de Piel. Canadá y México son mercados más pequeños, aunque el sistema público de Canadá ejerce más presión sobre los costos de tratamiento. Estos factores ayudan a explicar el liderazgo de América del Norte en el mercado de queratosis actínica durante 2026.
Europa
Europa es la segunda área regional más grande, con Alemania, Francia, el Reino Unido, Italia y España como principales contribuyentes. La guía S3 de Alemania proporciona un marco de tratamiento detallado, y el consenso de España de 2025 actualizó las recomendaciones de prescripción y triaje. El acceso sigue siendo desigual porque las decisiones de reembolso difieren entre los estados miembros. El marco de la Agencia Europea de Medicamentos rige la autorización en toda la Unión Europea. El Sistema de Información de Ensayos Clínicos de la UE es la vía de cumplimiento para los ensayos más recientes, incluido el estudio de queratosis actínica de Fase 4 de Almirall. Escandinavia y Europa del Este tienen margen para protocolos de atención de campo de menor costo donde la infraestructura especializada está menos desarrollada.
Asia-Pacífico, Oriente Medio y África
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,12% hasta 2032, la tasa regional más rápida en el mercado de queratosis actínica. China tenía 297 millones de personas de 60 años o más a finales de 2024, o el 21,1% de la población. Las poblaciones mayores pueden aumentar la necesidad de diagnóstico y tratamiento a medida que la exposición ultravioleta acumulada se vuelve más clínicamente significativa. La amplia cobertura del seguro médico de China ha mejorado el acceso a los servicios de dermatología especializada, mientras que la NMPA ha acelerado la revisión de los productos de dermatología adyacentes a la oncología. Japón combina el envejecimiento de la población con guías de dermatología establecidas. Australia tiene una alta carga per cápita vinculada a la exposición ultravioleta durante todo el año, y Corea del Sur tiene una rápida adopción de la dermoscopia. América del Sur, liderada por Brasil, y Oriente Medio y África siguen siendo más pequeños porque la infraestructura especializada es limitada, aunque las actividades de concienciación y la inversión en servicios respaldan el acceso a largo plazo.
Panorama Competitivo
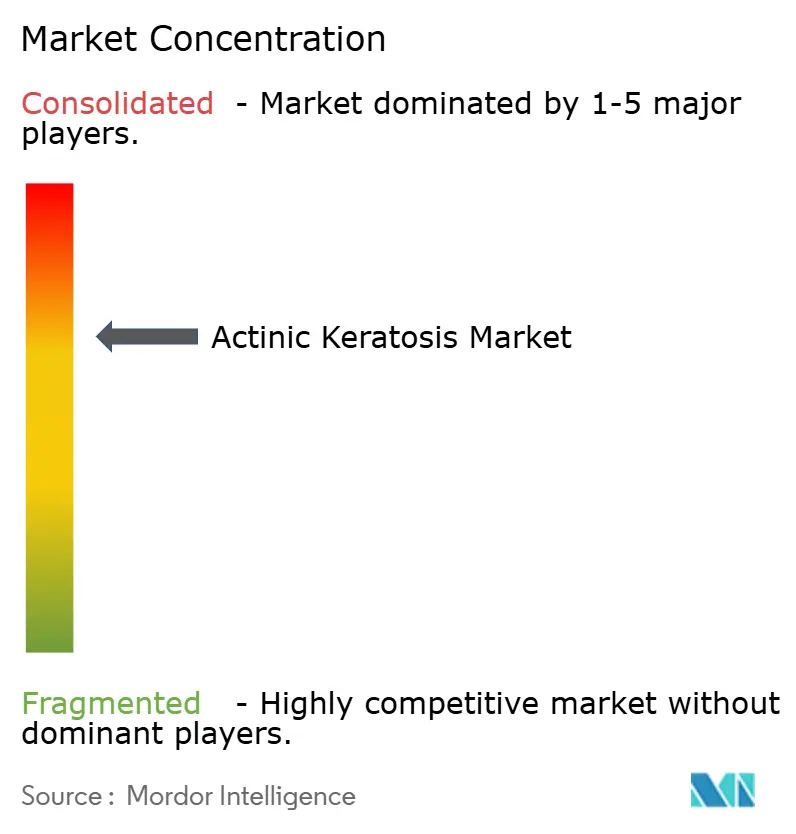
El mercado de queratosis actínica está moderadamente consolidado entre los proveedores farmacéuticos de marca y más fragmentado entre los proveedores de dispositivos de procedimiento. Almirall, Galderma, Biofrontera, Sun Pharmaceutical, LEO Pharma y Bausch Health tienen posiciones comercialmente significativas en el tratamiento farmacológico. Las empresas más pequeñas compiten en sistemas de crioterapia y láser. Almirall amplió el área de tratamiento aprobada por la FDA para Klisyri de 25 cm² a 100 cm² en junio de 2024. Esta acción aumentó el campo etiquetado que puede tratarse con el medicamento. El enfoque de la empresa se centra en mover el tirbanibulin hacia un papel de terapia de campo más amplio.
Biofrontera está siguiendo una ruta diferente al buscar una etiqueta de área corporal más amplia para la terapia fotodinámica con Ameluz. Sun Pharmaceutical también ha reforzado su posición de procedimiento con el sistema LED BLU-U aprobado por la FDA. Estos movimientos muestran que las empresas compiten a través del alcance de la etiqueta, el diseño del dispositivo y el entorno de tratamiento. La competencia de precios sigue siendo estratificada porque la atención tópica, fotodinámica y basada en procedimientos sirve a diferentes necesidades clínicas.
Los fototipos de piel más oscura y los receptores de trasplantes siguen siendo grupos desatendidos en el mercado de queratosis actínica. El infradiagnóstico en pieles más oscuras puede retrasar el tratamiento, mientras que la inmunosupresión entre los receptores de trasplantes puede requerir un manejo de campo más intensivo. Coegin Pharma AB y Torqur AG representan actividad emergente en la cartera de desarrollo en torno al cáncer de piel no melanoma y los enfoques de tratamiento mediados por el sistema inmunitario. Torqur dosificó al primer paciente en un ensayo de Fase 2 de bimiralisib para queratosis actínica en 2025, explorando una alternativa a los agentes tópicos directamente citotóxicos. Los nuevos dispositivos de luz deben cumplir los requisitos regulatorios aplicables de la FDA, incluida la evidencia de equivalencia sustancial donde aplica la vía 510(k). La estructura competitiva general respalda un perfil de concentración moderada en lugar del dominio de un único proveedor.
Líderes de la Industria de Queratosis Actínica
-
Sun Pharmaceutical Industries Limited
-
Biofrontera AG
-
Almirall, S.A.
-
Bausch Health Companies Inc.
-
LEO Pharma A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Queratosis Actínica Empresas cubiertas en este informe
- Solventum Corporation
- Almirall
- Bausch Health
- Biofrontera
- Cipher Pharmaceuticals
- Coegin Pharma AB
- Cutera
- Galderma
- Hill Dermaceuticals, Inc.
- Leo Pharma
- Novartis
- Perrigo Company
- Pierre Fabre Pharmaceuticals, Inc.
- Rubedo Life Sciences, Inc.
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Tolmar, Inc.
- Verrica Pharmaceuticals Inc.
- Viatris
- Vidac Pharma Holdings Plc
Desarrollos recientes de la industria en Mercado de Queratosis Actínica
- Marzo de 2026: Almirall presentó más de 15 pósteres científicos en la Reunión Anual de la AAD 2026 en Denver, incluidos 3 análisis de tirbanibulin que cubrieron la tolerabilidad de ciclos repetidos, los criterios de valoración de reducción de lesiones y los datos agrupados de aclaramiento de Fase 3. Las presentaciones tuvieron como objetivo establecer el tirbanibulin como una terapia de campo duradera y de ciclos repetidos.
- Febrero de 2026: Biofrontera Inc. reportó resultados positivos estadísticamente significativos de primera línea de su ensayo de Fase 3 de terapia fotodinámica con Ameluz con la lámpara RhodoLED para queratosis actínica en las extremidades, el cuello y el tronco, logrando un 45,6% de aclaramiento completo en el conjunto de análisis completo frente al 16,7% para la terapia fotodinámica con vehículo (p < 0,0003). Se planea una presentación de sNDA a la FDA con el objetivo de ampliar la etiqueta de un campo de cara y cuero cabelludo de 60 cm² a un campo de cuerpo completo de 240 cm² para el tercer trimestre de 2026, lo que ampliaría sustancialmente el mercado de procedimientos direccionable.
- Mayo de 2025: Sun Pharmaceutical Industries recibió la aprobación previa a la comercialización (PMA) de la FDA para el Iluminador de Terapia Fotodinámica de Luz Azul LED BLU-U de nueva generación, reemplazando los tubos fluorescentes con paneles LED, reduciendo el peso y el tamaño del dispositivo, y manteniendo la misma indicación para queratosis actínica de la cara, el cuero cabelludo y las extremidades superiores en combinación con clorhidrato de ácido aminolevulínico al 20% (Levulan Kerastick). La aprobación del dispositivo respalda directamente la posición comercial de Sun Pharma en el segmento de queratosis actínica de procedimiento en los Estados Unidos.
Alcance del Informe Global del Mercado de Queratosis Actínica
Según el alcance del informe, el mercado de queratosis actínica se refiere al segmento de atención médica global enfocado en el diagnóstico, tratamiento y manejo de la queratosis actínica, una condición cutánea precancerosa común causada por la exposición prolongada a la radiación ultravioleta (UV). Abarca medicamentos tópicos, terapias de procedimiento y enfoques combinados, administrados a través de clínicas de dermatología, hospitales y centros ambulatorios.
El mercado de queratosis actínica está segmentado en diagnóstico y terapia, grupo de edad del paciente, tipo de lesión y geografía. Por diagnóstico y terapia, el mercado está segmentado en diagnóstico y terapia. El segmento de diagnóstico está segmentado adicionalmente en dermoscopia, examen con lámpara de hendidura y otros diagnósticos. El segmento de terapia está segmentado adicionalmente en medicamentos tópicos, tratamientos de procedimiento y terapia combinada/secuencial. El segmento de medicamentos tópicos está bifurcado adicionalmente en 5-fluorouracilo, imiquimod, tirbanibulin, diclofenaco, mebutato de ingenol y otros tópicos. El segmento de tratamientos de procedimiento está bifurcado adicionalmente en crioterapia, terapia fotodinámica, resurfacing láser, peelings químicos, curetaje y electrodesecación, y otros procedimientos. Por grupo de edad del paciente, el mercado está segmentado en menores de 40 años, 40-60 años y mayores de 60 años. Por tipo de lesión, el mercado está segmentado en queratosis actínica no hiperqueratósica, queratosis actínica hiperqueratósica, queratosis actínica pigmentada y lesiones múltiples/de cancerización de campo. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Diagnóstico | Dermoscopia | |
| Examen con Lámpara de Hendidura | ||
| Otros Diagnósticos | ||
| Terapia | Medicamentos Tópicos | 5-Fluorouracilo |
| Imiquimod | ||
| Tirbanibulin | ||
| Diclofenaco | ||
| Mebutato de Ingenol | ||
| Otros Tópicos | ||
| Tratamientos de Procedimiento | Crioterapia | |
| Terapia Fotodinámica | ||
| Resurfacing Láser | ||
| Peelings Químicos | ||
| Curetaje y Electrodesecación | ||
| Otros Procedimientos | ||
| Terapia Combinada/Secuencial | ||
| Menores de 40 Años |
| 40-60 Años |
| Mayores de 60 Años |
| Queratosis Actínica No Hiperqueratósica |
| Queratosis Actínica Hiperqueratósica |
| Queratosis Actínica Pigmentada |
| Lesiones Múltiples/de Cancerización de Campo |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Diagnóstico y Terapia | Diagnóstico | Dermoscopia | |
| Examen con Lámpara de Hendidura | |||
| Otros Diagnósticos | |||
| Terapia | Medicamentos Tópicos | 5-Fluorouracilo | |
| Imiquimod | |||
| Tirbanibulin | |||
| Diclofenaco | |||
| Mebutato de Ingenol | |||
| Otros Tópicos | |||
| Tratamientos de Procedimiento | Crioterapia | ||
| Terapia Fotodinámica | |||
| Resurfacing Láser | |||
| Peelings Químicos | |||
| Curetaje y Electrodesecación | |||
| Otros Procedimientos | |||
| Terapia Combinada/Secuencial | |||
| Por Grupo de Edad del Paciente | Menores de 40 Años | ||
| 40-60 Años | |||
| Mayores de 60 Años | |||
| Por Tipo de Lesión | Queratosis Actínica No Hiperqueratósica | ||
| Queratosis Actínica Hiperqueratósica | |||
| Queratosis Actínica Pigmentada | |||
| Lesiones Múltiples/de Cancerización de Campo | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Australia | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | GCC | ||
| Sudáfrica | |||
| Resto de Oriente Medio y África | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de queratosis actínica para 2032?
Se prevé que el mercado de queratosis actínica alcance los 11,72 mil millones de USD para 2032, creciendo a una CAGR del 4,12% desde 9,26 mil millones de USD en 2026 hasta alcanzar los 9,58 mil millones de USD en 2027.
¿Qué categoría de tratamiento de queratosis actínica tiene la mayor participación?
La terapia tuvo el 54,35% de la categoría combinada de diagnóstico y terapia en 2026. Los medicamentos tópicos, la crioterapia y la terapia fotodinámica siguen siendo importantes porque se adaptan a diferentes patrones de lesiones y entornos de tratamiento.
¿Por qué las clínicas de dermatología están creciendo más rápido en la atención de queratosis actínica?
Se prevé que las clínicas de dermatología crezcan a una CAGR del 6,75% porque pueden combinar la dermoscopia, la prescripción de terapia de campo y la terapia fotodinámica en consultorio.
¿Qué región está creciendo más rápido en el tratamiento de queratosis actínica?
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,12% hasta 2032, respaldado por el envejecimiento de la población y la mejora del acceso a los servicios de dermatología.