
Tamanho e Participação do Mercado de Ácido Acrílico
Visão Geral do Mercado
| Período de Estudo | 2025 - 2031 |
|---|---|
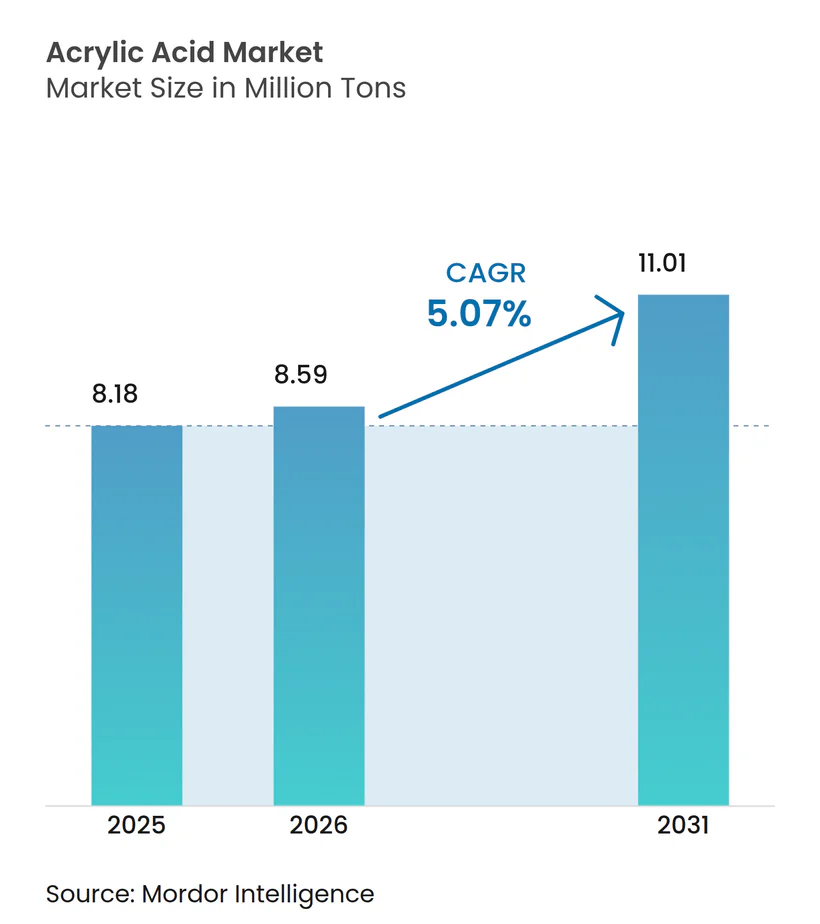
| Volume do Mercado (2026) | 8.59 Milhões de toneladas |
| Volume do Mercado (2031) | 11.01 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 5.07 % |
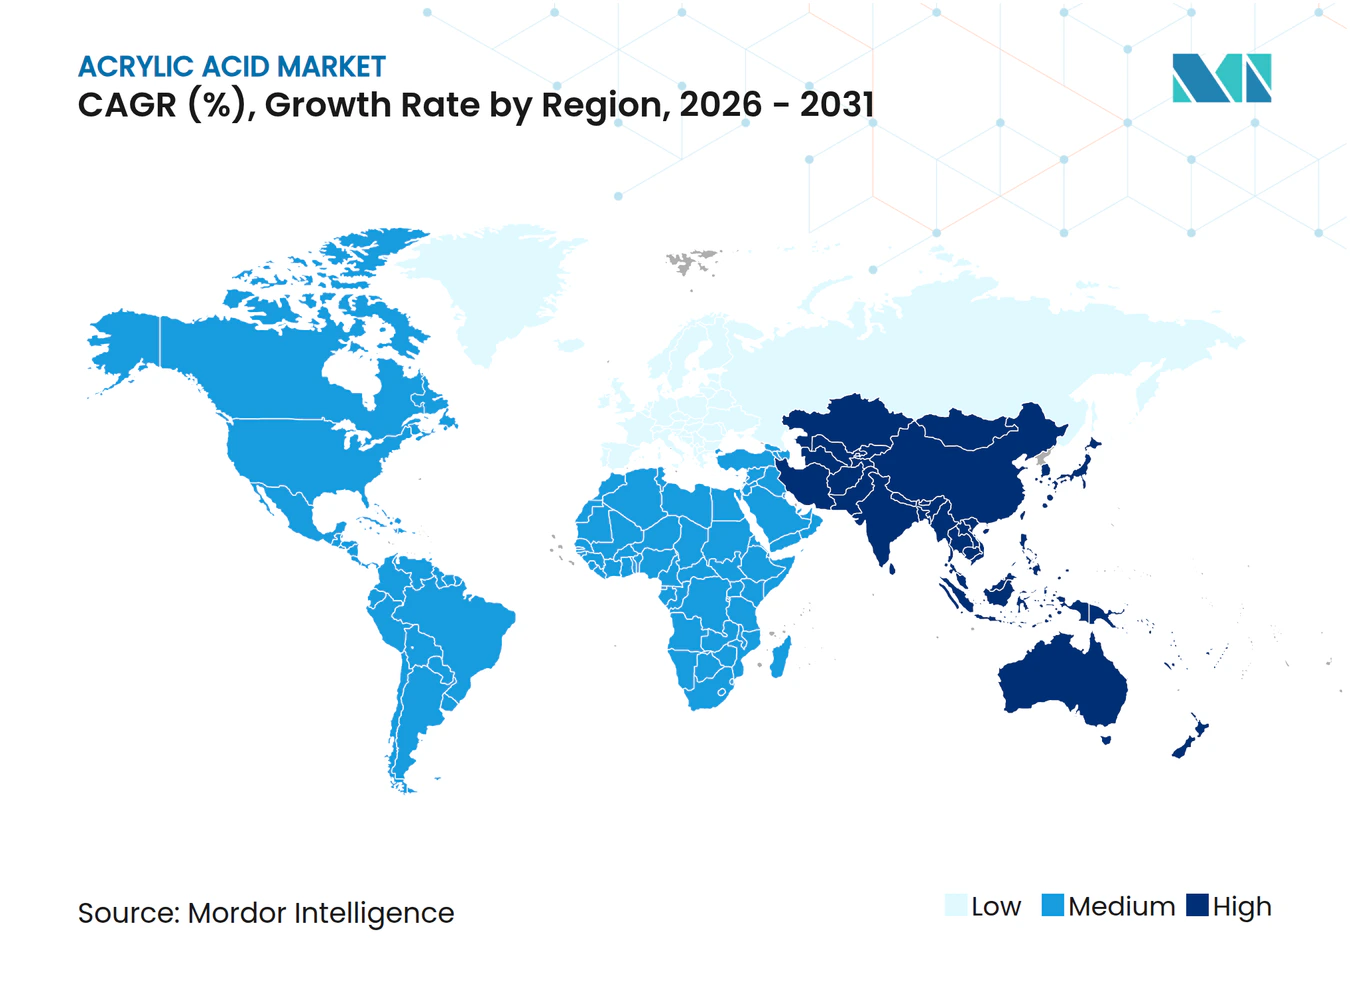
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ácido Acrílico por Mordor Intelligence
O tamanho do Mercado de Ácido Acrílico deve crescer de 8,18 milhões de toneladas em 2025 para 8,59 milhões de toneladas em 2026 e está previsto para atingir 11,01 milhões de toneladas até 2031, a um CAGR de 5,07% no período 2026-2031. A demanda sustentada por polímeros superabsorventes, revestimentos arquitetônicos à base de água e adesivos especiais ancora essa trajetória de crescimento. A substituição contínua de formulações à base de solventes, as mudanças demográficas em direção a produtos de higiene premium e os programas de infraestrutura que especificam revestimentos com baixo teor de compostos orgânicos voláteis reforçam a expansão de volume em economias maduras e emergentes. A diversificação de matérias-primas em rotas biológicas e tecnologias à base de propano mitiga a volatilidade do propileno, enquanto estratégias de integração vertical protegem as margens. O posicionamento competitivo depende cada vez mais da transparência da pegada de carbono, do conteúdo biológico certificado e da capacidade de fornecer graus de alta pureza para aplicações eletrônicas e médicas.
Principais Conclusões do Relatório
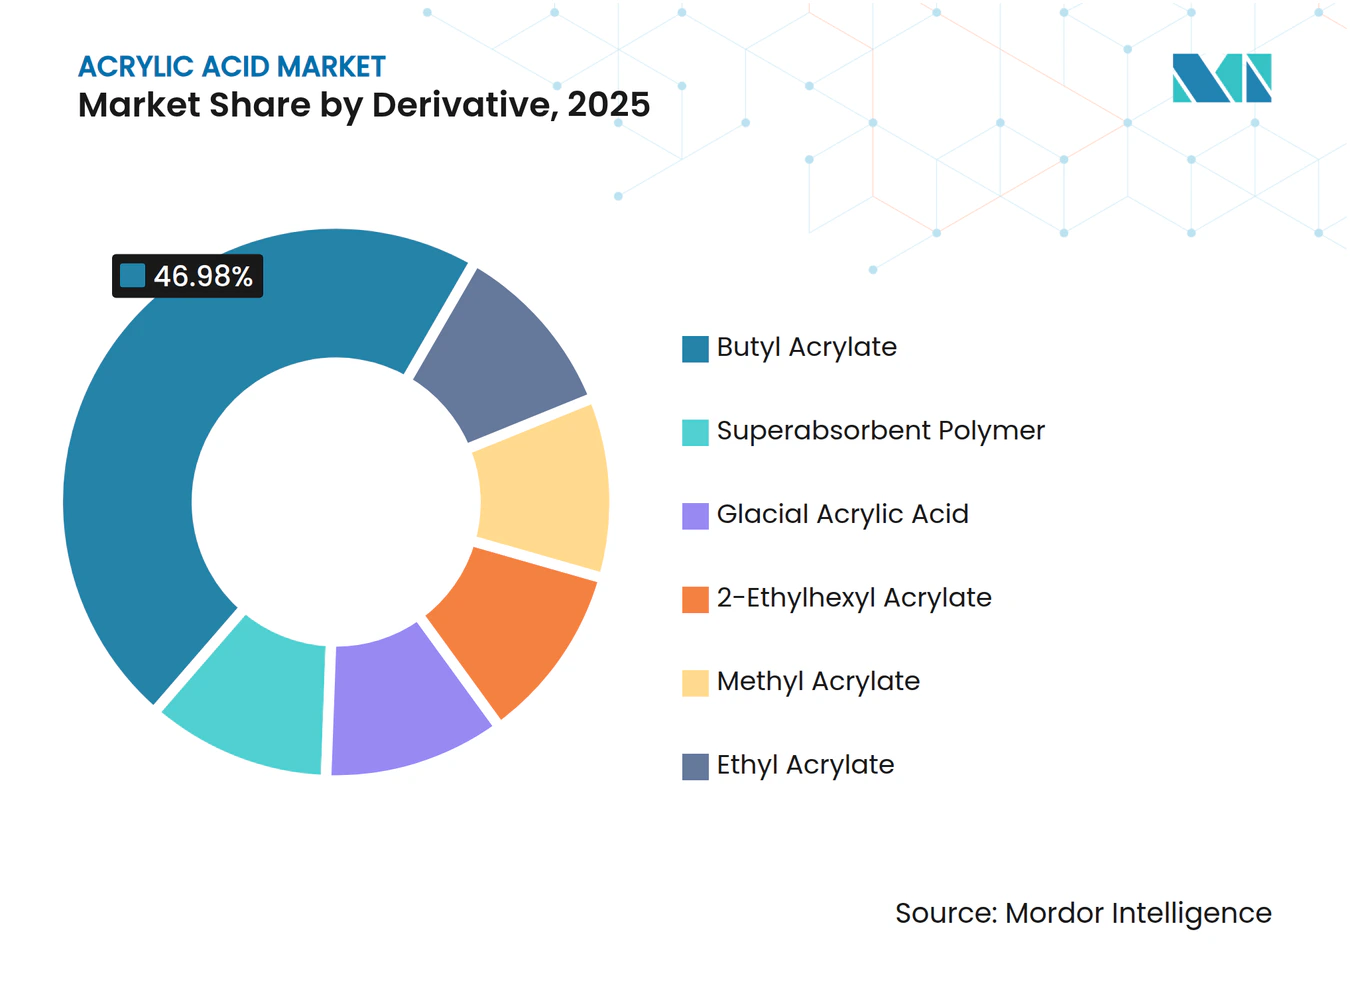
- Por derivado, o acrilato de butila liderou com 46,98% da participação do mercado de ácido acrílico em 2025, enquanto os polímeros superabsorventes devem expandir a um CAGR de 5,53% até 2031.
- Por aplicação, tintas e revestimentos responderam por 35,46% do tamanho do mercado de ácido acrílico em 2025, e adesivos e selantes devem registrar o crescimento mais rápido, a um CAGR de 7,01% até 2031.
- Por grau de pureza, o grau técnico deteve 88,74% do volume em 2025, enquanto o grau glacial avança a um CAGR de 7,18% até 2031.
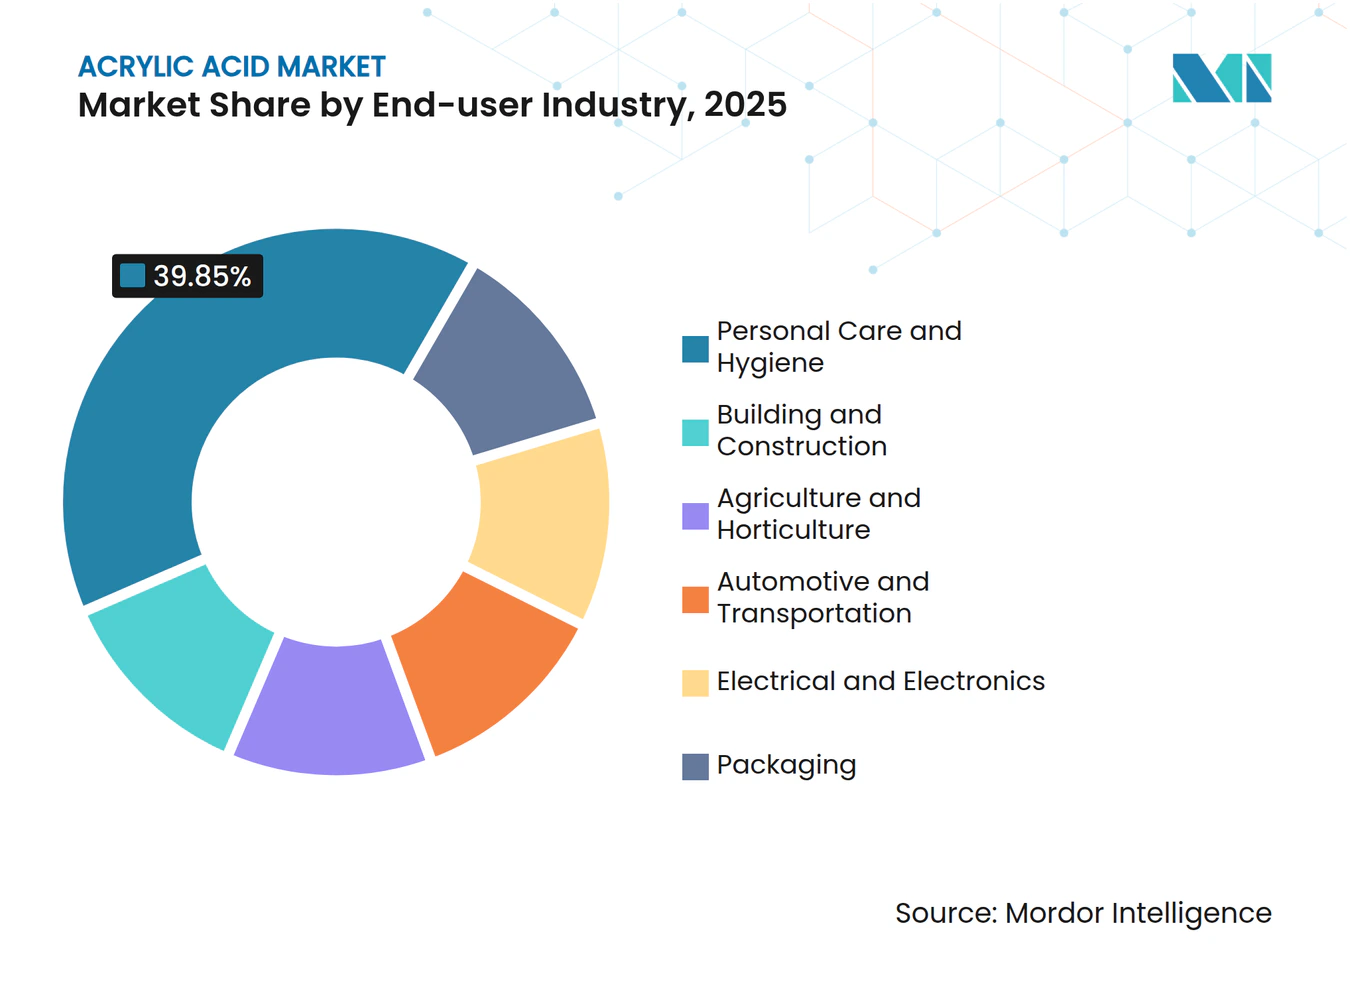
- Por setor de usuário final, cuidados pessoais e higiene contribuíram com 39,85% da demanda em 2025 e devem crescer a um CAGR de 5,48% até 2031.
- Por geografia, a Ásia-Pacífico contribuiu com 52,10% do volume global em 2025, expandindo a um CAGR de 5,36% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tendência de alta na demanda por polímeros superabsorventes | +1.2% | Global, concentrado na Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Expansão de revestimentos arquitetônicos à base de água | +0.9% | América do Norte e União Europeia, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescimento dos mandatos de higiene em mercados emergentes da Ásia | +0.8% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Comercialização de rotas de ácido acrílico biológico | +0.6% | Global, liderado pela América do Norte e União Europeia | Longo prazo (≥ 4 anos) |
| Aumento de adesivos sensíveis à pressão de grau eletrônico | +0.5% | Global, concentrado nos polos de eletrônicos da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Tendência de Alta na Demanda por Polímeros Superabsorventes
O envelhecimento demográfico global e o aumento da renda disponível elevam a penetração de produtos de higiene, intensificando o consumo de superabsorventes à base de poliacrilato. A adoção agrícola amplia o mercado de ácido acrílico à medida que os produtores utilizam os polímeros para melhorar a retenção de água no solo em regiões áridas. A pesquisa em reticuladores biodegradáveis reduz as preocupações com o fim da vida útil, preservando a capacidade de absorção. O crescimento de volume permanece mais pronunciado na Ásia-Pacífico, onde os produtos para incontinência infantil e adulta escalam rapidamente. Os principais fornecedores de resinas introduzem a reciclagem por micro-ondas para metacrilato de metila, fechando o ciclo para resíduos de acrílico fundido. Os fabricantes também refinam os processos catalíticos para reduzir a intensidade energética, sustentando a competitividade de custos a longo prazo.
Expansão de Revestimentos Arquitetônicos à Base de Água
As regulamentações governamentais sobre compostos orgânicos voláteis estimulam uma mudança duradoura de sistemas à base de solventes para sistemas à base de água, consolidando as dispersões acrílicas como o aglutinante de escolha. A nova linha de produção holandesa da BASF eleva a capacidade regional sem aumentos de CO₂, sinalizando um compromisso com a expansão sustentável. Nos estados do Conselho de Cooperação do Golfo, a resina acrílica já comanda mais de 40% das formulações de revestimento, impulsionada por grandes obras de infraestrutura que exigem acabamentos de secagem rápida e resistentes à corrosão. O mercado de ácido acrílico se beneficia à medida que as formulações à base de água necessitam de maiores teores de sólidos aglutinantes para igualar o desempenho das formulações tradicionais, elevando materialmente o consumo de monômero. As conversões de embalagens de plástico para substratos de papel amplificam ainda mais a demanda por dispersões.
Crescimento dos Mandatos de Higiene em Mercados Emergentes da Ásia
Campanhas de saúde pública, requisitos de certificação halal e canais de comércio eletrônico favoráveis convergem para acelerar o consumo premium de fraldas e produtos de higiene feminina. A produção indonésia de ácido acrílico derivado de biomassa demonstra uma resposta local tanto à certificação baseada em princípios religiosos quanto à diversificação de matérias-primas. Os governos vinculam melhorias de saneamento a reduções mensuráveis em doenças de veiculação hídrica, reforçando a demanda de longo prazo por produtos de higiene absorventes. A rápida urbanização eleva o gasto per capita em produtos de cuidados pessoais essenciais, sustentando bolsões de crescimento de dois dígitos apesar dos ciclos macroeconômicos. O mercado de ácido acrílico ganha ventos favoráveis adicionais dos segmentos de incontinência adulta de valor agregado, que favorecem núcleos ultrafinos de alto desempenho.
Comercialização de Rotas de Ácido Acrílico Biológico
A linha totalmente à base de plantas da LG Chem, com capacidade de 100 toneladas/ano, valida a viabilidade comercial das vias de fermentação microbiana. O desempenho idêntico permite o uso direto como substituto, levando os proprietários de marcas a especificar graus biológicos para cosméticos e produtos de cuidados domésticos. A transparência na avaliação do ciclo de vida cresce nas licitações de compras, conferindo vantagem de precificação aos pioneiros. Os licenciadores de tecnologia preveem crescimento de capacidade de três dígitos ao longo da década, posicionando as rotas biológicas como um pilar estrutural de fornecimento, e não como uma oferta de nicho. O mercado de ácido acrílico, assim, desvincula parte de seu risco de matéria-prima do propileno derivado do petróleo bruto.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com saúde e toxicidade dos vapores de ácido acrílico | -0.7% | Global, mais rigoroso na América do Norte e na União Europeia | Curto prazo (≤ 2 anos) |
| Volatilidade do preço do propileno | -0.5% | Global, aguda na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Risco de fornecimento proveniente de ativos envelhecidos de óxido de propileno | -0.3% | Global, concentrado nas instalações legadas da América do Norte e da União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Saúde e Toxicidade dos Vapores de Ácido Acrílico
As agências regulatórias estão reduzindo os limites de exposição, obrigando os produtores a investir em carregamento em circuito fechado, lavadores avançados e equipamentos de proteção individual. A Comissão Europeia cita riscos de irritação respiratória, enquanto o Instituto Nacional de Segurança e Saúde Ocupacional recomenda uma média ponderada pelo tempo de 2 ppm[1]. O Inventário Nacional de Poluentes da Austrália registra as emissões dos locais para orientar os limites de licenciamento. As diretrizes da Organização Mundial da Saúde e da Agência de Proteção Ambiental moldam a política multinacional, acrescentando camadas de conformidade que elevam os custos fixos[2]. Os conversores a jusante, particularmente as plantas de adesivos, precisam redesenhar a ventilação para atender às metas reduzidas de qualidade do ar interno. A utilização de capacidade no curto prazo pode cair à medida que as reformas avançam, moderando o crescimento do mercado de ácido acrílico em regiões altamente regulamentadas.
Volatilidade do Preço do Propileno
Interrupções em ativos envelhecidos de óxido de propileno e racionalizações de refinarias comprimem as margens do monômero, levando as empresas a acelerar os investimentos em desidrogenação de propano e rotas biológicas. A integração com craqueadores ou acordos de fornecimento protegem contra a exposição, mas os mercados spot permanecem propensos a oscilações de dois dígitos que distorcem os resultados trimestrais. Os produtores na Ásia-Pacífico enfrentam risco amplificado dada a maior dependência de importações da região para propileno de grau químico. A turbulência nas matérias-primas incentiva os clientes a buscar contratos de fornecimento de longo prazo com fornecedores integrados, consolidando volume com os principais players. O mercado de ácido acrílico, portanto, experimenta ciclos episódicos de redução de estoques sempre que o propileno dispara, particularmente nos derivados de revestimentos sensíveis ao preço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Derivado:
O Versátil Acrilato de Butila Defende a Supremacia de Volume enquanto o Polímero Superabsorvente AceleraO acrilato de butila contribuiu com 46,98% das remessas de 2025 com base na ampla utilização em revestimentos, adesivos e selantes. Seu equilíbrio de flexibilidade, resistência às intempéries e eficiência de custo garante fidelidade de formulação nos setores de construção e embalagens. No entanto, as tendências demográficas que elevam os padrões de higiene impulsionam a demanda por polímeros superabsorventes, conferindo aos derivados de polímeros superabsorventes o maior CAGR de 5,53% até 2031. Os produtores de polímeros superabsorventes exploram a capacidade do ácido acrílico de formar redes altamente reticuladas que absorvem líquidos que excedem várias centenas de vezes seu próprio peso. Fluxos especiais como o acrilato de metila desfrutam de pedidos de nicho estáveis para sistemas de revestimento de transmissão de cura rápida, enquanto o acrilato de etila suporta o acabamento de têxteis e couro que requer penetração profunda nas fibras. O acrilato de 2-etil-hexila permanece o agente de pegajosidade de escolha para etiquetas adesivas sensíveis à pressão. O ácido acrílico glacial sustenta intermediários eletrônicos e farmacêuticos, onde a pureza de 99%+ garante o mínimo de metais residuais.



Por Aplicação:
Adesivos de Alto Desempenho Superam os Revestimentos TradicionaisTintas e revestimentos retiveram 35,46% do volume em 2025 graças aos gastos contínuos em infraestrutura, mas adesivos e selantes exibem um CAGR de 7,01% que supera os incrementos tradicionais de revestimentos. Adesivos acrílicos sensíveis à pressão de alta clareza e resistentes a ultravioleta dominam a laminação de displays eletrônicos e acabamentos externos automotivos, acelerando o consumo de monômero. Os produtos sanitários aproveitam os avanços na densidade de reticulação para reduzir a espessura do núcleo, mantendo as métricas de absorção e, assim, reduzindo os custos logísticos. As aplicações de surfactantes exploram o conjunto de propriedades anfifílicas do ácido acrílico para melhorar a detergência em formatos concentrados de lavanderia. Os tratamentos têxteis incorporam derivados acrílicos para repelência durável à água e acabamentos antimancha que resistem a múltiplos ciclos de lavagem. Consequentemente, o mercado de ácido acrílico se realinha em direção a soluções de ligação de alto valor que satisfazem a miniaturização em eletrônicos e as metas de redução de peso em veículos automotivos.
Por Grau de Pureza:
O Grau Técnico Mantém Vantagem de Volume enquanto os Graus Glaciais DisparamO grau técnico (~94% de pureza) atendeu a 88,74% da demanda de 2025, alimentando principalmente plantas de tintas, adesivos e polímeros superabsorventes de grande tonelagem, onde as considerações de custo predominam. No entanto, o grau glacial (pureza maior ou igual a 99%) avança a um CAGR de 7,18% até 2031, à medida que a eletrônica, o encapsulamento de semicondutores e os ativos farmacêuticos exigem teores extremamente baixos de íons e metais. As fábricas de semicondutores especificam monômero de pureza ultraelevada para formulações de fotorresiste e underfill, elevando significativamente as margens em relação aos graus a granel. Os clientes a jusante validam as cadeias de fornecimento auditando os trens de destilação e polimento por troca iônica, aumentando as barreiras de entrada para novos produtores.
Por Setor de Usuário Final:
Cuidados Pessoais Mantém um Raro Equilíbrio entre Escala e DinamismoCuidados pessoais e higiene dominaram 39,85% do consumo global em 2025 e ainda liderarão o campo com um CAGR de 5,48% até 2031. Os proprietários de marcas apostam em núcleos de fraldas mais finos e discretos e em artigos de higiene feminina com apelo ecológico, ambos dependentes da inovação em polímeros superabsorventes. A construção civil emprega dispersões acrílicas em revestimentos de fachada que combinam flexibilidade de ponte de fissuras com conformidade com baixo teor de compostos orgânicos voláteis.
O setor automotivo e de transporte especifica cada vez mais adesivos estruturais acrílicos e compostos de gestão térmica para pacotes de baterias de veículos elétricos. Os setores elétrico e eletrônico demandam graus de alta pureza para laminação adesiva opticamente clara e compostos de encapsulamento que protegem circuitos delicados. As embalagens se beneficiam de barreiras acrílicas à base de água, permitindo que substratos à base de fibra substituam plásticos de uso único, enquanto a agricultura utiliza grânulos de polímeros superabsorventes para reduzir a frequência de irrigação e aumentar a germinação de sementes.

Análise Geográfica
Mercado de Ácido Acrílico na APAC
A Ásia-Pacífico representou 52,10% do volume global em 2025 e está projetada para se expandir a um CAGR de 5,36% até 2031. Os produtores regionais capitalizam sobre a integração eficiente de craqueador a éster, embora o consumo downstream cresça ainda mais rapidamente à medida que a urbanização, as exigências de higiene e a intensificação da construção de infraestrutura se aprofundam. A China orienta seu roteiro para a indústria química em direção a cadeias de maior valor agregado, incentivando empresas como a Wanhua a ampliar sua atuação em ésteres acrílicos no âmbito das iniciativas governamentais de autossuficiência.
Mercado de Ácido Acrílico na América do Norte
A América do Norte mantém uma perspectiva de oferta resiliente, ancorada em complexos integrados na Costa do Golfo. Os produtores norte-americanos se beneficiam do propileno com vantagem do xisto, mas enfrentam obrigações de divulgação ambiental que estimulam investimentos em rotas biológicas e na contabilizaão de carbono. A demanda dos setores elétrico e eletrônico por graus glaciais de altíssima pureza sustenta o desgargalamento incremental de capacidade.
Mercado de Ácido Acrílico na EMEA
A Europa avança na liderança em sustentabilidade por meio de relatórios obrigatórios de escopo 3 e diretivas de economia circular. O Oriente Médio e a África registram a menor base, mas testemunham um aumento pronunciado no planejamento de capacidade à medida que os produtores petroquímicos capturam valor por meio da integração de derivados. A entrada acionária da Kuwait Petroleum na Wanhua sublinha a estratégia das entidades do Golfo de acessar os corredores de demanda asiáticos. Coletivamente, as dinâmicas geográficas elevam o mercado de ácido acrílico como um insumo fundamental em diferentes estágios econômicos.
Análise da cadeia de valor
As cadeias de valor do ácido acrílico normalmente começam com o propileno, ou rotas alternativas como intermediários baseados em propano e de base biológica, e depois passam pela oxidação catalítica para produzir ácido acrílico (graus técnico e glacial). A partir daí, os transformadores convertem o monômero em derivados, incluindo ésteres acrílicos como acrilato de butila e acrilato de 2-etil-hexila, além de polímeros superabsorventes usados em revestimentos, adesivos e aplicações de higiene.
A base de fornecimento está concentrada em torno de produtores integrados e operadores de sites de grande escala, incluindo BASF, Arkema, Dow, NIPPON SHOKUBAI CO., LTD., LG Chem e grandes fornecedores chineses como Shanghai Huayi e Satellite Chemical. A colocação conjunta de unidades de monômero a montante, esterificação e SAP reduz a intensidade logística e melhora a utilização da matéria-prima. A distribuição normalmente depende de volumes contratados em atacado para grandes transformadores a jusante, com vendas spot adicionando volatilidade quando a logística se aperta. Em 2026, a escassez regional e as restrições logísticas foram associadas a fortes oscilações de preços, com gargalos centrados na transferência de custos de matéria-prima, na disponibilidade de armazenamento e transporte e na confiabilidade das plantas. Ações de produtores, como os aumentos de preço da BASF para o ácido acrílico glacial nos Estados Unidos em 2026, mostram como os custos de energia, matérias-primas e frete podem se transmitir rapidamente ao longo da cadeia, influenciando o comportamento de compra dos compradores e apoiando acordos de fornecimento de longo prazo com fornecedores integrados.
Cenário Competitivo
Concentração do Mercado
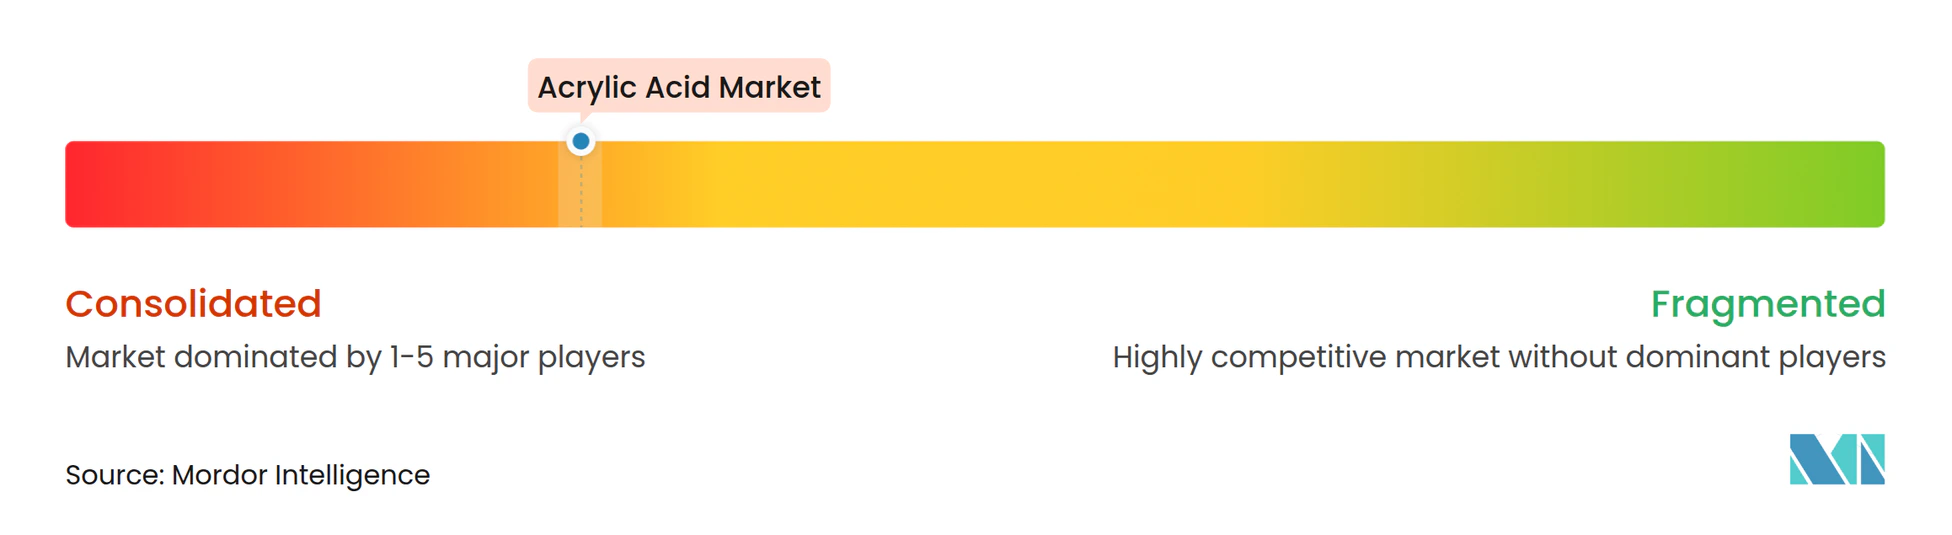
A produção global de ácido acrílico permanece altamente consolidada. A LG Chem perturba o mercado por meio da comercialização de monômero 100% biológico, alinhando-se com os compromissos de conteúdo renovável das empresas de bens de consumo. Entrantes chineses como a Wanhua empregam fornecimento vantajoso de propileno e financiamento apoiado pelo Estado para construir reatores de escala mundial, intensificando a rivalidade. A estratégia centra-se na opcionalidade de matérias-primas, no conteúdo biológico certificado e na inovação específica por aplicação. Os licenciadores de processos oferecem pacotes combinados de catalisador e cristalização evaporativa que reduzem a intensidade energética em dois dígitos. Os gêmeos digitais otimizam o tempo de operação dos reatores, enquanto a manutenção preditiva reduz as paralisações não programadas que anteriormente desestabilizavam o fornecimento no mercado de ácido acrílico.
Líderes do Setor de Ácido Acrílico
-
Arkema
-
LG Chem
-
BASF
-
Dow
-
NIPPON SHOKUBAI CO., LTD.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ácido Acrílico Empresas cobertas neste relatório
- Arkema
- BASF
- China Petroleum & Chemical Corporation (Sinopec)
- Dow
- Evonik Industries AG
- Formosa Plastics Group
- LG Chem
- Mitsubishi Chemical Group Corporation
- NIPPON SHOKUBAI CO., LTD.
- Sasol
- Satellite Chemical Co., Ltd.
- Shanghai Huayi Acrylic Acid Co., Ltd.
- Wanhua
Oportunidades de mercado e perspectivas futuras
As aquisições vinculadas à descarbonização e os programas certificados de balanço de massa abrem oportunidades para ofertas diferenciadas de ácido acrílico e derivados, particularmente onde proprietários de marcas e transformadores especificam monômeros de menor carbono para higiene, embalagens e revestimentos. Essa mudança fica evidente em 2025 e 2026, à medida que as empresas passam de compromissos de certificação para cobertura operacional, incluindo a Arkema expandindo a certificação ISCC PLUS em suas instalações de monômeros acrílicos globalmente (incluindo Carling, Clear Lake, Taixing e Bayport). A NIPPON SHOKUBAI CO., LTD. também relatou certificação ISCC PLUS em suas empresas do grupo nos EUA para ácido acrílico e polímeros superabsorventes, enquanto a LG Chem, ao ampliar a produção de ácido acrílico de base vegetal, apoia um posicionamento em que a transparência da pegada de carbono está se tornando um requisito de licitação.
No lado do fornecimento e do portfólio, as oportunidades centram-se na otimização de ativos, na confiabilidade e no posicionamento em cadeias de maior pureza e maior valor, em vez da exposição apenas por volume. A China continua a adicionar capacidade em escala mundial, incluindo a Tianjin Bohai Chemical, que comissionou uma unidade de ácido acrílico de 160.000 toneladas/ano em junho de 2026 dentro de um projeto maior de novos materiais, e a BASF avançando com seu complexo integrado de acrílicos Verbund em Zhanjiang por meio da conclusão mecânica em julho de 2025. Mudanças de propriedade e de foco também influenciam a evolução da participação de monômeros, incluindo a Synthomer, que está se movendo para alienar seu negócio de monômeros acrílicos com base na República Tcheca para a Mutares (anunciado em junho de 2026, com fechamento previsto para o final do 3º trimestre de 2026), o que pode alterar as estratégias de sourcing, tolling e segurança de fornecimento regional para compradores e fornecedores.
Desenvolvimentos industriais recentes em Mercado de Ácido Acrílico
- Junho de 2026: A Tianjin Bohai Chemical comissionou uma unidade de ácido acrílico de 160.000 toneladas/ano no âmbito de um projeto de novos materiais de 2,25 bilhões de yuanes, após uma bem-sucedida operação-teste em meados de junho. O início das operações adiciona fornecimento em larga escala na China e fortalece as opções de integração local para acrilatos e SAP a jusante, alterando os fluxos comerciais regionais e o poder de negociação nas compras.
- Julho de 2025: A BASF concluiu mecanicamente as plantas de ácido acrílico glacial e acrilato de butila em seu site Verbund de Zhanjiang, na China, avançando o complexo de acrílicos para as fases de comissionamento e início de operações. O design do site integrado apoia eficiências de matérias-primas e utilidades e aumenta a capacidade da BASF de atender à demanda de revestimentos, adesivos e higiene da Ásia-Pacífico com uma cadeia de suprimentos mais curta.
- Abril de 2024: A BASF assinou uma Carta de Intenções com a Youyi Group para fornecer acrilato de butila a partir do site Verbund de Zhanjiang. O acordo vincula a nova capacidade chinesa ao planejamento de consumo a jusante e apoia a visibilidade de offtake à medida que grandes projetos integrados avançam.
Mercado de Ácido Acrílico Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de ácido acrílico abrange a demanda e a oferta de ácido acrílico utilizado como bloco de construção químico, com o dimensionamento do mercado expresso em termos de volume (toneladas) nas principais regiões produtoras e consumidoras.
Exclusões do escopo: Excluímos as transferências internas de plantas que não estão vinculadas a vendas externas, bem como as receitas de polímeros downstream e produtos formulados nos quais o ácido acrílico é apenas um insumo.
Visão Geral da Segmentação
- Por Derivado
- Acrilato de Metila
- Acrilato de Butila
- Acrilato de Etila
- Acrilato de 2-Etil-Hexila
- Ácido Acrílico Glacial
- Polímero Superabsorvente
- Por Aplicação
- Tintas e Revestimentos
- Adesivos e Selantes
- Produtos Sanitários
- Surfactantes
- Têxteis
- Outras Aplicações
- Por Grau de Pureza
- Grau Técnico (~94%)
- Grau Glacial (maior ou igual a 99%)
- Pureza Ultraelevada (Eletrônicos)
- Por Setor de Usuário Final
- Cuidados Pessoais e Higiene
- Construção Civil
- Automotivo e Transporte
- Elétrico e Eletrônico
- Embalagens
- Agricultura e Horticultura
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Indonésia
- Malásia
- Tailândia
- Vietnã
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Turquia
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Egito
- Nigéria
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental teve início com sinais públicos de produção e comércio para compreender o volume de ácido acrílico produzido e movimentado entre fronteiras, bem como a evolução desse cenário ao longo do tempo. Foram utilizadas fontes como escritórios nacionais de estatística e portais alfandegários, UN Comtrade, dados de comércio da USITC, a Agência Internacional de Energia para contexto energético e de matérias-primas, além de literatura científica revisada por pares nas áreas de engenharia química e catálise para benchmarks de processos e rendimentos.
Em seguida, relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa em nível de planta foram utilizados para mapear adições de capacidade, paralisações e variações de utilização. Neste mercado, essas mudanças de utilização frequentemente se alinham a restrições de oferta de curto prazo e podem afetar os balanços regionais. Uma assinatura paga de dados financeiros e notícias corporativas, além de um banco de dados de importações e exportações em nível de remessa, auxiliou na verificação cruzada de direções de comércio, descrições de produtos e cronogramas quando as tabelas públicas estavam atrasadas ou agregadas. Essas fontes documentais não são exaustivas, e muitos outros documentos públicos também foram consultados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se na validação de taxas de operação, utilização e padrões típicos de variação de preços nas principais regiões, uma vez que os preços do ácido acrílico são sensíveis aos custos do propileno e de outras matérias-primas, bem como a períodos de escassez de oferta decorrentes de paralisações. Foram realizadas conversas com produtores, distribuidores e grandes compradores downstream, seguidas de ligações de acompanhamento para verificar as premissas sobre o balanço regional de oferta e o comportamento dos preços contratuais versus spot quando as paralisações restringem a disponibilidade.
A cobertura global foi mantida para que choques regionais, como ciclos de manutenção ou mudanças nas exportações, não fossem superestimados a partir de um único ponto de vista. Os insumos finais do modelo foram ajustados apenas quando múltiplas perspectivas de respondentes se alinharam com sinais documentais observáveis.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 29% | CXOs: 19% | APAC: 47% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 35% | EMEA: 33% |
| Participantes menores: 21% | Gerentes: 46% | Américas: 20% |
Dimensionamento e Previsão do Mercado
O modelo central de dimensionamento é construído com base em uma abordagem top-down, na qual capacidade, utilização e comércio líquido são utilizados para reconstruir a disponibilidade regional, que é então reconciliada com o consumo estimado por principais usos finais. Uma vez estabilizada essa estrutura, ela foi corroborada por verificações bottom-up seletivas, incluindo volumes amostrados de produtores, verificações de canais de distribuidores e toneladas típicas consumidas por aplicação downstream. Os ajustes foram realizados apenas quando as lacunas foram claramente explicadas.
Os principais insumos monitorados no modelo incluem capacidade anunciada e em operação de ácido acrílico por região, padrões de utilização e tempo de inatividade, direção dos custos do propileno e de outras matérias-primas relevantes, volumes regionais de importação e exportação, e indicadores observáveis de demanda provenientes de atividades de higiene e revestimentos que tipicamente impulsionam os derivados acrílicos. Para as previsões, foi utilizada análise de cenários em torno de adições de oferta, cronogramas de paralisações e mudanças na política comercial, com os pesos dos cenários alinhados ao consenso de especialistas obtido nas discussões primárias. Onde as verificações bottom-up não conseguiram cobrir fluxos menores, as lacunas foram preenchidas por meio de regras de alocação em nível regional vinculadas a participações de comércio e faixas históricas de utilização, de modo que os totais permaneçam reproduzíveis e auditáveis.
Validação de Dados e Ciclo de Atualização
Os resultados foram verificados em relação a sinais independentes, como anúncios de mudanças de capacidade, totais de comércio e calendários de manutenção conhecidos. Qualquer variação acentuada de um ano para outro foi sinalizada para revisão antes da aprovação final. Quando uma variância não pôde ser explicada por um evento claro, a premissa foi revisitada e os respondentes foram recontactados para confirmar se a mudança era real ou relacionada ao cronograma.
Uma revisão analítica em múltiplas etapas é seguida para que o número final seja consistente entre regiões, unidades e conversões, e a lógica possa ser rastreada até o mesmo conjunto de fatores determinantes. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes. Uma revisão final pré-entrega é realizada para que os clientes recebam a visão mais atualizada disponível no momento do lançamento.
Tamanho do Mercado de Ácido Acrílico da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos publicados para o ácido acrílico frequentemente não coincidem porque algumas fontes reportam valor, outras reportam volume, e muitas também divergem quanto ao que consideram como comércio dentro do escopo e como suavizam as variações de preço de curto prazo. As diferenças também decorrem do momento da conversão cambial, do uso de preços spot versus contratuais, e de se as paralisações de plantas e a utilização são validadas com verificações reais de mercado.
Uma lacuna decorrente de atualizações é comum neste mercado porque os preços do ácido acrílico podem se mover rapidamente com notícias sobre propileno e paralisações. O mês e a janela de taxa de câmbio utilizados para a construção do preço médio de venda podem deslocar a mesma demanda física para um total em USD diferente, razão pela qual a Mordor Intelligence ancora a estimativa em fundamentos de volume atualizados anualmente. O momento cambial e a lógica de preços são aplicados somente após a consistência dessas verificações.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,59 M toneladas (2026) | |
| Consultoria Global A | 13,66 bilhões de USD (2023) | Utiliza uma visão baseada em valor com sua própria curva de preços e escolhas de ano-base, sendo o número sensível à janela de preço médio selecionada e ao momento da conversão cambial, em vez de estar ancorado em um balanço com prioridade de volume. |
| Publicação Setorial B | 9,98 bilhões de USD (2026) | Publica um valor em USD para o mesmo ano, mas pode aplicar um método diferente de progressão do preço médio de venda entre regiões e pode não normalizar completamente as paralisações temporárias de oferta que podem inflar os preços realizados em períodos curtos. |
No geral, a dispersão nas cifras publicadas é explicada principalmente pela escolha da unidade (toneladas versus USD), pelas janelas exatas de preço e câmbio utilizadas, e pelo rigor com que as verificações de utilização e comércio são aplicadas antes da finalização dos totais. Ao manter as etapas rastreáveis desde capacidade e comércio até o consumo, e somente então incorporar as premissas de preços, a estimativa final permanece prática de reproduzir e mais fácil de comparar entre os anos.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de ácido acrílico?
O tamanho do mercado de ácido acrílico é de 8,59 milhões de toneladas em 2026 e deve atingir 11,01 milhões de toneladas até 2031.
Qual derivado detém a maior participação?
O acrilato de butila lidera, representando 46,98% do volume global em 2025.
Qual região domina o consumo?
A Ásia-Pacífico responde por 52,10% da demanda mundial devido à forte atividade em higiene e infraestrutura.
Por que os graus biológicos estão ganhando espaço?
O conteúdo biológico certificado reduz as pegadas de carbono dos produtos e atende às metas de sustentabilidade dos proprietários de marcas, fomentando a adoção rápida na Europa e na América do Norte.
O que está impulsionando o rápido crescimento dos adesivos?
A miniaturização de eletrônicos e o uso de materiais mais leves em veículos automotivos favorecem os adesivos acrílicos que combinam clareza, estabilidade a ultravioleta e resistência mecânica, produzindo um CAGR de 7,01% até 2031.