
Tamanho e Participação do Mercado de Câmeras Inteligentes 3D
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
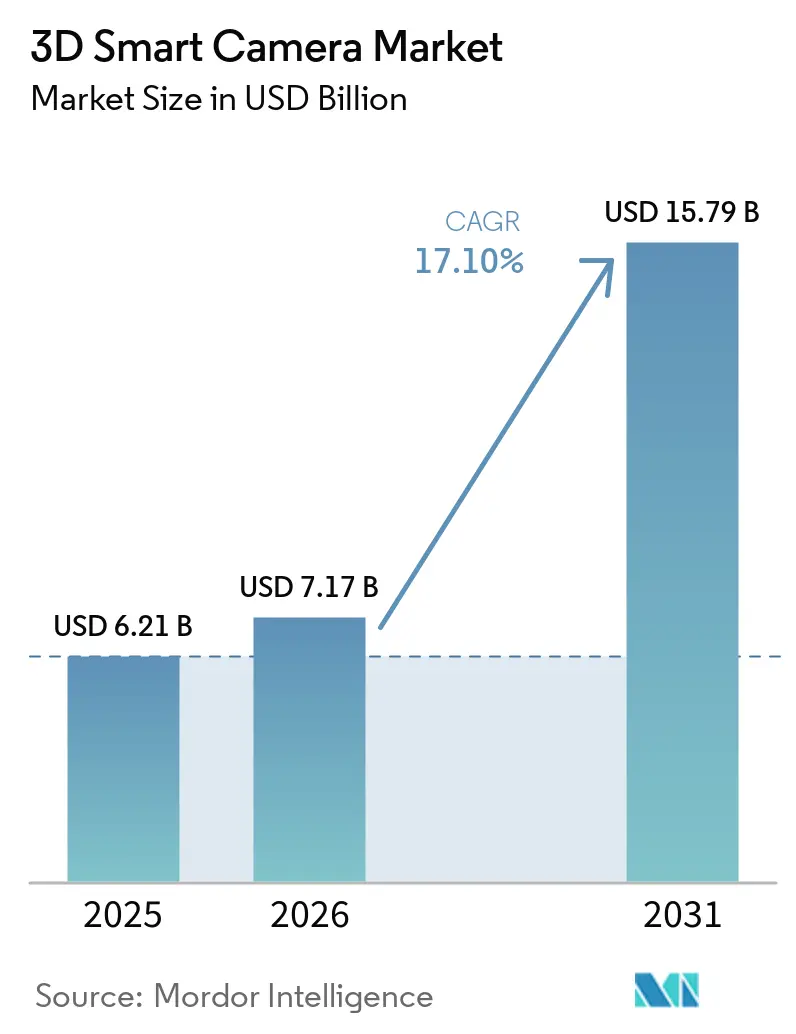
| Tamanho do Mercado (2026) | 7.17 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.79 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 17.10 % |
| Mercado de Crescimento Mais Rápido | Ásia |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Câmeras Inteligentes 3D por Mordor Intelligence
O tamanho do Mercado de Câmeras Inteligentes 3D foi avaliado em 6,21 bilhões de USD em 2025 e estima-se que se expanda de 7,17 bilhões de USD em 2026 para atingir 15,79 bilhões de USD até 2031, a um CAGR de 17,10% durante o período de previsão (2026-2031). A demanda é sustentada pela visão com percepção de profundidade em robótica, cabines de veículos e inspeção de precisão. A automação industrial cria requisitos recorrentes para orientação robótica, separação de peças em caixas e produção flexível. As regulamentações automotivas estão tornando o monitoramento de motoristas baseado em câmera um requisito padrão para veículos na Europa. Os fornecedores também estão indo além do hardware, combinando câmeras com ferramentas de inteligência artificial, gerenciamento em nuvem e suporte à integração. A pressão de preços de fornecedores chineses de menor custo está aumentando a concorrência em aplicações industriais padrão, enquanto sistemas especializados mantêm valor em ambientes de trabalho exigentes.
Principais Conclusões do Relatório
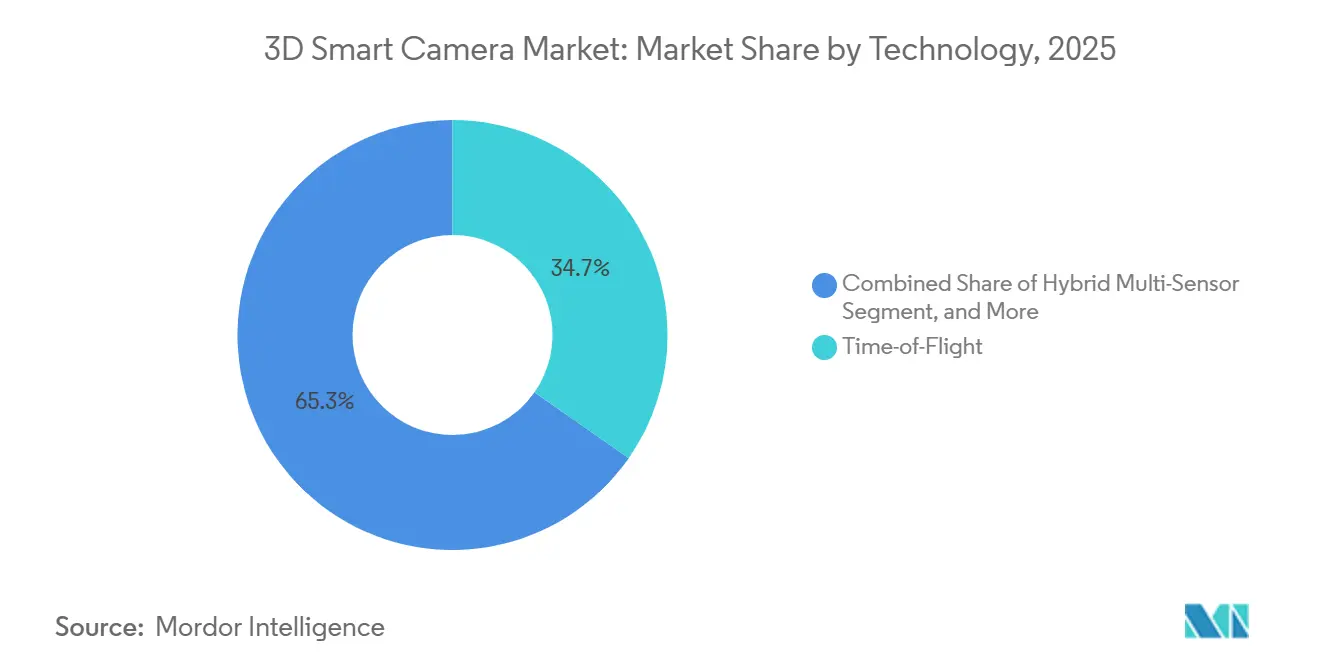
- Por tecnologia, o Tempo de Voo deteve 34,71% da participação do Mercado de Câmeras Inteligentes 3D em 2025, enquanto as configurações de Multi-Sensor Híbrido têm projeção de expansão a um CAGR de 20,87% até 2031.
- Por resolução, o segmento abaixo de 16 MP deteve 52,63% da participação do Mercado de Câmeras Inteligentes 3D em 2025, enquanto o segmento acima de 16 MP tem projeção de expansão a um CAGR de 20,69% até 2031.
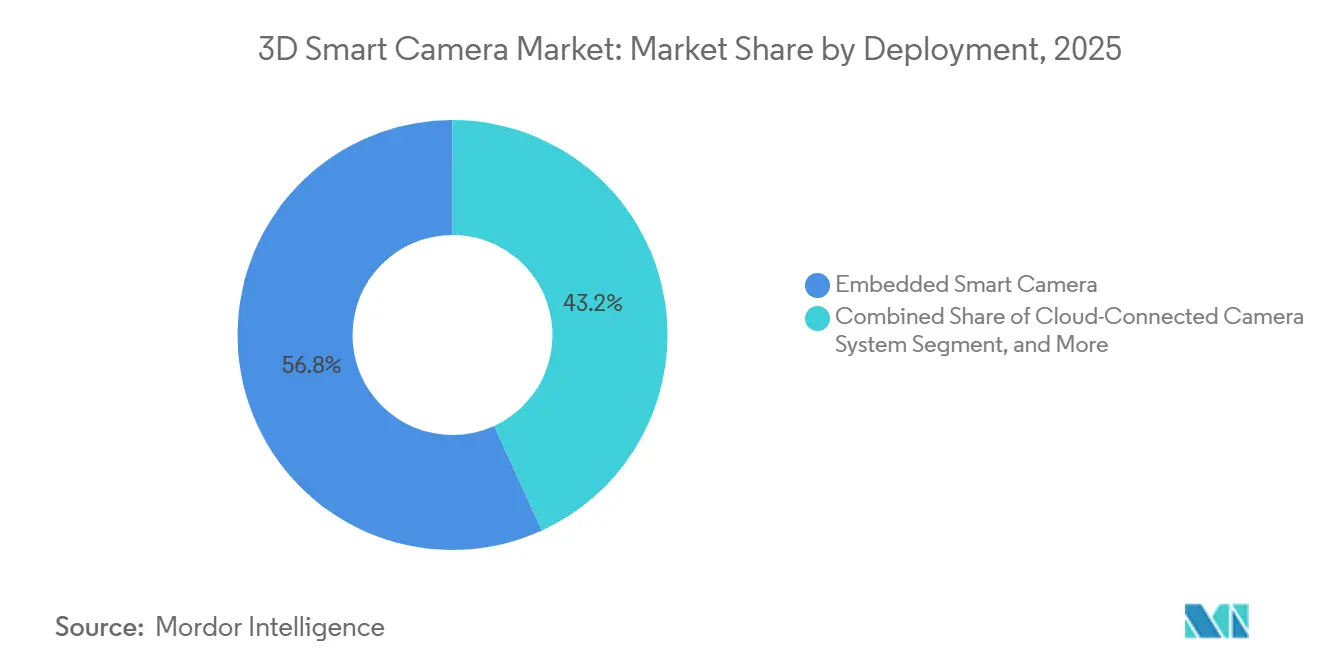
- Por implantação, as Câmeras Inteligentes Embarcadas detiveram 56,84% de participação em 2025, enquanto os Sistemas de Câmera Conectados à Nuvem têm projeção de expansão a um CAGR de 19,51% até 2031.
- Por aplicação, Robótica e Automação detiveram 24,93% de participação em 2025, enquanto o Monitoramento de Motoristas e Ocupantes tem projeção de expansão a um CAGR de 20,79% até 2031.
- Por indústria do usuário final, a Manufatura Industrial deteve 27,86% de participação em 2025, enquanto o setor Automotivo tem projeção de expansão a um CAGR de 19,85% até 2031.
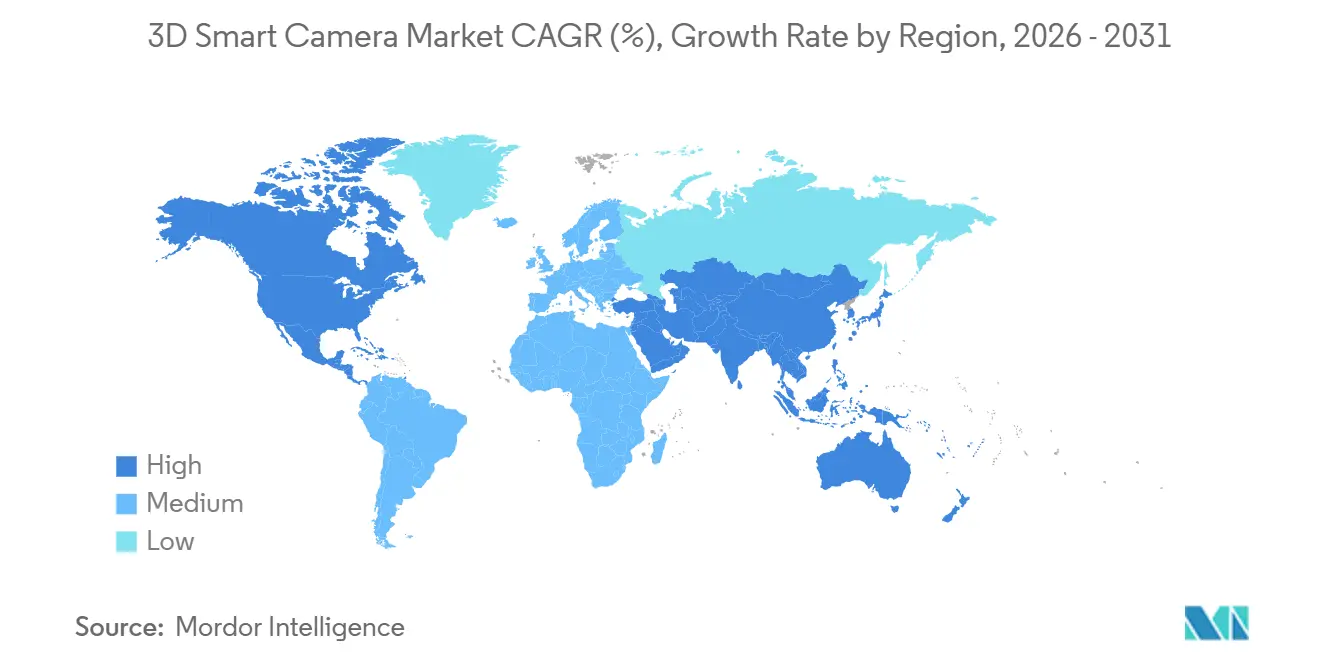
- Por geografia, a Ásia-Pacífico deteve 38,57% de participação em 2025 e tem projeção de expansão a um CAGR de 21,47% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Câmeras Inteligentes 3D
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Automação Industrial e da Visão Robótica | +4.2% | Global, com maior concentração na Ásia-Pacífico e na Europa | Curto prazo (≤ 2 anos) |
| Adoção de ADAS e Monitoramento na Cabine | +3.1% | Global, especialmente a União Europeia e a América do Norte | Médio prazo (2-4 anos) |
| Inteligência Artificial de Borda para Percepção Autônoma em Tempo Real | +2.6% | Global, com escalonamento inicial na América do Norte e na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda por Inspeção 3D e Garantia de Qualidade | +1.9% | Global, liderada pela manufatura de precisão na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Sensoriamento de Profundidade em Smartphones e Tablets | +1.4% | Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Interfaces de Visão 3D Padronizadas para Retrofits | +0.9% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Automação Industrial e da Visão Robótica
A Federação Internacional de Robótica registrou 542.000 instalações de robôs industriais em todo o mundo em 2024, o quarto ano consecutivo acima de 500.000 unidades. A Ásia respondeu por 74% dessas instalações, com a China respondendo por 295.000 unidades. A federação espera que as instalações atinjam 575.000 em 2025 e superem 700.000 até 2028. Cada braço robótico, espaço de trabalho colaborativo e estação de separação de peças em caixas precisa de percepção de profundidade confiável para operar na presença de objetos e layouts em constante mudança. Essa base instalada em expansão também sustenta a demanda de substituição à medida que sistemas de visão mais antigos são atualizados com câmeras de inteligência artificial embarcada. O Mercado de Câmeras Inteligentes 3D, portanto, se beneficia tanto de novos projetos de automação quanto da modernização de linhas existentes.
Crescimento dos Sistemas ADAS e de Monitoramento na Cabine
Para o Mercado de Câmeras Inteligentes 3D, o Regulamento Geral de Segurança da União Europeia exige sistemas de Aviso de Sonolência e Atenção do Motorista em novos veículos a partir de julho de 2024. O Aviso Avançado de Distração do Motorista baseado em câmera é exigido em todos os novos veículos a partir de julho de 2026.[1]Comissão Europeia, "Regulamento (UE) 2019/2144 sobre Requisitos de Homologação de Tipo para Veículos a Motor," EUR-Lex Esses requisitos aumentam a demanda por módulos de imagem na cabine capazes de detectar distração e sonolência. Em março de 2026, a Mobileye garantiu um programa de produção de monitoramento de motoristas com um fabricante de automóveis dos Estados Unidos, usando um único chip EyeQ6L para monitoramento de motoristas e ocupantes, com produção planejada para 2027. Os fabricantes de veículos estão migrando de avisos de propósito único para sistemas que avaliam o estado do motorista, a posição dos passageiros e a presença de cadeirinhas infantis. Essa mudança aumenta o conteúdo de câmeras por veículo e amplia as oportunidades para fornecedores que atendem a grandes programas de veículos.[2]Mobileye, "Mobileye Garante Importante Programa de Produção de DMS com Fabricante de Automóveis Líder dos EUA," Business Wire
A Inteligência Artificial de Borda Viabiliza a Percepção Autônoma em Tempo Real
No Mercado de Câmeras Inteligentes 3D, a inteligência artificial no dispositivo reduz a necessidade de enviar dados brutos de nuvem de pontos para servidores ou computadores externos. A Cognex apresentou o Controlador de Visão In-Sight 6900 em abril de 2026 com tecnologia NVIDIA Jetson e até 157 TOPS de processamento de inteligência artificial. O controlador suporta classificação baseada em transformadores com 10 a 20 imagens de treinamento e não requer um PC externo. Em maio de 2026, a Cognex apresentou o In-Sight 3900 com plataformas Qualcomm Dragonwing, resolução de até 25 MP e velocidades de inspeção até 4 vezes superiores às da geração anterior. O processamento local mais rápido suporta linhas de produção de alta velocidade onde baixa latência e resposta estável são importantes. Também torna os sistemas de visão avançados mais acessíveis a fabricantes menores que não possuem equipes dedicadas de ciência de dados.
Demanda Crescente por Inspeção 3D e Garantia de Qualidade
Para o Mercado de Câmeras Inteligentes 3D, a produção de baterias para veículos elétricos, semicondutores e dispositivos médicos requer métodos de inspeção capazes de detectar variações de altura e defeitos de superfície. Os requisitos das normas ISO 13485 e IATF 16949 acrescentam à necessidade de controles de qualidade confiáveis na manufatura regulamentada. A LMI Technologies lançou a Série Gocator 6300 em março de 2025 para inspeção de semicondutores, baterias para veículos elétricos e eletrônicos de consumo. A série fornece intervalos de dados de perfil X abaixo de 2,1 mícrons e repetibilidade Z de 0,15 mícrons. A FARO CREAFORM lançou o MetraSCAN BLACK2 em agosto de 2026 para medição em chão de fábrica, com testes de aceitação baseados nas normas ISO 10360 e VDI/VDE 2634 Parte 3. Especificações de inspeção mais rigorosas favorecem sistemas 3D de maior valor onde imagens 2D não conseguem fornecer informações de superfície suficientes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Câmera, Software e Integração | -2.8% | Global, mais agudo na América do Sul e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Disponibilidade Limitada de Engenheiros Especializados em Visão 3D | -1.5% | Global, particularmente América do Sul, Oriente Médio e África e Sudeste Asiático | Médio prazo (2-4 anos) |
| Deriva de Calibração em Ambientes de Alta Produtividade | -0.9% | Global, com alta exposição em linhas automotivas e de eletrônicos | Longo prazo (≥ 4 anos) |
| Dados de Nuvem de Pontos Fragmentados e Padrões de Inteligência Artificial | -0.6% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Câmera, Software e Integração de Sistemas
No Mercado de Câmeras Inteligentes 3D, uma implantação completa inclui hardware de sensor, software de inteligência artificial de borda, ferramentas de calibração e mão de obra de integração de sistemas. Esses custos combinados podem exceder os orçamentos de capital de fabricantes menores em locais sensíveis a custos. As assinaturas de software também introduzem custos operacionais recorrentes em processos de aquisição construídos em torno de compras de hardware. Configurações completas com montagem, fiação, mão de obra e software geralmente custam entre 20.000 e 50.000 USD por estação. Os requisitos de cibersegurança da IEC 62443 e os requisitos de segurança de máquinas da ISO 13849 podem aumentar o trabalho de integração e as taxas de serviços profissionais. Usuários de saúde, aeroespacial e defesa podem, portanto, levar mais tempo para aprovar projetos porque o trabalho de conformidade afeta o período de retorno esperado.
Disponibilidade Limitada de Engenheiros Especializados em Visão 3D
O Mercado de Câmeras Inteligentes 3D requer equipes de implantação com expertise em óptica, processamento de nuvem de pontos e treinamento de modelos de inteligência artificial. Essas habilidades foram tradicionalmente desenvolvidas em disciplinas de engenharia separadas. A escassez é aguda no Sudeste Asiático, no Sul da Ásia e em partes da América do Sul, onde a demanda por automação está crescendo mais rapidamente do que a capacidade de treinamento. A resolução de problemas de interferência de luz estruturada e deriva de calibração também requer experiência prática que o treinamento online básico consistentemente não consegue fornecer. O limitado conjunto de talentos aumenta as diárias dos integradores de sistemas e eleva o custo total de propriedade. Pode atrasar a adoção entre fabricantes menores sem equipes de engenharia especializadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: O Tempo de Voo Sustenta o Volume Enquanto o Sensoriamento Híbrido se Expande na Robótica
O Tempo de Voo deteve 34,71% da participação do Mercado de Câmeras Inteligentes 3D em 2025. Sua captura de profundidade em campo completo e tolerância à variação de luz ambiente suportam automação industrial, controle de acesso e monitoramento na cabine. O LIPSedge T235 da LIPS Corporation usa o sensor ToF indireto ISOCELL VIZION 63D da Samsung. A plataforma estende o alcance de medição além de 10 metros, mantendo precisão de profundidade abaixo de 1%. Esse desempenho suporta grandes áreas de logística e usos de vigilância de campo amplo que anteriormente exigiam sistemas LiDAR mais caros.
Os sistemas Multi-Sensor Híbrido têm projeção de expansão a um CAGR de 20,87% até 2031. Eles combinam 2 ou mais métodos de sensoriamento de profundidade para suportar manipulação em campo próximo e detecção de obstáculos a médio alcance. A luz estruturada permanece importante para metrologia detalhada em eletrônicos e peças de carroceria automotiva. A visão estéreo é amplamente utilizada na navegação em armazéns e na separação de peças em caixas. O Visionary AI-Assist da SICK combina uma câmera 3D estereoscópica com inteligência artificial no sensor para evitar colisões de robôs móveis autônomos. O Mercado de Câmeras Inteligentes 3D provavelmente verá diferenciação por meio de fusão de sensores e sensoriamento adaptativo, em vez de uma única modalidade.


Por Resolução: Abaixo de 8 MP Lidera o Volume Enquanto Acima de 16 MP Ganha com Necessidades de Precisão
A faixa de 8 MP deteve 52,63% da participação do Mercado de Câmeras Inteligentes 3D em 2025. A orientação robótica, o dimensionamento logístico, a separação de peças em caixas e o controle de acesso geralmente não precisam de contagens de pixels mais altas. Esses usos valorizam mais a taxa de quadros, a precisão de profundidade e a capacidade de processamento de borda. Obturadores globais rápidos também se adequam a casos de uso industrial padrão. A faixa de 8-16 MP atende a trabalhos de inspeção intermediários e pode absorver a demanda à medida que as especificações de manufatura se tornam mais rigorosas.
O segmento acima de 16 MP tem projeção de expansão a um CAGR de 20,69% até 2031. A inspeção de wafers de semicondutores, a análise de baterias para veículos elétricos e a montagem de eletrônicos requerem detecção detalhada de defeitos. Nessas configurações, a resolução espacial afeta diretamente a capacidade de identificar anomalias na escala de mícrons. O Gocator 6300 da LMI oferece intervalos de perfil X abaixo de 2,1 mícrons, enquanto uma variante do Gocator 2600 fornece 4.200 pontos por perfil em campos amplos. Os fabricantes de baterias também estão estendendo os requisitos de alta resolução da inspeção de células para as linhas de embalagem logística. Isso amplia a demanda além das estações especializadas de controle de qualidade.
Por Implantação: Câmeras Embarcadas Lideram Enquanto a Conectividade em Nuvem Transforma a Análise de Fábricas
O Mercado de Câmeras Inteligentes 3D dependeu de Câmeras Inteligentes Embarcadas para 56,84% de participação em 2025. Sua arquitetura autossuficiente evita a dependência de PC externo e suporta resposta confiável em linhas de produção em operação contínua. As Câmeras Inteligentes 2D Gocator da LMI usam NVIDIA Jetson Orin NX e software GoPxL IIoT a até 84 fps. O In-Sight 3900 da Cognex fornece inferência de borda a até 25 MP. Os sistemas baseados em PC permanecem relevantes para trabalhos incomumente complexos, incluindo metrologia de wafers em múltiplos ângulos e fluxos de trabalho de tomografia computadorizada de grande volume.[3]Cognex Corporation, "Cognex Lança Controlador de Visão In-Sight Alimentado por NVIDIA," PR Newswire
Os Sistemas de Câmera Conectados à Nuvem têm projeção de expansão a um CAGR de 19,51% até 2031. Os fabricantes usam essa arquitetura para análises entre sites, governança central de modelos de inteligência artificial e fluxos de trabalho de manutenção preditiva. O Cognex OneVision suporta treinamento centralizado e implantação em nós de câmera em múltiplas plantas. Esse modelo pode reduzir o trabalho de retreinamento sem interromper a produção. O acesso à nuvem é cada vez mais vendido como uma assinatura de software junto com o hardware embarcado. Essa abordagem muda o Mercado de Câmeras Inteligentes 3D de uma venda única de equipamento para receita recorrente de software.[4]Cognex Corporation, "Cognex Lança o Sistema de Visão de Inteligência Artificial Embarcada de Maior Desempenho Alimentado por Qualcomm," PR Newswire
Por Aplicação: Robótica e Automação Lideram Enquanto o Monitoramento de Motoristas se Acelera
No Mercado de Câmeras Inteligentes 3D, Robótica e Automação detiveram 24,93% de participação em 2025. Robôs industriais, robôs móveis autônomos e espaços de trabalho colaborativos requerem percepção com consciência de profundidade para manusear com segurança uma variedade de objetos. A base instalada global atingiu 4.664.000 robôs industriais em 2024, um aumento de 9%. Essa base instalada suporta atualizações contínuas à medida que os programas de robôs lidam com peças de trabalho mais variáveis. As câmeras Orbbec foram integradas ao UR AI Trainer da Teradyne Robotics na Automate 2026 para coletar dados para treinamento de modelos de inteligência artificial e de ação de linguagem visual.
O Monitoramento de Motoristas e Ocupantes no Mercado de Câmeras Inteligentes 3D tem projeção de expansão a um CAGR de 20,79% até 2031. O requisito europeu de julho de 2026 para avisos diretos de distração do motorista baseados em câmera sustenta essa demanda. Inspeção de qualidade, digitalização e modelagem, realidade aumentada e virtual, controle de acesso, imagem médica e manufatura aditiva diversificam a base de aplicações. O uso médico está se desenvolvendo à medida que a robótica cirúrgica adota o sensoriamento de profundidade para rastreamento de instrumentos. Os headsets de realidade mista independentes também usam câmeras 3D para rastreamento de dentro para fora. Os produtos de computação espacial para consumidores e empresas, portanto, adicionam outra rota para a demanda de câmeras.
Por Indústria do Usuário Final: A Manufatura Industrial Lidera Enquanto o Setor Automotivo se Expande Mais Rapidamente
A Manufatura Industrial deteve 27,86% de participação em 2025. Seus casos de uso incluem linhas de carroceria automotiva, montagem de eletrônicos, fabricação de metais, embalagem de alimentos e bebidas e produção de dispositivos médicos. O Mercado de Câmeras Inteligentes 3D atende a essa base de clientes variada com sistemas para orientação robótica e inspeção. A Hikrobot reportou receita no exercício fiscal de 2025 superior a 6,45 bilhões de CNY (943 milhões de USD) e apresentou mais de 35 produtos em abril de 2026. Sua câmera de luz estruturada RoboCast oferece precisão VDI/VDE de 0,03 mm a 300 mm em um design de 700 g, refletindo a tendência em direção ao sensoriamento no chão de fábrica para robótica com câmera na mão.
A indústria automotiva tem projeção de expansão a um CAGR de 19,85% até 2031. Os requisitos de ADAS externo e monitoramento interno são as principais fontes de demanda. A Tobii e a STMicroelectronics entraram em produção em massa para um fabricante europeu de veículos premium com um sistema combinado de monitoramento de motoristas e ocupantes. O sistema usa algoritmos de computação de atenção da Tobii e o sensor híbrido RGB-infravermelho VD1940 de 5,1 MP da STMicroelectronics. A logística e o armazenamento estão avançando com robôs móveis autônomos, enquanto a saúde está usando o sensoriamento de profundidade em cirurgia robótica e monitoramento de pacientes. Outros usuários finais incluem eletrônicos de consumo, aeroespacial e defesa, segurança, mídia, construção, imóveis e agricultura.
Análise Geográfica
A Ásia-Pacífico deteve 38,57% da participação do Mercado de Câmeras Inteligentes 3D em 2025 e tem projeção de expansão a um CAGR de 21,47% até 2031. A China instalou 295.000 robôs industriais em 2024, equivalente a 54% das instalações globais. Este foi o maior total anual de implantações para um único país. A China é a maior concentração de demanda por câmeras de manufatura e logística. A Hikrobot e a Vzense Technology também estão se expandindo além da China para as redes de fornecedores da ASEAN.
No Japão, o Mercado de Câmeras Inteligentes 3D é sustentado por compras automotivas e de eletrônicos de precisão de sistemas de luz estruturada e ToF. As fábricas de semicondutores e displays da Coreia do Sul requerem sensores de perfilamento capazes de medição abaixo do mícron. O corredor de manufatura eletrônica e automotiva da Índia está emergindo como uma oportunidade nacional em rápido desenvolvimento, sustentada por programas de incentivo vinculados à produção. A América do Norte detém a segunda maior participação regional, com demanda concentrada em manufatura automotiva, fabricação de semicondutores, automação logística e defesa. Os Estados Unidos permanecem o principal hub de demanda regional, com atividade em Michigan, Tennessee, Texas e Arizona.
O programa de produção nos Estados Unidos da Mobileye em março de 2026 aponta para uma adoção mais ampla do sensoriamento na cabine durante o período de previsão. As instituições de inteligência artificial e visão computacional do Canadá apoiam os primeiros adotantes em Ontário, enquanto os fornecedores Tier 1 do México estão adotando sistemas alinhados com os programas de veículos norte-americanos. A Europa é o terceiro maior mercado regional, liderado por Alemanha, Reino Unido, França, Itália e Espanha. As regras de segurança europeias tornam o monitoramento de motoristas um requisito básico de conformidade, enquanto SICK e Basler permanecem fornecedores estabelecidos de visão industrial. A América do Sul, o Oriente Médio e a África são mercados emergentes onde a montagem automotiva, o processamento de alimentos, os projetos de cidades inteligentes e a infraestrutura de segurança impulsionam a demanda direcionada.

Cenário Competitivo
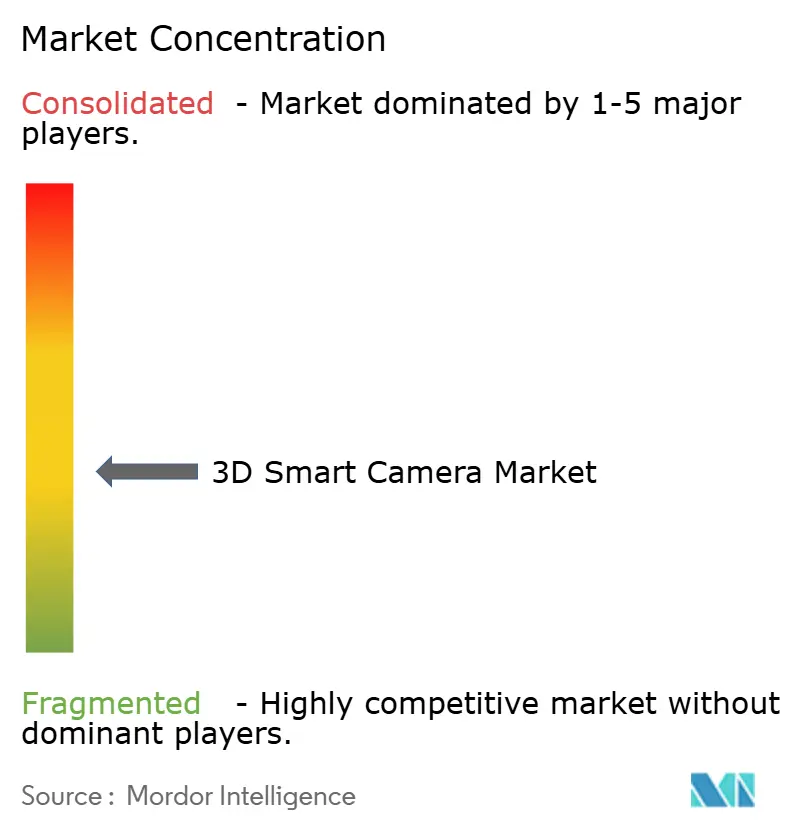
O Mercado de Câmeras Inteligentes 3D é moderadamente fragmentado porque nenhum fornecedor lidera em todas as tecnologias, aplicações e regiões. A Cognex Corporation, a SICK AG e a LMI Technologies competem aproveitando ecossistemas de software, alcance global de serviços e capacidades de conformidade industrial, o que pode tornar as mudanças de sistema onerosas para clientes estabelecidos. A Hikrobot e a Orbbec competem fortemente na Ásia-Pacífico com câmeras de luz estruturada e estéreo de menor custo. Seus produtos usam plataformas de inteligência artificial NVIDIA Jetson e exercem pressão sobre os preços em aplicações industriais padrão. Os incumbentes devem reduzir os preços de entrada ou focar em sistemas especializados.
A Basler apresentou o Stereo mini em julho de 2026, expandindo sua oferta no Mercado de Câmeras Inteligentes 3D com um sistema estéreo 3D compacto para robótica, robôs móveis autônomos, veículos guiados automaticamente e navegação de drones em armazéns, que se conecta ao seu ecossistema pylon SDK. O Cognex OneVision e o software GoPxL IIoT da LMI mostram como os principais fornecedores estão combinando hardware com treinamento de inteligência artificial, conectividade em nuvem e gerenciamento de múltiplos sites. Isso ajuda os fornecedores a compensar a pressão sobre os preços de hardware com assinaturas recorrentes de software. A robótica agrícola, o monitoramento de construção e a robótica de saúde permanecem áreas em estágio inicial com posições de fornecedores estabelecidos limitadas.
A Advantech e a StereoLabs expandiram sua colaboração em julho de 2026 para validar câmeras estéreo ZED X GMSL com plataformas de robótica alimentadas por NVIDIA Jetson Thor. A abordagem conjunta oferece aos fabricantes de equipamentos do Mercado de Câmeras Inteligentes 3D um pacote de visão e computação pronto para produção sem trabalho de hardware personalizado. A SICK está programada para apresentar câmeras de perfilamento 3D Ranger NextGen e uma plataforma NOVA atualizada na Vision 2026 em Stuttgart em outubro de 2026. A atividade de patentes em arquitetura de pixels ToF e calibração de múltiplos sensores aumentou durante 2024-2026 entre organizações japonesas, sul-coreanas e chinesas. Essas áreas técnicas provavelmente moldarão a próxima geração de diferenciação de produtos.
Líderes do Setor de Câmeras Inteligentes 3D
-
Orbbec Inc
-
Stereolabs Inc.
-
Zivid AS
-
Cognex Corporation
-
Basler AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A FARO CREAFORM lançou o MetraSCAN BLACK2, um scanner óptico 3D portátil de grau metrológico com testes de aceitação baseados nas normas ISO 10360 e VDI/VDE 2634 Parte 3, voltado para equipes de controle de qualidade no chão de fábrica que requerem fluxos de trabalho simultâneos de digitalização e sondagem. O lançamento atende a fabricantes dos setores automotivo e aeroespacial que não podem acomodar máquinas de medição por coordenadas fixas durante turnos de produção ativos.
- Julho de 2026: A Basler AG apresentou o Stereo mini, um sistema de câmera estéreo 3D compacto e leve disponível em configurações de linha de base de 50 mm e 95 mm, suportando interfaces USB 3.0, GigE e GMSL futuras e integrando-se ao pylon SDK da Basler. O sistema é projetado para robótica, robôs móveis autônomos, veículos guiados automaticamente e navegação de drones em armazéns, estendendo a visão 3D calibrada em fábrica e econômica a integradores de sistemas que anteriormente dependiam de hardware de sensoriamento de profundidade mais caro.
- Julho de 2026: A Advantech e a StereoLabs anunciaram uma colaboração expandida, com as plataformas de robótica da série AFE/ASR da Advantech alimentadas por NVIDIA Jetson Thor, AGX Orin e Orin NX fornecendo suporte validado para as câmeras estéreo ZED X GMSL da StereoLabs. A solução conjunta tem como alvo desenvolvedores de robótica de inteligência artificial física e agêntica que requerem uma pilha de visão e computação co-certificada e pronta para produção sem integração de hardware personalizado.
- Junho de 2026: A Cognex Corporation lançou o Sistema de Visão In-Sight 3900, alimentado por plataformas Qualcomm Dragonwing, oferecendo velocidades de inspeção até 4 vezes mais rápidas do que os sistemas Cognex da geração anterior e suportando resolução de até 25 MP na borda. O sistema se integra ao ecossistema de inteligência artificial da nuvem à borda Cognex OneVision, permitindo treinamento centralizado de modelos no nível corporativo e implantação distribuída em nós de câmera no chão de fábrica em redes de manufatura globais.


Escopo do Relatório Global do Mercado de Câmeras Inteligentes 3D
As Câmeras Inteligentes 3D são sistemas de visão avançados e autossuficientes que integram sensores de imagem de alta resolução com tecnologias de sensoriamento de profundidade e capacidades de processamento embarcado para capturar e analisar dados espaciais e volumétricos em tempo real, permitindo digitalização 3D precisa, orientação robótica, inspeção automatizada e tarefas complexas de metrologia sem depender de hardware de processamento externo.
O Relatório do Mercado de Câmeras Inteligentes 3D é Segmentado por Tecnologia (Tempo de Voo, Visão Estéreo, Luz Estruturada e Multi-Sensor Híbrido), Resolução (Menos de 8 MP, 8–16 MP e Acima de 16 MP), Implantação (Câmera Inteligente Embarcada, Sistema de Câmera Baseado em PC e Sistema de Câmera Conectado à Nuvem), Aplicação (Digitalização e Modelagem 3D, Robótica e Automação, Inspeção de Qualidade e Metrologia, Realidade Aumentada e Realidade Virtual, Monitoramento de Motoristas e Ocupantes, Controle de Acesso e Vigilância, Imagem Médica e Diagnóstica, Impressão 3D e Manufatura Aditiva e Outras Aplicações), Indústria do Usuário Final (Eletrônicos de Consumo, Automotivo, Manufatura Industrial, Logística e Armazenagem, Saúde e Ciências da Vida, Aeroespacial e Defesa, Segurança e Vigilância, Mídia e Entretenimento, Construção e Imóveis, Agricultura e Outras Indústrias do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Tempo de Voo |
| Visão Estéreo |
| Luz Estruturada |
| Multi-Sensor Híbrido |
| Menos de 8 MP |
| 8-16 MP |
| Acima de 16 MP |
| Câmera Inteligente Embarcada |
| Sistema de Câmera Baseado em PC |
| Sistema de Câmera Conectado à Nuvem |
| Digitalização e Modelagem 3D |
| Robótica e Automação |
| Inspeção de Qualidade e Metrologia |
| Realidade Aumentada e Realidade Virtual |
| Monitoramento de Motoristas e Ocupantes |
| Controle de Acesso e Vigilância |
| Imagem Médica e Diagnóstica |
| Impressão 3D e Manufatura Aditiva |
| Outras Aplicações |
| Eletrônicos de Consumo |
| Automotivo |
| Manufatura Industrial |
| Logística e Armazenagem |
| Saúde e Ciências da Vida |
| Segurança e Vigilância |
| Construção e Imóveis |
| Agricultura |
| Outras Indústrias do Usuário Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Tecnologia | Tempo de Voo | ||
| Visão Estéreo | |||
| Luz Estruturada | |||
| Multi-Sensor Híbrido | |||
| Por Resolução | Menos de 8 MP | ||
| 8-16 MP | |||
| Acima de 16 MP | |||
| Por Implantação | Câmera Inteligente Embarcada | ||
| Sistema de Câmera Baseado em PC | |||
| Sistema de Câmera Conectado à Nuvem | |||
| Por Aplicação | Digitalização e Modelagem 3D | ||
| Robótica e Automação | |||
| Inspeção de Qualidade e Metrologia | |||
| Realidade Aumentada e Realidade Virtual | |||
| Monitoramento de Motoristas e Ocupantes | |||
| Controle de Acesso e Vigilância | |||
| Imagem Médica e Diagnóstica | |||
| Impressão 3D e Manufatura Aditiva | |||
| Outras Aplicações | |||
| Por Indústria do Usuário Final | Eletrônicos de Consumo | ||
| Automotivo | |||
| Manufatura Industrial | |||
| Logística e Armazenagem | |||
| Saúde e Ciências da Vida | |||
| Segurança e Vigilância | |||
| Construção e Imóveis | |||
| Agricultura | |||
| Outras Indústrias do Usuário Final | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Câmeras Inteligentes 3D?
O Mercado de Câmeras Inteligentes 3D foi avaliado em 6,21 bilhões de USD em 2025, com estimativa de 7,17 bilhões de USD em 2026, e tem projeção de atingir 15,79 bilhões de USD até 2031.
Qual CAGR é previsto para câmeras inteligentes 3D até 2031?
O mercado tem projeção de expansão a um CAGR de 17,10% entre 2026 e 2031.
Qual tecnologia de câmera inteligente 3D deteve a maior participação?
O Tempo de Voo liderou a demanda por tecnologia com 34,71% de participação em 2025, sustentado pela automação industrial e pelo monitoramento na cabine.
Qual aplicação tem expectativa de expansão mais rápida até 2031?
O Monitoramento de Motoristas e Ocupantes tem projeção de expansão a um CAGR de 20,79%, sustentado pelos requisitos de segurança veicular europeus.
Por que os fabricantes estão adotando câmeras inteligentes 3D?
Os fabricantes as utilizam para orientação robótica, inspeção detalhada de qualidade, automação logística e gerenciamento centralizado de modelos de inteligência artificial.
Qual região oferece as perspectivas mais fortes para câmeras inteligentes 3D?
A Ásia-Pacífico deteve 38,57% de participação em 2025 e tem projeção de expansão a um CAGR de 21,47% até 2031.
Página atualizada pela última vez em:



