
Tamaño y Participación del Mercado de Cámaras Inteligentes 3D
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
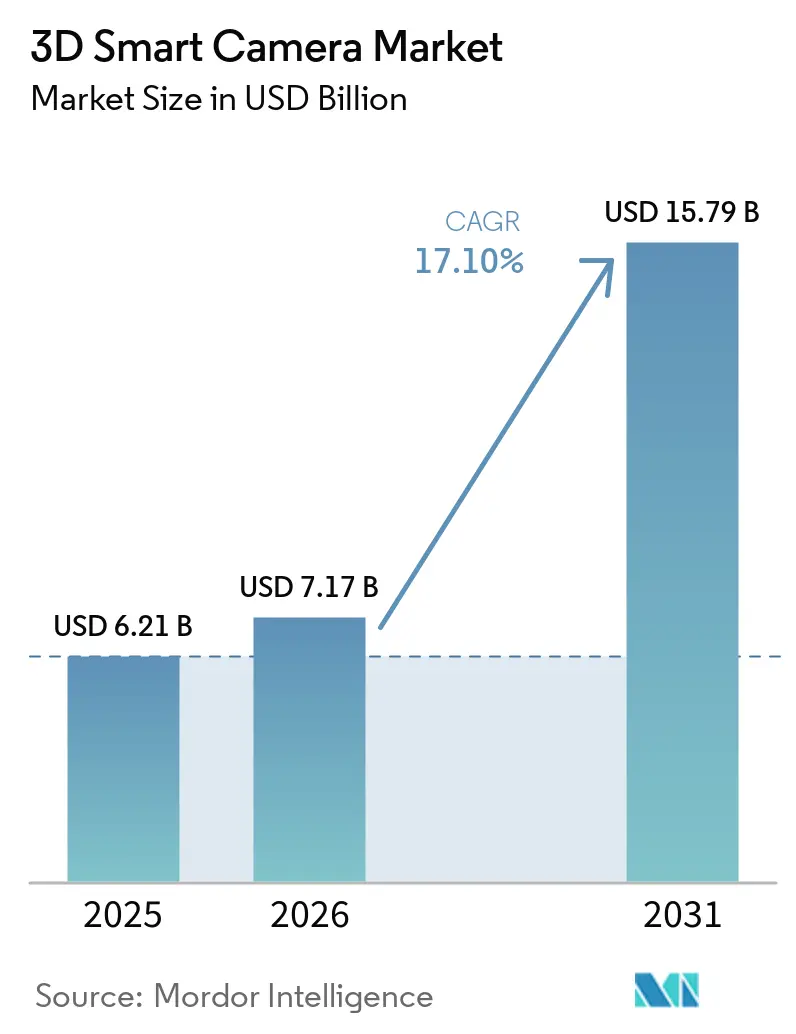
| Tamaño del Mercado (2026) | 7.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.79 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 17.10 % |
| Mercado de Crecimiento Más Rápido | Asia |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cámaras Inteligentes 3D por Mordor Intelligence
El tamaño del Mercado de Cámaras Inteligentes 3D fue valorado en 6,21 mil millones de USD en 2025 y se estima que se expandirá desde 7,17 mil millones de USD en 2026 hasta alcanzar 15,79 mil millones de USD en 2031, a una CAGR del 17,10% durante el período de pronóstico (2026-2031). La demanda está respaldada por la visión con percepción de profundidad en robótica, habitáculos de vehículos e inspección de precisión. La automatización industrial genera requisitos recurrentes para la guía robótica, la selección de piezas en contenedores y la producción flexible. Las normativas automotrices están convirtiendo el monitoreo del conductor basado en cámara en un requisito estándar para los vehículos en Europa. Los proveedores también están yendo más allá del hardware al combinar cámaras con herramientas de inteligencia artificial, gestión en la nube y soporte de integración. La presión de precios de los proveedores chinos de menor costo está aumentando la competencia en las aplicaciones industriales estándar, mientras que los sistemas especializados conservan su valor en entornos de trabajo exigentes.
Conclusiones Clave del Informe
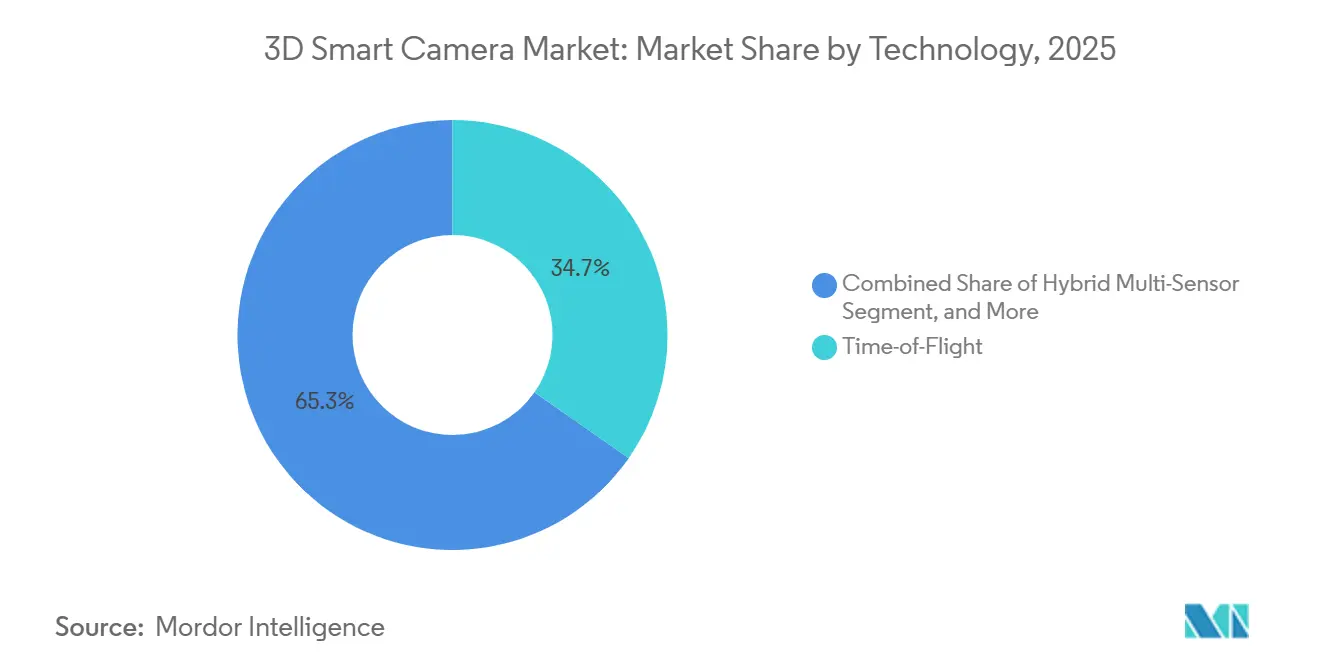
- Por tecnología, el Tiempo de Vuelo representó el 34,71% de la participación del Mercado de Cámaras Inteligentes 3D en 2025, mientras que se proyecta que las configuraciones Multi-Sensor Híbrido se expandan a una CAGR del 20,87% hasta 2031.
- Por resolución, el segmento por debajo de 16 MP representó el 52,63% de la participación del Mercado de Cámaras Inteligentes 3D en 2025, mientras que se proyecta que el segmento por encima de 16 MP se expanda a una CAGR del 20,69% hasta 2031.
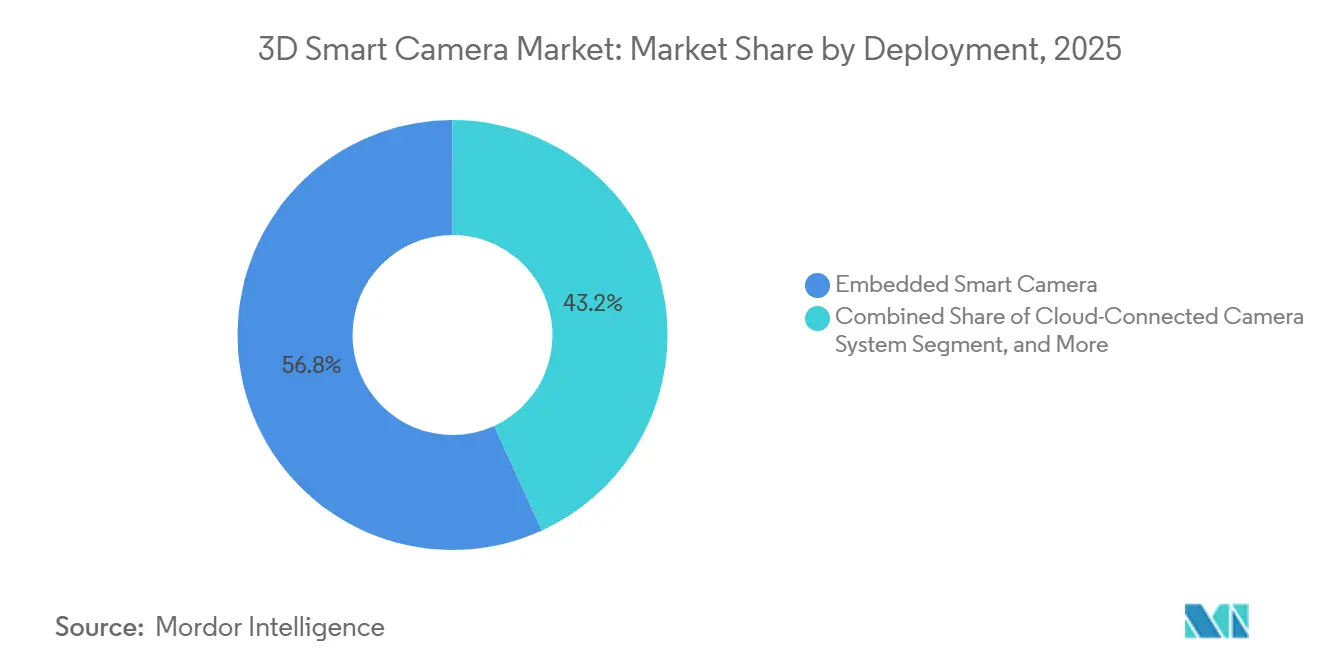
- Por implementación, las Cámaras Inteligentes Integradas representaron el 56,84% de la participación en 2025, mientras que se proyecta que los Sistemas de Cámara Conectados a la Nube se expandan a una CAGR del 19,51% hasta 2031.
- Por aplicación, Robótica y Automatización representó el 24,93% de la participación en 2025, mientras que se proyecta que el Monitoreo del Conductor y los Ocupantes se expanda a una CAGR del 20,79% hasta 2031.
- Por industria de usuario final, la Manufactura Industrial representó el 27,86% de la participación en 2025, mientras que se proyecta que el sector Automotriz se expanda a una CAGR del 19,85% hasta 2031.
- Por geografía, Asia-Pacífico representó el 38,57% de la participación en 2025 y se proyecta que se expanda a una CAGR del 21,47% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Cámaras Inteligentes 3D
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Automatización Industrial y la Visión Robótica | +4.2% | Global, con mayor concentración en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Adopción de ADAS y Monitoreo en el Habitáculo | +3.1% | Global, especialmente la Unión Europea y América del Norte | Mediano plazo (2-4 años) |
| Inteligencia Artificial en el Borde para Percepción Autónoma en Tiempo Real | +2.6% | Global, con escalado temprano en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de Inspección 3D y Aseguramiento de Calidad | +1.9% | Global, liderado por la manufactura de precisión en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Detección de Profundidad en Teléfonos Inteligentes y Tabletas | +1.4% | Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Interfaces de Visión 3D Estandarizadas para Modernizaciones | +0.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Automatización Industrial y la Visión Robótica
La Federación Internacional de Robótica registró 542.000 instalaciones de robots industriales en todo el mundo en 2024, el cuarto año consecutivo por encima de las 500.000 unidades. Asia representó el 74% de esas instalaciones, con China aportando 295.000 unidades. La federación espera que las instalaciones alcancen las 575.000 en 2025 y superen las 700.000 para 2028. Cada brazo robótico, espacio de trabajo colaborativo y estación de selección de piezas en contenedores necesita una percepción de profundidad confiable para operar en presencia de objetos y disposiciones cambiantes. Esta base instalada en expansión también respalda la demanda de reemplazo a medida que los sistemas de visión más antiguos se actualizan con cámaras con inteligencia artificial integrada. El Mercado de Cámaras Inteligentes 3D, por lo tanto, se beneficia tanto de nuevos proyectos de automatización como de la modernización de líneas existentes.
Crecimiento de los Sistemas ADAS y de Monitoreo en el Habitáculo
Para el Mercado de Cámaras Inteligentes 3D, el Reglamento General de Seguridad de la Unión Europea exige sistemas de Advertencia de Somnolencia y Atención del Conductor en los vehículos nuevos a partir de julio de 2024. La Advertencia Avanzada de Distracción del Conductor basada en cámara es obligatoria en todos los vehículos nuevos a partir de julio de 2026.[1]Comisión Europea, "Reglamento (UE) 2019/2144 sobre los Requisitos de Homologación de Tipo para Vehículos de Motor," EUR-Lex Estos requisitos incrementan la demanda de módulos de imagen en el habitáculo capaces de detectar distracción y somnolencia. En marzo de 2026, Mobileye aseguró un programa de producción de monitoreo del conductor con un fabricante de automóviles estadounidense, utilizando un único chip EyeQ6L para el monitoreo del conductor y los ocupantes, con producción prevista para 2027. Los fabricantes de vehículos están pasando de advertencias de propósito único hacia sistemas que evalúan el estado del conductor, la posición de los pasajeros y la presencia de sillas infantiles. Este cambio aumenta el contenido de cámaras por vehículo y amplía las oportunidades para los proveedores que atienden los principales programas de vehículos.[2]Mobileye, "Mobileye Asegura un Importante Programa de Producción de DMS con un Destacado Fabricante de Automóviles Estadounidense," Business Wire
La Inteligencia Artificial en el Borde Habilita la Percepción Autónoma en Tiempo Real
En el Mercado de Cámaras Inteligentes 3D, la inteligencia artificial en el dispositivo reduce la necesidad de enviar datos brutos de nube de puntos a servidores o computadoras externas. Cognex presentó el Controlador de Visión In-Sight 6900 en abril de 2026 con tecnología NVIDIA Jetson y hasta 157 TOPS de procesamiento de inteligencia artificial. El controlador admite clasificación basada en transformadores con 10 a 20 imágenes de entrenamiento y no requiere un PC externo. En mayo de 2026, Cognex presentó el In-Sight 3900 con plataformas Qualcomm Dragonwing, hasta 25 MP de resolución y velocidades de inspección hasta 4 veces superiores a las de la generación anterior. El procesamiento local más rápido respalda las líneas de producción de alta velocidad donde la baja latencia y la respuesta estable son importantes. También hace que los sistemas de visión avanzados sean más accesibles para los fabricantes más pequeños que carecen de equipos dedicados de ciencia de datos.
Demanda Creciente de Inspección 3D y Aseguramiento de Calidad
Para el Mercado de Cámaras Inteligentes 3D, la producción de baterías para vehículos eléctricos, semiconductores y dispositivos médicos requiere métodos de inspección capaces de detectar variaciones de altura y defectos superficiales. Los requisitos de las normas ISO 13485 e IATF 16949 añaden la necesidad de controles de calidad confiables en la manufactura regulada. LMI Technologies lanzó la Serie Gocator 6300 en marzo de 2025 para la inspección de semiconductores, baterías de vehículos eléctricos y electrónica de consumo. La serie proporciona intervalos de datos de perfil X por debajo de 2,1 micrones y una repetibilidad Z de 0,15 micrones. FARO CREAFORM lanzó el MetraSCAN BLACK2 en agosto de 2026 para medición en planta de producción, con pruebas de aceptación basadas en ISO 10360 y VDI/VDE 2634 Parte 3. Las especificaciones de inspección más estrictas favorecen los sistemas 3D de mayor valor donde las imágenes 2D no pueden proporcionar información superficial suficiente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Cámara, Software e Integración | -2.8% | Global, más agudo en América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Ingenieros Especializados en Visión 3D | -1.5% | Global, particularmente América del Sur, Oriente Medio y África, y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Deriva de Calibración en Entornos de Alto Rendimiento | -0.9% | Global, con alta exposición en líneas automotrices y de electrónica | Largo plazo (≥ 4 años) |
| Fragmentación de Datos de Nube de Puntos y Estándares de Inteligencia Artificial | -0.6% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Cámara, Software e Integración de Sistemas
En el Mercado de Cámaras Inteligentes 3D, una implementación completa incluye hardware de sensores, software de inteligencia artificial en el borde, herramientas de calibración y mano de obra para la integración de sistemas. Estos costos combinados pueden superar los presupuestos de capital de los fabricantes más pequeños en ubicaciones sensibles a los costos. Las suscripciones de software también introducen costos operativos recurrentes en los procesos de adquisición construidos en torno a compras de hardware. Las configuraciones completas con montaje, cableado, mano de obra y software comúnmente cuestan entre 20.000 y 50.000 USD por estación. Los requisitos de ciberseguridad IEC 62443 y los requisitos de seguridad de máquinas ISO 13849 pueden aumentar el trabajo de integración y los honorarios de servicios profesionales. Los usuarios de los sectores sanitario, aeroespacial y de defensa pueden, por lo tanto, tardar más en aprobar proyectos porque el trabajo de cumplimiento normativo afecta el período de recuperación esperado.
Disponibilidad Limitada de Ingenieros Especializados en Visión 3D
El Mercado de Cámaras Inteligentes 3D requiere equipos de implementación con experiencia en óptica, procesamiento de nubes de puntos y entrenamiento de modelos de inteligencia artificial. Estas habilidades han sido desarrolladas tradicionalmente en disciplinas de ingeniería separadas. La escasez es aguda en el Sudeste Asiático, el Sur de Asia y partes de América del Sur, donde la demanda de automatización está creciendo más rápido que la capacidad de formación. La resolución de problemas de interferencia de luz estructurada y deriva de calibración también requiere experiencia práctica que la formación básica en línea sistemáticamente no logra proporcionar. El limitado grupo de talento aumenta las tarifas diarias de los integradores de sistemas y eleva el costo total de propiedad. Puede retrasar la adopción entre los fabricantes más pequeños que no cuentan con equipos de ingeniería especializados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: El Tiempo de Vuelo Respalda el Volumen Mientras que la Detección Híbrida se Expande en Robótica
El Tiempo de Vuelo representó el 34,71% de la participación del Mercado de Cámaras Inteligentes 3D en 2025. Su captura de profundidad de campo completo y su tolerancia a las variaciones de luz ambiental respaldan la automatización industrial, el control de acceso y el monitoreo en el habitáculo. El LIPSedge T235 de LIPS Corporation utiliza el sensor de Tiempo de Vuelo indirecto ISOCELL VIZION 63D de Samsung. La plataforma extiende el rango de medición más allá de los 10 metros manteniendo una precisión de profundidad inferior al 1%. Este rendimiento respalda grandes áreas logísticas y usos de vigilancia de campo amplio que anteriormente requerían sistemas LiDAR más costosos.
Se proyecta que los sistemas Multi-Sensor Híbrido se expandan a una CAGR del 20,87% hasta 2031. Combinan 2 o más métodos de detección de profundidad para respaldar la manipulación en campo cercano y la detección de obstáculos a distancia media. La luz estructurada sigue siendo importante para la metrología detallada en electrónica y piezas de carrocería automotriz. La visión estéreo se utiliza ampliamente en la navegación de almacenes y la selección de piezas en contenedores. El Visionary AI-Assist de SICK combina una cámara 3D estereoscópica con inteligencia artificial en el sensor para la evasión de colisiones de robots móviles autónomos. Es probable que el Mercado de Cámaras Inteligentes 3D vea diferenciación a través de la fusión de sensores y la detección adaptativa en lugar de una única modalidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Resolución: Por Debajo de 8 MP Lidera el Volumen Mientras que Por Encima de 16 MP Gana Terreno por Necesidades de Precisión
La banda de 8 MP representó el 52,63% de la participación del Mercado de Cámaras Inteligentes 3D en 2025. La guía robótica, el dimensionamiento logístico, la selección de piezas en contenedores y el control de acceso a menudo no necesitan recuentos de píxeles más altos. Estos usos otorgan más valor a la velocidad de fotogramas, la precisión de profundidad y el rendimiento de cómputo en el borde. Los obturadores globales rápidos también se adaptan a los casos de uso industrial estándar. El nivel de 8-16 MP aborda el trabajo de inspección intermedio y puede absorber la demanda a medida que las especificaciones de manufactura se vuelven más estrictas.
Se proyecta que el segmento por encima de 16 MP se expanda a una CAGR del 20,69% hasta 2031. La inspección de obleas de semiconductores, el análisis de baterías de vehículos eléctricos y el ensamblaje de electrónica requieren una detección detallada de defectos. En estos entornos, la resolución espacial afecta directamente la capacidad de identificar anomalías a escala de micrones. El Gocator 6300 de LMI ofrece intervalos de perfil X por debajo de 2,1 micrones, mientras que una variante del Gocator 2600 proporciona 4.200 puntos por perfil en campos amplios. Los fabricantes de baterías también están extendiendo los requisitos de alta resolución desde la inspección de celdas hasta las líneas de embalaje logístico. Esto amplía la demanda más allá de las estaciones especializadas de control de calidad.
Por Implementación: Las Cámaras Integradas Lideran Mientras la Conectividad en la Nube Transforma el Análisis de Fábrica
El Mercado de Cámaras Inteligentes 3D dependió de las Cámaras Inteligentes Integradas para el 56,84% de la participación en 2025. Su arquitectura autónoma evita la dependencia de un PC externo y respalda una respuesta confiable en líneas de producción en operación continua. Las Cámaras Inteligentes 2D Gocator de LMI utilizan NVIDIA Jetson Orin NX y el software GoPxL IIoT a hasta 84 fps. El In-Sight 3900 de Cognex proporciona inferencia en el borde a hasta 25 MP. Los sistemas basados en PC siguen siendo relevantes para trabajos inusualmente complejos, incluida la metrología de obleas en múltiples ángulos y los flujos de trabajo de tomografía computarizada de gran volumen.[3]Cognex Corporation, "Cognex Lanza el Controlador de Visión In-Sight Impulsado por NVIDIA," PR Newswire
Se proyecta que los Sistemas de Cámara Conectados a la Nube se expandan a una CAGR del 19,51% hasta 2031. Los fabricantes utilizan esta arquitectura para análisis entre sitios, gobernanza central de modelos de inteligencia artificial y flujos de trabajo de mantenimiento predictivo. Cognex OneVision respalda el entrenamiento centralizado y la implementación en nodos de cámara en múltiples plantas. Este modelo puede reducir el trabajo de reentrenamiento sin interrumpir la producción. El acceso a la nube se vende cada vez más como una suscripción de software junto con el hardware integrado. Ese enfoque transforma el Mercado de Cámaras Inteligentes 3D de una venta única de equipos hacia ingresos recurrentes por software.[4]Cognex Corporation, "Cognex Lanza el Sistema de Visión con Inteligencia Artificial Integrada de Mayor Rendimiento Impulsado por Qualcomm," PR Newswire
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación: Robótica y Automatización Lideran Mientras el Monitoreo del Conductor se Acelera
En el Mercado de Cámaras Inteligentes 3D, Robótica y Automatización representó el 24,93% de la participación en 2025. Los robots industriales, los robots móviles autónomos y los espacios de trabajo colaborativos requieren percepción con conciencia de profundidad para manejar una variedad de objetos de forma segura. La base instalada global alcanzó 4.664.000 robots industriales en 2024, un incremento del 9%. Esta base instalada respalda actualizaciones continuas a medida que los programas de robots manejan piezas de trabajo más variables. Las cámaras de Orbbec fueron integradas con el UR AI Trainer de Teradyne Robotics en Automate 2026 para recopilar datos para el entrenamiento de modelos de inteligencia artificial y de acción visual-lingüística.
Se proyecta que el Monitoreo del Conductor y los Ocupantes en el Mercado de Cámaras Inteligentes 3D se expanda a una CAGR del 20,79% hasta 2031. El requisito europeo de julio de 2026 para advertencias directas de distracción del conductor basadas en cámara respalda esta demanda. La inspección de calidad, el escaneo y modelado, la realidad aumentada y virtual, el control de acceso, la imagen médica y la manufactura aditiva diversifican la base de aplicaciones. El uso médico se está desarrollando a medida que la robótica quirúrgica adopta la detección de profundidad para el seguimiento de instrumentos. Los auriculares de realidad mixta independientes también utilizan cámaras 3D para el seguimiento desde el interior. Los productos de computación espacial para consumidores y empresas, por lo tanto, añaden otra vía para la demanda de cámaras.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: La Manufactura Industrial Lidera Mientras el Sector Automotriz se Expande Más Rápido
La Manufactura Industrial representó el 27,86% de la participación en 2025. Sus casos de uso incluyen líneas de carrocería automotriz, ensamblaje de electrónica, fabricación de metales, envasado de alimentos y bebidas y producción de dispositivos médicos. El Mercado de Cámaras Inteligentes 3D atiende a esta variada base de clientes con sistemas para guía robótica e inspección. Hikrobot reportó ingresos para el ejercicio fiscal 2025 superiores a CNY 6.450 millones (943 millones de USD) e introdujo más de 35 productos en abril de 2026. Su cámara de luz estructurada RoboCast ofrece una precisión VDI/VDE de 0,03 mm a 300 mm en un diseño de 700 g, lo que refleja el avance hacia la detección en planta de producción para robótica con visión integrada en la herramienta.
Se proyecta que la industria automotriz se expanda a una CAGR del 19,85% hasta 2031. Los requisitos de ADAS exterior y monitoreo interior son las principales fuentes de demanda. Tobii y STMicroelectronics entraron en producción en masa para un fabricante europeo de vehículos premium con un sistema combinado de monitoreo del conductor y los ocupantes. El sistema utiliza los algoritmos de computación de atención de Tobii y el sensor híbrido RGB-infrarrojo VD1940 de 5,1 MP de STMicroelectronics. La logística y el almacenamiento están avanzando con robots móviles autónomos, mientras que el sector sanitario está utilizando la detección de profundidad en cirugía robótica y monitoreo de pacientes. Otros usuarios finales incluyen electrónica de consumo, aeroespacial y defensa, seguridad, medios de comunicación y entretenimiento, construcción e inmobiliaria, y agricultura.
Análisis Geográfico
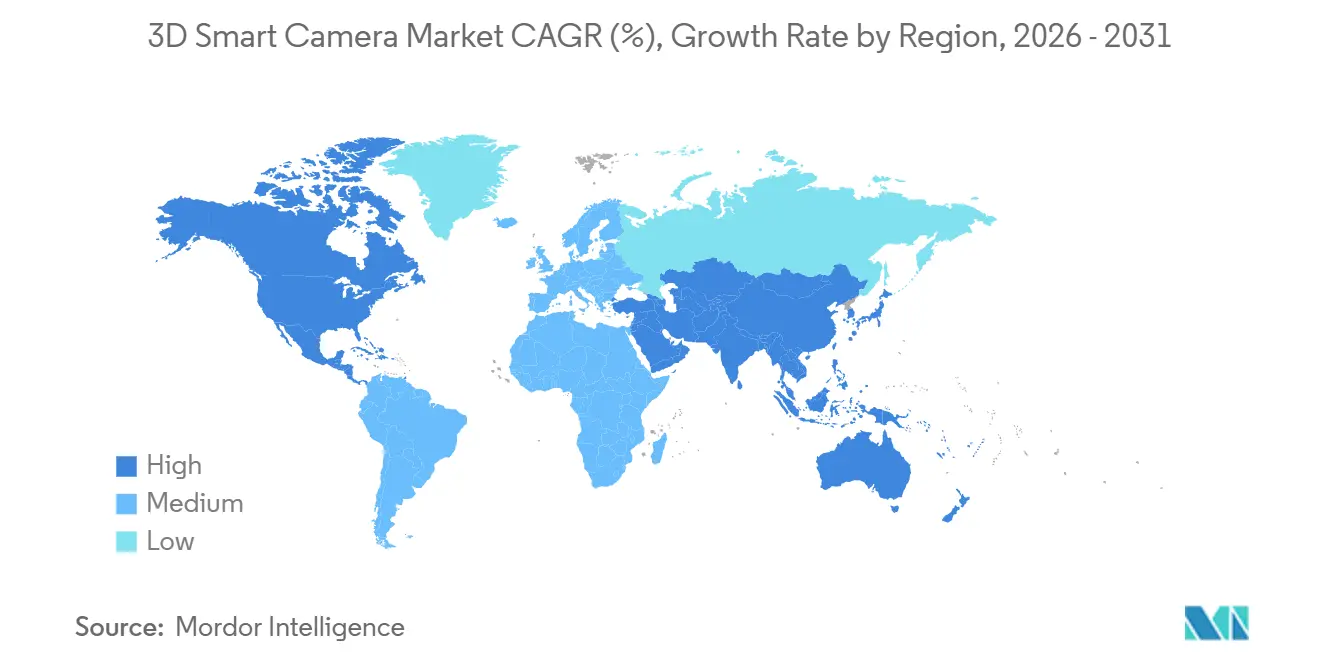
Asia-Pacífico representó el 38,57% de la participación del Mercado de Cámaras Inteligentes 3D en 2025 y se proyecta que se expanda a una CAGR del 21,47% hasta 2031. China instaló 295.000 robots industriales en 2024, equivalente al 54% de las instalaciones globales. Este fue el total de implementación anual más alto para un solo país. China es la mayor concentración de demanda de cámaras para manufactura y logística. Hikrobot y Vzense Technology también se están expandiendo más allá de China hacia las redes de proveedores de la ASEAN.
En Japón, el Mercado de Cámaras Inteligentes 3D está respaldado por las adquisiciones automotrices y de electrónica de precisión de sistemas de luz estructurada y Tiempo de Vuelo. Las fábricas de semiconductores y pantallas de Corea del Sur requieren sensores de perfilado capaces de mediciones por debajo del micrón. El corredor de manufactura electrónica y automotriz de India está emergiendo como una oportunidad nacional de rápido desarrollo, respaldada por programas de incentivos vinculados a la producción. América del Norte ocupa la segunda mayor participación regional, con demanda concentrada en manufactura automotriz, fabricación de semiconductores, automatización logística y defensa. Los Estados Unidos siguen siendo el principal centro de demanda regional, con actividad en Míchigan, Tennessee, Texas y Arizona.
El programa de producción en los Estados Unidos de Mobileye en marzo de 2026 apunta a una adopción más amplia de la detección en el habitáculo durante el período de pronóstico. Las instituciones de inteligencia artificial y visión por computadora de Canadá respaldan a los primeros adoptantes en Ontario, mientras que los proveedores de Nivel 1 de México están adoptando sistemas alineados con los programas de vehículos de América del Norte. Europa es el tercer mercado regional más grande, liderado por Alemania, el Reino Unido, Francia, Italia y España. Las normas de seguridad europeas convierten el monitoreo del conductor en un requisito básico de cumplimiento, mientras que SICK y Basler siguen siendo proveedores establecidos de visión industrial. América del Sur, Oriente Medio y África son mercados emergentes donde el ensamblaje automotriz, el procesamiento de alimentos, los proyectos de ciudades inteligentes y la infraestructura de seguridad impulsan la demanda específica.

Panorama Competitivo
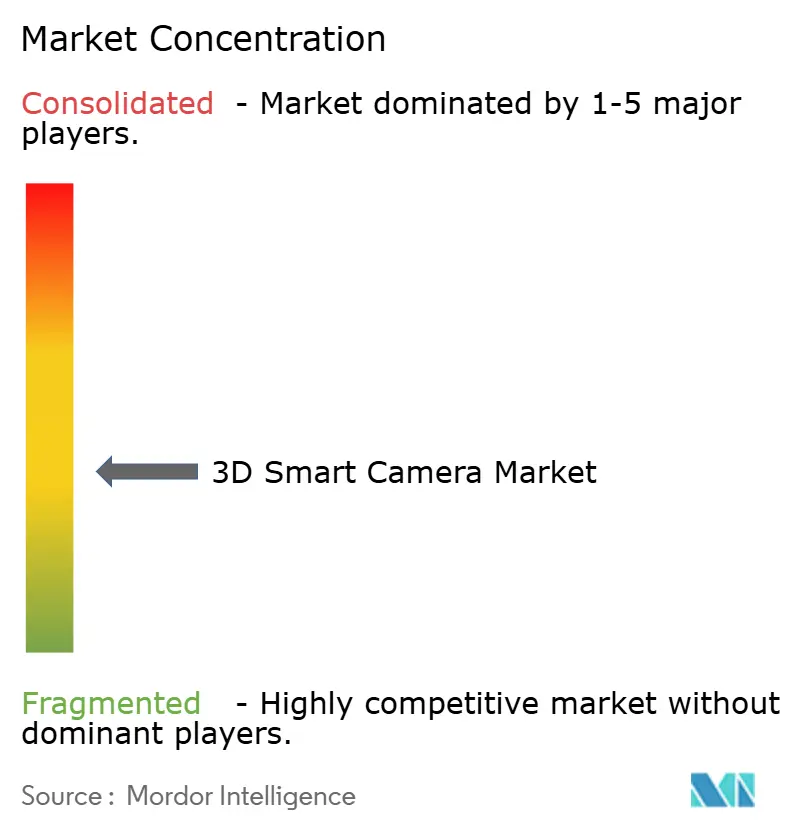
El Mercado de Cámaras Inteligentes 3D está moderadamente fragmentado porque ningún proveedor lidera en todas las tecnologías, aplicaciones y regiones. Cognex Corporation, SICK AG y LMI Technologies compiten aprovechando ecosistemas de software, alcance de servicio global y capacidades de cumplimiento industrial, lo que puede hacer que los cambios de sistema sean costosos para los clientes establecidos. Hikrobot y Orbbec compiten fuertemente en Asia-Pacífico con cámaras de luz estructurada y estéreo de menor costo. Sus productos utilizan plataformas de inteligencia artificial NVIDIA Jetson y ejercen presión sobre los precios en las aplicaciones industriales estándar. Los actores establecidos deben reducir los precios de nivel básico o centrarse en sistemas especializados.
Basler presentó la Stereo mini en julio de 2026, ampliando su oferta en el Mercado de Cámaras Inteligentes 3D con un sistema estéreo 3D compacto para robótica, robots móviles autónomos, vehículos de guiado automático y navegación de drones en almacenes, que se conecta a su ecosistema pylon SDK. Cognex OneVision y el software LMI GoPxL IIoT muestran cómo los principales proveedores están combinando hardware con entrenamiento de inteligencia artificial, conectividad en la nube y gestión multisitio. Esto ayuda a los proveedores a compensar la presión sobre los precios del hardware con suscripciones recurrentes de software. La robótica agrícola, el monitoreo de la construcción y la robótica sanitaria siguen siendo áreas en etapa temprana con posiciones de proveedores establecidos limitadas.
Advantech y StereoLabs ampliaron su colaboración en julio de 2026 para validar las cámaras estéreo ZED X GMSL con plataformas de robótica impulsadas por NVIDIA Jetson Thor. El enfoque conjunto ofrece a los fabricantes de equipos del Mercado de Cámaras Inteligentes 3D un paquete de visión y cómputo listo para producción sin trabajo de hardware personalizado. SICK tiene previsto presentar las cámaras de perfilado 3D Ranger NextGen y una plataforma NOVA actualizada en Vision 2026 en Stuttgart en octubre de 2026. La actividad de patentes en arquitectura de píxeles de Tiempo de Vuelo y calibración de múltiples sensores ha aumentado durante 2024-2026 entre organizaciones japonesas, surcoreanas y chinas. Estas áreas técnicas probablemente darán forma a la próxima generación de diferenciación de productos.
Líderes de la Industria de Cámaras Inteligentes 3D
Orbbec Inc
Stereolabs Inc.
Zivid AS
Cognex Corporation
Basler AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: FARO CREAFORM lanzó el MetraSCAN BLACK2, un escáner óptico 3D portátil de grado metrológico con pruebas de aceptación basadas en ISO 10360 y VDI/VDE 2634 Parte 3, dirigido a equipos de control de calidad en planta de producción que requieren flujos de trabajo simultáneos de escaneo y sondeo. El lanzamiento atiende a fabricantes de los sectores automotriz y aeroespacial que no pueden acomodar máquinas de medición por coordenadas fijas durante los turnos de producción activos.
- Julio de 2026: Basler AG presentó la Stereo mini, un sistema de cámara estéreo 3D compacto y ligero disponible en configuraciones de línea base de 50 mm y 95 mm, compatible con interfaces USB 3.0, GigE y GMSL futuras, e integrado con el pylon SDK de Basler. El sistema está diseñado para robótica, robots móviles autónomos, vehículos de guiado automático y navegación de drones en almacenes, extendiendo la visión 3D calibrada en fábrica y rentable a los integradores de sistemas que anteriormente dependían de hardware de detección de profundidad más costoso.
- Julio de 2026: Advantech y StereoLabs anunciaron una colaboración ampliada, con las plataformas de robótica de la serie AFE/ASR de Advantech impulsadas por NVIDIA Jetson Thor, AGX Orin y Orin NX que proporcionan soporte validado para las cámaras estéreo ZED X GMSL de StereoLabs. La solución conjunta está dirigida a desarrolladores de robótica de inteligencia artificial física y agéntica que requieren una pila de visión y cómputo co-certificada y lista para producción sin integración de hardware personalizado.
- Junio de 2026: Cognex Corporation lanzó el Sistema de Visión In-Sight 3900, impulsado por plataformas Qualcomm Dragonwing, que ofrece velocidades de inspección hasta 4 veces más rápidas que los sistemas Cognex de generación anterior y admite hasta 25 MP de resolución en el borde. El sistema se integra con el ecosistema de inteligencia artificial de nube a borde Cognex OneVision, lo que permite el entrenamiento centralizado de modelos a nivel corporativo y la implementación distribuida en nodos de cámara en planta de producción en redes de manufactura globales.


Alcance del Informe Global del Mercado de Cámaras Inteligentes 3D
Las Cámaras Inteligentes 3D son sistemas de visión avanzados y autónomos que integran sensores de imagen de alta resolución con tecnologías de detección de profundidad y capacidades de procesamiento a bordo para capturar y analizar datos espaciales y volumétricos en tiempo real, lo que permite el escaneo 3D preciso, la guía robótica, la inspección automatizada y las tareas complejas de metrología sin depender de hardware de procesamiento externo.
El Informe del Mercado de Cámaras Inteligentes 3D está segmentado por Tecnología (Tiempo de Vuelo, Visión Estéreo, Luz Estructurada y Multi-Sensor Híbrido), Resolución (Menos de 8 MP, 8-16 MP y Por Encima de 16 MP), Implementación (Cámara Inteligente Integrada, Sistema de Cámara Basado en PC y Sistema de Cámara Conectado a la Nube), Aplicación (Escaneo y Modelado 3D, Robótica y Automatización, Inspección de Calidad y Metrología, Realidad Aumentada y Realidad Virtual, Monitoreo del Conductor y los Ocupantes, Control de Acceso y Vigilancia, Imagen Médica y de Diagnóstico, Impresión 3D y Manufactura Aditiva, y Otras Aplicaciones), Industria de Usuario Final (Electrónica de Consumo, Automotriz, Manufactura Industrial, Logística y Almacenamiento, Salud y Ciencias de la Vida, Aeroespacial y Defensa, Seguridad y Vigilancia, Medios de Comunicación y Entretenimiento, Construcción e Inmobiliaria, Agricultura y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Tiempo de Vuelo |
| Visión Estéreo |
| Luz Estructurada |
| Multi-Sensor Híbrido |
| Menos de 8 MP |
| 8-16 MP |
| Por Encima de 16 MP |
| Cámara Inteligente Integrada |
| Sistema de Cámara Basado en PC |
| Sistema de Cámara Conectado a la Nube |
| Escaneo y Modelado 3D |
| Robótica y Automatización |
| Inspección de Calidad y Metrología |
| Realidad Aumentada y Realidad Virtual |
| Monitoreo del Conductor y los Ocupantes |
| Control de Acceso y Vigilancia |
| Imagen Médica y de Diagnóstico |
| Impresión 3D y Manufactura Aditiva |
| Otras Aplicaciones |
| Electrónica de Consumo |
| Automotriz |
| Manufactura Industrial |
| Logística y Almacenamiento |
| Salud y Ciencias de la Vida |
| Seguridad y Vigilancia |
| Construcción e Inmobiliaria |
| Agricultura |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Tecnología | Tiempo de Vuelo | ||
| Visión Estéreo | |||
| Luz Estructurada | |||
| Multi-Sensor Híbrido | |||
| Por Resolución | Menos de 8 MP | ||
| 8-16 MP | |||
| Por Encima de 16 MP | |||
| Por Implementación | Cámara Inteligente Integrada | ||
| Sistema de Cámara Basado en PC | |||
| Sistema de Cámara Conectado a la Nube | |||
| Por Aplicación | Escaneo y Modelado 3D | ||
| Robótica y Automatización | |||
| Inspección de Calidad y Metrología | |||
| Realidad Aumentada y Realidad Virtual | |||
| Monitoreo del Conductor y los Ocupantes | |||
| Control de Acceso y Vigilancia | |||
| Imagen Médica y de Diagnóstico | |||
| Impresión 3D y Manufactura Aditiva | |||
| Otras Aplicaciones | |||
| Por Industria de Usuario Final | Electrónica de Consumo | ||
| Automotriz | |||
| Manufactura Industrial | |||
| Logística y Almacenamiento | |||
| Salud y Ciencias de la Vida | |||
| Seguridad y Vigilancia | |||
| Construcción e Inmobiliaria | |||
| Agricultura | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Cámaras Inteligentes 3D?
El Mercado de Cámaras Inteligentes 3D fue valorado en 6,21 mil millones de USD en 2025, se estima en 7,17 mil millones de USD en 2026 y se proyecta que alcance 15,79 mil millones de USD en 2031.
¿Qué CAGR se pronostica para las cámaras inteligentes 3D hasta 2031?
Se proyecta que el mercado se expanda a una CAGR del 17,10% entre 2026 y 2031.
¿Qué tecnología de cámara inteligente 3D tuvo la mayor participación?
El Tiempo de Vuelo lideró la demanda tecnológica con el 34,71% de participación en 2025, respaldado por la automatización industrial y el monitoreo en el habitáculo.
¿Qué aplicación se espera que se expanda más rápido hasta 2031?
Se proyecta que el Monitoreo del Conductor y los Ocupantes se expanda a una CAGR del 20,79%, respaldado por los requisitos de seguridad vial europeos.
¿Por qué los fabricantes están adoptando cámaras inteligentes 3D?
Los fabricantes las utilizan para guía robótica, inspección de calidad detallada, automatización logística y gestión centralizada de modelos de inteligencia artificial.
¿Qué región ofrece las mejores perspectivas para las cámaras inteligentes 3D?
Asia-Pacífico representó el 38,57% de la participación en 2025 y se proyecta que se expanda a una CAGR del 21,47% hasta 2031.
Última actualización de la página el:



