
3D Smart Camera Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
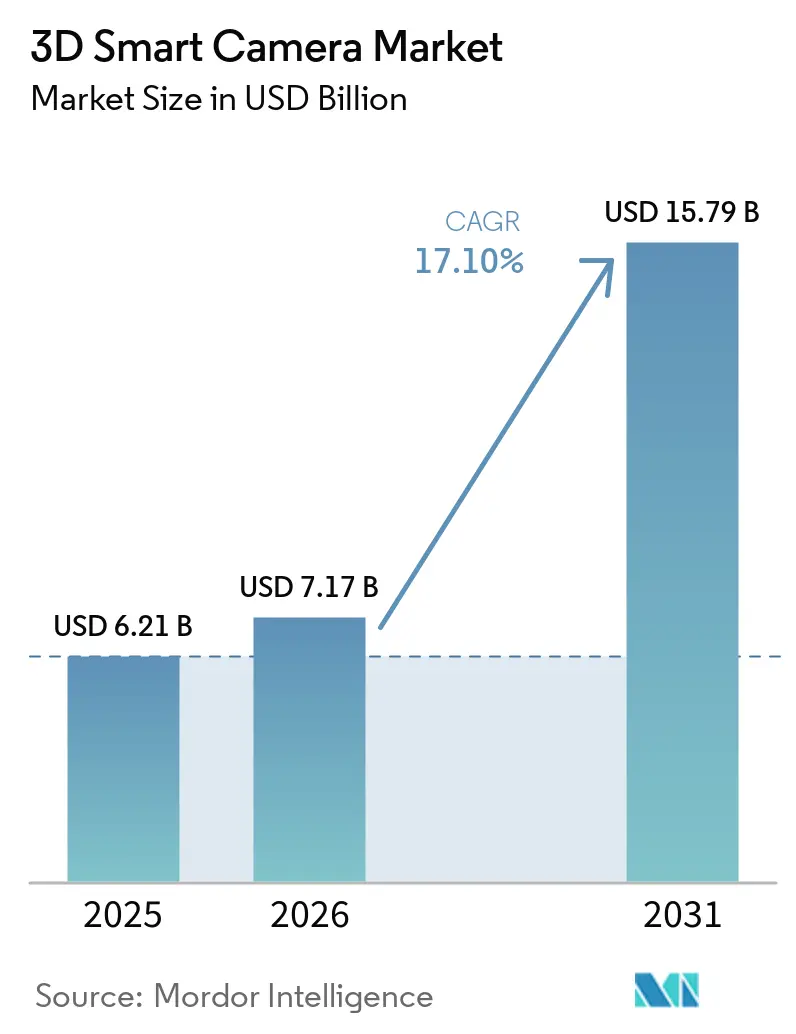
| Marktgröße (2026) | 7.17 Milliarden US-Dollar |
| Marktgröße (2031) | 15.79 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 17.10 % |
| Schnellstwachsender Markt | Asien |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
3D Smart Camera Marktanalyse von Mordor Intelligence
Die Marktgröße des 3D Smart Camera Markts wurde im Jahr 2025 auf 6,21 Milliarden USD geschätzt und soll von 7,17 Milliarden USD im Jahr 2026 auf 15,79 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 17,10 % während des Prognosezeitraums (2026–2031). Die Nachfrage wird durch tiefenbasierte Bildverarbeitung in der Robotik, Fahrzeugkabinen und der Präzisionsinspektion gestützt. Die industrielle Automatisierung schafft wiederkehrenden Bedarf an Roboterführung, Bin-Picking und flexibler Produktion. Europäische Kraftfahrzeugvorschriften machen kamerabasierte Fahrerüberwachung zur Serienanforderung für Neufahrzeuge. Anbieter gehen zudem über reine Hardware hinaus und kombinieren Kameras mit KI-Werkzeugen, Cloud-Management und Integrationsunterstützung. Preisdruck durch kostengünstigere chinesische Anbieter verstärkt den Wettbewerb in Standard-Industrieanwendungen, während Spezialsysteme in anspruchsvollen Arbeitsumgebungen ihren Wert behalten.
Wichtigste Erkenntnisse des Berichts
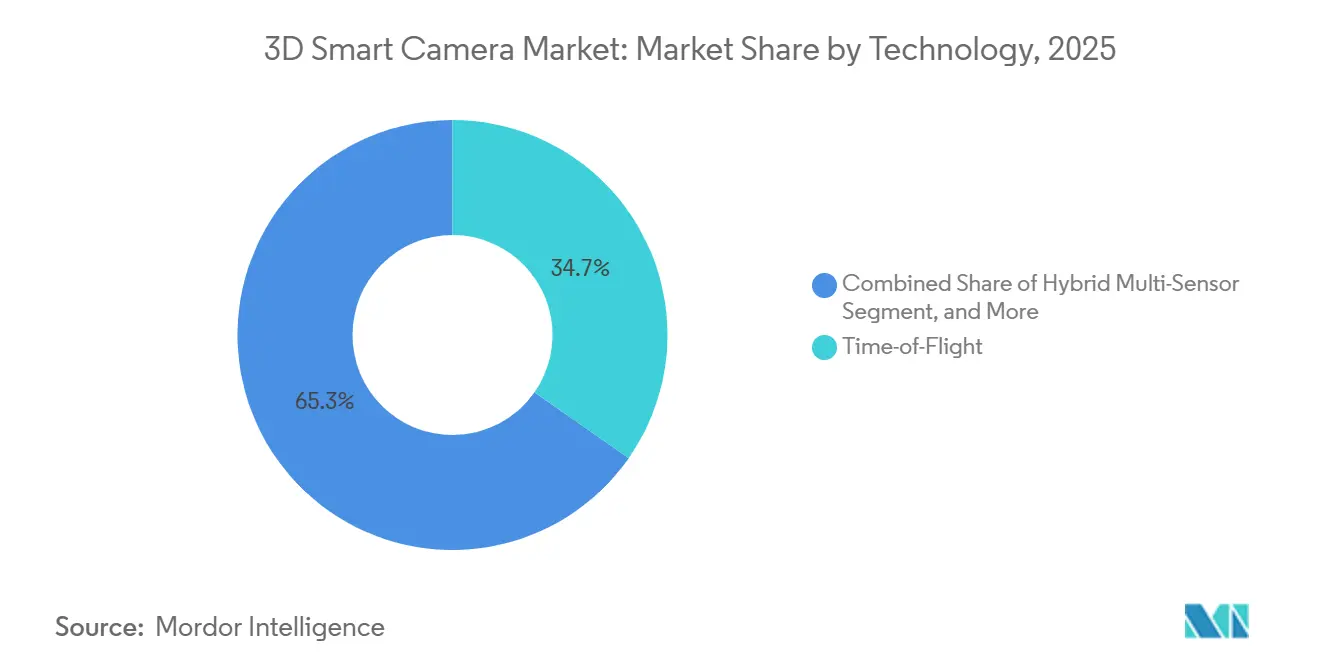
- Nach Technologie hielt Time-of-Flight im Jahr 2025 einen Marktanteil von 34,71 % am 3D Smart Camera Markt, während Hybrid Multi-Sensor-Konfigurationen bis 2031 voraussichtlich mit einer CAGR von 20,87 % wachsen werden.
- Nach Auflösung hielt das Segment unter 16 MP im Jahr 2025 einen Marktanteil von 52,63 % am 3D Smart Camera Markt, während das Segment über 16 MP bis 2031 voraussichtlich mit einer CAGR von 20,69 % wachsen wird.
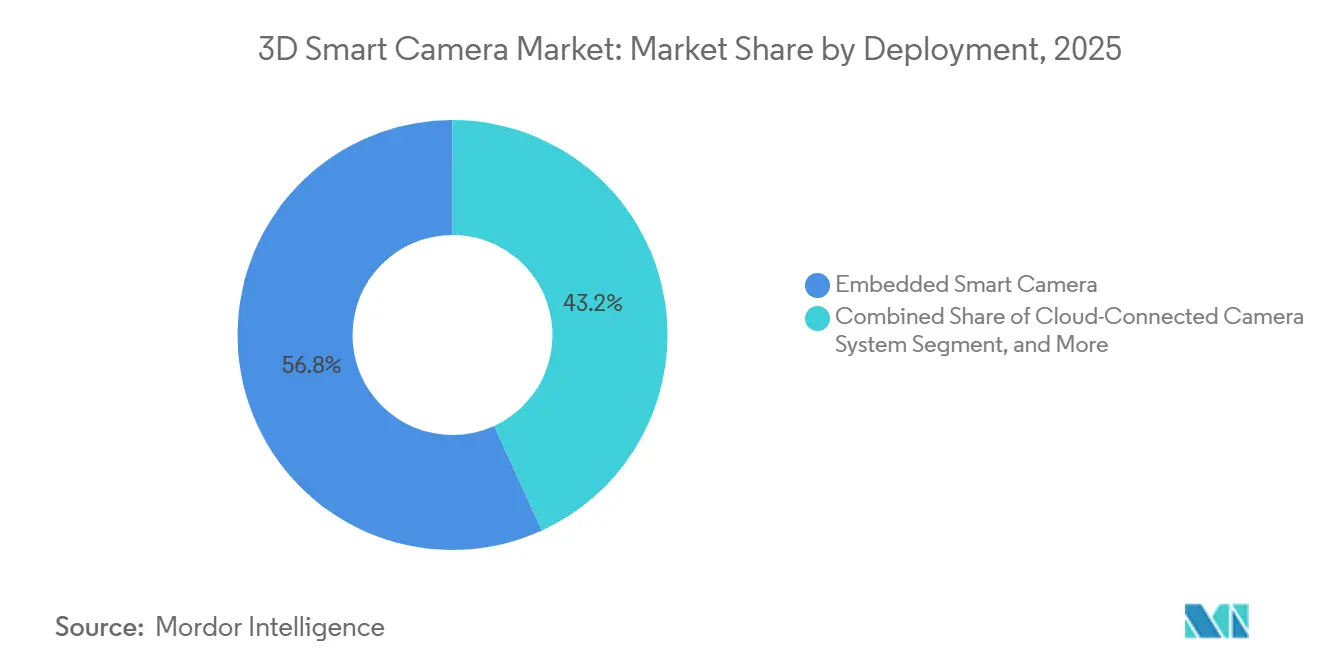
- Nach Einsatz hielten eingebettete Smart Cameras im Jahr 2025 einen Marktanteil von 56,84 %, während Cloud-verbundene Kamerasysteme bis 2031 voraussichtlich mit einer CAGR von 19,51 % wachsen werden.
- Nach Anwendung hielt Robotik und Automatisierung im Jahr 2025 einen Marktanteil von 24,93 %, während Fahrer- und Insassenüberwachung bis 2031 voraussichtlich mit einer CAGR von 20,79 % wachsen wird.
- Nach Endnutzerbranche hielt Industrielle Fertigung im Jahr 2025 einen Marktanteil von 27,86 %, während die Automobilindustrie bis 2031 voraussichtlich mit einer CAGR von 19,85 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 38,57 % und wird bis 2031 voraussichtlich mit einer CAGR von 21,47 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse des 3D Smart Camera Markts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der industriellen Automatisierung und roboterbasierten Bildverarbeitung | +4.2% | Global, mit stärkster Konzentration in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Einführung von ADAS und Überwachungssystemen in der Fahrzeugkabine | +3.1% | Global, insbesondere in der Europäischen Union und Nordamerika | Mittelfristig (2–4 Jahre) |
| Edge-KI für autonome Echtzeit-Wahrnehmung | +2.6% | Global, mit frühzeitiger Skalierung in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach 3D-Inspektion und Qualitätssicherung | +1.9% | Global, angeführt von der Präzisionsfertigung in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Tiefenwahrnehmung in Smartphones und Tablets | +1.4% | Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Standardisierte 3D-Vision-Schnittstellen für Nachrüstungen | +0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der industriellen Automatisierung und roboterbasierten Bildverarbeitung
Die Internationale Vereinigung für Robotik verzeichnete im Jahr 2024 weltweit 542.000 Installationen von Industrierobotern – das vierte aufeinanderfolgende Jahr mit mehr als 500.000 Einheiten. Asien machte 74 % dieser Installationen aus, wobei China 295.000 Einheiten verzeichnete. Die Vereinigung erwartet, dass die Installationen im Jahr 2025 575.000 erreichen und bis 2028 700.000 überschreiten werden. Jeder Roboterarm, kollaborative Arbeitsbereich und jede Bin-Picking-Station benötigt zuverlässige Tiefenwahrnehmung, um mit wechselnden Objekten und Layouts zu arbeiten. Diese wachsende installierte Basis unterstützt auch Ersatznachfrage, wenn ältere Bildverarbeitungssysteme durch eingebettete KI-Kameras aufgerüstet werden. Der 3D Smart Camera Markt profitiert daher sowohl von neuen Automatisierungsprojekten als auch von der Modernisierung bestehender Linien.
Wachstum von ADAS und Überwachungssystemen in der Fahrzeugkabine
Für den 3D Smart Camera Markt schreibt die Allgemeine Fahrzeugsicherheitsverordnung der Europäischen Union Systeme zur Erkennung von Fahrermüdigkeit und Aufmerksamkeitswarnung für Neufahrzeuge ab Juli 2024 vor. Kamerabasierte Systeme zur Erkennung abgelenkter Fahrer sind ab Juli 2026 für alle Neufahrzeuge vorgeschrieben.[1]Europäische Kommission, "Verordnung (EU) 2019/2144 über Typgenehmigungsanforderungen für Kraftfahrzeuge," EUR-Lex Diese Anforderungen erhöhen die Nachfrage nach Bildgebungsmodulen für die Fahrzeugkabine, die Ablenkung und Müdigkeit erkennen können. Im März 2026 sicherte sich Mobileye ein Serienprogramm zur Fahrerüberwachung bei einem US-amerikanischen Fahrzeughersteller und verwendet dabei einen einzigen EyeQ6L-Chip für die Fahrer- und Insassenüberwachung, wobei die Produktion für 2027 geplant ist. Fahrzeughersteller gehen von zweckgebundenen Warnungen zu Systemen über, die den Fahrerstatus, die Insassenposition und das Vorhandensein von Kindersitzen bewerten. Dieser Wandel erhöht den Kameraanteil pro Fahrzeug und erweitert die Möglichkeiten für Zulieferer, die wichtige Fahrzeugprogramme beliefern.[2]Mobileye, "Mobileye sichert sich wichtiges DMS-Serienprogramm bei führendem US-amerikanischem Fahrzeughersteller," Business Wire
Edge-KI ermöglicht autonome Echtzeit-Wahrnehmung
Im 3D Smart Camera Markt reduziert On-Device-KI die Notwendigkeit, rohe Punktwolkendaten an externe Server oder Computer zu senden. Cognex stellte im April 2026 den In-Sight 6900 Vision Controller mit NVIDIA Jetson-Technologie und bis zu 157 TOPS KI-Verarbeitungsleistung vor. Der Controller unterstützt transformerbasierte Klassifikation mit 10 bis 20 Trainingsbildern und benötigt keinen externen PC. Im Mai 2026 stellte Cognex den In-Sight 3900 mit Qualcomm Dragonwing-Plattformen, bis zu 25 MP Auflösung und Inspektionsgeschwindigkeiten vor, die bis zu viermal höher sind als die der Vorgängergeneration. Schnellere lokale Verarbeitung unterstützt Hochgeschwindigkeitsproduktionslinien, bei denen geringe Latenz und stabile Reaktion wichtig sind. Sie macht zudem fortschrittliche Bildverarbeitungssysteme für kleinere Hersteller zugänglicher, denen spezialisierte Data-Science-Teams fehlen.
Steigende Nachfrage nach 3D-Inspektion und Qualitätssicherung
Für den 3D Smart Camera Markt erfordern die Produktion von EV-Batterien, Halbleitern und Medizinprodukten Inspektionsmethoden, die Höhenabweichungen und Oberflächendefekte erkennen können. ISO 13485 und IATF 16949 verstärken die Notwendigkeit zuverlässiger Qualitätskontrollen in der regulierten Fertigung. LMI Technologies brachte im März 2025 die Gocator 6300 Serie für die Inspektion von Halbleitern, EV-Batterien und Unterhaltungselektronik auf den Markt. Die Serie bietet X-Profil-Datenintervalle unter 2,1 Mikrometern und eine Z-Wiederholbarkeit von 0,15 Mikrometern. FARO CREAFORM brachte im August 2026 den MetraSCAN BLACK2 für Messungen auf dem Shopfloor auf den Markt, mit Abnahmeprüfungen nach ISO 10360 und VDI/VDE 2634 Teil 3. Strengere Inspektionsspezifikationen begünstigen höherwertige 3D-Systeme, bei denen 2D-Bilder keine ausreichenden Oberflächeninformationen liefern können.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kamera-, Software- und Integrationskosten | -2.8% | Global, am stärksten in Südamerika sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit qualifizierter 3D-Vision-Ingenieure | -1.5% | Global, insbesondere in Südamerika, dem Nahen Osten und Afrika sowie Südostasien | Mittelfristig (2–4 Jahre) |
| Kalibrierungsdrift in Hochdurchsatz-Umgebungen | -0.9% | Global, mit hoher Exposition in Automobil- und Elektronikladefertigung | Langfristig (≥ 4 Jahre) |
| Fragmentierte Punktwolkendaten und KI-Standards | -0.6% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kamera-, Software- und Systemintegrationskosten
Im 3D Smart Camera Markt umfasst eine vollständige Installation Sensorhardware, Edge-KI-Software, Kalibrierungswerkzeuge und Systemintegrationsarbeit. Diese kombinierten Kosten können die Investitionsbudgets kleinerer Hersteller an kostenempfindlichen Standorten übersteigen. Software-Abonnements führen auch laufende Betriebskosten in Beschaffungsprozesse ein, die auf Hardware-Käufen basieren. Vollständige Konfigurationen einschließlich Montage, Verkabelung, Arbeitsaufwand und Software kosten häufig zwischen 20.000 und 50.000 USD pro Station. IEC 62443-Cybersicherheitsanforderungen und ISO 13849-Maschinensicherheitsanforderungen können den Integrationsaufwand und die Kosten für professionelle Dienstleistungen erhöhen. Anwender aus dem Gesundheitswesen, der Luft- und Raumfahrt sowie der Verteidigung benötigen daher möglicherweise länger für die Projektgenehmigung, da Compliance-Arbeiten den erwarteten Amortisationszeitraum beeinflussen.
Begrenzte Verfügbarkeit qualifizierter 3D-Vision-Ingenieure
Der 3D Smart Camera Markt erfordert Einsatzteams mit Fachwissen in Optik, Punktwolkenverarbeitung und KI-Modelltraining. Diese Fähigkeiten wurden traditionell in separaten Ingenieurdisziplinen entwickelt. Der Mangel ist in Südostasien, Südasien und Teilen Südamerikas besonders ausgeprägt, wo die Nachfrage nach Automatisierung schneller steigt als die Ausbildungskapazitäten. Die Behebung von Structured-Light-Interferenzen und Kalibrierungsdrift erfordert zudem praktische Erfahrung, die grundlegende Online-Schulungen konsequent nicht vermitteln können. Der begrenzte Talentpool erhöht die Tagessätze von Systemintegratoren und steigert die Gesamtbetriebskosten. Er kann die Einführung bei kleineren Herstellern ohne spezialisierte Ingenieurteams verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Time-of-Flight unterstützt das Volumen, während hybride Sensorik in der Robotik expandiert
Time-of-Flight hielt im Jahr 2025 einen Marktanteil von 34,71 % am 3D Smart Camera Markt. Die Tiefenerfassung im gesamten Sichtfeld und die Toleranz gegenüber Umgebungslicht-Variationen unterstützen industrielle Automatisierung, Zugangskontrolle und Überwachung in der Fahrzeugkabine. Der LIPSedge T235 von LIPS Corporation verwendet den indirekten ToF-Sensor ISOCELL VIZION 63D von Samsung. Die Plattform erweitert den Messbereich auf über 10 Meter bei gleichzeitiger Aufrechterhaltung einer Tiefengenauigkeit von unter 1 %. Diese Leistung unterstützt große Logistikbereiche und Weitfeld-Überwachungsanwendungen, die bisher kostspieligere LiDAR-Systeme erforderten.
Hybrid Multi-Sensor-Systeme werden bis 2031 voraussichtlich mit einer CAGR von 20,87 % wachsen. Sie kombinieren 2 oder mehr Tiefensensormethoden zur Unterstützung von Nah-Manipulation und Hinderniiserkennung im mittleren Bereich. Structured Light bleibt wichtig für die detaillierte Metrologie in der Elektronik- und Automobilkarosseriefertigung. Stereo Vision wird häufig in der Lagernavigation und beim Bin-Picking eingesetzt. SICKs Visionary AI-Assist kombiniert eine stereoskopische 3D-Kamera mit On-Sensor-KI zur Kollisionsvermeidung für autonome mobile Roboter. Es ist zu erwarten, dass sich der 3D Smart Camera Markt durch Sensorfusion und adaptive Sensorik statt durch eine einzelne Modalität differenzieren wird.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich


Nach Auflösung: Unter 8 MP führt nach Volumen, während über 16 MP von Präzisionsanforderungen profitiert
Das 8-MP-Segment hielt im Jahr 2025 einen Marktanteil von 52,63 % am 3D Smart Camera Markt. Roboterführung, Logistikdimensionierung, Bin-Picking und Zugangskontrolle erfordern häufig keine höheren Pixelzahlen. Diese Anwendungen legen mehr Wert auf Bildrate, Tiefengenauigkeit und Edge-Computing-Durchsatz. Schnelle Global-Shutter passen ebenfalls zu standardmäßigen Industrieanwendungsfällen. Das 8–16-MP-Segment deckt mittlere Inspektionsarbeiten ab und kann die Nachfrage aufnehmen, wenn Fertigungsspezifikationen strenger werden.
Das Segment über 16 MP wird bis 2031 voraussichtlich mit einer CAGR von 20,69 % wachsen. Die Inspektion von Halbleiterwafern, die Analyse von EV-Batterien und die Elektronikmontagefertigung erfordern eine detaillierte Fehlererkennung. In diesen Umgebungen beeinflusst die räumliche Auflösung direkt die Fähigkeit, Anomalien im Mikrometerbereich zu identifizieren. Der Gocator 6300 von LMI bietet X-Profil-Intervalle unter 2,1 Mikrometern, während eine Gocator 2600-Variante 4.200 Punkte pro Profil über weite Felder liefert. Batteriehersteller erweitern zudem ihre Hochauflösungsanforderungen von der Zellinspektion auf Logistikverpackungslinien. Dies verbreitert die Nachfrage über spezialisierte Qualitätskontrollstationen hinaus.
Nach Einsatz: Eingebettete Kameras führen, während Cloud-Konnektivität die Fabrikanalytik verändert
Der 3D Smart Camera Markt stützte sich im Jahr 2025 bei einem Marktanteil von 56,84 % auf eingebettete Smart Cameras. Ihre eigenständige Architektur vermeidet externe PC-Abhängigkeit und unterstützt eine zuverlässige Reaktion auf kontinuierlich betriebenen Produktionslinien. LMIs Gocator 2D Smart Cameras verwenden NVIDIA Jetson Orin NX und GoPxL IIoT-Software mit bis zu 84 fps. Der In-Sight 3900 von Cognex bietet Edge-Inferenz mit bis zu 25 MP. PC-basierte Systeme bleiben für ungewöhnlich komplexe Aufgaben relevant, darunter Mehr-Winkel-Wafer-Metrologie und volumetrische Computertomografie-Workflows.[3]Cognex Corporation, "Cognex stellt von NVIDIA betriebenen In-Sight Vision Controller vor," PR Newswire
Cloud-verbundene Kamerasysteme werden bis 2031 voraussichtlich mit einer CAGR von 19,51 % wachsen. Hersteller nutzen diese Architektur für standortübergreifende Analytik, zentrale KI-Modell-Governance und Workflows zur vorausschauenden Wartung. Cognex OneVision unterstützt zentralisiertes Training und Bereitstellung für Kameraknoten in mehreren Werken. Dieses Modell kann den Neutrainingsaufwand ohne Produktionsunterbrechung reduzieren. Cloud-Zugang wird zunehmend als Software-Abonnement zusammen mit eingebetteter Hardware verkauft. Dieser Ansatz wandelt den 3D Smart Camera Markt von einem einmaligen Geräteverkauf hin zu wiederkehrenden Software-Einnahmen.[4]Cognex Corporation, "Cognex bringt leistungsstärkstes eingebettetes KI-Bildverarbeitungssystem auf Basis von Qualcomm auf den Markt," PR Newswire
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Anwendung: Robotik und Automatisierung führen, während Fahrerüberwachung an Dynamik gewinnt
Im 3D Smart Camera Markt hielt Robotik und Automatisierung im Jahr 2025 einen Marktanteil von 24,93 %. Industrieroboter, autonome mobile Roboter und kollaborative Arbeitsbereiche benötigen tiefenbasierte Wahrnehmung, um sicher mit einer Vielzahl von Objekten umzugehen. Die global installierte Basis erreichte im Jahr 2024 4.664.000 Industrieroboter, ein Anstieg von 9 %. Diese installierte Basis unterstützt laufende Upgrades, da Roboterprogramme mit variableren Werkstücken umgehen müssen. Orbbec-Kameras wurden auf der Automate 2026 mit dem UR AI Trainer von Teradyne Robotics integriert, um Daten für KI- und Visual-Language-Action-Modelltraining zu sammeln.
Die Fahrer- und Insassenüberwachung im 3D Smart Camera Markt wird bis 2031 voraussichtlich mit einer CAGR von 20,79 % wachsen. Die europäische Anforderung ab Juli 2026 für direkte, kamerabasierte Warnungen bei abgelenkten Fahrern untersttzt diese Nachfrage. Qualitätsinspektion, Scannen und Modellierung, Augmented und Virtual Reality, Zugangskontrolle, medizinische Bildgebung und additive Fertigung diversifizieren die Anwendungsbasis. Der medizinische Einsatz entwickelt sich weiter, da die Roboterchirurgie Tiefensensorik zur Instrumentenverfolgung einsetzt. Eigenständige Mixed-Reality-Headsets verwenden ebenfalls 3D-Kameras für Inside-Out-Tracking. Räumliche Computing-Produkte für Verbraucher und Unternehmen schaffen daher einen weiteren Nachfragekanal für Kameras.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Endnutzerbranche: Industrielle Fertigung führt, während die Automobilindustrie am schnellsten wächst
Industrielle Fertigung hielt im Jahr 2025 einen Marktanteil von 27,86 %. Zu den Anwendungsfällen zählen Automobilkarosseriefertigungslinien, Elektronikmontagefertigung, Metallverarbeitung, Lebensmittel- und Getränkeverpackung sowie Medizinproduktproduktion. Der 3D Smart Camera Markt bedient diese vielfältige Kundenbasis mit Systemen für Roboterführung und Inspektion. Hikrobot meldete für das Geschäftsjahr 2025 einen Umsatz von über 6,45 Milliarden CNY (943 Millionen USD) und stellte im April 2026 mehr als 35 Produkte vor. Seine RoboCast Structured-Light-Kamera liefert VDI/VDE-Genauigkeit von 0,03 mm bei 300 mm in einem 700 g leichten Design und spiegelt den Trend zur Shopfloor-Sensorik für Eye-in-Hand-Robotik wider.
Die Automobilindustrie wird bis 2031 voraussichtlich mit einer CAGR von 19,85 % wachsen. Externe ADAS- und Innenraumüberwachungsanforderungen sind die Hauptnachfragequellen. Tobii und STMicroelectronics haben die Serienproduktion für einen europäischen Premium-Fahrzeughersteller mit einem kombinierten Fahrer- und Insassenüberwachungssystem aufgenommen. Das System verwendet Tobiis Aufmerksamkeitsberechnungsalgorithmen und den 5,1-MP-VD1940-Hybrid-RGB-Infrarotsensor von STMicroelectronics. Logistik und Lagerhaltung entwickeln sich mit autonomen mobilen Robotern weiter, während das Gesundheitswesen Tiefensensorik in der robotergestützten Chirurgie und der Patientenüberwachung einsetzt. Weitere Endnutzer umfassen Unterhaltungselektronik, Luft- und Raumfahrt und Verteidigung, Sicherheit, Medien, Bauwesen, Immobilien und Landwirtschaft.
Geografische Analyse
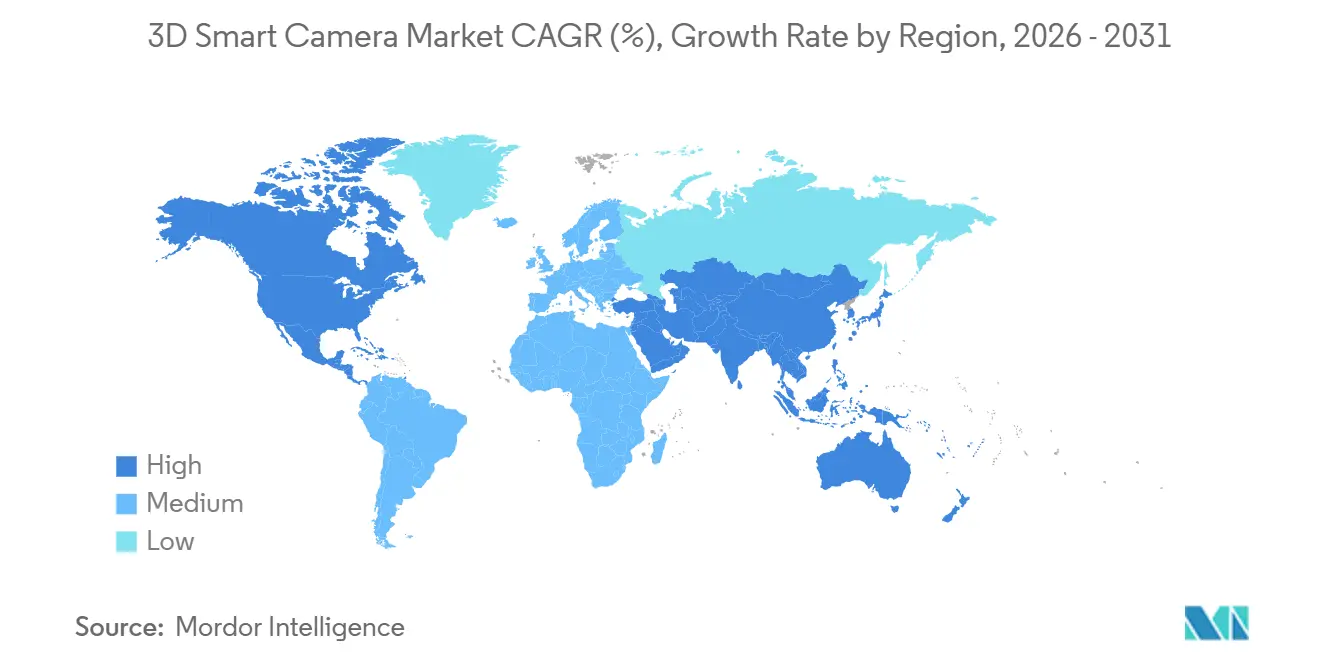
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 38,57 % am 3D Smart Camera Markt und wird bis 2031 voraussichtlich mit einer CAGR von 21,47 % wachsen. China installierte im Jahr 2024 295.000 Industrieroboter, was 54 % der weltweiten Installationen entspricht. Dies war das höchste jährliche Installationsvolumen für ein einzelnes Land. China ist die größte Nachfragekonzentration für Fertigungs- und Logistikkameras. Hikrobot und Vzense Technology expandieren zudem über China hinaus in ASEAN-Liefernetzwerke.
In Japan wird der 3D Smart Camera Markt durch Einkäufe von Structured-Light- und ToF-Systemen aus der Automobil- und Präzisionselektronikbranche gestützt. Südkoreanische Halbleiter- und Display-Fabs benötigen Profilsensoren, die Submikrometer-Messungen ermöglichen. Indiens Elektronikungs- und Automobilfertigungskorridor entwickelt sich zu einer sich schnell entwickelnden nationalen Möglichkeit, unterstützt durch produktionsgebundene Anreizprogramme. Nordamerika hält den zweitgrößten regionalen Marktanteil, wobei die Nachfrage in der Automobilfertigung, der Halbleiterfertigung, der Logistikautomatisierung und der Verteidigung konzentriert ist. Die Vereinigten Staaten bleiben das zentrale regionale Nachfragezentrum mit Aktivitäten in Michigan, Tennessee, Texas und Arizona.
Mobileyes US-Serienprogramm vom März 2026 deutet auf eine breitere Einführung von Innenraumsensorik im Prognosezeitraum hin. Kanadas KI- und Computer-Vision-Institutionen unterstützen frühe Anwender in Ontario, während Mexikos Tier-1-Zulieferer Systeme einführen, die auf nordamerikanische Fahrzeugprogramme ausgerichtet sind. Europa ist der drittgrößte regionale Markt, angeführt von Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien. Europäische Sicherheitsvorschriften machen Fahrerüberwachung zur grundlegenden Compliance-Anforderung, während SICK und Basler etablierte Anbieter für industrielle Bildverarbeitung bleiben. Südamerika, der Nahe Osten und Afrika sind aufstrebende Märkte, in denen Automobilmontage, Lebensmittelverarbeitung, Smart-City-Projekte und Sicherheitsinfrastruktur die gezielte Nachfrage antreiben.

Wettbewerbslandschaft
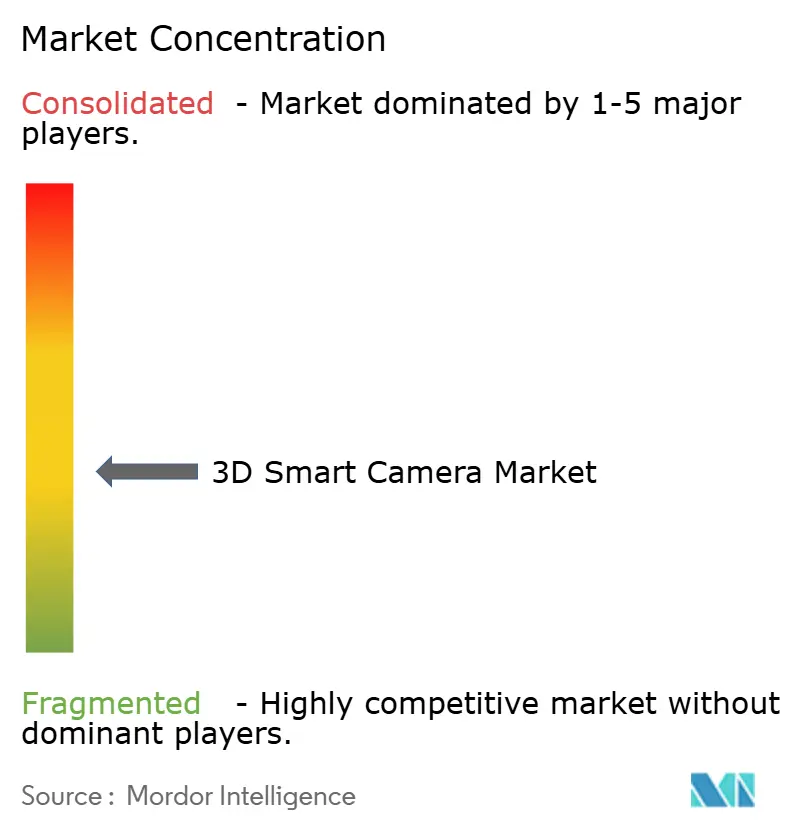
Der 3D Smart Camera Markt ist mäßig fragmentiert, da kein Anbieter in allen Technologien, Anwendungen und Regionen führend ist. Cognex Corporation, SICK AG und LMI Technologies konkurrieren durch die Nutzung von Software-Ökosystemen, globaler Servicereichweite und industriellen Compliance-Fähigkeiten, was Systemwechsel für etablierte Kunden kostspielig machen kann. Hikrobot und Orbbec konkurrieren in Asien-Pazifik stark mit kostengünstigeren Structured-Light- und Stereo-Kameras. Ihre Produkte verwenden NVIDIA Jetson KI-Plattformen und üben Preisdruck in standardmäßigen Industrieanwendungen aus. Etablierte Anbieter müssen entweder Einstiegspreise senken oder sich auf Spezialsysteme konzentrieren.
Basler brachte im Juli 2026 die Stereo mini auf den Markt und erweitert damit sein Angebot im 3D Smart Camera Markt mit einem kompakten 3D-Stereo-System für Robotik, autonome mobile Roboter, fahrerlose Transportsysteme und die Navigation von Lagerdrohnen, das sich in sein pylon SDK-Ökosystem integriert. Cognex OneVision und LMI GoPxL IIoT-Software zeigen, wie führende Anbieter Hardware mit KI-Training, Cloud-Konnektivität und Multi-Site-Management kombinieren. Dies hilft Anbietern, den Preisdruck auf Hardware durch wiederkehrende Software-Abonnements auszugleichen. Agrarrobotik, Baustellenüberwachung und Medizinrobotik sind nach wie vor frühe Entwicklungsbereiche mit begrenzten etablierten Anbieterpositionierungen.
Advantech und StereoLabs haben im Juli 2026 ihre Zusammenarbeit ausgebaut, um ZED X GMSL Stereo-Kameras mit von NVIDIA Jetson Thor betriebenen Robotikplattformen zu validieren. Der gemeinsame Ansatz bietet Herstellern von 3D Smart Camera Markt-Geräten ein produktionsfertiges Vision- und Computing-Paket ohne individuelle Hardware-Arbeiten. SICK ist geplant, Ranger NextGen 3D-Profilierungskameras und eine aktualisierte NOVA-Plattform auf der Vision 2026 in Stuttgart im Oktober 2026 vorzustellen. Die Patentaktivität im Bereich ToF-Pixelarchitektur und Multisensor-Kalibrierung hat in den Jahren 2024–2026 bei japanischen, südkoreanischen und chinesischen Organisationen zugenommen. Diese technischen Bereiche werden voraussichtlich die nächste Generation der Produktdifferenzierung prägen.
Marktführer im 3D Smart Camera Bereich
Orbbec Inc
Stereolabs Inc.
Zivid AS
Cognex Corporation
Basler AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: FARO CREAFORM brachte den MetraSCAN BLACK2 auf den Markt, einen tragbaren, metrologie-tauglichen optischen 3D-Scanner mit Abnahmeprüfungen nach ISO 10360 und VDI/VDE 2634 Teil 3, der auf Qualitätskontrollteams auf dem Shopfloor abzielt, die gleichzeitige Scan- und Probier-Workflows benötigen. Die Markteinführung richtet sich an Hersteller in der Automobil- und Luft- und Raumfahrtbranche, die während aktiver Produktionsschichten keine festen Koordinatenmessmaschinen einsetzen können.
- Juli 2026: Basler AG stellte die Stereo mini vor, ein kompaktes, leichtes 3D-Stereo-Kamerasystem in 50-mm- und 95-mm-Basiskonfigurationen, das USB 3.0, GigE und künftige GMSL-Schnittstellen unterstützt und sich in Baslers pylon SDK integriert. Das System ist für Robotik, autonome mobile Roboter, fahrerlose Transportsysteme und die Navigation von Lagerdrohnen konzipiert und bietet Systemintegratoren, die bisher auf teurere Tiefensensoring-Hardware angewiesen waren, werkskalibrierte, kosteneffektive 3D-Vision.
- Juli 2026: Advantech und StereoLabs gaben eine erweiterte Zusammenarbeit bekannt, bei der Advantechs AFE/ASR-Reihe von Robotikplattformen, die von NVIDIA Jetson Thor, AGX Orin und Orin NX betrieben werden, validierte Unterstützung für StereoLabs' ZED X GMSL Stereo-Kameras bietet. Die gemeinsame Lösung richtet sich an Entwickler für Physical-AI und agentische Robotik, die einen produktionsfertigen, gemeinsam zertifizierten Vision-und-Computing-Stack ohne individuelle Hardware-Integration benötigen.
- Juni 2026: Cognex Corporation stellte das In-Sight 3900 Vision System vor, das von Qualcomm Dragonwing-Plattformen betrieben wird und Inspektionsgeschwindigkeiten liefert, die bis zu viermal schneller sind als die der Vorgängergeneration von Cognex, und bis zu 25 MP Auflösung am Edge unterstützt. Das System integriert sich in Cognex' OneVision Cloud-to-Edge KI-Ökosystem und ermöglicht zentralisiertes Modelltraining auf Unternehmensebene sowie verteilte Bereitstellung für Produktions-Kameraknoten in globalen Fertigungsnetzwerken.


Globaler 3D Smart Camera Markt – Berichtsumfang
3D Smart Cameras sind fortschrittliche, eigenständige Vision-Systeme, die hochauflösende Bildsensoren mit Tiefensensortechnologien und Onboard-Verarbeitungskapazitäten integrieren, um räumliche und volumetrische Daten in Echtzeit zu erfassen und zu analysieren. Sie ermöglichen präzises 3D-Scannen, Roboterführung, automatisierte Inspektion und komplexe Metrologie-Aufgaben, ohne auf externe Verarbeitungshardware angewiesen zu sein.
Der Bericht zum 3D Smart Camera Markt ist segmentiert nach Technologie (Time-of-Flight, Stereo Vision, Structured Light und Hybrid Multi-Sensor), Auflösung (Unter 8 MP, 8–16 MP und über 16 MP), Einsatz (Eingebettete Smart Camera, PC-basiertes Kamerasystem und Cloud-verbundenes Kamerasystem), Anwendung (3D-Scannen und Modellierung, Robotik und Automatisierung, Qualitätsinspektion und Metrologie, Augmented Reality und Virtual Reality, Fahrer- und Insassenüberwachung, Zugangskontrolle und Überwachung, Medizinische und diagnostische Bildgebung, 3D-Druck und additive Fertigung sowie weitere Anwendungen), Endnutzerbranche (Unterhaltungselektronik, Automobil, Industrielle Fertigung, Logistik und Lagerhaltung, Gesundheitswesen und Biowissenschaften, Luft- und Raumfahrt sowie Verteidigung, Sicherheit und Überwachung, Medien und Unterhaltung, Bauwesen und Immobilien, Landwirtschaft sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Time-of-Flight |
| Stereo Vision |
| Structured Light |
| Hybrid Multi-Sensor |
| Unter 8 MP |
| 8–16 MP |
| Über 16 MP |
| Eingebettete Smart Camera |
| PC-basiertes Kamerasystem |
| Cloud-verbundenes Kamerasystem |
| 3D-Scannen und Modellierung |
| Robotik und Automatisierung |
| Qualitätsinspektion und Metrologie |
| Augmented Reality und Virtual Reality |
| Fahrer- und Insassenüberwachung |
| Zugangskontrolle und Überwachung |
| Medizinische und diagnostische Bildgebung |
| 3D-Druck und additive Fertigung |
| Weitere Anwendungen |
| Unterhaltungselektronik |
| Automobil |
| Industrielle Fertigung |
| Logistik und Lagerhaltung |
| Gesundheitswesen und Biowissenschaften |
| Sicherheit und Überwachung |
| Bauwesen und Immobilien |
| Landwirtschaft |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Technologie | Time-of-Flight | ||
| Stereo Vision | |||
| Structured Light | |||
| Hybrid Multi-Sensor | |||
| Nach Auflösung | Unter 8 MP | ||
| 8–16 MP | |||
| Über 16 MP | |||
| Nach Einsatz | Eingebettete Smart Camera | ||
| PC-basiertes Kamerasystem | |||
| Cloud-verbundenes Kamerasystem | |||
| Nach Anwendung | 3D-Scannen und Modellierung | ||
| Robotik und Automatisierung | |||
| Qualitätsinspektion und Metrologie | |||
| Augmented Reality und Virtual Reality | |||
| Fahrer- und Insassenüberwachung | |||
| Zugangskontrolle und Überwachung | |||
| Medizinische und diagnostische Bildgebung | |||
| 3D-Druck und additive Fertigung | |||
| Weitere Anwendungen | |||
| Nach Endnutzerbranche | Unterhaltungselektronik | ||
| Automobil | |||
| Industrielle Fertigung | |||
| Logistik und Lagerhaltung | |||
| Gesundheitswesen und Biowissenschaften | |||
| Sicherheit und Überwachung | |||
| Bauwesen und Immobilien | |||
| Landwirtschaft | |||
| Weitere Endnutzerbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der 3D Smart Camera Markt?
Der 3D Smart Camera Markt hatte im Jahr 2025 einen Wert von 6,21 Milliarden USD, wird im Jahr 2026 auf 7,17 Milliarden USD geschätzt und soll bis 2031 einen Wert von 15,79 Milliarden USD erreichen.
Welche CAGR wird für 3D Smart Cameras bis 2031 prognostiziert?
Es wird erwartet, dass der Markt zwischen 2026 und 2031 mit einer CAGR von 17,10 % wächst.
Welche 3D Smart Camera Technologie hielt den größten Marktanteil?
Time-of-Flight führte die Technologienachfrage mit einem Marktanteil von 34,71 % im Jahr 2025 an, unterstützt durch industrielle Automatisierung und Überwachung in der Fahrzeugkabine.
Welche Anwendung wird bis 2031 voraussichtlich am schnellsten wachsen?
Fahrer- und Insassenüberwachung wird voraussichtlich mit einer CAGR von 20,79 % wachsen, unterstützt durch europäische Fahrzeugsicherheitsanforderungen.
Warum setzen Hersteller 3D Smart Cameras ein?
Hersteller nutzen sie für Roboterführung, detaillierte Qualitätsinspektion, Logistikautomatisierung und zentralisiertes KI-Modellmanagement.
Welche Region bietet die stärksten Aussichten für 3D Smart Cameras?
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 38,57 % und wird bis 2031 voraussichtlich mit einer CAGR von 21,47 % wachsen.
Seite zuletzt aktualisiert am:



