
3Dスマートカメラ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
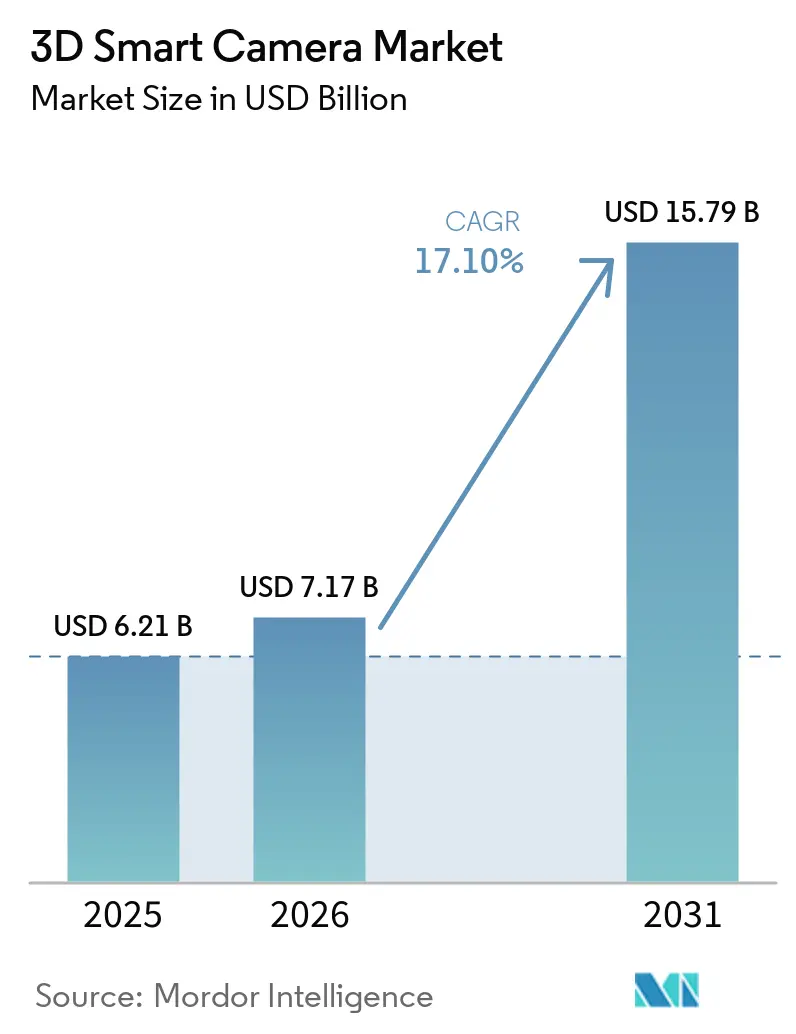
| 市場規模 (2026) | 7.17 十億米ドル |
| 市場規模 (2031) | 15.79 十億米ドル |
| 成長率 (2026 - 2031) | 17.10 % |
| 最も急速に成長している市場 | アジア |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる3Dスマートカメラ市場分析
3Dスマートカメラ市場規模は2025年に6.21 ビリオン 米ドルと評価され、2026年の7.17 ビリオン 米ドルから2031年には15.79 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは17.10%です。需要は、ロボティクス、車両キャビン、精密検査における奥行き認識ビジョンによって支えられています。産業オートメーションは、ロボット誘導、ビンピッキング、柔軟な生産に対する継続的な需要を生み出しています。欧州では自動車規制により、カメラベースのドライバーモニタリングが標準的な車両要件となっています。サプライヤーはまた、カメラをAIツール、クラウド管理、統合サポートと組み合わせることで、ハードウェアを超えた展開を進めています。低コストの中国サプライヤーからの価格圧力により、標準的な産業用途での競争が激化している一方、特殊システムは過酷な作業環境において価値を維持しています。
主要レポートのポイント
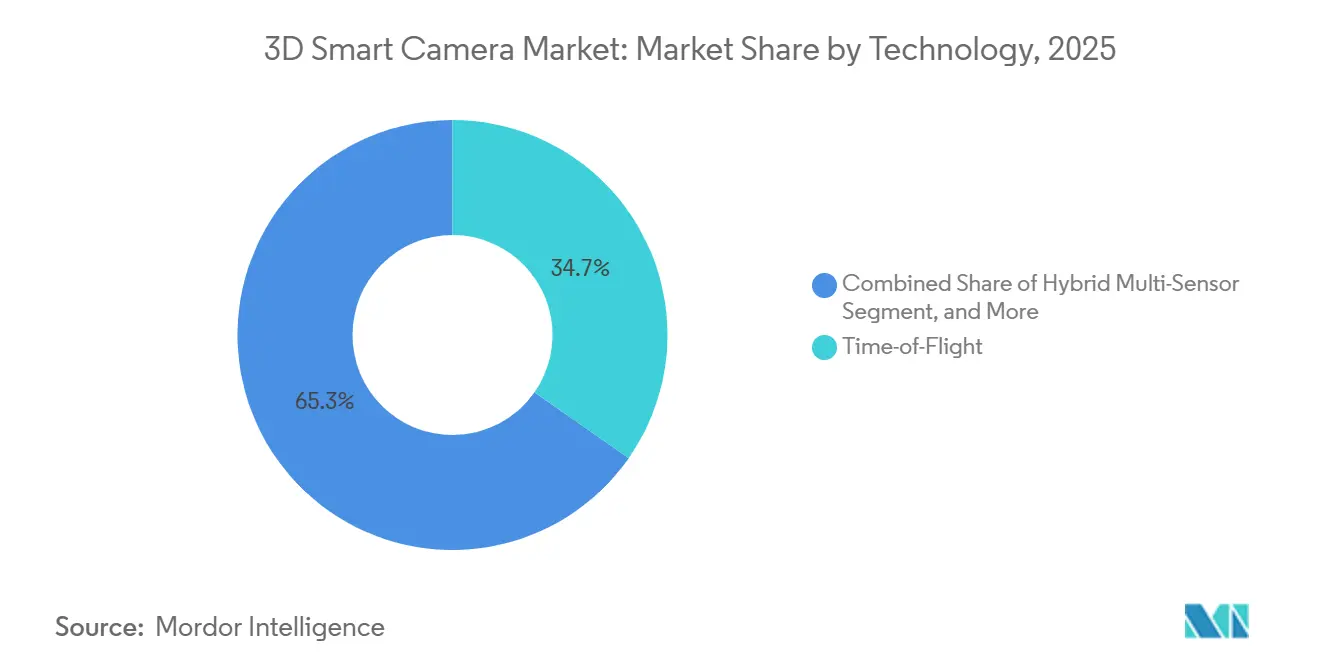
- 技術別では、タイム・オブ・フライトが2025年の3Dスマートカメラ市場シェア34.71%を占め、ハイブリッドマルチセンサー構成は2031年までに20.87%のCAGRで拡大すると予測されています。
- 解像度別では、16MP未満セグメントが2025年の3Dスマートカメラ市場シェアの52.63%を占め、16MP超セグメントは2031年までに20.69%のCAGRで拡大すると予測されています。
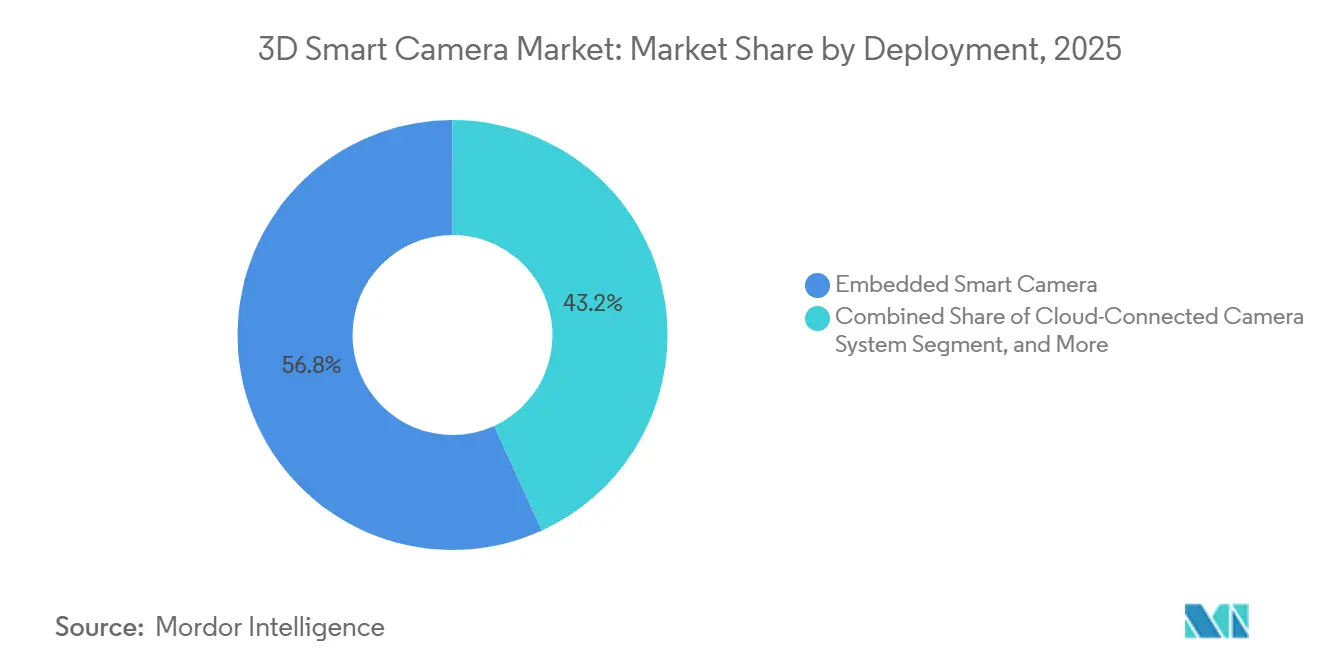
- 展開形態別では、組み込みスマートカメラが2025年に56.84%のシェアを占め、クラウド接続カメラシステムは2031年までに19.51%のCAGRで拡大すると予測されています。
- 用途別では、ロボティクスおよびオートメーションが2025年に24.93%のシェアを占め、ドライバー・乗員モニタリングは2031年までに20.79%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、産業製造が2025年に27.86%のシェアを占め、自動車は2031年までに19.85%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2025年に38.57%のシェアを占め、2031年までに21.47%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル3Dスマートカメラ市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業オートメーションおよびロボットビジョンの拡大 | +4.2% | アジア太平洋および欧州に最も集中するグローバル市場 | 短期(2年以内) |
| ADASおよびキャビン内モニタリングの採用 | +3.1% | 特に欧州連合および北米を中心としたグローバル市場 | 中期(2~4年) |
| リアルタイム自律認識のためのエッジAI | +2.6% | 北米およびアジア太平洋での早期スケーリングを伴うグローバル市場 | 中期(2~4年) |
| 3D検査および品質保証の需要 | +1.9% | アジア太平洋の精密製造が牽引するグローバル市場 | 短期(2年以内) |
| スマートフォンおよびタブレットにおける深度センシング | +1.4% | アジア太平洋および北米 | 長期(4年以上) |
| レトロフィット向け標準化3Dビジョンインターフェース | +0.9% | 北米および欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
産業オートメーションおよびロボットビジョンの拡大
国際ロボット連盟は、2024年に世界で54万2,000台の産業用ロボットが設置されたと記録しており、これは50万台超が続く4年連続の記録です。アジアがその設置台数の74%を占め、中国は29万5,000台を占めました。同連盟は、2025年に設置台数が57万5,000台に達し、2028年までに70万台を超えると予測しています。各ロボットアーム、協働ワークスペース、ビンピッキングステーションは、変化するオブジェクトやレイアウトの存在下で動作するために、信頼性の高い深度認識を必要とします。この拡大する設置ベースは、古いビジョンシステムが組み込みAIカメラにアップグレードされることによる交換需要も支えています。したがって、3Dスマートカメラ市場は、新規オートメーションプロジェクトと既存ラインの近代化の両方から恩恵を受けています。
ADASおよびキャビン内モニタリングシステムの成長
3Dスマートカメラ市場において、欧州連合の一般安全規則は、2024年7月から新型車両にドライバー眠気・注意警告システムを義務付けています。カメラベースの高度ドライバー脇見警告は、2026年7月から全新型車両に義務付けられます。[1]欧州委員会、「自動車の型認定要件に関する規則(EU)2019/2144」、EUR-Lex これらの要件により、脇見や眠気を検出できるキャビン内撮像モジュールの需要が高まっています。2026年3月、Mobileye は米国の自動車メーカーとドライバーモニタリング量産プログラムを締結し、ドライバーおよび乗員モニタリングに単一のEyeQ6Lチップを使用し、2027年の生産を計画しています。自動車メーカーは、単一目的の警告から、ドライバーの状態、乗客の位置、チャイルドシートの有無を評価するシステムへと移行しています。この変化により、車両あたりのカメラ搭載数が増加し、主要な車両プログラムに携わるサプライヤーの機会が広がっています。[2]Mobileye、「Mobileye が米国大手自動車メーカーとの主要DMS量産プログラムを獲得」、Business Wire
エッジAIがリアルタイム自律認識を実現
3Dスマートカメラ市場において、デバイス上のAIは生のポイントクラウドデータを外部サーバーやコンピューターに送信する必要性を低減します。Cognex は2026年4月に、NVIDIAジェットソン技術と最大157 TOPSのAI処理能力を備えたIn-Sight 6900ビジョンコントローラーを発表しました。このコントローラーは、10~20枚のトレーニング画像によるトランスフォーマーベースの分類をサポートし、外部PCを必要としません。2026年5月、Cognex はQualcomm Dragonwingプラットフォーム、最大25MPの解像度、前世代比最大4倍の検査速度を備えたIn-Sight 3900を発表しました。高速なローカル処理は、低レイテンシーと安定したレスポンスが重要な高速生産ラインをサポートします。また、専任のデータサイエンスチームを持たない中小規模の製造業者にとって、高度なビジョンシステムをより利用しやすくします。
3D検査および品質保証の需要増加
3Dスマートカメラ市場において、EVバッテリー、半導体、医療機器の生産には、高さのばらつきや表面欠陥を検出できる検査方法が必要です。ISO 13485およびIATF 16949の要件は、規制された製造における信頼性の高い品質管理の必要性を高めています。LMI Technologies は2025年3月に、半導体、EVバッテリー、コンシューマーエレクトロニクスの検査向けにGocator 6300シリーズを発売しました。このシリーズは2.1ミクロン未満のXプロファイルデータ間隔と0.15ミクロンのZ繰り返し精度を提供します。FARO CREAFORM は2026年8月に、ISO 10360およびVDI/VDE 2634パート3に基づく受け入れ試験を伴う、ショップフロア計測向けMetraSCAN BLACK2を発売しました。より厳格な検査仕様は、2D画像では十分な表面情報を提供できない高付加価値の3Dシステムを優位にします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カメラ、ソフトウェア、統合コスト | -2.8% | 南米および中東・アフリカで最も深刻なグローバル市場 | 中期(2~4年) |
| 熟練した3Dビジョンエンジニアの不足 | -1.5% | 特に南米、中東・アフリカ、東南アジアにおけるグローバル市場 | 中期(2~4年) |
| 高スループット環境におけるキャリブレーションドリフト | -0.9% | 自動車および電子機器ラインで高い影響を受けるグローバル市場 | 長期(4年以上) |
| 断片化されたポイントクラウドデータとAI準 | -0.6% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
カメラ、ソフトウェア、システム統合の高コスト
3Dスマートカメラ市場において、完全な導入にはセンサーハードウェア、エッジAIソフトウェア、キャリブレーションツール、システム統合作業が含まれます。これらの合計コストは、コスト重視の地域における中小規模製造業者の設備投資予算を超える場合があります。ソフトウェアサブスクリプションはまた、ハードウェア購入を中心に構築された調達プロセスに継続的な運用コストをもたらします。マウント、配線、作業、ソフトウェアを含む完全な構成は、1ステーションあたり2万米ドルから5万米ドルのコストがかかることが一般的です。IEC 62443のサイバーセキュリティ要件とISO 13849の機械安全要件は、統合作業とプロフェッショナルサービス費用を増加させる可能性があります。そのため、ヘルスケア、航空宇宙、防衛のユーザーは、コンプライアンス作業が期待される回収期間に影響するため、プロジェクトの承認に時間がかかる場合があります。
熟練した3Dビジョンエンジニアの不足
3Dスマーカメラ市場は、光学、ポイントクラウド処理、AIモデルトレーニングの専門知識を持つ導入チームを必要とします。これらのスキルは従来、別々のエンジニアリング分野で培われてきました。東南アジア、南アジア、南米の一部では、オートメーションへの需要がトレーニング能力よりも速く増加しており、人材不足が深刻です。構造化光の干渉やキャリブレーションドリフトのトラブルシューティングには、基本的なオンライントレーニングでは一貫して提供できない実践的な経験も必要です。限られた人材プールはシステムインテグレーターの日当を引き上げ、総所有コストを増加させます。専門的なエンジニアリングチームを持たない中小規模の製造業者の採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:タイム・オブ・フライトが量産を支え、ハイブリッドセンシングがロボティクスで拡大
タイム・オブ・フライトは2025年の3Dスマートカメラ市場シェアの34.71%を占めました。全視野深度キャプチャと周囲光変動への耐性は、産業オートメーション、アクセス制御、キャビン内モタリングをサポートします。LIPS CorporationのLIPSedge T235は、SamsungのISOCELL VIZION 63D間接ToFセンサーを使用しています。このプラットフォームは、1%未満の深度精度を維持しながら測定範囲を10メートル超に拡張します。このパフォーマンスは、以前はより高コストなLiDARシステムを必要としていた大規模な物流エリアや広視野監視用途をサポートします。
ハイブリッドマルチセンサーシステムは2031年までに20.87%のCAGRで拡大すると予測されています。2つ以上の深度センシング方式を組み合わせて、近距離操作と中距離障害物検出をサポートします。構造化光は、電子機器や自動車ボディパーツの詳細な計測において引き続き重要です。ステレオビジョンは、倉庫ナビゲーションやビンピッキングで広く使用されています。SICKのVisionary AI-Assistは、自律移動ロボットの衝突回避のためにセンサー上AIを搭載したステレオスコピック3Dカメラを組み合わせています。3Dスマートカメラ市場は、単一のモダリティではなく、センサーフュージョンと適応センシングによる差別化が進む可能性があります。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


解像度別:8MP未満が量産をリードし、16MP超が精密ニーズから成長
8MPバンドは2025年の3Dスマートカメラ市場シェアの52.63%を占めました。ロボット誘導、物流寸法計測、ビンピッキング、アクセス制御は、多くの場合より高い画素数を必要としません。これらの用途は、フレームレート、深度精度、エッジコンピューティングスループットをより重視します。高速グローバルシャッターも標準的な産業用途に適しています。8~16MPティアは中間的な検査作業に対応し、製造仕様が厳格化するにつれて需要を吸収できます。
16MP超セグメントは2031年までに20.69%のCAGRで拡大すると予測されていま。半導体ウェーハ検査、EVバッテリー分析、電子機器組み立ては、詳細な欠陥検出を必要とします。これらの環境では、空間解像度がミクロンスケールの異常を識別する能力に直接影響します。LMIのGocator 6300は2.1ミクロン未満のXプロファイル間隔を提供し、Gocator 2600バリアントは広視野にわたって1プロファイルあたり4,200ポイントを提供します。バッテリーメーカーはまた、セル検査から物流包装ラインへと高解像度要件を拡大しています。これにより、特殊な品質管理ステーションを超えた需要が広がっています。
展開形態別:組み込みカメラがリードし、クラウド接続が工場分析を変革
3Dスマートカメラ市場は2025年に組み込みスマートカメラが56.84%のシェアを占めました。その自己完結型アーキテクチャは外部PCへの依存を回避し、継続的に稼働する生産ラインでの信頼性の高いレスポンスをサポートします。LMIのGocator 2DスマートカメラはNVIDIA Jetson Orin NXとGoPxL IIoTソフトウェアを使用し、最大84fpsで動作します。CognexのIn-Sight 3900は最大25MPでエッジ推論を提供します。PCベースシステムは、マルチングルウェーハ計測や大容量コンピューター断層撮影ワークフローなど、特に複雑な作業において引き続き有効です。[3]Cognex Corporation、「CognexがNVIDIA搭載のIn-Sightビジョンコントローラーを発売」、PR Newswire
クラウド接続カメラシステムは2031年までに19.51%のCAGRで拡大すると予測されています。製造業者はこのアーキテクチャをクロスサイト分析、中央AIモデルガバナンス、予知保全ワークフローに使用しています。Cognex OneVisionは、複数の工場にわたるカメラノードへの集中トレーニングと展開をサポートします。このモデルは生産を中断することなく再トレーニング作業を削減できます。クラウドアクセスは組み込みハードウェアとともにソフトウェアサブスクリプションとして販売されることが増えています。このアプローチにより、3Dスマートカメラ市場は一回限りの機器販売から継続的なソフトウェア収益へと変化しています。[4]Cognex Corporation、「CognexがQualcomm搭載の最高性能組み込みAIビジョンシステムを発売」、PR Newswire
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:ロボティクスおよびオートメーションがリードし、ドライバーモニタリングが加速
3Dスマートカメラ市場において、ロボティクスおよびオートメーションは2025年に24.93%のシェアを占めました。産業用ロボット、自律移動ロボット、協働ワークスペースは、さまざまオブジェクトを安全に扱うために奥行き認識知覚を必要とします。グローバルの設置ベースは2024年に466万4,000台の産業用ロボットに達し、9%増加しました。この設置ベースは、ロボットプログラムがより多様なワークピースを扱うようになるにつれて、継続的なアップグレードをサポートします。Orbbec カメラは、AIおよびビジュアル言語アクションモデルのトレーニングデータ収集のため、Automate 2026においてTeradyne RoboticsのUR AI Trainerと統合されました。
3Dスマートカメラ市場におけるドライバー・乗員モニタリングは、2031年までに20.79%のCAGRで拡大すると予測されています。2026年7月の欧州における直接カメラベースのドライバー脇見警告の義務化がこの需要を支えています。品質検査、スキャニングおよびモデリング、拡張現実・仮想現実、アクセス制御、医療画像診断、積層造形が用途ベースを多様化しています。医療用途は、手術ロボティクスが器具追跡に深度センシングを採用するにつれて発展しています。スタンドアロンの複合現実ヘッドセットも、インサイドアウトトラッキングに3Dカメラを使しています。コンシューマーおよびエンタープライズの空間コンピューティング製品は、したがってカメラ需要へのもう一つの経路を追加しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:産業製造がリードし、自動車が最速で拡大
産業製造は2025年に27.86%のシェアを占めました。その用途には、自動車ボディライン、電子機器組み立て、金属加工、食品・飲料包装、医療機器生産が含まれます。3Dスマートカメラ市場は、ロボット誘導と検査のためのシステムでこの多様な顧客基盤にサービスを提供しています。Hikrobotは2025年度の売上高が64.5億人民元(9億4,300万米ドル)を超えたと報告し、2026年4月に35以上の製品を発表しました。そのRoboCastストラクチャードライトカメラは、700gの設計で300mmにおいてVDI/VDE精度0.03mmを実現しており、アイ・イン・ハンドロボティクスのための生産フロアセンシングへの移行を反映しています。
自動車産業は2031年までに19.85%のCAGRで拡大すると予測されています。外部ADASと内部モニタリングの要件が主な需要源です。TobiiとSTMicroelectronicsは、ドライバーと乗員の複合モニタリングシステムで欧州の高級車メーカーとの量産に入りました。このシステムはTobiiのアテンションコンピューティングアルゴリズムとSTMicroelectronicsの5.1MP VD1940ハイブリッドRGB赤外線センサーを使用しています。物流・倉庫業は自律移動ロボットで進化しており、ヘルスケアはロボット手術と患者モニタリングに深度センシングを活用しています。その他のエンドユーザーには、コンシューマーエレクトロニクス、航空宇宙・防衛、セキュリティ、メディア、建設、不動産、農業が含まれます。
地域分析
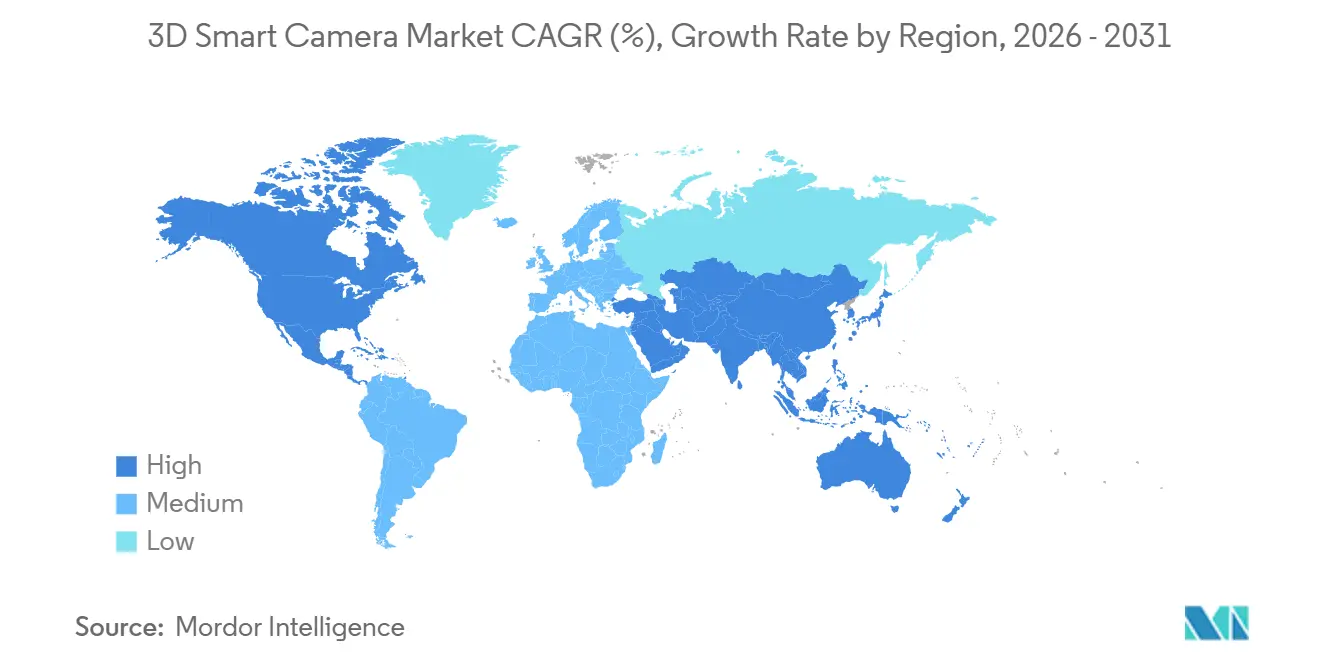
アジア太平洋は2025年の3Dスマートカメラ市場シェアの38.57%占め、2031年までに21.47%のCAGRで拡大すると予測されています。中国は2024年に29万5,000台の産業用ロボットを設置し、これはグローバル設置台数の54%に相当します。これは単一国として過去最高の年間設置台数でした。中国は製造・物流カメラの需要において最大の集積地です。HikrobotとVzense Technologyも中国を超えてASEANサプライヤーネットワークへの拡大を進めています。
日本では、3Dスマートカメラ市場は自動車および精密電子機器による構造化光およびToFシステムの購入によって支えられています。韓国の半導体・ディスプレイ工場は、サブミクロン計測が可能なプロファイリングセンサーを必要としています。インドの電子機器・自動車製造回廊は、生産連動型インセンティブプログラムに支えられ、急速に発展する国内機会として台頭しています。北米は第2位の地域シェアを保持しており、需要は自動車製造、半導体製造、物流オートメーション、防衛に集中しています。米国は地域の中心的な需要ハブであり、ミシガン州、テネシー州、テキサス州、アリゾナ州での活動が活発です。
Mobileye の2026年3月の米国量産プログラムは、予測期間を通じてキャビン内センシングのより広範な採用を示しています。カナダのAIおよびコンピュータービジョン機関はオンタリオ州の早期採用者を支援しており、メキシコのティア1サプライヤーは北米の車両プログラムに沿ったシステムを採用しています。欧州は第3位の地域市場であり、ドイツ、英国、フランス、イタリア、スペインが牽引しています。欧州の安全規則はドライバーモニタリングをベースラインのコンプライアンス要件とし、SICKとBaslerは確立された産業用ビジョンサプライヤーとして存在感を示しています。南米、中東、アフリカは新興市場であり、自動車組み立て、食品加工、スマートシティプロジェクト、セキュリティインフラが特定の需要を牽引しています。

競合状況
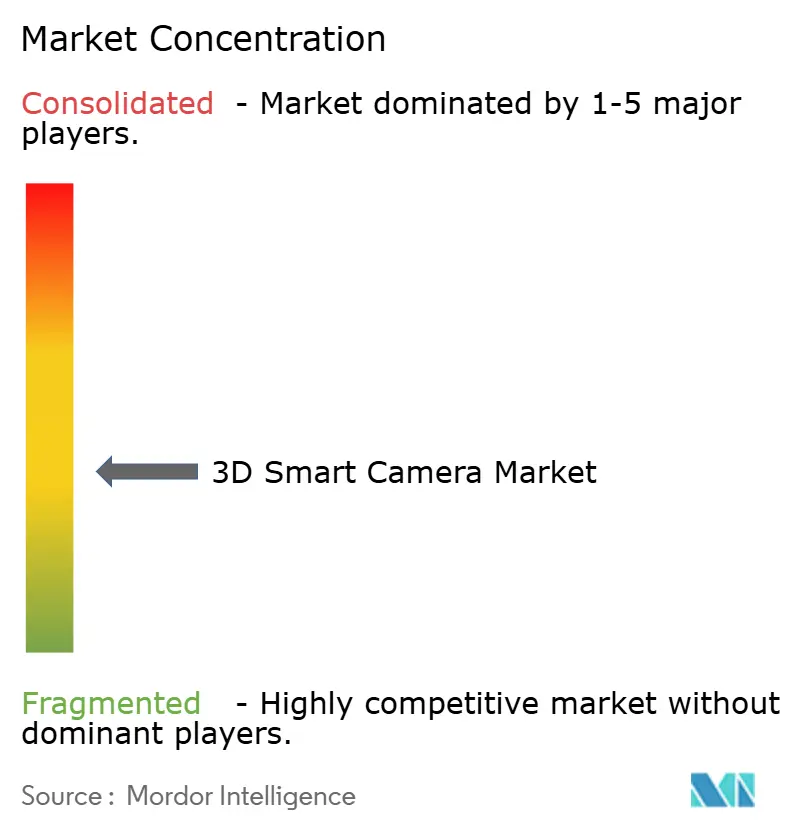
3Dスマートカメラ市場は、すべての技術、用途、地域においてリードするサプライヤーが存在しないため、中程度に断片化されています。Cognex Corporation、SICK AG、LMI Technologiesは、ソフトウェアエコシステム、グローバルサービスリーチ、産業コンプライアンス能力を活用して競争しており、これにより既存顧客にとってシステム変更のコストが高くなる場合があります。HikrobotとOrbbecは、低コストの構造化光およびステレオカメラでアジア太平洋において強力に競争しています。これらの製品はNVIDIA Jetson AIプラットフォームを使用し、標準的な産業用途での価格に圧力をかけています。既存企業はエントリーレベルの価格を引き下げるか、特殊システムに注力する必要があります。
Baslerは2026年7月にStereo miniを発表し、ロボティクス、自律移動ロボット、無人搬送車、倉庫ドローンナビゲーション向けのコンパクトな3Dステレオシステムで3Dスマートカメラ市場における製品ラインナップを拡大しました。このシステムはpylon SDKエコシステムに接続ます。Cognex OneVisionとLMI GoPxL IIoTソフトウェアは、主要サプライヤーがハードウェアをAIトレーニング、クラウド接続、マルチサイト管理と組み合わせる方法を示しています。これにより、サプライヤーはハードウェア価格への圧力を継続的なソフトウェアサブスクリプションで相殺できます。農業ロボティクス、建設モニタリング、ヘルスケアロボティクスは、確立されたサプライヤーポジションが限られた初期段階の分野です。
AdvantechとStereoLabsは2026年7月に協力関係を拡大し、ZED X GMSLステレオカメラをNVIDIA Jetson Thor搭載ロボティクスプラットフォームで検証しました。この共同アプローチは、3Dスマートカメラ市場の機器メーカーにカスタムハードウェア作業なしに量産対応のビジョンおよびコンピューティングパッケージを提供します。SICKは2026年10月にシュトゥットガルトで開催されるVision 2026において、Ranger NextGen 3Dプロファイリングカメラと更新されたNOVAプラットフォームを発表する予定です。ToFピクセルアーキテクチャとマルチセンサーキャリブレーションにおける特許活動は、2024年から2026年にかけて日本、韓国、中国の組織の間で増加しています。これらの技術分野は次世代の製品差別化を形成する可能性があります。
3Dスマートカメラ産業のリーダー企業
Orbbec Inc
Stereolabs Inc.
Zivid AS
Cognex Corporation
Basler AG
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年8月:FARO CREAFORM は、ISO 10360およびVDI/VDE 2634パート3に基づく受け入れ試験を伴う携帯型計測グレード光学3DスキャナーMetraSCAN BLACK2を発売しました。同時スキャニングとプロービングワークフローを必要とするショップフロア品質管理チームを対象としており、稼働中の生産シフト中に固式座標測定機を使用できない自動車・航空宇宙の製造業者のニーズに応えます。
- 2026年7月:Basler AG は、USB 3.0、GigE、将来のGMSLインターフェースをサポートし、BaslerのPylon SDKと統合する、50mmおよび95mmベースライン構成で利用可能なコンパクトで軽量な3DステレオカメラシステムStereo miniを発表しました。このシステムはロボティクス、AMR、AGV、倉庫ドローンナビゲーション向けに設計されており、以前はより高コストな深度センシングハードウェアに依存していたシステムインテグレーターに、工場キャリブレーション済みのコスト効率の高い3Dビジョンを提供します。
- 2026年7月:AdvantechとStereoLabsは協力関係の拡大を発表し、NVIDIA Jetson Thor、AGX Orin、Orin NXを搭載したAdvantechのAFE/ASRシリーズロボティクスプラットフォームがStereoLabsのZED X GMSLステレオカメラの検証済みサポートを提供します。この共同ソリューションは、カスタムハードウェア統合なしに量産対応の共同認定ビジョンおよびコンピューティングスタックを必要とするフィジカルAIおよびエージェンティックロボティクス開発者を対象としてます。
- 2026年6月:Cognex Corporation は、Qualcomm Dragonwingプラットフォームを搭載したIn-Sight 3900ビジョンシステムを発売しました。前世代のCognexシステムと比較して最大4倍の検査速度を実現し、エッジで最大25MPの解像度をサポートします。このシステムはCognexのOneVisionクラウドからエッジへのAIエコシステムと統合し、企業レベルでの集中モデルトレーニングとグローバル製造ネットワーク全体の生産フロアカメラノードへの分散展開を可能にします。


グローバル3Dスマートカメラ市場レポートの調査範囲
3Dスマートカメラは、高解像度イメージセンサーと深度センシング技術、オンボード処理能力を統合した高度な自己完結型ビジョンシステムであり、外部処理ハードウェアに依存することなく、空間・体積データをリアルタイムでキャプチャ・分析し、精密な3Dスキャニング、ロボット誘導、自動検査、複雑な計測タスクを実現します。
3Dスマートカメラ市場レポートは、技術(タイム・オブ・フライト、ステレオビジョン、構造化光、ハイブリッドマルチセンサー)、解像度(8MP未満、8~16MP、16MP超)、展開形態(組み込みスマートカメラ、PCベースカメラシステム、クラウド接続カメラシステム)、用途(3Dスキャニングおよびモデリング、ロボティクスおよびオートメーション、品質検査および計測、拡張現実・仮想現実、ドライバー・乗員モニタリング、アクセス制御および監視、医療・診断画像診断、3Dプリンティングおよび積層造形、その他の用途)、エンドユーザー産業(コンシューマーエレクトロニクス、自動車、産業製造、物流・倉庫業、ヘルスケアおよびライフサイエンス、航空宇宙・防衛、セキュリティおよび監視、メディアおよびエンターテインメント、建設および不動産、農業、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| タイム・オブ・フライト |
| ステレオビジョン |
| 構造化光 |
| ハイブリッドマルチセンサー |
| 8MP未満 |
| 8~16MP |
| 16MP超 |
| 組み込みスマートカメラ |
| PCベースカメラシステム |
| クラウド接続カメラシステム |
| 3Dスキャニングおよびモデリング |
| ロボティクスおよびオートメーション |
| 品質検査および計測 |
| 拡張現実・仮想現実 |
| ドライバー・乗員モニタリング |
| アクセス制御および監視 |
| 医療・診断画像診断 |
| 3Dプリンティングおよび積層造形 |
| その他の用途 |
| コンシューマーエレクトロニクス |
| 自動車 |
| 産業製造 |
| 物流・倉庫業 |
| ヘルスケアおよびライフサイエンス |
| セキュリティおよび監視 |
| 建設および不動産 |
| 農業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
| 技術別 | タイム・オブ・フライト | ||
| ステレオビジョン | |||
| 構造化光 | |||
| ハイブリッドマルチセンサー | |||
| 解像度別 | 8MP未満 | ||
| 8~16MP | |||
| 16MP超 | |||
| 展開形態別 | 組み込みスマートカメラ | ||
| PCベースカメラシステム | |||
| クラウド接続カメラシステム | |||
| 用途別 | 3Dスキャニングおよびモデリング | ||
| ロボティクスおよびオートメーション | |||
| 品質検査および計測 | |||
| 拡張現実・仮想現実 | |||
| ドライバー・乗員モニタリング | |||
| アクセス制御および監視 | |||
| 医療・診断画像診断 | |||
| 3Dプリンティングおよび積層造形 | |||
| その他の用途 | |||
| エンドユーザー産業別 | コンシューマーエレクトロニクス | ||
| 自動車 | |||
| 産業製造 | |||
| 物流・倉庫業 | |||
| ヘルスケアおよびライフサイエンス | |||
| セキュリティおよび監視 | |||
| 建設および不動産 | |||
| 農業 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| アフリカその他 | |||


レポートで回答される主要な質問
3Dスマートカメラ市場の規模はどのくらいですか?
3Dスマートカメラ市場は2025年に6.21 ビリオン 米ドルと評価され、2026年には7.17 ビリオン 米ドルと推定され、2031年までに15.79 ビリオン 米ドルに達すると予測されています。
2031年までの3Dスマートカメラの予測CAGRはどのくらいですか?
市場は2026年から2031年にかけて17.10%のCAGRで拡大すると予測されています。
最大のシェアを持つ3Dスマートカメラ技術はどれですか?
タイム・オブ・フライトが2025年に34.71%のシェアで技術需要をリードし、産業オートメーションとキャビン内モニタリングに支えられています。
2031年までに最も速く拡大すると予測される用途はどれですか?
ドライバー・乗員モニタリングは、欧州の車両安全要件に支えられ、20.79%のCAGRで拡大すると予測されています。
製業者が3Dスマートカメラを採用する理由は何ですか?
製造業者はロボット誘導、詳細な品質検査、物流オートメーション、集中AIモデル管理のために使用しています。
3Dスマートカメラにとって最も有望な地域はどこですか?
アジア太平洋は2025年に38.57%のシェアを占め、2031年までに21.47%のCAGRで拡大すると予測されています。
最終更新日:



