
Taille et part du marché des caméras intelligentes 3D
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
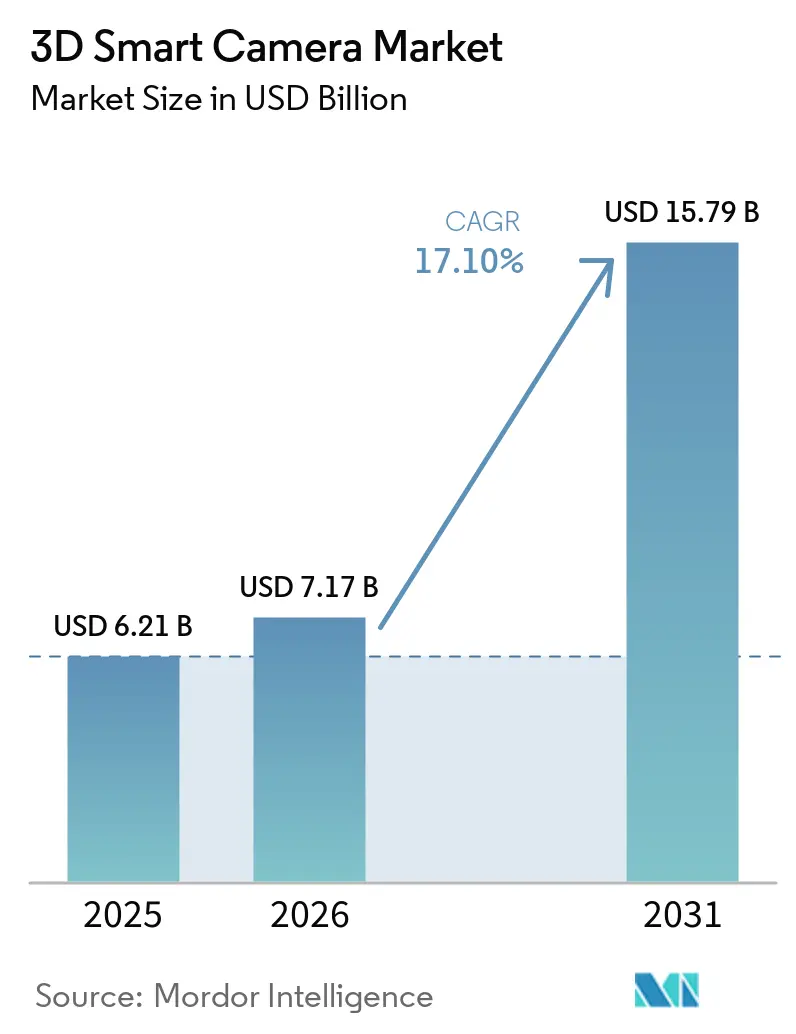
| Taille du Marché (2026) | 7.17 Milliards de dollars |
| Taille du Marché (2031) | 15.79 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 17.10 % |
| Marché à la Croissance la Plus Rapide | Asie |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des caméras intelligentes 3D par Mordor Intelligence
La taille du marché des caméras intelligentes 3D était évaluée à 6,21 milliards USD en 2025 et devrait s'étendre de 7,17 milliards USD en 2026 pour atteindre 15,79 milliards USD d'ici 2031, à un CAGR de 17,10 % durant la période de prévision (2026-2031). La demande est soutenue par la vision à perception de profondeur dans la robotique, les habitacles de véhicules et l'inspection de précision. L'automatisation industrielle crée des besoins récurrents pour le guidage robotique, le prélèvement en bac et la production flexible. Les réglementations automobiles font de la surveillance du conducteur par caméra une exigence standard pour les véhicules en Europe. Les fournisseurs vont également au-delà du matériel en combinant les caméras avec des outils d'intelligence artificielle, la gestion en nuage et le support d'intégration. La pression sur les prix exercée par les fournisseurs chinois à moindre coût accroît la concurrence dans les applications industrielles standard, tandis que les systèmes spécialisés conservent leur valeur dans les environnements de travail exigeants.
Points clés du rapport
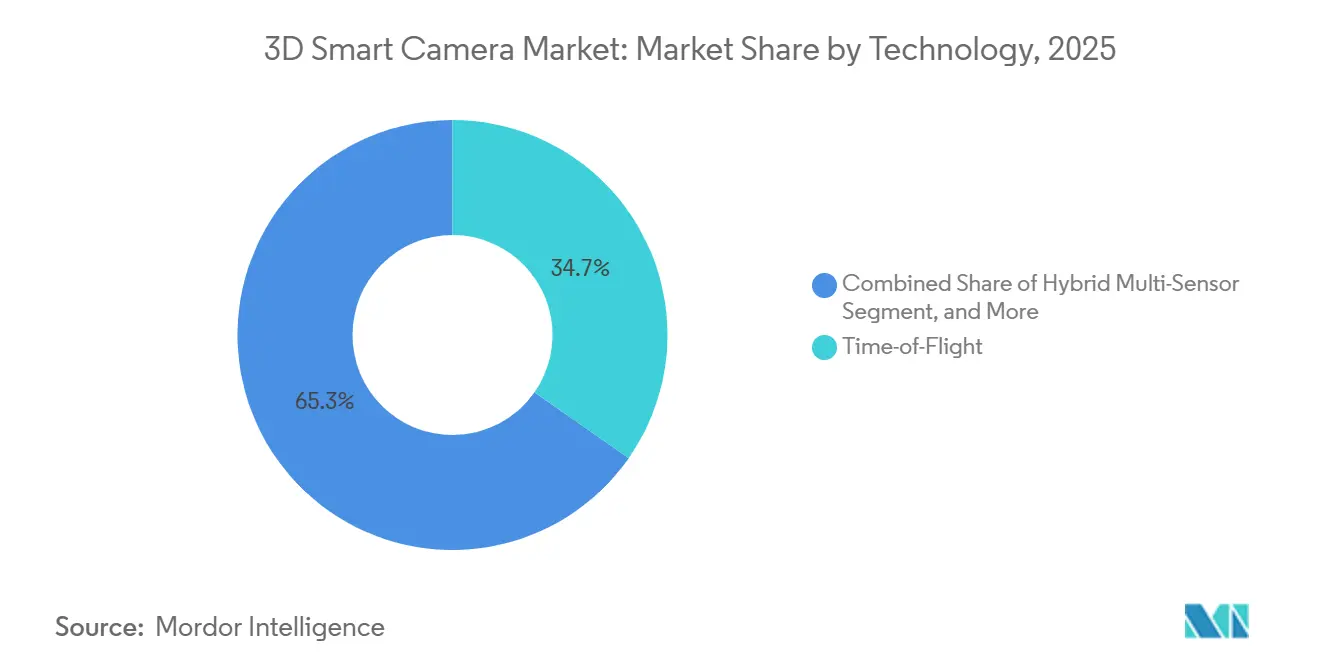
- Par technologie, le temps de vol détenait 34,71 % de la part du marché des caméras intelligentes 3D en 2025, tandis que les configurations multi-capteurs hybrides devraient se développer à un CAGR de 20,87 % jusqu'en 2031.
- Par résolution, le segment inférieur à 16 MP détenait 52,63 % de la part du marché des caméras intelligentes 3D en 2025, tandis que le segment supérieur à 16 MP devrait se développer à un CAGR de 20,69 % jusqu'en 2031.
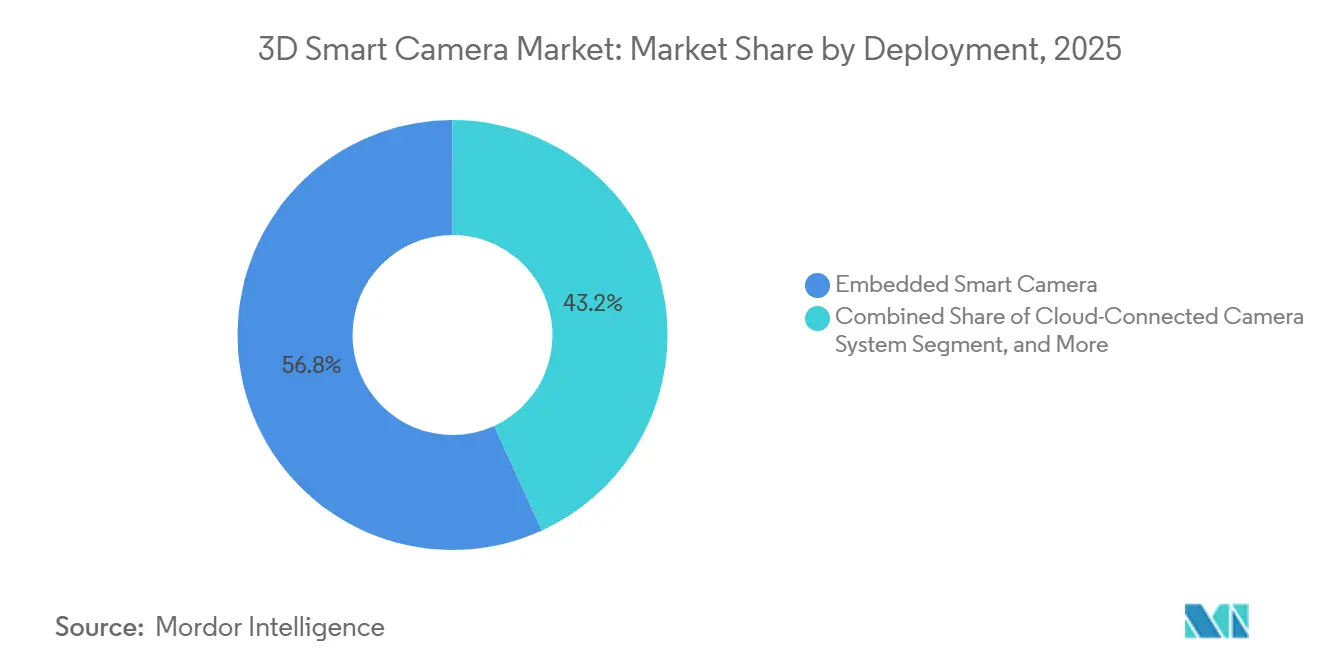
- Par déploiement, les caméras intelligentes embarquées détenaient 56,84 % de part en 2025, tandis que les systèmes de caméras connectés au nuage devraient se développer à un CAGR de 19,51 % jusqu'en 2031.
- Par application, la robotique et l'automatisation détenaient 24,93 % de part en 2025, tandis que la surveillance du conducteur et des occupants devrait se développer à un CAGR de 20,79 % jusqu'en 2031.
- Par secteur d'utilisation finale, la fabrication industrielle détenait 27,86 % de part en 2025, tandis que l'automobile devrait se développer à un CAGR de 19,85 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 38,57 % de part en 2025 et devrait se développer à un CAGR de 21,47 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des caméras intelligentes 3D
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'automatisation industrielle et de la vision robotique | +4.2% | Mondial, avec la plus forte concentration en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Adoption des ADAS et de la surveillance en habitacle | +3.1% | Mondial, notamment l'Union européenne et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Intelligence artificielle en périphérie pour la perception autonome en temps réel | +2.6% | Mondial, avec une mise à l'échelle précoce en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande d'inspection 3D et d'assurance qualité | +1.9% | Mondial, porté par la fabrication de précision en Asie-Pacifique | Court terme (≤ 2 ans) |
| Détection de profondeur dans les smartphones et tablettes | +1.4% | Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Interfaces de vision 3D standardisées pour les modernisations | +0.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'automatisation industrielle et de la vision robotique
La Fédération internationale de robotique a enregistré 542 000 installations de robots industriels dans le monde en 2024, la quatrième année consécutive au-dessus de 500 000 unités. L'Asie représentait 74 % de ces installations, la Chine en comptant 295 000. La fédération prévoit que les installations atteindront 575 000 en 2025 et dépasseront 700 000 d'ici 2028. Chaque bras robotique, espace de travail collaboratif et station de prélèvement en bac nécessite une perception de profondeur fiable pour fonctionner en présence d'objets et de configurations changeants. Cette base installée en expansion soutient également la demande de remplacement à mesure que les anciens systèmes de vision sont mis à niveau avec des caméras à intelligence artificielle embarquée. Le marché des caméras intelligentes 3D bénéficie donc à la fois des nouveaux projets d'automatisation et de la modernisation des lignes existantes.
Croissance des systèmes ADAS et de surveillance en habitacle
Pour le marché des caméras intelligentes 3D, le règlement général de sécurité de l'Union européenne exige des systèmes d'avertissement de somnolence et d'attention du conducteur sur les nouveaux véhicules à partir de juillet 2024. L'avertissement avancé de distraction du conducteur par caméra est requis sur tous les nouveaux véhicules à partir de juillet 2026.[1]Commission européenne, "Règlement (UE) 2019/2144 relatif aux exigences de réception par type pour les véhicules à moteur," EUR-Lex Ces exigences accroissent la demande de modules d'imagerie en habitacle capables de détecter la distraction et la somnolence. En mars 2026, Mobileye a obtenu un programme de production de surveillance du conducteur auprès d'un constructeur automobile américain, utilisant une seule puce EyeQ6L pour la surveillance du conducteur et des occupants, avec une production prévue pour 2027. Les constructeurs automobiles passent des avertissements à usage unique à des systèmes qui évaluent l'état du conducteur, la position des passagers et la présence de sièges enfants. Ce changement augmente le contenu en caméras par véhicule et élargit les opportunités pour les fournisseurs desservant les grands programmes de véhicules.[2]Mobileye, "Mobileye obtient un important programme de production DMS auprès d'un grand constructeur automobile américain," Business Wire
L'intelligence artificielle en périphérie permet la perception autonome en temps réel
Sur le marché des caméras intelligentes 3D, l'intelligence artificielle embarquée réduit la nécessité d'envoyer des données brutes de nuage de points vers des serveurs ou des ordinateurs externes. Cognex a présenté le contrôleur de vision In-Sight 6900 en avril 2026 avec la technologie NVIDIA Jetson et jusqu'à 157 TOPS de traitement par intelligence artificielle. Le contrôleur prend en charge la classification basée sur les transformeurs avec 10 à 20 images d'entraînement et ne nécessite pas de PC externe. En mai 2026, Cognex a présenté l'In-Sight 3900 avec les plateformes Qualcomm Dragonwing, une résolution allant jusqu'à 25 MP et des vitesses d'inspection jusqu'à 4 fois supérieures à celles de la génération précédente. Un traitement local plus rapide prend en charge les lignes de production à grande vitesse où une faible latence et une réponse stable sont importantes. Il rend également les systèmes de vision avancés plus accessibles aux petits fabricants qui ne disposent pas d'équipes dédiées à la science des données.
Demande croissante d'inspection 3D et d'assurance qualité
Pour le marché des caméras intelligentes 3D, la production de batteries pour véhicules électriques, de semi-conducteurs et de dispositifs médicaux nécessite des méthodes d'inspection capables de détecter les variations de hauteur et les défauts de surface. Les exigences des normes ISO 13485 et IATF 16949 s'ajoutent à la nécessité de contrôles qualité fiables dans la fabrication réglementée. LMI Technologies a lancé la série Gocator 6300 en mars 2025 pour l'inspection des semi-conducteurs, des batteries pour véhicules électriques et de l'électronique grand public. La série fournit des intervalles de données de profil X inférieurs à 2,1 microns et une répétabilité Z de 0,15 micron. FARO CREAFORM a lancé le MetraSCAN BLACK2 en août 2026 pour la mesure en atelier, avec des tests d'acceptation basés sur l'ISO 10360 et la VDI/VDE 2634 Partie 3. Des spécifications d'inspection plus strictes favorisent les systèmes 3D à plus haute valeur ajoutée là où les images 2D ne peuvent pas fournir suffisamment d'informations sur la surface.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts des caméras, des logiciels et de l'intégration | -2.8% | Mondial, le plus aigu en Amérique du Sud et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Disponibilité limitée d'ingénieurs qualifiés en vision 3D | -1.5% | Mondial, particulièrement en Amérique du Sud, au Moyen-Orient et en Afrique, et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Dérive d'étalonnage dans les environnements à haut débit | -0.9% | Mondial, avec une forte exposition dans les lignes automobiles et électroniques | Long terme (≥ 4 ans) |
| Données de nuage de points fragmentées et normes d'intelligence artificielle | -0.6% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des caméras, des logiciels et de l'intégration des systèmes
Sur le marché des caméras intelligentes 3D, un déploiement complet comprend le matériel de capteur, le logiciel d'intelligence artificielle en périphérie, les outils d'étalonnage et la main-d'œuvre d'intégration des systèmes. Ces coûts combinés peuvent dépasser les budgets d'investissement des petits fabricants dans des zones géographiques sensibles aux coûts. Les abonnements logiciels introduisent également des coûts d'exploitation récurrents dans des processus d'approvisionnement construits autour d'achats de matériel. Les configurations complètes avec montage, câblage, main-d'œuvre et logiciels coûtent généralement entre 20 000 et 50 000 USD par poste. Les exigences de cybersécurité IEC 62443 et de sécurité des machines ISO 13849 peuvent augmenter le travail d'intégration et les honoraires de services professionnels. Les utilisateurs dans les secteurs de la santé, de l'aérospatiale et de la défense peuvent donc prendre plus de temps pour approuver les projets, car le travail de conformité affecte la période de retour sur investissement attendue.
Disponibilité limitée d'ingénieurs qualifiés en vision 3D
Le marché des caméras intelligentes 3D nécessite des équipes de déploiement ayant une expertise en optique, en traitement de nuages de points et en entraînement de modèles d'intelligence artificielle. Ces compétences ont traditionnellement été développées dans des disciplines d'ingénierie distinctes. La pénurie est aiguë en Asie du Sud-Est, en Asie du Sud et dans certaines parties de l'Amérique du Sud, où la demande d'automatisation augmente plus rapidement que la capacité de formation. Le dépannage des interférences de lumière structurée et de la dérive d'étalonnage nécessite également une expérience pratique que la formation en ligne de base ne parvient pas systématiquement à fournir. Le vivier de talents limité augmente les tarifs journaliers des intégrateurs de systèmes et accroît le coût total de possession. Cela peut retarder l'adoption chez les petits fabricants sans équipes d'ingénierie spécialisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : le temps de vol soutient les volumes tandis que la détection hybride s'étend dans la robotique
Le temps de vol détenait 34,71 % de la part du marché des caméras intelligentes 3D en 2025. Sa capture de profondeur en champ complet et sa tolérance aux variations de lumière ambiante soutiennent l'automatisation industrielle, le contrôle d'accès et la surveillance en habitacle. Le LIPSedge T235 de LIPS Corporation utilise le capteur ToF indirect ISOCELL VIZION 63D de Samsung. La plateforme étend la portée de mesure au-delà de 10 mètres tout en maintenant une précision de profondeur inférieure à 1 %. Ces performances prennent en charge les grandes zones logistiques et les utilisations de surveillance à grand champ qui nécessitaient auparavant des systèmes LiDAR plus coûteux.
Les systèmes multi-capteurs hybrides devraient se développer à un CAGR de 20,87 % jusqu'en 2031. Ils combinent 2 méthodes ou plus de détection de profondeur pour prendre en charge la manipulation en champ proche et la détection d'obstacles à moyenne portée. La lumière structurée reste importante pour la métrologie détaillée dans l'électronique et les pièces de carrosserie automobile. La vision stéréo est largement utilisée dans la navigation en entrepôt et le prélèvement en bac. Le Visionary AI-Assist de SICK combine une caméra 3D stéréoscopique avec une intelligence artificielle sur capteur pour l'évitement de collision des robots mobiles autonomes. Le marché des caméras intelligentes 3D devrait voir une différenciation à travers la fusion de capteurs et la détection adaptative plutôt qu'une modalité unique.


Par résolution : moins de 8 MP mène en volume tandis que plus de 16 MP progresse grâce aux besoins de précision
La bande des 8 MP détenait 52,63 % de la part du marché des caméras intelligentes 3D en 2025. Le guidage robotique, le dimensionnement logistique, le prélèvement en bac et le contrôle d'accès ne nécessitent souvent pas de nombres de pixels plus élevés. Ces utilisations accordent plus de valeur à la cadence d'images, à la précision de profondeur et au débit de calcul en périphérie. Les obturateurs globaux rapides conviennent également aux cas d'utilisation industrielle standard. Le niveau 8-16 MP répond aux travaux d'inspection intermédiaires et peut absorber la demande à mesure que les spécifications de fabrication deviennent plus strictes.
Le segment supérieur à 16 MP devrait se développer à un CAGR de 20,69 % jusqu'en 2031. L'inspection de plaquettes de semi-conducteurs, l'analyse de batteries pour véhicules électriques et l'assemblage électronique nécessitent une détection détaillée des défauts. Dans ces contextes, la résolution spatiale affecte directement la capacité à identifier les anomalies à l'échelle du micron. Le Gocator 6300 de LMI offre des intervalles de profil X inférieurs à 2,1 microns, tandis qu'une variante du Gocator 2600 fournit 4 200 points par profil sur de larges champs. Les fabricants de batteries étendent également les exigences de haute résolution de l'inspection des cellules aux lignes d'emballage logistique. Cela élargit la demande au-delà des postes de contrôle qualité spécialisés.
Par déploiement : les caméras embarquées mènent tandis que la connectivité nuage transforme l'analytique d'usine
Le marché des caméras intelligentes 3D s'est appuyé sur les caméras intelligentes embarquées pour 56,84 % de part en 2025. Leur architecture autonome évite la dépendance à un PC externe et prend en charge une réponse fiable sur les lignes de production fonctionnant en continu. Les caméras intelligentes 2D Gocator de LMI utilisent NVIDIA Jetson Orin NX et le logiciel GoPxL IIoT à jusqu'à 84 images par seconde. L'In-Sight 3900 de Cognex fournit une inférence en périphérie jusqu'à 25 MP. Les systèmes PC restent pertinents pour les travaux inhabituellement complexes, notamment la métrologie de plaquettes multi-angles et les flux de travail de tomographie calculée à grand volume.[3]Cognex Corporation, "Cognex lance le contrôleur de vision In-Sight alimenté par NVIDIA," PR Newswire
Les systèmes de caméras connectés au nuage devraient se développer à un CAGR de 19,51 % jusqu'en 2031. Les fabricants utilisent cette architecture pour l'analytique multi-sites, la gouvernance centralisée des modèles d'intelligence artificielle et les flux de travail de maintenance prédictive. Cognex OneVision prend en charge la formation centralisée et le déploiement vers des nœuds de caméras dans plusieurs usines. Ce modèle peut réduire le travail de réentraînement sans interrompre la production. L'accès au nuage est de plus en plus vendu sous forme d'abonnement logiciel aux côtés du matériel embarqué. Cette approche fait évoluer le marché des caméras intelligentes 3D d'une vente d'équipement unique vers des revenus logiciels récurrents.[4]Cognex Corporation, "Cognex lance le système de vision par intelligence artificielle embarquée le plus performant alimenté par Qualcomm," PR Newswire
Par application : la robotique et l'automatisation mènent tandis que la surveillance du conducteur s'accélère
Sur le marché des caméras intelligentes 3D, la robotique et l'automatisation détenaient 24,93 % de part en 2025. Les robots industriels, les robots mobiles autonomes et les espaces de travail collaboratifs nécessitent une perception à conscience de profondeur pour manipuler en toute sécurité une variété d'objets. La base installée mondiale a atteint 4 664 000 robots industriels en 2024, une augmentation de 9 %. Cette base installée soutient les mises à niveau continues à mesure que les programmes robotiques traitent des pièces de travail plus variables. Les caméras Orbbec ont été intégrées avec l'UR AI Trainer de Teradyne Robotics à Automate 2026 pour collecter des données pour l'entraînement de modèles d'intelligence artificielle et d'action visuo-linguistique.
La surveillance du conducteur et des occupants sur le marché des caméras intelligentes 3D devrait se développer à un CAGR de 20,79 % jusqu'en 2031. L'exigence européenne de juillet 2026 pour des avertissements directs de distraction du conducteur par caméra soutient cette demande. L'inspection qualité, la numérisation et la modélisation, la réalité augmentée et virtuelle, le contrôle d'accès, l'imagerie médicale et la fabrication additive diversifient la base d'applications. L'utilisation médicale se développe à mesure que la robotique chirurgicale adopte la détection de profondeur pour le suivi des instruments. Les casques de réalité mixte autonomes utilisent également des caméras 3D pour le suivi de l'intérieur vers l'extérieur. Les produits d'informatique spatiale grand public et d'entreprise ajoutent donc une autre voie à la demande de caméras.
Par secteur d'utilisation finale : la fabrication industrielle mène tandis que l'automobile connaît la croissance la plus rapide
La fabrication industrielle détenait 27,86 % de part en 2025. Ses cas d'utilisation comprennent les lignes de carrosserie automobile, l'assemblage électronique, la fabrication métallique, l'emballage alimentaire et des boissons, et la production de dispositifs médicaux. Le marché des caméras intelligentes 3D sert cette clientèle variée avec des systèmes de guidage robotique et d'inspection. Hikrobot a déclaré un chiffre d'affaires pour l'exercice 2025 dépassant 6,45 milliards CNY (943 millions USD) et a présenté plus de 35 produits en avril 2026. Sa caméra à lumière structurée RoboCast offre une précision VDI/VDE de 0,03 mm à 300 mm dans un design de 700 g, reflétant l'évolution vers la détection en atelier pour la robotique œil-en-main.
Le secteur automobile devrait se développer à un CAGR de 19,85 % jusqu'en 2031. Les exigences ADAS extérieures et de surveillance intérieure sont les principales sources de demande. Tobii et STMicroelectronics sont entrés en production de masse pour un constructeur automobile européen haut de gamme avec un système combiné de surveillance du conducteur et des occupants. Le système utilise les algorithmes de calcul d'attention de Tobii et le capteur hybride RGB-infrarouge VD1940 5,1 MP de STMicroelectronics. La logistique et l'entreposage progressent avec les robots mobiles autonomes, tandis que les soins de santé utilisent la détection de profondeur dans la chirurgie robotique et la surveillance des patients. Les autres utilisateurs finaux comprennent l'électronique grand public, l'aérospatiale et la défense, la sécurité, les médias, la construction, l'immobilier et l'agriculture.
Analyse géographique
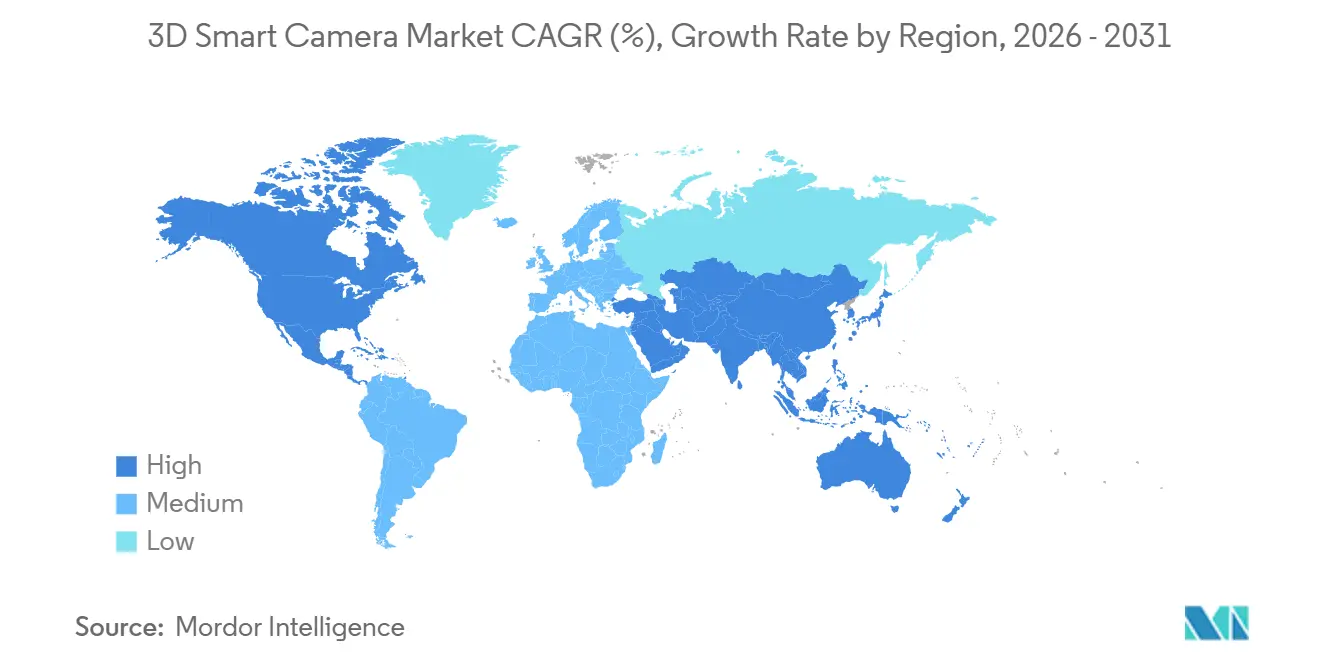
L'Asie-Pacifique détenait 38,57 % de la part du marché des caméras intelligentes 3D en 2025 et devrait se développer à un CAGR de 21,47 % jusqu'en 2031. La Chine a installé 295 000 robots industriels en 2024, soit 54 % des installations mondiales. Il s'agissait du total de déploiement annuel le plus élevé pour un seul pays. La Chine représente la plus grande concentration de demande pour les caméras de fabrication et de logistique. Hikrobot et Vzense Technology s'étendent également au-delà de la Chine vers les réseaux de fournisseurs de l'ASEAN.
Au Japon, le marché des caméras intelligentes 3D est soutenu par les achats automobiles et d'électronique de précision de systèmes à lumière structurée et ToF. Les usines de semi-conducteurs et d'écrans sud-coréennes nécessitent des capteurs de profilage capables de mesures sub-microniques. Le corridor de fabrication électronique et automobile de l'Inde émerge comme une opportunité nationale en développement rapide, soutenue par des programmes d'incitation liés à la production. L'Amérique du Nord détient la deuxième plus grande part régionale, avec une demande concentrée dans la fabrication automobile, la fabrication de semi-conducteurs, l'automatisation logistique et la défense. Les États-Unis restent le principal pôle de demande régionale, avec une activité au Michigan, au Tennessee, au Texas et en Arizona.
Le programme de production américain de Mobileye en mars 2026 indique une adoption plus large de la détection en habitacle durant la période de prévision. Les institutions d'intelligence artificielle et de vision par ordinateur du Canada soutiennent les premiers adoptants en Ontario, tandis que les fournisseurs de rang 1 du Mexique adoptent des systèmes alignés sur les programmes de véhicules nord-américains. L'Europe est le troisième marché régional, mené par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne. Les règles de sécurité européennes font de la surveillance du conducteur une exigence de conformité de base, tandis que SICK et Basler restent des fournisseurs établis de vision industrielle. L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des marchés émergents où l'assemblage automobile, la transformation alimentaire, les projets de villes intelligentes et les infrastructures de sécurité stimulent une demande ciblée.

Paysage concurrentiel
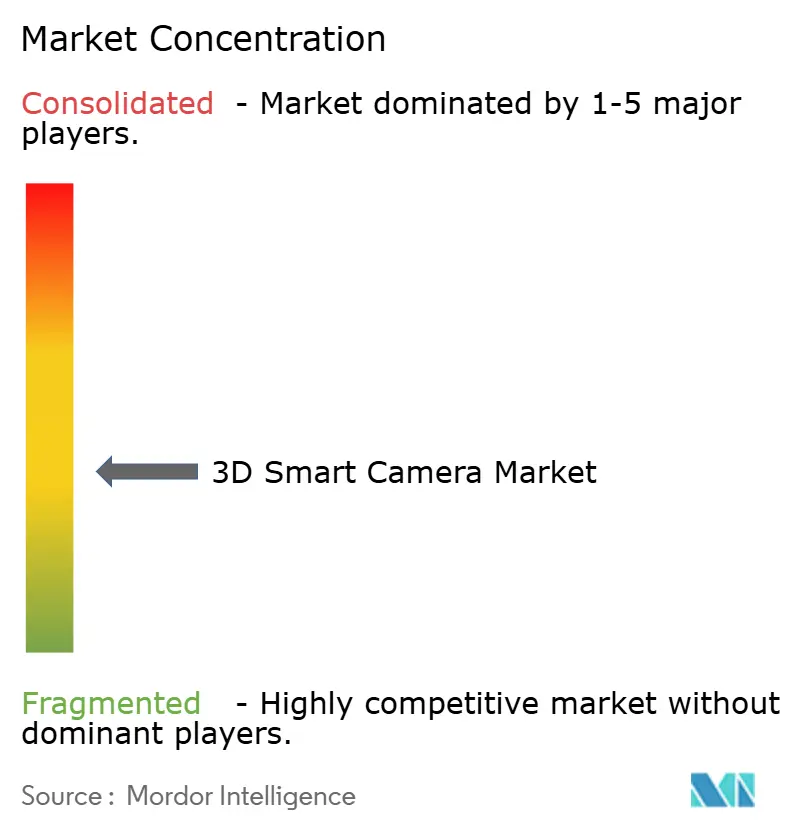
Le marché des caméras intelligentes 3D est modérément fragmenté car aucun fournisseur ne domine dans toutes les technologies, applications et régions. Cognex Corporation, SICK AG et LMI Technologies se font concurrence en tirant parti de leurs écosystèmes logiciels, de leur portée de service mondiale et de leurs capacités de conformité industrielle, ce qui peut rendre les changements de système coûteux pour les clients établis. Hikrobot et Orbbec sont fortement concurrentiels en Asie-Pacifique avec des caméras à lumière structurée et stéréo à moindre coût. Leurs produits utilisent les plateformes d'intelligence artificielle NVIDIA Jetson et exercent une pression sur les prix dans les applications industrielles standard. Les acteurs établis doivent soit réduire les prix d'entrée de gamme, soit se concentrer sur des systèmes spécialisés.
Basler a présenté le Stereo mini en juillet 2026, élargissant son offre sur le marché des caméras intelligentes 3D avec un système stéréo 3D compact pour la robotique, les robots mobiles autonomes, les véhicules à guidage automatique et la navigation de drones d'entrepôt, qui se connecte à son écosystème pylon SDK. Cognex OneVision et le logiciel LMI GoPxL IIoT montrent comment les principaux fournisseurs combinent le matériel avec l'entraînement à l'intelligence artificielle, la connectivité nuage et la gestion multi-sites. Cela aide les fournisseurs à compenser la pression sur les prix du matériel avec des abonnements logiciels récurrents. La robotique agricole, la surveillance de la construction et la robotique de santé restent des domaines en phase précoce avec des positions de fournisseurs établis limitées.
Advantech et StereoLabs ont élargi leur collaboration en juillet 2026 pour valider les caméras stéréo ZED X GMSL avec les plateformes robotiques alimentées par NVIDIA Jetson Thor. L'approche conjointe offre aux fabricants d'équipements du marché des caméras intelligentes 3D un package de vision et de calcul prêt pour la production sans travail matériel personnalisé. SICK devrait présenter les caméras de profilage 3D Ranger NextGen et une plateforme NOVA mise à jour à Vision 2026 à Stuttgart en octobre 2026. L'activité de brevets dans l'architecture de pixels ToF et l'étalonnage multi-capteurs a augmenté durant 2024-2026 parmi les organisations japonaises, sud-coréennes et chinoises. Ces domaines techniques sont susceptibles de façonner la prochaine génération de différenciation des produits.
Leaders du secteur des caméras intelligentes 3D
Orbbec Inc
Stereolabs Inc.
Zivid AS
Cognex Corporation
Basler AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : FARO CREAFORM a lancé le MetraSCAN BLACK2, un scanner optique 3D portable de qualité métrologique avec des tests d'acceptation basés sur l'ISO 10360 et la VDI/VDE 2634 Partie 3, ciblant les équipes de contrôle qualité en atelier qui nécessitent des flux de travail de numérisation et de sondage simultanés. Le lancement s'adresse aux fabricants de l'automobile et de l'aérospatiale qui ne peuvent pas accueillir de machines de mesure à coordonnées fixes pendant les équipes de production actives.
- Juillet 2026 : Basler AG a présenté le Stereo mini, un système de caméra stéréo 3D compact et léger disponible en configurations de base de 50 mm et 95 mm, prenant en charge les interfaces USB 3.0, GigE et futures GMSL et s'intégrant avec le pylon SDK de Basler. Le système est conçu pour la robotique, les robots mobiles autonomes, les véhicules à guidage automatique et la navigation de drones d'entrepôt, étendant la vision 3D étalonnée en usine et rentable aux intégrateurs de systèmes qui dépendaient auparavant de matériel de détection de profondeur plus coûteux.
- Juillet 2026 : Advantech et StereoLabs ont annoncé une collaboration élargie, avec les plateformes robotiques AFE/ASR d'Advantech alimentées par NVIDIA Jetson Thor, AGX Orin et Orin NX fournissant un support validé pour les caméras stéréo ZED X GMSL de StereoLabs. La solution conjointe cible les développeurs de robotique à intelligence artificielle physique et agentique nécessitant une pile vision-et-calcul co-certifiée et prête pour la production sans intégration matérielle personnalisée.
- Juin 2026 : Cognex Corporation a lancé le système de vision In-Sight 3900, alimenté par les plateformes Qualcomm Dragonwing, offrant des vitesses d'inspection jusqu'à 4 fois plus rapides que les systèmes Cognex de génération précédente et prenant en charge jusqu'à 25 MP de résolution en périphérie. Le système s'intègre à l'écosystème d'intelligence artificielle nuage-vers-périphérie OneVision de Cognex, permettant un entraînement de modèles centralisé au niveau de l'entreprise et un déploiement distribué vers les nœuds de caméras en atelier dans les réseaux de fabrication mondiaux.


Portée du rapport mondial sur le marché des caméras intelligentes 3D
Les caméras intelligentes 3D sont des systèmes de vision avancés et autonomes qui intègrent des capteurs d'image haute résolution avec des technologies de détection de profondeur et des capacités de traitement embarquées pour capturer et analyser des données spatiales et volumétriques en temps réel, permettant une numérisation 3D précise, un guidage robotique, une inspection automatisée et des tâches de métrologie complexes sans dépendre de matériel de traitement externe.
Le rapport sur le marché des caméras intelligentes 3D est segmenté par technologie (temps de vol, vision stéréo, lumière structurée et multi-capteurs hybrides), résolution (moins de 8 MP, 8-16 MP et plus de 16 MP), déploiement (caméra intelligente embarquée, système de caméra PC et système de caméra connecté au nuage), application (numérisation et modélisation 3D, robotique et automatisation, inspection qualité et métrologie, réalité augmentée et réalité virtuelle, surveillance du conducteur et des occupants, contrôle d'accès et surveillance, imagerie médicale et diagnostique, impression 3D et fabrication additive, et autres applications), secteur d'utilisation finale (électronique grand public, automobile, fabrication industrielle, logistique et entreposage, soins de santé et sciences de la vie, aérospatiale et défense, sécurité et surveillance, médias et divertissement, construction et immobilier, agriculture et autres secteurs d'utilisation finale) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Temps de vol |
| Vision stéréo |
| Lumière structurée |
| Multi-capteurs hybrides |
| Moins de 8 MP |
| 8-16 MP |
| Plus de 16 MP |
| Caméra intelligente embarquée |
| Système de caméra PC |
| Système de caméra connecté au nuage |
| Numérisation et modélisation 3D |
| Robotique et automatisation |
| Inspection qualité et métrologie |
| Réalité augmentée et réalité virtuelle |
| Surveillance du conducteur et des occupants |
| Contrôle d'accès et surveillance |
| Imagerie médicale et diagnostique |
| Impression 3D et fabrication additive |
| Autres applications |
| Électronique grand public |
| Automobile |
| Fabrication industrielle |
| Logistique et entreposage |
| Soins de santé et sciences de la vie |
| Sécurité et surveillance |
| Construction et immobilier |
| Agriculture |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par technologie | Temps de vol | ||
| Vision stéréo | |||
| Lumière structurée | |||
| Multi-capteurs hybrides | |||
| Par résolution | Moins de 8 MP | ||
| 8-16 MP | |||
| Plus de 16 MP | |||
| Par déploiement | Caméra intelligente embarquée | ||
| Système de caméra PC | |||
| Système de caméra connecté au nuage | |||
| Par application | Numérisation et modélisation 3D | ||
| Robotique et automatisation | |||
| Inspection qualité et métrologie | |||
| Réalité augmentée et réalité virtuelle | |||
| Surveillance du conducteur et des occupants | |||
| Contrôle d'accès et surveillance | |||
| Imagerie médicale et diagnostique | |||
| Impression 3D et fabrication additive | |||
| Autres applications | |||
| Par secteur d'utilisation finale | Électronique grand public | ||
| Automobile | |||
| Fabrication industrielle | |||
| Logistique et entreposage | |||
| Soins de santé et sciences de la vie | |||
| Sécurité et surveillance | |||
| Construction et immobilier | |||
| Agriculture | |||
| Autres secteurs d'utilisation finale | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des caméras intelligentes 3D ?
Le marché des caméras intelligentes 3D était évalué à 6,21 milliards USD en 2025, estimé à 7,17 milliards USD en 2026, et devrait atteindre 15,79 milliards USD d'ici 2031.
Quel CAGR est prévu pour les caméras intelligentes 3D jusqu'en 2031 ?
Le marché devrait se développer à un CAGR de 17,10 % entre 2026 et 2031.
Quelle technologie de caméra intelligente 3D détenait la plus grande part ?
Le temps de vol a mené la demande technologique avec 34,71 % de part en 2025, soutenu par l'automatisation industrielle et la surveillance en habitacle.
Quelle application devrait se développer le plus rapidement jusqu'en 2031 ?
La surveillance du conducteur et des occupants devrait se développer à un CAGR de 20,79 %, soutenue par les exigences de sécurité des véhicules européens.
Pourquoi les fabricants adoptent-ils les caméras intelligentes 3D ?
Les fabricants les utilisent pour le guidage robotique, l'inspection qualité détaillée, l'automatisation logistique et la gestion centralisée des modèles d'intelligence artificielle.
Quelle région offre les meilleures perspectives pour les caméras intelligentes 3D ?
L'Asie-Pacifique détenait 38,57 % de part en 2025 et devrait se développer à un CAGR de 21,47 % jusqu'en 2031.
Dernière mise à jour de la page le:



