
Tamanho e Participação do Mercado de Gases para Impressão 3D
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 73.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 110.17 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.37 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Gases para Impressão 3D por Mordor Intelligence
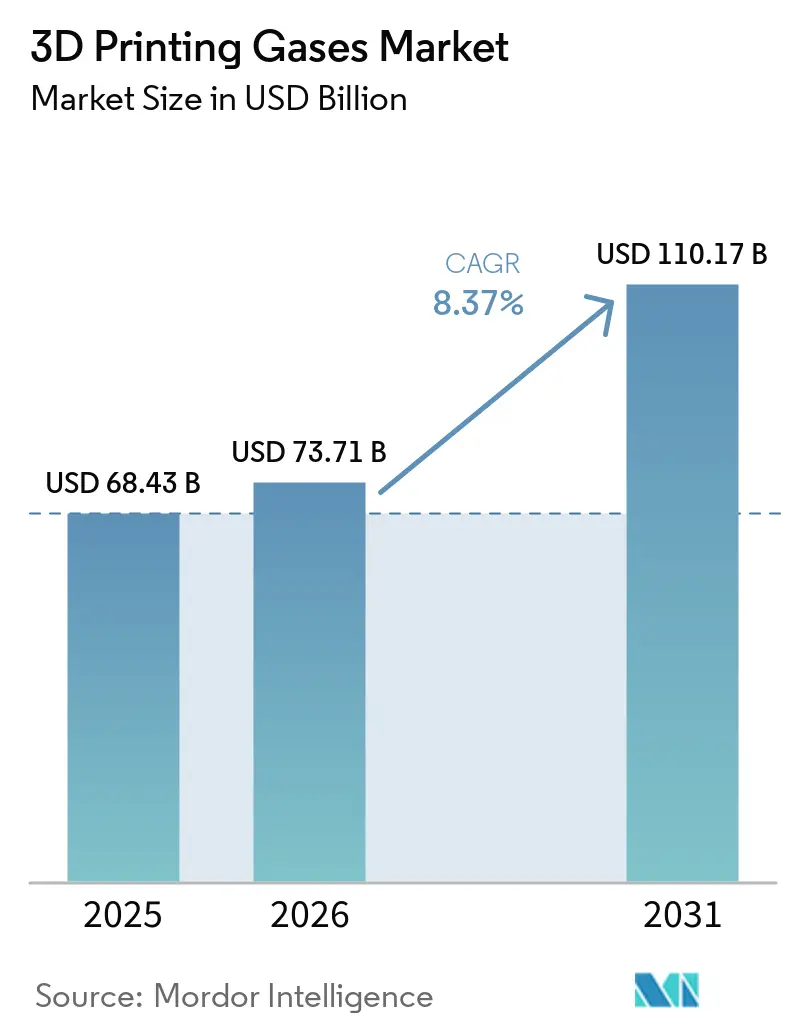
O tamanho do mercado de gases para impressão 3D foi avaliado em 68,43 bilhões de USD em 2025 e estima-se que cresça de 73,71 bilhões de USD em 2026 para atingir 110,17 bilhões de USD até 2031, a um CAGR de 8,37% durante o período de previsão (2026-2031). O mercado de gases para impressão 3D está em expansão à medida que a manufatura aditiva de metais migra da prototipagem para a produção qualificada, exigindo atmosferas controladas durante a impressão e o pós-processamento. Argônio e nitrogênio de alta pureza são utilizados na atomização de pó, purga da câmara de construção, manuseio de pó e tratamento térmico, tornando os fornecedores de gases mais diretamente envolvidos nos fluxos de trabalho de produção. Fabricantes aeroespaciais e médicos atribuem maior importância ao controle documentado de atmosfera, pois os processos de qualificação e regulatórios exigem cada vez mais rastreabilidade e consistência de processo. Isso favorece fornecedores capazes de oferecer produção, distribuição, monitoramento e suporte técnico de gases confiáveis por meio de contratos de longo prazo. As restrições de fornecimento de hélio e o capital necessário para infraestrutura de alta pureza continuam sendo limitações significativas, especialmente para fabricantes menores e regiões com redes de gás a granel menos desenvolvidas.
Principais Conclusões do Relatório
- Por gás, o argônio deteve 45,35% da participação do mercado de gases para impressão 3D em 2025, enquanto o nitrogênio tem previsão de crescer a um CAGR de 9,14% até 2031.
- Por função, o isolamento representou 42,83% da participação do mercado de gases para impressão 3D em 2025, enquanto o resfriamento tem previsão de crescer a um CAGR de 9,45% até 2031.
- Por tecnologia, a sinterização a laser representou 39,41% do mercado de gases para impressão 3D em 2025, enquanto o jateamento de aglutinante tem previsão de expandir a um CAGR de 9,33% até 2031.
- Por setor de usuário final, a saúde representou 28,17% do tamanho do mercado de gases para impressão 3D em 2025 e deve crescer a um CAGR de 9,82% até 2031.
- Por geografia, a Ásia-Pacífico representou 55,62% do valor de mercado em 2025 e tem previsão de crescer a um CAGR de 9,51% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Gases para Impressão 3D
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Industrialização da Manufatura Aditiva de Metais | +2.3% | Global, com concentração na China, Alemanha e Estados Unidos | Longo prazo (≥ 4 anos) |
| Requisitos de Qualificação Aeroespacial e de Redução de Peso | +1.4% | América do Norte, Europa, APAC, incluindo Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Expansão da Atomização de Pó e Produção de Matéria-Prima | +1.2% | Global, com ganhos iniciais de produção nos Estados Unidos, China e Suécia | Longo prazo (≥ 4 anos) |
| Demanda Crescente por Componentes Médicos Específicos para Pacientes | +1.0% | América do Norte, Europa, núcleo da APAC, com expansão para o Oriente Médio e África (MEA) | Médio prazo (2-4 anos) |
| Monitoramento Atmosférico em Tempo Real e Sistemas de Recuperação de Gases | +0.7% | Global, concentrado em polos de manufatura de alta precisão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Industrialização da Manufatura Aditiva de Metais
O mercado de gases para impressão 3D se beneficia à medida que a manufatura aditiva de metais transita da prototipagem de baixo volume para a produção serial certificada. As instalações de produção requerem fornecimento contínuo de argônio e nitrogênio, frequentemente sob contratos de longo prazo em vez de compras de cilindros por projeto. A demanda de gases se estende além da câmara de construção para o manuseio de pó, ciclagem de câmara, processamento térmico e sistemas de recuperação. Esses requisitos podem multiplicar o uso de gases em 3× a 5× em relação à capacidade da câmara de construção isoladamente. As plataformas de fusão em leito de pó com múltiplos lasers contribuem para essa demanda, pois máquinas maiores requerem fluxo de gás estável e uniforme em áreas de construção mais amplas. A expansão de sistemas com um e dois lasers para sistemas com 12 lasers, com configurações maiores em desenvolvimento, também aumenta o valor do monitoramento atmosférico em tempo real e dos equipamentos de recuperação de gases.
Requisitos de Qualificação Aeroespacial e de Redução de Peso
Os requisitos de qualificação aeroespacial criam uma necessidade sustentada de gases de alta especificação no mercado de gases para impressão 3D. A NADCAP expandiu sua estrutura de manufatura aditiva em 2025 por meio de critérios revisados para fusão em leito de pó metálico (AC7131/1) e deposição de energia direcionada (AC7131/2). Esses requisitos abrangem gestão de gases, aquisição de pó e qualificação de pessoal, tornando o controle atmosférico uma parte auditável da produção aeroespacial. Fornecedores que produzem peças de ligas reativas devem demonstrar manuseio disciplinado de gases antes que os programas entrem em produção serial. Isso pode dificultar a alteração das especificações de argônio, mesmo quando gases alternativos oferecem custos unitários mais baixos. Mais de 100 auditorias de fusão em leito de pó foram concluídas no âmbito da estrutura até meados de 2026, com fornecedores credenciados na América do Norte, Europa, Taiwan, Arábia Saudita e Índia.
Expansão da Atomização de Pó e Produção de Matéria-Prima
A atomização de pó é uma importante fonte de consumo de gases no mercado de gases para impressão 3D, pois argônio e nitrogênio são utilizados em alta pressão para produzir matéria-prima metálica. A NADCAP iniciou auditorias experimentais para produção de pó em 2025 na Carpenter, Höganäs, Tekna e AP&C (Advanced Powders & Coatings), aumentando a importância do controle documentado de gases nessa parte da cadeia de suprimentos. Um estudo de 2026 sobre aço ferramenta K340 constatou que a atomização com nitrogênio melhorou a fluidez e produziu estruturas de solidificação mais finas em comparação com a atomização com argônio. O estudo relatou um tempo de fluxo Hall tão baixo quanto 14,2 segundos e uma densidade aparente mais elevada para o pó atomizado com nitrogênio. A Amaero celebrou contratos vinculantes em dezembro de 2025 para uma planta de reciclagem de argônio projetada para reduzir o custo de argônio por quilograma de pó em 80% e atingir um período de retorno de 2,0 a 2,5 anos. A SSAB anunciou em junho de 2026 que expandirá sua instalação de Oxelösund para atingir 350 toneladas por ano de pó de aço para manufatura aditiva até o primeiro trimestre de 2028[1]SSAB, "SSAB amplia a capacidade de produção de pó de aço em Oxelösund," SSAB, ssab.com.
Demanda Crescente por Componentes Médicos Específicos para Pacientes
A demanda por componentes médicos específicos para pacientes sustenta o mercado de gases para impressão 3D, pois os implantes metálicos requerem ambientes de produção rigorosamente controlados. O Regulamento do Sistema de Gestão da Qualidade da Agência de Alimentos e Medicamentos dos Estados Unidos entrou em vigor em 2 de fevereiro de 2026 e incorporou a ISO 13485:2016 por referência. Essa mudança torna o controle documentado de processos mais importante para os fabricantes de dispositivos médicos que utilizam manufatura aditiva de metais. Uma estrutura clínica de 2026 para dispositivos médicos personalizados identifica o monitoramento de temperatura, pressão e fluxo de gases como requisitos de qualidade de processo durante o ciclo de construção. O ambiente regulatório combinado dos Estados Unidos e da Europa eleva as expectativas para a validação de atmosfera controlada em toda a cadeia de suprimentos médicos. Também cria uma base mais sólida para fornecedores capazes de fornecer registros de pureza de gases e suporte de processo aos fabricantes médicos.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo da Infraestrutura de Gases de Alta Pureza | -1.2% | Global, mais pronunciado na América do Sul e MEA, onde as redes de gás a granel são subdesenvolvidas | Longo prazo (≥ 4 anos) |
| Volatilidade de Fornecimento e Preço do Hélio e Gases Especiais | -0.9% | Global, agudo no Nordeste Asiático e Europa, com cadeias de suprimentos dependentes do Catar | Curto prazo (≤ 2 anos) |
| Conhecimento Limitado em Gases de Processo entre Fabricantes Menores | -0.5% | Mercados emergentes da APAC, América do Sul e MEA | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo da Infraestrutura de Gases de Alta Pureza
O custo da infraestrutura de gases de alta pureza limita a participação de fabricantes aditivos menores no mercado de gases para impressão 3D. A produção serial de metais requer logística criogênica de argônio, sistemas de adsorção por variação de pressão ou de membrana para nitrogênio, tubulações herméticas e câmaras capazes de operar com níveis de oxigênio abaixo de 100 partes por milhão (ppm). Fabricantes com menos de 10 impressoras de metal frequentemente dependem de cilindros de argônio entregues, que custam mais por unidade do que o fornecimento a granel ou a geração no local. Essa estrutura de custos limita sua capacidade de celebrar acordos de fornecimento de longo prazo e reduz as margens operacionais em maior volume de produção. A restrição é mais pronunciada na América do Sul e no MEA, onde a logística de argônio líquido a granel e as redes de distribuição de alta pressão são menos desenvolvidas. O conhecimento limitado em gases de processo pode agravar o problema, pois empresas menores podem não ter o pessoal necessário para especificar, operar e validar sistemas atmosféricos complexos.
Volatilidade de Fornecimento e Preço do Hélio e Gases Especiais
A volatilidade de fornecimento e preço do hélio restringe o mercado de gases para impressão 3D, especialmente para aplicações aeroespaciais e de pesquisa. No início de 2026, a interrupção na instalação de Gás Natural Liquefeito (GNL) de 77 milhões de toneladas por ano da QatarEnergy eliminou 63 milhões de metros cúbicos de produção anual de hélio, representando um terço do fornecimento global. A Reuters relatou que os preços à vista dobraram em semanas, enquanto interrupções sustentadas de 60 a 90 dias poderiam elevar os preços entregues em 25% a 50% para clientes sem contratos de longo prazo. O hélio representa uma parcela menor do consumo de gases do que o argônio e o nitrogênio, mas possui propriedades de processo distintas na fusão em leito de pó a laser. Um estudo do Departamento de Energia dos Estados Unidos constatou que o hélio pode suprimir a porosidade de buraco de fechadura ao reduzir a absorção efetiva de energia, embora tenha um efeito de resfriamento direto limitado sobre a peça impressa. Substituir o hélio por argônio pode, portanto, exigir revalidação completa do processo sob especificações de material, ampliando o impacto das interrupções de fornecimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Gás: O Argônio Mantém sua Liderança Enquanto o Nitrogênio Ganha Usos Sensíveis ao Custo
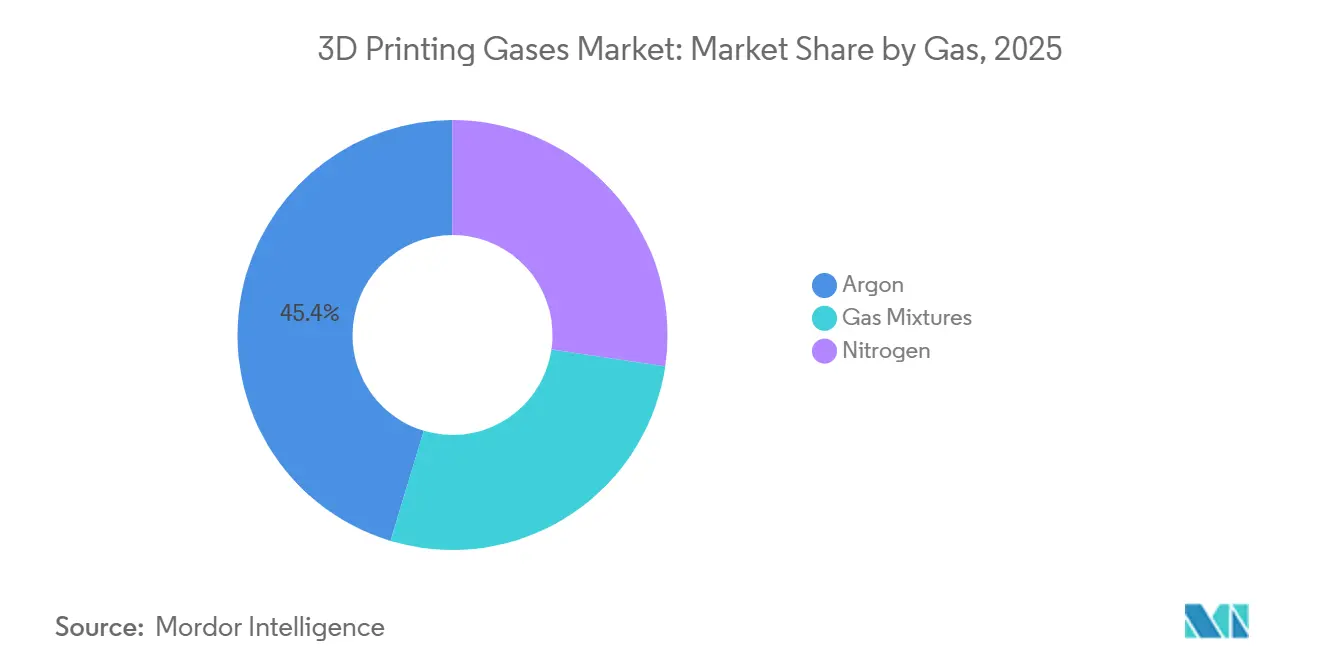
O argônio deteve 45,35% do mercado de gases para impressão 3D em 2025. Sua posição reflete seu uso com titânio, superligas de níquel e cobalto-cromo na fusão em leito de pó, onde traços de nitrogênio podem formar inclusões que reduzem o desempenho à fadiga. Programas aeroespaciais comumente especificam argônio para construções de ligas reativas sob sistemas de qualidade controlados. Esses requisitos criam um grau de continuidade de especificação para o argônio, mesmo onde o nitrogênio custa 30% a 40% menos por unidade. As misturas de gases permanecem a menor categoria, mas estão ganhando interesse na deposição de energia direcionada por arco de arame. Um estudo de 2025 sobre manufatura aditiva por arco de arame de Inconel 718 constatou que uma composição R7 de 2% de hidrogênio com argônio apresentou melhor desempenho do que as opções de gás único para geometria de cordão e controle de defeitos.
O nitrogênio é o tipo de gás de crescimento mais rápido, com um CAGR projetado de 9,14% até 2031. É utilizado onde sua menor inércia não compromete o desempenho do material, incluindo aplicações de aço inoxidável, aço ferramenta e compósitos de alumínio. O mercado de gases para impressão 3D também utiliza nitrogênio na atomização de pó, onde suas propriedades podem melhorar a economia da produção industrial de matéria-prima. Pesquisas sobre aço ferramenta K340 constataram que o pó atomizado com nitrogênio apresentou 20% melhor fluidez do que o pó atomizado com argônio e exibiu espaçamento mais fino entre os braços de dendritas. A geração de nitrogênio no local por meio de adsorção por variação de pressão ou sistemas de membrana pode reduzir o custo por Nm³ em 60% a 70% em comparação com o fornecimento por cilindros entregues. A Messer comissionou uma instalação no leste da China em agosto de 2026 com capacidade de fornecimento de nitrogênio de alta pureza de 50.000 Nm³/h para clientes de manufatura avançada, ilustrando a escala do fornecimento sendo desenvolvido para usos compatíveis.


Por Função: O Isolamento Permanece Essencial Enquanto o Resfriamento se Expande com Sistemas de Maior Potência
O isolamento deteve 42,83% do valor de mercado em 2025, tornando-o a função líder no mercado de gases para impressão 3D. A categoria inclui purga da câmara de construção, cobertura do leito de pó e manutenção da atmosfera durante a impressão. Essas etapas são fundamentais para a manufatura aditiva de metais porque a exposição ao oxigênio pode danificar a qualidade do pó e da peça. Atmosferas controladas de nitrogênio também apoiam o controle da oxidação superficial durante o jateamento de aglutinante à temperatura ambiente. A iluminação é a menor função, abrangendo o cobertor de nitrogênio em aplicações de fotopolímero de cura por UV, como estereolitografia e PolyJet. A outra categoria inclui funções de gás transportador na deposição de energia direcionada, alimentação de arame e transporte de pó.
O resfriamento é a função de crescimento mais rápido, com um CAGR projetado de 9,45% até 2031. Os sistemas de fusão em leito de pó a laser com múltiplos lasers e as plataformas de deposição de energia direcionada de alta potência criam maiores cargas térmicas durante cada construção. Fluxos controlados de nitrogênio e argônio ajudam a reduzir a tensão residual, limitar a distorção térmica e encurtar os tempos de ciclo entre camadas. A Air Products identifica os fluxos de resfriamento controlados como importantes para a precisão dimensional em construções metálicas, pois os gradientes térmicos afetam as propriedades mecânicas. A alta condutividade térmica do hélio não se traduz necessariamente em resfriamento direto das peças impressas na fusão em leito de pó a laser. Um estudo do Departamento de Energia aponta, em vez disso, para a redução da absorção de energia e menor porosidade de buraco de fechadura, o que apoia uma abordagem mais direcionada para a seleção de misturas de gases.
Por Tecnologia: A Sinterização a Laser Lidera Enquanto o Jateamento de Aglutinante Amplia a Demanda por Gases
A sinterização a laser representou 39,41% do mercado de gases para impressão 3D em 2025. Sua liderança reflete a base instalada de sistemas de fusão em leito de pó a laser na produção de metais aeroespaciais e médicos. Esses sistemas frequentemente requerem purga abaixo de 100 ppm de oxigênio antes do início de uma construção. Eles também precisam de recirculação contínua de argônio por filtração para remover respingos e condensado metálico. O resfriamento pós-construção pode exigir gerenciamento dedicado de atmosfera, criando demanda consistente por gases de alta pureza. A estereolitografia e o PolyJet utilizam menos gases porque seu principal requisito é o cobertor de nitrogênio durante as etapas de pós-cura.
O jateamento de aglutinante tem projeção de crescer a um CAGR de 9,33% até 2031. A tecnologia é utilizada na produção automotiva e industrial de metais, onde o rendimento e a economia unitária podem ser atrativos em volumes acima de vários milhares de peças. O uso de gases ocorre em várias etapas, incluindo nitrogênio durante a impressão, atmosferas inertes ou redutoras durante a remoção do aglutinante a 300 a 500°C, e misturas de argônio ou hidrogênio durante a sinterização acima de 1.000°C. Essas condições controladas suportam densidades de peças acima de 99% em metais jateados com aglutinante. Pesquisas sobre aço inoxidável 17-4 PH documentaram a importância do teor de oxigênio durante o processo de remoção do aglutinante. A Linde apoia essa rota de produção com soluções de atmosfera de sinterização e serviços de consultoria de processo para clientes de jateamento de aglutinante de metais.
Por Setor de Usuário Final: A Saúde Combina Escala com o Crescimento Mais Rápido
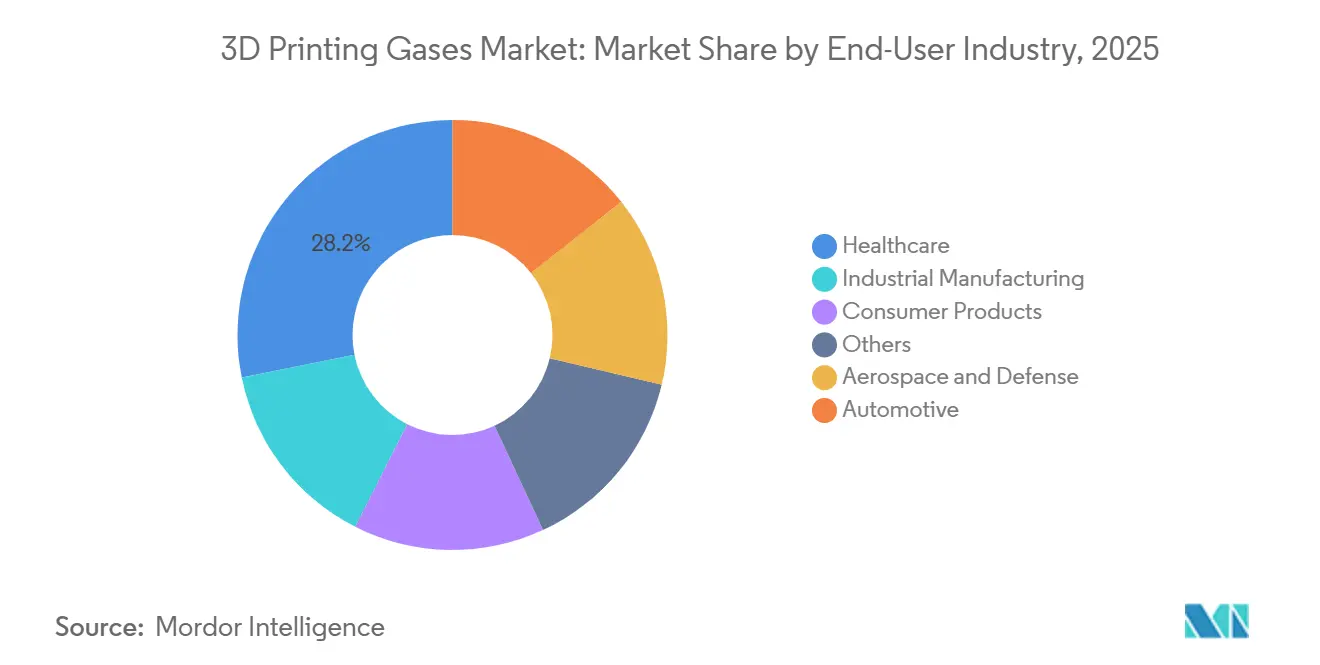
A saúde representou 28,17% do mercado de gases para impressão 3D em 2025 e tem projeção de crescer a um CAGR de 9,82% até 2031. Os implantes específicos para pacientes requerem processos controlados de manufatura aditiva de metais que suportem a documentação regulatória. O Regulamento do Sistema de Gestão da Qualidade da Agência de Alimentos e Medicamentos dos Estados Unidos, em vigor a partir de 2 de fevereiro de 2026, incorporou a ISO 13485:2016 por referência. Isso torna a documentação de atmosfera controlada parte da trilha de qualidade regulada para a fabricação de dispositivos médicos. Uma estrutura europeia de 2026 para implantes cranianos e faciais de PEEK personalizados descreveu o monitoramento em tempo real do fluxo de gases como um ponto de controle de processo e relatou um prazo de entrega de 3 a 5 dias desde a aquisição de imagem até a entrega estéril.
O setor aeroespacial e de defesa é a segunda maior área de usuário final e possui a maior intensidade de especificação. Seus requisitos de argônio são frequentemente incorporados nas especificações de aquisição por meio da credenciamento NADCAP e controles de processo relacionados. A produção automotiva está se expandindo por meio do jateamento de aglutinante e da sinterização a laser em atmosfera de nitrogênio para peças estruturais de aço inoxidável compatíveis. A manufatura industrial utiliza quantidades substanciais de nitrogênio gerado no local para aços ferramenta, compósitos de polímeros e estruturas multimateriais. Os produtos de consumo permanecem a menor categoria definida de usuário final, mas a impressão de metais em desktop está criando demanda distribuída por argônio e nitrogênio em cilindros. Essa demanda dispersa permanece fora das estruturas de contratos de grande escala utilizadas pelos maiores locais de fabricação.
Análise Geográfica
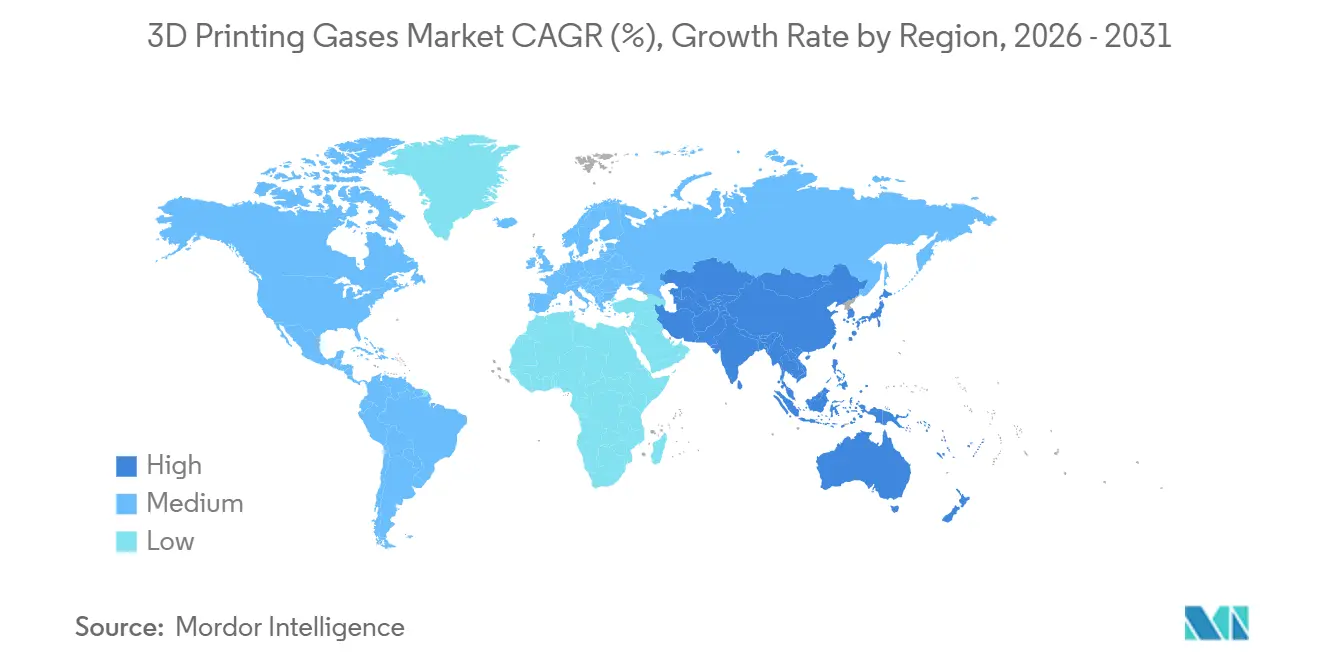
A Ásia-Pacífico representou 55,62% do mercado de gases para impressão 3D em 2025 e deve registrar o maior CAGR regional de 9,51% até 2031. A posição da região é impulsionada pela atividade de manufatura aditiva na China, Japão, Índia e outros centros de manufatura. Em agosto de 2025, a Taiyo Nippon Sanso do Japão foi selecionada para um projeto de cinco anos da Organização de Desenvolvimento de Novas Energias e Tecnologias Industriais (NEDO) combinando manufatura aditiva baseada em sinterização e design de processo digital. O projeto vai do exercício fiscal de 2024 ao exercício fiscal de 2028 e inclui soluções de gases 3DPro com a Yamaha Motor, Mitsubishi Materials e a Universidade de Kyushu. Em agosto de 2026, a Messer comissionou uma instalação de nitrogênio de alta pureza de 50.000 Nm³/h no leste da China para atender clientes nos setores de eletrônicos e manufatura avançada. Esses desenvolvimentos refletem uma mudança em direção a acordos de fornecimento de gases maiores e de longo prazo nos corredores de manufatura do Nordeste Asiático e da ASEAN[2]Nippon Sanso Holdings Corporation, "Pesquisa e Desenvolvimento de um Sistema de Impressora 3D de Metal Combinando Manufatura Aditiva Baseada em Sinterização e Design de Processo Digital Adotado como Projeto NEDO," Nippon Sanso Holdings, nipponsanso.com.
A América do Norte é o segundo maior mercado regional para gases para impressão 3D. Uma densa cadeia de suprimentos aeroespacial e de defesa dos Estados Unidos e uma crescente base doméstica de produção de pó sustentam sua posição. Em junho de 2026, a Amaero comissionou seu terceiro atomizador de Atomização a Gás por Indução Eletromagnética de Eletrodo (EIGA) no Tennessee, expandindo a capacidade de pó de liga de titânio para 480 toneladas por ano. A empresa planeja comissionar uma planta de reciclagem de argônio no primeiro trimestre de 2027, projetada para reduzir o custo por quilograma de argônio em 80%. O Canadá e o México são locais secundários em crescimento à medida que fornecedores automotivos e aeroespaciais constroem capacidade de manufatura aditiva próxima aos fabricantes de equipamentos originais norte-americanos. Isso está aumentando a demanda regional por fornecimentos confiáveis de argônio e nitrogênio, bem como suporte especializado para processamento de pó.
A Europa permanece um mercado regional significativo, com a Alemanha mantendo uma grande base de manufatura aditiva automotiva e aeroespacial. A Air Liquide fornece nitrogênio, argônio e hélio em todo o fluxo de trabalho de manufatura aditiva, incluindo atomização, armazenamento, inertização da câmara de construção e pós-processamento. Em junho de 2026, a SSAB anunciou que sua instalação de Oxelösund atingirá 350 toneladas por ano de pó de aço para manufatura aditiva no primeiro trimestre de 2028, adicionando um novo ponto de demanda para o uso a montante de argônio e nitrogênio no norte da Europa. A América do Sul, o Oriente Médio e a África (MEA) são mercados menores, mas em desenvolvimento, para gases para impressão 3D. A base de manufatura industrial do Brasil, os programas aeroespaciais do GCC e a atividade de dispositivos médicos da África do Sul estão gerando demanda, enquanto a infraestrutura de gás a granel subdesenvolvida continua a limitar a adoção no curto prazo.

Cenário Competitivo
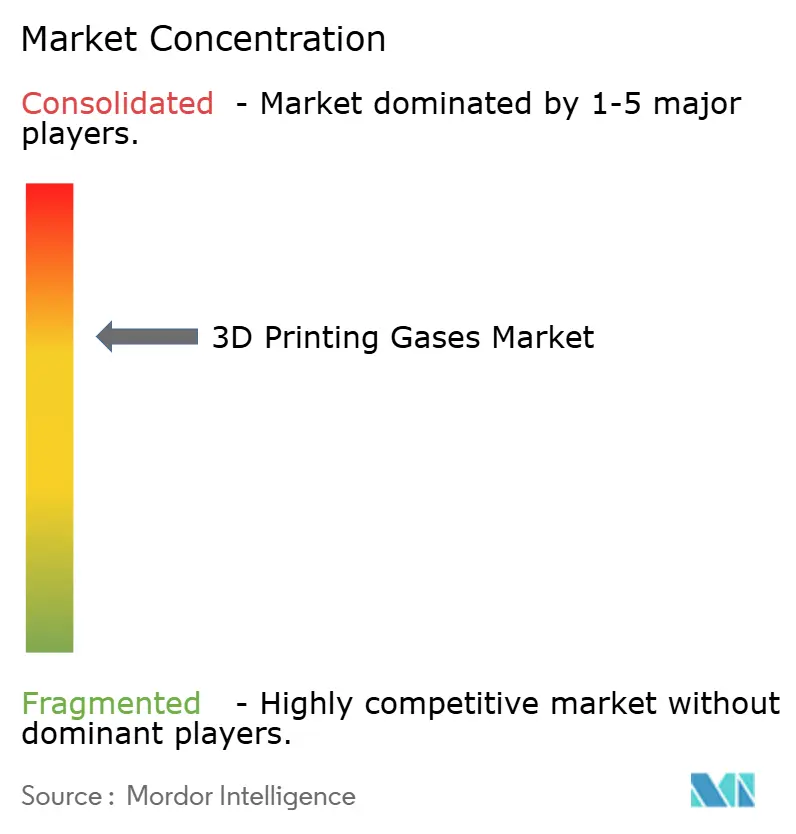
O mercado de gases para impressão 3D é moderadamente concentrado, com Air Liquide, Linde PLC, Air Products e Nippon Sanso Holdings atendendo grande parte da base de contratos de alta especificação. Esses fornecedores competem em capacidade de produção, redes de distribuição, engenharia de aplicações e documentação de pureza. Suas ofertas geralmente incluem design de sistemas de gestão de gases, suporte ao monitoramento atmosférico e consultoria de processo para qualificação de fabricantes de equipamentos originais. Clientes aeroespaciais e médicos frequentemente preferem acordos de serviço plurianuais, pois a estabilidade de produção tem prioridade sobre mudanças marginais nos preços dos gases. Uma patente norte-americana de 2025 descreve um sistema de manufatura aditiva com gás protetor que utiliza um misturador conectado a fontes inertes e de dióxido de carbono e especifica uma pureza de gás de pelo menos 99,995%. Isso indica que a arquitetura de entrega de gases e a rastreabilidade estão se tornando elementos importantes do posicionamento competitivo.
A recuperação, reciclagem e gestão de atmosfera em circuito fechado de gases estão criando oportunidades além do fornecimento convencional de gases. A capacidade planejada de reciclagem de argônio da Amaero para o primeiro trimestre de 2027 visa uma redução de 80% no custo de argônio por quilograma de pó, fornecendo um ponto de referência comercial para produtores de pó que buscam gerenciar o consumo de gases e os custos operacionais. A Cambridge Sensotec introduziu um analisador de oxigênio em conformidade com SIL 2 para sistemas de segurança de manufatura aditiva em julho de 2025. Esses sistemas de monitoramento podem vincular a entrega de gases às condições de processo medidas e aos requisitos de qualidade. Fornecedores que combinam fornecimento de gases com tecnologia de monitoramento e recuperação estão posicionados para capturar valor adicional no mercado de gases para impressão 3D.
Fornecedores regionais atendem locais onde as grandes empresas globais têm distribuição menos extensa. A Yingde Gases na China, a Ellenbarrie Industrial Gases na Índia e a Gulfcryo no Oriente Médio podem usar logística local e flexibilidade de preço entregue para atender clientes de manufatura aditiva. A Kaimeite Gases e a SOL Spa também estão posicionadas como fornecedores regionais para bureaus de serviços de médio porte na China e no sul da Europa. Essas empresas podem ser mais adequadas para volumes de contrato menores que os fornecedores globais não priorizam. Os líderes estabelecidos, no entanto, mantêm vantagens em rastreabilidade de pureza, serviços técnicos e acesso a contratos de longo prazo.
Líderes do Setor de Gases para Impressão 3D
-
Linde PLC
-
Air Liquide
-
Air Products and Chemicals, Inc.
-
Messer SE & Co. KGaA
-
Nippon Sanso Holdings Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Messer comissionou uma nova instalação no leste da China com capacidade de fornecimento de nitrogênio de alta pureza de aproximadamente 50.000 Nm³/h, expandindo seu fornecimento de gás a granel para o setor de eletrônicos e manufatura avançada da China. Com essa adição, a Messer opera quatro grandes projetos de fornecimento de gás a granel na China para clientes de eletrnicos e manufatura avançada, fornecendo nitrogênio e argônio para setores de manufatura intensiva.
- Julho de 2026: A Linde anunciou um investimento de 1 bilhão de USD para expandir seu complexo de gases industriais no local em Phoenix, Arizona, sob um acordo de longo prazo para fornecer nitrogênio, oxigênio e argônio de ultrapureza por meio de duas novas unidades de separação de ar SPECTRA. O projeto adicionou aproximadamente 1 bilhão de USD ao portfólio de venda de gases da Linde, elevando-o para 8,1 bilhões de USD, com implicações do lado da oferta para a disponibilidade de gases de alta pureza no corredor de manufatura avançada do sudoeste dos Estados Unidos.


Escopo do Relatório do Mercado Global de Gases para Impressão 3D
Os gases para impressão 3D são emissões aéreas, compostos orgânicos voláteis (COVs) e vapores químicos liberados durante o processo de manufatura aditiva à medida que os polímeros são aquecidos ou as resinas são curadas. Essas emissões são geradas em diversas tecnologias de impressão 3D, incluindo modelagem por deposição fundida (FDM), estereolitografia (SLA) e sinterização seletiva a laser (SLS).
O mercado de gases para impressão 3D é segmentado por gás, função, tecnologia, setor de usuário final e geografia. Por gás, o mercado é segmentado em argônio, nitrogênio e misturas de gases. Por função, o mercado é segmentado em isolamento, resfriamento, iluminação e outros. Por tecnologia, o mercado é segmentado em estereolitografia, sinterização a laser, jateamento de aglutinante, PolyJet e outros. Por setor de usuário final, o mercado é segmentado em aeroespacial e defesa, automotivo, saúde, manufatura industrial, produtos de consumo e outros. O relatório também abrange o tamanho e as previsões do mercado de gases para impressão 3D em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Argônio |
| Nitrogênio |
| Misturas de Gases |
| Isolamento |
| Resfriamento |
| Iluminação |
| Outros |
| Estereolitografia |
| Sinterização a Laser |
| Jateamento de Aglutinante |
| PolyJet |
| Outros |
| Aeroespacial e Defesa |
| Automotivo |
| Saúde |
| Manufatura Industrial |
| Produtos de Consumo |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Gás | Argônio | |
| Nitrogênio | ||
| Misturas de Gases | ||
| Por Função | Isolamento | |
| Resfriamento | ||
| Iluminação | ||
| Outros | ||
| Por Tecnologia | Estereolitografia | |
| Sinterização a Laser | ||
| Jateamento de Aglutinante | ||
| PolyJet | ||
| Outros | ||
| Por Setor de Usuário Final | Aeroespacial e Defesa | |
| Automotivo | ||
| Saúde | ||
| Manufatura Industrial | ||
| Produtos de Consumo | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Gases para Impressão 3D?
O tamanho do mercado de gases para impressão 3D foi avaliado em 68,43 bilhões de USD em 2025 e estima-se que cresça de 73,71 bilhões de USD em 2026 para atingir 110,17 bilhões de USD até 2031, a um CAGR de 8,37% durante o período de previsão (2026-2031).
Por que o nitrogênio está crescendo rapidamente na manufatura aditiva?
O nitrogênio tem previsão de crescer a um CAGR de 9,14% até 2031 porque apresenta menor custo em aplicações compatíveis de aço, compósitos de alumínio e atomização de pó.
Qual setor de usuário final tem as perspectivas mais sólidas?
A saúde deteve 28,17% do valor em 2025 e deve crescer a um CAGR de 9,82% até 2031, sustentada por dispositivos específicos para pacientes e documentação de processo mais rigorosa.
Qual região tem as perspectivas de crescimento mais elevadas?
A Ásia-Pacífico deteve 55,62% do valor em 2025 e tem projeção de crescer a um CAGR de 9,51% até 2031.
Página atualizada pela última vez em:



