
3Dプリンティングガス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 73.71 十億米ドル |
| 市場規模 (2031) | 110.17 十億米ドル |
| 成長率 (2026 - 2031) | 8.37 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる3Dプリンティングガス市場分析
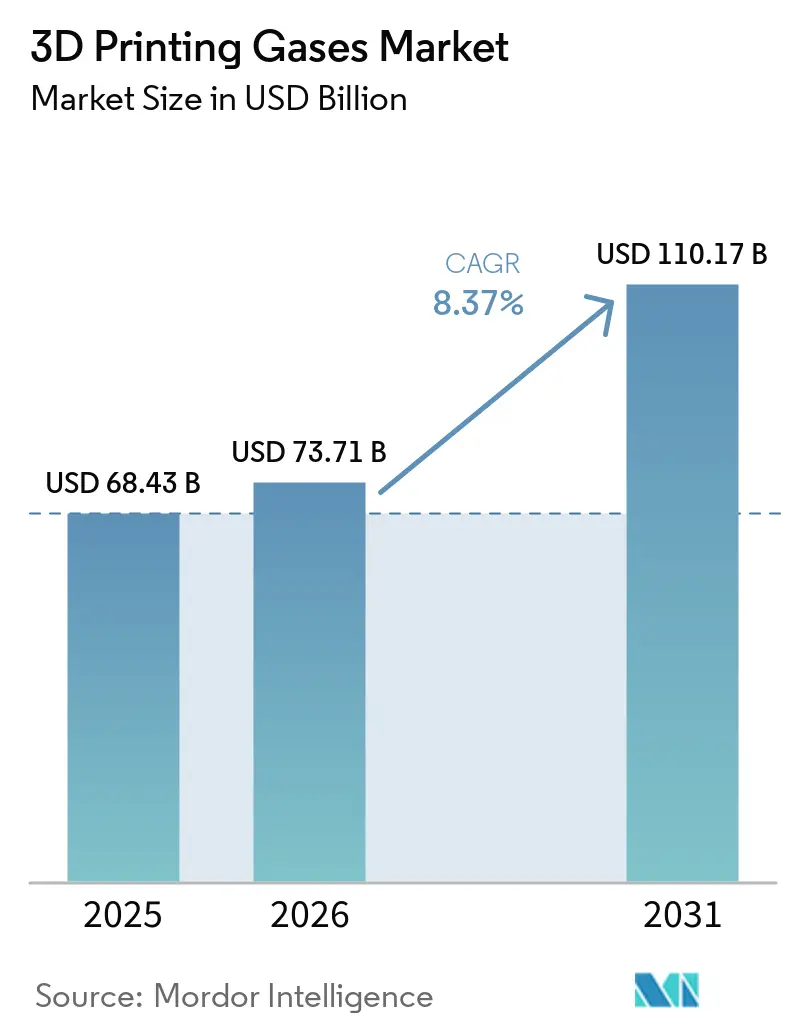
3Dプリンティングガス市場規模は2025年に68.43 ビリオン 米ドルと評価され、2026年の73.71 ビリオン 米ドルから2031年には110.17 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは8.37%です。3Dプリンティングガス市場は、金属積層造形がプロトタイピングから認定量産へと移行するにつれて拡大しており、印刷および後処理工程において制御された雰囲気が必要とされています。高純度アルゴンおよび窒素は、粉末アトマイズ、ビルドチャンバーパージ、粉末ハンドリング、熱処理に使用されており、これによりガスサプライヤーは生産ワークフローにより密接に関与するようになっています。航空宇宙および医療メーカーは、認定・規制プロセスがトレーサビリティとプロセスの一貫性をますます要求するようになるにつれ、文書化された雰囲気管理をより重視しています。これは、長期契約を通じて信頼性の高いガス生産、流通、モニタリング、技術サポートを提供できるサプライヤーに有利に働きます。ヘリウムの供給制約と高純度インフラに必要な資本は、特に中小規模のメーカーやバルクガスネットワークが未発達な地域において、依然として重大な制限要因となっています。
主要レポートのポイント
- ガス別では、アルゴンが2025年の3Dプリンティングガス市場シェアの45.35%を占め、窒素は2031年までCAGR 9.14%で成長すると予測されています。
- 機能別では、断熱が2025年の3Dプリンティングガス市場シェアの42.83%を占め、冷却は2031年までCAGR 9.45%で成長すると予測されています。
- 技術別では、レーザー焼結が2025年の3Dプリンティングガス市場の39.41%を占め、バインダージェッティングは2031年までCAGR 9.33%で拡大すると予測されています。
- エンドユーザー産業別では、ヘルスケアが2025年の3Dプリンティングガス市場規模の28.17%を占め、2031年までCAGR 9.82%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の市場価値の55.62%を占め、2031年までCAGR 9.51%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル3Dプリンティングガス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 金属積層造形の産業化 | +2.3% | 中国、ドイツ、米国に集中したグローバル規模 | 長期(4年以上) |
| 航空宇宙認定と軽量化要件 | +1.4% | 北米、欧州、日本・韓国を含むアジア太平洋 | 中期(2~4年) |
| 粉末アトマイズおよびフィードストック生産の拡大 | +1.2% | 米国、中国、スウェーデンで早期生産増加が見られるグローバル規模 | 長期(4年以上) |
| 患者固有の医療部品に対する需要の増加 | +1.0% | 北米、欧州、アジア太平洋コア、中東・アフリカ(MEA)への波及 | 中期(2~4年) |
| リアルタイム雰囲気モニタリングおよびガス回収システム | +0.7% | 高精度製造ハブに集中したグローバル規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
金属積層造形の産業化
3Dプリンティングガス市場は、金属積層造形が少量プロトタイピングから認定量産へと移行するにつれて恩恵を受けています。生産施設は、プロジェクトベースのシリンダー購入ではなく、長期契約のもとでアルゴンおよび窒素の継続的な供給を必要とします。ガス需要はビルドチャンバーを超えて、粉末ハンドリング、チャンバーサイクリング、熱処理、回収システムにまで及びます。これらの要件により、ビルドチャンバー容量単独と比較してガス使用量が3倍から5倍に増加する可能性があります。マルチレーザー粉末床溶融結合プラットフォームはこの需要に寄与しており、大型機械はより広いビルドエリアにわたって安定した均一なガスフローを必要とします。シングルおよびデュアルレーザーシステムから12レーザーシステムへの拡張(さらに大型の構成が開発中)も、リアルタイム雰囲気モニタリングおよびガス回収装置の価値を高めています。
航空宇宙認定と軽量化要件
航空宇宙認定要件は、3Dプリンティングガス市場において高仕様ガスへの持続的な需要を生み出しています。NADCAPは2025年に、金属粉末床溶融結合(AC7131/1)および指向性エネルギー堆積(AC7131/2)の改訂基準を通じて積層造形フレームワークを拡張しました。これらの要件はガス管理、粉末購入、人員認定をカバーしており、雰囲気管理を航空宇宙生産の監査可能な部分としています。反応性合金部品を製造するサプライヤーは、プログラムが量産に移行する前に厳格なガス管理を実証しなければなりません。これにより、代替ガスが単位コストで低い場合でも、アルゴン仕様の変更が困難になる場合があります。2026年半ばまでに、北米、欧州、台湾、サウジアラビア、インドの認定サプライヤーにより、フレームワーク下で100件以上の粉末床溶融結合監査が完了しました。
粉末アトマイズおよびフィードストック生産の拡大
粉末アトマイズは3Dプリンティングガス市場における主要なガス消費源であり、アルゴンおよび窒素が高圧で金属フィードストックの製造に使用されています。NADCAPは2025年にCarpenter、Höganäs、Tekna、AP&C(Advanced Powders & Coatings)において粉末製造の試験監査を開始し、サプライチェーンのこの部分における文書化されたガス管理の重要性を高めました。2026年のK340工具鋼に関する研究では、窒素アトマイズがアルゴンアトマイズと比較して流動性を改善し、より微細な凝固組織を生成することが明らかになりました。この研究では、ホール流動時間が最低14.2秒、窒素アトマイズ粉末の見掛け密度が高いことが報告されました。Amaeroは2025年12月に、粉末1キログラムあたりのアルゴンコストを80%削減し、2.0年から2.5年の回収期間を達成するよう設計されたアルゴンリサイクルプラントの拘束力のある契約を締結しました。SSABは2026年6月に、2028年第1四半期までに積層造形グレードの鋼粉末を年間350トンに達するようOxelösund施設を拡張すると発表しました[1]SSAB、「SSABがOxelösundの鋼粉末生産能力を拡張」、SSAB、ssab.com。
患者固有の医療部品に対する需要の増加
患者固有の医療部品への需要は3Dプリンティングガス市場を支えており、金属インプラントは厳密に管理された生産環境を必要とします。米国食品医薬品局の品質マネジメントシステム規制は2026年2月2日に発効し、ISO 13485:2016を参照として組み込みました。この変更により、金属積層造形を使用する医療機器メーカーにとって文書化されたプロセス管理がより重要になりました。2026年のカスタムメイド医療機器に関する臨床フレームワークでは、ビルドサイクル中のプロセス品質要件として温度、圧力、ガスフローモニタリングが特定されています。米国および欧州の規制環境の組み合わせにより、医療サプライチェーン全体での制御雰囲気バリデーションへの期待が高まっています。また、ガス純度記録とプロセスサポートを医療メーカーに提供できるサプライヤーにとって、より強固な基盤を生み出しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高純度ガスインフラの高コスト | -1.2% | バルクガスネットワークが未発達な南米およびMEAでより顕著なグローバル規模 | 長期(4年以上) |
| ヘリウムおよび特殊ガスの供給・価格変動 | -0.9% | カタール依存のサプライチェーンを持つ北東アジアおよび欧州で深刻なグローバル規模 | 短期(2年以内) |
| 中小規模メーカーにおけるプロセスガス専門知識の不足 | -0.5% | アジア太平洋新興市場、南米、MEA | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高純度ガスインフラの高コスト
高純度ガスインフラのコストは、3Dプリンティングガス市場への中小規模積層造形メーカーの参入を制限しています。量産金属生産には、極低温アルゴン物流、窒素圧力スイング吸着または膜システム、リークタイト配管、および酸素濃度100 ppm以下で動作可能なチャンバーが必要です。金属プリンターが10台未満のメーカーは、バルク供給やオンサイト生成よりも単位コストが高い配送アルゴンシリンダーに依存することがいです。このコスト構造は、長期供給契約への参入能力を制限し、より高い生産量での営業利益率を低下させます。この制約は、バルク液体アルゴン物流および高圧配送ネットワークが未発達な南米およびMEAで最も顕著です。プロセスガスの専門知識が限られていると問題が複合化する可能性があり、中小企業は複雑な雰囲気システムを仕様化、運用、検証するために必要な人員を欠く場合があります。
ヘリウムおよび特殊ガスの供給・価格変動
ヘリウムの供給・価格変動は、特に航空宇宙および研究用途において3Dプリンティングガス市場を抑制しています。2026年初頭、QatarEnergyの年間7,700万トンの液化天然ガス(LNG)施設での混乱により、年間6,300万立方メートルのヘリウム生産が失われ、これはグローバル供給の3分の1に相当します。Reutersは、スポット価格が数週間以内に2倍になり、60日から90日の継続的な停止により、長期契約のない顧客の配送価格が25%から50%上昇する可能性があると報告しました。ヘリウムはアルゴンや窒素と比較してガス消費量に占めるシェアは小さいですが、レーザー粉末床溶融結合において独自のプロセス特性を持っています。米国エネルギー省の研究では、ヘリウムが有効エネルギー吸収を低減することでキーホールポロシティを抑制できることが明らかになりましたが、印刷部品への直接冷却効果は限定的です。したがって、ヘリウムをアルゴンに置き換えるには、材料仕様のもとで完全なプロセス再バリデーションが必要となり、供給混乱の影響が長引く可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ガス別:アルゴンがリードを維持しながら窒素がコスト重視の用途で拡大
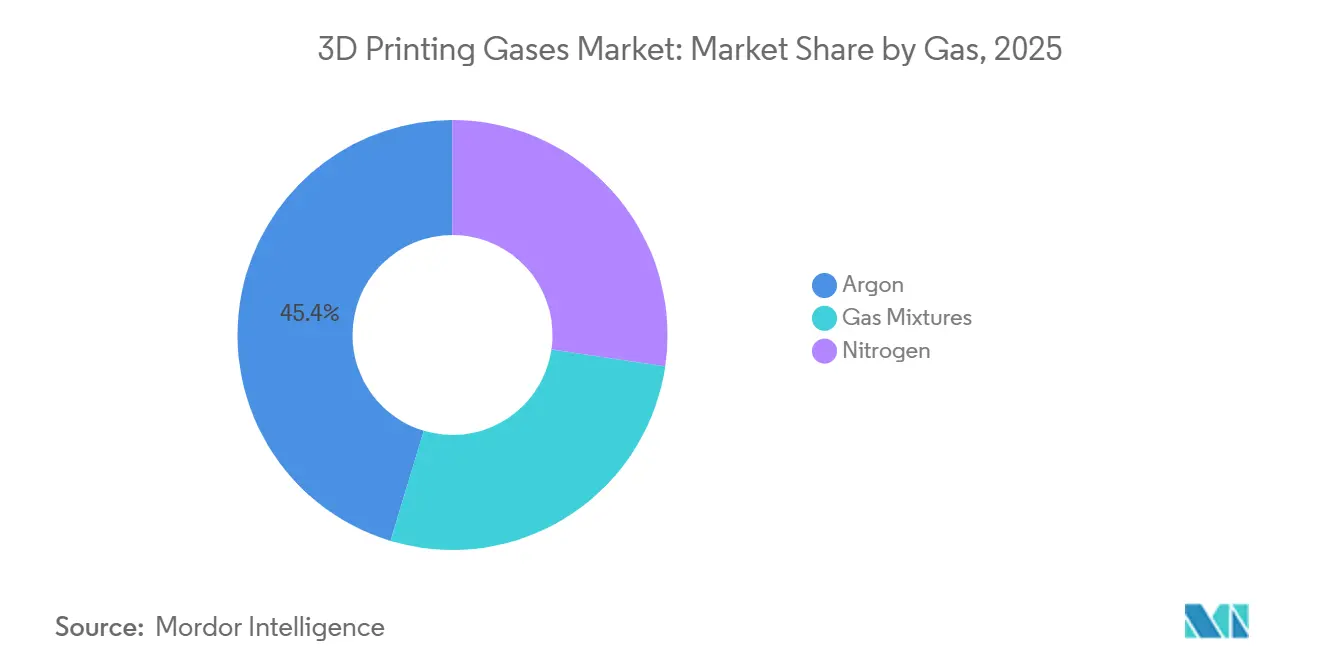
アルゴンは2025年の3Dプリンティングガス市場の45.35%を占めました。その地位は、粉末床溶融結合においてチタン、ニッケル超合金、コバルトクロムとともに使用されることを反映しており、微量の窒素が疲労性能を低下させる介在物を形成する可能性があります。航空宇宙プログラムは、管理された品質システムのもとで反応性合金ビルドにアルゴンを一般的に指定しています。これらの要件により、窒素が単位コストで30%から40%安い場合でも、アルゴンの仕様継続性がある程度確保されます。混合ガスは最小のカテゴリーですが、ワイヤーアーク指向性エネルギー堆積において関心が高まっています。2025年のInconel 718ワイヤーアーク積層造形に関する研究では、アルゴンに2%水素を加えたR7組成が、ビードジオメトリと欠陥制御においてシングルガスオプションよりも優れた性能を示すことが明らかになりました。
窒素は最も成長が速いガスタイプであり、2031年までのCAGRは9.14%と予測されています。ステンレス鋼、工具鋼、アルミニウム複合材料の用途など、その低い不活性度が材料性能を損なわない場合に使用されます。3Dプリンティングガス市場では、粉末アトマイズにも窒素が使用されており、その特性が工業用フィードストック生産の経済性を改善できます。K340工具鋼に関する研究では、窒素アトマイズ粉末がアルゴンアトマイズ粉末と比較して流動性が20%優れており、より微細なデンドライトアーム間隔を示すことが明らかになりました。圧力スイング吸着または膜システムによるオンサイト窒素生成により、配送シリンダー供給と比較して1 Nm³あたりのコストを60%から70%削減できます。Messerは2026年8月に東中国に先進製造業顧客向けの高純度窒素供給能力50,000 Nm³/hの施設を稼働さ、互換性のある用途向けに開発されている供給規模を示しました。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


機能別:断熱が不可欠であり続ける一方、冷却が高出力システムとともに拡大
断熱は2025年の市場価値の42.83%を占め、3Dプリンティングガス市場における主要機能となっています。このカテゴリーには、ビルドチャンバーパージ、粉末床ブランケッティング、印刷中の雰囲気維持が含まれます。これらのステップは金属積層造形において中心的な役割を果たしており、酸素への暴露が粉末および部品品質を損なう可能性があります。制御された窒素雰囲気は、常温でのバインダージェッティング中の表面酸化制御もサポートします。照明は最小の機能であり、ステレオリソグラフィーやPolyJetなどのUV硬化フォトポリマー用途における窒素ブランケッティングをカバーしています。その他のカテゴリーには、指向性エネルギー堆積、ワイヤーフィード、粉末搬送におけるキャリアガスの役割が含まれます。
冷却は最も成長が速い機能であり、2031年までのCAGRは9.45%と予測されています。マルチレーザー粉末床溶融結合システムおよび高出力指向性エネルギー堆積プラットフォームは、各ビルド中により大きな熱負荷を生み出します。制御された窒素およびアルゴンフローは、残留応力の低減、熱変形の制限、層間サイクルタイムの短縮に役立ちます。Air Productsは、熱勾配が機械的特性に影響するため、制御された冷却フローが金属ビルドの寸法精度にとって重要であると指摘しています。ヘリウムの高い熱伝導率は、レーザー粉末床溶融結合において印刷部品の直接冷却に必ずしも直結するわけではありません。エネルギー省の研究は代わりに、エネルギー吸収の低減とキーホールポロシティの低下を指摘しており、これは混合ガス選択へのより的を絞ったアプローチを支持しています。
技術別:レーザー焼結がリードし、バインダージェッティングがガス需要を拡大
レーザー焼結は2025年の3Dプリンティングガス市場の39.41%を占めました。そのリードは、航空宇宙および医療金属生産におけるレーザー粉末床溶融結合システムの設置基盤を反映しています。これらのシステムは多くの場合、ビルド開始前に酸素濃度100 ppm以下までパージする必要があります。また、スパッタや金属凝縮物を除去するためのフィルタリングを通じたアルゴンの継続的な循環も必要です。ビルド後の冷却には専用の雰囲気管理が必要となり、高純度ガスへの一貫した需要を生み出しています。ステレオリソグラフィーとPolyJetは、主な要件が後硬化段階での窒素ブランケッティングであるため、使用するガスが少なくなります。
バインダージェッティングは2031年までCAGR 9.33%で成長すると予測されています。この技術は自動車および産業用金属生産に使用されており、数千部品を超える量においてスループットと単位経済性が魅力的になる場合があります。ガス使用は複数の段階で発生し、印刷中の窒素、300~500°Cでの脱バインダー中の不活性または還元雰囲気、1,000°C以での焼結中のアルゴンまたは水素ブレンドが含まれます。これらの制御された条件により、バインダージェッティング金属の部品密度が99%以上になります。17-4 PHステンレス鋼に関する研究では、脱バインダープロセス中の酸素含有量の重要性が文書化されています。Lindeは、金属バインダージェッティング顧客向けに焼結雰囲気ソリューションとプロセスコンサルティングサービスを提供することでこの生産ルートをサポートしています。
エンドユーザー産業別:ヘルスケアが規模と最速成長を兼ね備える
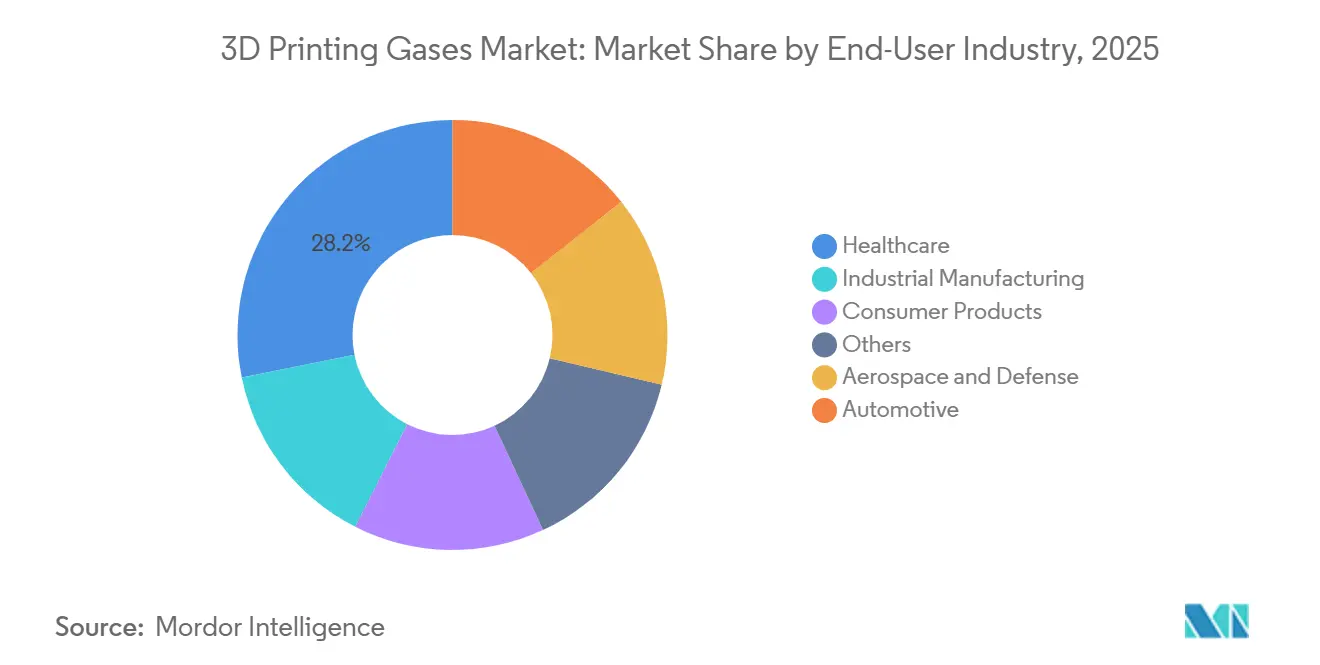
ヘルスケアは2025年の3Dプリンティングガス市場の28.17%を占め、2031年までCAGR 9.82%で成長すると予測されています。患者固有のインプラントは、規制文書をサポートする制御された金属積層造形プロセスを必要とします。2026年2月2日に発効した米国食品医薬品局の品質マネジメントシステム規制は、ISO 13485:2016を参照として組み込みました。これにより、医療機器製造の規制品質トレイルの一部として制御雰囲気の文書化が位置づけられます。患者固有のPEKK頭蓋・顔面インプラントに関する2026年の欧州フレームワークでは、リアルタイムガスフローモニタリングがプロセス管理チェックポイントとして説明され、画像取得から無菌配送まで3日から5日のターンアラウンドが報告されました。
航空宇宙・防衛は2番目に大きなエンドユーザー分野であり、最も高い仕様強度を持っています。アルゴン要件は、NADCAP認定および関連するプロセス管理を通じて調達仕様に組み込まれることが多いです。自動車生産は、互換性のあるステンレス鋼構造部品向けのバインダージェッティングおよび窒素雰囲気レーザー焼結を通じて拡大しています。産業製造は、工具鋼、ポリマー複合材料、マルチマテリアル構造向けにオンサイト窒素を大量に使用しています。消費者製品は最小の定義されたエンドユーザーカテゴリーですが、デスクトップ金属印刷がボトル入りアルゴンおよび窒素への分散した需要を生み出しています。この分散した需要は、最大規模の製造サイトが使用する大規模契約構造の外にとどまっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
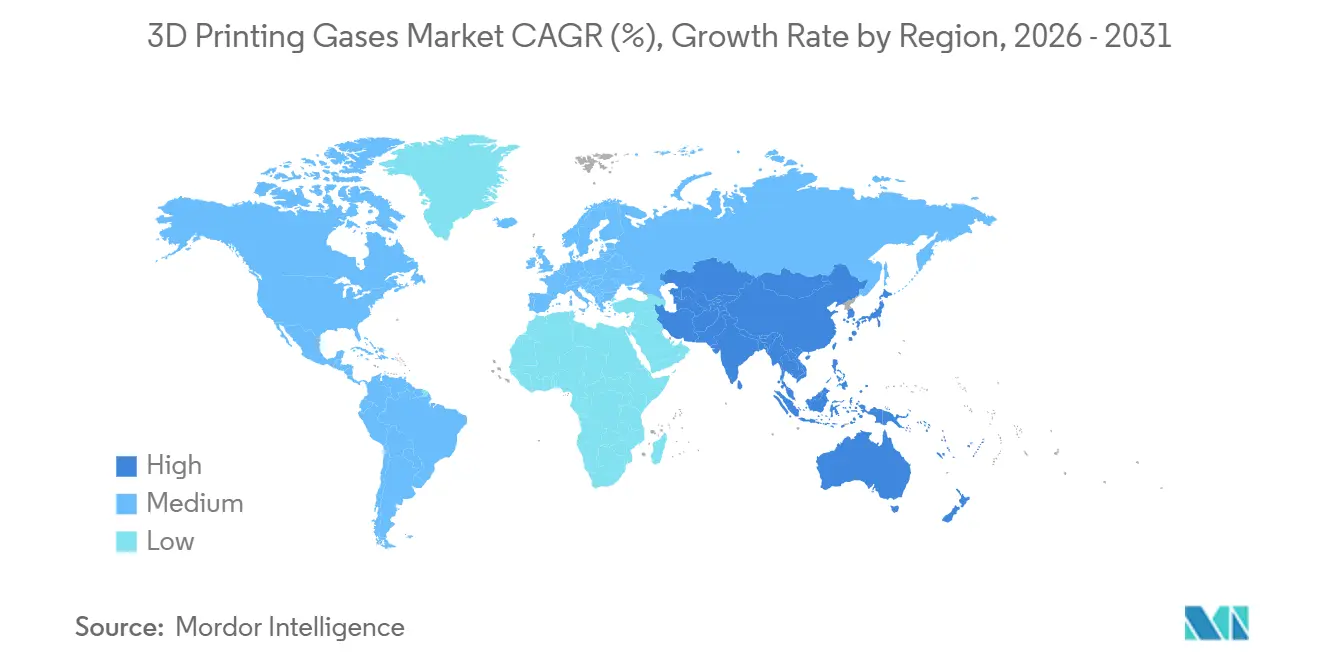
アジア太平洋は2025年の3Dプリンティングガス市場の55.62%を占め、2031年までの地域CAGRが9.51%と最も高い成長を記録すると予測されています。この地域の地位は、中国、日本、インド、その他の製造拠点における積層造形活動によって牽引されています。2025年8月、日本の太陽日酸が、焼結ベース積層造形とデジタルプロセス設計を組み合わせた5年間の新エネルギー・産業技術総合開発機構(NEDO)プロジェクトに選定されました。このプロジェクトはFY2024からFY2028まで実施され、ヤマハ発動機、三菱マテリアル、九州大学との3DProガスソリューションが含まれます。2026年8月、Messerは東中国に電子機器および先進製造業顧客向けの高純度窒素供給能力50,000 Nm³/hの施設を稼働させました。これらの動向は、北東アジアおよびASEAN製造回廊全体でより大規模かつ長期的なガス供給契約へのシフトを反映しています[2]Nippon Sanso Holdings Corporation、「焼結ベース積層造形とデジタルプロセス設計を組み合わせた金属3Dプリンターシステムの研究開発がNEDOプロジェクトに採択」、Nippon Sanso Holdings、nipponsanso.com。
北米は3Dプリンティングガスの第2位の地域市場です。密度の高い米国の航空宇宙・防衛サプライチェーンと成長する国内粉末生産基盤がその地位を支えています。2026年6月、Amaeroはテネシー州で3台目の電極誘導溶解ガスアトマイズ(EIGA)アトマイザーを稼働させ、チタン合金粉末能力を年間480トンに拡大しました。同社は2027年第1四半期にアルゴンリサイクルプラントを稼働させる計画であり、アルゴン1キログラムあたりのコストを80%削減するよう設計されています。カナダとメキシコは、自動車および航空宇宙サプライヤーが北米の完成車メーカー近くに積層造形能力を構築するにつれて、成長する二次拠点となっています。これにより、アルゴンおよび窒素の信頼性の高い供給と専門的な粉末処理サポートへの地域需要が増加しています。
欧州は依然として重要な地域市場であり、ドイツは大規模な自動車および航空宇宙積層造形基盤を維持しています。Air Liquideは、アトマイズ、保管、ビルドチャンバー不活性化、後処理を含む積層造形ワークフロー全体に窒素、アルゴン、ヘリウムを供給しています。2026年6月、SSABはOxelösund施設が2028年第1四半期に積層造形グレードの鋼粉末を年間350トンに達すると発表し、北欧でのアルゴンおよび窒素の上流使用に新たな需要ポイントを追加しました。南米、中東、アフリカ(MEA)は3Dプリンティングガスの小規模ながら発展途上の市場です。ブラジルの産業製造基盤、GCC航空宇宙プログラム、南アフリカの医療機器活動が需要を生み出している一方、未発達なバルクガスインフラが近期の普及を引き続き制限しています。

競合環境
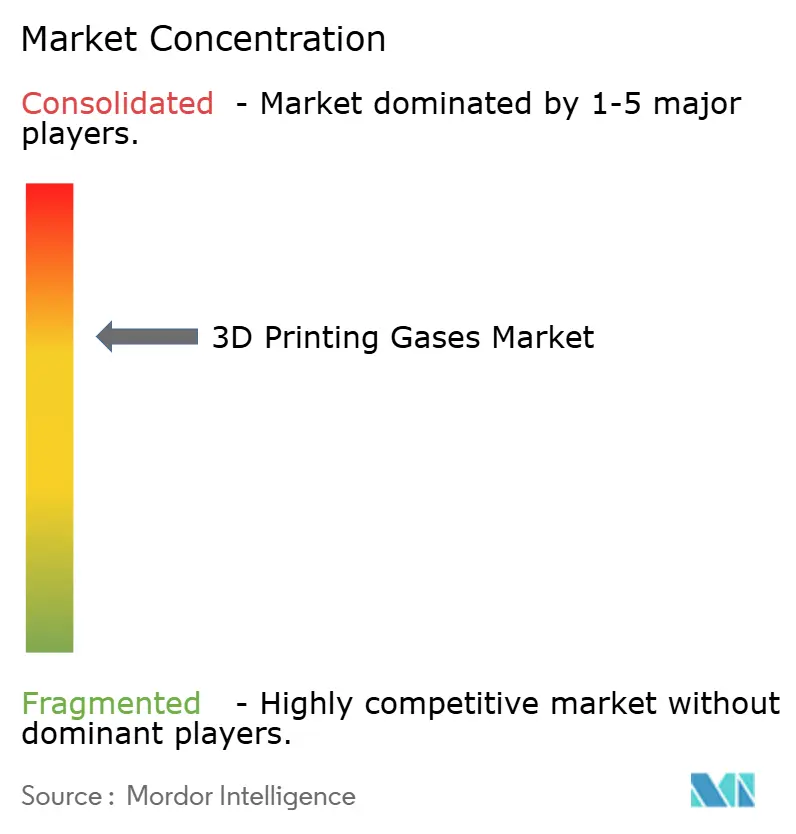
3Dプリンティングガス市場は中程度に集中しており、Air Liquide、Linde PLC、Air Products、Nippon Sanso Holdingsが高仕様契約基盤の大部分を担っています。これらのサプライヤーは、生産能力、流通ネットワーク、アプリケーションエンジニアリング、純度文書化において競争しています。その提供物には一般的に、ガス管理システム設計、雰囲気モニタリングサポート、完成車メーカー認定のためのプロセスコンサルティングが含まれます。航空宇宙および医療顧客は、生産の安定性がガス価格のわずかな変動よりも優先されるため、複数年のサービス契約を好む傾向があります。2025年の米国特許では、不活性および二酸化炭素源に接続されたミキサーを使用し、少なくとも99.995%のガス純度を指定する保護ガス積層造形システムが説明されており、ガス供給アーキテクチャとトレーサビリティが競争上の重要な要素になりつつあることを示しています。
ガス回収、リサイクル、クローズドループ雰囲気管理は、従来のガス供給を超えた機会を生み出しています。Amaeroが計画する2027年第1四半期のアルゴンリサイクル能力は、粉末1キログラムあたりのアルゴンコストを80%削減することを目標としており、ガス消費と運営コストの管理を求める粉末生産者に商業的な参照点を提供しています。Cambridge Sensotecは2025年7月に積層造形安全システム向けのSIL 2準拠酸素アナライザーを発表しました。このようなモニタリングシステムは、ガス供給を測定されたプロセス条件と品質要件に結びつけることができます。ガス供給とモニタリングおよび回収技術を組み合わせるサプライヤーは、3Dプリンティングガス市場で追加的な価値を獲得する立場にあります。
地域サプライヤーは、グローバル大手の流通が限られている場所にサービスを提供しています。中国のYingde Gases、インドのEllenbarrie Industrial Gases、中東のGulfcryoは、地域物流と配送価格の柔軟性を活用して積層造形顧客を獲得できます。Kaimeite GasesとSOL Spaも、中国と南欧の中規模サービスビューロー向けの地域サプライヤーとして位置づけられています。これらの企業は、グローバルサプライヤーが優先しない小規模な契約量に対してより適している場合があります。ただし、確立されたリーダーは純度トレーサビリティ、技術サービス、長期契約へのアクセスにおいて優位性を維持しています。
3Dプリンティングガス産業リーダー
Linde PLC
Air Liquide
Air Products and Chemicals, Inc.
Messer SE & Co. KGaA
Nippon Sanso Holdings Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年8月:Messerは東中国に高純度窒素供給能力約50,000 Nm³/hの新施設を稼働させ、中国の電子機器および先進製造業セクター向けのバルクガス供給を拡大しました。この追加により、Messerは電子機器および先進製造業顧客向けに中国で4つの大規模バルクス供給プロジェクトを運営し、製造集約型産業向けに窒素とアルゴンを供給しています。
- 2026年7月:Lindeは、2つの新しいSPECTRA空気分離装置を通じて超高純度窒素、酸素、アルゴンを供給する長期契約のもと、アリゾナ州フェニックスのオンサイト産業ガス複合施設の拡張に10億 米ドルの投資を発表しました。このプロジェクトにより、Lindeのガス販売バックログに約10億 米ドルが追加され、81億 米ドルに達し、米国南西部先進製造業回廊における高純度ガス供給側への影響をもたらしました。


グローバル3Dプリンティングガス市場レポートの範囲
3Dプリンティングガスとは、ポリマーが加熱されたり樹脂が硬化されたりする際に積層造形プロセス中に放出される大気中の排出物、揮発性有機化合物(VOC)、化学的ヒュームです。これらの排出物は、熱溶解積層法(FDM)、ステレオリソグラフィー(SLA)、選択的レーザー焼結(SLS)を含むさまざまな3Dプリンティング技術にわたって生成されます。
3Dプリンティングガス市場は、ガス、機能、技術、エンドユーザー産業、地域によってセグメント化されています。ガス別では、市場はアルゴン、窒素、混合ガスにセグメント化されています。機能別では、市場は断熱、冷却、照明、その他にセグメント化されています。技術別では、市場はステレオリソグラフィー、レーザー焼結、バインダージェッティング、PolyJet、その他にセグメント化されています。エンドユーザー産業別では、市場は航空宇宙・防衛、自動車、ヘルスケア、産業製造、消費者製品、その他にセグメント化されています。レポートはまた、主要地域の15カ国における3Dプリンティングガスの市場規模と予測もカバーしています。市場規模と予測は金額ベース(米ドル)で提供されています。
| アルゴン |
| 窒素 |
| 混合ガス |
| 断熱 |
| 冷却 |
| 照明 |
| その他 |
| ステレオリソグラフィー |
| レーザー焼結 |
| バインダージェッティング |
| PolyJet |
| その他 |
| 航空宇宙・防衛 |
| 自動車 |
| ヘルスケア |
| 産業製造 |
| 消費者製品 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| ガス別 | アルゴン | |
| 窒素 | ||
| 混合ガス | ||
| 機能別 | 断熱 | |
| 冷却 | ||
| 照明 | ||
| その他 | ||
| 技術別 | ステレオリソグラフィー | |
| レーザー焼結 | ||
| バインダージェッティング | ||
| PolyJet | ||
| その他 | ||
| エンドユーザー産業別 | 航空宇宙・防衛 | |
| 自動車 | ||
| ヘルスケア | ||
| 産業製造 | ||
| 消費者製品 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
3Dプリンティングガス市場の現在の市場規模は?
3Dプリンティングガス市場規模は2025年に68.43 ビリオン 米ドルと評価され、2026年の73.71 ビリオン 米ドルから2031年には110.17 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは8.37%です。
積層造形において窒素が急速に成長しているのはなぜですか?
窒素は、互換性のある鋼、アルミニウム複合材料、粉末アトマイズ用途においてコストが低いため、2031年までCAGR 9.14%で成長すると予測されています。
最も強い見通しを持つエンドユーザーセクターはどこですか?
ヘルスケアは2025年の価値の28.17%を占め、患者固有のデバイスとより厳格なプロセス文書化に支えられ、2031年までCAGR 9.82%で成長すると予測されています。
最も高い成長見通しを持つ地域はどこですか?
アジア太平洋は2025年の価値の55.62%を占め、2031年までCAGR 9.51%で成長すると予測されています。
最終更新日:



