
Tamaño y Participación del Mercado de Gases para Impresión 3D
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 73.71 Mil millones de dólares |
| Tamaño del Mercado (2031) | 110.17 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.37 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Gases para Impresión 3D por Mordor Intelligence
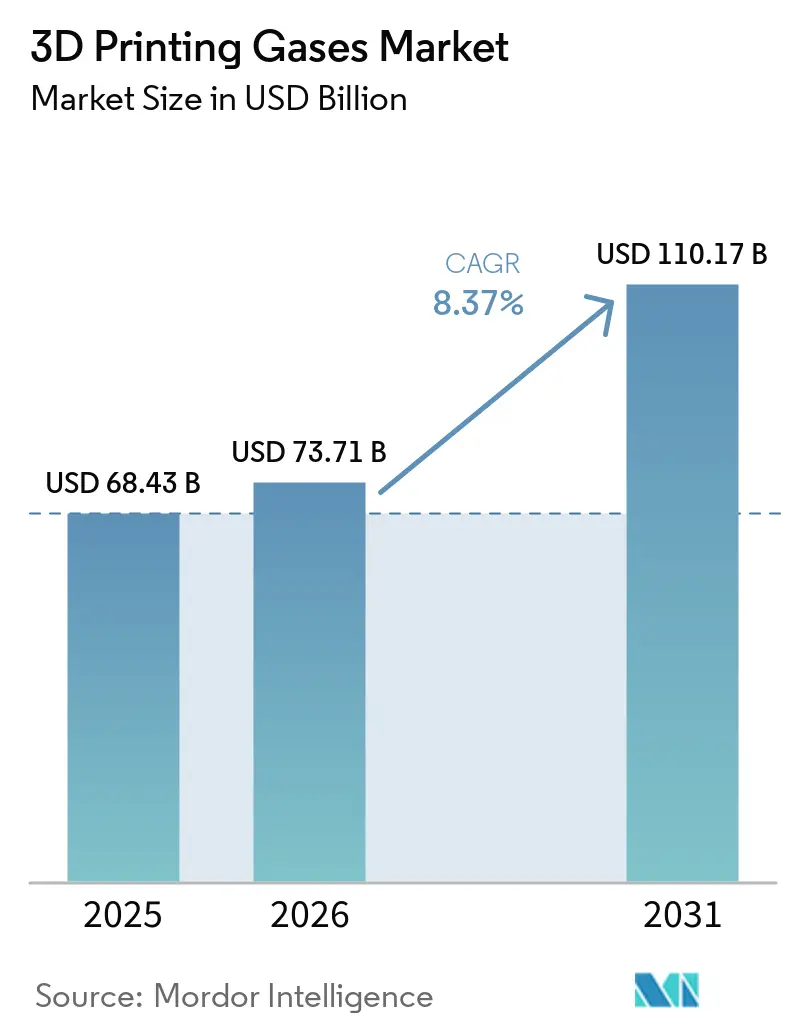
El tamaño del mercado de gases para impresión 3D fue valorado en 68,43 mil millones de USD en 2025 y se estima que crecerá desde 73,71 mil millones de USD en 2026 hasta alcanzar los 110,17 mil millones de USD en 2031, a una CAGR del 8,37% durante el período de pronóstico (2026-2031). El mercado de gases para impresión 3D se está expandiendo a medida que la fabricación aditiva de metales pasa de la creación de prototipos a la producción calificada, requiriendo atmósferas controladas durante la impresión y el posprocesamiento. El argón y el nitrógeno de alta pureza se utilizan en la atomización de polvo, la purga de la cámara de construcción, el manejo de polvo y el tratamiento térmico, lo que hace que los proveedores de gases estén más estrechamente involucrados en los flujos de trabajo de producción. Los fabricantes aeroespaciales y médicos otorgan mayor importancia al control documentado de la atmósfera, ya que los procesos de calificación y regulación requieren cada vez más trazabilidad y consistencia del proceso. Esto favorece a los proveedores que pueden ofrecer producción, distribución, monitoreo y soporte técnico de gases confiables a través de contratos a largo plazo. Las limitaciones en el suministro de helio y el capital requerido para la infraestructura de alta pureza siguen siendo limitaciones significativas, particularmente para los fabricantes más pequeños y las regiones con redes de gas a granel menos desarrolladas.
Conclusiones Clave del Informe
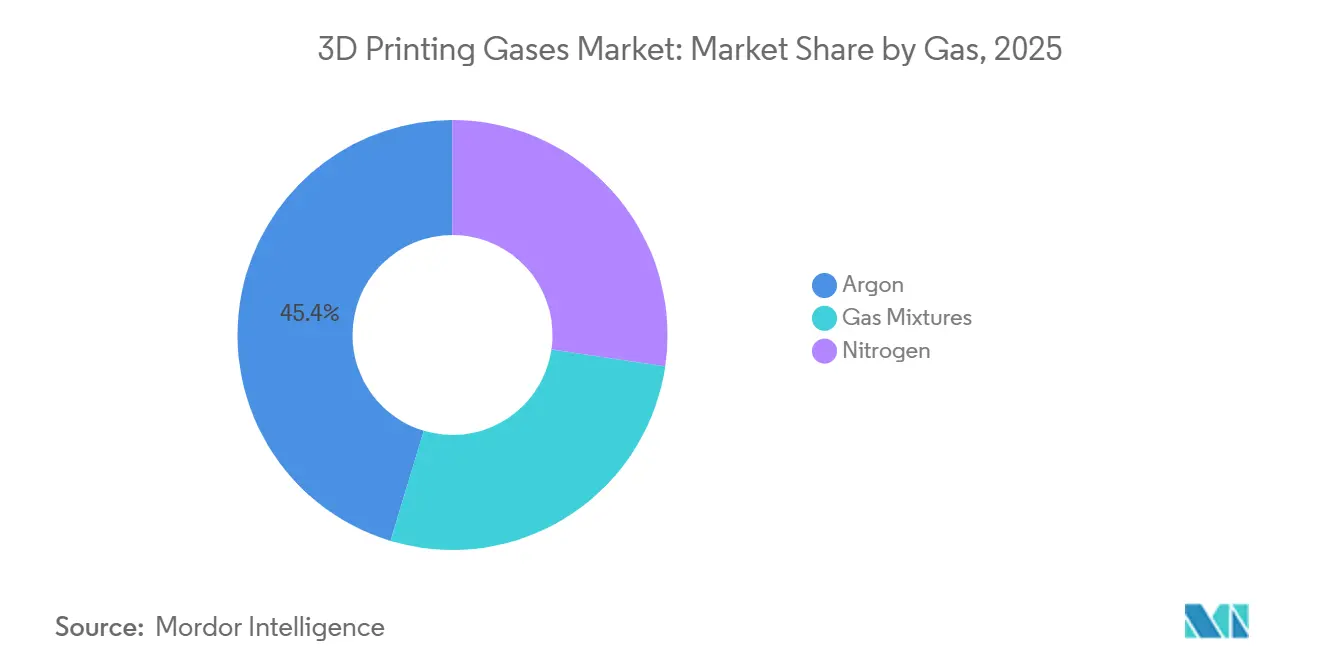
- Por gas, el argón representó el 45,35% de la participación del mercado de gases para impresión 3D en 2025, mientras que se pronostica que el nitrógeno crecerá a una CAGR del 9,14% hasta 2031.
- Por función, el aislamiento representó el 42,83% de la participación del mercado de gases para impresión 3D en 2025, mientras que se pronostica que el enfriamiento crecerá a una CAGR del 9,45% hasta 2031.
- Por tecnología, la sinterización láser representó el 39,41% del mercado de gases para impresión 3D en 2025, mientras que se pronostica que la inyección de aglutinante se expandirá a una CAGR del 9,33% hasta 2031.
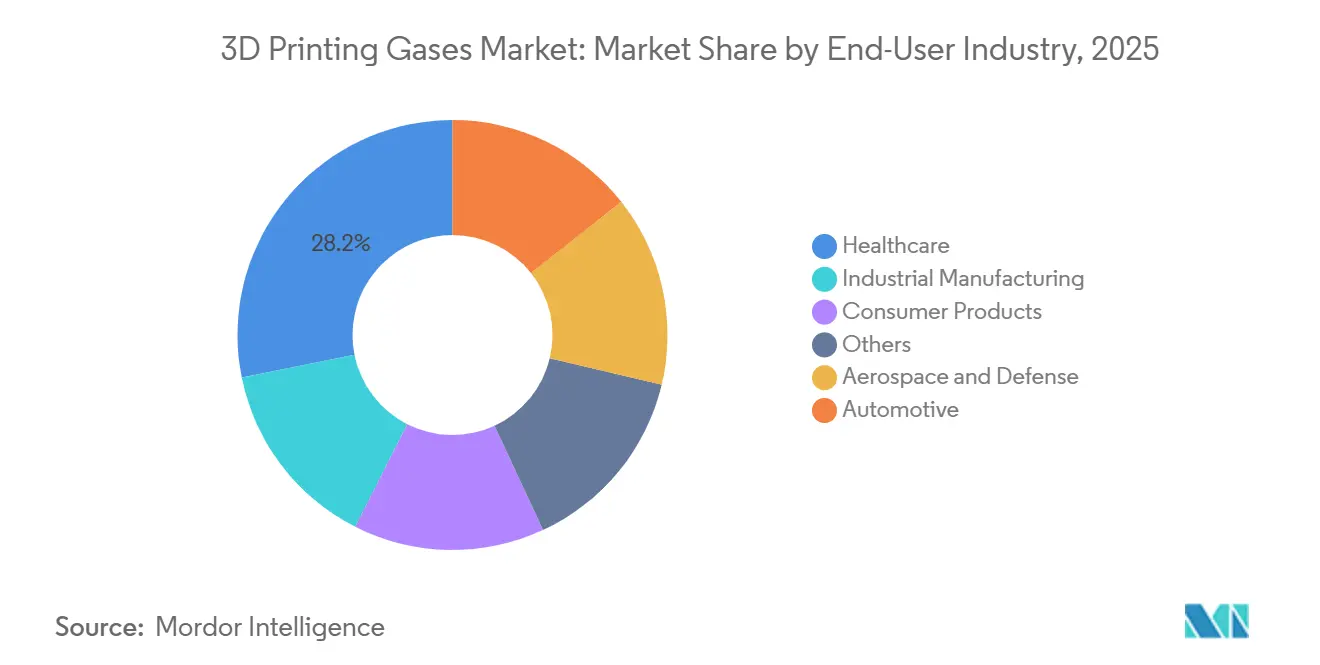
- Por industria de usuario final, la salud representó el 28,17% del tamaño del mercado de gases para impresión 3D en 2025 y se espera que crezca a una CAGR del 9,82% hasta 2031.
- Por geografía, Asia-Pacífico representó el 55,62% del valor del mercado en 2025 y se pronostica que crecerá a una CAGR del 9,51% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Gases para Impresión 3D
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Industrialización de la Fabricación Aditiva de Metales | +2.3% | Global, con concentración en China, Alemania y Estados Unidos | Largo plazo (≥ 4 años) |
| Requisitos de Calificación Aeroespacial y Reducción de Peso | +1.4% | América del Norte, Europa, APAC, incluidos Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Expansión de la Atomización de Polvo y la Producción de Materias Primas | +1.2% | Global, con ganancias de producción tempranas en Estados Unidos, China y Suecia | Largo plazo (≥ 4 años) |
| Creciente Demanda de Componentes Médicos Específicos para el Paciente | +1.0% | América del Norte, Europa, núcleo de APAC, con expansión a Oriente Medio y África (MEA) | Mediano plazo (2-4 años) |
| Monitoreo Atmosférico en Tiempo Real y Sistemas de Recuperación de Gases | +0.7% | Global, concentrado en centros de fabricación de alta precisión | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Industrialización de la Fabricación Aditiva de Metales
El mercado de gases para impresión 3D se beneficia a medida que la fabricación aditiva de metales pasa de la creación de prototipos de bajo volumen a la producción en serie certificada. Las instalaciones de producción requieren un suministro continuo de argón y nitrógeno, a menudo bajo contratos a largo plazo en lugar de compras de cilindros por proyecto. La demanda de gases se extiende más allá de la cámara de construcción al manejo de polvo, el ciclo de la cámara, el procesamiento térmico y los sistemas de recuperación. Estos requisitos pueden multiplicar el uso de gases entre 3 y 5 veces en relación con la capacidad de la cámara de construcción únicamente. Las plataformas de fusión en cama de polvo con múltiples láseres contribuyen a esta demanda, ya que las máquinas más grandes requieren un flujo de gas estable y uniforme en áreas de construcción más amplias. La expansión de sistemas de uno y dos láseres a sistemas de 12 láseres, con configuraciones más grandes en desarrollo, también aumenta el valor del monitoreo atmosférico en tiempo real y el equipo de recuperación de gases.
Requisitos de Calificación Aeroespacial y Reducción de Peso
Los requisitos de calificación aeroespacial crean una necesidad sostenida de gases de alta especificación en el mercado de gases para impresión 3D. NADCAP amplió su marco de fabricación aditiva en 2025 mediante criterios revisados para la fusión en cama de polvo metálico (AC7131/1) y la deposición de energía dirigida (AC7131/2). Estos requisitos cubren la gestión de gases, la adquisición de polvo y la calificación del personal, convirtiendo el control atmosférico en una parte auditable de la producción aeroespacial. Los proveedores que producen piezas de aleación reactiva deben demostrar un manejo disciplinado de gases antes de que los programas pasen a la producción en serie. Esto puede dificultar el cambio de especificaciones de argón, incluso cuando los gases alternativos ofrecen costos unitarios más bajos. Más de 100 auditorías de fusión en cama de polvo se completaron bajo el marco a mediados de 2026, con proveedores acreditados en América del Norte, Europa, Taiwán, Arabia Saudita e India.
Expansión de la Atomización de Polvo y la Producción de Materias Primas
La atomización de polvo es una fuente importante de consumo de gases en el mercado de gases para impresión 3D, ya que el argón y el nitrógeno se utilizan a alta presión para producir materias primas metálicas. NADCAP inició auditorías de prueba para la producción de polvo en 2025 en Carpenter, Höganäs, Tekna y AP&C (Advanced Powders & Coatings), aumentando la importancia del control documentado de gases en esta parte de la cadena de suministro. Un estudio de 2026 sobre acero para herramientas K340 encontró que la atomización con nitrógeno mejoró la fluidez y produjo estructuras de solidificación más finas en comparación con la atomización con argón. El estudio reportó un tiempo de flujo Hall tan bajo como 14,2 segundos y una mayor densidad aparente para el polvo atomizado con nitrógeno. Amaero ejecutó contratos vinculantes en diciembre de 2025 para una planta de reciclaje de argón diseñada para reducir el costo de argón por kilogramo de polvo en un 80% y lograr un período de recuperación de la inversión de 2,0 a 2,5 años. SSAB anunció en junio de 2026 que expandiría su instalación de Oxelösund para alcanzar 350 toneladas por año de polvo de acero de grado para fabricación aditiva en el primer trimestre de 2028[1]SSAB, "SSAB amplía la capacidad de producción de polvo de acero en Oxelösund," SSAB, ssab.com.
Creciente Demanda de Componentes Médicos Específicos para el Paciente
La demanda de componentes médicos específicos para el paciente apoya el mercado de gases para impresión 3D, ya que los implantes metálicos requieren entornos de producción estrictamente controlados. El Reglamento del Sistema de Gestión de Calidad de la Administración de Alimentos y Medicamentos de los Estados Unidos entró en vigor el 2 de febrero de 2026 e incorporó la norma ISO 13485:2016 por referencia. Este cambio hace que el control documentado de procesos sea más importante para los fabricantes de dispositivos médicos que utilizan fabricación aditiva de metales. Un marco clínico de 2026 para dispositivos médicos personalizados identifica el monitoreo de temperatura, presión y flujo de gases como requisitos de calidad del proceso durante el ciclo de construcción. El entorno regulatorio combinado de Estados Unidos y Europa eleva las expectativas para la validación de atmósferas controladas en las cadenas de suministro médico. También crea una base más sólida para los proveedores que pueden proporcionar registros de pureza de gases y soporte de procesos a los fabricantes médicos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de la Infraestructura de Gas de Alta Pureza | -1.2% | Global, más pronunciado en América del Sur y MEA, donde las redes de gas a granel están subdesarrolladas | Largo plazo (≥ 4 años) |
| Volatilidad del Suministro y Precio del Helio y Gases Especiales | -0.9% | Global, agudo en el noreste de Asia y Europa, con cadenas de suministro dependientes de Catar | Corto plazo (≤ 2 años) |
| Experiencia Limitada en Gases de Proceso entre Fabricantes Más Pequeños | -0.5% | Mercados emergentes de APAC, América del Sur y MEA | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de la Infraestructura de Gas de Alta Pureza
El costo de la infraestructura de gas de alta pureza limita la participación de los fabricantes aditivos más pequeños en el mercado de gases para impresión 3D. La producción en serie de metales requiere logística criogénica de argón, sistemas de adsorción por oscilación de presión o de membrana para nitrógeno, tuberías herméticas y cámaras capaces de operar a niveles de oxígeno por debajo de 100 partes por millón (ppm). Los fabricantes con menos de 10 impresoras de metales a menudo dependen de cilindros de argón entregados, que cuestan más por unidad que el suministro a granel o la generación in situ. Esta estructura de costos limita su capacidad para celebrar acuerdos de suministro a largo plazo y reduce los márgenes operativos a mayor producción. La restricción es más pronunciada en América del Sur y MEA, donde la logística de argón líquido a granel y las redes de distribución de alta presión están menos desarrolladas. La experiencia limitada en gases de proceso puede agravar el problema, ya que las empresas más pequeñas pueden carecer del personal necesario para especificar, operar y validar sistemas atmosféricos complejos.
Volatilidad del Suministro y Precio del Helio y Gases Especiales
La volatilidad del suministro y el precio del helio restringen el mercado de gases para impresión 3D, particularmente para aplicaciones aeroespaciales y de investigación. A principios de 2026, la interrupción en la instalación de Gas Natural Licuado (GNL) de QatarEnergy, con capacidad de 77 millones de toneladas por año, eliminó 63 millones de metros cúbicos de producción anual de helio, lo que representa un tercio del suministro global. Reuters informó que los precios al contado se duplicaron en cuestión de semanas, mientras que las interrupciones sostenidas de 60 a 90 días podrían elevar los precios de entrega entre un 25% y un 50% para los clientes sin contratos a largo plazo. El helio representa una participación menor del consumo de gases que el argón y el nitrógeno, pero tiene propiedades de proceso distintivas en la fusión en cama de polvo láser. Un estudio del Departamento de Energía de los Estados Unidos encontró que el helio puede suprimir la porosidad de ojo de cerradura al reducir la absorción efectiva de energía, aunque tiene un efecto de enfriamiento directo limitado sobre la pieza impresa. Reemplazar el helio por argón puede, por lo tanto, requerir una revalidación completa del proceso bajo las especificaciones del material, extendiendo el impacto de las interrupciones del suministro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Gas: El Argón Mantiene su Liderazgo Mientras el Nitrógeno Gana Usos Sensibles al Costo
El argón representó el 45,35% del mercado de gases para impresión 3D en 2025. Su posición refleja su uso con titanio, superaleaciones de níquel y cobalto-cromo en la fusión en cama de polvo, donde el nitrógeno traza puede formar inclusiones que reducen el rendimiento a la fatiga. Los programas aeroespaciales comúnmente especifican argón para construcciones de aleaciones reactivas bajo sistemas de calidad controlados. Estos requisitos crean un grado de continuidad de especificación para el argón, incluso donde el nitrógeno cuesta entre un 30% y un 40% menos por unidad. Las mezclas de gases siguen siendo la categoría más pequeña, pero están ganando interés en la deposición de energía dirigida por arco de alambre. Un estudio de 2025 sobre fabricación aditiva por arco de alambre de Inconel 718 encontró que una composición R7 de 2% de hidrógeno con argón tuvo un mejor desempeño que las opciones de gas único para la geometría del cordón y el control de defectos.
El nitrógeno es el tipo de gas de más rápido crecimiento, con una CAGR proyectada del 9,14% hasta 2031. Se utiliza donde su menor inercia no compromete el rendimiento del material, incluidas las aplicaciones de acero inoxidable, acero para herramientas y compuestos de aluminio. El mercado de gases para impresión 3D también utiliza nitrógeno en la atomización de polvo, donde sus propiedades pueden mejorar la economía de la producción industrial de materias primas. La investigación sobre acero para herramientas K340 encontró que el polvo atomizado con nitrógeno tenía un 20% mejor fluidez que el polvo atomizado con argón y exhibía un espaciado de brazo de dendrita más fino. La generación de nitrógeno in situ mediante adsorción por oscilación de presión o sistemas de membrana puede reducir el costo por Nm³ entre un 60% y un 70% en comparación con el suministro de cilindros entregados. Messer puso en marcha una instalación en el este de China en agosto de 2026 con una capacidad de suministro de nitrógeno de alta pureza de 50.000 Nm³/h para clientes de fabricación avanzada, ilustrando la escala del suministro que se está desarrollando para usos compatibles.


Por Función: El Aislamiento Sigue Siendo Esencial Mientras el Enfriamiento se Expande con Sistemas de Mayor Potencia
El aislamiento representó el 42,83% del valor del mercado en 2025, convirtiéndolo en la función líder en el mercado de gases para impresión 3D. La categoría incluye la purga de la cámara de construcción, el recubrimiento de la cama de polvo y el mantenimiento de la atmósfera durante la impresión. Estos pasos son fundamentales para la fabricación aditiva de metales porque la exposición al oxígeno puede dañar la calidad del polvo y de las piezas. Las atmósferas de nitrógeno controladas también apoyan el control de la oxidación superficial durante la inyección de aglutinante a temperatura ambiente. La iluminación es la función más pequeña, cubriendo el recubrimiento de nitrógeno en aplicaciones de fotopolímeros de curado UV como la estereolitografía y PolyJet. La otra categoría incluye roles de gas portador en la deposición de energía dirigida, alimentaciones de alambre y transporte de polvo.
El enfriamiento es la función de más rápido crecimiento, con una CAGR proyectada del 9,45% hasta 2031. Los sistemas de fusión en cama de polvo láser con múltiples láseres y las plataformas de deposición de energía dirigida de alta potencia crean mayores cargas térmicas durante cada construcción. Los flujos controlados de nitrógeno y argón ayudan a reducir el estrés residual, limitar la distorsión térmica y acortar los tiempos de ciclo entre capas. Air Products identifica los flujos de enfriamiento controlados como importantes para la precisión dimensional en construcciones metálicas porque los gradientes térmicos afectan las propiedades mecánicas. La alta conductividad térmica del helio no se traduce necesariamente en un enfriamiento directo de las piezas impresas en la fusión en cama de polvo láser. Un estudio del Departamento de Energía apunta en cambio a una absorción de energía reducida y una menor porosidad de ojo de cerradura, lo que apoya un enfoque más específico para la selección de mezclas de gases.
Por Tecnología: La Sinterización Láser Lidera Mientras la Inyección de Aglutinante Amplía la Demanda de Gases
La sinterización láser representó el 39,41% del mercado de gases para impresión 3D en 2025. Su liderazgo refleja la base instalada de sistemas de fusión en cama de polvo láser en la producción de metales aeroespaciales y médicos. Estos sistemas a menudo requieren purga a menos de 100 ppm de oxígeno antes de que comience una construcción. También necesitan recirculación continua de argón a través de filtración para eliminar salpicaduras y condensado metálico. El enfriamiento posterior a la construcción puede requerir una gestión dedicada de la atmósfera, creando una demanda consistente de gas de alta pureza. La estereolitografía y PolyJet utilizan menos gas porque su principal requisito es el recubrimiento de nitrógeno durante las etapas de poscurado.
Se proyecta que la inyección de aglutinante crecerá a una CAGR del 9,33% hasta 2031. La tecnología se utiliza en la producción de metales automotrices e industriales, donde el rendimiento y la economía unitaria pueden ser atractivos en volúmenes superiores a varios miles de piezas. El uso de gases ocurre en varias etapas, incluido nitrógeno durante la impresión, atmósferas inertes o reductoras durante el desbobinado a 300-500°C, y mezclas de argón o hidrógeno durante la sinterización por encima de 1.000°C. Estas condiciones controladas soportan densidades de piezas superiores al 99% en metales inyectados con aglutinante. La investigación sobre acero inoxidable 17-4 PH ha documentado la importancia del contenido de oxígeno durante el proceso de desbobinado. Linde apoya esta ruta de producción con soluciones de atmósfera de sinterización y servicios de consultoría de procesos para clientes de inyección de aglutinante de metales.
Por Industria de Usuario Final: La Salud Combina Escala con el Crecimiento Más Rápido
La salud representó el 28,17% del mercado de gases para impresión 3D en 2025 y se proyecta que crecerá a una CAGR del 9,82% hasta 2031. Los implantes específicos para el paciente requieren procesos de fabricación aditiva de metales controlados que respalden la documentación regulatoria. El Reglamento del Sistema de Gestión de Calidad de la Administración de Alimentos y Medicamentos, vigente desde el 2 de febrero de 2026, incorporó la norma ISO 13485:2016 por referencia. Esto convierte la documentación de atmósfera controlada en parte del expediente de calidad regulado para la fabricación de dispositivos médicos. Un marco europeo de 2026 para implantes craneales y faciales de PEEK personalizados describió el monitoreo del flujo de gases en tiempo real como un punto de control del proceso y reportó un tiempo de entrega de 3 a 5 días desde la adquisición de imágenes hasta la entrega estéril.
El sector aeroespacial y de defensa es la segunda área de usuario final más grande y tiene la mayor intensidad de especificación. Sus requisitos de argón a menudo están incorporados en las especificaciones de adquisición a través de la acreditación NADCAP y controles de proceso relacionados. La producción automotriz se está expandiendo a través de la inyección de aglutinante y la sinterización láser en atmósfera de nitrógeno para piezas estructurales de acero inoxidable compatibles. La fabricación industrial utiliza cantidades sustanciales de nitrógeno in situ para aceros para herramientas, compuestos de polímeros y estructuras de múltiples materiales. Los productos de consumo siguen siendo la categoría de usuario final definida más pequeña, pero la impresión de metales de escritorio está creando una demanda distribuida de argón y nitrógeno embotellados. Esta demanda dispersa permanece fuera de las estructuras de contratos a gran escala utilizadas por los sitios de fabricación más grandes.
Análisis Geográfico
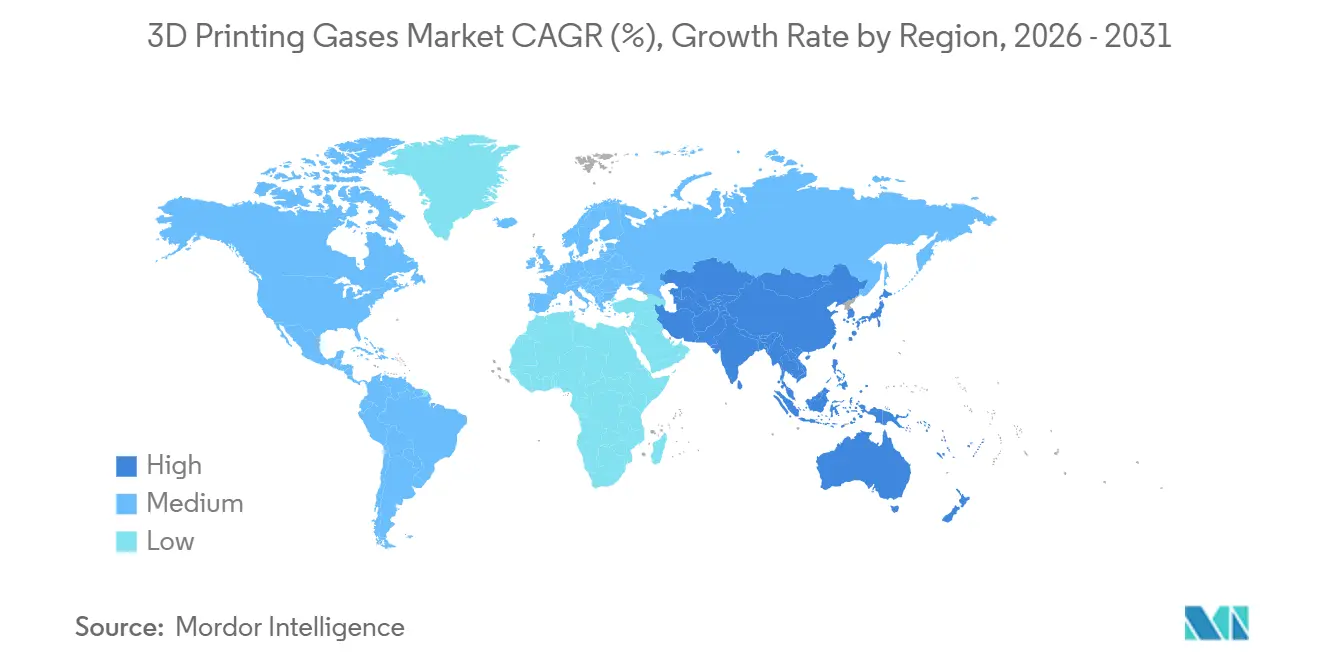
Asia-Pacífico representó el 55,62% del mercado de gases para impresión 3D en 2025 y se espera que registre la CAGR regional más alta del 9,51% hasta 2031. La posición de la región está impulsada por la actividad de fabricación aditiva en China, Japón, India y otros centros de fabricación. En agosto de 2025, Taiyo Nippon Sanso de Japón fue seleccionada para un proyecto de cinco años de la Organización de Desarrollo de Nuevas Energías y Tecnología Industrial (NEDO) que combina la fabricación aditiva basada en sinterización y el diseño de procesos digitales. El proyecto se extiende desde el año fiscal 2024 hasta el año fiscal 2028 e incluye soluciones de gases 3DPro con Yamaha Motor, Mitsubishi Materials y la Universidad de Kyushu. En agosto de 2026, Messer puso en marcha una instalación de nitrógeno de alta pureza de 50.000 Nm³/h en el este de China para atender a clientes en los sectores de electrónica y fabricación avanzada. Estos desarrollos reflejan un cambio hacia acuerdos de suministro de gases más grandes y a largo plazo en los corredores de fabricación del noreste de Asia y la ASEAN[2]Nippon Sanso Holdings Corporation, "Investigación y Desarrollo de un Sistema de Impresora 3D de Metal que Combina la Fabricación Aditiva Basada en Sinterización y el Diseño de Procesos Digitales Adoptado como Proyecto NEDO," Nippon Sanso Holdings, nipponsanso.com.
América del Norte es el segundo mercado regional más grande para gases de impresión 3D. Una densa cadena de suministro aeroespacial y de defensa de los Estados Unidos y una creciente base de producción doméstica de polvo apoyan su posición. En junio de 2026, Amaero puso en marcha su tercer atomizador de Atomización de Gas por Inducción de Electrodo (EIGA) en Tennessee, expandiendo la capacidad de polvo de aleación de titanio a 480 toneladas por año. La empresa planea poner en marcha una planta de reciclaje de argón en el primer trimestre de 2027, diseñada para reducir el costo por kilogramo de argón en un 80%. Canadá y México son ubicaciones secundarias en crecimiento a medida que los proveedores automotrices y aeroespaciales construyen capacidad de fabricación aditiva cerca de los fabricantes de equipos originales de América del Norte. Esto está aumentando la demanda regional de suministros confiables de argón y nitrógeno, así como soporte especializado para el procesamiento de polvo.
Europa sigue siendo un mercado regional significativo, con Alemania manteniendo una gran base de fabricación aditiva automotriz y aeroespacial. Air Liquide suministra nitrógeno, argón y helio en todo el flujo de trabajo de fabricación aditiva, incluida la atomización, el almacenamiento, la inerción de la cámara de construcción y el posprocesamiento. En junio de 2026, SSAB anunció que su instalación de Oxelösund alcanzará 350 toneladas por año de polvo de acero de grado para fabricación aditiva en el primer trimestre de 2028, añadiendo un nuevo punto de demanda para el uso ascendente de argón y nitrógeno en el norte de Europa. América del Sur, Oriente Medio y África (MEA) son mercados más pequeños pero en desarrollo para gases de impresión 3D. La base de fabricación industrial de Brasil, los programas aeroespaciales del CCG y la actividad de dispositivos médicos de Sudáfrica están generando demanda, mientras que la infraestructura de gas a granel subdesarrollada continúa limitando la adopción a corto plazo.

Panorama Competitivo
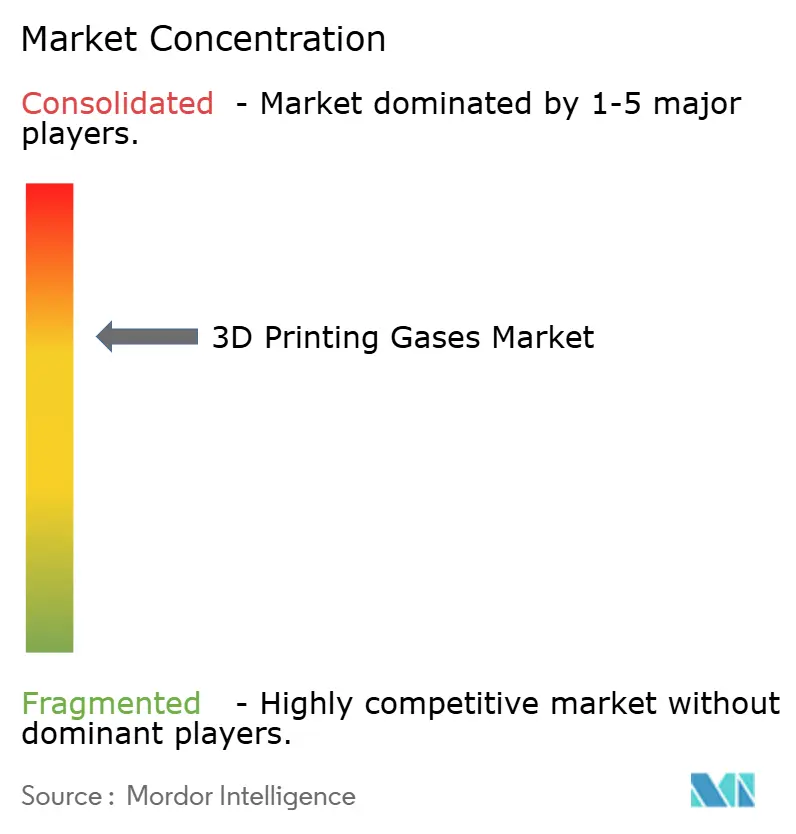
El mercado de gases para impresión 3D está moderadamente concentrado, con Air Liquide, Linde PLC, Air Products y Nippon Sanso Holdings atendiendo gran parte de la base de contratos de alta especificación. Estos proveedores compiten en capacidad de producción, redes de distribución, ingeniería de aplicaciones y documentación de pureza. Sus ofertas comúnmente incluyen diseño de sistemas de gestión de gases, soporte de monitoreo atmosférico y consultoría de procesos para la calificación de fabricantes de equipos originales. Los clientes aeroespaciales y médicos a menudo favorecen los acuerdos de servicio plurianuales, ya que la estabilidad de la producción tiene prioridad sobre los cambios marginales en los precios del gas. Una patente estadounidense de 2025 describe un sistema de fabricación aditiva con gas protector que utiliza un mezclador conectado a fuentes de gas inerte y dióxido de carbono y especifica una pureza del gas de al menos el 99,995%. Esto indica que la arquitectura de entrega de gases y la trazabilidad se están convirtiendo en elementos importantes del posicionamiento competitivo.
La recuperación, el reciclaje y la gestión de atmósferas de circuito cerrado de gases están creando oportunidades más allá del suministro convencional de gases. La capacidad de reciclaje de argón planificada por Amaero para el primer trimestre de 2027 apunta a una reducción del 80% en el costo de argón por kilogramo de polvo, proporcionando un punto de referencia comercial para los productores de polvo que buscan gestionar el consumo de gases y los costos operativos. Cambridge Sensotec introdujo un analizador de oxígeno compatible con SIL 2 para sistemas de seguridad de fabricación aditiva en julio de 2025. Dichos sistemas de monitoreo pueden vincular la entrega de gases a las condiciones del proceso medidas y los requisitos de calidad. Los proveedores que combinan el suministro de gases con tecnología de monitoreo y recuperación están posicionados para capturar valor adicional en el mercado de gases para impresión 3D.
Los proveedores regionales atienden ubicaciones donde los principales actores globales tienen una distribución menos extensa. Yingde Gases en China, Ellenbarrie Industrial Gases en India y Gulfcryo en Oriente Medio pueden utilizar la logística local y la flexibilidad de precios de entrega para captar clientes de fabricación aditiva. Kaimeite Gases y SOL Spa también están posicionados como proveedores regionales para oficinas de servicio de mercado medio en China y el sur de Europa. Estas empresas pueden ser más adecuadas para volúmenes de contratos más pequeños que los proveedores globales no priorizan. Los líderes establecidos, sin embargo, conservan ventajas en trazabilidad de pureza, servicios técnicos y acceso a contratos a largo plazo.
Líderes de la Industria de Gases para Impresión 3D
-
Linde PLC
-
Air Liquide
-
Air Products and Chemicals, Inc.
-
Messer SE & Co. KGaA
-
Nippon Sanso Holdings Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Messer puso en marcha una nueva instalación en el este de China con una capacidad de suministro de nitrógeno de alta pureza de aproximadamente 50.000 Nm³/h, ampliando su suministro de gas a granel para el sector de electrónica y fabricación avanzada de China. Con esta adición, Messer opera cuatro proyectos de suministro de gas a granel a gran escala en China para clientes de electrónica y fabricación avanzada, suministrando nitrógeno y argón para industrias de fabricación intensiva.
- Julio de 2026: Linde anunció una inversión de 1,00 mil millones de USD para expandir su complejo de gas industrial in situ en Phoenix, Arizona, bajo un acuerdo a largo plazo para suministrar nitrógeno, oxígeno y argón de ultra alta pureza a través de dos nuevas unidades de separación de aire SPECTRA. El proyecto añadió aproximadamente 1,00 mil millones de USD a la cartera de pedidos de venta de gas de Linde, elevándola a 8,10 mil millones de USD, con implicaciones del lado de la oferta para la disponibilidad de gas de alta pureza en el corredor de fabricación avanzada del suroeste de los Estados Unidos.


Alcance del Informe del Mercado Global de Gases para Impresión 3D
Los gases para impresión 3D son emisiones al aire, compuestos orgánicos volátiles (COV) y humos químicos liberados durante el proceso de fabricación aditiva a medida que los polímeros se calientan o las resinas se curan. Estas emisiones se generan en diversas tecnologías de impresión 3D, incluido el modelado por deposición fundida (FDM), la estereolitografía (SLA) y la sinterización láser selectiva (SLS).
El mercado de gases para impresión 3D está segmentado por gas, función, tecnología, industria de usuario final y geografía. Por gas, el mercado está segmentado en argón, nitrógeno y mezclas de gases. Por función, el mercado está segmentado en aislamiento, enfriamiento, iluminación y otros. Por tecnología, el mercado está segmentado en estereolitografía, sinterización láser, inyección de aglutinante, PolyJet y otros. Por industria de usuario final, el mercado está segmentado en aeroespacial y defensa, automotriz, salud, fabricación industrial, productos de consumo y otros. El informe también cubre el tamaño del mercado y los pronósticos para gases de impresión 3D en 15 países en las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Argón |
| Nitrógeno |
| Mezclas de Gases |
| Aislamiento |
| Enfriamiento |
| Iluminación |
| Otros |
| Estereolitografía |
| Sinterización Láser |
| Inyección de Aglutinante |
| PolyJet |
| Otros |
| Aeroespacial y Defensa |
| Automotriz |
| Salud |
| Fabricación Industrial |
| Productos de Consumo |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Gas | Argón | |
| Nitrógeno | ||
| Mezclas de Gases | ||
| Por Función | Aislamiento | |
| Enfriamiento | ||
| Iluminación | ||
| Otros | ||
| Por Tecnología | Estereolitografía | |
| Sinterización Láser | ||
| Inyección de Aglutinante | ||
| PolyJet | ||
| Otros | ||
| Por Industria de Usuario Final | Aeroespacial y Defensa | |
| Automotriz | ||
| Salud | ||
| Fabricación Industrial | ||
| Productos de Consumo | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Gases para Impresión 3D?
El tamaño del mercado de gases para impresión 3D fue valorado en 68,43 mil millones de USD en 2025 y se estima que crecerá desde 73,71 mil millones de USD en 2026 hasta alcanzar los 110,17 mil millones de USD en 2031, a una CAGR del 8,37% durante el período de pronóstico (2026-2031).
¿Por qué el nitrógeno está creciendo rápidamente en la fabricación aditiva?
Se pronostica que el nitrógeno crecerá a una CAGR del 9,14% hasta 2031 porque tiene un costo más bajo en aplicaciones compatibles de acero, compuestos de aluminio y atomización de polvo.
¿Qué sector de usuario final tiene las perspectivas más sólidas?
La salud representó el 28,17% del valor en 2025 y se espera que crezca a una CAGR del 9,82% hasta 2031, respaldada por dispositivos específicos para el paciente y una documentación de procesos más estricta.
¿Qué región tiene las perspectivas de crecimiento más altas?
Asia-Pacífico representó el 55,62% del valor en 2025 y se proyecta que crecerá a una CAGR del 9,51% hasta 2031.
Última actualización de la página el:



