
Marktgröße und Marktanteil für 3D-Druckgase
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 73.71 Milliarden US-Dollar |
| Marktgröße (2031) | 110.17 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.37 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für 3D-Druckgase von Mordor Intelligence
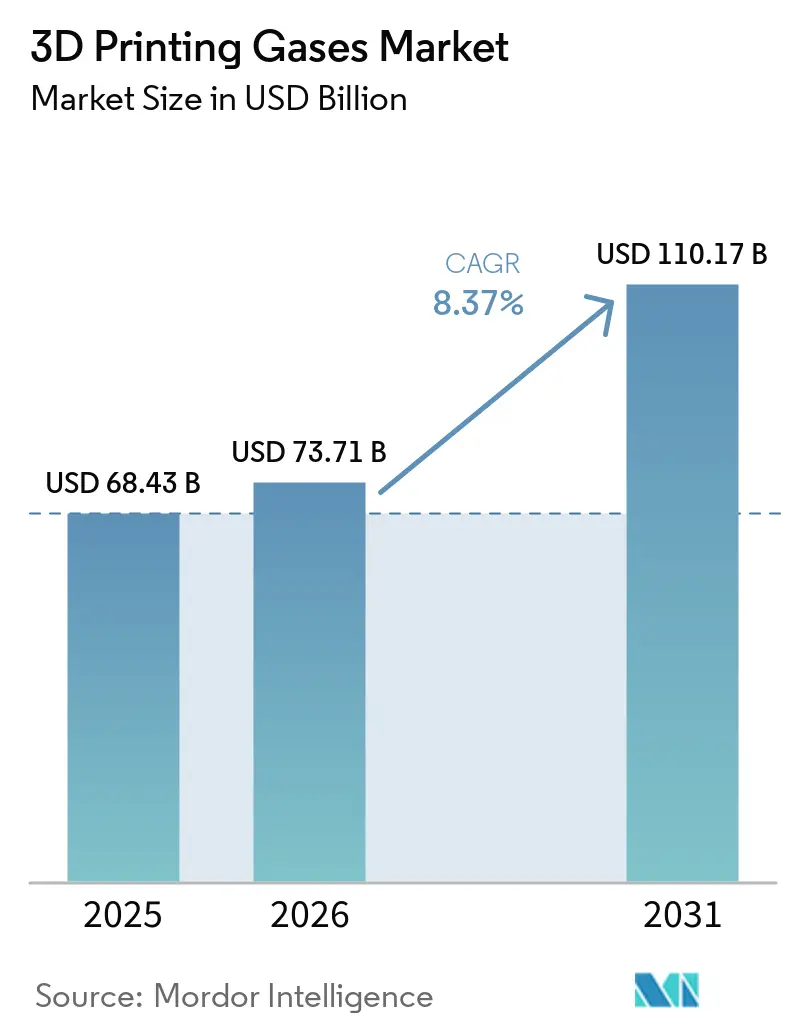
Die Marktgröße für 3D-Druckgase wurde im Jahr 2025 auf 68,43 Milliarden USD geschätzt und soll von 73,71 Milliarden USD im Jahr 2026 auf 110,17 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,37 % während des Prognosezeitraums (2026–2031). Der Markt für 3D-Druckgase expandiert, da die metallische additive Fertigung den Übergang vom Prototyping zur qualifizierten Serienproduktion vollzieht und dabei kontrollierte Atmosphären während des Drucks und der Nachbearbeitung erfordert. Hochreines Argon und Stickstoff werden bei der Pulveratomisierung, der Spülung der Baukammer, der Pulverhandhabung und der Wärmebehandlung eingesetzt, wodurch Gaslieferanten stärker in Produktionsabläufe eingebunden werden. Luft- und Raumfahrt- sowie Medizingerätehersteller legen größeren Wert auf dokumentierte Atmosphärenkontrolle, da Qualifizierungs- und Regulierungsprozesse zunehmend Rückverfolgbarkeit und Prozesskonsistenz erfordern. Dies begünstigt Lieferanten, die über langfristige Verträge eine zuverlässige Gasproduktion, -verteilung, -überwachung und technischen Support anbieten können. Heliumversorgungsengpässe und der Kapitalbedarf für hochreine Infrastruktur bleiben erhebliche Einschränkungen, insbesondere für kleinere Hersteller und Regionen mit weniger entwickelten Massengasnetzwerken.
Wichtigste Erkenntnisse des Berichts
- Nach Gas hielt Argon im Jahr 2025 einen Marktanteil von 45,35 % am Markt für 3D-Druckgase, während Stickstoff bis 2031 mit einer CAGR von 9,14 % wachsen soll.
- Nach Funktion entfiel auf Isolierung im Jahr 2025 ein Marktanteil von 42,83 % am Markt für 3D-Druckgase, während Kühlung bis 2031 mit einer CAGR von 9,45 % wachsen soll.
- Nach Technologie entfiel auf Lasersintern im Jahr 2025 ein Marktanteil von 39,41 % am Markt für 3D-Druckgase, während Binder Jetting bis 2031 mit einer CAGR von 9,33 % expandieren soll.
- Nach Endverbraucherbranche entfiel auf das Gesundheitswesen im Jahr 2025 ein Marktanteil von 28,17 % an der Marktgröße für 3D-Druckgase, und es wird erwartet, dass es bis 2031 mit einer CAGR von 9,82 % wächst.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Anteil von 55,62 % am Marktwert, und es wird prognostiziert, dass es bis 2031 mit einer CAGR von 9,51 % wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für 3D-Druckgase
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrialisierung der metallischen additiven Fertigung | +2.3% | Global, mit Schwerpunkt in China, Deutschland und den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Anforderungen an die Luft- und Raumfahrtqualifizierung und Leichtbau | +1.4% | Nordamerika, Europa, Asien-Pazifik, einschließlich Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Ausbau der Pulveratomisierung und Ausgangsmaterialproduktion | +1.2% | Global, mit frühen Produktionsgewinnen in den Vereinigten Staaten, China und Schweden | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach patientenspezifischen medizinischen Komponenten | +1.0% | Nordamerika, Europa, Kernregion Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Echtzeit-Atmosphärenüberwachung und Gasrückgewinnungssysteme | +0.7% | Global, konzentriert in Hochpräzisionsfertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrialisierung der metallischen additiven Fertigung
Der Markt für 3D-Druckgase profitiert davon, dass die metallische additive Fertigung den Übergang von der Kleinserienfertigung von Prototypen zur zertifizierten Serienproduktion vollzieht. Produktionsanlagen benötigen eine kontinuierliche Versorgung mit Argon und Stickstoff, häufig im Rahmen langfristiger Verträge anstelle von projektbezogenen Zylinderlieferungen. Der Gasbedarf erstreckt sich über die Baukammer hinaus auf die Pulverhandhabung, das Kammerzyklisieren, die Wärmebehandlung und Rückgewinnungssysteme. Diese Anforderungen können den Gasverbrauch im Vergleich zur reinen Baukammerkapazität um das 3- bis 5-Fache erhöhen. Mehrlaserplattformen für das Pulverbettschmelzen tragen zu dieser Nachfrage bei, da größere Maschinen einen stabilen, gleichmäßigen Gasfluss über größere Bauflächen erfordern. Die Erweiterung von Einzel- und Zweilasersystemen auf 12-Lasersysteme, wobei noch größere Konfigurationen in der Entwicklung sind, erhöht auch den Wert der Echtzeit-Atmosphärenüberwachung und der Gasrückgewinnungsanlagen.
Anforderungen an die Luft- und Raumfahrtqualifizierung und Leichtbau
Qualifizierungsanforderungen in der Luft- und Raumfahrt schaffen einen anhaltenden Bedarf an hochspezifizierten Gasen im Markt für 3D-Druckgase. NADCAP erweiterte seinen Rahmen für additive Fertigung im Jahr 2025 durch überarbeitete Kriterien für das metallische Pulverbettschmelzen (AC7131/1) und die gerichtete Energiedeposition (AC7131/2). Diese Anforderungen umfassen Gasmanagement, Pulvereinkauf und Personalqualifizierung, wodurch die Atmosphärenkontrolle zu einem prüfbaren Bestandteil der Luft- und Raumfahrtproduktion wird. Lieferanten, die reaktive Legierungsteile herstellen, müssen eine disziplinierte Gashandhabung nachweisen, bevor Programme in die Serienproduktion übergehen. Dies kann es schwierig machen, Argonspezifikationen zu ändern, selbst wenn alternative Gase niedrigere Stückkosten bieten. Mehr als 100 Pulverbettschmelz-Audits wurden bis Mitte 2026 im Rahmen des Programms abgeschlossen, mit akkreditierten Lieferanten in Nordamerika, Europa, Taiwan, Saudi-Arabien und Indien.
Ausbau der Pulveratomisierung und Ausgangsmaterialproduktion
Die Pulveratomisierung ist eine wesentliche Quelle des Gasverbrauchs im Markt für 3D-Druckgase, da Argon und Stickstoff unter hohem Druck zur Herstellung von Metallausgangsmaterial eingesetzt werden. NADCAP begann 2025 mit Probeaudits für die Pulverproduktion bei Carpenter, Höganäs, Tekna und AP&C (Advanced Powders & Coatings), was die Bedeutung der dokumentierten Gaskontrolle in diesem Teil der Lieferkette erhöht. Eine Studie aus dem Jahr 2026 über K340-Werkzeugstahl ergab, dass die Stickstoffatomisierung die Fließfähigkeit verbesserte und feinere Erstarrungsstrukturen im Vergleich zur Argonatomisierung erzeugte. Die Studie berichtete von einer Hall-Fließzeit von nur 14,2 Sekunden und einer höheren Schüttdichte für stickstoffatomisiertes Pulver. Amaero schloss im Dezember 2025 verbindliche Verträge für eine Argon-Recyclinganlage ab, die darauf ausgelegt ist, die Argonkosten pro Kilogramm Pulver um 80 % zu senken und eine Amortisationszeit von 2,0 bis 2,5 Jahren zu erreichen. SSAB gab im Juni 2026 bekannt, dass das Werk Oxelösund bis Q1 2028 auf 350 Tonnen pro Jahr an Stahlpulver für die additive Fertigung ausgebaut werden soll[1]SSAB, "SSAB erweitert die Stahlpulverproduktionskapazität in Oxelösund," SSAB, ssab.com.
Steigende Nachfrage nach patientenspezifischen medizinischen Komponenten
Die Nachfrage nach patientenspezifischen medizinischen Komponenten stützt den Markt für 3D-Druckgase, da Metallimplantate streng kontrollierte Produktionsumgebungen erfordern. Die Verordnung des US-amerikanischen Qualitätsmanagementsystems der Food and Drug Administration trat am 2. Februar 2026 in Kraft und bezog ISO 13485:2016 per Verweis ein. Diese Änderung macht die dokumentierte Prozesskontrolle für Medizingerätehersteller, die metallische additive Fertigung einsetzen, wichtiger. Ein klinischer Rahmen aus dem Jahr 2026 für kundenspezifische medizinische Geräte identifiziert Temperatur-, Druck- und Gasflussüberwachung als Prozessqualitätsanforderungen während des Bauzyklus. Das kombinierte regulatorische Umfeld in den USA und Europa erhöht die Erwartungen an die Validierung kontrollierter Atmosphären in medizinischen Lieferketten. Es schafft auch eine stärkere Grundlage für Lieferanten, die Gasreinheitsnachweise und Prozessunterstützung für Medizingerätehersteller bereitstellen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für hochreine Gasinfrastruktur | -1.2% | Global, ausgeprägter in Südamerika und dem Nahen Osten und Afrika, wo Massengasnetzwerke unterentwickelt sind | Langfristig (≥ 4 Jahre) |
| Angebots- und Preisvolatilität bei Helium und Spezialgasen | -0.9% | Global, akut in Nordostasien und Europa, mit von Katar abhängigen Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Prozessgaskompetenz bei kleineren Herstellern | -0.5% | Aufstrebende Märkte in Asien-Pazifik, Südamerika und dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für hochreine Gasinfrastruktur
Die Kosten für hochreine Gasinfrastruktur schränken die Beteiligung kleinerer additiver Hersteller am Markt für 3D-Druckgase ein. Die serielle Metallproduktion erfordert kryogene Argonlogistik, Druckwechseladsorptions- oder Membransysteme für Stickstoff, leckdichte Rohrleitungen und Kammern, die bei Sauerstoffgehalten unter 100 Teilen pro Million (ppm) betrieben werden können. Hersteller mit weniger als 10 Metalldruckern sind häufig auf gelieferte Argonzylinder angewiesen, die pro Einheit mehr kosten als Massenversorgung oder Vor-Ort-Erzeugung. Diese Kostenstruktur schränkt ihre Fähigkeit ein, langfristige Versorgungsvereinbarungen einzugehen, und verringert die Betriebsmargen bei höherem Produktionsausstoß. Die Einschränkung ist in Südamerika und dem Nahen Osten und Afrika am ausgeprägtesten, wo die Logistik für flüssiges Argon in großen Mengen und Hochdruckverteilungsnetze weniger entwickelt sind. Begrenzte Prozessgaskompetenz kann das Problem verschärfen, da kleineren Unternehmen möglicherweise das Personal fehlt, das zur Spezifikation, zum Betrieb und zur Validierung komplexer Atmosphärensysteme erforderlich ist.
Angebots- und Preisvolatilität bei Helium und Spezialgasen
Angebots- und Preisvolatilität bei Helium hemmt den Markt für 3D-Druckgase, insbesondere für Luft- und Raumfahrt- sowie Forschungsanwendungen. Anfang 2026 entfernte eine Störung an der 77-Millionen-Tonnen-pro-Jahr-Anlage für verflüssigtes Erdgas (LNG) von QatarEnergy 63 Millionen Kubikmeter jährlicher Heliumproduktion, was einem Drittel des weltweiten Angebots entspricht. Reuters berichtete, dass sich die Spotpreise innerhalb von Wochen verdoppelten, während anhaltende Ausfälle von 60 bis 90 Tagen die Lieferpreise für Kunden ohne langfristige Verträge um 25 % bis 50 % erhöhen könnten. Helium hat einen kleineren Anteil am Gasverbrauch als Argon und Stickstoff, besitzt jedoch besondere Prozesseigenschaften beim Laserstrahlschmelzen im Pulverbett. Eine Studie des US-amerikanischen Energieministeriums ergab, dass Helium die Schlüssellochporosität unterdrücken kann, indem es die effektive Energieabsorption reduziert, obwohl es einen begrenzten direkten Kühleffekt auf das gedruckte Teil hat. Der Ersatz von Helium durch Argon kann daher eine vollständige Prozessrevalidierung gemäß Materialspezifikationen erfordern, was die Auswirkungen von Versorgungsunterbrechungen verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gas: Argon behauptet seine Führungsposition, während Stickstoff kostensensitive Anwendungen gewinnt
Argon hielt im Jahr 2025 einen Anteil von 45,35 % am Markt für 3D-Druckgase. Seine Position spiegelt seinen Einsatz bei Titan, Nickelsuperlegierungen und Kobalt-Chrom beim Pulverbettschmelzen wider, wo Spurenstickstoff Einschlüsse bilden kann, die die Ermüdungsleistung verringern. Luft- und Raumfahrtprogramme spezifizieren häufig Argon für reaktive Legierungsbauten unter kontrollierten Qualitätssystemen. Diese Anforderungen schaffen ein gewisses Maß an Spezifikationskontinuität für Argon, selbst wenn Stickstoff pro Einheit 30 % bis 40 % weniger kostet. Gasgemische bleiben die kleinste Kategorie, gewinnen jedoch beim Lichtbogen-Draht-Auftragschweißen an Interesse. Eine Studie aus dem Jahr 2025 zur Lichtbogen-Draht-additiven Fertigung von Inconel 718 ergab, dass eine R7-Zusammensetzung aus 2 % Wasserstoff mit Argon besser als Einzelgasoptionen für Raupengeometrie und Defektkontrolle abschnitt.
Stickstoff ist der am schnellsten wachsende Gastyp mit einer prognostizierten CAGR von 9,14 % bis 2031. Er wird dort eingesetzt, wo seine geringere Inertheit die Materialeigenschaften nicht beeinträchtigt, einschließlich Edelstahl, Werkzeugstahl und Aluminiumverbundanwendungen. Der Markt für 3D-Druckgase nutzt Stickstoff auch bei der Pulveratomisierung, wo seine Eigenschaften die Wirtschaftlichkeit der industriellen Ausgangsmaterialproduktion verbessern können. Forschungen an K340-Werkzeugstahl ergaben, dass stickstoffatomisiertes Pulver eine um 20 % bessere Fließfähigkeit als argonatomisiertes Pulver aufwies und feinere Dendritenarmabstände zeigte. Die Vor-Ort-Stickstofferzeugung durch Druckwechseladsorption oder Membransysteme kann die Kosten pro Nm³ im Vergleich zur gelieferten Zylinderversorgung um 60 % bis 70 % senken. Messer nahm im August 2026 eine Anlage in Ostchina mit einer Hochrein-Stickstoffversorgungskapazität von 50.000 Nm³/h für Kunden aus der Elektronik- und fortschrittlichen Fertigungsbranche in Betrieb, was den Umfang der für kompatible Anwendungen entwickelten Versorgung verdeutlicht.
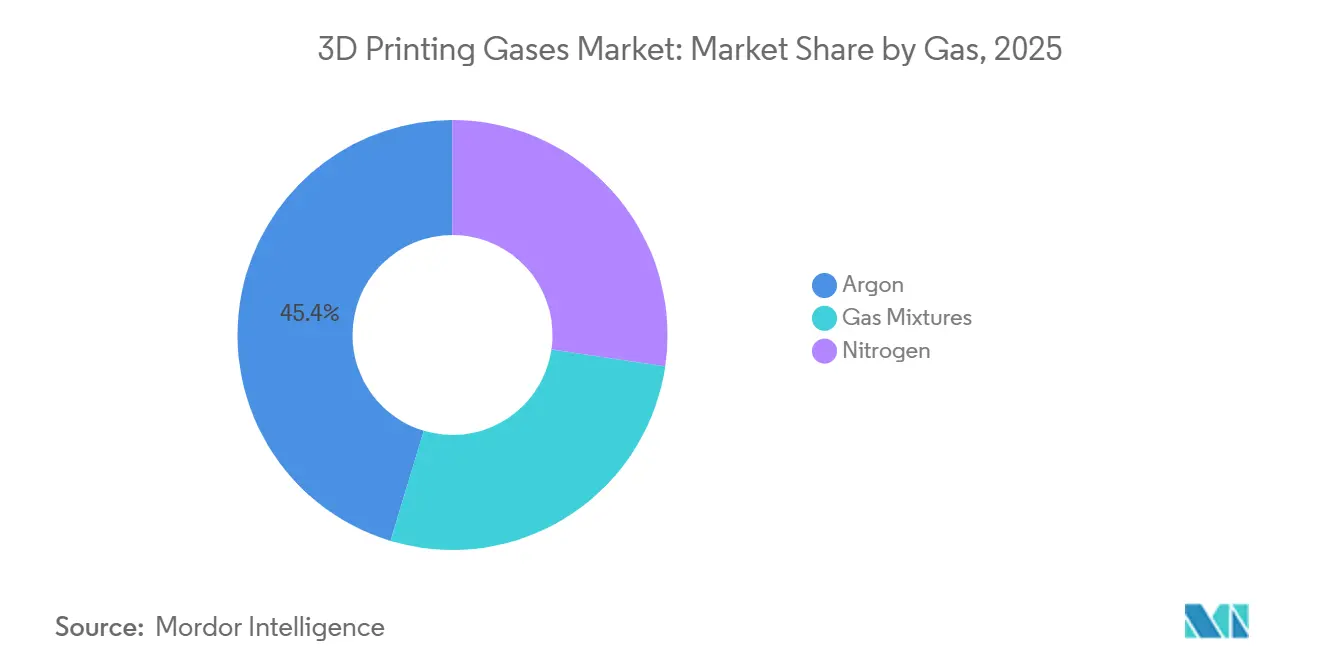
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Funktion: Isolierung bleibt unverzichtbar, während Kühlung mit leistungsstärkeren Systemen expandiert
Isolierung hielt im Jahr 2025 einen Anteil von 42,83 % am Marktwert und ist damit die führende Funktion im Markt für 3D-Druckgase. Die Kategorie umfasst die Spülung der Baukammer, die Abdeckung des Pulverbetts und die Atmosphärenpflege während des Drucks. Diese Schritte sind für die metallische additive Fertigung von zentraler Bedeutung, da Sauerstoffexposition Pulver und Teilequalität beschädigen kann. Kontrollierte Stickstoffatmosphären unterstützen auch die Oberflächenoxidationskontrolle beim Binder Jetting bei Umgebungstemperatur. Beleuchtung ist die kleinste Funktion und umfasst die Stickstoffabdeckung bei UV-härtenden Photopolymeranwendungen wie Stereolithografie und PolyJet. Die sonstige Kategorie umfasst Trägergasrollen bei der gerichteten Energiedeposition, Drahtvorschüben und der Pulverförderung.
Kühlung ist die am schnellsten wachsende Funktion mit einer prognostizierten CAGR von 9,45 % bis 2031. Mehrlaserplattformen für das Laserstrahlschmelzen im Pulverbett und Hochleistungsplattformen für die gerichtete Energiedeposition erzeugen während jedes Bauvorgangs größere thermische Lasten. Kontrollierte Stickstoff- und Argonströme helfen, Eigenspannungen zu reduzieren, thermische Verformungen zu begrenzen und die Zwischenschichtzykluszeiten zu verkürzen. Air Products identifiziert kontrollierte Kühlströme als wichtig für die Maßhaltigkeit bei metallischen Bauten, da thermische Gradienten die mechanischen Eigenschaften beeinflussen. Die hohe Wärmeleitfähigkeit von Helium führt beim Laserstrahlschmelzen im Pulverbett nicht unbedingt zu einer direkten Kühlung der gedruckten Teile. Eine Studie des Energieministeriums verweist stattdessen auf eine reduzierte Energieabsorption und eine geringere Schlüssellochporosität, was einen gezielteren Ansatz bei der Auswahl von Gasgemischen unterstützt.
Nach Technologie: Lasersintern führt, während Binder Jetting die Gasnachfrage verbreitert
Lasersintern entfiel im Jahr 2025 auf 39,41 % des Marktes für 3D-Druckgase. Seine Führungsposition spiegelt die installierte Basis von Laserstrahlschmelzsystemen in der Luft- und Raumfahrt- sowie medizinischen Metallproduktion wider. Diese Systeme erfordern häufig eine Spülung auf unter 100 ppm Sauerstoff, bevor ein Bauvorgang beginnt. Sie benötigen auch eine kontinuierliche Argonrezirkulation durch Filtration, um Spritzer und Metallkondensat zu entfernen. Die Nachbaukühlung kann ein dediziertes Atmosphärenmanagement erfordern, was eine konsistente Nachfrage nach hochreinem Gas schafft. Stereolithografie und PolyJet verbrauchen weniger Gas, da ihr Hauptbedarf in der Stickstoffabdeckung während der Nachbearbeitungsphasen besteht.
Binder Jetting soll bis 2031 mit einer CAGR von 9,33 % wachsen. Die Technologie wird in der Automobil- und industriellen Metallproduktion eingesetzt, wo Durchsatz und Stückkosten bei Stückzahlen über mehreren tausend Teilen attraktiv sein können. Der Gasverbrauch erfolgt in mehreren Phasen, darunter Stickstoff während des Drucks, inerte oder reduzierende Atmosphären beim Entbindern bei 300 bis 500 °C sowie Argon- oder Wasserstoffgemische beim Sintern über 1.000 °C. Diese kontrollierten Bedingungen unterstützen Teildichten über 99 % bei bindergestrahlten Metallen. Forschungen an 17-4 PH-Edelstahl haben die Bedeutung des Sauerstoffgehalts während des Entbinderprozesses dokumentiert. Linde unterstützt diesen Produktionsweg mit Sinteratmosphärenlösungen und Prozessberatungsdienstleistungen für Kunden im Bereich des metallischen Binder Jettings.
Nach Endverbraucherbranche: Gesundheitswesen verbindet Größe mit dem stärksten Wachstum
Das Gesundheitswesen entfiel im Jahr 2025 auf 28,17 % des Marktes für 3D-Druckgase und soll bis 2031 mit einer CAGR von 9,82 % wachsen. Patientenspezifische Implantate erfordern kontrollierte metallische additive Fertigungsprozesse, die die regulatorische Dokumentation unterstützen. Die Verordnung des US-amerikanischen Qualitätsmanagementsystems der Food and Drug Administration, die am 2. Februar 2026 in Kraft trat, bezog ISO 13485:2016 per Verweis ein. Dies macht die Dokumentation der kontrollierten Atmosphäre zu einem Teil des regulierten Qualitätsnachweises für die Herstellung von Medizingeräten. Ein europäischer Rahmen aus dem Jahr 2026 für patientenspezifische PEEK-Schädel- und Gesichtsimplantate beschrieb die Echtzeit-Gasflussüberwachung als Prozesskontrollpunkt und berichtete von einer Durchlaufzeit von 3 bis 5 Tagen von der Bilderfassung bis zur sterilen Lieferung.
Luft- und Raumfahrt sowie Verteidigung sind die zweitgrößten Endverbraucherbereiche und weisen die höchste Spezifikationsintensität auf. Ihre Argon-Anforderungen sind häufig durch NADCAP-Akkreditierung und damit verbundene Prozesskontrollen in Beschaffungsspezifikationen eingebettet. Die Automobilproduktion expandiert durch Binder Jetting und Lasersintern in Stickstoffatmosphäre für kompatible Edelstahlstrukturteile. Die industrielle Fertigung verwendet erhebliche Mengen an Vor-Ort-Stickstoff für Werkzeugstähle, Polymerverbundwerkstoffe und Mehrkomponentenstrukturen. Konsumgüter bleiben die kleinste definierte Endverbraucherkategorie, aber der Desktop-Metalldruck schafft eine verteilte Nachfrage nach abgefülltem Argon und Stickstoff. Diese verteilte Nachfrage bleibt außerhalb der großvolumigen Vertragsstrukturen, die von den größten Fertigungsstandorten genutzt werden.
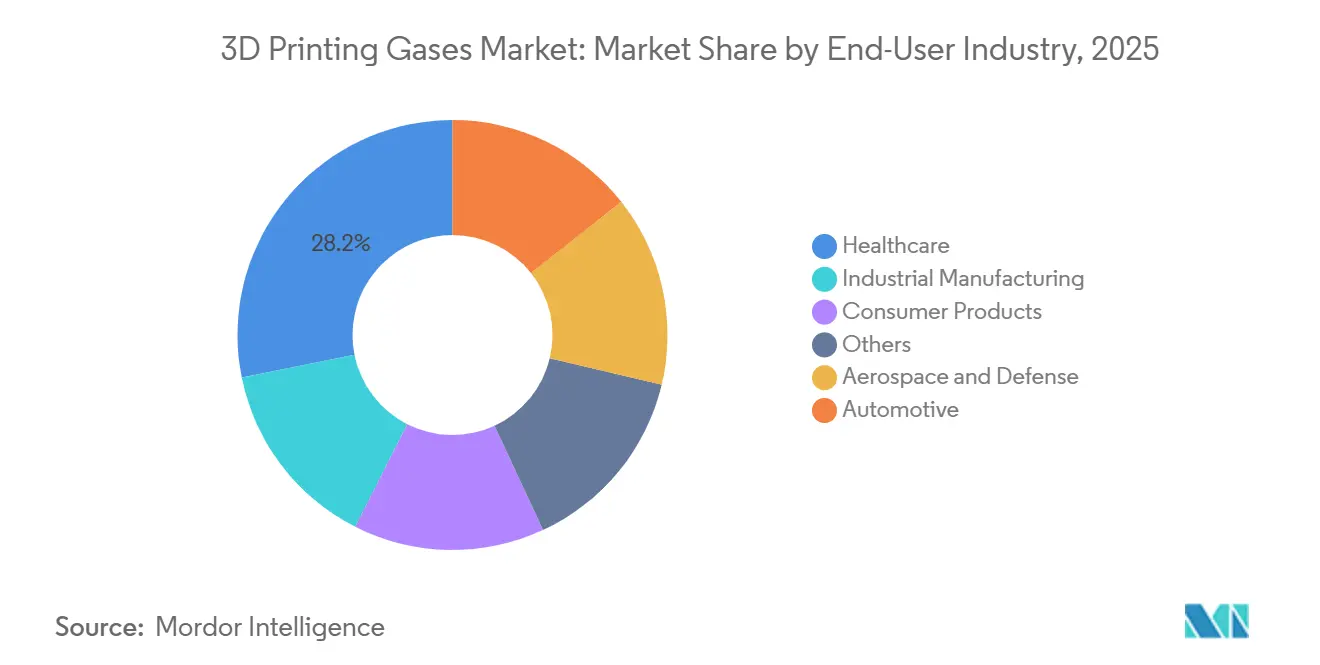
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
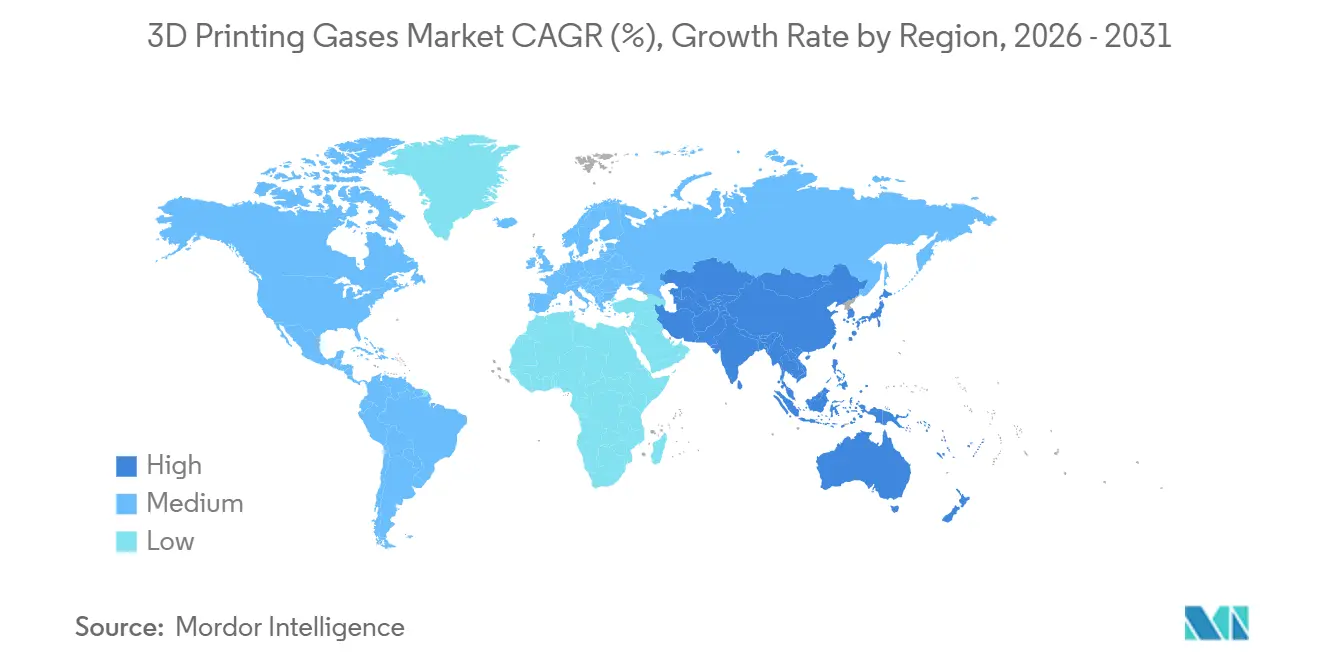
Asien-Pazifik entfiel im Jahr 2025 auf 55,62 % des Marktes für 3D-Druckgase und soll bis 2031 die höchste regionale CAGR von 9,51 % verzeichnen. Die Position der Region wird durch additive Fertigungsaktivitäten in China, Japan, Indien und anderen Fertigungszentren angetrieben. Im August 2025 wurde Japans Taiyo Nippon Sanso für ein fünfjähriges Projekt der Neuen Energie- und Industrietechnologie-Entwicklungsorganisation (NEDO) ausgewählt, das sinterbasierte additive Fertigung und digitales Prozessdesign kombiniert. Das Projekt läuft von GJ2024 bis GJ2028 und umfasst 3DPro-Gaslösungen mit Yamaha Motor, Mitsubishi Materials und der Universität Kyushu. Im August 2026 nahm Messer eine Hochrein-Stickstoffanlage mit 50.000 Nm³/h in Ostchina in Betrieb, um Kunden aus der Elektronik- und fortschrittlichen Fertigungsbranche zu bedienen. Diese Entwicklungen spiegeln einen Wandel hin zu größeren, langfristigeren Gasversorgungsvereinbarungen in den Fertigungskorridoren Nordostasiens und des Verbands Südostasiatischer Nationen wider[2]Nippon Sanso Holdings Corporation, "Forschung und Entwicklung eines Metall-3D-Druckersystems, das sinterbasierte additive Fertigung und digitales Prozessdesign kombiniert, als NEDO-Projekt angenommen," Nippon Sanso Holdings, nipponsanso.com.
Nordamerika ist der zweitgrößte regionale Markt für 3D-Druckgase. Eine dichte US-amerikanische Luft- und Raumfahrt- sowie Verteidigungslieferkette und eine wachsende inländische Pulverproduktionsbasis stützen seine Position. Im Juni 2026 nahm Amaero seinen dritten Elektroden-Induktionsschmelz-Gasatomisierer (EIGA) in Tennessee in Betrieb und erweiterte die Titanlegierungspulverkapazität auf 480 Tonnen pro Jahr. Das Unternehmen plant, im Q1 2027 eine Argon-Recyclinganlage in Betrieb zu nehmen, die darauf ausgelegt ist, die Kosten pro Kilogramm Argon um 80 % zu senken. Kanada und Mexiko sind wachsende Sekundärstandorte, da Automobil- und Luft- und Raumfahrtlieferanten additive Fertigungskapazitäten in der Nähe nordamerikanischer Erstausrüster aufbauen. Dies erhöht die regionale Nachfrage nach zuverlässigen Argon- und Stickstoffversorgungen sowie nach spezialisierter Pulververarbeitungsunterstützung.
Europa bleibt ein bedeutender regionaler Markt, wobei Deutschland eine große additive Fertigungsbasis in der Automobil- und Luft- und Raumfahrtbranche unterhält. Air Liquide liefert Stickstoff, Argon und Helium für den gesamten additiven Fertigungsworkflow, einschließlich Atomisierung, Lagerung, Baukammerinertisierung und Nachbearbeitung. Im Juni 2026 gab SSAB bekannt, dass sein Werk Oxelösund im Q1 2028 eine Kapazität von 350 Tonnen pro Jahr an Stahlpulver für die additive Fertigung erreichen wird, was einen neuen Nachfragepunkt für den vorgelagerten Einsatz von Argon und Stickstoff in Nordeuropa schafft. Südamerika, der Nahe Osten und Afrika sind kleinere, aber sich entwickelnde Märkte für 3D-Druckgase. Brasiliens industrielle Fertigungsbasis, Luft- und Raumfahrtprogramme im Golfkooperationsrat und die Medizingeräteaktivitäten in Südafrika erzeugen Nachfrage, während eine unterentwickelte Massengasinfrastruktur die kurzfristige Akzeptanz weiterhin einschränkt.

Wettbewerbslandschaft
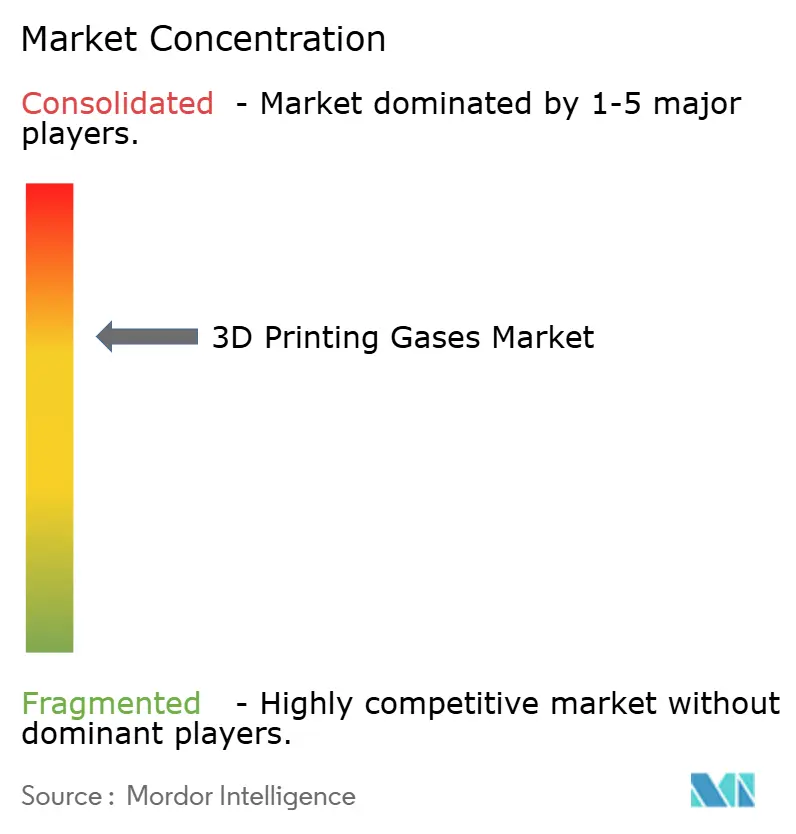
Der Markt für 3D-Druckgase ist mäßig konzentriert, wobei Air Liquide, Linde PLC, Air Products und Nippon Sanso Holdings einen Großteil der hochspezifizierten Vertragsbasis bedienen. Diese Lieferanten konkurrieren auf der Grundlage von Produktionskapazität, Vertriebsnetzwerken, Anwendungstechnik und Reinheitsdokumentation. Ihre Angebote umfassen häufig das Design von Gasmanagementsystemen, Unterstützung bei der Atmosphärenüberwachung und Prozessberatung für die Qualifizierung von Originalgeräteherstellern. Luft- und Raumfahrt- sowie Medizinkunden bevorzugen häufig mehrjährige Servicevereinbarungen, da die Produktionsstabilität Vorrang vor marginalen Änderungen der Gaspreise hat. Ein US-Patent aus dem Jahr 2025 beschreibt ein additives Fertigungssystem mit Schutzgas, das einen Mischer verwendet, der mit inerten und Kohlendioxidquellen verbunden ist, und eine Gasreinheit von mindestens 99,995 % spezifiziert. Dies zeigt, dass Gaslieferarchitektur und Rückverfolgbarkeit zu wichtigen Elementen der Wettbewerbspositionierung werden.
Gasrückgewinnung, Recycling und geschlossenes Atmosphärenmanagement schaffen Möglichkeiten über die konventionelle Gasversorgung hinaus. Amaeros geplante Argon-Recyclingkapazität im Q1 2027 zielt auf eine 80-prozentige Reduzierung der Argonkosten pro Kilogramm Pulver ab und bietet einen kommerziellen Referenzpunkt für Pulverproduzenten, die ihren Gasverbrauch und ihre Betriebskosten steuern möchten. Cambridge Sensotec stellte im Juli 2025 einen SIL-2-konformen Sauerstoffanalysator für additive Fertigungssicherheitssysteme vor. Solche Überwachungssysteme können die Gaslieferung mit gemessenen Prozessbedingungen und Qualitätsanforderungen verknüpfen. Lieferanten, die Gasversorgung mit Überwachungs- und Rückgewinnungstechnologie kombinieren, sind gut positioniert, um im Markt für 3D-Druckgase zusätzlichen Wert zu erschließen.
Regionale Lieferanten bedienen Standorte, an denen globale Marktführer eine weniger umfangreiche Distribution haben. Yingde Gases in China, Ellenbarrie Industrial Gases in Indien und Gulfcryo im Nahen Osten können lokale Logistik und Flexibilität bei Lieferpreisen nutzen, um additive Fertigungskunden zu gewinnen. Kaimeite Gases und SOL Spa sind ebenfalls als regionale Lieferanten für mittelständische Servicebüros in China und Südeuropa positioniert. Diese Unternehmen sind möglicherweise besser für kleinere Vertragsvolumina geeignet, die globale Lieferanten nicht priorisieren. Etablierte Marktführer behalten jedoch Vorteile bei der Reinheitsverfolgbarkeit, technischen Dienstleistungen und dem Zugang zu langfristigen Verträgen.
Branchenführer im Bereich 3D-Druckgase
-
Linde PLC
-
Air Liquide
-
Air Products and Chemicals, Inc.
-
Messer SE & Co. KGaA
-
Nippon Sanso Holdings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Messer nahm eine neue Anlage in Ostchina mit einer Hochrein-Stickstoffversorgungskapazität von rund 50.000 Nm³/h in Betrieb und erweiterte damit seine Massengasversorgung für Chinas Elektronik- und fortschrittliche Fertigungsbranche. Mit dieser Ergänzung betreibt Messer vier großvolumige Massengasversorgungsprojekte in China für Kunden aus der Elektronik- und fortschrittlichen Fertigungsbranche und liefert Stickstoff und Argon für fertigungsintensive Industrien.
- Juli 2026: Linde gab eine Investition von 1 Milliarde USD bekannt, um seinen Industriegaskomplex vor Ort in Phoenix, Arizona, im Rahmen einer langfristigen Vereinbarung zur Lieferung von ultrareinem Stickstoff, Sauerstoff und Argon über zwei neue SPECTRA-Luftzerlegungsanlagen zu erweitern. Das Projekt fügte Lindes Auftragsbestand für Gasverkäufe rund 1 Milliarde USD hinzu und brachte ihn auf 8,1 Milliarden USD, mit angebotsseitigen Auswirkungen auf die Verfügbarkeit von hochreinem Gas im fortschrittlichen Fertigungskorridor im Südwesten der USA.


Umfang des globalen Berichts über den Markt für 3D-Druckgase
3D-Druckgase sind luftgetragene Emissionen, flüchtige organische Verbindungen (VOC) und chemische Dämpfe, die während des additiven Fertigungsprozesses freigesetzt werden, wenn Polymere erhitzt oder Harze ausgehärtet werden. Diese Emissionen entstehen bei verschiedenen 3D-Drucktechnologien, darunter Schmelzschichtung (FDM), Stereolithografie (SLA) und selektives Lasersintern (SLS).
Der Markt für 3D-Druckgase ist nach Gas, Funktion, Technologie, Endverbraucherbranche und Geografie segmentiert. Nach Gas ist der Markt in Argon, Stickstoff und Gasgemische segmentiert. Nach Funktion ist der Markt in Isolierung, Kühlung, Beleuchtung und Sonstiges segmentiert. Nach Technologie ist der Markt in Stereolithografie, Lasersintern, Binder Jetting, PolyJet und Sonstiges segmentiert. Nach Endverbraucherbranche ist der Markt in Luft- und Raumfahrt sowie Verteidigung, Automobilindustrie, Gesundheitswesen, industrielle Fertigung, Konsumgüter und Sonstiges segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für 3D-Druckgase in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Argon |
| Stickstoff |
| Gasgemische |
| Isolierung |
| Kühlung |
| Beleuchtung |
| Sonstiges |
| Stereolithografie |
| Lasersintern |
| Binder Jetting |
| PolyJet |
| Sonstiges |
| Luft- und Raumfahrt sowie Verteidigung |
| Automobilindustrie |
| Gesundheitswesen |
| Industrielle Fertigung |
| Konsumgüter |
| Sonstiges |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Gas | Argon | |
| Stickstoff | ||
| Gasgemische | ||
| Nach Funktion | Isolierung | |
| Kühlung | ||
| Beleuchtung | ||
| Sonstiges | ||
| Nach Technologie | Stereolithografie | |
| Lasersintern | ||
| Binder Jetting | ||
| PolyJet | ||
| Sonstiges | ||
| Nach Endverbraucherbranche | Luft- und Raumfahrt sowie Verteidigung | |
| Automobilindustrie | ||
| Gesundheitswesen | ||
| Industrielle Fertigung | ||
| Konsumgüter | ||
| Sonstiges | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für 3D-Druckgase?
Die Marktgröße für 3D-Druckgase wurde im Jahr 2025 auf 68,43 Milliarden USD geschätzt und soll von 73,71 Milliarden USD im Jahr 2026 auf 110,17 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,37 % während des Prognosezeitraums (2026–2031).
Warum wächst Stickstoff in der additiven Fertigung schnell?
Stickstoff soll bis 2031 mit einer CAGR von 9,14 % wachsen, da er in kompatiblen Stahl-, Aluminiumverbund- und Pulveratomisierungsanwendungen kostengünstiger ist.
Welcher Endverbrauchersektor hat die stärksten Aussichten?
Das Gesundheitswesen hielt im Jahr 2025 einen Anteil von 28,17 % am Wert und soll bis 2031 mit einer CAGR von 9,82 % wachsen, unterstützt durch patientenspezifische Geräte und eine strengere Prozessdokumentation.
Welche Region hat die höchsten Wachstumsaussichten?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 55,62 % am Wert und soll bis 2031 mit einer CAGR von 9,51 % wachsen.
Seite zuletzt aktualisiert am:



