
Taille et part du marché des gaz pour l'impression 3D
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 73.71 Milliards de dollars |
| Taille du Marché (2031) | 110.17 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.37 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des gaz pour l'impression 3D par Mordor Intelligence
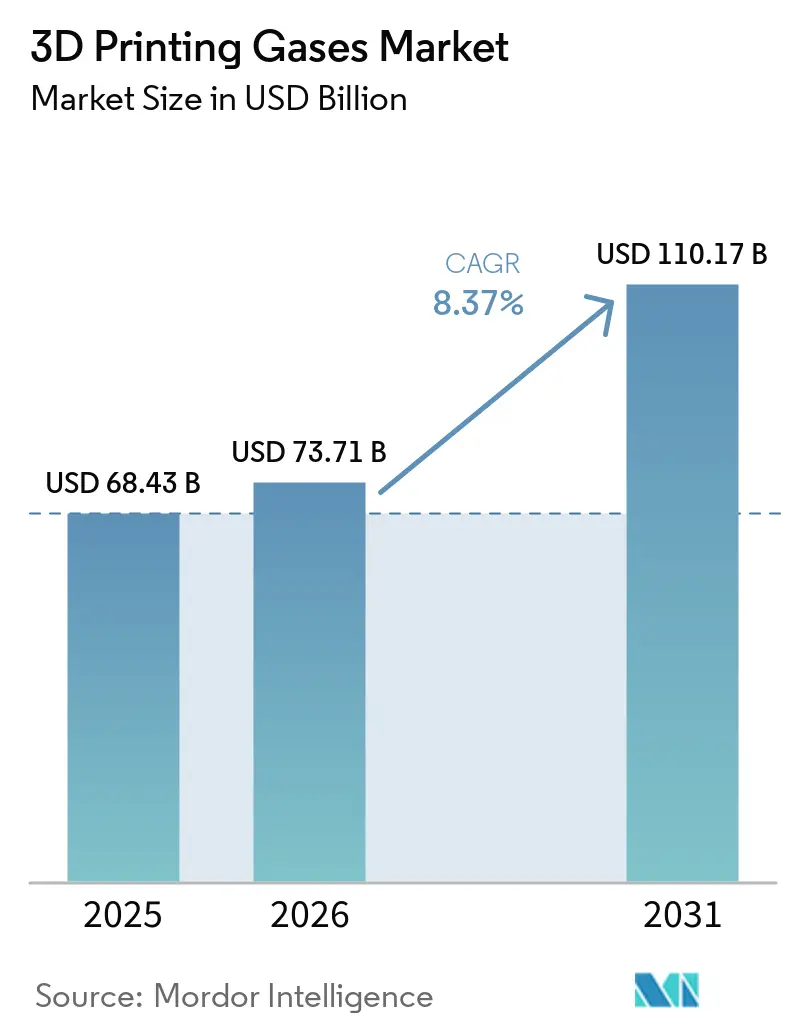
La taille du marché des gaz pour l'impression 3D était évaluée à 68,43 milliards USD en 2025 et devrait croître de 73,71 milliards USD en 2026 pour atteindre 110,17 milliards USD d'ici 2031, à un CAGR de 8,37 % durant la période de prévision (2026-2031). Le marché des gaz pour l'impression 3D est en expansion à mesure que la fabrication additive métallique passe du prototypage à la production qualifiée en série, nécessitant des atmosphères contrôlées pendant l'impression et le post-traitement. L'argon et l'azote de haute pureté sont utilisés dans l'atomisation de poudres, la purge des chambres de construction, la manipulation des poudres et le traitement thermique, ce qui implique davantage les fournisseurs de gaz dans les flux de production. Les fabricants aérospatiaux et médicaux accordent une plus grande importance au contrôle documenté de l'atmosphère, car les processus de qualification et de réglementation exigent de plus en plus la traçabilité et la cohérence des procédés. Cela favorise les fournisseurs capables d'offrir une production de gaz fiable, une distribution, une surveillance et un support technique dans le cadre de contrats à long terme. Les contraintes d'approvisionnement en hélium et les investissements nécessaires pour une infrastructure de haute pureté restent des limitations importantes, en particulier pour les petits fabricants et les régions disposant de réseaux de gaz en vrac moins développés.
Principaux enseignements du rapport
- Par gaz, l'argon détenait 45,35 % de la part du marché des gaz pour l'impression 3D en 2025, tandis que l'azote devrait croître à un CAGR de 9,14 % jusqu'en 2031.
- Par fonction, l'isolation représentait 42,83 % de la part du marché des gaz pour l'impression 3D en 2025, tandis que le refroidissement devrait croître à un CAGR de 9,45 % jusqu'en 2031.
- Par technologie, le frittage laser représentait 39,41 % du marché des gaz pour l'impression 3D en 2025, tandis que le jet de liant devrait se développer à un CAGR de 9,33 % jusqu'en 2031.
- Par secteur d'utilisation final, la santé représentait 28,17 % de la taille du marché des gaz pour l'impression 3D en 2025 et devrait croître à un CAGR de 9,82 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 55,62 % de la valeur du marché en 2025 et devrait croître à un CAGR de 9,51 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des gaz pour l'impression 3D
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Industrialisation de la fabrication additive métallique | +2.3% | Mondial, avec une concentration en Chine, en Allemagne et aux États-Unis | Long terme (≥ 4 ans) |
| Exigences de qualification aérospatiale et d'allègement | +1.4% | Amérique du Nord, Europe, Asie-Pacifique, dont le Japon et la Corée du Sud | Moyen terme (2-4 ans) |
| Expansion de l'atomisation de poudres et de la production de matières premières | +1.2% | Mondial, avec des gains de production précoces aux États-Unis, en Chine et en Suède | Long terme (≥ 4 ans) |
| Demande croissante de composants médicaux personnalisés | +1.0% | Amérique du Nord, Europe, cœur de l'Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Surveillance atmosphérique en temps réel et systèmes de récupération de gaz | +0.7% | Mondial, concentré dans les pôles de fabrication de haute précision | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Industrialisation de la fabrication additive métallique
Le marché des gaz pour l'impression 3D bénéficie de la transition de la fabrication additive métallique du prototypage à faible volume vers la production en série certifiée. Les installations de production nécessitent un approvisionnement continu en argon et en azote, souvent dans le cadre de contrats à long terme plutôt que d'achats de bouteilles par projet. La demande de gaz s'étend au-delà de la chambre de construction à la manipulation des poudres, au cyclage de la chambre, au traitement thermique et aux systèmes de récupération. Ces exigences peuvent multiplier la consommation de gaz par 3 à 5 fois par rapport à la seule capacité de la chambre de construction. Les plateformes de fusion sur lit de poudre multi-lasers contribuent à cette demande, car les machines plus grandes nécessitent un flux de gaz stable et uniforme sur des zones de construction plus larges. L'expansion des systèmes à laser unique et double vers des systèmes à 12 lasers, avec des configurations plus grandes en cours de développement, augmente également la valeur de la surveillance atmosphérique en temps réel et des équipements de récupération de gaz.
Exigences de qualification aérospatiale et d'allègement
Les exigences de qualification aérospatiale créent un besoin soutenu de gaz à haute spécification dans le marché des gaz pour l'impression 3D. Le NADCAP a élargi son cadre de fabrication additive en 2025 grâce à des critères révisés pour la fusion sur lit de poudre métallique (AC7131/1) et le dépôt d'énergie dirigée (AC7131/2). Ces exigences couvrent la gestion des gaz, l'achat de poudres et la qualification du personnel, faisant du contrôle atmosphérique une partie auditable de la production aérospatiale. Les fournisseurs produisant des pièces en alliages réactifs doivent démontrer une gestion rigoureuse des gaz avant que les programmes ne passent en production en série. Cela peut rendre difficile la modification des spécifications d'argon, même lorsque des gaz alternatifs offrent des coûts unitaires inférieurs. Plus de 100 audits de fusion sur lit de poudre ont été réalisés dans le cadre de ce dispositif à mi-2026, avec des fournisseurs accrédités en Amérique du Nord, en Europe, à Taïwan, en Arabie Saoudite et en Inde.
Expansion de l'atomisation de poudres et de la production de matières premières
L'atomisation de poudres est une source majeure de consommation de gaz dans le marché des gaz pour l'impression 3D, car l'argon et l'azote sont utilisés à haute pression pour produire des matières premières métalliques. Le NADCAP a commencé des audits d'essai pour la production de poudres en 2025 chez Carpenter, Höganäs, Tekna et AP&C (Advanced Powders & Coatings), renforçant l'importance du contrôle documenté des gaz dans cette partie de la chaîne d'approvisionnement. Une étude de 2026 sur l'acier à outils K340 a révélé que l'atomisation à l'azote améliorait la coulabilité et produisait des structures de solidification plus fines par rapport à l'atomisation à l'argon. L'étude a rapporté un temps d'écoulement Hall aussi bas que 14,2 secondes et une densité apparente plus élevée pour la poudre atomisée à l'azote. Amaero a conclu des contrats fermes en décembre 2025 pour une usine de recyclage d'argon conçue pour réduire le coût de l'argon par kilogramme de poudre de 80 % et atteindre une période de retour sur investissement de 2,0 à 2,5 ans. SSAB a annoncé en juin 2026 qu'il étendrait son installation d'Oxelösund pour atteindre 350 tonnes par an de poudre d'acier de qualité fabrication additive d'ici le premier trimestre 2028[1]SSAB, "SSAB Expands Steel Powder Production Capacity in Oxelösund," SSAB, ssab.com.
Demande croissante de composants médicaux personnalisés
La demande de composants médicaux personnalisés soutient le marché des gaz pour l'impression 3D, car les implants métalliques nécessitent des environnements de production étroitement contrôlés. Le règlement sur le système de management de la qualité de la Food and Drug Administration américaine est entré en vigueur le 2 février 2026 et a incorporé la norme ISO 13485:2016 par référence. Ce changement rend le contrôle documenté des procédés plus important pour les fabricants de dispositifs médicaux utilisant la fabrication additive métallique. Un cadre clinique de 2026 pour les dispositifs médicaux sur mesure identifie la surveillance de la température, de la pression et du débit de gaz comme des exigences de qualité de procédé pendant le cycle de construction. L'environnement réglementaire combiné des États-Unis et de l'Europe renforce les attentes en matière de validation d'atmosphère contrôlée dans les chaînes d'approvisionnement médicales. Il crée également une base plus solide pour les fournisseurs capables de fournir des enregistrements de pureté des gaz et un support de procédé aux fabricants médicaux.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de l'infrastructure de gaz de haute pureté | -1.2% | Mondial, plus prononcé en Amérique du Sud et en Afrique et Moyen-Orient, où les réseaux de gaz en vrac sont sous-développés | Long terme (≥ 4 ans) |
| Volatilité de l'approvisionnement et des prix de l'hélium et des gaz spéciaux | -0.9% | Mondial, aiguë en Asie du Nord-Est et en Europe, avec des chaînes d'approvisionnement dépendantes du Qatar | Court terme (≤ 2 ans) |
| Expertise limitée en gaz de procédé parmi les petits fabricants | -0.5% | Marchés émergents d'Asie-Pacifique, Amérique du Sud et Afrique et Moyen-Orient | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de l'infrastructure de gaz de haute pureté
Le coût de l'infrastructure de gaz de haute pureté limite la participation des petits fabricants additifs au marché des gaz pour l'impression 3D. La production en série de métaux nécessite une logistique d'argon cryogénique, des systèmes d'adsorption modulable en pression ou à membrane pour l'azote, des canalisations étanches et des chambres capables de fonctionner à des niveaux d'oxygène inférieurs à 100 parties par million (ppm). Les fabricants disposant de moins de 10 imprimantes métalliques dépendent souvent de bouteilles d'argon livrées, qui coûtent plus cher par unité que l'approvisionnement en vrac ou la génération sur site. Cette structure de coûts limite leur capacité à conclure des arrangements d'approvisionnement à long terme et réduit les marges opérationnelles à des niveaux de production plus élevés. La contrainte est la plus prononcée en Amérique du Sud et en Afrique et Moyen-Orient, où la logistique d'argon liquide en vrac et les réseaux de distribution haute pression sont moins développés. Une expertise limitée en gaz de procédé peut aggraver le problème, car les petites entreprises peuvent manquer du personnel nécessaire pour spécifier, exploiter et valider des systèmes atmosphériques complexes.
Volatilité de l'approvisionnement et des prix de l'hélium et des gaz spéciaux
La volatilité de l'approvisionnement et des prix de l'hélium freine le marché des gaz pour l'impression 3D, en particulier pour les applications aérospatiales et de recherche. Au début de 2026, une perturbation à l'installation de gaz naturel liquéfié (GNL) de QatarEnergy d'une capacité de 77 millions de tonnes par an a supprimé 63 millions de mètres cubes de production annuelle d'hélium, représentant un tiers de l'approvisionnement mondial. Reuters a rapporté que les prix au comptant ont doublé en quelques semaines, tandis que des pannes prolongées de 60 à 90 jours pourraient augmenter les prix livrés de 25 % à 50 % pour les clients sans contrats à long terme. L'hélium représente une part plus faible de la consommation de gaz que l'argon et l'azote, mais il possède des propriétés de procédé distinctives dans la fusion laser sur lit de poudre. Une étude du Département américain de l'Énergie a révélé que l'hélium peut supprimer la porosité par trou de serrure en réduisant l'absorption effective d'énergie, même s'il a un effet de refroidissement direct limité sur la pièce imprimée. Le remplacement de l'hélium par de l'argon peut donc nécessiter une revalidation complète du procédé selon les spécifications des matériaux, prolongeant l'impact des perturbations d'approvisionnement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par gaz : l'argon maintient sa position dominante tandis que l'azote gagne des utilisations sensibles aux coûts
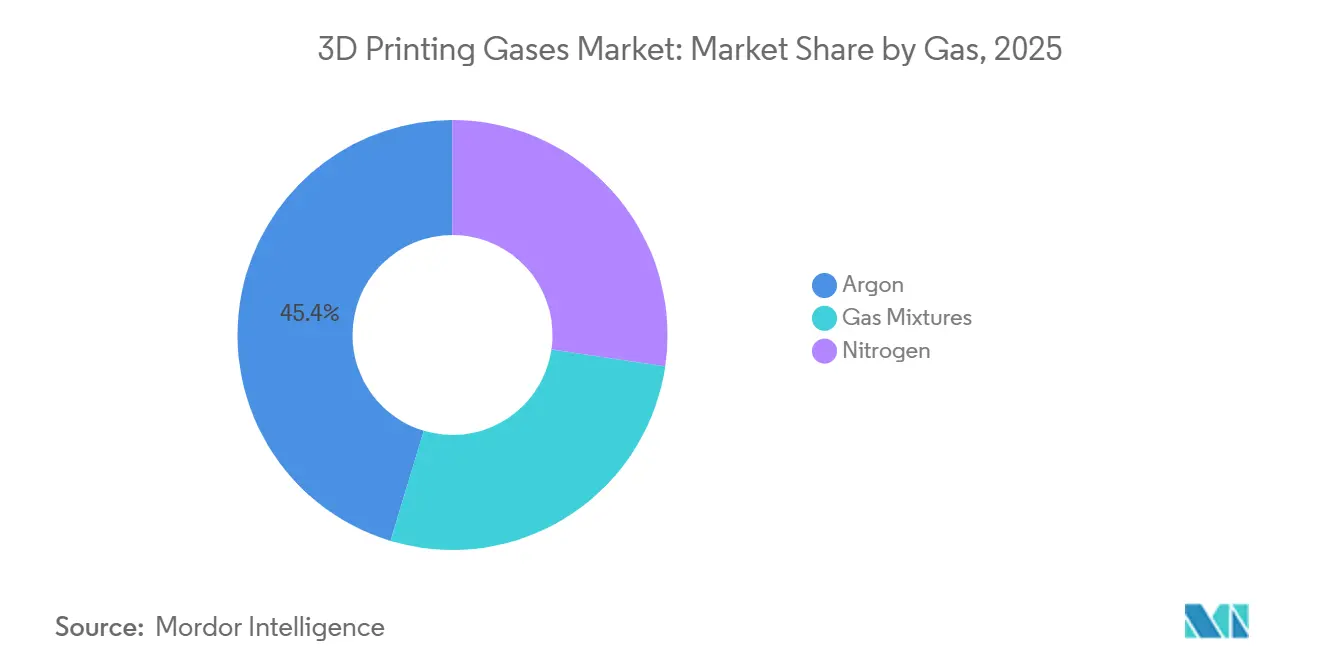
L'argon détenait 45,35 % du marché des gaz pour l'impression 3D en 2025. Sa position reflète son utilisation avec le titane, les superalliages de nickel et le cobalt-chrome dans la fusion sur lit de poudre, où des traces d'azote peuvent former des inclusions qui réduisent les performances en fatigue. Les programmes aérospatiaux spécifient couramment l'argon pour les constructions en alliages réactifs dans le cadre de systèmes de qualité contrôlés. Ces exigences créent un certain degré de continuité des spécifications pour l'argon, même lorsque l'azote coûte 30 % à 40 % moins cher par unité. Les mélanges de gaz restent la catégorie la plus petite, mais ils suscitent un intérêt croissant dans le dépôt d'énergie dirigée par arc de fil. Une étude de 2025 sur la fabrication additive par arc de fil d'Inconel 718 a révélé qu'une composition R7 de 2 % d'hydrogène avec de l'argon offrait de meilleures performances que les options à gaz unique pour la géométrie du cordon et le contrôle des défauts.
L'azote est le type de gaz à la croissance la plus rapide, avec un CAGR projeté de 9,14 % jusqu'en 2031. Il est utilisé là où sa moindre inertie ne compromet pas les performances des matériaux, notamment pour l'acier inoxydable, l'acier à outils et les applications composites en aluminium. Le marché des gaz pour l'impression 3D utilise également l'azote dans l'atomisation de poudres, où ses propriétés peuvent améliorer l'économie de la production industrielle de matières premières. Des recherches sur l'acier à outils K340 ont révélé que la poudre atomisée à l'azote présentait une coulabilité 20 % meilleure que la poudre atomisée à l'argon et un espacement des bras de dendrites plus fin. La génération d'azote sur site par adsorption modulable en pression ou par systèmes à membrane peut réduire le coût par Nm³ de 60 % à 70 % par rapport à l'approvisionnement en bouteilles livrées. Messer a mis en service une installation en Chine de l'Est en août 2026 avec une capacité d'approvisionnement en azote de haute pureté de 50 000 Nm³/h pour les clients de la fabrication avancée, illustrant l'échelle de l'approvisionnement développé pour les utilisations compatibles.


Par fonction : l'isolation reste essentielle tandis que le refroidissement se développe avec des systèmes de plus haute puissance
L'isolation détenait 42,83 % de la valeur du marché en 2025, ce qui en fait la fonction dominante dans le marché des gaz pour l'impression 3D. La catégorie comprend la purge de la chambre de construction, le blanketing du lit de poudre et le maintien de l'atmosphère pendant l'impression. Ces étapes sont essentielles à la fabrication additive métallique car l'exposition à l'oxygène peut endommager la poudre et la qualité des pièces. Les atmosphères d'azote contrôlées soutiennent également le contrôle de l'oxydation de surface lors du jet de liant à température ambiante. L'éclairage est la fonction la plus petite, couvrant le blanketing à l'azote dans les applications de photopolymères à durcissement UV telles que la stéréolithographie et le PolyJet. L'autre catégorie comprend les rôles de gaz porteur dans le dépôt d'énergie dirigée, les alimentations en fil et le transport de poudres.
Le refroidissement est la fonction à la croissance la plus rapide, avec un CAGR projeté de 9,45 % jusqu'en 2031. Les systèmes de fusion sur lit de poudre multi-lasers et les plateformes de dépôt d'énergie dirigée haute puissance créent des charges thermiques plus importantes lors de chaque construction. Des flux contrôlés d'azote et d'argon contribuent à réduire les contraintes résiduelles, à limiter la distorsion thermique et à raccourcir les temps de cycle entre couches. Air Products identifie les flux de refroidissement contrôlés comme importants pour la précision dimensionnelle dans les constructions métalliques, car les gradients thermiques affectent les propriétés mécaniques. La haute conductivité thermique de l'hélium ne se traduit pas nécessairement par un refroidissement direct des pièces imprimées dans la fusion laser sur lit de poudre. Une étude du Département de l'Énergie indique plutôt une absorption d'énergie réduite et une porosité par trou de serrure plus faible, ce qui soutient une approche plus ciblée de la sélection des mélanges de gaz.
Par technologie : le frittage laser est en tête tandis que le jet de liant élargit la demande de gaz
Le frittage laser représentait 39,41 % du marché des gaz pour l'impression 3D en 2025. Sa position dominante reflète la base installée de systèmes de fusion laser sur lit de poudre dans la production de métaux aérospatiaux et médicaux. Ces systèmes nécessitent souvent une purge à moins de 100 ppm d'oxygène avant le début d'une construction. Ils nécessitent également une recirculation continue d'argon à travers la filtration pour éliminer les projections et les condensats métalliques. Le refroidissement après construction peut nécessiter une gestion dédiée de l'atmosphère, créant une demande constante de gaz de haute pureté. La stéréolithographie et le PolyJet utilisent moins de gaz car leur principale exigence est le blanketing à l'azote pendant les étapes de post-durcissement.
Le jet de liant devrait croître à un CAGR de 9,33 % jusqu'en 2031. La technologie est utilisée dans la production de métaux automobiles et industriels, où le débit et l'économie unitaire peuvent être attractifs à des volumes supérieurs à plusieurs milliers de pièces. La consommation de gaz se produit à plusieurs étapes, notamment l'azote pendant l'impression, des atmosphères inertes ou réductrices pendant le déliantage à 300-500 °C, et des mélanges d'argon ou d'hydrogène pendant le frittage au-dessus de 1 000 °C. Ces conditions contrôlées permettent d'atteindre des densités de pièces supérieures à 99 % dans les métaux obtenus par jet de liant. Des recherches sur l'acier inoxydable 17-4 PH ont documenté l'importance de la teneur en oxygène pendant le processus de déliantage. Linde soutient cette voie de production avec des solutions d'atmosphère de frittage et des services de conseil en procédés pour les clients utilisant le jet de liant métallique.
Par secteur d'utilisation final : la santé combine l'échelle avec la croissance la plus rapide
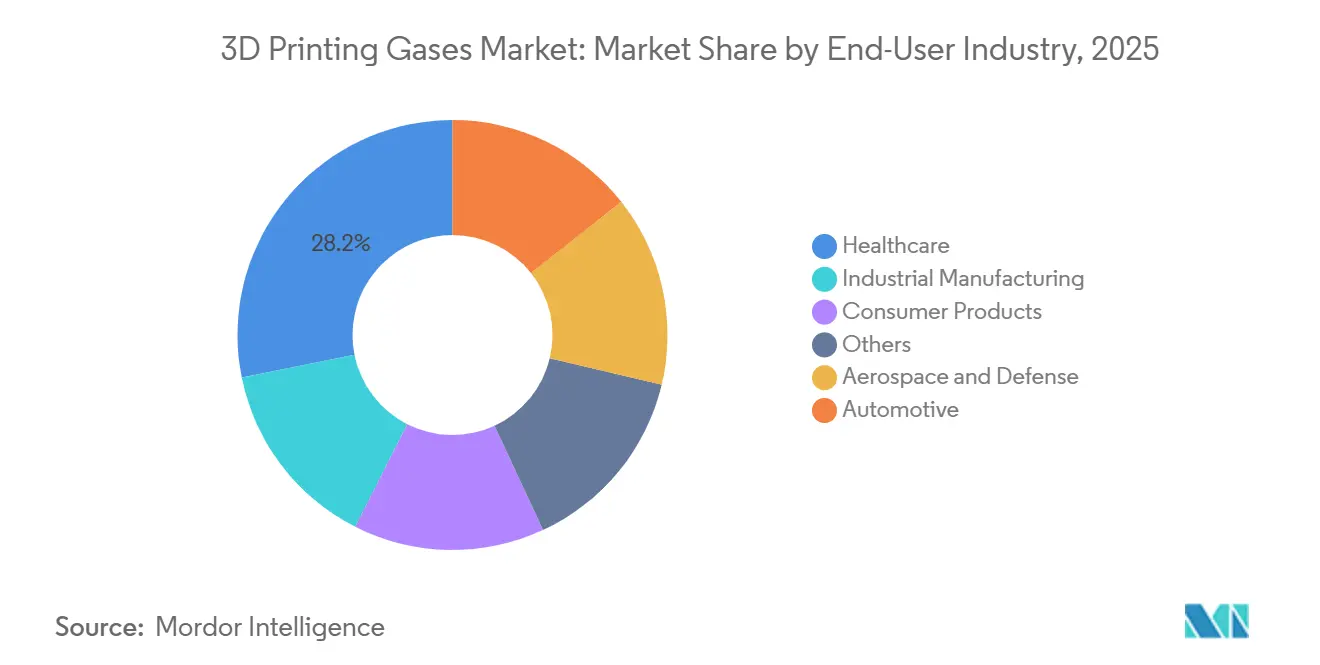
La santé représentait 28,17 % du marché des gaz pour l'impression 3D en 2025 et devrait croître à un CAGR de 9,82 % jusqu'en 2031. Les implants personnalisés nécessitent des procédés de fabrication additive métallique contrôlés qui soutiennent la documentation réglementaire. Le règlement sur le système de management de la qualité de la FDA, entré en vigueur le 2 février 2026, a incorporé la norme ISO 13485:2016 par référence. Cela fait de la documentation de l'atmosphère contrôlée une partie de la traçabilité qualité réglementée pour la fabrication de dispositifs médicaux. Un cadre européen de 2026 pour les implants crâniens et faciaux en PEEK sur mesure a décrit la surveillance en temps réel du débit de gaz comme un point de contrôle de la qualité du procédé et a rapporté un délai d'exécution de 3 à 5 jours de l'acquisition d'image à la livraison stérile.
L'aérospatiale et la défense constituent le deuxième secteur d'utilisation final en importance et présentent la plus haute intensité de spécification. Leurs exigences en argon sont souvent intégrées dans les spécifications d'approvisionnement via l'accréditation NADCAP et les contrôles de procédés associés. La production automobile se développe grâce au jet de liant et au frittage laser sous atmosphère d'azote pour les pièces structurelles en acier inoxydable compatibles. La fabrication industrielle utilise des quantités substantielles d'azote sur site pour les aciers à outils, les composites polymères et les structures multi-matériaux. Les produits de consommation restent le secteur d'utilisation final défini le plus petit, mais l'impression métallique de bureau crée une demande dispersée de bouteilles d'argon et d'azote. Cette demande dispersée reste en dehors des structures contractuelles à grande échelle utilisées par les plus grands sites de fabrication.
Analyse géographique
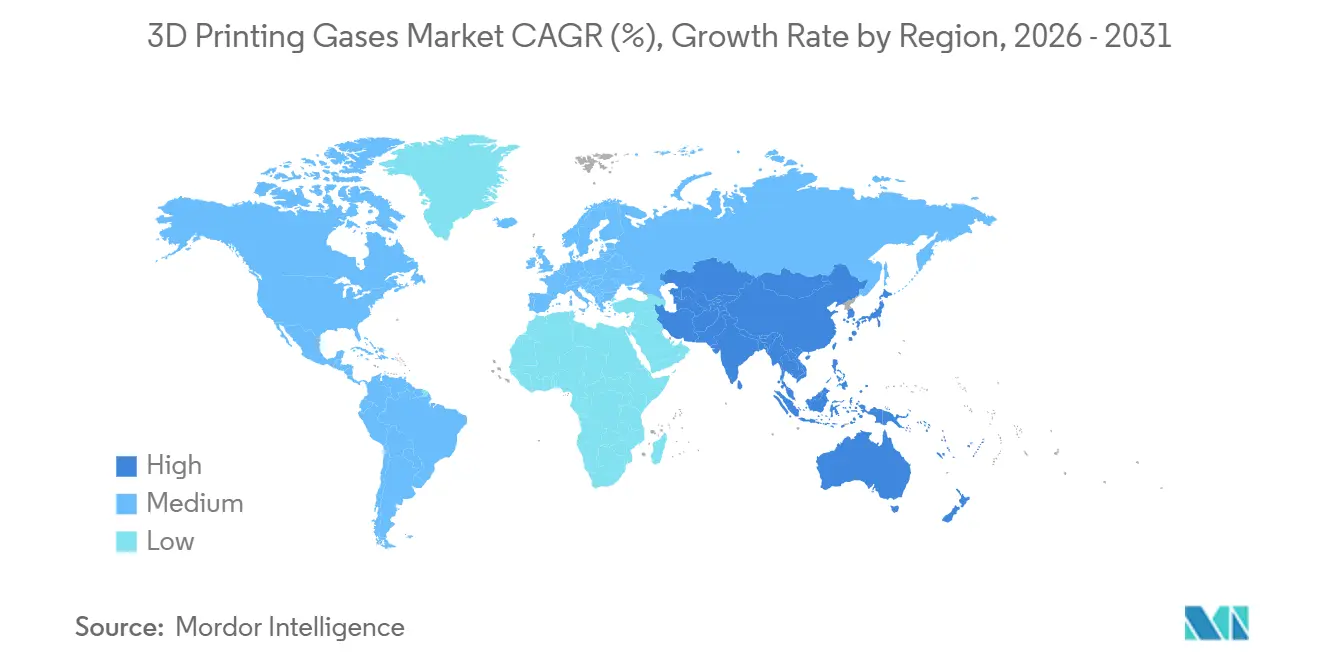
L'Asie-Pacifique représentait 55,62 % du marché des gaz pour l'impression 3D en 2025 et devrait enregistrer le CAGR régional le plus élevé de 9,51 % jusqu'en 2031. La position de la région est portée par l'activité de fabrication additive en Chine, au Japon, en Inde et dans d'autres centres de fabrication. En août 2025, Taiyo Nippon Sanso du Japon a été sélectionné pour un projet quinquennal de l'Organisation pour le développement des nouvelles énergies et des technologies industrielles (NEDO) combinant la fabrication additive à base de frittage et la conception de procédés numériques. Le projet s'étend de l'exercice 2024 à l'exercice 2028 et comprend des solutions de gaz 3DPro avec Yamaha Motor, Mitsubishi Materials et l'Université de Kyushu. En août 2026, Messer a mis en service une installation d'azote de haute pureté de 50 000 Nm³/h en Chine de l'Est pour servir les clients des secteurs de l'électronique et de la fabrication avancée. Ces développements reflètent une évolution vers des arrangements d'approvisionnement en gaz plus importants et à plus long terme dans les corridors de fabrication du Nord-Est asiatique et de l'ASEAN[2]Nippon Sanso Holdings Corporation, "Research and Development of a Metal 3D Printer System Combining Sinter-Based Additive Manufacturing and Digital Process Design Adopted as a NEDO Project," Nippon Sanso Holdings, nipponsanso.com.
L'Amérique du Nord est le deuxième marché régional pour les gaz pour l'impression 3D. Une dense chaîne d'approvisionnement aérospatiale et de défense américaine et une base de production nationale de poudres en croissance soutiennent sa position. En juin 2026, Amaero a mis en service son troisième atomiseur par atomisation de gaz par induction d'électrode (EIGA) au Tennessee, portant la capacité de poudre d'alliage de titane à 480 tonnes par an. La société prévoit de mettre en service une usine de recyclage d'argon au premier trimestre 2027, conçue pour réduire le coût par kilogramme d'argon de 80 %. Le Canada et le Mexique sont des sites secondaires en croissance à mesure que les fournisseurs automobiles et aérospatiaux développent des capacités de fabrication additive à proximité des équipementiers nord-américains. Cela accroît la demande régionale d'approvisionnements fiables en argon et en azote, ainsi que d'un support spécialisé pour le traitement des poudres.
L'Europe reste un marché régional important, l'Allemagne maintenant une large base de fabrication additive automobile et aérospatiale. Air Liquide fournit de l'azote, de l'argon et de l'hélium tout au long du flux de travail de fabrication additive, notamment pour l'atomisation, le stockage, l'inertage des chambres de construction et le post-traitement. En juin 2026, SSAB a annoncé que son installation d'Oxelösund atteindra 350 tonnes par an de poudre d'acier de qualité fabrication additive au premier trimestre 2028, ajoutant un nouveau point de demande pour l'utilisation en amont de l'argon et de l'azote en Europe du Nord. L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des marchés plus petits mais en développement pour les gaz pour l'impression 3D. La base de fabrication industrielle du Brésil, les programmes aérospatiaux du CCG et l'activité de dispositifs médicaux en Afrique du Sud génèrent de la demande, tandis qu'une infrastructure de gaz en vrac sous-développée continue de limiter l'adoption à court terme.

Paysage concurrentiel
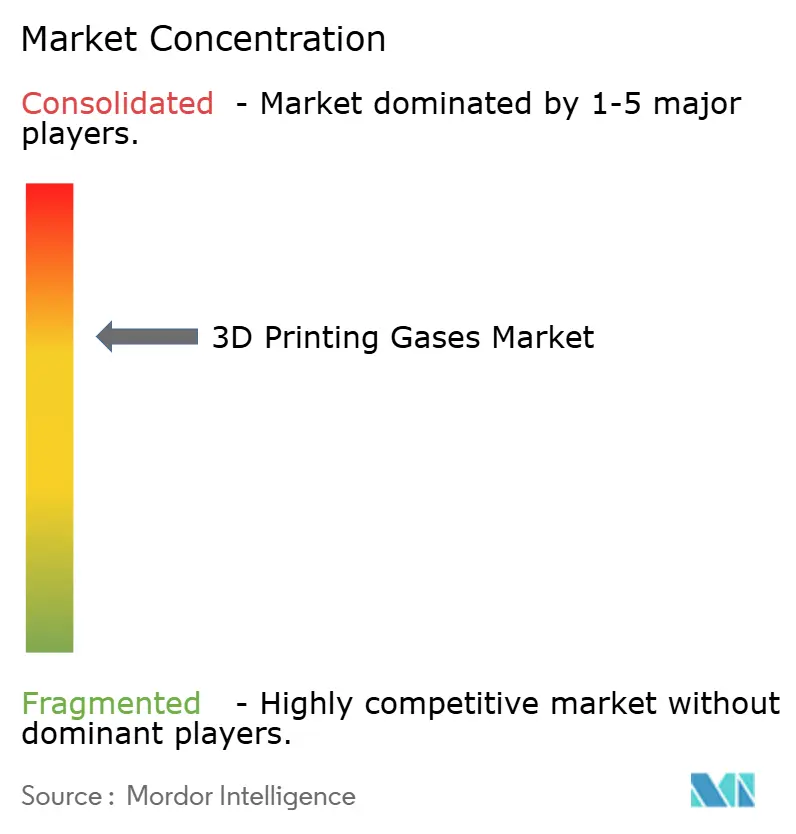
Le marché des gaz pour l'impression 3D est modérément concentré, Air Liquide, Linde PLC, Air Products et Nippon Sanso Holdings servant une grande partie de la base contractuelle à haute spécification. Ces fournisseurs se concurrencent sur la capacité de production, les réseaux de distribution, l'ingénierie d'application et la documentation de pureté. Leurs offres comprennent généralement la conception de systèmes de gestion des gaz, le support de surveillance atmosphérique et le conseil en procédés pour la qualification des équipementiers. Les clients aérospatiaux et médicaux favorisent souvent des arrangements de service pluriannuels, car la stabilité de la production prime sur les variations marginales des prix du gaz. Un brevet américain de 2025 décrit un système de fabrication additive sous gaz protecteur qui utilise un mélangeur connecté à des sources d'inerte et de dioxyde de carbone et spécifie une pureté de gaz d'au moins 99,995 %. Cela indique que l'architecture de distribution de gaz et la traçabilité deviennent des éléments importants du positionnement concurrentiel.
La récupération, le recyclage et la gestion en boucle fermée de l'atmosphère créent des opportunités au-delà de l'approvisionnement conventionnel en gaz. La capacité de recyclage d'argon planifiée par Amaero pour le premier trimestre 2027 vise une réduction de 80 % du coût de l'argon par kilogramme de poudre, fournissant un point de référence commercial pour les producteurs de poudres cherchant à gérer la consommation de gaz et les coûts opérationnels. Cambridge Sensotec a introduit un analyseur d'oxygène conforme SIL 2 pour les systèmes de sécurité de fabrication additive en juillet 2025. De tels systèmes de surveillance peuvent relier la distribution de gaz aux conditions de procédé mesurées et aux exigences de qualité. Les fournisseurs qui combinent la fourniture de gaz avec la technologie de surveillance et de récupération sont bien positionnés pour capturer une valeur supplémentaire dans le marché des gaz pour l'impression 3D.
Les fournisseurs régionaux servent les zones où les grands acteurs mondiaux ont une distribution moins étendue. Yingde Gases en Chine, Ellenbarrie Industrial Gases en Inde et Gulfcryo au Moyen-Orient peuvent utiliser la logistique locale et la flexibilité des prix livrés pour cibler les clients de fabrication additive. Kaimeite Gases et SOL Spa sont également positionnés comme fournisseurs régionaux pour les bureaux de services de milieu de gamme en Chine et en Europe du Sud. Ces entreprises peuvent être mieux adaptées aux volumes de contrats plus petits que les fournisseurs mondiaux ne priorisent pas. Les leaders établis conservent cependant des avantages en matière de traçabilité de la pureté, de services techniques et d'accès aux contrats à long terme.
Leaders du secteur des gaz pour l'impression 3D
Linde PLC
Air Liquide
Air Products and Chemicals, Inc.
Messer SE & Co. KGaA
Nippon Sanso Holdings Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Messer a mis en service une nouvelle installation en Chine de l'Est avec une capacité d'approvisionnement en azote de haute pureté d'environ 50 000 Nm³/h, élargissant son approvisionnement en gaz en vrac pour le secteur de l'électronique et de la fabrication avancée en Chine. Avec cet ajout, Messer exploite quatre grands projets d'approvisionnement en gaz en vrac en Chine pour les clients de l'électronique et de la fabrication avancée, fournissant de l'azote et de l'argon pour les industries à forte intensité de fabrication.
- Juillet 2026 : Linde a annoncé un investissement de 1 milliard USD pour étendre son complexe de gaz industriels sur site à Phoenix, en Arizona, dans le cadre d'un accord à long terme pour fournir de l'azote, de l'oxygène et de l'argon ultra-haute pureté via deux nouvelles unités de séparation d'air SPECTRA. Le projet a ajouté environ 1 milliard USD au carnet de commandes de vente de gaz de Linde, le portant à 8,1 milliards USD, avec des implications côté offre pour la disponibilité des gaz de haute pureté dans le corridor de fabrication avancée du sud-ouest des États-Unis.


Périmètre du rapport mondial sur le marché des gaz pour l'impression 3D
Les gaz pour l'impression 3D sont des émissions atmosphériques, des composés organiques volatils (COV) et des émanations chimiques libérés lors du processus de fabrication additive lorsque des polymères sont chauffés ou des résines sont durcies. Ces émissions sont générées par diverses technologies d'impression 3D, notamment la modélisation par dépôt de matière fondue (FDM), la stéréolithographie (SLA) et le frittage laser sélectif (SLS).
Le marché des gaz pour l'impression 3D est segmenté par gaz, par fonction, par technologie, par secteur d'utilisation final et par géographie. Par gaz, le marché est segmenté en argon, azote et mélanges de gaz. Par fonction, le marché est segmenté en isolation, refroidissement, éclairage et autres. Par technologie, le marché est segmenté en stéréolithographie, frittage laser, jet de liant, PolyJet et autres. Par secteur d'utilisation final, le marché est segmenté en aérospatiale et défense, automobile, santé, fabrication industrielle, produits de consommation et autres. Le rapport couvre également la taille du marché et les prévisions pour les gaz pour l'impression 3D dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Argon |
| Azote |
| Mélanges de gaz |
| Isolation |
| Refroidissement |
| Éclairage |
| Autres |
| Stéréolithographie |
| Frittage laser |
| Jet de liant |
| PolyJet |
| Autres |
| Aérospatiale et défense |
| Automobile |
| Santé |
| Fabrication industrielle |
| Produits de consommation |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par gaz | Argon | |
| Azote | ||
| Mélanges de gaz | ||
| Par fonction | Isolation | |
| Refroidissement | ||
| Éclairage | ||
| Autres | ||
| Par technologie | Stéréolithographie | |
| Frittage laser | ||
| Jet de liant | ||
| PolyJet | ||
| Autres | ||
| Par secteur d'utilisation final | Aérospatiale et défense | |
| Automobile | ||
| Santé | ||
| Fabrication industrielle | ||
| Produits de consommation | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des gaz pour l'impression 3D ?
La taille du marché des gaz pour l'impression 3D était évaluée à 68,43 milliards USD en 2025 et devrait croître de 73,71 milliards USD en 2026 pour atteindre 110,17 milliards USD d'ici 2031, à un CAGR de 8,37 % durant la période de prévision (2026-2031).
Pourquoi l'azote connaît-il une croissance rapide dans la fabrication additive ?
L'azote devrait croître à un CAGR de 9,14 % jusqu'en 2031 car il est moins coûteux dans les applications compatibles d'acier, de composites en aluminium et d'atomisation de poudres.
Quel secteur d'utilisation final présente les meilleures perspectives ?
La santé détenait 28,17 % de la valeur en 2025 et devrait croître à un CAGR de 9,82 % jusqu'en 2031, soutenue par les dispositifs personnalisés et une documentation de procédé plus stricte.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique détenait 55,62 % de la valeur en 2025 et devrait croître à un CAGR de 9,51 % jusqu'en 2031.
Dernière mise à jour de la page le:



