
亜鉛メチオニンキレート市場規模とシェア
市場概要
| 調査期間 | 2020 - 2030 |
|---|---|
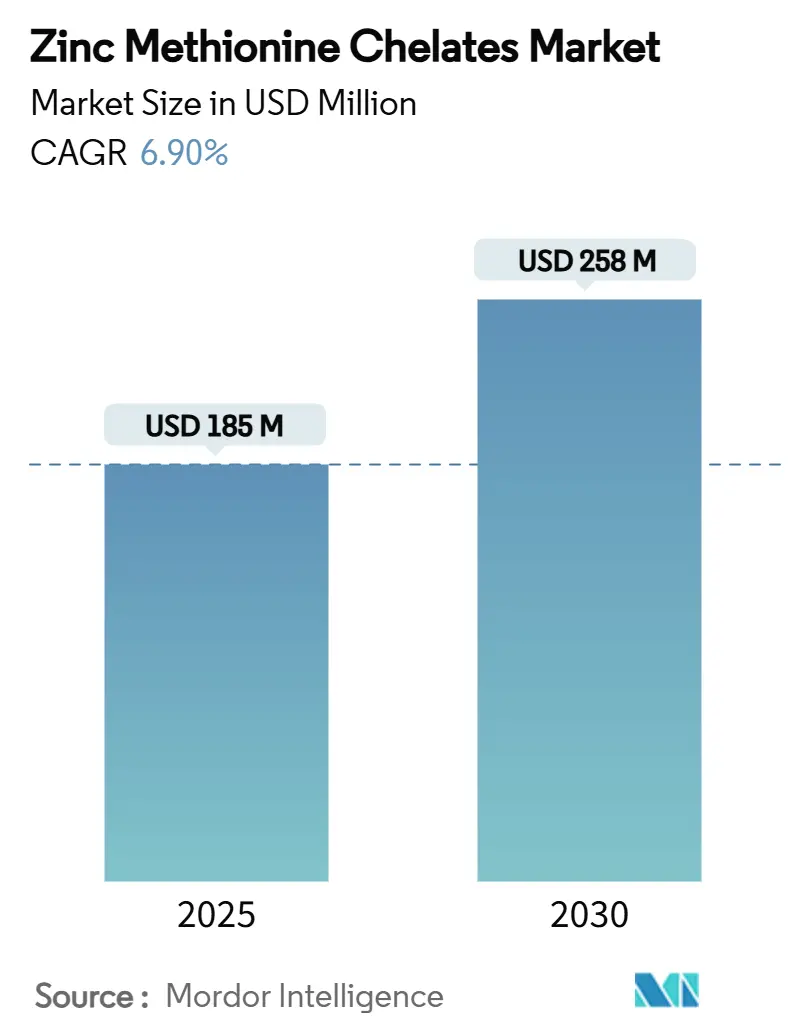
| 市場規模 (2025) | 185 百万米ドル |
| 市場規模 (2030) | 258 百万米ドル |
| 成長率 (2025 - 2030) | 6.90 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる亜鉛メチオニンキレート市場分析
亜鉛メチオニンキレート市場規模は2025年に1億8,500万USDとなり、2030年までに2億5,800万USDに達すると予測されており、6.9%のCAGRで拡大します。この拡大は、無機亜鉛塩から生体利用率の高い有機複合体への決定的な転換を反映しており、動物のパフォーマンスを向上させ、糞便中のミネラル損失を抑制し、強化される持続可能性基準に適合します。抗生物質成長促進剤の規制強化、気候ストレスに耐えうる飼料効率の追求、水質汚染を最小化する栄養密度の高い配合を求める水産養殖インテグレーターの需要増加に伴い、普及が加速しています。競争上の差別化は現在、キレート化学、デリバリー形態のイノベーション、多様な生産システムにおける投資対効果を実証するアプリケーションサポートに集中しています。地域密着型プレミックス製造への投資およびミネラル専門企業間の戦略的提携は、市場の長期的な成長余地を裏付けています。
レポートの主要ポイント
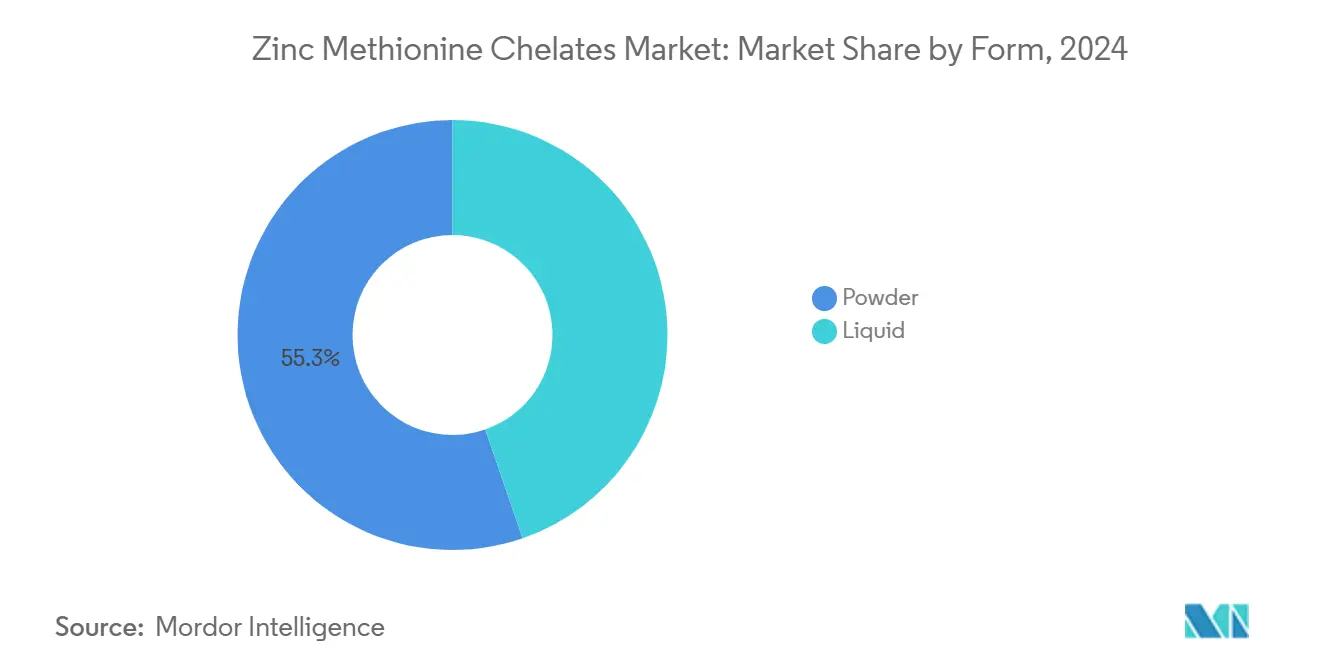
- 形態別では、粉末製品が2024年に55.3%の収益シェアを占め、液体製品は2030年までに最速の8.9%CAGRを記録すると予測されており、水産養殖および水溶性用途における使いやすい投与ソリューションへの需要が浮き彫りになっています。
- 家畜種別では、家禽が2024年に亜鉛メチオニンキレート市場シェアの34.8%を占め、水産養殖は集約的なエビおよびサーモン養殖を背景に2030年まで10.7%のCAGRで成長すると予測されています。
- キレート強度別では、中程度の2:1複合体が2024年の売上の48.0%を占め、プレミアムユーザーが最大限のミネラル保持を目指すにつれ、2:1超の強力な製品が9.5%のCAGRで拡大する見込みです。
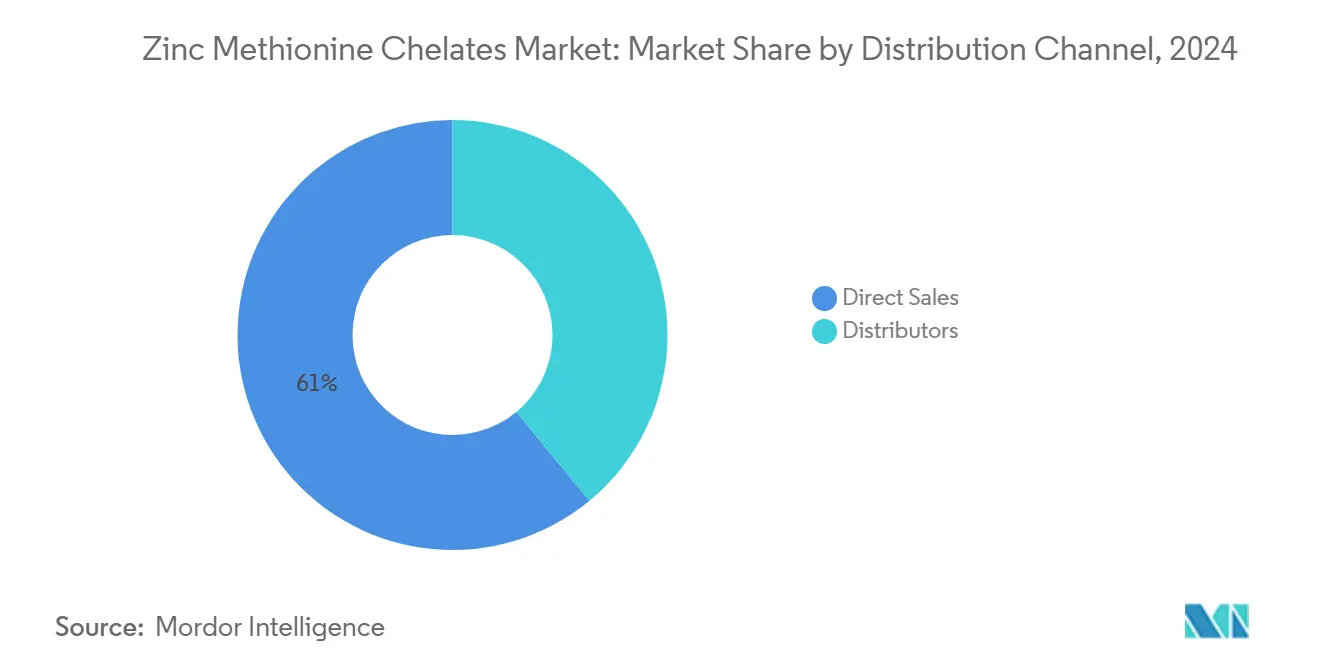
- 流通チャネル別では、直接販売が2024年の亜鉛メチオニンキレート市場規模において価値の61.0%を占めましたが、新興地域が地域在庫と技術的アウトリーチに依存するにつれ、ディストリビューターチャネルは7.8%のCAGRを記録する見込みです。
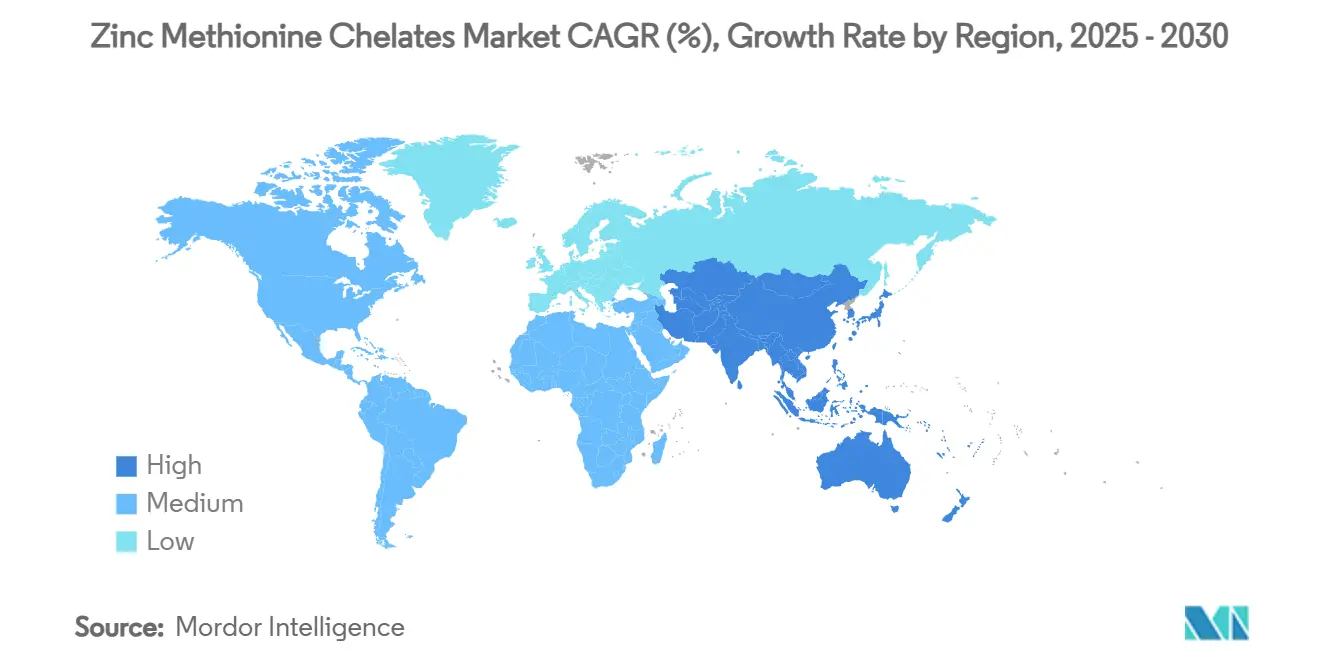
- 地域別では、北米が2024年に市場の35%を占めて世界収益をリードし、アジア太平洋は水産養殖の規模拡大と家畜密度の増加に牽引されて最速の8.2%CAGRを達成すると予測されています。
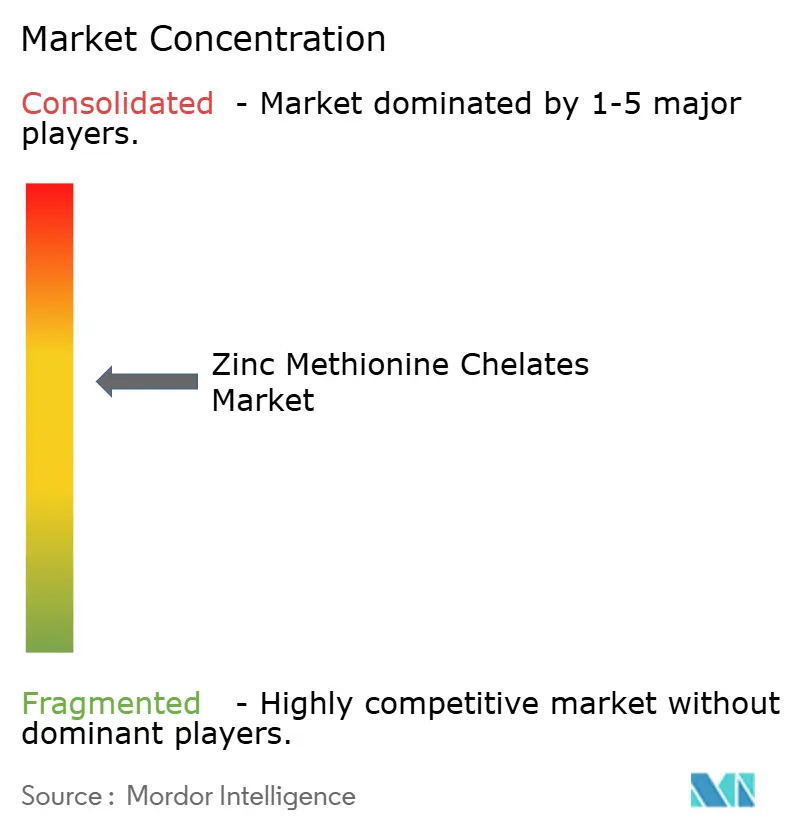
- 上位5社のサプライヤーが2024年の亜鉛メチオニンキレート市場シェアの62%を支配しており、中程度に集中した亜鉛メチオニンキレート市場であることを示しています。
世界の亜鉛メチオニンキレート市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 動物飼料における抗生物質成長促進剤を抑制する規制圧力 | +1.8% | 世界規模、北米および欧州で最も強い | 中期(2〜4年) |
| 気候変動に強い家禽生産におけるキレート化微量ミネラルの需要増加 | +1.2% | 世界規模、アジア太平洋および中東で最も高い影響 | 長期(4年以上) |
| 南米のインテグレーターにおけるプレミックス生産能力の拡大 | +0.9% | 南米、北米への波及 | 短期(2年以内) |
| 水産飼料における無機から有機微量ミネラルへのコスト削減配合転換 | +1.1% | アジア太平洋中心、世界市場への拡大 | 中期(2〜4年) |
| 欧州の酪農サプライチェーンにおける持続可能性監査の強化 | +0.7% | 欧州、北米への拡大 | 長期(4年以上) |
| 生体利用率の高い亜鉛源を使用した機能性ペットフードセグメントの成長 | +0.6% | 北米および欧州、アジア太平洋で新興 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
動物飼料における抗生物質成長促進剤を抑制する規制圧力
抗生物質成長促進剤の日常的使用に対する世界的な禁止措置により、薬理学的残留物なしに腸の健康を守る栄養代替品へ23億USDの添加物支出が振り向けられています。欧州連合の禁止措置および米国FDAの並行措置により、キレート化ミネラルは信頼性の高い免疫調節剤として認められています[1]出典:米国食品医薬品局、「食品添加物申請031559」、fda.gov。ブロイラーにおける試験では、亜鉛メチオニンが抗生物質レジメンを部分的に代替した場合に飼料転換率が改善されることが示されており、家禽および豚の生産現場における亜鉛メチオニンキレート市場の根拠を裏付けています。インテグレーターが抗生物質フリーラベルを標準化するにつれ、飼料工場は効率を保証しながら規制審査を満たす精密ミネラルプログラムに投資しています。この結果として生じるコンプライアンスの勢いが、実証済みの生体利用率の高い亜鉛源への長期的な需要を確固たるものにしています。
気候変動に強い家禽生産におけるキレート化微量ミネラルの需要増加
熱ストレスは世界の家禽生産に年間58億USDの損失をもたらし、抗酸化防御を安定させる栄養的対策への関心を高めています[2]出典:Journal of Animal Science、「キレート化ミネラルによる熱ストレス緩和」、asas.org。対照試験では、34℃の試験条件下のブロイラーにおいて、アミノ酸キレート亜鉛が熱ショックタンパク質の発現を緩和し、腸管バリアの完全性を強化することが示されています。ペルシャ湾岸および熱帯アジアのインテグレーターは現在、夏季サイクルにおける均一な枝肉収量を維持するために、育種および育成段階でキレート化ミネラルを組み込んでいます。先進的な配合戦略は、周囲温度が生理的快適域を超えた場合にミネラルの生体利用率を優先する全米家禽技術センターのガイドラインと一致しています。広範な採用は、気候変動に関連した生産性低下を事前に防ぐ生産者によって亜鉛メチオニンキレート市場を支えています。
水産飼料における無機から有機微量ミネラルへのコスト削減配合転換
エビおよび魚類の栄養士は、以前の無機レベルの40%でのキレート亜鉛投与が成長と生存率を維持し、運営費の最大70%を占める飼料において具体的なコスト削減をもたらすと報告しています[3]出典:Frontiers in Veterinary Science、「エビ栄養における有機微量ミネラル」、frontiersin.org。Litopenaeus vannameiに関する研究では、亜鉛メチオニンが硫酸亜鉛を代替した場合に腸内抗酸化状態が優れ、コレステロールが低下することが記録されています。このような証拠により、アジア太平洋の配合業者は、水安定性ラションに均一に分散する液体および微粉末キレートに対応するためにペレットラインを改修しています。調達チームは低い配合量を運転資本の軽減に転換しており、高密度池および循環式水産養殖システムにおける亜鉛メチオニンキレート市場の採用を加速させています。
生体利用率の高い亜鉛源を使用した機能性ペットフードセグメントの成長
北米のペットフード配合業者は、毛並みの艶と免疫活力を謳う配合に対してプレミアムを支払う消費者の意欲を活用しています。シニア犬を対象とした二重盲検試験では、酸化亜鉛と比較してアミノ酸複合亜鉛を使用した場合に毛の再成長が速く、抜け毛が少ないことが記録されています。AAFCOのガイダンスは現在、敏感な犬種におけるミネラル毒性を最小化するための実行可能な戦略としてキレート化を強調しています。ニッチブランドは、亜鉛メチオニンを活用して主張を裏付ける、運動機能、皮膚、消化器の健康に特化したレシピを販売しています。この小売の牽引力は、従来の家畜分野を超えて亜鉛メチオニンキレート産業のフットプリントを広げています。
制約の影響分析*
| 制約 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| メチオニンおよび亜鉛原材料の価格変動 | -1.4% | 世界規模、コスト敏感な市場で最も高い影響 | 短期(2年以内) |
| アフリカの小規模農家における認知度の低さ | -0.8% | アフリカ、農村部のアジア太平洋への拡大 | 長期(4年以上) |
| EU飼料規制における亜鉛の厳格な最大配合限度 | -0.9% | 欧州、他地域への潜在的な波及 | 中期(2〜4年) |
| 安価な無機硫酸亜鉛代替品の入手可能性 | -1.1% | 世界規模、価格敏感なセグメントで最も強い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
メチオニンおよび亜鉛原材料の価格変動
世界のメチオニンスポット価格は、米国商務省がスペインからの輸出に9.24%のダンピングマージンを設定する裁定を下した後に急騰し、キレート生産者の不確実性を増大させました[4]出典:Federal Register、「スペイン産メチオニン:アンチダンピング関税審査の最終結果」、federalregister.gov。ペルーの鉱山操業縮小に関連した亜鉛精鉱の不足が同時に発生し、製錬所プレミアムが上昇しました。メーカーは複数年契約でヘッジしていますが、小規模な配合業者はマージン圧迫に直面し、無機塩への一時的な回帰を余儀なくされています。変動する原材料コストは、厳しい飼料予算が調達の選択を支配する市場において亜鉛メチオニンキレート市場の拡大を抑制しています。
安価な無機硫酸亜鉛代替品の入手可能性
硫酸亜鉛七水和物の青島FOBベンチマーク価格は、同等のキレート亜鉛より65%低い水準で推移しており、コモディティ豚および採卵鶏のラションにおいてコスト便益の議論を困難にしています。メタ分析では、無機亜鉛が高い配合量で提供された場合に基本的な成長を維持できることが確認されており、即時のパフォーマンス差が縮小しています。価格急騰や流動性制約の際に硫酸塩にダウングレードする可能性のある飼料配合業者は、キレート亜鉛メチオニン市場の勢いを定期的に損なっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:取り扱いの利便性に牽引される粉末の優位性
粉末バリアントは、プレミックス工場が乾燥流動性、延長された棚安定性、および自動微量投与装置との適合性を好むため、亜鉛メチオニンキレート市場シェアの55.3%を生み出しました。粉末製品の亜鉛メチオニンキレート市場規模は、均一なかさ密度に依存する高速リボンブレンダーを改修する世界の飼料工場とともに着実に上昇する見込みです。ペレット飼料およびマッシュ飼料への直接配合は栄養分離を制限し、配合の予測可能性を高め、エンドユーザーの信頼を強化します。
液体形態は最高の8.9%CAGRを示しています。すぐに使用できる懸濁液は循環式水産養殖システムおよび飲料水ラインに迅速に溶解し、健康上の課題における迅速な治療的介入をサポートします。メーカーは熱帯の保管温度での棚寿命を保護する粘度プロファイルと防腐システムを改良しています。これらの機能的な利点は、孵化場、育成場、およびペットフードウェットミックス設定においてプレミアム価格を正当化し、液体を亜鉛メチオニンキレート市場全体における中核的なイノベーション経路として位置付けています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


家畜種別:成長エンジンとして台頭する水産養殖
家禽は、熱ストレス緩和および抗生物質フリープログラムへのキレートの早期採用により、2024年に34.8%の収益リードを維持しました。ブロイラーおよび採卵鶏ラションに関連する亜鉛メチオニンキレート市場規模は、ストレス負荷を増大させるケージフリー施設を拡大するインテグレーターとともに着実に上昇すると予測されています。フィールド試験では、フィニッシャー飼料において酸化亜鉛の50%を亜鉛メチオニンに置き換えた場合に飼料転換率が最大3ポイント改善されることが示されています。
水産養殖は、エビ、ティラピア、大西洋サーモンの集約化に牽引されて最強の10.7%CAGRをもたらします。配合業者は、東南アジアにおける厳格な水質排出基準に沿って、硫酸塩に対する決定的な利点として浸出損失の低減と鰓の健康改善を挙げています。したがって、水産飼料における亜鉛メチオニンキレート市場シェアは、生存率を守るために超利用可能な微量栄養素を必要とする高密度システムを政府が奨励するにつれて拡大する見込みです。
キレート強度別:パフォーマンスとコストのバランスをとる中程度のキレート
中程度の2:1キレートは、拮抗ミネラルに対する適切な保護を提供しながら競争力のある価格を維持することで、亜鉛メチオニンキレート市場規模の48.0%を支配しました。栄養士は複数の種にわたる検証済みの生体利用率を評価し、過剰な強化なしに予測可能な血中亜鉛レベルを確保しています。中程度の複合体に関連する亜鉛メチオニンキレート市場規模は、コスト規律が優先される主流のブロイラー、豚の育成・仕上げ、および酪農濃縮物用途に定着しています。
2:1超の強力なキレートは、プレミアム酪農群、コンパニオンアニマル、およびサーモンセクターが最大限の吸収を求めるにつれて9.5%のCAGRで拡大しています。強化された分子安定性は、消化管に沿ったフィチン酸結合およびアルカリ性シフトから亜鉛を保護し、高い組織沈着を促進します。生産者は補給率を下げながら同等またはそれ以上の動物生産技術的成果を達成することで増分マージンを活用し、亜鉛メチオニンキレート市場内に高付加価値のニッチを切り開いています。
流通チャネル別:技術的複雑性を反映する直接販売
直接チャネルは2024年に世界収益の61.0%を占めました。これはプレミックスインテグレーターが、配合曲線を最適化し、カルシウム、フィチン酸、または繊維との拮抗を解決するためにメーカーの農業専門家に依存しているためです。長期供給契約は偽造キレートのリスクを軽減し、下流の包装業者が監査準備のために要求するトレーサビリティを確保します。この協力関係は生産者の信頼を深め、亜鉛メチオニンキレート市場における直接販売の優位性を強化しながら繰り返し注文を維持します。
ディストリビューターネットワークは、南米、東南アジア、および東欧の小規模農場が柔軟なパックサイズと地域密着型のアフターサポートを求めるにつれて7.8%のCAGRで成長しています。地域倉庫ハブは納期を短縮し、購買者の為替リスクをバッファリングします。認知度向上キャンペーンが広がるにつれ、ディストリビューターはメーカーのフットプリントがまだ形成途上にある新興地域に亜鉛メチオニンキレート市場のソリューションを導入する上で重要な役割を果たすでしょう。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2024年に35%の収益で最大の亜鉛メチオニンキレート市場シェアを維持しました。これは、抗生物質フリーの認証と測定可能な飼料効率を優先する垂直統合された家禽および豚システムの強みによるものです。Zinpro と Balchem は、組織ミネラル化の向上を定量化する農場診断と製品供給を組み合わせることで市場浸透を強化しています。大学との研究コンソーシアムは、段階的給餌戦略へのさらなる配合を支持する証拠を強化し、地域の需要基盤を拡大しています。ストレス期間向けの強化された水溶性製品は、米国およびカナダの畜産モデルに合わせた継続的な製品進化を示しています。
アジア太平洋は2030年まで最速の8.20%CAGRを記録しています。中国のエビ養殖の専門化推進とインドの主要飼料原料への関税引き下げが、水産飼料におけるキレートの広範な採用を促進しています。ベトナムおよびインドネシアの飼料コングロマリットは、輸入関税を回避し一貫した品質を保証するために合弁事業の下で地域キレート製造を統合しています。FAOが主導する普及プログラムは、変化するモンスーンパターン下でのミネラル最適化について小規模農家を訓練し、間接的に新興クラスター全体で亜鉛メチオニンキレート市場の慣行を主流化しています。
欧州は、環境監査と消費者の精査がキレート複合体に有利に働く成熟しながらも機会に富んだ市場を代表しています。デンマークおよびオランダの協同組合は、日々の乳固形分を損なうことなく糞便中の亜鉛排出量を削減する精密補給をパイロット実施しており、進歩的な小売業者のスコアカードを満たしています。規制上の配合上限にもかかわらず、亜鉛メチオニンキレート市場は有機認証採卵鶏や特殊子牛用ミルクリプレーサーなどの付加価値ニッチを通じて拡大し続けています。

競争環境
上位5社のサプライヤーが世界収益の62%を支配しており、中程度に集中した亜鉛メチオニンキレート市場であることを示しています。Zinproは、強固な特許ポートフォリオで保護された独自のAvailaおよびTruCareプラットフォームを活用して主要シェアを占めています。Balchemは、そのカプセル化の専門知識と複数種の技術サービスチームを通じて市場での地位を維持しています。DSM-Firmenich、ADM、Novus Internationalがリーダーシップグループを構成し、それぞれが地域の顧客サービスをサポートする統合サプライチェーンと地域生産拠点を持っています。規模は原材料調達、規制文書の維持管理、およびキレート効率とデリバリー形態の改良を目指した持続的な研究開発支出において優位性をもたらします。
中堅競合他社は、プライベートラベルのキレート源を必要とするプレミックス専門企業との種別ターゲットブレンドまたはパートナーシップを通じて差別化を追求しています。例えば、AnparioによるBio-Vetの買収はプロバイオティクスペアリングポートフォリオを拡大し、免疫とミネラル栄養を同時に対処するコンビネーションパックを可能にしています。イノベーションの軌跡には、酸化に耐えるマイクロカプセル化液体、酵母代謝産物との相乗的ブレンド、および消化pHシフトに合わせてミネラル放出を調整するデジタル支援投与システムが含まれます。
持続可能性への圧力と進化する抗生物質フリー基準が継続的な戦略的動きを促進しています。DSM-Firmenichが30億ユーロ(33億USD)と評価される動物栄養部門のスピンオフを決定したことは、ポートフォリオの再編成を促すか、競争の激しさを再形成する新たな資本流入を招く可能性があります。ミネラルサプライヤーとマイクロバイオームスタートアップ間の合弁事業は、キレート化の専門知識が腸の健康科学と融合する拡大するフロンティアを示しており、亜鉛メチオニンキレート市場内の価値提案を再定義する可能性があります。
亜鉛メチオニンキレート産業リーダー
Novus International, Inc.
Zinpro Corporation
Balchem Corporation
ADM(Archer Daniels Midland Company)
Alltech Inc
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2025年5月:食品医薬品局(FDA)がブロイラー飼料に対して亜鉛L-セレノメチオニンを承認し、キレート化ミネラルの有効性と安全性の主張を検証しました。
- 2025年1月:Novus Internationalは、豚の呼吸器健康を強化する微生物株を特定するための3年間のプログラムでResilient Bioticsと提携し、微量ミネラル戦略を補完しています。
- 2024年10月:DSM-Firmenichはブラジルのセテラゴアスに10万メトリックトンの動物栄養工場を開設し、牛肉および酪農牛向けミネラルプレミックスの地域生産を強化しました。この施設は亜鉛メチオニンキレートなどの微量ミネラルへの地域アクセスを向上させ、世界最大の家畜市場の一つにおけるより生体利用率が高く持続可能な飼料ソリューションへの需要を支援しています。
- 2024年7月:ADMはパラナ州アプカラナに新しい栄養工場を公開し、ブラジルのプレミックス能力を40%増加させました。この拡張は亜鉛メチオニンキレートなどの高度な微量ミネラルへの需要増加を支援し、ブラジルの成長する家畜セクター向けの高生体利用率飼料原料への地域アクセスを強化しています。


世界の亜鉛メチオニンキレート市場レポートの範囲
| 粉末 |
| 液体 |
| 家禽 |
| 豚 |
| 反芻動物 |
| 水産養殖 |
| コンパニオンアニマル |
| 弱(1:1) |
| 中程度(2:1) |
| 強(2:1超) |
| 直接販売 |
| ディストリビューター |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| オランダ | |
| フランス | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカその他 |
| 形態別 | 粉末 | |
| 液体 | ||
| 家畜種別 | 家禽 | |
| 豚 | ||
| 反芻動物 | ||
| 水産養殖 | ||
| コンパニオンアニマル | ||
| キレート強度別 | 弱(1:1) | |
| 中程度(2:1) | ||
| 強(2:1超) | ||
| 流通チャネル別 | 直接販売 | |
| ディストリビューター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| オランダ | ||
| フランス | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||


レポートで回答される主要な質問
キレート亜鉛メチオニン市場の現在の価値はいくらですか?
このセクターは2025年に1億8,500万USDを生み出し、2030年までに2億5,800万USDに達すると予測されています。
最も速く成長すると予想される地域はどこですか?
アジア太平洋は水産養殖飼料需要に牽引されて2030年まで8.20%のCAGRを記録すると予測されています。
キレート形態が硫酸亜鉛より好まれる理由は何ですか?
キレート亜鉛は低い配合量でより高い生体利用率を提供し、免疫を改善し、糞便中のミネラル損失を低減します。これは持続可能性目標を支援します。
サプライヤーの市場環境はどの程度集中していますか?
上位5社が世界収益の約62%を支配しており、中程度の集約化を示しています。
最も急速に拡大する家畜セグメントはどれですか?
エビおよびサーモン農家が水安定性の高効率飼料にキレート化ミネラルを採用するにつれて、水産養殖用途は10.7%のCAGRで成長する見込みです。
液体または粉末のキレート製品のどちらが速く成長していますか?
液体配合は、水ベースのデリバリーシステムおよび水産飼料ラインにおける投与の容易さにより、8.9%のCAGRで成長をリードしています。
最終更新日:



