
バーチャルプロトタイプ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
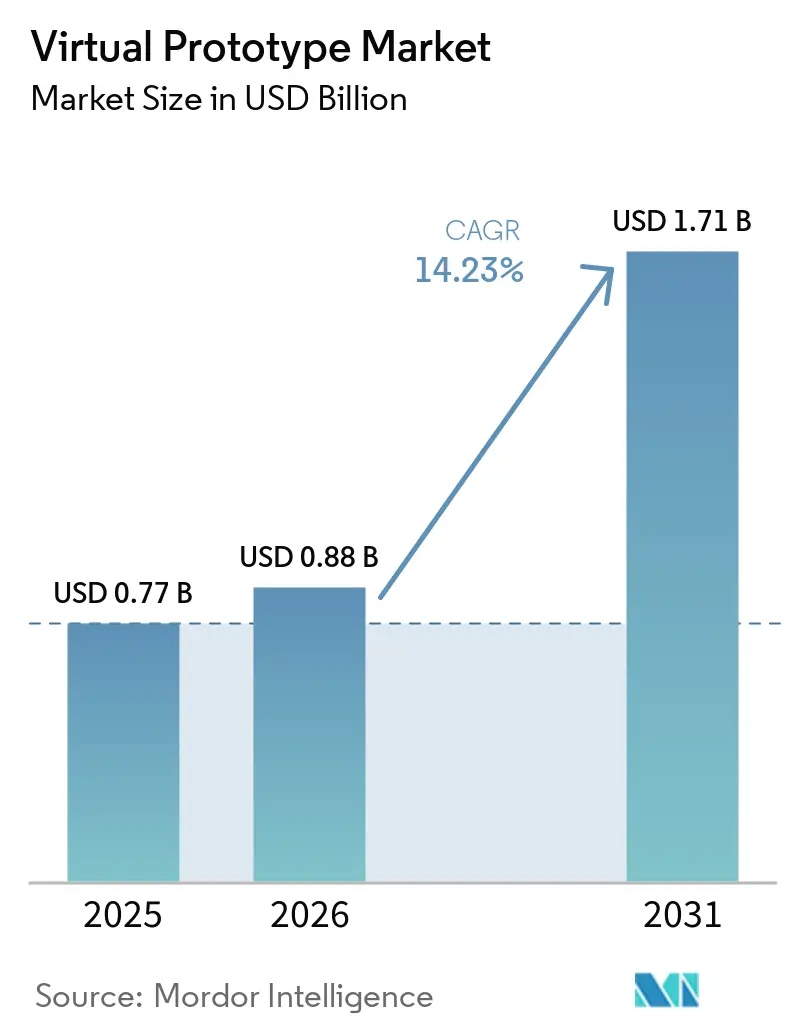
| 市場規模 (2026) | 0.88 十億米ドル |
| 市場規模 (2031) | 1.71 十億米ドル |
| 成長率 (2026 - 2031) | 14.23 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバーチャルプロトタイプ市場分析
バーチャルプロトタイプ市場規模は、2025年の0.77 ビリオン 米ドルから2026年には0.88 ビリオン 米ドルへと成長し、2026年から2031年にかけて年平均成長率(CAGR)14.23%で推移し、2031年までに1.71 ビリオン 米ドルに達すると予測されています。物理プロトタイプのコストを削減する高精度デジタルツインへの持続的な需要、初回シリコン正常動作の要件、および電自動車の熱管理課題がこの拡大を支えています。[1]自動車、半導体、ヘルスケアのイノベーターは、シミュレーション投資をソフトウェア定義製品ロードマップに整合させ、マルチフィジックスワークフローを共有データ環境に統合するモデルベースシステムズエンジニアリング(MBSE)プラットフォームへの予算を集中させています。クラウドの弾力性はオンプレミスの高性能コンピューティング(HPC)クラスターを補完していますが、知的財産の主権に関する懸念から、重要なワークロードは依然として企業データセンターに留まっています。一方、物理ソルバーへの人工知能(AI)の活用がイテレーションサイクルを短縮し、エンジニアはプロジェクトのマイルストーンを超過することなく、より広い設計範囲を探索できるようになっています。
主要レポートのポイント
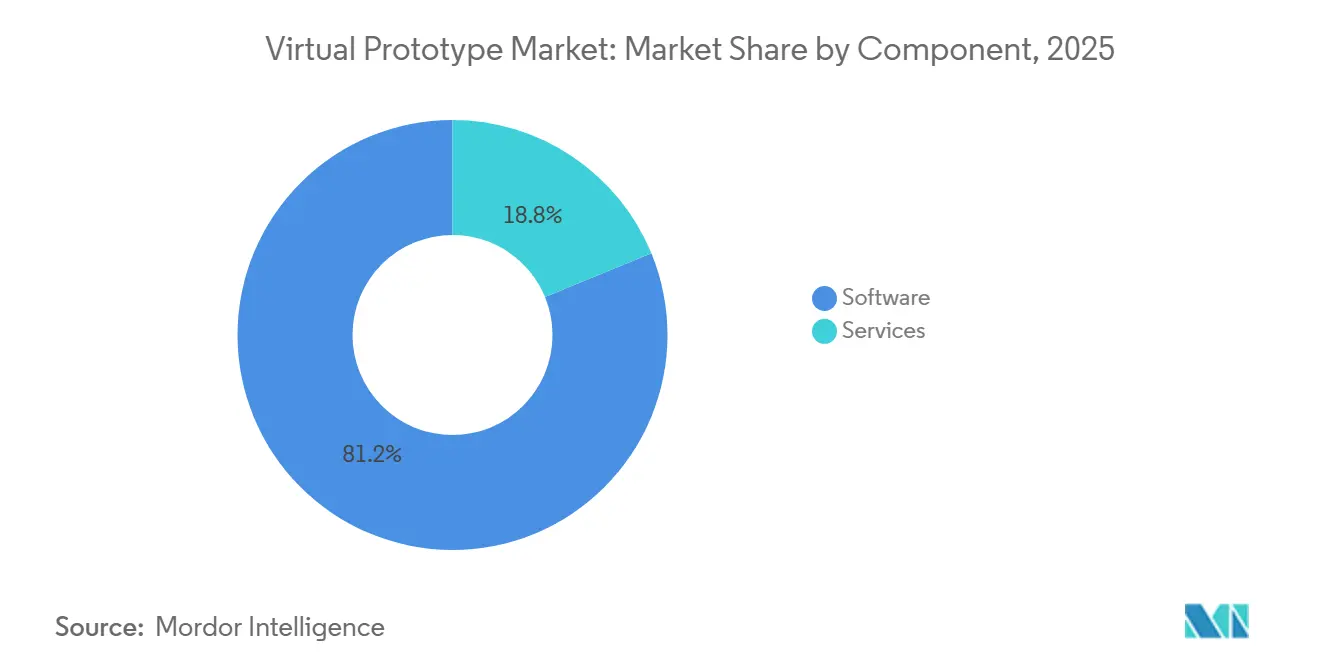
- コンポーネント別では、ソフトウェアが2025年の収益シェアの81.2%を占め首位となり、サービスは2031年にかけてCAGR 15.7%で拡大する見込みです。
- 展開形態別では、オンプレミスが2025年のバーチャルプロトタイプ市場シェアの68.1%を占め、クラウドソリューションは2031年にかけてCAGR 16.1%で成長しています。
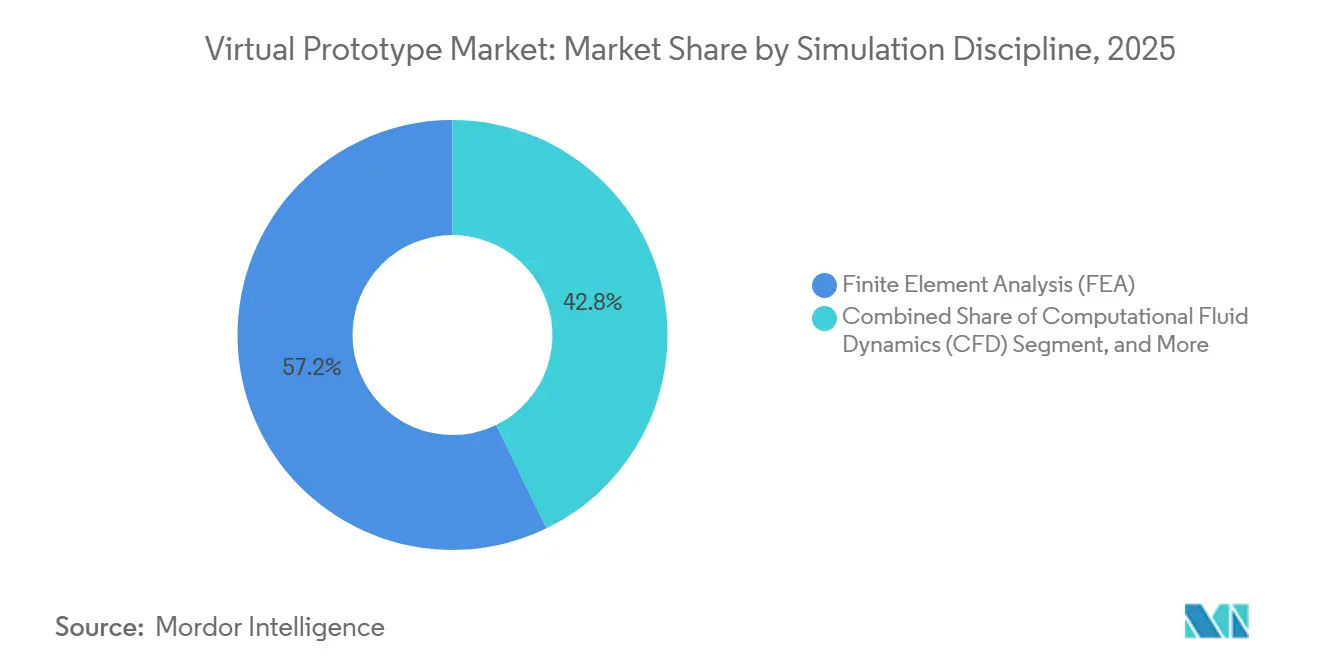
- シミュレーション分野別では、有限要素解析が2025年のバーチャルプロトタイプ市場規模の57.2%のシェアを確保し、数値流体力学は2031年にかけてCAGR 15.3%で進展しています。
- 最終用途産業別では、自動車・輸送が2025年の収益の32.4%を占め、ヘルスケアおよび医療機器が2031年にかけてCAGR 14.4%で最も急速な成長軌道を示しています。
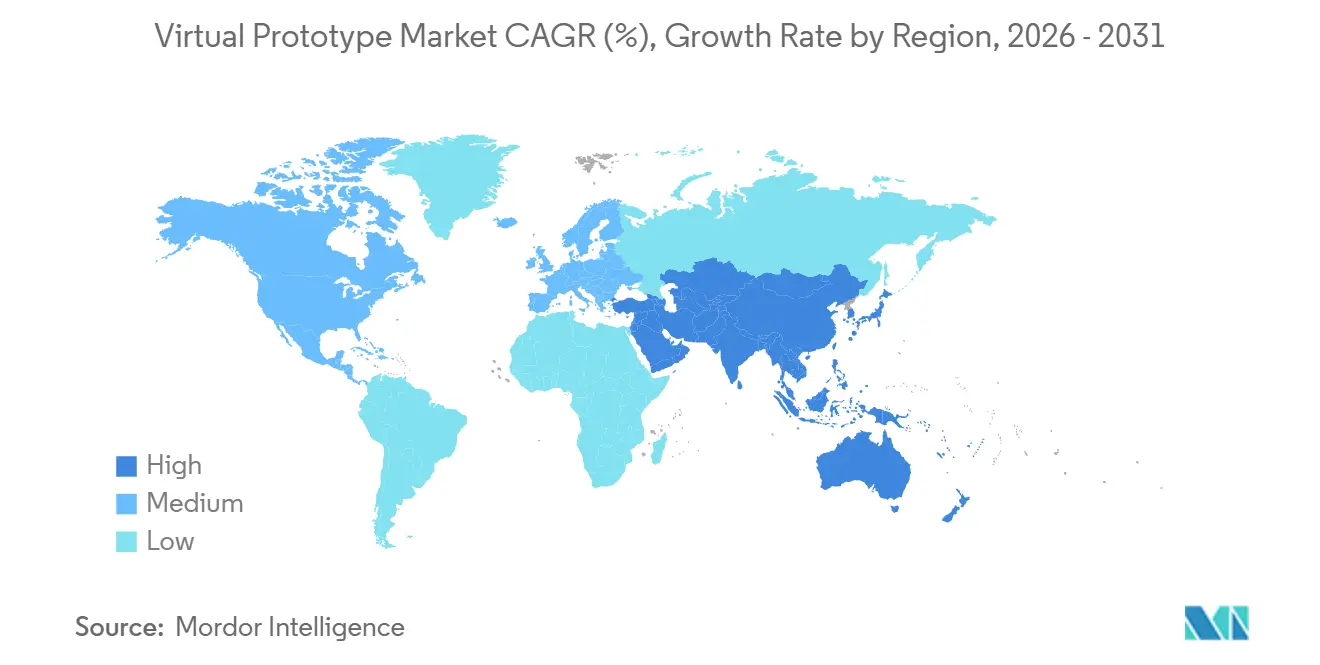
- 地域別では、北米が2025年の市場シェアの37.1%を占めて首位となり、アジア太平洋地域は予測期間中にCAGR 14.8%で上昇する見込みです。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 物理プロトタイプのコストと時間の削減 | +3.2% | グローバル、北米・欧州で最も強い | 中期(2〜4年) |
| ソフトウェア定義車両へのシフト | +2.8% | グローバル、北米・アジア太平洋の自動車ハブが主導 | 長期(4年以上) |
| MBSEの急速な普及 | +2.1% | 北米・欧州の航空宇宙・防衛 | 中期(2〜4年) |
| ファーストタイムライトのシリコン需要 | +1.9% | アジア太平洋が中核、北米へ波及 | 短期(2年以内) |
| エッジAI駆動のリアルタイムデジタルツイン | +1.7% | グローバル、製造集約地域での早期採用 | 長期(4年以上) |
| サステナビリティ連動バーチャルツイン | +1.4% | 欧州・北米、アジア太平洋へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
物理プロトタイプのコストと時間を削減する需要の高まり
自動車OEMは現在、完全な車両ミュールに200万米ドル以上を投資しており、反復的な再スピンが必要な場合、半導体の1回のテープアウトは5,000万米ドルを超えることもあります。バーチャルプロトタイプはその費用の70〜80%を削減し、プログラムのカレンダーを6〜12ヶ月短縮します。この効果は、フォルクスワーゲンのNivusプロジェクトが完全にインシリコで実行され、開発期間を10ヶ月短縮し、数百万ドルのプロトタイプ予算を節約したことで実証されています。企業は物理的なテストリグではなく、スケーラブルなシミュレーションライセンスとHPC容量に資本を振り向けており、モビリティ、民生用電子機器、重機全体での採用を加速させています。
ソフトウェア定義車両とSDVプラットフォームへのシフト
現代の自律走行車には最大10億行のコードが統合される可能性があり、その規模は従来のハードウェア中心の検証を不可能にします。バーチャル環境は現在、継続的インテグレーションとオーバーザエア更新シナリオを調整し、車両が顧客に届く前にサイバーセキュリティパッチと新機能を検証しています。BMWとDassault Systèmesのデジタルツインに関するコラボレーションは、自動車メーカーがデザイナー、ソフトウェアチーム、サプライチェーンパートナーを同期させるクラウド対応コラボレーションを優先する方法を示しています。ソフトウェアが電気・自律プラットフォームにおける差別化を決定するにつれ、バーチャルプロトタイプ市場への参加はTier 1サプライヤーとモビリティスタートアップ全体で深まっています。
モデルベースシステムズエンジニアリング(MBSE)の急速な普及
MBSEは文書中心のワークフローを、機械的・電気的・ソフトウェアの成果物全体に変更を自動伝播する相互接続されたシステムモデルに置き換え、統合の手戻りと後期サイクルの予期せぬ問題を削減します。ロッキード・マーティンのF-35プログラムはスケーラビリティを示しており、構成のずれを軽減する統一されたデジタルスレッド内で数千のサブシステムを調整しています。MBSEとリアルタイムデジタルツインを組み合わせることで、設計意図とフィールドパフォーマンスの間のループが閉じられ、継続的な認証と予知保全が可能になります。
チップ設計におけるファーストタイムライトシリコンの需要
AIアクセラレーター、ニューロモーフィックデバイス、チップレットベースのアーキテクチャにより、製造後の再スピンは法外に高価となり、徹底的なプレシリコン検証へのプレミアムが高まっています。ハードウェア支援エミュレーターとトランザクションレベルモデルにより、ファームウェアチームはシリコンテープアウトの数ヶ月前からコーディングを開始でき、スケジュールリスクを大幅に削減します。ZeBu Cloudなどのクラウドホスト型エミュレーションファームはオンデマンド容量を提供し、以前は小規模な設計会社には手が届かなかったものを、ファブレススタートアップにもバーチャルプロトタイプ市場を広げています。
制約要因の影響分析*
| 制約要因 | (概算)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期ライセンスおよびHPCコスト | -2.4% | グローバル、新興市場で最大の負担 | 短期(2年以内) |
| クラウドコラボレーションにおけるIP(知的財産)セキュリティの懸念 | -1.8% | グローバル、防衛・半導体セグメントで深刻 | 中期(2〜4年) |
| マルチドメインシミュレーション人材の不足 | -1.6% | 北米・欧州、アジア太平洋でも増加 | 長期(4年以上) |
| 断片化したデータ標準 | -1.2% | グローバル、製造中心経済で増幅 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期ライセンスおよびHPCコンピューティングコスト
主力マルチフィジックスソートの年間シートライセンスは50万米ドルを超えることがあり、エンタープライズスケールのHPCクラスターは1,000万米ドルの支出を要求することが多いです。[2]このような資本集約性は中小企業(SME)を市場から締め出します。クラウドプラットフォームは参入障壁を下げますが、常時稼働のワークロードは償却済みオンプレミスクラスターと比較して3〜5倍高い運用費用が発生する可能性があり、資金制約のあるイノベーターの採用を抑制しています。
クラウドコラボレーションにおけるIP(知的財産)セキュリティの懸念
設計ファイルは防衛プライムとファブレスチップメーカーにとって競争上の優位性を体現しています。仮想プライベートクラウドとエアギャップ環境があっても、組織は管轄上のリスクと内部者リスクを警戒し続けています。コンプライアンス監査とソブリンクラウドの提供は拡大していますが、重要な最終承認シミュレーションはローカルインフラに留まることが多く、バーチャルプロトタイプ市場全体でのクラウドシフトを遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスがソフトウェア優位との差を縮めるソフトウェアは2025年の収益の81.2%を占め、長期的な顧客関係を支えるソルバー、メッシング・アルゴリズム、最適化エンジンに組み込まれた知的財産の価値を反映しています。サブスクリプションモデルは継続的な収益スリームを保証し、継続的な機能リリースへの資金を提供することで、ベンダーロックインを強化しています。しかしながら、サービスはCAGR 15.7%で成長しており、企業がMBSE、デジタルツインのオーケストレーション、AIを活用した最適化に関する急峻な学習曲線に直面しているためです。ワークフロー自動化とソルバーカスタマイズのためのコンサルティング業務はベンダーの定着を深め、高い切り替えコストを生み出しています。サービス分野のバーチャルプロトタイプ市場規模は2030年までに0.45 ビリオン 米ドルを超えると予測されており、純粋なライセンス販売から成果重視のパートナーシップへの移行を裏付けています。中小企業はますます、ソフトウェアアクセスとクラウドコンピューティングリソースをバンドルしたマネージドサービスプロバイダーにシミュレーション業務をアウトソーシングし、大規模な設備投資を回避しています。
サービスの堅調な成長は深刻な人材不足も反映しており、企業はクロスディシプリンのソルバーを統合データバックボーンに統合するためにベンダーの専門家依存しています。実装チームは、要件、テスト成果物、認証書類間の双方向トレーサビリティを確保しながら、MBSEフレームワークを既存のPLMシステムにマッピングしています。AIがメッシング作業やパラメータスイープの自動化を開始するにつれ、サービスプロバイダーは物理情報ニューラルネットワークのトレーニングやサステナビリティシナリオモデリングなど、より高付加価値の活動へとシフトしています。この進化により、サービスセグメントはバーチャルプロトタイプ産業における競争差別化の要として位置づけられています。
展開モデル別:
ハイブリッド戦略が主流オンプレミスインフラは、航空宇宙および半導体分野における規制上の要件とIP機密性の高いワークロードに牽引され、2025年のバーチャルプロトタイプ市場の68.1%のシェアを維持しました。グリーンフィールドプログラムは、数ヶ月にわたるキャンペーン実行の確定的なスループットを保証するため、引き続きクラスター化されたCPU-GPUノードを調達しています。それにもかかわらず、クラウドネイティブの展開はCAGR 16.1%で拡大しており、弾力的なバースト容量のニーズと生成AIデザインスパンのギガワット規模の電力予算が後押ししています。クラウド利用に帰属するバーチャルプロトタイプ市場規模は、従量課金制の価格設定がスタートアップや学術機関を引き付けることで、2030年までに0.7 ビリオン 米ドルに近づく見込みです。
組織はピーク需要時に確率的な設計探索ジョブをハイパースケール施設に送り出しながら、ナイトリービルドのためにベースラインソルバーをローカルに維持しています。Armハードウェア上のVirtualizer Native ExecutionなどのプロバイダーのオファリングはCI/CDパイプラインと直接統合され、ソフトウェアエンジニアリングと物理検証の境界をさらに曖昧にしています。セキュリティ認証、ソブリンクラウドの可用性、透明性のあるコストガバナンスダッシュボードが、バーチャルプロトタイプ市場全体における将来のクラウド採用の速度を左するでしょう。
シミュレーション分野別:
数値流体力学が有限要素解析との差を縮める有限要素解析は2025年に57.2%の収益リードを維持し、自動車、航空宇宙、重機械における構造健全性と耐久性の検証に支えられています。一方、数値流体力学は電動パワートレインの熱設計、バッテリーパック冷却、5Gアンテナ最適化が流体シミュレーション要件を高めるにつれ、CAGR 15.3%で急成長しています。Ansys-NVIDIAなどのパートナーシップによるAI加速ソルバーはCFDの実行時間を大幅に短縮し、標準的なスプリントサイクル内でパラメトリックスイープを実現可能にしています。
電磁気、振動、多相流モデルは、単一物理ツールでは見落とされる連成現象を捉えるために、共同シミュレーションが増加しています。その結果、エンドユーザーがポイントソリューションよりも統合環境を選択するにつれ、統合マルチフィジックスプラットフォームのバーチャルプロトタイプ市場シェアが拡大しています。ベンダーのロードマップは、専門家の参入障壁を下げ、対象ユーザーベースを拡大するために、自動ドメインカップリングとAIガイドによるソルバー選択を重視しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能です
最終用途産業別:
ヘルスケアが早期採用者を超えて急成長自動車・輸送は2025年の総支出の32.4%を占め、衝突安全性、空力特性、ソフトウェア定義車両の検証における定着した慣行を反映しています。しかし、ヘルステクノロジーにおける規制の勢いが医療機器セグメントをCAGR 14.4%で推進しています。計算モデリングの信頼性を正式化した米国食品医薬品局(FDA)の2024年ガイダンスは、510(k)申請におけるインシリコエビデンスを正当化し、ベンチテストのスケジュールを短縮し、臨床への移行を加速させています。[3]
デジタルツインはインプラント設計を超えて病院運営にまで拡張しており、患者固有の心血管モデルが外科計画と個別化療計画を支援しています。半導体・電子機器は、AIチップが異種材料と先進パッケージングを統合し、包括的な電気-熱-機械の共同シミュレーションを必要とするため、安定した成長の柱であり続けています。航空宇宙・防衛の利用はMBSE主導のプラットフォーム設計を中心に集約され、産業機械、通信、消費財セクターは5Gロールアウトのためのネットワークデジタルツイン技術を試験的に導入する新興かつ増加する採用者の波を形成しています。
地域分析
北米バーチャルプロトタイプ市場
北米は2025年のグローバル収益の37.1%を支配し、デトロイトの自動車クラスター、シリコンバレーのファブレス半導体メーカー、そしてバーチャル検証を制度化した長年の防衛調達プログラムに支えられています。この地域はシミュレーションスタートアップ向けの堅固なベンチャー資金調達パイプラインを維持し、大学と産業界の広範な連携から恩恵を受けています。MBSEプロジェクトの安定した流入が、官民両セクターのイニシアチブにわたる安定した需要を確保しています。
アジア太平洋バーチャルプロトタイプ市場
アジア太平洋地域は最も急速に成長しており、中国が半導体自給自足計画を推進し、インドが拡大する車両プラットフォーム輸出に向けてデジタルエンジニアリング能力を拡充するにつれ、2031年にかけてCAGR 14.8%で上昇すると予測されています。スマートマニュファクチャリングへの政府インセンティブと積極的な再生可能エネルギーのロールアウトが、ギガファクトリー、海洋、エネルギー分野にわたるバーチャルツインの採用を促進しています。アジア太平洋地域のバーチャルプロトタイプ市場規模は2028年以降にヨーロッパを上回ると予測されており、ベンダーの市場参入投資における戦略的重要性が浮き彫りになっています。
欧州・中東・アフリカおよび南米バーチャルプロトタイプ市場
欧州は自動車および航空宇宙分野における工学的優位性を維持しており、物理的な製造前にシミュレーションによる炭素排出量最適化を義務付ける厳格な持続可能性規制を活用している。OEMは軽量化戦略、バッテリー熱管理エンベロープ、飛行効率向上の検証にバーチャルツインを活用しており、Airbusによる3DEXPERIENCE環境への2万ユーザー規模の導入がその典型例である。南米および中東・アフリカは依然として新興地域であるものの、ブラジルにおける高度な農業機械シミュレーションや湾岸石油化学コンプレックスにおけるエネルギー分野のデジタルツインなど急速な進展が見らる地域も存在し、バーチャルプロトタイプ市場のグローバルなフットプリントが拡大していることを示している。
競合環境
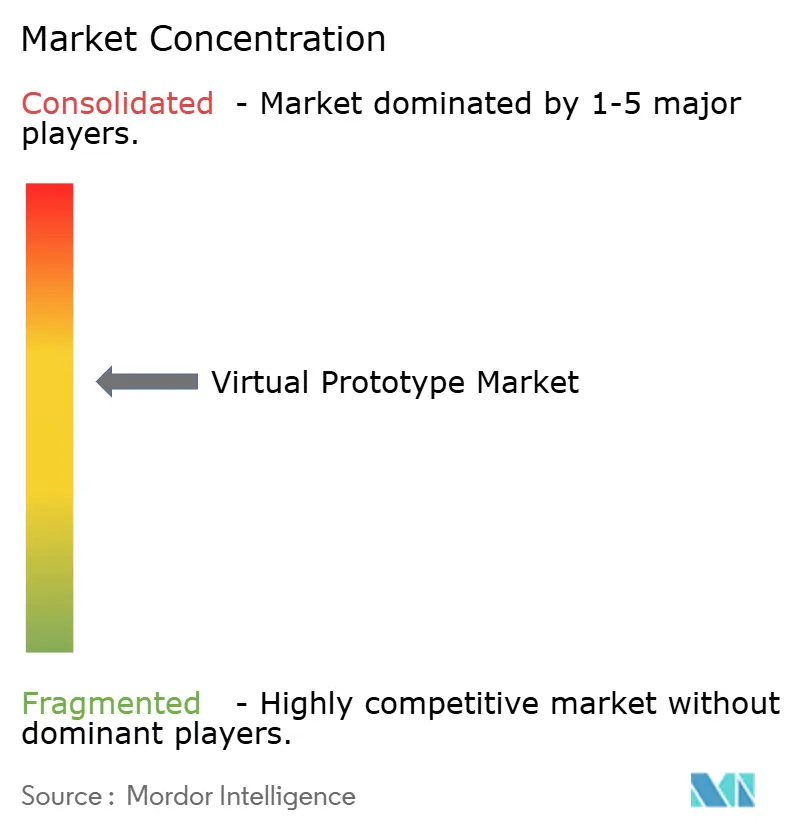
バーチャルプロトタイプ市場は適度に集中しており、Synopsys、Siemens Digital Industries Software、Dassault Systèmes、Hexagon、Ansysの5社の主要ベンダーが2024年収益の約65%を占めています。M&Aはポートフォリオ拡大の主要手段であり続けており、SynopsysによるAnsysの350億米ドルの買収とSiemensによるAltair Engineeringの106億米ドルの買収は、シームレスなチップからシステムへのワークフローを目指したエコシステム統合を例示しています。
戦略的差別化は現在、AI強化最適化、ドメイン固有アクセラレーター、顧客がハイブリッドアーキテクチャ全体でワークロードを移動できるクラウド非依存ライセンスに軸足を移しています。Dassault SystèmesはそのPLMバックボーンを活用してリアルタイムMBSE成果物を組み込み、クラウドネイティブの挑戦者SimScaleは消費ベースの価格設定とブラウザファーストの体験で中小企業を獲得しています。IEEEによってカタログ化された特許出願は、物理情報ニューラルネットワーク、自動適応メッシング、異種コンピューティングパイプラインに関する活動の急増を明らかにしており、AI・シミュレーション融合に根ざした競争の戦場を示しています。
相互運用性標準、サイバーセキュリティ認証、ドメインエキスパートサービスネットワークが事実上の参入障壁へと進化しています。それにもかかわらず、オープンソースソルバーと大学発スタートアップは、特注の物理モデルが汎用スイートを凌駕する再生可能エネルギーマイクログリッドやバイオファーマなど、ニッチな垂直市場を侵食し続けています。予測期間にわたり、クラウドハイパースケーラーとシミュレーションベンダー間の戦略的提携がバーチャルプロトタイプ産業全体の価格設定、調達、流通を再形成すると予想されています。
バーチャルプロトタイプ産業リーダー
-
Hexagon AB
-
Dassault Systèmes S.E.
-
Synopsys, Inc.
-
PTC Inc.
-
Autodesk, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
バーチャルプロトタイプ市場 このレポートでカバーされる企業
- Dassault Systèmes S.E.
- Synopsys, Inc.
- Siemens Aktiengesellschaft
- ANSYS, Inc.
- Altair Engineering Inc.
- PTC Inc.
- Autodesk, Inc.
- Cadence Design Systems, Inc.
- The MathWorks, Inc.
- Hexagon AB
- ESI GROUP
- COMSOL AB
- MSC Software Corporation
- Mentor Graphics
- Arm Limited
- Keysight Technologies
- Zuken UK Limited
- Fujitsu Limited
- AVEVA Group PLC
- SimScale GmbH
最近の産業開発事情 バーチャルプロトタイプ市場
- 2025年3月:SynopsysはArmハードウェアでのVirtualizer Native Executionを展開し、CI/CDパイプラインとトランザクションレベルモデルを統合して自動車およびIoTプログラム全体の検証時間を短縮しました。
- 2025年2月:Dassault Systèmesとフォルクスワーゲンはコラボレーティブなバーチャルツイン車両開発のために3DEXPERIENCEプラットフォームを展開しました。
- 2025年1月:Ansys、Kontrol、TÜV SÜD、Microsoftが自動車コンプライアンスを合理化するクラウドベースのバーチャルホモロゲーションツールチェーンを立ち上げました。
- 2025年1月:HexagonはVTDxを導入しました。これはシナリオ検証のためにハイパースケールコンピューティングを活用するクラウドネイティブのADASソフトウェアテスト自動化プラットフォームです。
グローバルバーチャルプロトタイプ市場レポートの範囲
セグメンテーション概要
| ソフトウェア |
| サービス |
| オンプレミス |
| クラウド |
| 有限要素解析(FEA) |
| 数値流体力学(CFD) |
| マルチボディダイナミクス(MBD) |
| 電磁気・信号完全性 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 半導体・電子機器 |
| ヘルスケア・医療機器 |
| 産業機械 |
| その他の最終用途産業(通信、民生用品) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| 展開モデル別 | オンプレミス | |
| クラウド | ||
| シミュレーション分野別 | 有限要素解析(FEA) | |
| 数値流体力学(CFD) | ||
| マルチボディダイナミクス(MBD) | ||
| 電磁気・信号完全性 | ||
| 最終用途産業別 | 自動車・輸送 | |
| 航空宇宙・防衛 | ||
| 半導体・電子機器 | ||
| ヘルスケア・医療機器 | ||
| 産業機械 | ||
| その他の最終用途産業(通信、民生用品) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
バーチャルプロトタイプ市場の二桁CAGRを牽引しているものは何ですか?
物理プロトタイプを排除するコスト圧力、ファーストタイムライトシリコンの要件、リアルタイムデジタルツインへの依存の高まりの相乗効果が、市場を14.23%のCAGRで推進しています。
バーチャルプロトタイプ市場内で最も急速に拡大しているセグメントはどれですか?
クラウド展開が16.1%のCAGRで成長をリードしており、組織が機密性の高い最終承認シミュレーションをオンプレミスに保持しながら、設計空間探索のために弾力的なコンピューティングを活用しています。
バーチャルプロトタイプ産業におけるサービスの機会はどの程度ですか?
サービスは、企業がMBSEの展開、ソルバーのカスタマイズ、AIを活用した最適化に関する専門的なコンサルティングを求めるにつれ、2031年までにCAGR 15.7%を生み出すと予測されています。
なぜアジア太平洋が最も魅力的な成長地域なのですか?
地域の半導体自給自足プログラム、自動車のデジタル化、インダストリー4.0インセンティブがアジア太平洋を14.8%のCAGRに向けて押し上げており、2028年以降に欧州を追い越す見込みです。
最近の大型合併・買収は競争をどのように再形成していますか?
Synopsys・AnsysおよびSiemens・Altairの統合はチップ、システム、HPCワークフローを統合し、参入障壁を高め、AI対応マルチフィジックスプラットフォームを中心にイノベーションを集中させています。
バーチャルプロトタイピングのヘルスケア採用を加速させた規制変更は何ですか?
米国FDAの2024年信頼性ガイダンスが医療機器申請のためのインシリコエビデンスを検証し、ヘルスケア・医療機器セグメントで14.4%のCAGRを触媒しました。