
獣医免疫診断市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.15 十億米ドル |
| 市場規模 (2032) | 4.29 十億米ドル |
| 成長率 (2027 - 2032) | 14.84 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
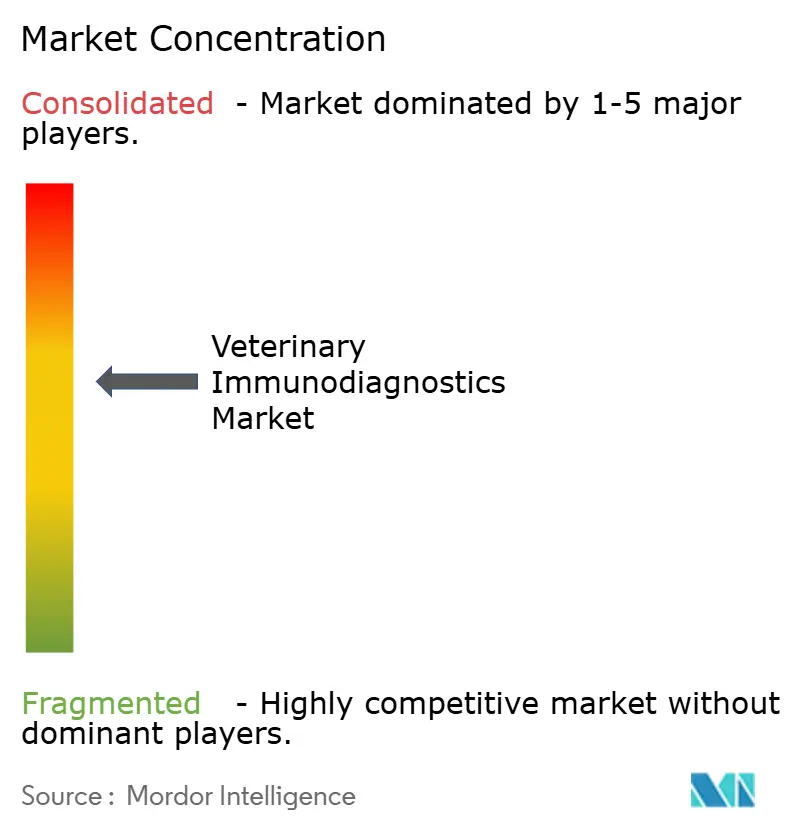
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる獣医免疫診断市場分析
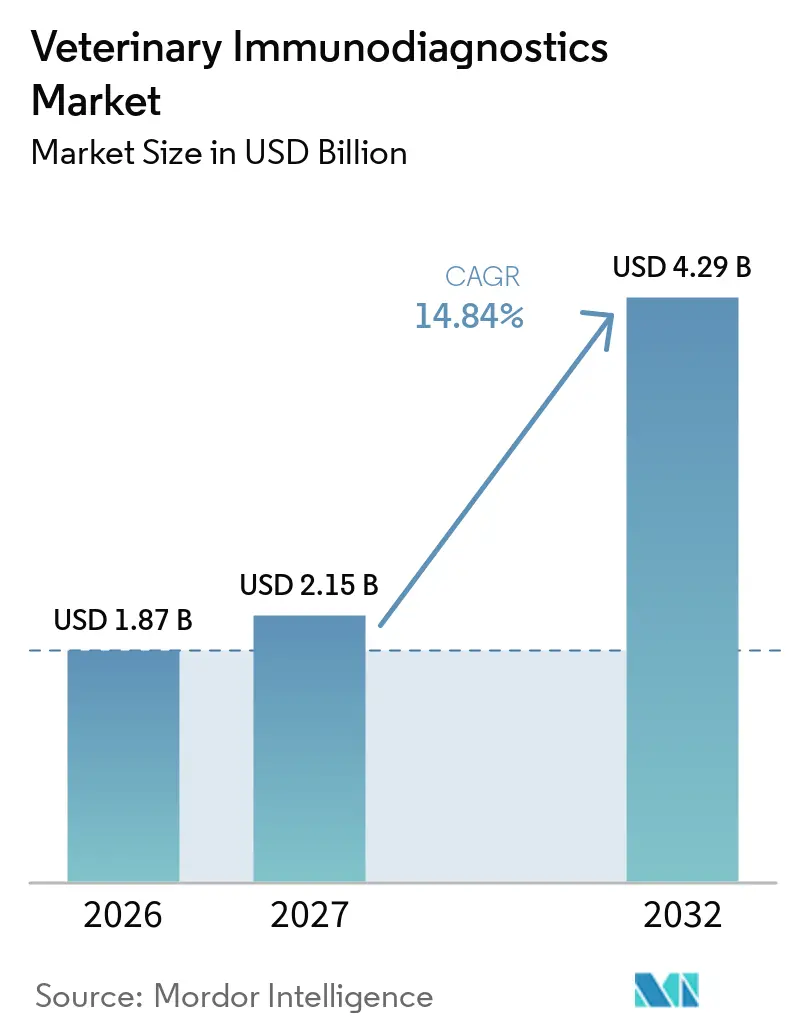
獣医免疫診断市場規模は、2026年の18.7 ビリオン 米ドル、2027年の21.5 ビリオン 米ドルから2032年には42.9 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 14.84%を記録する見込みです。
コンパニオンアニマルへの支出増加、人獣共通感染症サーベイランス規制の強化、および迅速検査の技術革新が最も強力な収益促進要因です。ELISAキットは依然として定期スクリーニングの中核を担っていますが、カートリッジ式およびAI対応のポイント・オブ・ケア(POC)プラットフォームが従来のバッチ検査を着実に代替しつつあります。これは、臨床ワークフローにおいて迅速性が決定的な差別化要因となっているためです。北米は、企業系診療ネットワーク、ペット保険加入率の向上、および高度なリファレンスラボラトリーエコシステムに支えられ、収益面でのリードを維持しています。一方、アジア太平洋地域は、中間層によるペット飼育の拡大と家畜バイオセキュリティ基準の強化を背景に、絶対額での増加が最も大きい地域となっています。市場統合は加速しており、IDEXXは世界売上高の約半分を占め、そのスケールメリットを活用しています。MarsはCerba VetおよびANTAGENEを診断部門に統合し、ZoetisはAI(人工知能)を活用してVetscanフランチャイズを拡大しています。一方、気候変動に伴うベクター分布域の拡大が寄生虫疾患アッセイの二桁成長を促進し、混合感染に対するマルチプレックスPOCメニューの戦略的価値を高めています。
主要レポートのポイント
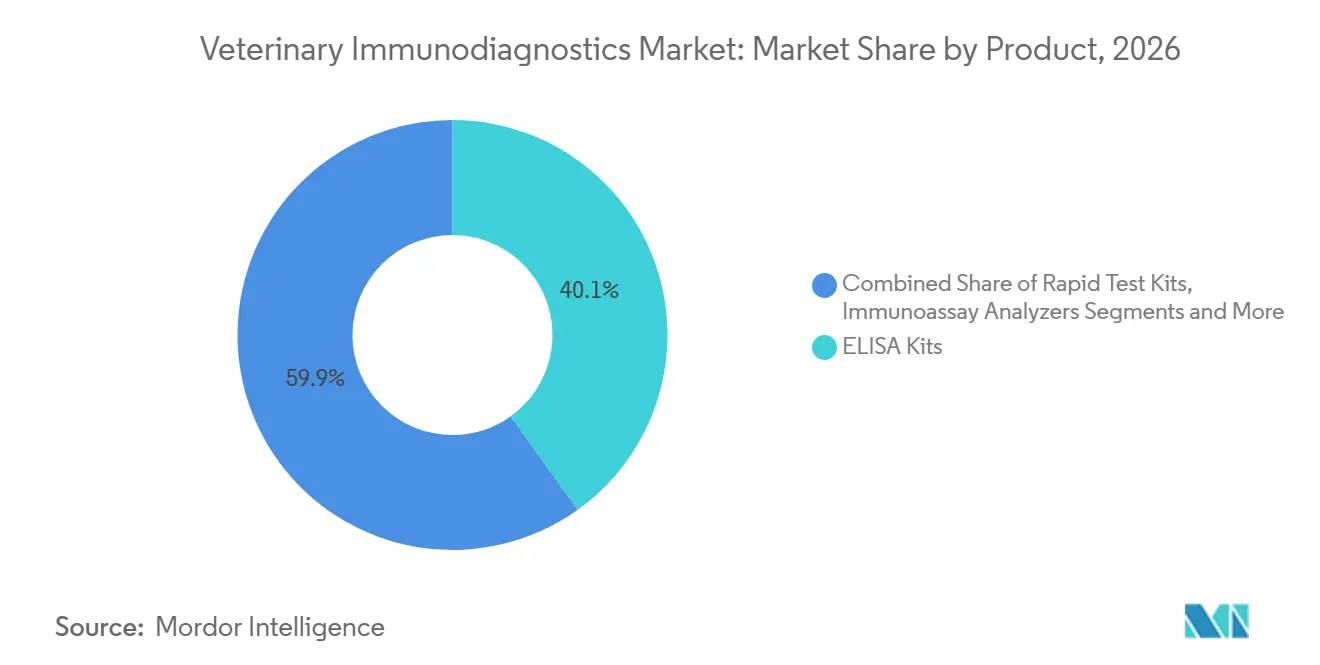
- 製品別では、ELISAキットが2026年に40.1%の収益シェアを占めトップとなり、迅速検査キットは2032年までに15.1%のCAGRで拡大する見込みです。
- 動物種別では、コンパニオンアニマルが2026年の総検査数の56.5%を占め、家畜診断は2032年にかけて15.3%のCAGRで増加する見通しです。
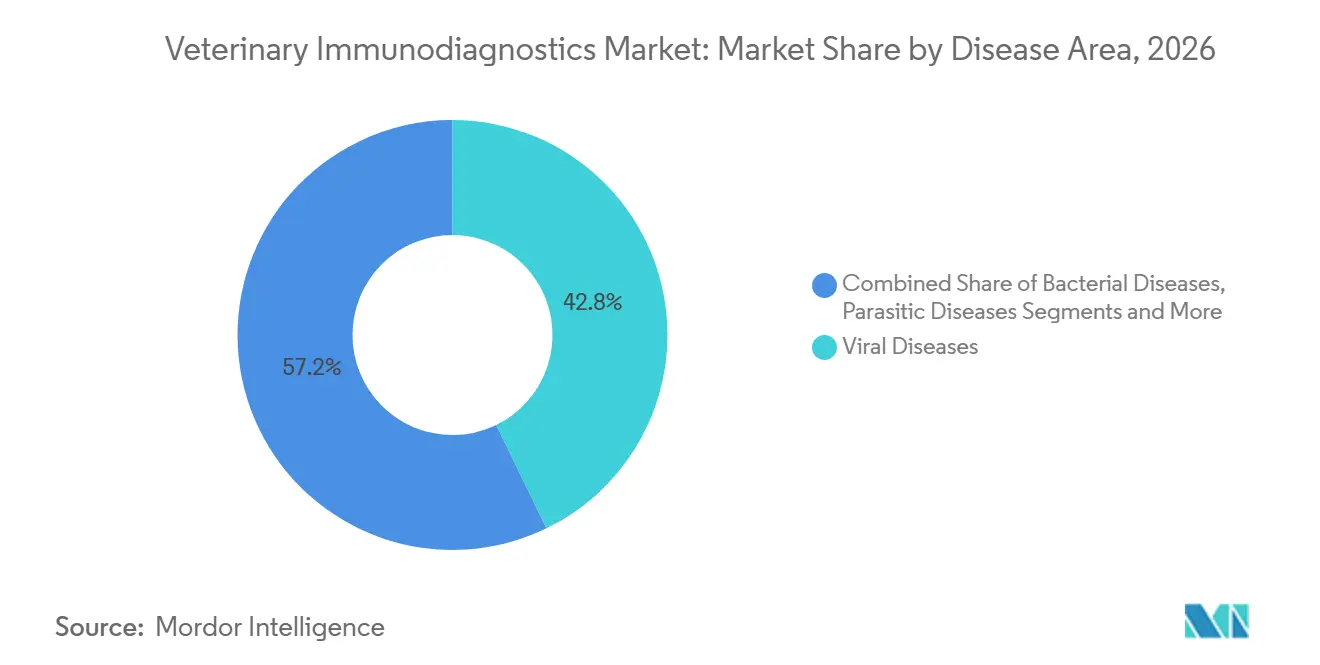
- 疾患領域別では、ウイルス検査が2026年の総検査量の42.8%を占め、寄生虫検査は2032年までに15.5%のCAGRで成長すると予測されています。
- エンドユーザー別では、獣医専門検査機関が2026年の獣医免疫診断市場規模の46.7%のシェアを保有し、ポイント・オブ・ケア環は2032年にかけて15.2%のCAGRで拡大する見込みです。
- 地域別では、北米が2026年の獣医免疫診断市場シェアの45.9%を占め、アジア太平洋地域は2032年にかけて15.8%のCAGRで拡大する見通しです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コンパニオンアニマル支出の増加 | +2.80% | 北米・欧州に集中した世界規模 | 中期(2〜4年) |
| 人獣共通感染症サーベイランスの義務化 | +2.10% | アジア太平洋・新興市場を重点とした世界規模 | 長期(4年以上) |
| ELISAおよび迅速検査フォーマットの技術進歩 | +1.90% | 先進市場での早期採用を伴う世界規模 | 短期(2年以内) |
| 家畜バイオセキュリティ規範の強化 | +1.60% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2〜4年) |
| 混合感染向けマルチプレックスPOCパネル | +1.40% | 北米・EU、アジア太平洋へ拡大中 | 中期(2〜4年) |
| ホームテストキットを組み込んだ遠隔獣医プラットフォーム | +1.20% | 北米、段階的に世界展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コンパニオンアニマル支出の増加
米国の家庭は2025年にペットケアに2,790億USDを支出しており、この傾向はミレニアル世代とZ世代が定期的な診断を裁量的な追加費用ではなく予防的ウェルネス投資と捉えていることによって促進されています。米国の家庭の3分の2以上が少なくとも1頭のペットを飼育しており、高度なパネル検査の顧客基盤が拡大しています。コンパニオンアニマルのオーナーは、即時の結果と個別化された治療を提供するAI支援検査に対して高い支払い意欲を示しており、マクロ経済環境が悪化した場合でもプレミアム価格設定の可能性を維持しています。企業系病院チェーンとサブスクリプション型ウェルネスプランは、バンドルサービスモデルを通じて年次スクリーニングプロトコルを標準化することで、検査の普及率を高めています。これらのパターンは総じて、獣医免疫診断市場における安定した量的成長に寄与しており、人間の診断分野で成長を妨げることが多い償還の複雑さを伴いません。
人獣共通感染症サーベイランスの義務化
各国の規制当局は、ワンヘルス対応目標の一環として報告規則を強化しています。2025年には、米国農務省(USDA)の届出動物疾病国家リストが届出対象症例に対する24時間以内の報告を義務付け、クリニックおよびリファレンスラボラトリーに対して定期サーベイランスメニューの拡充を求めています。[1]インドは国家ワンヘルスプログラムを通じて継続的な診断処理能力を必要とするセンチネルサイトを設置し、基礎的な需要を確保しています。アジアにおける結節性皮膚病のアウトブレイクでは損失が14億5,000万USDに上ると試算されており、疫病発生が緊急的な検査室利用を促進することが示されています。[2]共有ダッシュボードによる動物データと人間データの統合は継続的な検査要件を強化し、コンプライアンスを獣医免疫診断市場における持続的な収益源へと転換しています。
ELISAおよび迅速検査フォーマットの技術進歩
研究グループは、ブルセラ症に対する従来のローズベンガル法と比較して12,800倍の感度を持つ時間分解蛍光ストリップを開発しており、フィールドユーザーが数分以内に検査室レベルの精度を達成できるようにしています。マルチプレックスPCRワークフローは、1回の実行で3種類の豚ウイルスを特定でき、所要時間を数日から1時間未満に短縮しています。ZoetisのカートリッジベースVetscan OptiCellは、AI対応の血液学をカウンタートップユニットに組み込み、オペレーターへの依存度を低減しながらリファレンスラボレベルの精度を日常的なクリニックに提供しています。これらの技術革新は総じて、バッチELISAから分散型ワークフローへの移行を加速させ、獣医免疫診断市場全体の性能基準を引き上げています。
家畜バイオセキュリティ規範の強化
東南アジアのSEACFMDロードマップは口蹄疫に対するサーベイランスの強化を義務付けており、各国政府は地域のサプライチェーンを守るために国内検査キット製造への資金提供を行っています。オーストラリアは国家LSD行動計画のもとでリソースを確保し、近隣国のスクリーニングハブを設立するとともに、迅速なフィールド対応のためのPOCアッセイの検証を進めています。中国の中間層による高品質タンパク質への需要は、疾病フリーステータスに向けた政府のコミットメントを強化し、継続的な診断を輸出適格性の前提条件としています。これらの要件は、特にアジア太平洋の獣医免疫診断市場において、家畜向け試薬およびゲノムアッセイへの長期的な需要を確保しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高コストおよび償還制度の欠如 | -1.80% | 新興市場に深刻な影響を与える世界規模 | 中期(2〜4年) |
| 複数法域にまたがるキット承認の障壁 | -1.20% | EUおよびアジア太平洋で複雑性が高い世界規模 | 長期(4年以上) |
| 偽陽性を引き起こす交差反応性 | -1.00% | マルチプレックス検査市場への影響が大きい世界規模 | 短期(2年以内) |
| 農村部における検査技術者不足 | -1.40% | 新興市場および農村地域に深刻な影響を与える世界規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高コストおよび償還制度の欠如
獣医医療は依然として主に自費払いであるため、すべての検査は支払い意欲の閾値をクリアする必要があります。米国では2025年に輸入診断機器への関税が2.5%から27%に引き上げられ、診療所の機器コストが上昇しています。[3]プレミアムなマルチプレックスPCR検査やAIアナライザーは、高ボリュームの都市部クリニックのみが正当化できる定価を要求することが多いです。新興経済圏では可処分所得がペットヘルスへの期待に追いついておらず、均一な普及を制限し、獣医免疫診断市場の成長を抑制しています。
複数法域にまたがるキット承認の障壁
メーカーは異なる規制経路に直面しています。日本は診断機器を医療機器規則に基づいて審査し、EUはクリニック内検査に対する統一規定を欠いており、米国は市販前承認の代わりに市販後サーベイランスに依存しています。並行する申請書類の対応は上市スケジュールを遅らせ、コンプライアンスコストを増加させ、小規模なイノベーターを阻害しています。欧州医薬品庁の獣医規制が2025年までにより円滑な経路を確立することを目指しているにもかかわらず、実際の障壁は依然として残っており、獣医免疫診断市場における新しいフォーマットの採用を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
ELISAの優位性が迅速検査の台頭に直面ELISAキットは2026年に収益の40.1%のシェアを維持し、獣医免疫診断市場における広範なスクリーニングプロトコルの基盤としての地位を再確認しました。一方、迅速検査キットは、クリニックが同一受診での治療開始率向上を優先するなか、2032年までに15.1%のCAGRで急増すると予測されています。このクロスオーバーの勢いは、ELISAの感度に匹敵するAI強化カートリッジによって後押しされており、検査時間を数時間から10分に短縮しています。免疫測定アナライザーは、希少な技術者の時間を解放するウォークアウェイ自動化を求めるクリニックの需要により、再び注目を集めています。試薬および消耗品は、すべてのモリティにわたって安定したアニュイティ収入をもたらし、ハードウェア交換サイクルに対するベンダーのリスクを緩和しています。マルチプレックスイノベーションが次の成長の柱となっています。パルボウイルス、コロナウイルス、ジアルジアを一度に検出できる単一カートリッジは、労働力不足に悩む獣医師にとって単一セッションでの広範な検査が経済性を向上させることを示しています。
この動向は消耗品の連動需要にも及んでいます。各迅速カートリッジには独自の化学物質が含まれており、クリニックをブランド補充スケジュールに組み込んでいます。ベンダーはクラウドダッシュボードを活用して各スキャンに匿名化されたメタデータを付与し、疫学データセットを充実させるとともに予測的な再注文アルゴリズムを実現しています。このクローズドループモデルは予測精度を高め、競争上の優位性を持続させます。その結果、高マージンの消耗品成長が獣医免疫診断市場を支える強固な基盤となっています。

動物種別:
コンパニオンアニマルケアがプレミアム診断を牽引コンパニオンアニマルは2026年の総検査量の56.5%を占め、ペットオーナーが包括的な健康スクリーニングへの投資を惜しまない姿勢が背景にあります。クリニックでは、血液学、臨床化学、感染症血清学を組み合わせた年次ウェルネスパネルの需要増加が報告されており、1回の受診あたりの平均収益が向上しています。一方、家畜診断は政府がバイオセキュリティ義務を強化し、継続的な群れのモニタリングを求めるなか、15.3%のCAGRで成長しています。経済的なインセンティブは明確です。ランピースキン病などのアウトブレイクを早期に封じ込めることで回避できる数十億ドル規模の損失と比較すれば、診断費用は微々たるものです。
エキゾチックペットや野生動物は小規模ながら収益性の高いニッチ市場を形成しており、種特異的な検査の難しさからプレミアム価格が設定されています。家畜分野では、飼料転換効率や耐病性系統を求める育種家の間でゲノム検査が普及しています。遺伝子型判定と疾患パネルを組み合わせたサービスを提供する専門検査機関では、注文頻度が二桁成長を記録しています。このような複合機能検査は受注単価を引き上げ、検査機関を生産者の意思決定サイクルに深く組み込むことで、獣医免疫診断市場における増分的な検査量を促進しています。
疾患領域別:
ウイルス診断が寄生虫疾患の急増の中でリードを維持ウイルス検査は2026年の疾患特異的検査の42.8%を占め、早期の抗ウイルス療法が転帰を改善できる病態に関連する臨床的緊急性の高さを示しています。PCRベースのウイルスパネルは、犬および馬の医療を含む獣医診療における呼吸器疾患の調査で主流となっています。一方、寄生虫疾患検査は、気候変動によるダニや蚊の生息域拡大が温帯地域を新たなベクターにさらすなか、15.5%のCAGRで急速に拡大しています。クリニックでは通年のフィラリアおよびダニ媒介性疾患パネルを実施し、季節的な収益の窓を広げています。
細菌検査は、抗菌薬スチュワードシップが経験的治療に先立つ培養・感受性検査を推進するなか、安定した需要を維持しています。真菌および代謝パネルは専門的な検査として位置づけられていますが、低い検査量を補う高い平均販売価格をもたらしています。3種類の原虫寄生虫を同時に検出できるマルチプレックスポリメラーゼ検査は、ベンダーが複雑性を臨床医の利便性に転換し、獣医免疫診断市場をさらに拡大している子を示しています。
エンドユーザー別:
リファレンスラボがPOCの加速にもかかわらず優位を維持専門検査機関は2026年の獣医免疫診断市場シェアの46.7%を占め、規模の経済を活用して包括的な検査メニューと厳格な品質プログラムを提供しています。複雑な組織病理学および分子シーケンシング業務においては依然として不可欠な存在です。しかし、クリニックが診断から治療までのサイクルを単一受診に集約しようとするなか、ポイント・オブ・ケアの導入は15.2%のCAGRで増加しています。カートリッジ式血液アナライザーおよびAIガイド細胞診スキャナーは従来の性能差を埋め、中規模診療所が内製化に踏み切るきっかけとなっています。
病院およびクリニックがポイント・オブ・ケア需要の中核を担う一方、研究機関はサーベイランス研究やワクチン試験に関連した断続的な需要の急増をもたらしています。大手専門検査チェーンでも、配送時間の短縮とターンアラウンドタイムの削減を目的に、人口密集都市部にサテイトのポイント・オブ・ケアハブを展開しています。このハイブリッドアーキテクチャは広範性と迅速性を兼ね備えており、獣医免疫診断市場においてサービスモデルがいかに進化しているかを示しています。
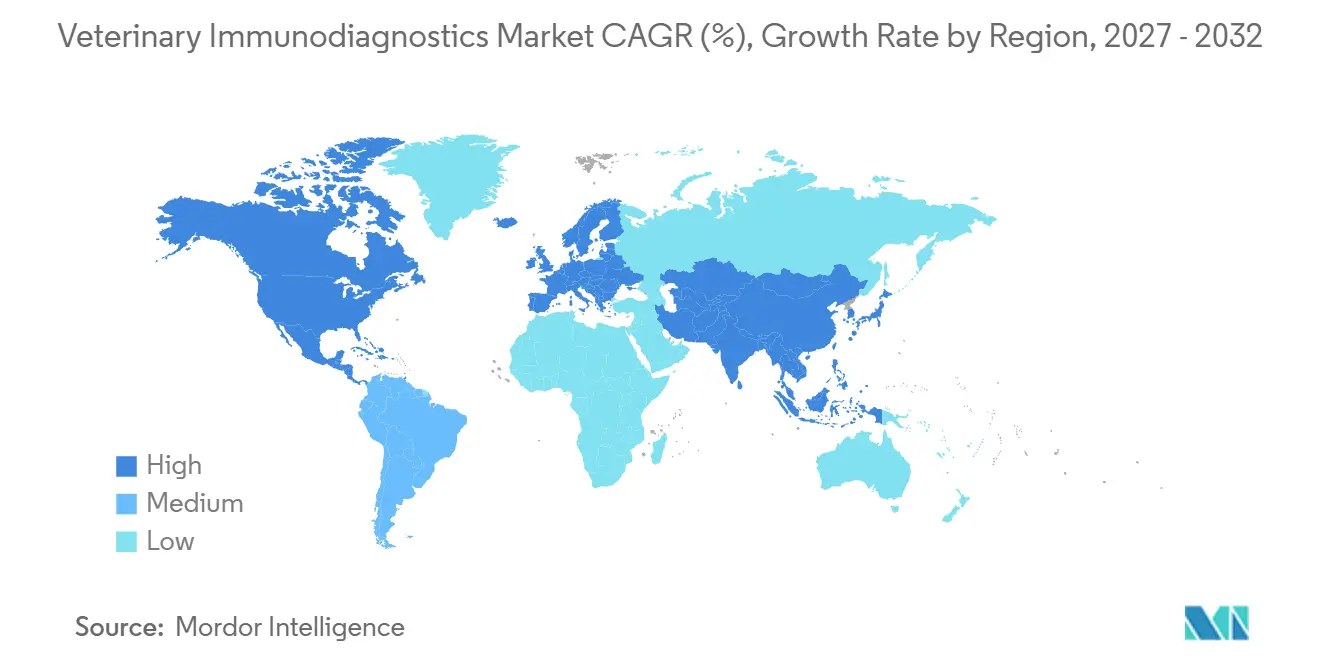
地域分析
北米獣医免疫診断市場
北米は2026年に45.9%のシェアを保有し、比類のない一人当たりペット支出と、診断を医療計画に組み込む成熟した診療チェーンによって牽引されています。ペット保険の普及がプレミアム価格設定を支え、企業系コンソリデーターは一括購買を活用して減価償却サイクルに先立ちアナライザーを更新しています。関税引き上げによりハードウェアコストは上昇しましたが、高い処置マージンがクリニックの経済性を維持しています。カナダは革新的な検査を迅速に承認する規制体制を有し、メキシコでは拡大する中間層がコンパニオンアニマルの潜在市場を広げています。
アジア太平洋獣医免疫診断市場
アジア太平洋地域は2032年にかけて15.8%のCAGRでトップの成長を示しており、ペット飼育の拡大と家畜の近代化が同時進行していることを反映しています。中国の都市部世帯はペット1回の受診あたりの支出を増やしており地方の検査機関はより高度なウイルス学検査へのシフトを進めています。インドのワンヘルスサーベイランス拠点は地区検査機関に安定した検査量をもたらし、オフシーズン中でも基本的な稼働率を確保しています。口蹄疫と戦う東南アジアの生産者は輸出通関前に地域のPCR確認に依存しており、診断が貿易コンプライアンスチェーンに組み込まれています。
欧州・中東・アフリカおよび南米獣医免疫診断市場
欧州はEMAの獣医戦略のもとで規制の整合性が保たれた成熟した標準主導型市場として機能しており、安定したイノベーションサイクルを促進しています。ドイツおよび北欧諸国は強固な動物福祉規範により高い検査普及率を示す一方、南欧にはキャッチアップの余地があります。中東およびアフリカは普及率が低い状態にありますが、商業的な酪農ハブが乳房炎スクリーニングや輸出認証を求める地域では急速な導入が見られます。南米の大規模な牛群は細菌および ウイルス検査の需要を支えており、ブラジルは診断を群れの健康保険プログラムに統合することで普及を牽引しています。全体として、地域の多様性により、ベンダーはグローバル獣医免疫診断市場から最大の価値を引き出すために多様な市場参入戦略を展開する必要があります。
競合環境
IDEXX Laboratoriesは世界収益の約50%を占め、検査メニューの拡充とデジタルエコシステムによるロックインを通じて競争優位性を拡大し続けています。Zoetisは製薬業界のルーツを活かし、VetscanのローンチをAI細胞診、血液学、尿検査にまたがる多面的な診断エコシステムへと発展させています。Thermo Fisherは試薬および機器の最上位サプライヤーとして位置づけられており、高成長モダリティへの集中を強化するために選択的な事業売却を通じて診断部門を再編しています。MarsによるCerba VetおよびANTAGENEの買収は、そのペットケア事業をデータストリームの深部に位置づけ、栄養、保険、診療管理にわたるクロスセルを可能にしています。Neogenなどの中堅企業はフードチェーンの安全性と家畜ゲノミクスにおいて防御可能なニッチを確立しており、Bio-Radは競合プラットフォームに組み込まれる試薬を供給するために品質管理の専門知識を活用しています。
競争の激しさは結果の迅速性とAI駆動の意思決定支援に集中しています。ハードウェア、試薬、分析、クラウドレポートをターンキーサブスクリプションに統合するベンダーは、クリニックの切り替えコストを引き上げます。農村部への普及は、よりシンプルなカートリッジシステムがリファレンスラボの制限を回避できるホワイトスペースの機会として残っています。一方、新興病原体に対する環境診断は、先行者が事実上の標準を設定し、獣医免疫診断市場における次の成長の波を形成できるフロンティアを代表しています。
獣医免疫診断産業のリーダー企業
-
IDEXX Laboratories
-
Zoetis Inc.
-
Thermo Fisher Scientific
-
Heska
-
Neogen Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
獣医免疫診断市場 このレポートでカバーされる企業
- IDEXX
- Zoetis
- Thermo Fisher Scientific
- Heska (Mars Petcare)
- Neogen
- Bio-Rad Laboratories
- Randox Laboratories
- Virbac
- Bionote Co. Ltd.
- Biochek
- Shenzhen Mindray Bio-Medical
- GD Animal Health
- Abaxis (Zoetis subsidiary)
- MegaCor Diagnostik GmbH
- Fassisi
- Biopanda Reagents
- Eurofins Technologies
- Agrolabo
- Abclon Inc.
- SwissLAB Diagnostics
最近の産業開発事情 獣医免疫診断市場
- 2025年1月:ZoetisはAI Masses細胞診技術を発表し、クリニック内で数分以内にリンパ節穿刺吸引物をスクリーニングし、Imagystを7つのPOCモダリティに拡張しました。
- 2024年12月:ZoetisはVetscan OptiCellを発売しました。これはカートリッジベースの血液学アナライザーで、2025年に6つの西側市場への展開が予定されています。
- 2024年7月:MarsはCerba VetおよびANTAGENEの買収を完了し、欧州における診断事業のフットプリントを拡大しました。
- 2024年6月:IDEXXは急性膵炎の迅速確認のために10分以内に結果を出すCatalyst膵リパーゼ検査を追加しました。
世界の獣医免疫診断市場レポートの調査範囲
セグメンテーション概要
| ELISAキット |
| 迅速検査キット(ラテラルフロー) |
| イムノアッセイアナライザー |
| 試薬および消耗品 |
| コンパニオンアニマル |
| 家畜 |
| その他の動物 |
| ウイルス性疾患 |
| 細菌性疾患 |
| 寄生虫疾患 |
| その他の疾患 |
| 獣医リファレンスラボラトリー |
| 動物病院およびクリニック |
| ポイント・オブ・ケア/フィールド検査 |
| 研究機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品別 | ELISAキット | |
| 迅速検査キット(ラテラルフロー) | ||
| イムノアッセイアナライザー | ||
| 試薬および消耗品 | ||
| 動物種別 | コンパニオンアニマル | |
| 家畜 | ||
| その他の動物 | ||
| 疾患領域別 | ウイルス性疾患 | |
| 細菌性疾患 | ||
| 寄生虫疾患 | ||
| その他の疾患 | ||
| エンドユーザー別 | 獣医リファレンスラボラトリー | |
| 動物病院およびクリニック | ||
| ポイント・オブ・ケア/フィールド検査 | ||
| 研究機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2027年の獣医免疫診断市場規模はどのくらいで、どのくらいの速度で成長していますか?
獣医免疫診断市場規模は2027年に21.5 ビリオン 米ドルであり、CAGR 14.84%で2032年までに42.9 ビリオン 米ドルに達する軌道にあります。
最も急速に成長している製品カテゴリーはどれですか?
迅速検査キットは、クリニックが即時対応のカートリッジ式ワークフローへの移行を進めるなか、2032年までに15.1%のCAGRを記録しています。
アジア太平洋が最も魅力的な成長地域と見なされているのはなぜですか?
都市化に伴うペット飼育の増加、家畜バイオセキュリティ規制の強化、政府主導のワンヘルスサーベイランスプログラムが相まって、アジア太平洋地域では2032年にかけて15.8%のCAGRをもたらしています。
リファレンスラボラトリーは現在どのくらいのシェアを保有していますか?
リファレンスラボは総収益の46.7%を占め、広範なメニューと品質インフラを活用しています。
最も高い成長余地を持つ疾患領域はどれですか?
寄生虫疾患検査は、気候変動によるベクターの拡大と通年サーベイランスの必要性から、15.5%のCAGRで拡大しています。
ベンダー間の競争はどの程度集中していますか?
IDEXX、Zoetis、Thermo Fisherの3社が世界収益の60%強を占めており、集中スコア6の中程度に統合された市場環境を示しています。