
静脈瘤性潰瘍市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
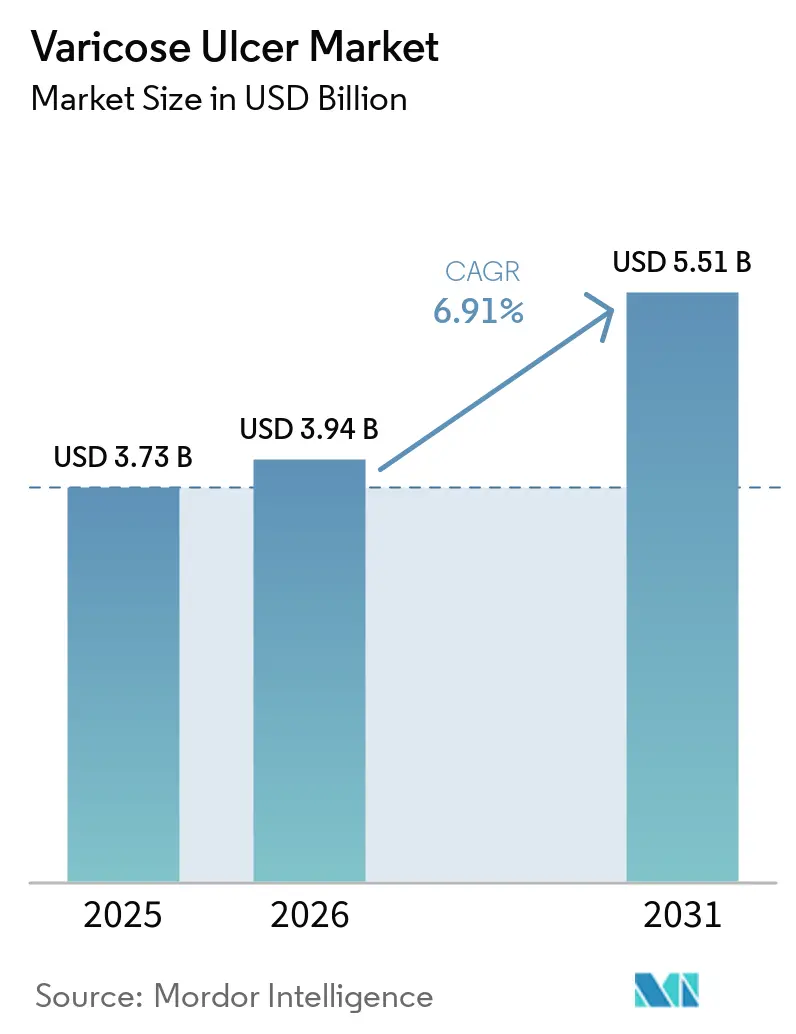
| 市場規模 (2026) | 3.94 十億米ドル |
| 市場規模 (2031) | 5.51 十億米ドル |
| 成長率 (2026 - 2031) | 6.91 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
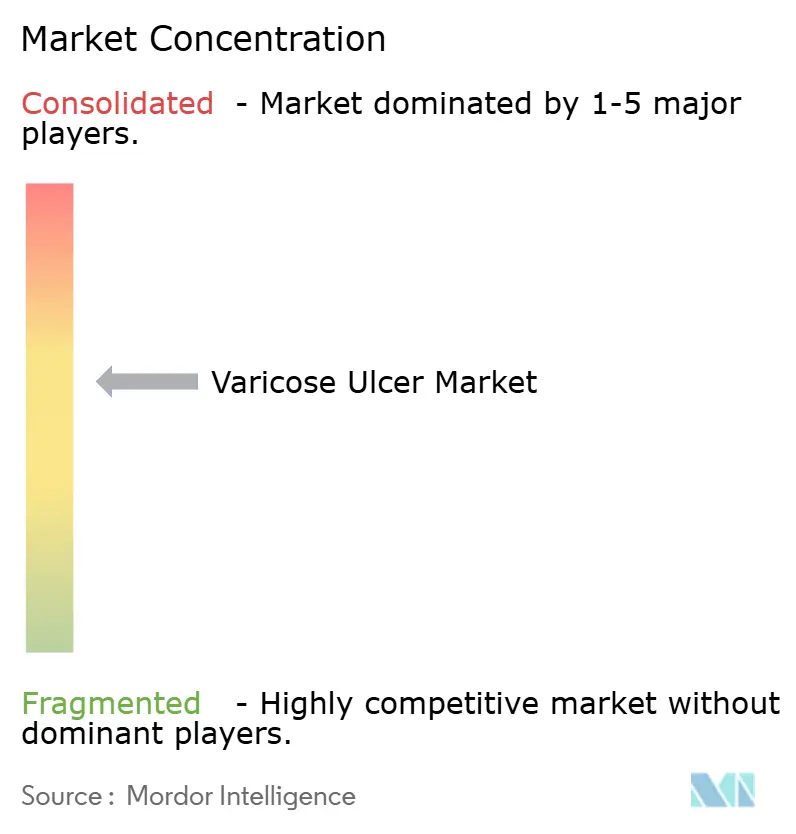
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる静脈瘤性潰瘍市場分析
静脈瘤性潰瘍市場規模は、2025年の37億3,000万USDから2026年には39億4,000万USDに成長し、2026年から2031年にかけてCAGR 6.91%で2031年までに55億1,000万USDに達すると予測されています。
早期アブレーションプロトコルおよび多層圧迫への持続的な関心が静脈瘤性潰瘍市場の中核を支えており、一方で接続型創傷イメージングおよびリモートトリアージが、より高付加価値の被覆材や処置的ケアを引き込む迅速なエスカレーション経路を生み出しています。デジタル創傷評価およびケアコーディネーションソリューションは、プロバイダーが在宅医療および外来環境における日常的な記録作成や集団健康管理ワークフローに画像解析を組み込むにつれて急速に拡大しています。2025年において圧迫療法が最大シェアを保持しているにもかかわらず、アドヒアランスの不足と償還の制約が成長を抑制しており、選択されたサブ集団において患者に優しい適応型ラップおよび間欠的空気圧迫が発展する余地を残しています。地理的な勢いは、大量需要を抱える北米と、血管インターベンションおよび標準化された圧迫プログラムへのアクセスを向上させる能力増強および政策主導の投資が進む、より急成長するアジア太平洋地域との間で分かれています。
主要レポートの要点
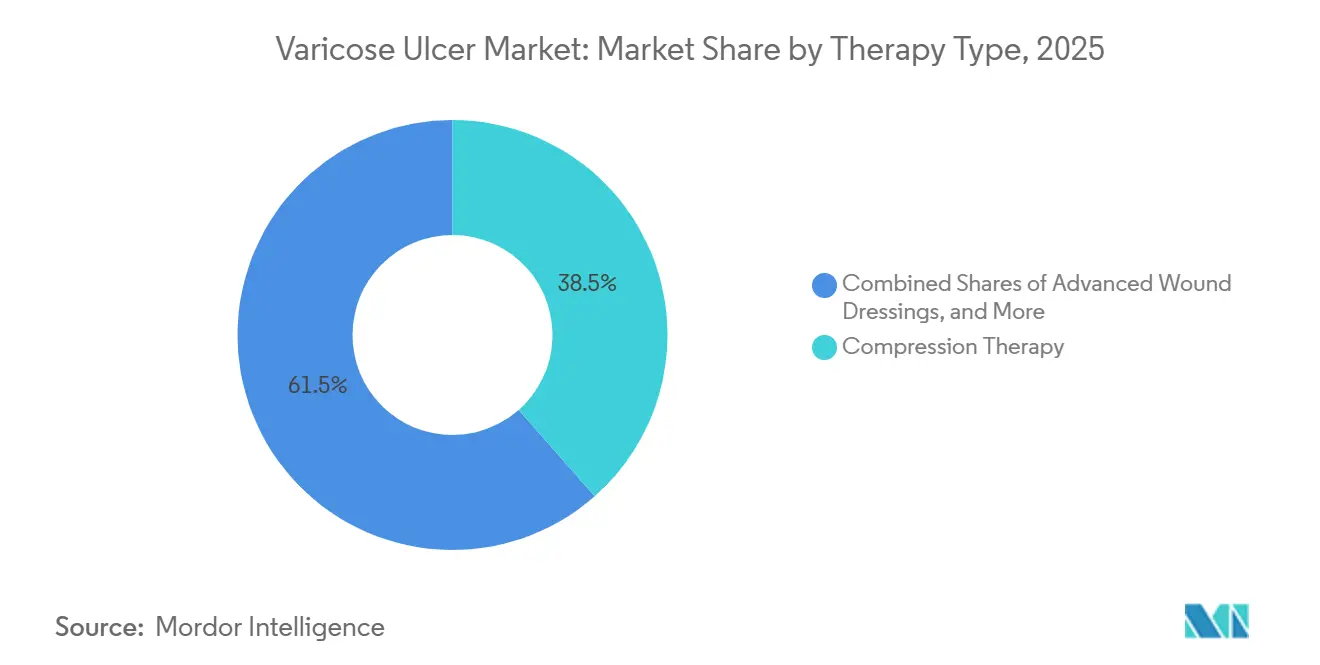
- 療法タイプ別では、圧迫療法が2025年の収益の38.50%をリードし、デジタル創傷評価およびケアコーディネーションツールは2031年にかけてCAGR 10.26%で拡大する見込みです。
- 潰瘍重症度ステージ別では、ステージ2:合併症性静脈性下肢潰瘍が2025年に43.45%をリードし、ステージ3:難治性・高リスク静脈性下肢潰瘍はCAGR 9.56%で拡大する見込みです。
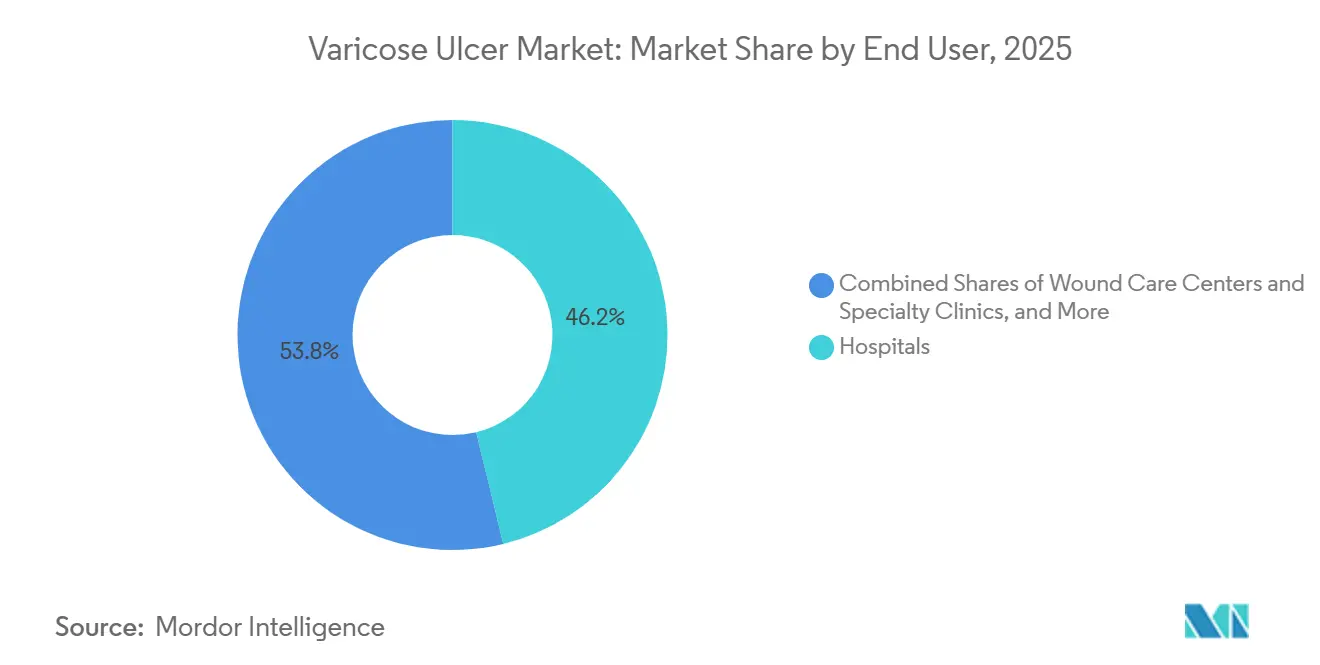
- エンドユーザー別では、急性期医療機関が2025年に46.20%のシェアを保持し、在宅医療および地域看護が9.10%の最高成長率を記録しました。
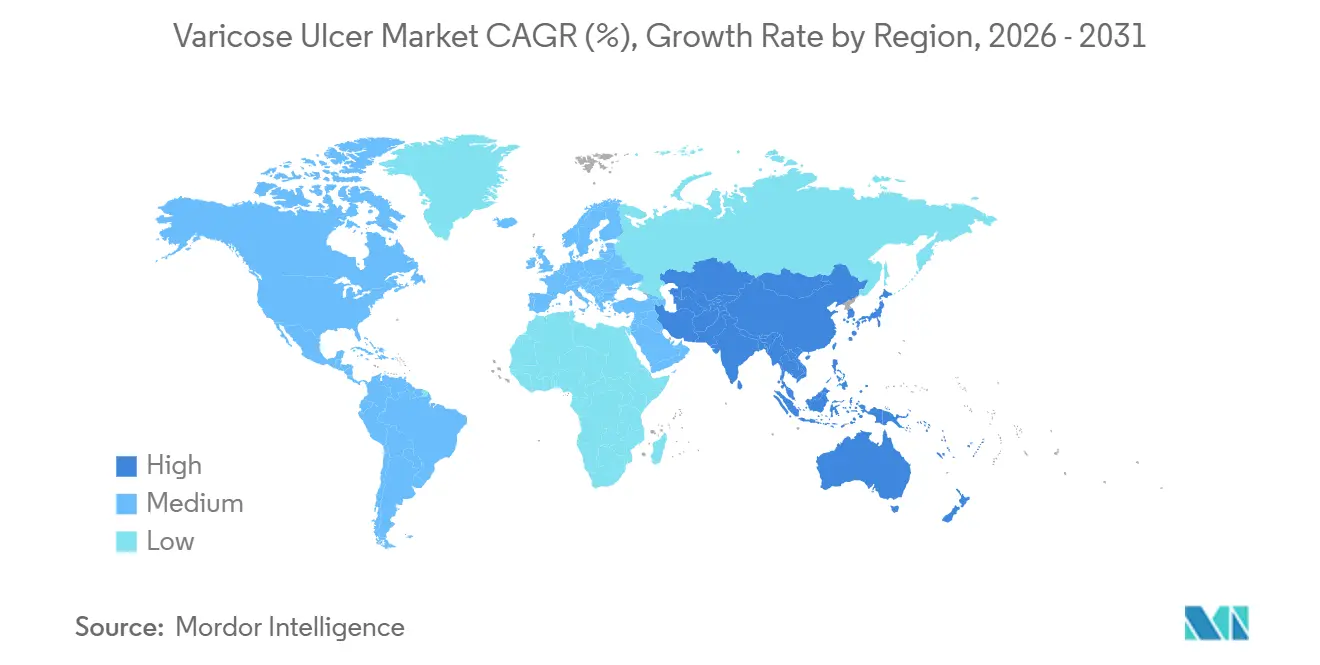
- 地域別では、北米が2025年に41.30%のシェアを占め、アジア太平洋地域は2031年にかけて10.06%の成長率で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性静脈疾患負担の増大を伴う高齢化人口が静脈性下肢潰瘍の症例数を拡大 | +2.1% | 北米、欧州、アジア太平洋都市圏(日本、韓国、オーストラリア)でピーク増加、世界全体 | 長期(4年以上) |
| 早期アブレーションと圧迫を支持するエビデンスに基づくケアパスウェイが治癒を加速(EVRA/NICE) | +1.4% | 欧州・北米が中核、ラテンアメリカおよび中東への波及 | 中期(2〜4年) |
| 滲出液および感染管理のための高度被覆材および抗菌技術の普及 | +1.2% | 世界全体 | 短期(2年以内) |
| 外来および在宅ベースの創傷ケアへのシフトが対応可能な治療量を増加 | +1.0% | アジア太平洋地域が中核、インドネシア・インドで早期成果、欧州はNHSパスウェイ改革を通じて | 中期(2〜4年) |
| デジタル創傷イメージングおよびAI記録がより早期のエスカレーションと製品普及を促進 | +0.9% | 北米・英国が先行、アジア太平洋地域の遠隔医療統合(中国、オーストラリア)、EUが追随 | 短期(2年以内) |
| オフィスベースの静脈クリニック・外来手術センターの拡大が確定的な静脈インターベンションへのアクセスを拡大 | +0.7% | 米国(国内)、カナダ・ドイツ・フランスで新興パイロット | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
慢性静脈疾患負担の増大を伴う高齢化人口が静脈性下肢潰瘍の症例数を拡大
静脈性下肢潰瘍の発生率と複雑性は年齢とともに上昇し、高齢コホートにおける有病率の推定値は労働年齢人口をはるかに上回っており、これにより圧迫療法、被覆材、および確定的な静脈処置に対する持続的な需要が生じ、静脈瘤性潰瘍市場を定義しています[1]。フランスでは大規模な診断済み患者基盤が記録されており、長期管理を必要とする患者が数十万人に上り、静脈瘤性潰瘍市場がプライマリケアおよび地域看護の業務量とどのように交差するかを浮き彫りにしています。ドイツの現行ガイダンスは、診断と治療の臨床ワークフローを詳述するとともに、継続的な圧迫、専門的被覆材、および静脈インターベンションを含む資源使用を強調しており、早期のエビデンスに基づく閉鎖戦略を優先するシステムレベルのコスト圧力を反映しています。
日本の最新の診療ガイドラインは、移動能力が制限された高齢患者が高リスクにあることを強調しています。これは、下腿筋ポンプ不全と静脈逆流が静脈うっ滞を強化するためであり、多職種アプローチが単独の創傷クリニックよりも効果的であることを示しています。この人口動態の変化は、病院および在宅環境の両方で症例数を増加させ、日常診療においてタイムリーな二重超音波検査、早期逆流矯正、および持続的な圧迫を組み合わせた標準化されたプロトコルの必要性を支持しています。
早期アブレーションと圧迫を支持するエビデンスに基づくケアパスウェイが治癒を加速(EVRA/NICE)
無作為化エビデンスにより、適格患者において静脈インターベンションは後期救済から早期標準治療へと移行しており、EVRAトライアルではアブレーションが保存的ケアに先行した場合に24週時点での治癒率が高いことが示され、ESCHARデータでは圧迫単独ではなく逆流に対処した場合に長期再発率が低いことが記録されています。欧州の臨床ガイドラインは現在、二重超音波検査で病的逆流が確認された後、高周波またはレーザー熱アブレーション、あるいは新しい非熱的オプションを用いた表在性逆流の早期治療を推奨しており、これにより静脈瘤性潰瘍市場における全体的な治療期間が短縮され、再発エピソードが減少します。
運用能力は依然として摩擦点であり、スケジュールの遅延が早期介入の優位性を損なうことが、地域看護師から血管チームへの直接紹介経路を作成するためのパスウェイ再設計を動機付けたNHSプログラムデータによって示されています。学術医療センターがテストした看護師主導モデルは、受診を統合し評価時間を短縮し、新たなスタッフを追加することなく患者体験と臨床スループットの両方を改善しました。アブレーションコストを前払いする医療システムは、看護訪問の減少、被覆材交換の削減、および再発率の低下から下流の節約を得ることが多く、静脈瘤性潰瘍市場における拡大する価値ベース契約内で臨床的・財務的インセンティブを一致させています。
滲出液および感染管理のための高度被覆材および抗菌技術の普及
大量の滲出液と創周囲皮膚の崩壊は圧迫アドヒアランスを複雑にするため、吸収性フォーム、ハイドロファイバーマトリックス、および抗菌被覆材は、静脈瘤性潰瘍市場を支える日常的なケアパスウェイにおいて不可欠なままです。新しい被覆材は複数の合併症を同時に対処することを目指しており、Smith+NephewのALLEVYN COMPLETE CAREはその例で、5層設計により99%以上の細菌を封じ込め、高い割合の機械的エネルギーを吸収すると報告されており、感染管理と褥瘡予防が重なる場面でプレミアム価格を獲得できる位置付けとなっています[2]。トライアル主導の差別化は依然として影響力を持ち、OrganogenesisがPuraPly AMの無作為化データにおける重要な主要エンドポイントの達成を報告したことで、標準的なフォーム被覆材に課題をもたらす複雑な滲出性創傷へのポジショニングが支持されています。
圧迫下において、ハイドロファイバー被覆材は高い液体負荷を管理しながら構造を維持することができ、これはリソースが制約された環境で週あたりの被覆材交換回数が少ない地域看護師にとって実用的な利点です。吸収性、細菌封じ込め、および装着時間の組み合わせが在宅医療および創傷センターの調達決定を引き続き定義しており、サプライヤーは素材革新と、地域のスタッフ配置の実情に合った正しい適用および交換間隔に関するトレーニングを組み合わせることを促されています。
外来および在宅ベースの創傷ケアへのシフトが対応可能な治療量を増加
能力制約と価値ベース購買が慢性静脈性下肢潰瘍ケアを在宅医療および外来モデルへと誘導しており、相互運用可能な写真撮影とAI支援計測が臨床医のより早期の症例エスカレーションと予防可能な受診の回避を支援し、静脈瘤性潰瘍市場の持続可能な成長を支えています。デジタルプラットフォームは数千の施設にわたって月間高い画像撮影量と記録時間の短縮を報告しており、上級看護師がより大きな症例負荷を監督し、複雑な患者への時間を再配分することを可能にしています。[3]
在宅ベースのワークフローは評価から意思決定までのタイムラインを短縮することができ、これは病院システムが慢性創傷エピソードをタイムリーな閉鎖に向けて軌道に乗せながら救急受診を減らすという推進力と一致しています。地域看護チームは引き続き静脈性下肢潰瘍の業務量の多くを担っているため、被覆材交換頻度を減らすか自己ケアを容易にするソリューションは圧迫へのアドヒアランスを改善し、静脈瘤性潰瘍市場における標準化されたパスウェイへの投資対効果を間接的に高めます。多くの支払者は現在、進行状況を検証するためのリモート記録と写真証拠を受け入れており、これにより公的・民間プログラムの両方においてデータ取得と償還ロジックが一致しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 圧迫への低いアドヒアランスと高い再発率が実世界のアウトカムを弱める | -1.3% | 世界全体 | 長期(4年以上) |
| 皮膚代替品・細胞・組織由来製品に対する償還審査と適用範囲のばらつきが利用を抑制 | -0.9% | 北米が中核、欧州は選択的、アジア太平洋地域は断片的 | 中期(2〜4年) |
| 地域看護の人材制約が圧迫交換と複雑な被覆材を制限 | -0.6% | 欧州・北米、アジア太平洋都市圏(日本、オーストラリア) | 短期(2年以内) |
| 複数の補助療法(例:陰圧創傷療法)に対する高品質な無作為化比較試験エビデンスの不足が広範な普及を妨げる | -0.4% | 世界全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
圧迫への低いアドヒアランスと高い再発率が実世界のアウトカムを弱める
圧迫は治癒と再発予防の臨床的基盤ですが、アドヒアランスは時間とともに低下することが多く、これにより再発リスクが高まり、静脈瘤性潰瘍市場における繰り返しの治療エピソードを引き起こします。エビデンス統合によると、より強いクラスのストッキングは軽い圧迫と比較して再潰瘍化リスクを低減できますが、コンプライアンス不良率も高い傾向があり、日常診療における臨床的利益の一部を相殺します[4]。臨床医向けのレビューも、正しい圧力グレードが維持されれば再発を低減できるが、多くの患者が装着の困難さと不快感からより締め付けの強いガーメントを断念することを反映しています。
このアドヒアランスのギャップは、ストッキングに耐えられない選択された患者向けの自己調整型圧迫ラップおよび在宅空気圧装置への関心を動機付けていますが、後者は通常、耐久性医療機器プログラムの下でより高い重症度の症例に限定されています。教育、正しいサイジング、および早期フォローアップを組み合わせるプロバイダーは、より持続的な圧迫使用を見る傾向があり、これは静脈瘤性潰瘍市場における再発の減少とより予測可能なエピソードコストに転換されます。
皮膚代替品・細胞・組織由来製品に対する償還審査と適用範囲のばらつきが利用を抑制
米国メディケア政策は、適用対象となる細胞・組織由来製品のリストを絞り込み、症例選択を形成し、エビデンス生成を促し、静脈瘤性潰瘍市場の短期的な量的成長を抑制する適用制限と均一支払い率を導入しました。企業は最終的な適用範囲の決定との整合性を報告しながら、新しいルールの下でアクセスを維持するために標準エンドポイントを用いた無作為化データの必要性を強調しました。
医療システムはまた、事前承認要件からの管理業務負担にも直面しており、現在では承認前に写真証拠と標準治療の失敗の記録を要求することが多くなっています。欧州では生物製剤の適用範囲は選択的であり、多くのパスウェイでは処方集への採用前に症例ごとのレビューまたは正式な技術評価が必要であり、これが急速なスケールアップを制約し、圧迫とコスト効果の高い高度被覆材の中心的役割を強化しています。日本の条件付き承認トラックは再生医療製品のより早期の発売を支援しますが、複数年にわたる実世界データの義務を含み、ライフサイクルコストを増加させ、市販後アウトカムへの注目を集めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
療法タイプ別:
多面的競争が従来の優位性を断片化圧迫療法は2025年収益の38.5%を占め、コモディティ化の圧力がマージンを圧迫し、差別化が患者教育、正しい適用、および臨床医トレーニングへとシフトする中でも静脈瘤性潰瘍市場を支えています。高度被覆材は第2位のシェアを保持しており、ハイドロファイバーおよび抗菌剤含有フォームは圧迫下での交換回数の削減と強化された滲出液管理のために位置付けられており、臨床医の業務量と合併症を削減する場合にプレミアムポジショニングを正当化できます。デジタル創傷評価およびケアコーディネーションツールはCAGR 10.26%で最も急成長している療法グループであり、これらのプラットフォームの静脈瘤性潰瘍市場規模は、リスク負担型プロバイダー契約内で記録された患者数とアウトカムに収益を結びつけるサービスとしてのソフトウェアモデルから恩恵を受けています。血管内熱アブレーションや非熱的閉鎖技術などの静脈インターベンションは逆流を直接治療し、無作為化エビデンスは適格患者においてアブレーションが圧迫を補完する場合に治癒が改善し再発が低減することを示しています。
感染リスクが高い症例では、生体活性被覆材が生物負荷を制御し創周囲皮膚を保護することで看護師のコールバックを減らす可能性があり、病院および地域環境における予算監視にもかかわらず調達を支持しています。被覆材全体にわたって、ハイドロファイバーマトリックスは圧迫下で飽和した際に構造的完全性を維持し、横方向の浸透を防ぎ、より長い装着をサポートします。これは予定された訪問が少ない在宅環境で価値があります。フォーム被覆材は取り扱いの容易さと相対的な手頃さから広く使用され続けていますが、臨床的差別化は時間とともに狭まり、ブランド単独ではなくエピソード総合価値を優先する処方集決定を促しています。生物製剤および組織由来製品は症例あたりの高い収益ポテンシャルを提供しますが、現在米国においてアクセスを維持するためにメーカーが無作為化試験と医療経済学に投資することを促す明確なエビデンス閾値と適用上限に直面しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
潰瘍重症度ステージ別:
難治性症例がプレミアム療法の普及を牽引ステージ2は2025年収益の43.45%を占めており、これは多くの患者が静脈湿疹、脂肪皮膚硬化症、または中程度の滲出液を伴って受診し、基本的な圧迫と汎用被覆材を超えた協調的なケアを必要とすることを反映しています。このコホートでは、抗菌被覆材を追加し、適格患者に静脈アブレーションを開始し、またはクラス2からより高い圧迫へ移行するエスカレーションプロトコルが標準パスウェイで記録された成功を収めており、静脈瘤性潰瘍市場における週次看護訪問と二重超音波監視に資源利用が集中しています。
ステージ3の静脈瘤性潰瘍市場規模は9.56%で拡大する見込みであり、これは適用範囲の枠組みが現在、米国における定義された基準の下で難治性症例に向けて生物製剤の償還と高度インターベンションを誘導しているためです。この重症度シフトは、複雑な併存疾患と感染リスクを管理する病院ベースの創傷センターワークフローと一致し、無作為化エビデンスが最も強い場所に処方集支出を集中させます。日本の更新されたガイダンスは圧迫を強化し、確認された逆流に対する早期介入を支持しており、エスカレーションがタイムリーかつ記録されている場合に難治性症例のプールを減らすのに役立ちます。
エンドユーザー別:
在宅医療の台頭が収益プールを再形成病院は2025年支出の46.2%を占めており、高度画像診断、入院処置、および静脈瘤性潰瘍市場における購買を形成する複雑な創傷プロトコルへのアクセスを管理しています。創傷ケアセンターおよび専門クリニックは複雑な潰瘍の多職種ケアを管理していますが、バンドル支払いの圧力はマージンを守るために標準化された被覆材と慎重な生物製剤使用を促しています。
在宅医療および地域看護は、プログラムが相互運用可能な画像診断と標準化された記録を採用して償還と品質目標を支援するにつれて、9.10%の成長率で最も急成長しているエンドユーザーチャネルを代表しています。デジタル創傷評価プラットフォームは記録時間を短縮し、上級臨床医によるリモートトリアージを可能にし、スタッフ増加に比例することなく症例負荷能力を拡大し、支払者が進行の認定証拠を要求する場合に静脈瘤性潰瘍市場に利益をもたらします。
外来手術センターおよびオフィスベースの検査室は、血管内アブレーションおよびフォーム硬化療法の候補者を引き続き引き付け、従来の病院スケジュール外での予約を提供し、利便性に対する患者の好みと一致しています。病院は、深部静脈画像診断、外科的デブリードマン、または入院陰圧療法が必要な高重症度症例において優位性を維持しています。
地域分析
北米静脈瘤性潰瘍市場
北米は2025年の収益の41.3%を占め、圧迫療法、高度な創傷被覆材、および外来ベースの静脈処置に対する幅広い険適用が、静脈瘤性潰瘍市場における最大の地域基盤を支えています。米国の政策は外来環境における焼灼術および二重超音波検査を支援しており、医療機器メーカーは圧迫療法を補完し適切な患者における治癒までの期間を短縮する高い閉塞耐久性を報告しています。医療システムは慢性ケア管理の中でリモート創傷モニタリングを標準化し続けており、対面診察を追加することなく記録および対応判断を支援しています。カナダの州ごとのばらつきは、高コストの選択肢に対する処方集の幅と採用ペースに影響を与えており、多くの環境において購買を圧迫療法およびコスト効率の高い創傷被覆材に集中させています。
欧州静脈瘤性潰瘍市場
欧州は世界収益の相当な割合を占め、ドイツ、フランス、および英国が地域合計の大きなシェアを占めています。ドイツのガイダンスは、診断された患者における圧迫療法および静脈処置の高い開始率を促進するワークフローを成文化しており、長期エピソードコストを抑制するためのエビデンスに基づく閉塞と構造化されたフォローアップへの重点を反映ています。フランスは、地域看護リソースを吸収し地方保健当局の予算計画を形成する相当規模の診断済み患者集団を報告しています。英国では、待機時間を短縮し予約を単一訪問ワークフローに統合するため、地域看護師から血管評価への直接紹介に焦点を当てた経路改革が実施され、治癒率と患者体験が改善されています。南欧および東欧市場では生物学的製剤の採用に慎重な姿勢が見られ、血管内処置へのアクセスも一定でないため、静脈瘤性潰瘍市場における調達の中心は圧迫療法および創傷被覆材に留まっています。
アジア太平洋静脈瘤性潰瘍市場
アジア太平洋地域は10.06%の成長率が見込まれており、逆流矯正および圧迫療法プログラムへの政策支援が人口の多い国々の都市部におけるアクセスを拡大しています。日本の改訂された臨床診療ガイドラインは、適応がある場合に圧迫療法と早期レーザー治療の併用を支持しており、クリニックは圧迫療法と静脈インターベンションの組み合わせが圧迫療法単独と比較して治癒を向上させると報告しています。オーストラリア、韓国、および東南アジアのいくつかの医療システムは、静脈イメージングおよび低侵襲閉塞術に対する償還を拡大しており、外来施設における症例の着実な増加を支援し、静脈瘤性潰瘍市場のアクセス可能な基盤を拡大しています。
競合環境
静脈瘤性潰瘍市場は高度被覆材と生物製剤において中程度の集中度を示しており、少数の多国籍メーカーが世界収益の相当な割合を保持している一方、圧迫療法とデジタルプラットフォームは多くの地域系およびベンチャー支援の参入者でより断片化されています。戦略的な動きはポートフォリオを拡大し、デバイス、被覆材、およびデジタルツール間の統合を強化し続けており、Solventumによる陰圧療法製品に加えて合成マトリックスを追加するためのAcera Surgicalの買収にそれが見られます。エビデンス主導のポジショニングは生物製剤において現在不可欠であり、米国メディケアが細胞・組織由来製品の適用範囲を絞り込み、均一支払いと適用上限を導入したことで、強力な無作為化データと堅牢な実世界エビデンスを持つ製品に需要が集中しています。
受け入れられたエンドポイントで標準治療に対する優位性を記録する企業は、主要な羊膜またはコラーゲンマトリックスのトライアル更新に反映されているように、更新された償還フレームワークの下でより高い回復力を示しています。デジタルファーストの創傷プラットフォームは、患者あたり月額で収益化し在宅医療および外来記録に組み込まれるサービスとしてのソフトウェア契約を通じてスケールし、多様な肌色にわたる臨床的検証と画像精度が静脈瘤性潰瘍市場におけるプロバイダーのデューデリジェンスの中心となっています。全体として、競争はエビデンスに裏付けられた製品とアドヒアランスを高め閉鎖までの速度を上げるワークフローツールおよびトレーニングを組み合わせる企業を優遇しており、これが静脈瘤性潰瘍市場における価値ベースの創傷ケアの実践的な通貨です。
静脈瘤性潰瘍業界リーダー
-
Essity Health & Medical
-
Solventum
-
Smith+Nephew
-
Mölnlycke AB
-
Convatec Group PLC
- 注:主要企業の掲載順は順位を示すものではありません。
静脈瘤性潰瘍市場 このレポートでカバーされる企業
- Arjo
- Boston Scientific
- Coloplast
- Convatec
- Essity Health & Medical
- Integra LifeSciences
- Juzo
- Lohmann & Rauscher (L&R)
- medi
- Medtronic
- MIMEDX Group, Inc.
- Mölnlycke AB
- Net Health
- Organogenesis
- Hartmann Group
- SIGVARIS GROUP
- Smiths Group
- Solventum
- Swift Medical Inc.
- Tactile Medical.
- Urgo Medical
最近の産業開発事情 静脈瘤性潰瘍市場
- 2026年3月:Smith+Nephewは米国でネクストジェネレーションALLEVYN COMPLETE CAREフォーム被覆材を発売し、99%以上の細菌を創傷床から封じ込め、最大93%の機械的エネルギーを吸収する5層構造を報告し、院内褥瘡リスクの低減と装着時間の延長を主張しました。
- 2025年12月:SolventumはAcera Surgicalの買収を完了し、RestrataシンセティックティッシューマトリックスをMedSurgポートフォリオに追加し、デバイスと生体活性マトリックスの組み合わせを通じて米国の急性創傷治療への参加を拡大しました。
世界の静脈瘤性潰瘍市場レポートの範囲
市場の範囲として、静脈瘤性潰瘍(静脈性下肢潰瘍)市場は、静脈瘤または慢性静脈不全から生じる慢性潰瘍の診断、治療、および長期管理に使用される製品、処置、およびサービスを包含しています。市場には、圧迫療法、高度創傷被覆材、生物製剤および細胞・組織由来製品、補助的創傷療法、静脈インターベンション、ならびに病院、外来、および在宅ケア環境で提供されるデジタル創傷評価およびケアコーディネーションソリューションが含まれます。
静脈瘤性潰瘍市場は療法タイプ別にセグメント化されており、多層圧迫システム、二層式潰瘍ストッキングキット、間欠的空気圧迫装置を含む圧迫療法、ならびにフォーム、アルギン酸塩、ハイドロコロイド、ハイドロファイバー・カルボキシメチルセルロース、その他を含む高度創傷被覆材が含まれます。また、療法タイプセグメントには、生細胞構築物、羊膜・絨毛膜、異種移植片を組み込んだ生物製剤・細胞・組織由来製品、陰圧創傷療法、酵素的デブリードマン、局所成長因子を含む補助療法、血管内熱アブレーション、非熱的非腫脹(シアノアクリレート、機械的化学的アブレーション)、フォーム硬化療法を含む静脈インターベンション、ならびにデジタル創傷評価・ケアコーディネーションツールが含まれます。
潰瘍重症度ステージ別には、非合併症性静脈性下肢潰瘍、合併症性静脈性下肢潰瘍、および難治性・高リスク静脈性下肢潰瘍が含まれます。さらに、市場は病院、創傷ケアセンター・専門クリニック、在宅医療・地域看護、その他(外来手術センターおよびオフィスベースの検査室)を含むエンドユーザー別にセグメント化されています。地理的には、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。各セグメントについて、市場規模と予測は価値(USD)で提供されます。
セグメンテーション概要
| 圧迫療法 | 多層圧迫システム |
| 二層式潰瘍ストッキングキット | |
| 間欠的空気圧迫装置 | |
| 高度創傷被覆材 | フォーム被覆材 |
| アルギン酸塩被覆材 | |
| ハイドロコロイド被覆材 | |
| ハイドロファイバー・カルボキシメチルセルロース被覆材 | |
| その他(抗菌被覆材、コンタクトレイヤーおよび二次被覆材) | |
| 生物製剤・細胞・組織由来製品 | 生細胞構築物 |
| 羊膜・絨毛膜 | |
| 異種移植片 | |
| 補助療法 | 陰圧創傷療法 |
| 酵素的デブリードマン剤 | |
| 局所成長因子 | |
| 静脈インターベンション | 血管内熱アブレーション |
| 非熱的非腫脹(シアノアクリレート、機械的化学的アブレーション)技術 | |
| フォーム硬化療法 | |
| デジタル創傷評価・ケアコーディネーションツール |
| ステージ1:非合併症性静脈性下肢潰瘍 |
| ステージ2:合併症性静脈性下肢潰瘍 |
| ステージ3:難治性・高リスク静脈性下肢潰瘍 |
| 病院 |
| 創傷ケアセンターおよび専門クリニック |
| 在宅医療および地域看護 |
| その他(外来手術センターおよびオフィスベースの検査室・静脈クリニック) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議 |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 療法タイプ別 | 圧迫療法 | 多層圧迫システム |
| 二層式潰瘍ストッキングキット | ||
| 間欠的空気圧迫装置 | ||
| 高度創傷被覆材 | フォーム被覆材 | |
| アルギン酸塩被覆材 | ||
| ハイドロコロイド被覆材 | ||
| ハイドロファイバー・カルボキシメチルセルロース被覆材 | ||
| その他(抗菌被覆材、コンタクトレイヤーおよび二次被覆材) | ||
| 生物製剤・細胞・組織由来製品 | 生細胞構築物 | |
| 羊膜・絨毛膜 | ||
| 異種移植片 | ||
| 補助療法 | 陰圧創傷療法 | |
| 酵素的デブリードマン剤 | ||
| 局所成長因子 | ||
| 静脈インターベンション | 血管内熱アブレーション | |
| 非熱的非腫脹(シアノアクリレート、機械的化学的アブレーション)技術 | ||
| フォーム硬化療法 | ||
| デジタル創傷評価・ケアコーディネーションツール | ||
| 潰瘍重症度ステージ別 | ステージ1:非合併症性静脈性下肢潰瘍 | |
| ステージ2:合併症性静脈性下肢潰瘍 | ||
| ステージ3:難治性・高リスク静脈性下肢潰瘍 | ||
| エンドユーザー別 | 病院 | |
| 創傷ケアセンターおよび専門クリニック | ||
| 在宅医療および地域看護 | ||
| その他(外来手術センターおよびオフィスベースの検査室・静脈クリニック) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 湾岸協力会議 | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
静脈瘤性潰瘍市場の現在の規模と成長見通しは?
静脈瘤性潰瘍市場規模は2025年に37億3,700万USDであり、CAGR 6.91%で2031年までに55億1,000万USDに達すると予測されています。
静脈瘤性潰瘍市場においてどの療法セグメントがリードし、どれが最も急成長していますか?
圧迫療法が2025年に38.5%のシェアでリードし、デジタル創傷評価およびケアコーディネーションツールは2031年にかけて10.26%の成長率で拡大する見込みです。
静脈瘤性潰瘍市場内でエンドユーザーの構成はどのように変化していますか?
病院は2025年に収益の46.2%を保持していますが、在宅医療および地域看護はデジタル記録とリモートトリアージの拡大に伴い9.1%の成長率で最も急速に上昇しています。
最大のシェアを占める地域と最も急成長している地域はどこですか?
北米が2025年に41.3%のシェアを占め、アジア太平洋地域が2031年にかけて10.06%の成長率で最も急速な軌跡を示しています。
静脈瘤性潰瘍市場における治療パスウェイを形成している臨床的進歩は何ですか?
早期血管内アブレーションと圧迫の組み合わせは、適格患者において圧迫単独と比較して治癒までの時間を改善し再発を低減することが、現在主要なガイドラインに組み込まれています。
実世界のアウトカムを最も制約する要因は何ですか?
圧迫へのアドヒアランス不良と細胞・組織由来製品の適用範囲のばらつきが一貫した治癒を制限しており、アドヒアランス支援と強力な臨床エビデンスの必要性を強化しています。