
米国クローラー土工機械市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 1.33 十億米ドル |
| 市場規模 (2031) | 1.74 十億米ドル |
| 成長率 (2026 - 2031) | 5.41 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国クローラー土工機械市場分析
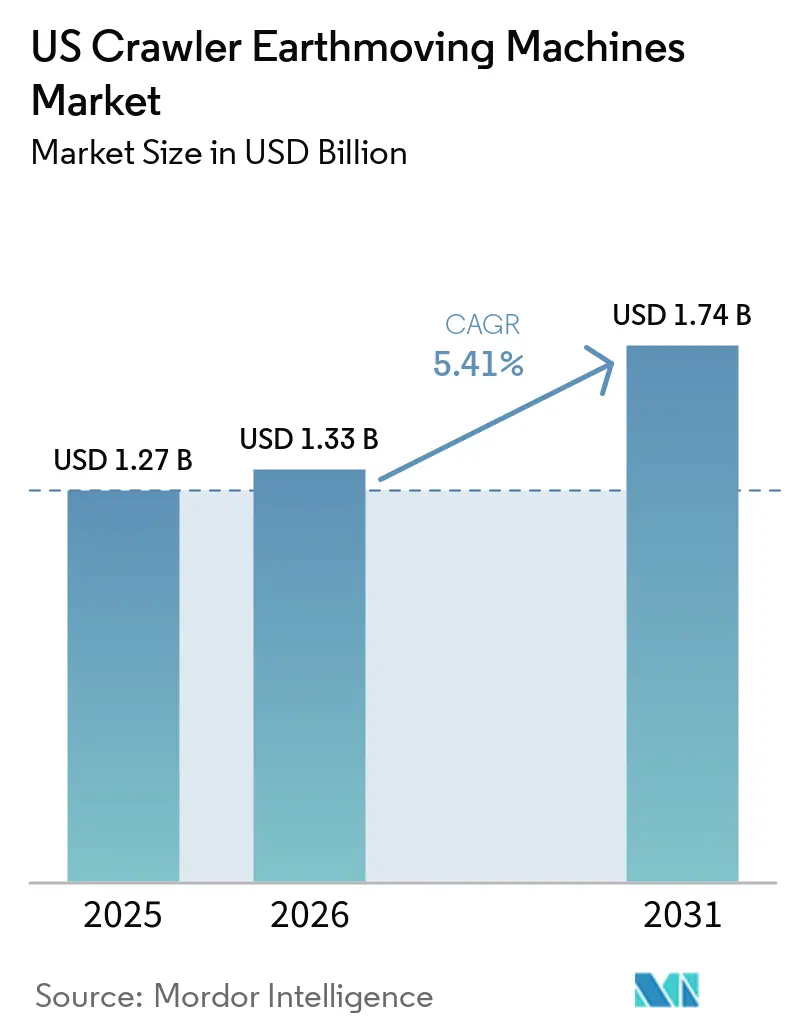
米国クローラー土工機械市場規模は2025年に1.27 ビリオン 米ドルと評価され、2026年には1.33 ビリオン 米ドルと推定され、予測期間(2026年~2031年)においてCAGR 5.41%で2031年までに1.74 ビリオン 米ドルに達すると予測されています。インフラ投資・雇用法および インフレ抑制法に基づく連邦インフラ予算は、毎年約210億 米ドルを高速道路・橋梁プログラムに投入しており、クローラー掘削機およびブルドーザーの更新サイクルを強化する長期的な公共事業契約のパイプラインを形成しています。同時に、建設業者は狭い住宅用地や都市再開発現場での作業に適したコンパクトトラックローダーを好む傾向が強まっており、この傾向は2025年1月以降に稼働開始した100 HP未満の機械に対する100%ボーナス減価償却の復活によってさらに強化されています。カリフォルニア州の先進クリーンフリート規制がハイブリッドおよびバッテリー電動掘削機の早期普及を促進しているため、電動化が加速しています。ただし、採掘・採石などの高稼働率セグメントでは内燃機関プラットフォームが引き続き主流です。労働力不足、高い資金調達コスト、および連邦補助金プログラムにおける受注タイミングの不安定さが、組み込みトレーニングおよびテレマティクスサポートを含む短期リースへの取得判断を傾けているため、レンタル普及率は記録的な水準に達しています。
主要レポートのポイント
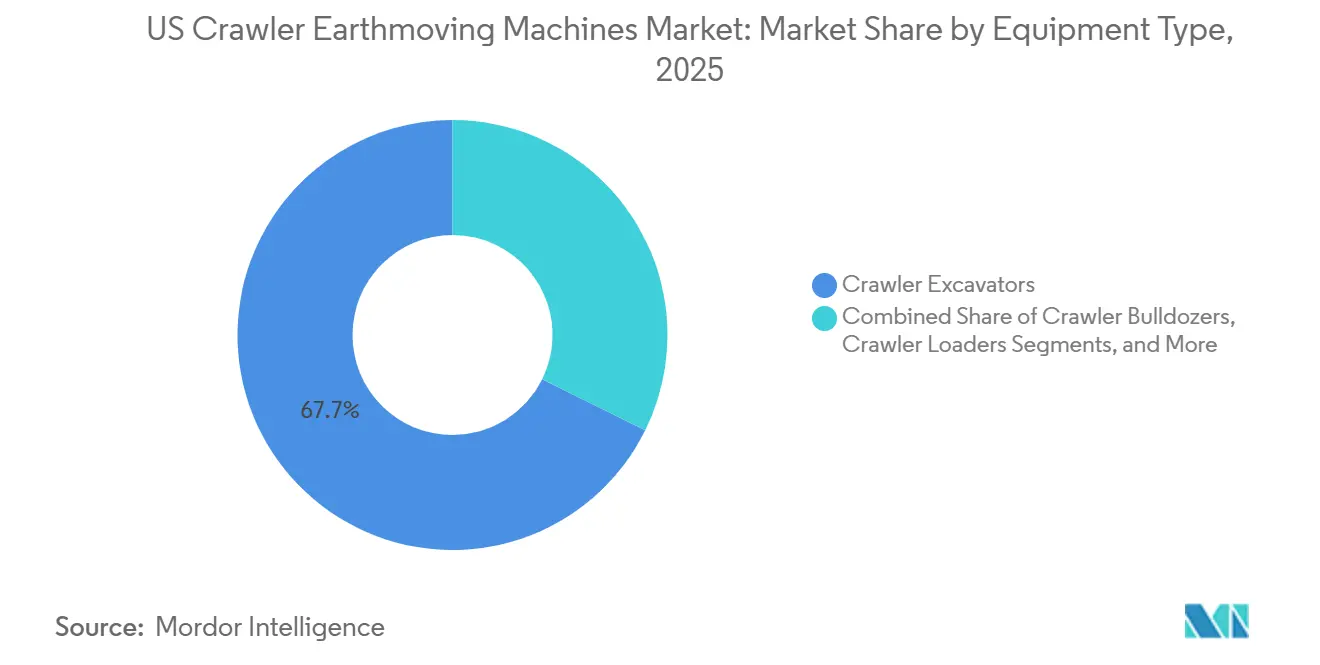
- 機器タイプ別では、クローラー掘削機が2025年の米国クローラー土工機械市場シェアの67.73%をリードし、コンパクトトラックローダーは6.43%のCAGRで拡大しています。
- 推進方式別では、電動化およびハイブリッドユニットが2031年までに6.45%のCAGRで拡大すると予測されており、ディーゼルプラットフォームが依然として83.31%のシェアを保持しているにもかかわらず、これを上回るペースで成長しています。
- エンジン出力別では、100HP未満のセグメントが7.48%のCAGRを記録すると予測されており、出力クラスの中で最も高い成長率となっています。一方、100〜200HPのバンドは2025年に47.26%のシェアを維持しました。
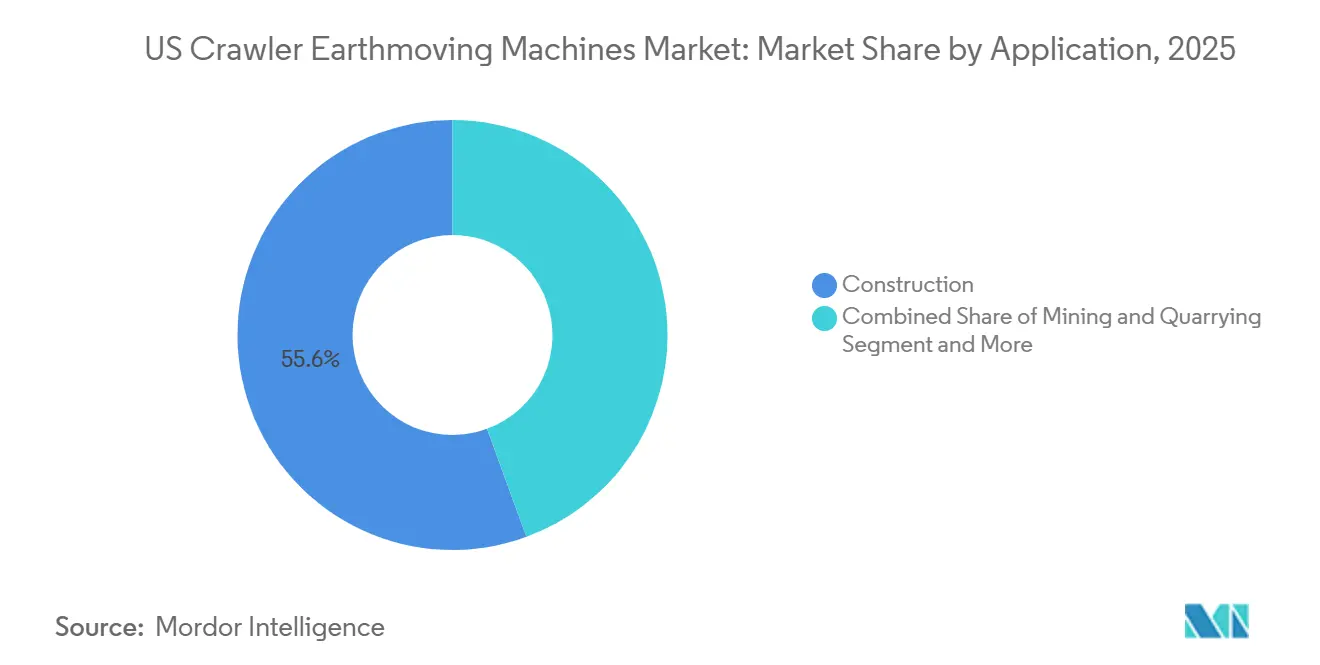
- 用途別では、建設が2025年の米国クローラー土工機械市場規模の55.64%を占、2031年までに6.51%のCAGRで拡大しています。
- 流通チャネル別では、正規ディーラーが2025年の収益の73.35%を支配しましたが、レンタルおよびリースは税制上および流動性上の優位性を背景に7.53%のCAGRで成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国クローラー土工機械市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 連邦インフラ資金の急増 | +1.2% | 全国規模、FHWA算定式資金を受領する州に集中 | 中期(2~4年) |
| 労働力不足による機械レンタル普及率の上昇 | +1.0% | 全国規模、サンベルトおよびマウンテンウェスト地域で顕著 | 短期(2年以内) |
| 電動・ハイブリッド掘削機モデルの台頭 | +0.8% | 全国規模、州レベルの排出規制によりカリフォルニア州および北東部での早期普及が進む | 長期(4年以上) |
| 都市再開発プロジェクトの加速 | +0.6% | 中西部および南東部の主要都市圏(ノックスビル、デュビューク等) | 中期(2~4年) |
| デジタル化された現場管理およびテマティクス統合 | +0.5% | 全国規模、大手建設業者およびフリート事業者が主導 | 中期(2~4年) |
| 林業における山火事軽減インセンティブ | +0.4% | 西部諸州(カリフォルニア州、オレゴン州、ワシントン州、モンタナ州、アイダホ州) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
連邦インフラ資金の急増(IIJA、IRA)
連邦算定式配分は、高速道路支出への多額の年間投資を誘導しています。しかし、2026年初頭時点では、この総認可額のかなりの部分が未使用のままとなっています。このシナリオは、元請け業者に複数年にわたる見通しを確保するだけでなく、米国クローラー土工機械市場[1]にも注目を集めています。この財政的基盤を補完する形で、BUILDおよびRAISE補助金制度が地方都市に位置するマルチモーダルハブへの資金投入を進めています。この取り組みにより、コンパクト掘削機およびローダーの市場が拡大しています。一方、義務付けサイクルの遅延により、機械の発注が短期間に集中しています。このトレンドは四半期ごとの出荷変動を高めるだけでなく、需要の急増を維持しており、レンタルフリートがその需要に応える態勢を整えています。変化として、公共部門のバイヤーは直接購入よりもリースを好む傾向にあります。この戦略は、地方自治体のバランスシートにおける資産減価の負担を回避するのに役立ち、結果としてレンタル普及率を押し上げています。これに対応して、OEMは主要な運輸省管轄地区の近くに戦略的に在庫を配置し、直前の発注にも対応できる体制を整えています。
労働力不足による機械レンタル普及率の上昇
今後10年以内に、建設業の労働力の相当部分が退職すると予想されており、建設業者は熟練オペレーターの確保に苦慮しています。BLS.GOV。このスキルギャップに対処するため、レンタル会社はオペレーター研修とテレマティクスダッシュボードを組み合わせたバンドルサービスを提供しており、機械の操作とコンプライアンス管理をより簡便にしています。金利の上昇に伴い、中堅の信用力を持つ申請者はリース見積もりが高騰しており、購入よりもレンタルへの傾向が強まっています。この傾向は、専属ファイナンスプログラムを利用できない中小企業において特に顕著です。こうしたトレンドを踏まえ、全米レンタル協会は今後数年間でレンタル普及率が過去最高を記録すると予測しており、予測期間を通じたチャネルの着実な成長軌道と一致しています[2]。
電動化・ハイブリッド掘削機モデルの台頭
2020年代半ば、Volvo CEおよびKomatsuは大幅な燃料節約と顕著な二酸化炭素削減を実現するハイブリッド掘削機を発表しました。この総所有コスト方程式の変化は、ティア4ディーゼルユニットに関連するDEFおよびSCRの費用を考慮する前の段階でも生じています。カリフォルニア州が特定の自治体フリートに対してゼロエミッション購入を義務付けた最近の規制が、主要な需要触媒として機能しています。しかし、充電インフラの分散が全国展開の妨げとなっています。バッテリーパックのモジュール性の進歩により、建設業者はシフト中での交換や夜間のデポ充電が可能になりました。このイノベーションにより、アイドリング制限区域においても小規模な都市部の建設業者が生産性を維持できるようになっています。リチウムイオン電池のコストが低下し続け、主要幹線沿いにDC急速充電ネットワークが整備されるにつれ、ハイブリッドはより大きな市場シェアを獲得する軌道に乗っています。これは特に、業界がコストパリティの達成に近づく今後数年間において顕著です。
米国第2層都市における都市再開発プロジェクトの加速
ノックスビル、デュビューク、およびその他の類似する都市圏は、RAISEおよびBUILD補助金のより大きなシェアを確保しつつあります。これらの補助金は多額の資金として、歩行者橋、マルチモーダル回廊、および市街地の街路景観などのプロジェクトに投入されており、いずれも今後数年以内の完成が予定されています。しかし、こうした厳しいスケジュールが地域の機械プールに圧力をかけています。解決策として、市当局はレーン閉鎖を引き起こすことなく狭い通行権を容易に通過できる100 HP未満のレンタル機械を活用しています。コンパクト機械へのニーズは、コンパクトトラックローダー市場の着実な成長に反映されており、過去1年間の新規融資台数の顕著な増加によって裏付けられています。さらに、自治体は低い日額レートの恩恵を受け、予算を最大限に活用できています。同時に、OEMはテレマティクス対応のコンパクトモデルを投入する機会を捉えており、これらのモデルは中央管理フリートに稼働状況およびメンテナンス状況のリアルタイムレポートを提供しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 機械資金調達金利の急激な上昇 | -0.9% | 全国規模、中小規模の建設業者で顕著 | 短期(2年以内) |
| OEMマージンに影響を与える鉄鋼価格の変動 | -0.7% | 全国規模、関税政策により悪化 | 短期(2年以内) |
| OEMにとってのティア4排出規制遵守コストの逼迫 | -0.6% | 全国規模、EPA執行に重点 | 中期(2~4年) |
| 油圧部品のサプライチェーンの脆弱性 | -0.4% | 全国規模、欧州およびアジアへの調達集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
2023年以降の機器資金調達金利の急激な上昇
2023年半ばまでに、連邦準備制度理事会は基準金利を大幅に引き上げ、数年前と比較して実質的に借入コストを2倍にしました。この上昇により、クローラー掘削機などの高額機械の月次リース費用が大幅に増加しました。投資適格の信用力を持たない中小建設業者は、より高いリース見積もりに直面しており、短期レンタルがより現実的な選択肢となるか、フリートのアップグレードを先送りせざるを得ない状況となっています。このトレンドは、2025年上半期に機械リース・ファイナンス協会が報告した新規事業量の顕著な減少に反映されています。一方、OEMはコンパクトモデルに対してゼロパーセントのプロモーションを導入し、2025年末まで延長しました。このアプローチは販売量を支えますが、ディーラーマージンに圧力をかけ、金利補助が撤廃された後の長期的な持続可能性に懸念を生じさせています。
OEMマージンに影響を与える鉄鋼価格の変動
熱延コイル価格は2025年に1ショートトンあたり700米ドルから1,200米ドルの間で変動し、関税調整および自動車・エネルギーセクターにおける急騰・急落の需要変動を反映しました。OEMは割増料金を部分的に転嫁していますが、州の運輸省との契約では納品数ヶ月前に機械コストの基準値が固定されることが多く、調達タイムラインが長引くと収益性が圧迫されま。製造業者は板材のデュアルソーシングや構造的完全性を損なわずに鉄鋼重量を削減する可変厚設計を採用して対応していますが、その結果としてエンジニアリングのリードタイムが長くなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:掘削機が主導、コンパクトローダーが急成長
クローラー掘削機は、溝掘り、大規模掘削、解体における有用性に支えられ、米国クローラー土工機械市場において2025年の収益の67.73%を生み出しました。しかしながら、コンパクトトラックローダーは2026年から2031年にかけて6.43%のCAGRを達成する見通しであり、これは小さなフットプリントと芝生に優しいアンダーキャリッジを好む、インフィル住宅および都市再生に向けた構造的な転換を反映しています。
大型ブルドーザー分野におけるフリート更新の空白は、掘削機搭載型グレードコントロールアタッチメントへの追加販売を促進しており、OEMは独自の3Dマシンコントロールソフトウェアを通じてこれを収益化しています。BEADプログラムに関連する通信トレンチングも「その他」カテゴリーを下支えしており、442億5,000万米ドルの農村ブロードバンド展開の中で、特殊機械およびアタッチメントへの需要が高まっています。
注記: 全セグメントのシェアはレポート購入後に入手可能です
推進方式別:内燃機関が主導、電動化が加速
内燃機関エンジンは2025年に83.31%のシェアを維持しましたが、電動およびハイブリッドモデルは2031年までに6.45%のCAGRを記録すると予測されており、米国クローラー土工機械市場におけるシェアを着実に拡大しています。Volvo CEの5モデルハイブリッドラインは20%の燃料節約を実現し、Komatsuの回生スイングハーネスは生産性を15%向上させており、初期価格プレミアムにもかかわらず、運用コストの計算をハイブリッドに有利な方向へ傾けています。2024年に施行されたカリフォルニア州のゼロエミッション調達規則は沿岸部での普及を加速させていますが、内陸部の州はフリート全体の電動化にコミットする前に、より広範な充電ネットワークの整備を待っています。
ディーゼル機械は、優れたエネルギー密度と給油の利便性により、採石場および長距離土工において依然として主流であり、ティア4ハードウェアはティア3と比較して燃料効率を3〜6%向上させています。しかしながら、バッテリーパックのモジュール性とセルコトの低下により、特に1日の稼働サイクルが8時間を超えることがほとんどない6トン未満のミニ掘削機クラスにおいて、経済性のギャップが従来の予測よりも速いペースで縮小しています。ハイブリッドの普及が進むにつれ、OEMはパワースプリットアルゴリズムとバッテリー健全性モニタリングを最適化するソフトウェアアンロックから継続的な収益ストリームを獲得し、米国クローラー土工機械市場全体でアフターセールスの粘着性を強化しています。
エンジン出力別:中間レンジが主導、コンパクトセグメントが加速
100〜200HPの機械は2025年の売上高の47.26%を占め、道路建設、公共事業、林業にわたる汎用性を発揮しました。しかしながら、100HP未満のコホートは2031年までに7.48%のCAGRを達成する見通しであり、C法人の税引後取得コストを約21%削減するワン・ビッグ・ビューティフル・ビル法の100%ボーナス減価償却によって後押しされています。同規定により、レンタル会社はフリートを迅速に拡大することが可能となり、米国クローラー土工機械市場内のコンパクトカテゴリーにおけるリーダーシップを強化しています。
OEMの製品ロードマップは現在都市解体向けに140〜160HPブラケットのショートテールスイング掘削機を優先しており、400HP以上のホイールローダーはIIJA高速道路建設に供給する骨材ヤードに対応しています。コンパクト購入者は依然として価格に敏感であり、バンドルされたテレマティクスサブスクリプションを断ることが多いため、ディーラーはアナリティクス収益を維持するためにアラカルト型データパッケージを試験的に導入しています。一方、中型および大型ユニットはテレマティクスのアタッチ率が高く、フリートオペレーターはアイドル時間を削減し、複数拠点の契約において機器を適正規模に調整することが可能となっています。
用途別:建設が主導、林業が注目を集める
建設は2025年の販売の55.64%を占め、2031年までに6.51%のCAGRで拡大すると予測されています。IIJAによる継続的な高速道路関連の受注は建設関連製品およびサービスへの需要を支え、都市中心部における改修活動もセグメントの成長にさらに貢献するでしょう。
採掘および採石は、石炭の長期的な衰退にもかかわらず比較的安定を維持しており、コンクリートおよびアスファルト向け骨材需要が州間道路の拡幅および港湾拡張プロジェクトを支えています。農業は、タイルドレナージ設置時にトラクター搭載型機器を上回る精密グレードコントロールを備えたコンパクト掘削機にとって、ニッチながら収益性の高い市場であり続けています。ブロードバンドトレンチングは「その他」バケットに加わり、宅地造成現場にすでに存在するコンパクトローダーに装着可能なマイクロトレンチングアタッチメントへの需要を牽引しています。
注記: 全セグメントのシェアはレポート購入後に入手可能です
販売チャネル別:ディーラーが主導、レンタルが急増
フルサービスディーラーは、OEM支援のクレジット、フィールドサービス、部品在庫を活用して2025年の収益の73.35%を獲得しましたが、レンタルおよびリースは7.53%のCAGR軌道にあります。全米レンタル協会は2026年の市場価値が826億米ドルに達すると予測しており、これは記録的な60%の普及率を反映しており、2019年のベースライン(請負業者の65%が少なくとも1台を年間レンタル)を大きく上回っています。
OEMはアタッチメントおよび消耗部品向けの直販ポータルで大規模フリートを獲得しようとしており、これはディーラーのマークアップに圧力をかける一方で、米国クローラー土工機械市場全体のライフサイクル総価値を拡大しています。一方、Hitachiの北米レンタル市場への再参入はリース業者間の競争激化を示しており、フリートオーナーはボーナス減価償却を活用して在庫を拡大し、半径50マイル以内のアイドル資産を特定するテレマティクスを通じて稼働率を最適化することで、デッドヘッド移動を削減し、投下資本利益率を向上させています。
地域分析
西部諸州は、特に危険木の除去および斜面安定化を中心とした山火事対策に、USDA災害補助金の相当な割合を充当しており、プログラムは当面継続される見込みです。この配分により、森林管理の地面圧力基準以下を維持しながら険しい地形で稼働できる、グラップル装備のクローラー掘削機およびコンパクトローダーへの需要が高まっています。カリフォルニア州は、先進クリーンフリート規則に後押しされ、ハイブリッドおよびバッテリー電動プラットフォームを急速に採用しています。この転換により、米国クローラー土工機械市場において明確な二層構造の推進方式の状況がまれています。一方、IIJAの沿岸インフラ推進は港湾支援の浚渫および岸壁改修に資金を提供しており、シアトル、タコマ、ポートランドにおけるクローラークレーンへの需要を支えています。
サンベルト地域は最も急速な人口増加を経験しており、特に小規模な区画での住宅着工件数の増加をもたらしています。その結果、レンタル普及率が高いテキサス州、アリゾナ州、フロリダ州、ジョージア州において、コンパクトトラックローダーが支持を集めています。関税関連の課題を軽減するため、JCBやSakaiなどのOEMは組立業務の現地化を進めています。しかしながら、ネバダ州、ユタ州、コロラド州では労働力不足が依然として深刻です。これに対応するため、レンタル会社はオペレーター訓練および自律化対応モジュールをバンドルすることでサービス提供を拡充し、米国クローラー土工機械市場全体で追加的な収益機会を創出しています。
中西部および北東部の需要は、主に橋梁改修プロジェクトおよび骨材生産によって引き続き増加しており、これらの用途は採石場で使用される中型ホイールーダーおよび掘削機に大きく依存しています。ニューヨークやマサチューセッツなどの都市市場では、スペースの制約と厳格な騒音規制が電動ミニ機械の採用を加速させており、コンパクト機器が勢いを増しています。Volvo CEのシッペンズバーグにおける拡張は、ミッドアトランティック地域へのハイブリッドクローラー機器の供給を増加させると同時に、東海岸の港湾への近接性を活用して入荷部品のロジスティクスを効率化しています。さらに、ボストン〜ワシントン回廊に沿ったテレマティクス採用の拡大により、請負業者は多様な都市プロジェクトにわたって混合フリートをより効率的に管理できるようになっており、OEMのソフトウェア収益成長を支えています。
競争環境
米国クローラー土工機械市場において、Caterpillar、Komatsu、およびJohn Deereは合わせて相当なシェアを保有しています。この適度な集中度は、特にコンパクト端において、SANY、LiuGong、およびXCMGなどの競合他社による価格主導の参入の余地を生み出しています。これに対応して、既存大手は先進技術でサービスを強化しています。例えば、Caterpillarは大量の自律走行運搬データから得た知見を活用し、近い将来にレベル4自律化を展開する予定です。一方、Doosan Bobcatは衝突警告AIおよびモジュラーバッテリーをCESで初披露し、新たな技術的ベンチマークを確立しています。さらに、Volvo CEはシッペンズバーグ工場のアップグレードに多額の投資を行い、ハイブリッドおよび電動能力を強化しています。これにより、バッテリー物流が進化する中で、同施設は重要な東海岸ハブとして位置付けられています。
業界における戦略的な動きは、専属ファイナンスの確保、アフターマーケット部品支出の確保、ダウンタイムを最小化するための予知保全、そして将来のバッテリー改造に対応したモジュラー電動化プラットフォームへの注力を浮き彫りにしています。SunwardやTakeuchiなどの中小プレーヤーはレンタルチャネルでニッチを開拓し、より長いサービス間隔と標準化されたコンポーネントを推進しています。この戦略はフリートオーナーの在庫保有コストを大幅に削減します。しかし、EPA ティア4 ファイナル認証に伴う費用は強力な参入障壁として機能し、業界の統合を加速させています。その典型例として、CNH IndustrialによるCASE Construction Equipmentのより緊密な統合が挙げられ、排出規制適合製品ラインおよびハイブリッド研究開発への戦略的転換を示し、新規参入者に対してより高い参入障壁を設定しています。
アタッチメント専門業者は、特に危険軽減予算に沿った林業専用機器に注力しています。同時に、自律化ソフトウェアベンダーはOEMと提携し、旧型機械にGPSグレードコントロールを後付けしています。このコラボレーションはレガシー機器の寿命を延ばすだけでなく、更新サイクルを短縮します。100 HP未満セグントで価格競争が激化する中、真の市場リーダーシップはディーラーサービス密度、資金調達能力、およびデータ駆動型の稼働保証などの要素によって決まります。これらの要素が総合的に機能することで、フリートマネージャーの総所有コストを低減しています。
米国クローラー土工機械産業リーダー
-
Caterpillar Inc.
-
Komatsu Ltd.
-
John Deere
-
Volvo CE
-
Hitachi Construction Machinery
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:Komatsuはカリフォルニア州レディングにある自社直営ブランチの再開を発表し、北カリフォルニアにおけるプレゼンスを拡大しました。同州最北端のブランチとして、この拠点は地域全体の建設および林業業務の戦略的ハブとして機能します。
- 2026年3月:Kubotaはラスベガスで開催されたCONEXPO-CON/AGG 2026トレードショーにて、SVL110-3コンパクトトラックローダーを正式に発表・ローンチしました。このローンチは、北米最大規模の建設トレードショーの一つにおいて、建設業界の専門家、機器ディーラー、その他の参加者にKubotaの最新コンパクトトラックローダーを披露するものでした。
- 2025年6月:Volvo Construction Equipment(Volvo CE)はクローラー掘削機の生産拡大およびサプライチェーンリスクへの対応に向け、世界全体で2億6,100万米ドルを投資しています。ペンシルベニア州シッペンズバーグは拡張が計画されているサイトの一つであり、生産は2026年に開始される予定です。
- 2025年6月:CASE Construction Equipmentは北米においてCX380Eクローラー掘削機を268HP、稼働重量37,700kgでローンチしました。
米国クローラー土工機械市場レポートの調査範囲
本レポートの対象範囲には、機器タイプ(クローラー掘削機、クローラーブルドーザー、その他)、推進方式(内燃機関エンジンおよび電動・ハイブリッド)、エンジン出力(100HP未満、100〜200HP、その他)、用途(建設、その他)、および流通チャネル(OEM直販、その他)が含まれます。市場予測は金額(米ドル)および数量(台数で提供されます。
| クローラー掘削機 |
| クローラーブルドーザー |
| クローラーローダー |
| クローラークレーンおよびパイプレイヤー |
| コンパクトトラックローダーおよびスキッドステア |
| その他(トレンチャー、ドリルリグ等) |
| 内燃機関(ICE) |
| 電動およびハイブリッド |
| 100HP未満 |
| 100~200HP |
| 201~400HP |
| 400HP超 |
| 建設 |
| 鉱業・採石 |
| 農業・林業 |
| その他 |
| OEM直販 |
| 正規ディーラー |
| レンタル・リース会社 |
| 北東部 |
| 中西部 |
| 南部 |
| 西部 |
| 機器タイプ別 | クローラー掘削機 |
| クローラーブルドーザー | |
| クローラーローダー | |
| クローラークレーンおよびパイプレイヤー | |
| コンパクトトラックローダーおよびスキッドステア | |
| その他(トレンチャー、ドリルリグ等) | |
| 推進方式別 | 内燃機関(ICE) |
| 電動およびハイブリッド | |
| エンジン出力別 | 100HP未満 |
| 100~200HP | |
| 201~400HP | |
| 400HP超 | |
| 用途別 | 建設 |
| 鉱業・採石 | |
| 農業・林業 | |
| その他 | |
| 流通チャネル別 | OEM直販 |
| 正規ディーラー | |
| レンタル・リース会社 | |
| 地域別 | 北東部 |
| 中西部 | |
| 南部 | |
| 西部 |
レポートで回答される主要な質問
2026年における米国クローラー土工機械市場の規模はどのくらいですか?
市場は2026年に1.33 ビリオン 米ドルと推定されており、2031年に向けてCAGR 5.41%の見通しです。
最も成長が速い機器カテゴリーはどれですか?
コンパクトトラックローダーおよびスキッドステアは、2026年から2031年にかけて6.43%のCAGRで成長すると予測されています。
クローラー機械のレンタル需要を牽引しているものは何ですか?
労働力不足、高い資金調達金利、および2025年税法に基づく100%ボーナス減価償却が、研修バンドル付きの短期レンタルを有利にしています。
ハイブリッドおよび電動掘削機はどのくらいの速さでシェアを獲得していますか?
電動化およびハイブリッドユニットは2031年までに6.45%のCAGRを記録すると予測されており、ディーゼルを上回るペースで成長していますが、内燃機関エンジンは現在も依然として主流です。
最も強い需要成長を示している地域どこですか?
サンベルトおよび西部の山火事被害州が、人口流入および災害軽減資金のコミットメントにより成長をリードしています。
ティア4 ファイナル規制は機械コストにどのような影響を与えますか?
排出制御ハードウェアはディーゼルパワートレインのコストに10%~25%を加算し、一部のバイヤーがハイブリッドの代替案を検討する動機となり、OEMをモジュラー電動化に向かわせています。