
米国自動車用スチールスタンピング市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 4.12 十億米ドル |
| 市場規模 (2031) | 5.36 十億米ドル |
| Growth Rate (2026 - 2031) | 5.41 % |
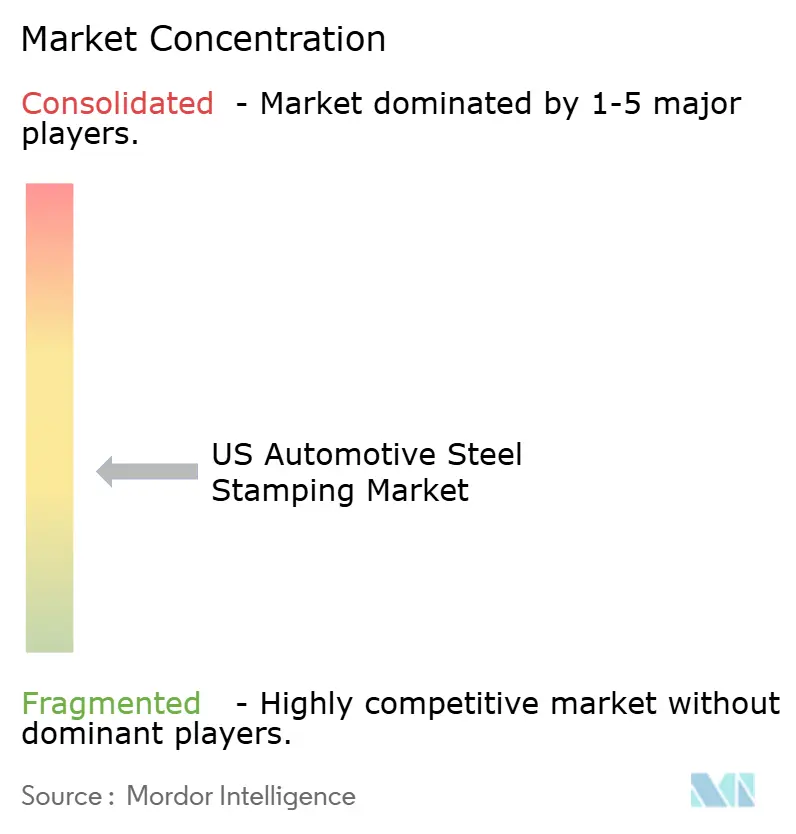
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国自動車用スチールスタンピング市場分析
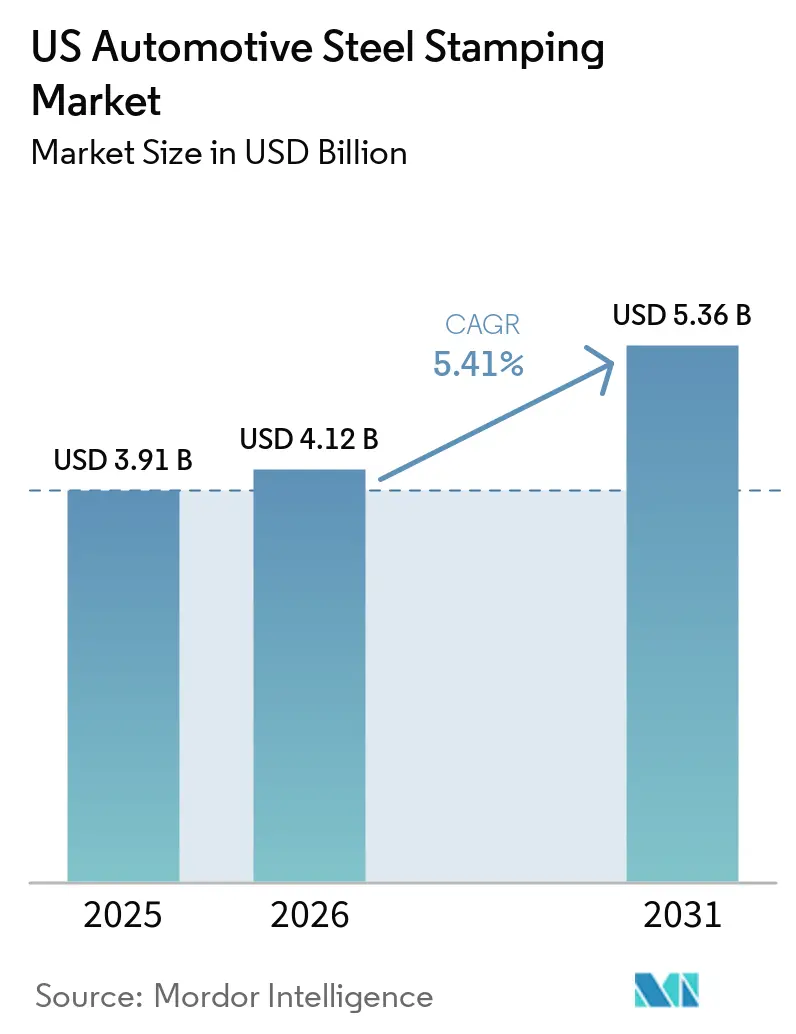
米国自動車用スチールスタンピング市場規模は2025年に3.91 ビリオン 米ドルと評価され、2026年には4.12 ビリオン 米ドルと推定され、2026年から2031年にかけてCAGR 5.41%で成長し、2031年までに5.36 ビリオン 米ドルに達すると予測されています。自動車メーカーは、バッテリー電気自動車プラットフォームが全体的なスチール使用量を削減しつつある中でも、企業平均燃費(CAFE)基準を遵守するために先進高強度鋼および超高強度鋼の採用を継続しています。連邦準備制度の生産データによると、軽自動車の組立台数は2025年に1,018万台まで回復し、2026年1月の季節調整済み年率換算では974万台付近で安定しており、ダイプレスの稼働率を下支えしています。プレス硬化鋼を焼入れできるホットスタンピングラインは、OEMがBピラー、ロッカーリング、およびバッテリーエンクロージャー向けに1,500 MPaクラスの部品を必要としているため、ほぼフル稼働に近い状態で稼働しています。一方、スタンピング事業者はエネルギーおよびコイルコストの上昇に直面しており、長期スチール契約の確保やサーチャージの追加を迫られています。投資の勢いは五大湖および南東部回廊に集中しており、ティア1サプライヤーがサーボプレスおよびレーザーブランキングの能力を拡大し、近隣の組立工場へのジャストインタイム部品供給を実現しています。
主要レポートのポイント
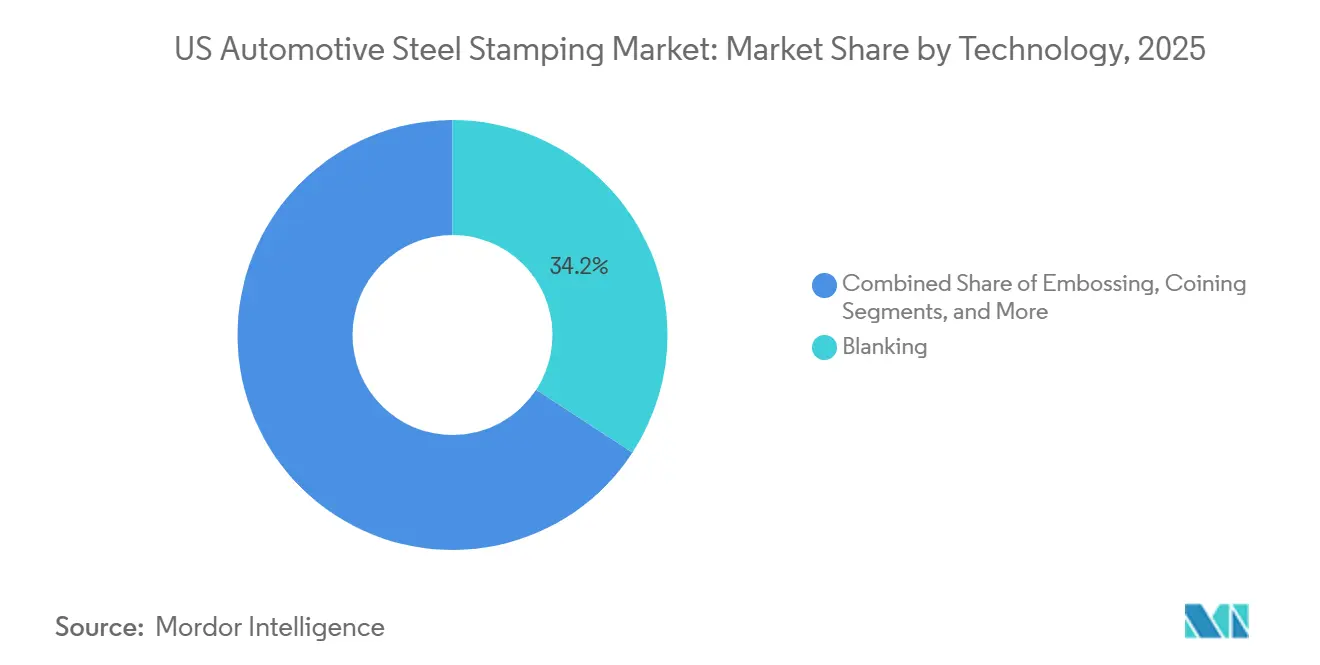
- 技術別では、ブランキングが2025年の米国自動車用スチールスタンピング市場シェアの34.17%を占めてトップとなり、エンボス加工は2031年にかけて6.42%のCAGRで拡大する見込みである。
- プロセス別では、ホットスタンピングが2025年の米国自動車用スチールスタンピング市場規模の27.87%を占め、2026年から2031年にかけて7.51%のCAGRで拡大すると予測されている。
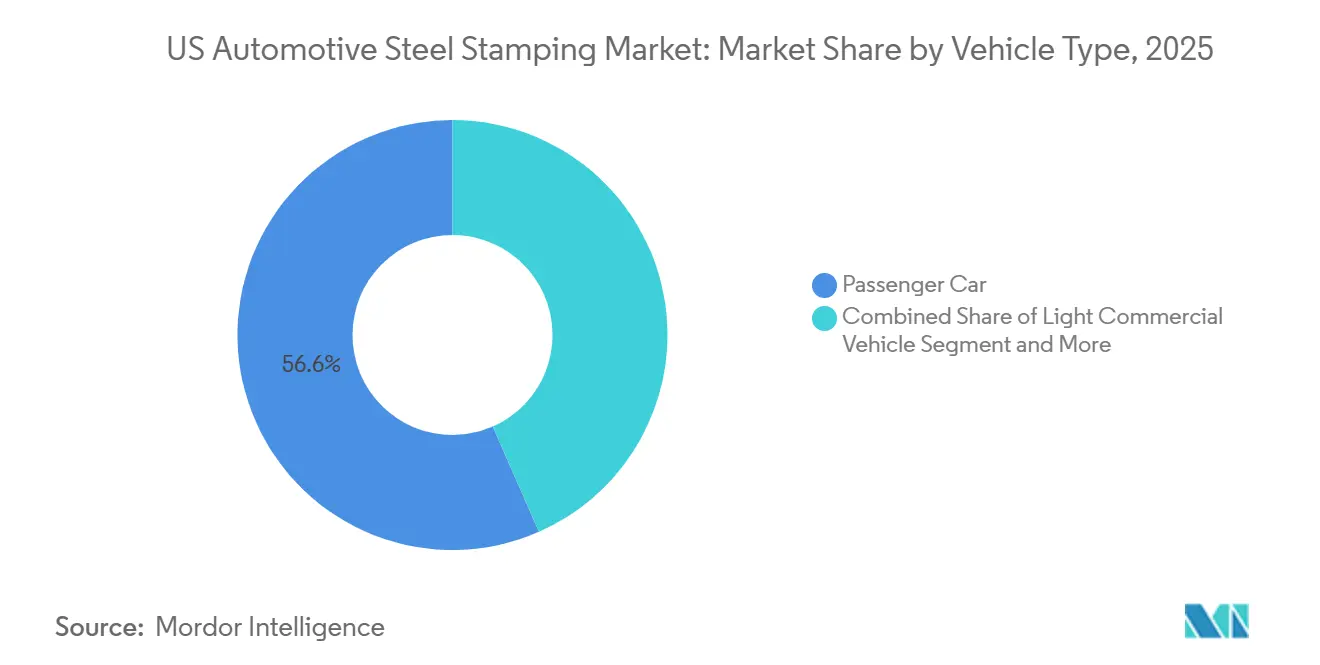
- 車両タイプ別では、乗用車が2025年の収益の56.57%を占めて首位となり、小型商用車は2031年にかけて6.45%のCAGRで成長する見込みである。
- 推進方式別では、内燃機関モデルが2025年のシェアの61.13%を維持し、バッテリー電気自動車モデルは2031年にかけて6.48%のCAGRで最も急速な成長を記録する見込みである。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国自動車用スチールスタンピング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進高強度鋼および超高強度鋼の急速な普及 | +1.5% | 全国規模、電気自動車プログラムの初期段階 | 短期(2年以内) |
| OEMの軽量化義務 | +1.2% | ミシガン州、オハイオ州、インディアナ州回廊 | 中期(2〜4年) |
| 米国の車両生産台数の回復による上昇 | +0.9% | 中西部クラスター | 短期(2年以内) |
| 電気自動車ボディパネル需要の急増 | +0.8% | ミシガン州、テネシー州、テキサス州のハブ | 中期(2〜4年) |
| 金属部品の国内回帰 | +0.7% | 中西部および南東部回廊 | 中期(2〜4年) |
| 複雑な形状を可能にするサーボプレスのアップグレード | +0.6% | 全国のティア1工場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先進高強度鋼および超高強度鋼の急速な普及
冶金学者はすでに2 GPaクラスの複合相鋼を提供しており、9.66%の伸びと25.8 Jのシャルピーじんせいをもたらすことで、かつて超高強度鋼の使用を制限していた脆性を解消していす。リブを一体化できる場合、薄いゲージと少ない部品点数というメリットが得られます。そのため、ティア1サプライヤーは3,000トンサーボプレス、レーザー支援トリミング、およびリモートモニタリングシステムへのアップグレードを進めています。2025年に稼働したMartinereaの3,500万 米ドルのラインはバッテリーフロアアセンブリの能力を4倍に拡大し、資本へのアクセスが決定的な変数であることを裏付けています [1]「リッジタウン施設拡張プレスリリース」、Martinrea International、martinrea.com。同様の転換に資金を投じられない小規模なティア2工場は、低マージンのブラケットや内装スタンピングに限定されることになります。
より高いCAFE目標に向けたOEMの軽量化義務
2026年モデルイヤーまで有効な厳格なCAFE規制は、2025年まで年間8%のフリート燃費向上、2026年には10%の向上を義務付けており、自動車メーカーは先進鋼材による車両重量削減を迫られています [2]「2024〜2026年モデルイヤーの最終燃費基準」、米国道路交通安全局、nhtsa.gov。エンジニアは22MnB5や37MnB4などのプレス硬化グレードを好んで採用しており、衝突性能を維持しながら最大15%の軽量化を実現します。900℃のオーステナイト化炉と4秒未満の焼入れサイクルを運用できるスタンピング事業者が、最大規模のバッテリーエンクロージャーおよびBピラー契約を獲得しています。製品ラウンチの集中により、ホットスタンピング需要は設計変更年に急増します。2027年のフォード次世代F-150と2028年のGMアルティウムSUVラインはいずれもテーラードプロパティドアリングを採用する予定です。能力不足は複数年の調達契約を促し、炉の稼働率とダイメンテナンスの信頼性を証明したサプライヤーの受注量を確保します。
パンデミック後の米国車両生産台数の回復による上昇
連邦準備制度のデータによると、北米の最終組立ペースは2025年中に2019年水準の90%を回復し、部品発注リズムが正常化しました [3]「G.17 鉱工業生産および設備稼働率」、連邦準備制度理事会、federalreserve.gov。安定した受注によりプレスのアイドル時間が短縮され、大型トランスファープレスラインの固定費吸収率が改善されます。デトロイト3社の工場を擁する中西部クラスターが回復の大部分を取り込んでいますが、ヒュンダイのモンゴメリー工場やキアのウェストポイント工場などの南東部グリーンフィールドサイトも地域の部品需要を押し上げています。バランスの取れたスケジューリングにより残業代が削減され、平均1.4%という薄いスタンピングマージンを下支えしています。
電気自動車ボディパネル需要の急増
バッテリー電気自動車モデルは内燃機関車両に比べてスチール使用量が約9パーセントポイント少ないものの、重いバッテリーパック周辺には厚みのある超高強度鋼スタンピングが必要です。GM、フォード、ステランティスは車体下部クラッシュレール向けに引張強度1,500 MPaのホットフォーム補強材を採用しています。ツールショップは現在、パネルを1.0〜1.2 mmゲージに保ちながら衝撃エネルギーを分散させるエンボッシングパターンを設計しています。テスラが従来のプログレッシブダイを迂回するステンレス鋼エクソスケルトンを試験しているものの、主流プラットフォームは依然として高トン数プレスに依存しており、電気自動車へのシフトによって米国自動車用スチールスタンピング市場は正味の数量増加を享受しています。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スチール価格の変動によるサプライヤーマージンの圧縮 | -0.8% | 全国規模、特にスポット購入者 | 短期(2年以内) |
| アルミニウムおよびコンポジットへの素材代替 | -0.6% | 電気自動車特化工場 | 中期(2〜4年) |
| 熟練ツール・ダイ労働者の不足 | -0.5% | 中西部および南東部 | 中期(2〜4年) |
| プログレッシブダイ工具の高額な初期設備投資 | -0.4% | 小規模なティア2・3工場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サプライヤーマージンを圧迫する鋼材価格の変動
SMUによると、5月26日時点で米国の熱延コイル価格はショートトン当たり1,070米ドルから1,120米ドルの範囲にあり、平均はトン当たり1,095米ドルであった。同ポータルは市場関係者の情報として、サービスセンターが現在、供給遅延と在庫水準の上昇に直面しており、年間平均に連動した契約が圧迫されていると報告している。セクション232関税が国内製鉄所を保護している一方、東南アジアからの安価なオファーが輸送リスクをめぐる購買上の判断を難しくしている。購入者のうち値下げスポット価格を交渉できるのはわずか13%にとどまるため、多くのスタンパーは四半期ヘッジに移行した。EBITDAが1.4%で操業するベンダーには余裕がほとんどなく、パススルー条項を求めるか、請求書にスチールサーチャージ項目を設けるかのいずれかの対応を迫られている。
バッテリー電気自動車におけるアルミニウムおよびコンポジットへの素材代替
アルミニウムクロージャーパネルは質量を7〜9%削減でき、原材料コストが高いにもかかわらずOEMを引き付けています。アルミニウム協会によると、バッテリー電気自動車の小型乗用車は5xxxおよび6xxxシリーズシートを採用することでスチール重量を700 kgから408 kgに削減し、ドアインナースタンピングを代替しています。しかし、米国の製鉄所の大半は自動車グレード合金の生産能力を持たず、欧州およびアジアからの輸入を余儀なくされています。スタンピング事者はアルミニウム用ストレッチフォーミングベッドを導入するか、超高強度鋼の専門化を強化するかを判断しなければなりません。サイバートラック型ステンレス鋼シェルは、大規模プログレッシブダイを完全に迂回する可能性のある第三の破壊的要因を形成しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:ブランキングが首位を維持しエンボッシングが加速
ブランキングは2025年の生産量の34.17%を占め、ほぼすべてのダイラインにおける不可欠な最終分離工程としての役割を裏付けている。プログレッシブダイプレスはブランキング、コイニング、フランジング加工を統合してマテリアルハンドリングを削減し、スループットの向上とスクラップの低減を実現している。サーボ制御によりプログラム可能なストロークカーブが可能となり、単一のラムが一回の動作でブランキングと浅いエンボス加工を実行できる。このような統合により、ドアインナーパネルのサイクルタイムが約30%短縮され、工場拡張なしに生産能力を確保できる。
エンボス加工は6.42%のCAGRで拡大しているが、これはOEMがゲージを増やすのではなく、バッテリートレイやアンダーボディシールドに補強リブを追加しているためである。テーラードエンボスパターンにより、質量を一定に保ちながらパネル剛性を18%向上させることができ、航続距離が制約されるEVにとって重要な軽量化効果をもたらす。サーボプレスを採用したスタンパーは一定のリブ深さを維持でき、機械式プレスで一般的な再打ち工程を回避できる。設備投資のハードルはツーリングコストにあるが、ティア1サプライヤーは部品統合に積極的なOEMへの高付加価値価格設定によってこれを相殺している。その結果、エンボス加工の収益は2031年までに790 ミリオン 米ドルを超え、米国自動車用スチールスタンピング市場におけるシェアはほぼ16%に達すると予測されている。
注記: 全セグメントのシェアはレポート購入後に入手可能


プロセス別:超高強度鋼ニーズを背景にホットスタンピングがリードを拡大
ホットスタンピングは2025年の米国自動車用スチールスタンピング市場シェアの収益の27.87%を占め、2026年から2031年にかけて7.51%のCAGRで拡大すると予測されている。930℃で稼働するプレス硬化炉は、ボロン合金シートを引張強度1,500 MPaのマルテンサイト部品に変換する。テーラードテンパリングにより延性ゾーンが追加され、ドアリングが割れることなく衝撃を吸収できるようになった。ダイ内焼入れサイクルは6秒以内で完了し、自動車メーカーは溶接された冷間成形部品3点を1点のホットスタンプリングに置き換えることができる。設計変更のたびに経済性が向上するため、プログラムマネージャーはコンセプト段階でホットスタンプ部品を計画に組み込むケースが増えている。
板金成形は、深絞りがホットスタンピングの成形性を超えるアウタースキン、ルーフパネル、フロアパンにおいて依然として主流である。ロール成形は長尺ロッカーチャンネルにおいてニッチな役割を担うが、形状の柔軟性に欠ける。溶接とサブアセンブリとして定義される金属加工は下流のマージンを獲得しているが、ティア1スタンピング工場への直接統合が進んでいる。2031年までにホットスタンピングは1.6 ビリオン 米ドルに近づくと予測されており、EVバッテリーエンクロージャー需要の拡大を背景にそのリーダーシップを維持する見込みである。誘導加熱を活用したエネルギー効率化パイロットにより、部品当たりのCO2を20%削減できる可能性があり、この指標は今後10年以内にOEMの調達スコアに影響を与えるだろう。
車両タイプ別:乗用車が依然として首位、小型商用車が急成長
乗用車は2025年の米国自動車用スチールスタンピング市場の収益の56.57%を生み出した。コンパクトクロスオーバーとミドルサイズセダンは広範なボディインホワイトスタンピングを必要とし、セダン組立が減少する中でもプレスホールを稼働させ続けている。しかし消費者はトラックとSUVへとシフトしており、小型商用車のシェアを押し上げている。Ford、GM、Stellantisは、より重いゲージのフロアスタンピングとキャブサイドアウターを消費するボディオンフレームピックアップトラックへの新規設備投資を配分している。その結果、小型商用車は2031年まで6.45%のCAGRを記録した。
中型および大型商用車は貨物需要に左右される景気循環的な市場であり続けている。キャブシェルとシャシーブラケットにはスタンプ加工されたAピラーとダッシュパネルが使用されているが、生産量は小型車の生産量をはるかに下回る。米国自動車用スチールスタンピング市場は貨物受注が増加した際の多様化の恩恵を受けるが、基本的な生産量は依然として大量生産の小型車ネームプレートから生み出されている。サプライヤーは、セダン、SUV、ピックアップのインナーを最小限の調整で切り替えられるダイセットを構成することでリスクをヘッジしている。
注記: 全セグメントのシェアはレポート購入後に入手可能
推進方式別:内燃機関が規模を維持しつつ電気自動車の成長が上回る
内燃機関モデルは2025年の米国自動車用スチールスタンピング市場の収益の61.13%を占めた。ピストンパワートレイン固有のエンジンクレードル、クロスメンバー、エキゾーストシールドのスタンピングを引き続き採用している。ハイブリッド車も多くの内燃機関ブラケットを維持しながら小型バッテリーマウントを追加しており、混合モデルのプレスキューを維持している。
バッテリー電気自動車は、州の排出ゼロ政策がBEV普及を加速させるにつれて6.48%のCAGRを記録する見込みである。BEV1台当たりの鉄鋼使用量は減少するものの、バッテリートレイとクラッシュリングの複雑性が部品単価を押し上げる。Ultium SUV向けの単一のホットスタンプフロアエンクロージャーは、冷間成形マフラーシールドの3倍のコストがかかる。急速焼入れラインを持つプレスショップは、生産量が減少しても付加価値を獲得できる。柔軟性が不可欠であるため、新しい炉バンクはモジュール式ローラーと迅速交換式ガスバーナーを組み込み、同一シフト内で22MnB5と37MnB4シートを切り替えられるようにしている。
地理的分析
五大湖州は米国自動車用スチールスタンピング生産能力の相当なシェアを占めており、ミシガン州だけで多数のティア1および高度なティア2プレスショップが立地している。GMのランシングデルタタウンシップ工場およびFordのディアボーン工場への近接性が毎日のミルクランロジスティクスを支え、倉庫バッファーを最小限の在庫水準に抑えている。地域の労働力は金型・ダイ製造の伝統的な専門知識を保持しているが、賃金上昇が利益率を圧迫している。
アラバマ州からサウスカロライナ州にかけての南東部回廊は、プレス生産能力において堅調な成長を記録し、最も急成長している地域として台頭している。Hyundai、Kia、Volkswagen、Mercedesがアウターパネルブランクへの安定した需要を牽引している。設備投資の相当部分をカバーする州のインセンティブパッケージが、北部サプライヤーによるサテライト工場の設立を促している。例えば、Gestampは受注済みのEV-SUVプログラムを理由に、チャタヌーガのサーボ生産能力を拡張する計画を発表している。
南西部および山岳州はニッチ市場にとどまるが、テスラのオースティンギガファクトリーおよびLucidのカサグランデ工場に支えられて成長を続けている。デトロイトと比較すると生産量は依然として少ないが、これらの工場は現地サプライヤーの多くが現時点では供給できない高度なホットスタンプバッテリークラッシュレールを必要としている。その結果、スタンプ加工されたモジュールはより長距離を輸送されるこになり、トラック輸送よりも低い輸送コストで重量ダイセットを取り扱える鉄道輸送ロジスティクスネットワークへの関心が再燃している。
競争環境
米国自動車用スチールスタンピング業界における競争は依然として分散しているが、設備投資要件の増大に伴い統合の方向へと向かっている。AutokinitonによるTower InternationalおよびL&Wの統合により、ほぼすべての国内OEMに供給する広範な製造拠点が形成された。Martinreaは高強度シャシー部品に注力し、大容量SIMPACラインを活用してGMバッテリートレイの受注を確保している。Gestampは溶接、電着塗装、レーザーブランキング工程をプレスと同一敷地内に配置するキャンパスモデルを採用しており、部品単体ではなく納品済みモジュール価格での見積もりを可能にしている。
プライベートエクイティが多くの買収を主導している。MiddleGround CapitalはShiloh IndustriesとBentelerの一部拠点を統合し、Stellantisに供給するホットフォーミング専門企業を設立した。このアプローチでは専用のEVビジネスユニットを設け、それぞれが独自のサーボプレス群を持ち、従来のコモディティアウタースキン事業から分離している。ティア2の小規模サプライヤーは高価なダイセットのコストを分担するためにジョイントベンチャーを組むことが多いが、デトロイト3社のスコアカードが要求する非常に厳格な品質基準を満たすことに苦労し続けているケースも多い。
技術が主要な差別化要因となっている。急速加熱ホットスタンピングプロセスを検証できるサプライヤーは、部品当たりのエネルギー消費を大幅に削減でき、OEMのサステナビリティ指標達成を支援できる。インライン寸法スキャニングに投資することで手直しを大幅に削減するサプライヤーもある。アルミニウムへの代替リスクが存在するため、複数のスチールスタンパーはストレッチフォーミングベッドと摩擦攪拌溶接セルを組み込んだマルチマテリアル製品を市場に投入している。このハイブリッド能力により、これらのサプライヤーはコモディティスチール加工業者ではなく、ワンストップのボディ構造パートナーとして位置づけられている。
米国自動車用スチールスタンピング産業リーダー
Gestamp Automoción
Magna International (Cosma)
Tower International
Shiloh Industries
Martinrea International
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:ステランティスはミシガン州のウォーレンスタンピング工場(WSP)に最新鋭のブランキングプレスを追加し、数十億ドル規模の国内製造体制を強化しました。この拡張により、米国、カナダ、メキシコのサプライチェーン全体にわたる重要なボディクロージャー(フード、ドア、リフトゲート)の内製スタンピング能力が向上します。
- 2026年7月:Hoffmann Family of CompaniesはAllred Metal Stamping Worksの買収を完了し、カスタム重工業製造および精密自動車加工のポートフォリオを拡大しました。
- 2025年2月:ArcelorMittalは電気自動車モーターコア向けに年間15万トンの生産能力を持つ無方向性電磁鋼板施設をアラバマ州に建設するため、12億 米ドルの投資を確約しました。


米国自動車用スチールスタンピング市場レポートの範囲
本レポートの対象範囲には、技術(ブランキング、エンボッシング、コイニング、フランジング、ベンディング、およびその他の技術)、プロセス(ロールフォーミング、ホットスタンピング、シートメタルフォーミング、金属加工、およびその他のプロセス)、車両タイプ(乗用車、小型商用車、ならびに中型および大型商用車)、および推進方式(内燃機関および電気自車)が含まれます。市場予測は金額(米ドル)ベースで提供されています。
| ブランキング |
| エンボッシング |
| コイニング |
| フランジング |
| 曲げ加工 |
| その他の技術 |
| ロールフォーミング |
| ホットスタンピング |
| 板金成形 |
| 金属加工 |
| その他のプロセス |
| 乗用車 |
| 小型商用車 |
| 中型・大型商用車 |
| 内燃機関(ICE) |
| 電気自動車(EV) |
| 技術別 | ブランキング |
| エンボッシング | |
| コイニング | |
| フランジング | |
| 曲げ加工 | |
| その他の技術 | |
| プロセス別 | ロールフォーミング |
| ホットスタンピング | |
| 板金成形 | |
| 金属加工 | |
| その他のプロセス | |
| 車両タイプ別 | 乗用車 |
| 小型商用車 | |
| 中型・大型商用車 | |
| 推進方式別 | 内燃機関(ICE) |
| 電気自動車(EV) |


レポートで回答される主要な質問
ホットスタンプ部品の需要はどのくらいの速さで成長していますか?
ホットスタンピングの売上高は、自動車メーカーがBピラーおよびバッテリーエンクロージャー向けに1,500 MPaクラスの部品を必要としているため、2031年にかけてCAGR 5.51%で拡大ると予測されています。
最も急速に拡大している車両カテゴリーはどれですか?
ピックアップトラックやミドルサイズSUVなどの小型商用車は、消費者嗜好の変化とトラックプラットフォームの電動化により、6.45%のCAGRで最も急速な成長を示している。
サプライヤーの収益性に対する主な制約要因は何ですか?
熱延コイルが2026年にショートトン当たり1,030 米ドルまで上昇し、平均スタンピングEBITDAが1.4%付近にとどまっているため、スチール価格の変動がマージンを圧迫しています。
サーボプレスが支持を集めている理由は何ですか?
サーボドライブはサイクルタイムを30%短縮し、プログラム可能なストロークプロファイルを可能にすることで、同一ヒットでブランキングとエンボッシングを実行でき、生産性の向上とスクラップの削減を実現します。
電動化はスタンプされたスチールの含有量をどのように変化させますか?
バッテリー電気自動車は車両当たりの鉄鋼使用量が少ないが、重量バッテリーパック周辺には高付加価値の超高強度スタンピングが必要とされ、生産量の減少を部分的に相殺している。
スタンピング生産能力の成長見通しが最も強い州はどこですか?
アラバマ州、テネシー州、テキサス州は、新規OEM組立工場と支援的な経済開発インセンティブにより成長をリードしています。
最終更新日:



