
米国白癬菌症(癜風)治療市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 283.5 百万米ドル |
| 市場規模 (2026) | 300.85 百万米ドル |
| 市場規模 (2031) | 404.89 百万米ドル |
| 成長率 (2026 - 2031) | 6.12 % |
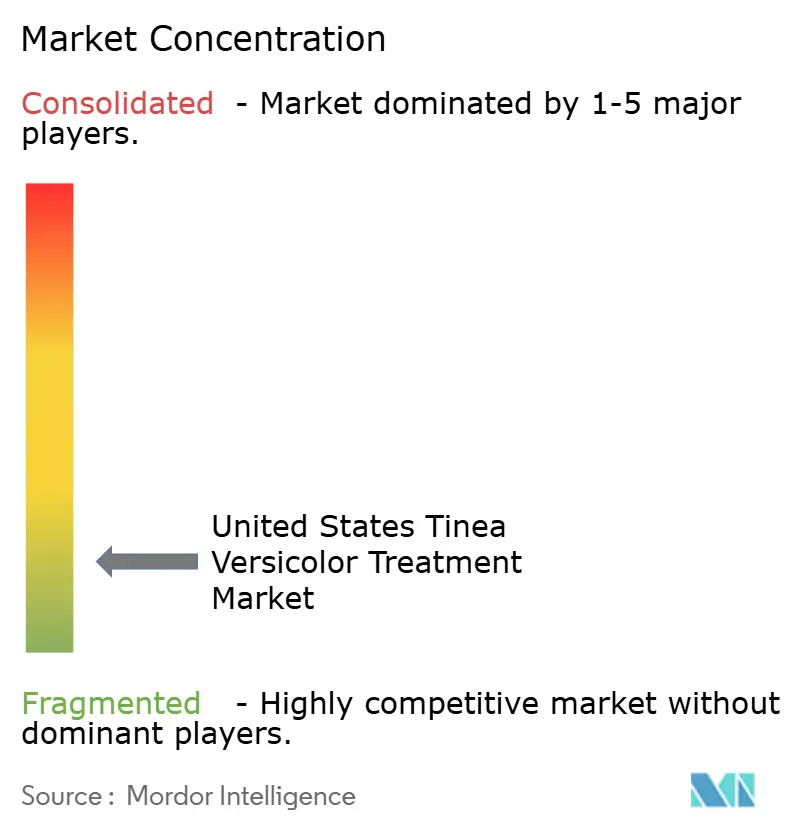
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国白癬症(癜風)治療市場分析
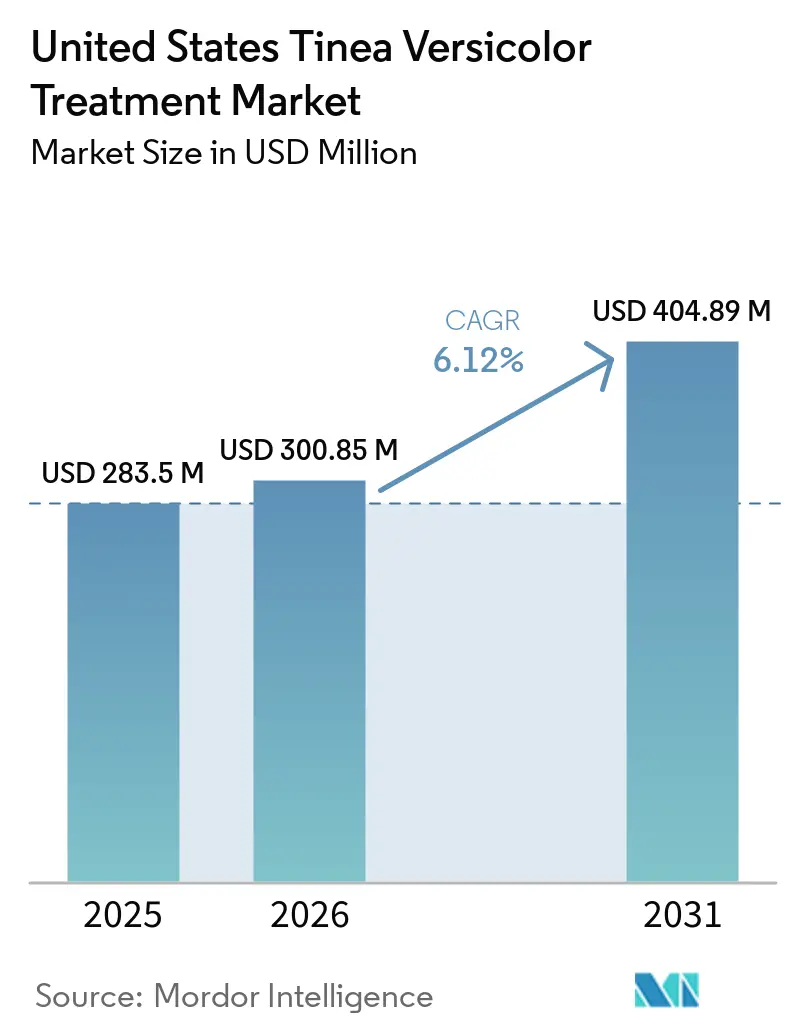
米国白癬菌症(癜風)治療市場規模は2025年に2億8,350万米ドルと評価され、2026年の3億0,085万米ドルから2031年には4億0,489万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは6.12%です。
市場において、再発は一回限りの治療購入からの継続的な維持パターンへとカテゴリーを変化させます。これは、症状が再び現れたり、色素変化が長期間にわたって目に見える状態が続いたりした後、患者が薬用クレンザーや局所製品に戻ることが多いためです。若年患者も安定した需要を支えています。この疾患は青年期および若年成人に多く見られ、商業保険データでは18歳から24歳の年齢層で最も高い罹患率が示されています。米国白癬菌症(癜風)治療市場における治療の意思決定は、真菌除去後も持続する色素沈着異常によっても左右されます。目に見える色変化は数週間から数ヶ月続くことがあり、感染自体が改善した後も患者を治療経路に留め置くことが多いためです。米国白癬菌症(癜風)治療市場は、より広範なデジタルアクセスと、皮膚の色が濃い患者グループからの強い需要によってさらに影響を受けており、診断パターンや目に見える色素変化への懸念が、ブランドやチャネルをより的を絞った製品ポジショニングへと向かわせています。
主要レポートのポイント
- 治療タイプ別では、局所抗真菌薬が2025年に最大セグメントであり続け、このカテゴリーは2031年にかけてCAGR 6.9%で拡大する見込みです。
- 薬剤クラス別では、アゾール系が2025年に収益シェアの69.2%を占めており、草案では非アゾール系代替品への関心の高まりが示されていますが、最も成長の速い薬剤クラスセグメントの数値CAGRは提供されていません。
- 流通チャネル別では、小売薬局が2025年に53.5%を占めており、オンライン薬局は2031年にかけてCAGR 8.3%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国白癬菌症(癜風)治療市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い再発率と予防用クレンザー需要 | +1.5% | 全国的、特に湿度の高い地域(南東部、メキシコ湾岸)での顕著な増加 | 短(2年以内) |
| OTCから処方薬への治療ラダーが支出獲得を拡大 | +1.2% | 全国的 | 中期(2年~4年) |
| ケトコナゾールジェネリック薬の広範な入手可能性がアクセスを改善 | +0.8% | 全国的、都市部での早期利益 | 短期(2年以内) |
| 遠隔皮膚科診療が軽症例の診断と処方箋補充サイクルを加速 | +0.7% | 全国的、農村部および医療過疎地域での特に大きな影響 | 中期(2年~4年) |
| 皮膚の色が濃い患者における色素優先のケア志向がコンバージョンを向上 | +0.9% | 全国的、多様性の高い大都市圏(南大西洋、太平洋岸、ニューイングランド)に集中 | 中期(2年~4年) |
| 夏季の視認性と湿潤な微気候が需要を持続 | +0.5% | 南東部、メキシコ湾岸、太平洋岸北西部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い再発率と予防用クレンザー需要
再発は、米国白癬菌症(癜風)治療市場における最も強力な構造的支柱の一つです。なぜなら、一次治療が成功してもケアサイクルが終わらないことが多いためです。臨床的な参考文献では、再発が頻繁であることが指摘されており、特に温暖で湿潤な環境では、再発の可能性を減らすために月1回の局所抗真菌薬の使用とピリチオン亜鉛クレンザーの定期的な使用が推奨されています[1]。StatPearlsでも、月1回のセレン硫化物2.5%またはケトコナゾール2%シャンプーの予防的使用が説明されており、急性治療の一回限りのイベントではなく、維持製品の繰り返し購入パターンを支えています。この繰り返しのクレンザー使用サイクルは商業的に重要です。なぜなら、維持需要の大部分がOTCチャネルに存在するため、再度の受診や新たな処方箋なしに継続的な支出が可能だからです。米国白癬菌症(癜風)治療市場において、これにより予防的クレンジングは繰り返し需要の最も安定した源泉の一つとなっており、特に再発圧力が高く、季節的な視認性が患者の注意を高める傾向にある湿潤地域でその傾向が顕著です。同じパターンは、保険会社の管理が厳しくなった場合にも需要量を保護します。なぜなら、患者は小売やオンラインチャネル通じて維持用シャンプーやウォッシュを購入し続けることができるからです。
OTCから処方薬への治療ラダーが支出獲得を拡大
米国白癬菌症(癜風)治療市場は、OTCシャンプーやクレンザーから始まり、処方局所薬に移行し、より難治性の症例に対してのみ経口療法に至る明確な治療ラダーから恩恵を受けています。米国皮膚科学会は、一般的な局所治療の選択肢としてセレン硫化物、ケトコナゾール、ピリチオン亜鉛を挙げており、経口抗真菌薬は、より広範囲、肥厚、または頻繁に再発する症例に限定されています。MerckおよびStatPearlsも同様に局所療法を第一選択とし、経口使用は広範な疾患または難治性症例に限定しています。これは、患者が単一の購入カテゴリーに留まるのではなく、一回の再発サイクルで複数の価格帯を移動できることを意味します。この構造は、不完全な目に見える回復が患者のエンゲージメントを長期化させることが多いため、支出獲得を拡大します。たとえ根本的な真菌負荷がすでに低下していても同様です。米国白癬菌症(癜風)治療市場において、残存する色素変は商業的に重要です。なぜなら、患者には治療失敗のように見え、別のOTC購入や処方チャネルへのステップアップを引き起こす可能性があるからです。このパターンは、疾患負荷自体に大きな変化を必要とせずに、低コストの大衆製品と高価値の処方療法の両方を支えています。
ケトコナゾールジェネリック薬の広範な入手可能性がアクセスを改善
ジェネリック薬の広範な参入は、標準療法のコストを下げ、患者が処方箋を調剤できるチャネルの数を広げることで、米国白癬菌症(癜風)治療市場を支えています。Tevaは米国カタログにケトコナゾール2%クリームをAB評価ジェネリックとして引き続き掲載しており、ジェネリックアゾール系オプションが引き続き入手可能であり、先発品の臨床的代替品として認められていることを確認しています[2]。これが重要なのは、Mycosesデータベース研究において、無保険患者が保険加入患者と比較して癜風の診断を受ける調整済みオッズが0.42倍に過ぎないことが判明しており、これは生物学的罹患率の低さではなく、診断および治療コンバージョンの抑制を示しているためです。自己負担額の低下は、患者が正式なケア経路に入った後の処方箋充填率を高め、継続性を改善することができます。米国白癬菌症(癜風)治療市場は、ジェネリック供給が拡大するとより強靭になります。なぜなら、基本的な局所アゾール系薬の価格圧縮は、メーカーがプレミアム価格を維持する能力を低下させる一方で、アクセスを拡大するからです。通常の診療において、この組み合わせはブランド主導の差別化よりも量と入手可能性を優先する傾向があります。
遠隔皮膚科診療が軽症例の診断と処方箋補充サイクルを加速
遠隔皮膚科診療は、米国白癬菌症(癜風)治療市場の実際的な成長支援となりつつあります。なぜなら、この疾患は主に視覚的であり、単純な症例では侵襲的な確認を必要としないことが多いためです。商業保険データでは18歳から24歳の年齢層で最も高い罹患率が示されており、その年齢層はリモート診察や処方箋補充管理においてデジタルに最も慣れた患者グループの一つでもあります。より迅速なデジタルトリアージは、症状認識から処方局所製品までの経路を短縮できます。特に、不快感よりも変色が受診の主な理由である場合はなおさらです。同じワークフローは繰り返しの補充行動も支援します。なぜなら、再発や不完全な目に見える回復に対処している患者は、従来の対面受診と同じ摩擦なしにケアに再参入できるからです。米国白癬菌症(癜風)治療市場において、これは複雑な全身療法ではなく、標準的な局所プロトコルと繰り返しのクレンザー使用で管理できる軽症および中等症の症例に最も重要です。デジタルシフトは、皮膚科医へのアクセスが薄く、過去に診断不足が正式な治療獲得を制限してきた医療過疎地域も支援します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 良性の美容的認識が処方箋取得を抑制 | -0.8% | 全国的 | 短期(2年以内) |
| 経口アゾール系薬の相互作用と肝毒性への懸念がエスカレーションを制限 | -0.6% | 全国的 | 長期(4年以上) |
| 低い診断確認率が誤診リスクを増大 | -0.5% | 全国的、農村部および医療過疎地域でより深刻 | 中期(2年~4年) |
| 治癒後の持続的な色素沈着異常が知覚される有効性を低下 | -0.4% | 全国的 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
良性の美容的認識が処方箋取得を抑制
米国白癬菌症(癜風)治療市場における主要な抑制要因は、多くの患者がこの疾患を、構造的な治療と再発予防を必要とする臨床的状態ではなく、美容上の問題として依然として捉えていることです。大規模な米国商業保険分析では、患者の44.9%が皮膚科医を受診し、21.9%が一般開業医を受診し、15.4%がナースプラクティショナーまたは医師助手に診てもらっており、影響を受けた人々のうち相当数が専門家のケアに全く入らないことが示されています。この行動は、多くの患者が臨床医主導のレジメンに移行する代わりに長期的なOTCセルフマネジメントを選択するため、処方箋獲得を制限します。緊急性の低い感覚は、病変が通常は痛みよりも目に見えることが多いという事実によって強化されており、治療の遅延は症候性炎症性疾患で見られるような日常的な負担をもたらしません。米国白癬菌症(癜風)治療市場において、この認識はアクセスの格差とも相互作用します。なぜなら、皮膚の色が濃い患者は目に見えるコントラスト変化によってケアを求める動機が高い可能性がありますが、同じ集団は依然として診断とアクセスの障壁の兆候を示しており、治療需要へのコンバージョンを妨げる可能性があるからです。その結果、啓発と教育は依然として重要ですが、疾患の存在と処方箋取得の間のギャップを完全に埋めるほどにはまだ十分ではありません。
経口アゾール系薬の相互作用と肝毒性への懸念がエスカレーションを制限
米国白癬菌症(癜風)治療市場は、経口療法に明確な上限に直面しています。なぜなら、医師は通常表在性で視覚的に管理される疾患に対して局所ケアを超えることに依然として慎重だからです。StatPearlsは、経口ケトコナゾールは重篤な副作用のため推奨されないと述べており、また経口テルビフィンはこの疾患に対して無効であることも指摘しています。MerckおよびAmerican Academy of Dermatologyは、経口療法を広範な疾患、難治性症例、または頻繁な再発に限定しており、フルコナゾールとイトラコナゾールを広範な量の促進剤ではなく、より限定的な二次選択肢として位置づけています。この処方の慎重さは、患者が再発や遅延した再色素沈着に不満を感じている場合でも、多くの中等症例を長期的な局所プロトコルに留め置きます。米国白癬菌症(癜風)治療市場において、これは経口セグメントが予測期間を通じて最小の治療カテゴリーであり続けることを意味します。ニーズがなくなるからではなく、利用可能な経口薬の安全性と相互作用プロファイルが、エスカレーションが価値あると見なされる患者の範囲を狭めるからです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:局所製剤が市場のリズムを定義
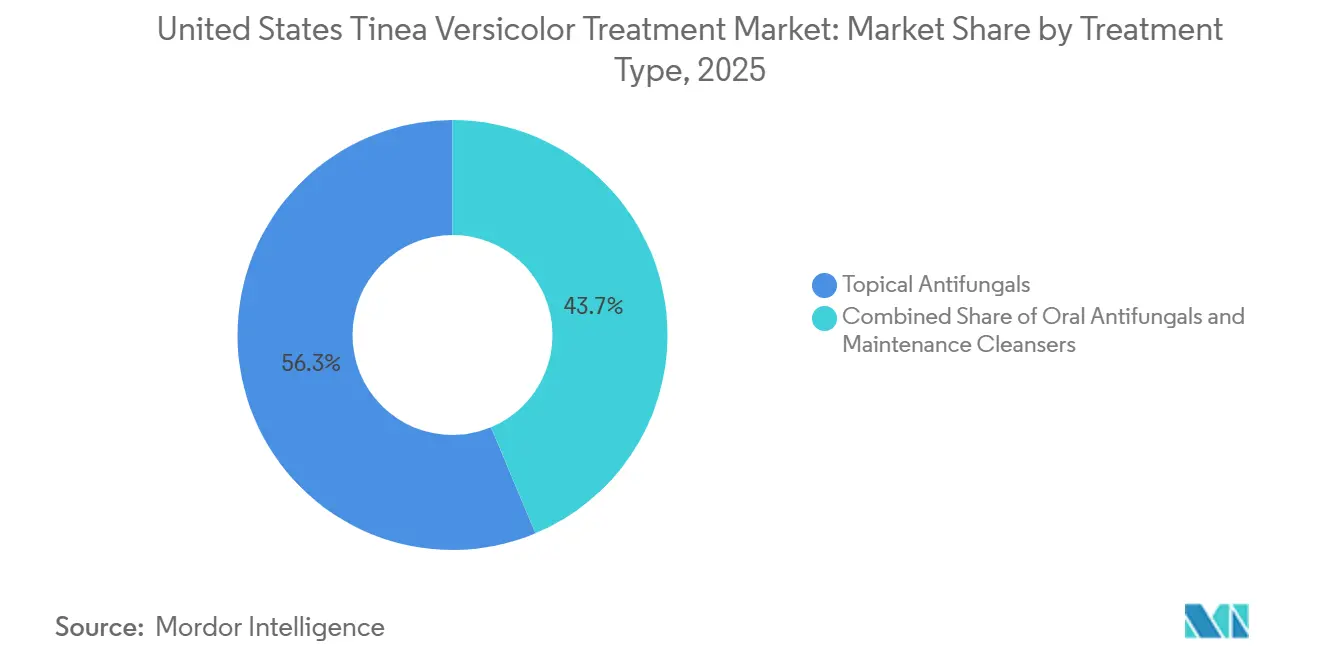
局所抗真菌薬は2031年にかけてCAGR 6.9%で拡大する見込みであり、米国白癬菌症(癜風)治療市場の中心に位置し続けています。米国白癬菌症(癜風)治療産業において、局所療法は一次治療の臨床ガイダンスに合致し、全身リスクが低く、処方薬とOTCの両形態で入手可能であるため、デフォルトの出発点であり続けています。この二重チャネル構造はセグメントに異例の深みを与えています。なぜなら、医師が処方する製品はより広範または頑固な症例を処理し、OTC製品は早期のセルフケアと繰り返しの維持をサポートするからです。StatPearlsは、ケトコナゾール2%シャンプーが一日および三日レジメンの両方で患者の約80%に真菌的治癒をもたらしたと報告しており、これが局所オプションが治療経路を支配し続ける理由を説明するのに役立っています。真菌除去後でも、目に見える色素変化が数ヶ月持続する可能性があるため、患者満足度が同じペースで改善するとは限らず、局所使用は感染自体がすでに反応した時点を超えて延長されることが多いです。
このセグメント内で最も速く動く繰り返し購入パターンは、予防・維持クレンザーのサブカテゴリーであり、急性エピソードが活発でない場合でも米国白癬菌症(癜風)治療市場に継続性を加えます。月1回のセレン硫化物またはケトコナゾールシャンプープロトコルは臨床的参考文献に明示的に記載されており、米国皮膚科学会も温暖で湿潤な時期の再発防止に役立てるために月1回または2回の薬用クレンザー使用を推奨しています。この維持の論理は商業的に強力です。なぜなら、毎月クレンザーを使用する患者は長期にわたる繰り返し購入を生み出すことができる一方、急性療法は通常、フレア周辺でわずかな購入イベントしか生み出さないからです。また、これらの製品多くは新たな受診なしに小売やデジタルチャネルを通じて直接購入できるため、需要の相当部分が保険会社の管理外に置かれます。対照的に、経口抗真菌薬は米国白癬菌症(癜風)治療市場において最小の治療セグメントであり続けています。なぜなら、その役割は主に難治性、広範囲、または頻繁に再発する症例に限定されており、そこでも処方医は安全な局所経路が依然として利用可能であることが多いため慎重であるからです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
薬剤クラス別:アゾール系が収益を支えるが代替薬も臨床的関連性を維持
アゾール系は2025年に米国白癬菌症(癜風)治療市場シェアの69.2%を占めており、処方薬と多くの通常ケア経路の両方における主要な治療基盤としての長年の地位を反映しています。MerckおよびAmerican Academy of Dermatologyは引き続きケトコナゾールおよびその他の局所アゾール系薬を標準治療の選択肢として挙げており、クリーム、シャンプー、繰り返し使用レジメンにわたる量を支えています。ジェネリック薬の入手可能性はこのクラスを通常診療に深く組み込んでおり、TevaがAB評価ケトコナゾール2%クリームを積極的に掲載していることは、このクラスが狭いブランドセットではなく広範なジェネリック供給基盤によって支えられていることを示しています。この構造はアゾール層を量主導にします。なぜなら、価格の低下が充填アクセスを改善し、メーカーのマージンを狭める一方で繰り返し処方を支えるからです。経口フルコナゾールとイトラコナゾールはエスカレーション経路を追加しますが、その使用はより選択的であるため、クラスの価値の大部分は経口拡大ではなく局所アゾール系薬に依然として依存しています。
代替薬剤クラスは、OTCセルフケア、維持使用、および処方優先モデル以外での患者の選択を支えるため、米国白癬菌症(癜風)治療市場におて依然として重要です。セレン硫化物とピリチオン亜鉛はいずれも、治療と再発コントロールのための標準的な局所成分として臨床および学会ガイダンスで認められています。DailyMedは2026年2月に更新されたセレン硫化物1% Selsun Blueの製品表示を示しており、米国のセルフケアチャネルにおけるこのクレンザーベースの代替品の継続的な商業的存在を確認しています。米国白癬菌症(癜風)治療産業において、これらの非アゾール系オプションは重要です。なぜなら、医師主導の短期コースではなく、通常のクレンザー使用によって駆動されることが多い維持パターンを支えるからです。シクロピロックスなどの他の局所抗真菌薬はより小さな臨床的ニッチを埋めており、経口テルビナフィンはStatPearlsが癜風に対して無効と特定しているため、このセグメントを強化しません。
流通チャネル別:デジタル成長が小売基盤の上に構築
オンライン薬局は2031年にかけてCAGR 8.3%で拡大する見込みであり、米国白癬菌症(癜風)治療市場において最も成長の速い販売チャネルとなっています。その成長はデジタルア経路と密接に結びついています。なぜなら、リモート診察、電子処方、自動補充ワークフローは、通常視覚的に評価され、標準的な局所製品で管理されることが多い疾患に適しているからです。このチャネルはまた需要の年齢プロファイルにも合致しています。なぜなら、若年成人は最も高い罹患率グループを代表しており、繰り返しのニーズに対してデジタルヘルスおよびフルフィルメントツールを使用することにより慣れているからです。オンラインモデルは、利便性とサブスクリプション的な補充行動が即時の対面カウンセリングよりも重要な、繰り返しのクレンザーおよび維持購入に特に魅力的です。米国白癬菌症(癜風)治療市場において、これはデジタルチャネルが処方量を獲得するだけでなく、最小限の摩擦で再注文できる繰り返しのOTC需要からも利益を得ていることを意味します。
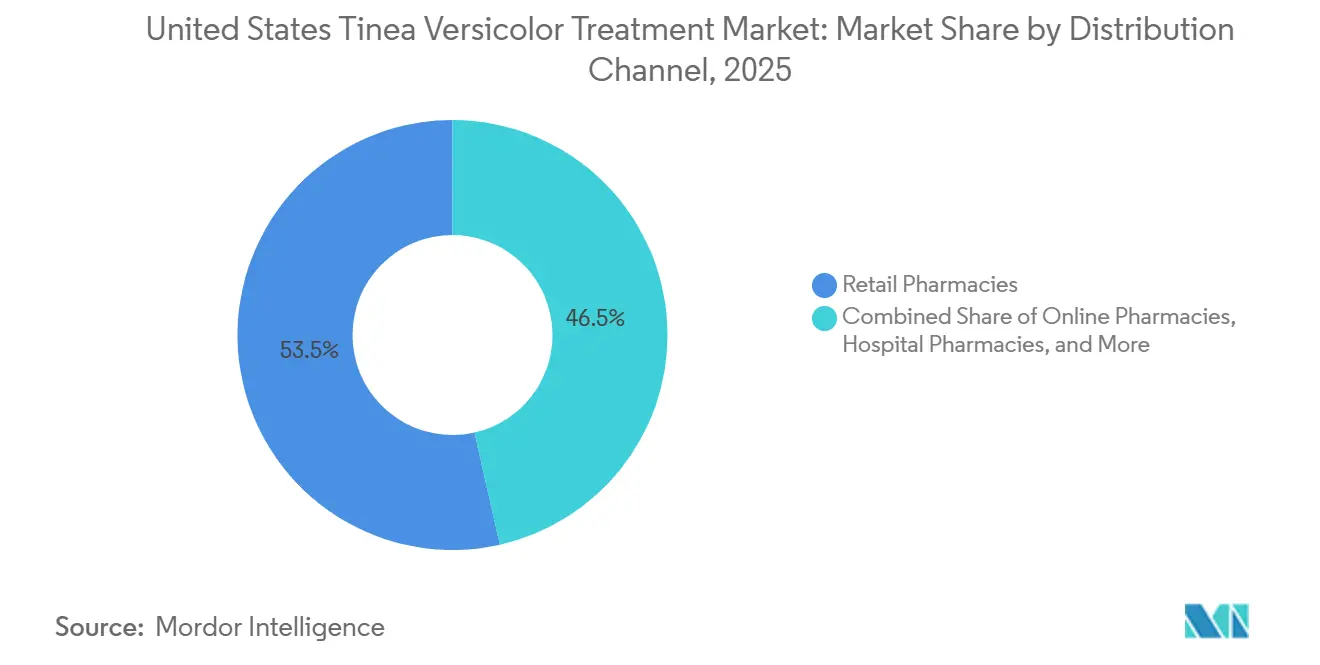
小売薬局は米国白癬菌症(癜風)治療市場シェアの53.5%をリードしています。なぜなら、即時アクセスがこの疾患の購入行動を形成し続けているからです。その優位性は、棚の視認性、当日の製品入手可能、薬剤師のガイダンスから来ており、これらはすべて患者が目に見えるパッチに最初に気づき、遅延なく治療を望む場合に重要です。小売は、標準的なOTCシャンプーと短期処方局所薬の両方において重要であり続けています。なぜなら、セルフセレクションと臨床医主導のケアを一つの親しみやすい環境内で結びつけるからです。病院・クリニック薬局はより小さな役割を果たしていますが、免疫不全患者やその他のより厳密に管理された症例に対して依然として関連性があります。これは、米国の請求データにおいて移植レシピエント、HIV陽性者、その他の免疫不全状態の患者で癜風の高いオッズが見られることと一致しています。さらに別の層が従来の追跡の外に存在します。なぜなら、一部の皮膚科診療では患者を院内調剤やコンパウンディングパートナーに誘導しており、これにより米国白癬菌症(癜風)治療市場のクレンザーおよび局所収益基盤がわずかに拡大するからです。
注記: 全セグメントのセグメントシェアはレポート購入時に入可能
地理的分析
北東部は商業保険ベースの癜風罹患率が1,000人年あたり3.5件と最も高く、米国白癬菌症(癜風)治療市場内で最も明確な診断済み需要クラスターとなっています[3]。このパターンは最初は異常に見えます。なぜなら、温暖で湿潤な気候はより高い有病率と関連していることが多いからですが、診断の強度は気候だけに依存するわけではありまん。密集した都市人口、大きな保険加入若年成人基盤、および強い皮膚科医の入手可能性が、北東部が高率の正式に捕捉された症例を生み出す理由を説明するのに役立っています。南部とメキシコ湾岸は、熱と湿度がマラセチアを正常な皮膚常在菌から病原性形態への移行を支えるため、より高い生物学的リスクを抱えている可能性があります。それでも、それらの地域の一部での専門家へのアクセスの低さは、診断および治療量を根本的な負担以下に抑える可能性があり、小売主導の教育とバーチャルケア拡大に意味のある余地を残しています。
皮膚の色が濃い集団の集中も、南大西洋、太平洋岸、テキサス大都市圏の主要な都市回廊にわたって米国白癬菌症(癜風)治療市場を形成しています。Mycoses全国データベース研究では、黒人患者の調整済みオッズが高く、他の非白人患者グループでも高いオッズが指摘されており、色素コントラストが病変をより目立たせる集団からの強い需要を支持しています。これが重要なのは、色変化が治療後も数週間から数ヶ月にわたって周囲の皮膚より明るいまたは暗いままである可能性があるため、目に見える負担が活動的な真菌エピソードよりも長く続くことが多いからです。その結果、多様な大都市圏での製品メッセージングは、真菌除去だけに焦点を当てるのではなく、色素回復、外観、および維持に向かって移行しています。
サンベルトは、温暖な条件が繰り返しのクレンザー使用と再発予防の必要性を高めるため、米国白癬菌症(癜風)治療市場に持続的な気候主導の需要基盤を提供しています。南部と中西部の農村部は依然として診断不足の空間を代表しています。なぜなら、アクセスの低さは疾患負荷が存在する場合でも治療獲得を抑制する可能性があるからです。米国白癬菌症(癜風)治療市場は、したがって、温暖な気候、若い人口、より容易なデジタルアクセスが重なる地域で最良の増分利益を見込んでいます。このカテゴリーの地理は、酵母が繁殖する場所だけでなく、患者が迅速に診断を受けられる場所や、目に見える色素変化が継続的な製品使用を促す可能性が高い場所によっても形成されています。
競合環境
米国白癬菌症(癜)治療市場は、ブランドOTCコンシューマーヘルス企業と広範なジェネリック局所サプライヤーを組み合わせた断片化した構造を持っています。ブランドの存在はProcter & Gamble、Perrigo、Bayer、Opellaなどの企業を通じて依然として目に見えており、ジェネリックメーカーは小売およびオンラインチャネルに販売される標準的な局所形態を通じて競争しています。TevaがAB評価ケトコナゾール2%クリームを積極的に掲載していることは、市場を小さなブランドグループを中心に厳密に集中させるのではなく、アクセス可能で価格に敏感な状態に保つジェネリック薬の役割を示しています。このバランスは、基本的な抗真菌有効性が広く入手可能であり、プレミアム価格だけで守ることが難しいため、競争を棚の存在感、流通リーチ、および補充の継続性に焦点を当てています。
いくつかの最近の企業の動きは、米国白癬菌症(癜風)治療市場内で競争がどのように進化しているかを示しています。DailyMedは2025年1月にHead & Shoulders Bare Minimal Ingredients Itchy Scalp Reliefピリチオン亜鉛シャンプーを掲載しており、Procter & Gambleがより広範なセルフケアユーザーを引き付けることができるクリーナーラベルスタイルの形態を通じて薬用クレンザーのポジショニングを拡大しているという見方を支持しています。Perrigoは、年間8,000万米ドルから1億米ドルの節約を目標とする2年間の業務改善プログラムを開始し、ほとんどの利益は2026年に期待されており、コスト規律とより強靭なOTCプラットフォームへの明確な推進を示しています。Perrigoはまた、最大3億3,260万ユーロ(3億6,190万米ドル)でのダーマコスメティクス事業の売却を進めており、より広い皮膚科ミックスではなくコアセルフケアカテゴリーへのより鋭いポートフォリオ集中を示しています。これらのステップを合わせると、企業が繰り返しのクレンザーおよび局所需要を競う際に、広範な製品の幅よりも規模、チャネルコントロール、および効率的なブランドサポートがより重要であることが示唆されます。
競争圧力はまた、隣接する抗真菌ブランド構築とデジタルケアモデルからも来ています。Karo Healthcareは2025年11月にMoberg PharmaとMOB-015に関する独占ライセンス契約締結し、19のヨーロッパ市場でLamisilブランドの下で商業化される予定ですが、これは米国の癜風売上を直接変えるものではありませんが、皮膚科の使用事例を中心に抗真菌ブランドエクイティを強化する継続的な取り組みを示しています。同時に、テレヘルス統合処方サービスは症状認識から製品フルフィルメントまでの経路を圧縮しており、軽症および中等症の症例に対するより遅いクリニックベースの経路に圧力をかけています。経口エスカレーションが制約されており、局所ジェネリック薬が広く入手可能であるため、米国白癬菌症(癜風)治療市場における持続的な差別化は、画期的な療法の主張よりも利便性、視認性、信頼できるラベリング、および繰り返し購入システムへとシフトしています。これはシェアの動きの余地を残しますが、カテゴリーを持続的な価格決定力に対して構造的に抵抗力のある状態に保ちます。
米国白癬菌症(癜風)治療産業のリーダー
-
Taro Pharmaceuticals U.S.A., Inc.
-
Padagis US LLC
-
Bayer AG
-
Opella Healthcare Group SAS
-
Teva Pharmaceuticals USA, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年4月:Perrigo Company plcは、ダーマコスメティクスブランドビジネスのKaro Healthcareへの売却を正式に完了しました。
- 2026年2月:DailyMedの記録は、複数のSelsun Blueセレン硫化物1%製品の2026年2月改訂ラベリングを反映しており、癜風維持療法に使用される主要な予防クレンザーブランドの継続的な製剤および主張の更新を示しています。
米国白癬菌症(癜風)治療市場レポートの範囲
レポートの範囲として、癜風(白癬菌症)は、マラセチア属によって引き起こされる一般的な真菌性皮膚感染症であり、癜とも呼ばれます。周囲の皮膚より明るいまたは暗い変色したパッチの出現を特徴とします。癜風治療とは、マラセチア属によって引き起こされる真菌感染症を除去することを目的とした医療介入を指します。
米国白癬菌症(癜風)治療市場のセグメンテーションは、治療タイプ、薬剤クラス、および流通チャネルに基づいています。治療タイプ別では、市場は局所抗真菌薬、経口抗真菌薬、および予防・維持クレンザーに分類されます。薬剤クラス別では、アゾール系、セレン硫化物、ピリチオン亜鉛、およびその他の局所抗真菌薬に分類されます。流通チャネル別では、市場は小売薬局、オンライン薬局、病院・クリニック薬局、およびその他の流通チャネルにセグメント化されます。各セグメントについて、市場規模と予測が金額ベース(米ドル)で提供されます。
| 局所抗真菌薬 |
| 経口抗真菌薬 |
| 予防・維持クレンザー |
| アゾール系 |
| セレン硫化物 |
| ピリチオン亜鉛 |
| その他の局所抗真菌薬 |
| 小売薬局 |
| オンライン薬局 |
| 病院・クリニック薬局 |
| その他の流通チャネル |
| 治療タイプ別 | 局所抗真菌薬 |
| 経口抗真菌薬 | |
| 予防・維持クレンザー | |
| 薬剤クラス別 | アゾール系 |
| セレン硫化物 | |
| ピリチオン亜鉛 | |
| その他の局所抗真菌薬 | |
| 流通チャネル別 | 小売薬局 |
| オンライン薬局 | |
| 病院・クリニック薬局 | |
| その他の流通チャネル |
レポートで回答される主要な質問
米国白癬菌症(癜風)治療分野の2026年の価値はいくらですか?
2026年に3億0,085万米ドルであり、繰り返しの治療需要と維持クレンザー使用に支えられ、CAGR 6.12%で2031年までに4億0,489万米ドルに達すると予測されています。
なぜ局所製品が米国での需要の大部分を占めているのですか?
局所抗真菌薬は一次治療として残り、全身リスクが低く、処方薬とOTCの両形態で入手可能です。この組み合わせにより、最大の治療タイプとして位置づけられ、2031年にかけてCAGR 6.9%を支えています。
なぜ再発が売上成長にとってそれほど重要なのですか?
再発は一般的であり、臨床的参考文献では多くの患者に定期的な予防クレンザー使用を推奨しています。これにより、支出は一回限りの急性購入サイクルではなく、繰り返しのパターンに変わります。
2025年に収益をリードしいる薬剤クラスはどれですか?
アゾール系は2025年に収益シェアの69.2%でカテゴリーをリードしています。なぜなら、ケトコナゾールおよび関連薬剤が通常の治療経路の中心であり続け、ジェネリックアクセスが強固だからです。
最も速く拡大している販売チャネルはどれですか?
オンライン薬局が最も速く成長しており、2031年にかけてCAGR 8.3%です。その成長はテレヘルスワークフロー、補充自動化、および繰り返しの維持製品購入によって支えられています。
なぜ経口療法がケアのより小さな部分に留まっているのですか?
経口薬は通常、難治性または広範囲の症例に限定されており、安全性への懸念と相互作用リスクが多くの患者を局所プロトコルに留め置きます。これにより、経口抗真菌薬の拡大可能性が制限されます。