
米国プラスチックキャップ・クロージャー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
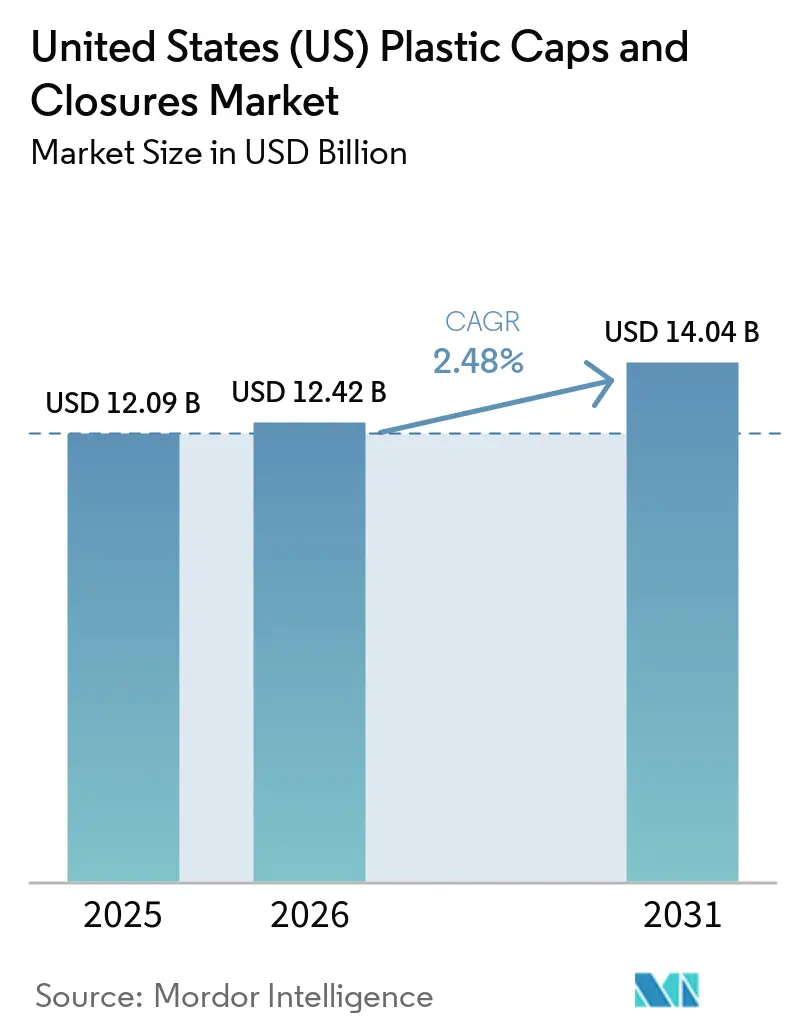
| 基準年の市場規模 (2025) | 12.09 十億米ドル |
| 市場規模 (2026) | 12.42 十億米ドル |
| 市場規模 (2031) | 14.04 十億米ドル |
| 成長率 (2026 - 2031) | 2.48 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国プラスチックキャップ・クロージャー市場分析
米国プラスチックキャップ・クロージャー市場規模は、2025年の120億9,000万米ドル、2026年の124億2,000万米ドルから2031年には140億4,000万米ドルへと拡大し、2026年から2031年にかけて年平均成長率2.48%を記録する見込みです。
成熟した需要基盤、機能的安全性への期待の高まり、および厳格化する持続可能性規制が成長を形成しています。飲料充填業者および医薬品包装業者は、改ざん防止、チャイルドレジスタント、および酸素バリア機能を引き続き要求しており、カリフォルニア州のテザードキャップ規制および連邦レベルでの使い捨てプラスチックに関する議論が、工具・樹脂の複雑性を増す設計変更を強いています。ブランドオーナーがスコープ3排出削減を追求し、従来のポリプロピレンを超えてバイオベースのポリエチレンテレフタレートやポリヒドロキシアルカノエートへの転換を模索する中、素材代替が進行しています。同時に、プライベートラベルの成形業者は汎用スクリューキャップで大手サプライヤーより最大20%安値を提示し、価格競争を激化させています。高速圧縮成形能力の国内回帰がサプライチェーンの混乱に対抗していますが、ポリプロピレン価格の変動は依然としてコンバーターのマージンを圧迫しています。
主要レポートのポイント
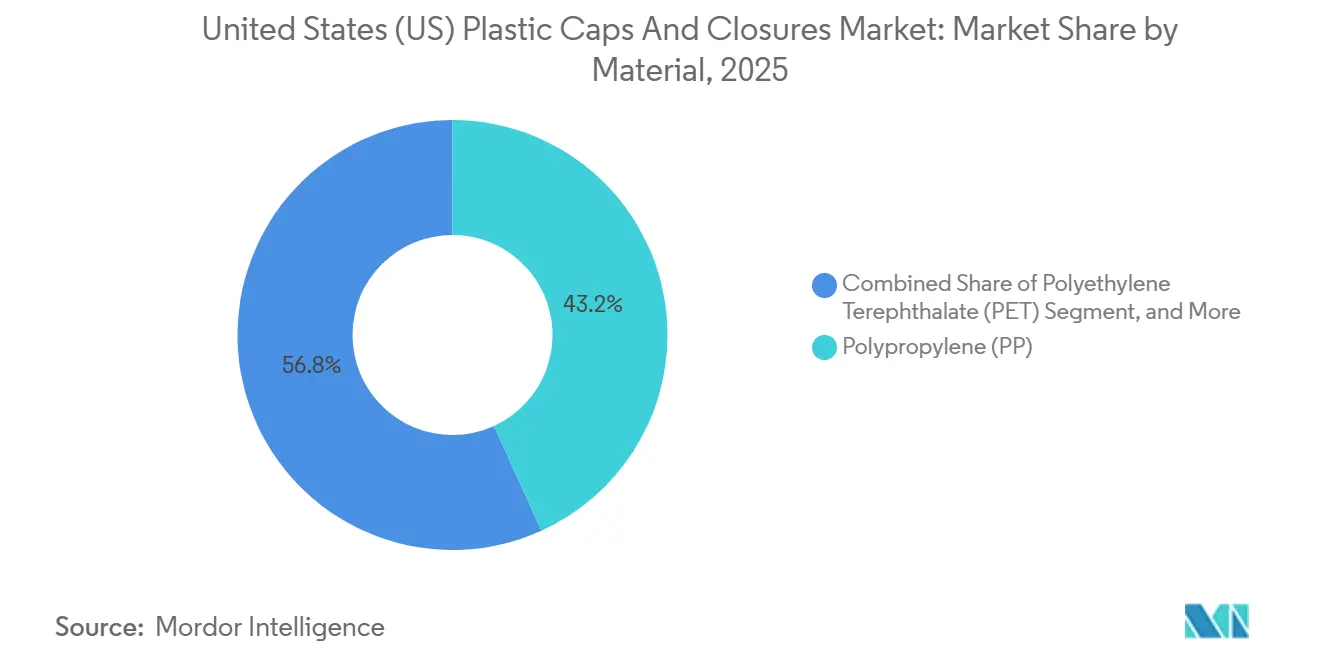
- 素材別では、ポリプロピレンが2025年に43.21%のシェアを占め、バイオベースのポリエチレンテレフタレートは2031年にかけて年平均成長率3.56%で成長する見込みです。
- エンドユーザー産業別では、飲料が2025年に57.21%の数量シェアでトップとなり、化粧品・トイレタリーは2031年にかけて年平均成長率3.71%で拡大する見込みです。
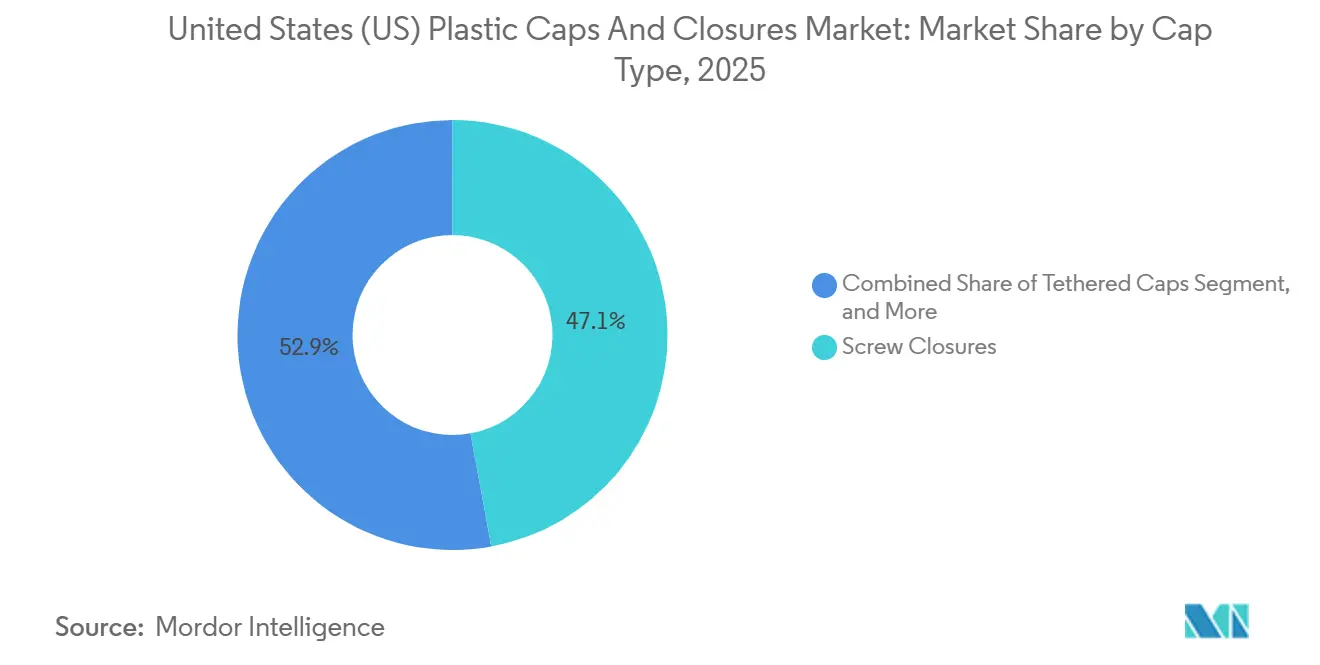
- キャップタイプ別では、スクリュークロージャーが2025年の出荷数量の47.12%を占め、テザードキャップは2031年にかけて年平均成長率3.67%で推移する見込みです。
- 製造技術別では、圧縮成形が2025年に51.21%の売上シェアを占め、デジタル印刷スマートクロージャーは2031年にかけて年平均成長率3.06%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国プラスチックキャップ・クロージャー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 便利な包装飲料に対する需要の急増 | +0.8% | 全国、サンベルト地帯への集中 | 短期(2年以内) |
| 改ざん防止設計を必要とする電子商取引の成長 | +0.6% | 全国、都市部のフルフィルメントハブ | 中期(2〜4年) |
| テザードキャップ法制の採用 | +0.5% | カリフォルニア州、北東部への波及の可能性 | 中期(2〜4年) |
| 医薬品包装要件の拡大 | +0.4% | 全国、ニュージャージー州・ノースカロライナ州のクラスター | 長期(4年以上) |
| 金属クロージャーに対する軽量プラスチックへのシフト | +0.3% | 全国の飲料・食品セクター | 中期(2〜4年) |
| 高速圧縮成形能力による国内回帰 | +0.2% | 中西部および南東部回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
便利な包装飲料に対する需要の急増
シングルサーブコーヒー、機能性ウォーター、プロテインシェイクが、即飲み飲料の2025年の数量を7.2%押し上げ、全国の飲料取引の34%を占めるコンビニエンスストアにおけるフリップトップおよびスナップオンスポーツキャップの棚スペースを拡大しました。[1] Keurig Dr Pepperは、2025年に消費者の購買決定の62%に再封性が影響したと報告しており、2年間で8ポイント上昇し、クロージャーの機能性がブランドレバーとして機能していることを示しています。[2] クロージャーサプライヤーは、電子商取引の小包配送時の漏れを防ぐためにシリコンバルブを組み込んだポリプロピレン製フリップトップで対応しました。飲料ブランドがソーシャルメディアのトレンドに連動した期間限定フレーバーを加速させる中、成形業者とのクロージャー仕様の早期共同開発が商業化のタイムラインを短縮しています。これらの要因が総合的に、炭酸保持の完全性を維持する高スループット成形セルと精密ゲーティングへの需要を強化しています。
改ざん防止設計を必要とする電子商取引の成長
オンライン食料品の普及率は2025年に米国の食品・飲料総売上の12.3%に達し、改ざんリスクを高める追加的な取り扱い接点が増加しました。連邦規制はすでに市販薬に対して開封の証拠を表示することを義務付けており、大手電子商取引業者は同様の要件をプレミアム食用油や栄養パウダーにも拡大しています。AptarGroupが2025年3月に発売したSimpliSqueeze バルブは、破断リングを統合し、誘導シールを不要にし、組み立てラインの複雑さを20%削減しました。フルフィルメントセンターはまた、従来の店舗棚の2倍の高さである1.2メートルの落下テストに耐えられるクロージャーを指定しており、成形業者は壁厚を0.15ミリメートル増加させ、氷点下温度でも延性を保つ耐衝撃改質ポリプロピレングレードを採用するよう促されています。これらの性能向上により、クロージャー1個あたりの平均樹脂使用量が増加し、パッケージの他の部分での軽量化の効果を部分的に相殺しています。
テザードキャップ法制の採用
カリフォルニア州上院法案459は、2028年1月以降に販売される飲料クロージャーが開封後も取り付けられたままであることを義務付けており、2024年に施行された欧州連合の指令を踏襲しています。全国の飲料ブランドがパッチワーク的な規制を先取りする中、コンプライアンスがテザードデザインを2031年にかけて年平均成長率3.67%で加速させています。射出成形ツールはキャビティあたり8万〜12万米ドルのコストがかかるヒンジゲート改造を必要とし、長期契約でのみ管理可能な資本負担となっています。[3] Closure Systems Internationalの2024年パイロットでは、ヒンジ厚が0.6ミリメートルを超えると片手での開封が妨げられ、0.4ミリメートル未満では破断を招くことが示されました。アドボカシーグループのBeyond Plasticsは、2027年までに15の追加州が同様の法案を提出すると予測しており、コンバーターを全国統一仕様へと誘導しています。
医薬品包装要件の拡大
2025年1月に発効した米国薬局方第661章の改訂により、無菌注射剤のヘリウムリーク完全性閾値が1×10⁻⁶ cc/sに引き上げられ、積層エラストマーライナーを備えた圧縮成形クロージャーが有利となりました。医薬品ユーザーは2025年のクロージャー数量の10%しか占めていませんでしたが、厳格な検証記録とISO 15378クリーンルーム要件により、売上の5分の1を生み出しました。消費者製品安全委員会プロトコル16 CFR 1700.20に準拠したチャイルドレジスタントクロージャーは、2024年6月に発行された乱用抑止フォーマットへのオピオイド処方シフトに伴い、2025年の単位販売が4.1%増加しました。抽出物・浸出物モニタリングが24ヶ月に倍増し、商業化タイムラインが長期化し、データパッケージを持つ既存企業が有利となっています。これらの新規制が総合的に参入障壁を高め、医薬品キャップのプレミアム価格を維持しています。
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 樹脂価格の変動 | -0.6% | メキシコ湾岸の統合生産業者 | 短期(2年以内) |
| 持続可能な代替素材との競合 | -0.4% | 拡大生産者責任規制のある沿岸市場 | 中期(2〜4年) |
| 連邦レベルでの使い捨てプラスチック規制の見通し | -0.3% | 全国 | 長期(4年以上) |
| ライナーレスクロージャーを促進するマイクロプラスチックへの注目 | -0.2% | 食品・飲料セクター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
樹脂価格の変動
ポリプロピレンのスポット価格は2025年に1ポンドあたり0.62〜0.81米ドルの間で変動し、原油価格の変動とメキシコ湾岸での計画外のクラッカー停止を追跡しており、価格エスカレーター条項が発動しない限りコンバーターのEBITDAを200〜300ベーシスポイント削減しました(ICIS.COM)。樹脂エクスポージャーをヘッジする規模を持たない小規模成形業者は運転資本の逼迫に直面し、Berry Globalの2024年における3つの地域工場買収などの統合を促進しました。先物買いはマージンを固定しますが、倉庫容量を拘束し、従来のポリマーより20〜30%高いプレミアムで取引されるバイオベース樹脂の試験的導入の柔軟性を制限します。HDPEは2025年後半に新たなエタンクラッカー能力が供給を緩和する前に同様の変動を示しました。持続的な樹脂変動は、すでに高グレードの化合物を必要とするテザードキャップ工具およびNFC対応スマートクロージャーの長期予算策定を複雑にしています。
持続可能な代替素材との競合
アルミニウムスクリューキャップは2025年にワインを超えてプレミアムジュースやコールドブリューコーヒーへと移行し、無限リサイクル可能性の主張により飲料クロージャーシェアの2〜3%を獲得しました。木材パルプから成形された繊維ベースのクロージャーはオーガニックブランドのパイロット運用で前進しましたが、水分感受性により酸素透過率がポリプロピレンの3倍に達しています。現在、米国の4州が再生利用性の低いプラスチックに対してより高い拡大生産者責任費用を課しており、ブランドを金属へと誘導しています。持続可能包装連合は、消費財企業の41%が2027年までに非プラスチッククロージャーの評価を計画していると報告しており、2023年の28%から増加しています。[4] プラスチッククロージャーサプライヤーは消費後再生材含有量を増やし、Origin Materialsのカーボンネガティブ PETを試験的に導入することで対抗していますが、小売価格が素材プレミアムを吸収できない場合は採用が遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:カーボン会計の強化に伴いバイオベースPETが普及
ポリプロピレンは2025年の出荷量の43.21%を占め、高キャビティ射出成形に適したメルトフローレートに支えられています。しかしバイオベースPETは、CPG企業がスコープ3削減の実証を追求する中、CAGR 3.56%で最も急速な成長が見込まれています。Danimer ScientificのPHAクロージャーは2025年4月に西海岸のコンブチャブランドと共にローンチされ、棚価格で25%のプレミアムを実現し、海洋生分解性の主張を実証しました。バイオベースPETにおける米国プラスチックキャップ・クロージャー市場規模は、化石原料の価格急騰を緩和する安定した原料調達契約とともに拡大すると予測されています。原料・素材のイノベーションは、より広範な米国キャップ・クロージャー市場にも影響を与えています。プラスチックリサイクル業者協会は2025年に天然HDPEキャップの選別精度92%を報告し、乳製品および家庭用化学品サプライチェーンにおけるHDPEの役割を強化しました。Origin Materialsのカーボンネガティブ型PETは2025年9月に1億5,000万米ドルの飲料オフテイク契約を獲得し、2027年までの主流化を示唆するとともに、バイオ樹脂の量産価格が従来型ポリマーとの差を縮めるにつれて、米国プラスチックキャップ・クロージャー市場におけるバイオ樹脂のシェアを押し上げています。
カリフォルニア州議会法案1200は、2030年までに飲料用クロージャーに15%のPCR(消費後再生材)使用を義務付けており、間接的に閉ループ型ポリプロピレンの流通を促進しています。成形業者は25% PCR PPを使用した場合に引張強度が6〜8%低下すると報告しており、肉厚を増す必要があるため、軽量化による効果が一部相殺されます。Avantiumのポリエチレンフラノエートはパイロットスケールにとどまっていますが、その優れたガスバリア性により、2028年までに炭酸飲料向けのニッチ市場を創出する可能性があります。樹脂の選択肢が増える中、工具鋼の選定とゲート設計が、コンバーターが高コストなホットランナーの改修なしに従来グレードとバイオグレードを切り替えられるかどうかを左右することになります。
注記: 全セグメントのシェアはレポート購入後に入手可能


エンドユーザー産業別:エアレスディスペンシングが化粧品の成長を加速
飲料は2025年の数量の57.21%を支配し続けましたが、プレステージスキンケアからのエアレスポンプ需要が化粧品・トイレタリークロージャーを2031年にかけて年平均成長率3.71%へと押し上げています。エアレスシステムが製品の棚寿命を延ばし防腐剤を削減するという、成分意識の高い消費者に響くマーケティング訴求として、化粧品の米国プラスチックキャップ・クロージャー市場規模は拡大しています。ミールキットの普及が2025年にフリップトップ食品クロージャーを9.3%押し上げ、Henkelのツイスト・アンド・メジャーキャップが洗剤廃棄物を12%削減し、機能的価値を強調しました。医薬品キャップは数量の10%しか生み出しませんでしたが、ISO検証済み文書により価格決定力を持っていました。高級ブランドはLoopと提携し、詰め替えのために返却される磁気スクリュークロージャーを試験的に導入し、製品ライフサイクルにわたる使い捨てプラスチックを70%削減しました。これらのシフトが総合的に、高容量のソーダや水のラインを超えて需要を多様化し、一人当たりの清涼飲料消費の伸び悩みに対して米国プラスチックキャップ・クロージャー市場を緩衝しています。
詰め替えシステムは数量成長に課題をもたらしますが、複雑なメカニズムとメタリックオーバーキャップを通じてより高い単位マージンを解放します。チャイルドレジスタント医薬品クロージャーは1個あたり0.08〜0.12米ドルの収益上乗せをもたらし、汎用品と特殊用途のセグメント化を強化しています。米国プラスチックキャップ・クロージャー産業はしたがって、ペニー単位が重要な超高速スクリューキャップが支配する道と、プレミアム化粧品・医薬品クロージャーが二桁のマージンを実現する道という、二重軌道の未来を歩んでいます。
キャップタイプ別:テザードデザインが投資優先事項を再形成
スクリューキャップは2025年の出荷量の47.12%を占め、清涼飲料の炭酸保持ニーズとボトルウォーターの再封性に支えられています。テザードデザインの米国プラスチックキャップ・クロージャー市場シェアは、カリフォルニア州の2028年期限が全国統一化を促すにつれて急速に上昇する見込みです。初期プロトタイプは開封力を30%増加させましたが、ヒンジを0.52ミリメートルに改良することで樹脂使用量を増やさずに人間工学を回復しました。チャイルドレジスタントキャップは乱用抑止オピオイド包装に牽引され2025年に4.1%増加しました。メタライズド仕上げの高級オーバーキャップは6〜8%の価値シェアを獲得し、スピリッツやプレステージフレグランスに偏っています。ポンプや投与チャンバーを含むディスペンシングクロージャーは電子商取引の漏れテストの恩恵を受け、現在数量の約12%を占めています。
テザードキャップの工具コストは、大規模飲料契約と短期特殊注文の差を拡大しています。しかし、NFCタグを組み込んだスマートクロージャーの米国プラスチックキャップ・クロージャー市場規模は、2027年に予定されているアルコール・タバコ税・貿易局のパイロットからのスピリッツシリアライゼーション義務とともに成長する見込みです。これらのセグメントが総合的に、コンバーターが高速汎用ラインと柔軟なプレスでの付加価値マイクロバッチ生産を両立させることを求めています。
注記: 全セグメントのシェアはレポート購入後に入手可能
製造技術別:デジタル印刷がスマート機能を解放
圧縮成形は2025年に51.21%の売上でトップとなり、米国薬局方第661章のヘリウムリーク限界を満たす共成形ライナーの厳密な公差が評価されています。射出成形はサーボ電動プレスによりサイクルタイムを5秒に短縮し、エネルギー消費を30〜40%削減することで35〜38%のシェアを維持しました。デジタル印刷の米国プラスチックキャップ・クロージャー市場規模は小規模にとどまっていますが、スピリッツブランドが認証用のQRコードまたはNFCコードを採用する中、2031年にかけて年平均成長率3.06%が見込まれています。Avery DennisonのJanelaプラットフォームは2024年後半のプレミアムテキーラ発売から6ヶ月以内に120万回のタップを記録し、インタラクティブ包装に対する消費者の需要を実証しました。
三ピースおよびインライン組み立ては出力の約9%を占め、気密シールがライン速度より重要な医薬品および栄養補助食品クロージャーに対応しています。付加製造による等角冷却チャンネルが射出成形のサイクルタイムを最大22%短縮し、少量スマートクロージャーの生産能力を解放しています。総合的に、プロセスの選択はエンドマーケットの要件に合致しており、コンバーターは超高速ロータリー圧縮システムと迅速な色または素材切り替えが可能な柔軟なハイブリッドセルへの資本投資のバランスを取ることを余儀なくされています。
地理的分析
生産能力は南東部と中西部に集中しており、これらの地域は飲料ボトリングの45%と医薬品契約充填工場の50%を擁しています。南東部の米国プラスチックキャップ・クロージャー市場規模は、メキシコ湾岸の樹脂コンプレックスへの近接性から恩恵を受け、輸送コストを低減し、ハリケーンシーズンの混乱時の樹脂供給を確保しています。カリフォルニア州は政策のトレンドセッターとして、拡大生産者責任とテザードキャップ法令によりコンプライアンスコストを引き上げながらも、全国的な設計基準を導いています。2021〜2022年のサプライチェーン混乱後に国内回帰の勢いが加速し、Silganのジョージア州買収によりリードタイムがアジアからの輸入の12週間に対して3週間に短縮され、国内能力の事業性を示しました。
インフラ投資・雇用法の資金が鉄道・港湾のスループットを改善し、樹脂の陸上輸送時間を15〜20%短縮し、米国の高い人件費を若干相殺しています。テキサス州、ペンシルベニア州、イリノイ州の電子商取引フルフィルメントハブは、コールドチェーン小包用の耐落下クロージャーを要求しており、地域の成形業者が耐衝撃改質ポリプロピレングレードを採用するよう促しています。メイン州とコロラド州は現在、再生利用性の低いクロージャーに段階的な拡大生産者責任費用を課しており、それらの州でブランドオーナーを天然HDPEおよび消費後再生材ポリプロピレン配合へと誘導しています。
ニューヨーク州とニュージャージー州に本社を置くプレステージ化粧品企業が北東部への装飾クロージャー需要を牽引し、チャイルドレジスタント医薬品クロージャーはニュージャージー州のバイオファーマ回廊とノースカロライナ州のリサーチトライアングルに集中しています。メキシコ湾岸は依然として樹脂のパイプラインですが、嵐のリスクにより内陸倉庫の在庫バッファーを含む緊急時対応計画が維持されています。全体として、規制、物流、エンドマーケット要因に基づく地理的分散が、より広い米国プラスチックキャップ・クロージャー市場内でローカライズされたニッチ成形業者に機会を創出しています。
規制環境
米国のキャップおよびクロージャーに関する規制対応は、州主導のパッケージング政策によってますます形作られている。2026年7月現在、メイン州、オレゴン州、コロラド州、カリフォルニア州、ミネソタ州、メリーランド州、ワシントン州の7つの州がパッケージング拡大生産者責任(EPR)法を制定し、複数州にわたるブランドポートフォリオにおいて、キャップやふたなどのパッケージング構成部品に対する報告、費用、リサイクル可能性の要件が強化されている。
食品接触材料および環境コンプライアンスも、クロージャーの材料および添加剤の選択に影響を与える形で厳格化が進んでいる。2025年1月6日の連邦官報告示により、食品接触用途における一部のPFAS系耐油剤の認可が終了し、代替バリア剤および加工助剤への移行を強めている。環境マーケティング表示に関する連邦レベルの監視も活発化しており、H.R. 6832(第119議会)は、標準化された樹脂識別およびリサイクル可能性用語(ASTM D7611/D7611M-19を参照)に関連した更新を提案している。これにより、クロージャーおよびラベル表示で使用されるリサイクル可能性表示およびリサイクル成分表示の実証根拠の必要性が高まっている。
バリューチェーン分析
バリューチェーンは樹脂および添加剤の供給(PP、HDPE、PET、および新興のバイオベースまたはリサイクルグレード)から始まり、工具製作および成形(多キャビティ射出成形、圧縮成形、専用ディスペンシングアセンブリ)を経て、最終的には飲料、食品、医薬品、パーソナルケア向けの充填ラインに至る。食品接触用途については、FDAの食品接触物質コンプライアンスという追加の関門があり、新規のリサイクルまたはバイオベース配合の認定サイクルを長期化させ、樹脂、着色剤、マスターバッチ原料全体にわたる一貫した認証とトレーサビリティへの需要を高めている。
下流では、ブランド所有者の仕様と州のEPRプログラムが、より高品質なPCRを確保し、仕分け過程で失われやすい小型フォーマット品の回収を改善する循環型パートナーシップへ、より多くの企業を引き込んでいる。2026年、Reliable Capsは、PureFiveリサイクルポリプロピレンを使用した最大75%の認証PCRを含む接触感受性用途向けクロージャーを提供するため、PureCycle Technologiesと提携した。一方、PureCycleとStackTeckは、最大100%のリサイクルPureFive樹脂を使用したリビングヒンジキャップを実証した。これらの取り組みは、性能が重視される形状でリサイクルPPを運用するために必要な工具および工程調整を裏付けている。キャップおよびふたの回収と収集は依然としてボトルネックであり、小型プラスチック品の回収改善を目的としたカリフォルニア州でのフィールド試験が、州のリサイクル改革およびEPR実施への準備として活用され、パッケージデザインの選択を材料の入手可能性および費用結果に結び付けている。
競合環境
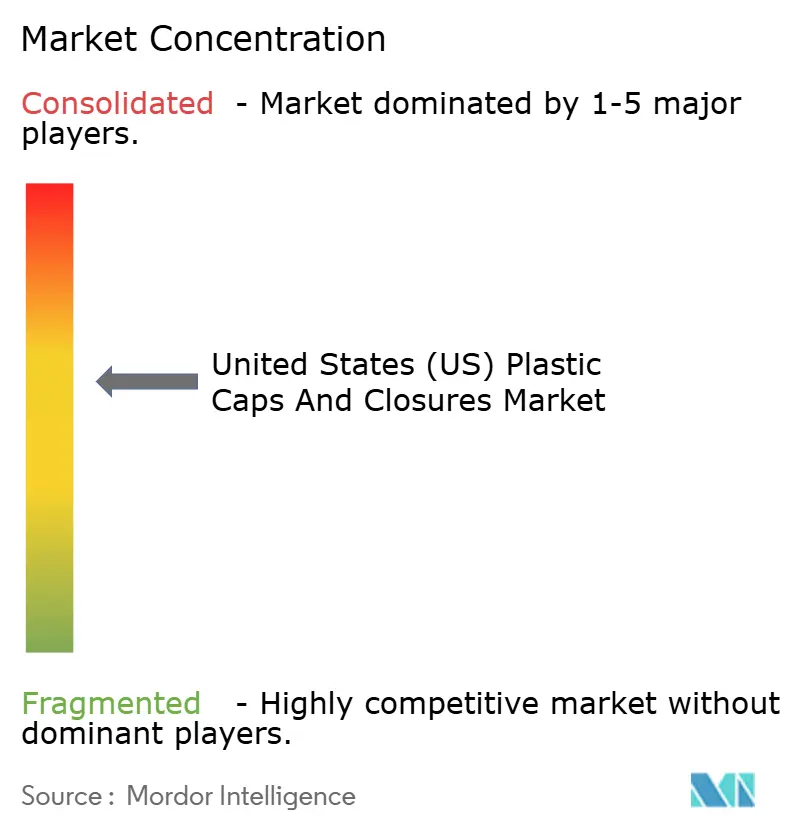
米国プラスチックキャップ・クロージャー市場は中程度に集中しており、上位5社のサプライヤーが2025年の売上の60%を占める見込みです。しかし、これらの業界リーダーは低コストの地域競合他社から激しい競争に直面しています。戦略的な動きとして、Silganは2024年にジョージア州の施設を買収し、20億ユニットの能力を追加し、2028年までの今後のバイオシミラー発売でのリードを確立しました。一方、AptarGroupは、ホイルシールを不要にし生産ラインを合理化する革新的なSimpliSqueeze バルブでニッチを開拓しています。この機能はコンディメントおよび機能性飲料セクターのブランドで急速に採用されています。カリフォルニア州の2028年期限が近づく中、Closure Systems InternationalとBerry Globalはテザードキャップヒンジ特許への戦略的投資を行っています。一方、Crown Holdingsは冶金の専門知識を活用してプレミアムジュース市場にアルミニウムスクリューキャップを導入しています。
Phoenix Closuresなどの地域プレーヤーは付加製造ツールを活用し、プロトタイプのリードタイムをわずか6週間に大幅に短縮しています。この機動性により、大手多国籍企業が見落としがちな10万ユニット未満の特殊生産を引き受けることができます。スマートクロージャーの領域では戦略が分岐しており、大手企業はAvery DennisonとNFC統合で協力し、中堅企業はメイン州やコロラド州などの州での拡大生産者責任費用を軽減することを目的として消費後再生材ポリプロピレンの差別化に注力しています。2025年の特許活動は、ヒンジ形状とチャイルドレジスタントトルク削減に集中しており、米国国勢調査データが65歳以上の年齢層で5,800万人と強調するシニア層に対応しています。これはエルゴノミクスソリューションへの需要の高まりを示しています。
素材科学の新規参入者はクロージャーの領域に進出し、PHAおよびカーボンネガティブ PETの商業的可能性を狙っています。しかし、現在の単位経済性は採用を主にプレミアムSKUに限定しており、スケーリングが最終的に樹脂コストを引き下げることへの期待があります。
米国プラスチックキャップ・クロージャー業界のリーダー企業
-
Silgan Holdings Inc.
-
AptarGroup, Inc.
-
Amcor plc
-
Albéa S.A.
-
TriMas Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
重要なホワイトスペースは、食品、飲料、パーソナルケア向けの接触感受性性能とコンプライアンス要件を満たす高PCR・認証リサイクルポリプロピレン製クロージャーである。2026年5月のReliable CapsとPureCycleのパートナーシップは、PureFive Ultraリサイクルポリプロピレンを用いた最大75%の認証PCR含有クロージャーを目標としており、コンバーターが低PCRの汎用キャップから、記録管理、臭気・汚染物質管理、一貫した加工条件が重要となる高付加価値プログラムへ移行する道筋を示している。
政策主導の循環型経済は、EPR費用を削減し、州全体でのリサイクル可能性の結果を改善するデザインにも機会をもたらす。カリフォルニア州SB 54は、2032年までの成果(対象プラスチックパッケージングにおけるプラスチックパッケージングの25%削減および65%のリサイクル可能性/コンポスト可能性を含む)を義務付けることで、生産者に具体的なコンプライアンスの指針を提供しており、EPRプログラムにおけるエコモジュレーション型の費用構造は、テザー式、単一素材、容易に分別可能なクロージャーデザインの財務的な利点を高めている。リサイクルインフラへの連邦の関心も、チェーン全体での参加を支えている。2026年5月、下院エネルギー・商業委員会は、リサイクルインフラおよびアクセシビリティ法(H.R. 2145)とリサイクル・コンポスト責任法(H.R. 4109)を推進した。これらの動きは、収集・処理能力の拡大に向けた業界の取り組みと整合しており、それがクロージャー向けPCRの入手可能性に影響を与える。
最近の業界動向
- 2026年7月:Aptar Closuresは、美容、パーソナルケア、ホームケア用途向けにeコマース対応クロージャーポートフォリオを拡大した。この更新は、宅配輸送における漏れ防止性能と耐久性に関する継続的なデザイン最適化を反映しており、オムニチャネル流通向けにパッケージングを標準化するブランドとの間で、サプライヤーとしての地位を強化している。
- 2025年11月:Silgan Holdingsは、ノースカロライナ州の圧縮成形工場の買収を完了し、約18億個の医薬品用クロージャー生産能力を追加した。この追加により、検証済みの工程とリードタイムの信頼性がサプライヤー選定に影響を与える規制対象の医療用途向けの国内供給が増加した。
- 2025年9月:Origin Materialsは、2030年までクロージャー用樹脂に使用されるカーボンネガティブPET原料について、大手飲料グループと1億5,000万米ドルのオフテイク契約を締結した。この契約は、低炭素材料オプションの規模拡大を支援し、ブランド所有者が定量化されたスコープ3削減を求める際に、クロージャーコンバーターに明確な調達経路を提供する。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、消費者向けおよび産業向け用途において包装製品を密封・分注するために使用されるプラスチックキャップ・クロージャーから米国内で得られる収益を対象としており、キャップ・クロージャーが包装サプライチェーンに販売される時点で計上されます。
対象外の範囲:非プラスチック製のキャップ・クロージャー、ならびに上流の高分子樹脂生産および下流の充填・ラベリング・完成容器包装サービスは除外されます。
セグメンテーション概要
- 素材別
- ポリエチレンテレフタレート(PET)
- ポリプロピレン(PP)
- 低密度ポリエチレン(LDPE)
- 高密度ポリエチレン(HDPE)
- その他の素材
- エンドユーザー産業別
- 飲料
- 食品
- 医薬品・ヘルスケア
- 化粧品・トイレタリー
- 家庭用化学品
- その他のエンドユーザー産業
- キャップタイプ別
- スクリュークロージャー
- テザードキャップ
- フリップトップ・スナップオンキャップ
- チャイルドレジスタントクロージャー
- 高級・プレミアム装飾クロージャー
- ディスペンシングキャップ
- 製造技術別
- 射出成形
- 圧縮成形
- 三ピースおよびインライン組み立て
- デジタル印刷スマートクロージャー
データソース、市場規模算定、および検証
デスクリサーチ
モデルの基盤を構築するため、まず米国における包装需要とプラスチック加工活動の全体像を整理しました。市場の背景と制約条件を把握するために公開情報を活用しており、具体的には米国国勢調査局の製造・貿易統計、米国国際貿易委員会のデータ、米国環境保護庁の包装・リサイクル指標、および規制対象用途に関するFDAの包装関連ガイダンスなどを参照しました。また、プラスチックおよび包装に関する業界団体の刊行物、ならびにクロージャーの性能、テザード設計、軽量化トレンドを論じた査読済み学術論文も精査しました。
その後、年次報告書、投資家向けプレゼンテーション、プレスリリースなどを用いて企業・チャネルの情報を補完し、各用途における製品ミックスと価格ロジックの把握に努めました。整合性確認に有用な場合は、企業財務・ニュースを集約した有料サービス、特許データベース、プラスチック製品の輸出入に関する出荷レベルの貿易記録も参照しました。ここに列挙したソースはあくまで例示であり、データ収集・前提条件の検証・情報の空白の解消のために、さらに多くの公開・有料情報源を参照しています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの前提を検証し、キャップタイプ、樹脂ミックス、年間を通じた価格変動に関する盲点を解消するために実施しました。製造業者、コンバーター、包装バイヤー、および下流のステークホルダーと幅広く対話し、米国の主要需要地域全体にわたって見解を確認することで、前提条件が実際の調達行動と一致するよう努めました。見解に相違が生じた場合は、最終的な合計値を確定する前に、最も信頼性の高い範囲について合意を得るため、選定した専門家に再度確認を行いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:35% | CXO:14% |
| 中位層:47% | 部門・ユニットリーダー:28% |
| 中小規模プレイヤー:18% | マネージャー:58% |
市場規模算定と予測
規模算定はトップダウン型の需要プールから開始し、包装生産量と消費シグナルを再構築した上で用途別のクロージャー需要に変換し、平均販売価格レンジを用いて金額に換算します。クロージャーは包装食品、飲料、ホームケア・パーソナルケア、ヘルスケアと密接に関連しているため、包装製品の数量、ボトリング・充填活動、容器あたりのクロージャー使用基準、軽量化率、および完成品価格に影響する樹脂価格の動向などの指標を活用しました。規制対象または高性能包装向けのキャップについては、より高い仕様設計と異なる価格設定を反映するための調整係数を適用しました。
上位レベルの合計値が算出された後、サプライヤー収益のサンプリング、包装バイヤーとのチャネルチェック、および使用頻度の高いキャップファミリーの数量×価格による妥当性検証を含む選択的なボトムアップ推計を用いて結果を確認しました。非公開の中小規模参加者のデータが不足している場合は、生産能力シグナル、製品フォーカス、および標準的な稼働率に基づく保守的なプロキシレンジを使用し、合計値への影響を再検証しました。予測は短期トレンドモデルに支えられたシナリオ分析を用いて実施し、包装製品需要、テザード形式への代替、樹脂・エネルギーコストの転嫁などのドライバーについて、最終的な予測曲線を確定する前にインタビューフィードバックを踏まえて精査しました。
データ検証と更新サイクル
承認前に、アウトプットは独立した市場シグナルに対してストレステストを実施し、既知の包装需要パターンと一致しない前年比の急激な変動がないか確認します。用途別合計値、価格レンジ、および推定数量にわたって分散チェックを実施し、外れ値が検出された場合は第二のアナリストによるレビューと選定回答者へのフォローアップ質問を行います。レポートは年次で更新され、主要なイベントが需要・規制・投入コストに重大な影響を与える場合は中間更新を実施します。公開直前に最終確認を行い、納品時の内容が最新の公開データと市場動向を反映していることを確保します。
Mordor Intelligenceの米国プラスチックキャップ・クロージャー市場規模と他の公表推計との比較
公表されている市場規模は、同一国を対象としていても大きく乖離して見えることがあります。これは、計上対象の範囲が必ずしも同一ではなく、価格・数量の前提条件が異なるスケジュールで更新される場合があるためです。また、各推計が樹脂価格変動の扱い方、基準年における包需要の軟調・堅調の反映方法、および独立した指標との相互検証の有無によっても差異が生じます。
包装生産量シグナル、プラスチック加工活動、および貿易フローの確認が、Mordor Intelligenceが米国のプラスチック専用クロージャー需要プールに整合し、広範な包装平均ではなく現実的なASPバンドに基づいた価格設定を維持するための根拠となっています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 120億9,000万米ドル(2025年) | |
| 業界出版社A | 103億2,000万米ドル(2025年) | 製品範囲をより狭く設定し、より保守的なASPを採用する傾向があり、産業用包装および高仕様ヘルスケア用途向けの部品を除外している場合があり、その結果として金額合計が低くなります。 |
| 市場トラッカーB | 92億米ドル(2024年) | 異なる基準年を使用しており、樹脂サイクルに基づく価格の前倒し修正が速い場合があり、また用途別容器需要と完全に整合していないより狭いプラスチックセグメント定義を採用している可能性があります。 |
総合すると、この乖離は主に対象範囲の境界設定、基準年のタイミング、およびプラスチック部品の価格推移の扱い方を反映しています。当社のアプローチは、各ステップが包装製品需要シグナル、合理的なクロージャー使用係数、および条件変化に応じて再検証可能なインタビュー確認済みの価格バンドに紐付いているため、追跡可能性を維持しています。


レポートで回答される主要な質問
2031年までに米国プラスチッククロージャーにおけるバイオベース樹脂の需要はどの程度になるか?
バイオベースPETおよびPHAクロージャーは年平均成長率3.56%で成長し、供給が拡大し拡大生産者責任費用が低炭素素材を優遇するにつれてニッチなパイロットから主流採用へと移行する見込みです。
2031年にかけてキャップタイプの設計選択に最も影響を与える規制要因は何か?
2028年1月に発効するカリフォルニア州のテザードキャップ義務が事実上の全国標準を設定し、工具投資を促進し、テザードクロージャーの年平均成長率3.67%を牽引する見込みです。
圧縮成形クロージャーが医薬品包装で好まれる理由は何か?
圧縮成形は米国薬局方第661章で規定されたヘリウムリークテストに合格するエラストマーライナーを共成形でき、二次ガスケット挿入を回避し微粒子汚染を低減します。
偽造防止において注目を集めている製造技術はどれか?
スピリッツブランドが連邦シリアライゼーションパイロットに備える中、NFCまたはQRコードを組み込んだデジタル印刷スマートクロージャーが年平均成長率3.06%で成長しています。
樹脂価格の変動はサプライヤー戦略にどのような影響を与えているか?
ポリプロピレンコストの変動がEBITDAマージンを最大300ベーシスポイント削減し、先物買い、樹脂ヘッジ、および調達リスクを分散する買収を促進しています。
最も急速な成長見通しを示すエンドユーザーセグメントはどれか?
化粧品・トイレタリークロージャーは、製品の棚寿命を延ばし詰め替えシステムをサポートするエアレスポンプディスペンサーに牽引され、2031年にかけて年平均成長率3.71%で上昇する見込みです。


 お客様のデータは安全であり、販売や共有は一切行われません。

