
米国高級住宅不動産市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 525.08 十億米ドル |
| 市場規模 (2026) | 561.18 十億米ドル |
| 市場規模 (2031) | 792.36 十億米ドル |
| 成長率 (2026 - 2031) | 7.14 % |
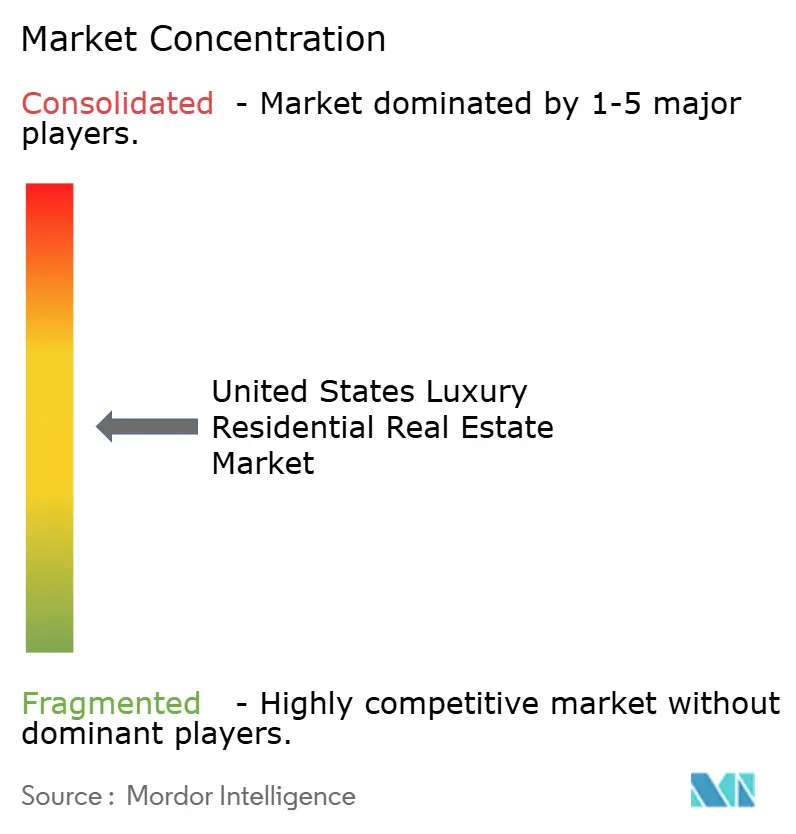
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国高級住宅不動産市場分析
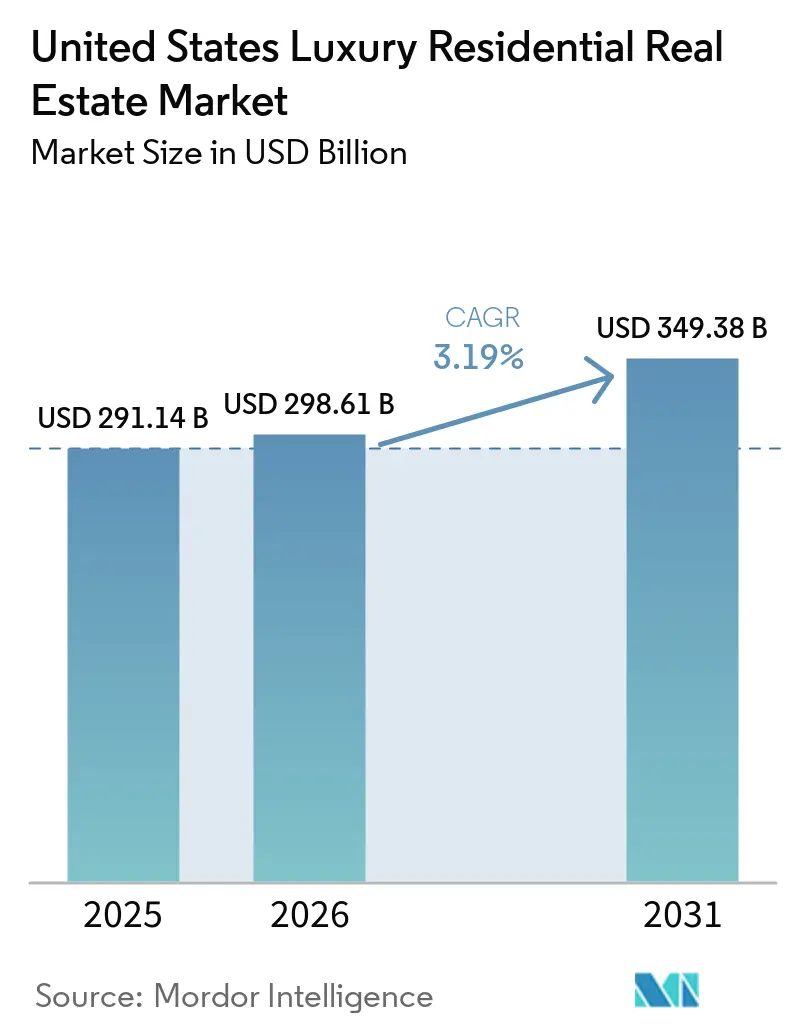
米国高級住宅不動産市場規模は、2025年の5,250.8億米ドルから2026年には5,611.18億米ドルへと成長し、2026年から2031年にかけて年平均成長率7.14%で2031年までに7,923.6億米ドルに達すると予測されています。
このセグメントの購買層は、主要郵便番号エリアにおける高級住宅の中古在庫の極端な低水準と、品質および長期的な資産保全を示す環境認証取得済み新規物件の安定的な供給パイプラインによって形成されています。このセグメントは、株式市場の変動や金利感応度に対するヘッジとして豊富な現金購入者層が引き続き活発に動いているため、エントリーレベルの住宅市場とは乖離し続けています。EB-5投資家ビザの割り当てや2024年のスポットビットコインETF承認後の流動性向上など、政策変更および資本市場のイノベーションも関連しています。同時に、米国財務省金融犯罪取締ネットワーク(FinCEN)が定める実質的所有者の透明性要件は、2026年以降、複数の高額取引カテゴリーにおける匿名LLC購入を抑制すると予想されています。[1]
主要レポートのポイント
- ビジネスモデル別では、販売セグメントが2025年の米国高級住宅不動産市場シェアの62.98%を占め、賃貸セグメントは2031年までに9.12%のCAGRで成長すると予測されています。
- 物件タイプ別では、アパートおよびコンドミニアムが2025年の米国高級住宅不動産市場規模の75.63%を占め、ヴィラおよび一戸建て住宅は2031年までに6.62%のCAGRで成長すると予測されています。
- 販売形態別では、セカンダリー販売(既存住宅の再販)が2025年の米国高級住宅不動産市場シェアの83.37%を占め、プライマリー販売(新築住宅)は2031年までに6.27%のCAGRで成長すると予測されています。
- 域別では、西部が2025年の米国高級住宅不動産市場シェアの50.57%を占め、南西部は2031年までに7.44%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国高級住宅不動産市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 主要郵便番号エリアにおける 既存住宅在庫の極端な低水準 | +0.8% | 西部 (カリフォルニア沿岸市場)、北東部(ハンプトンズ、マンハッタン)、南東部 (マイアミ、ネープルズ) | 中期 (2〜4年) |
| 株式および金利変動に対するヘッジとして機能する 堅調な現金購入者セグメント | +0.7% | 全国規模、 フロリダ州、テキサス州、アリゾナ州への波及効果が顕著 | 短期 (2年以内) |
| 環境認証取得済み高級新築物件の急増 | +0.6% | グローバル規模、 カリフォルニア州(LEED)、マサチューセッツ州、コロラド州、ワシントン州での 早期成果 | 長期 (4年以上) |
| EB-5 投資家ビザ枠の拡大による新規外国資本の解放(2025年規則変更) | +0.5% | アジア太平洋地域が中核、南東部(フロリダ州)、西部(カリフォルニア州)、北東部(ニューヨーク)への波及 | 中期 (2〜4年) |
| スポットビットコインETFの承認による 暗号資産投資家の流動性のトロフィー物件への流入 | +0.4% | 西部 (カリフォルニア州、テクノロジーハブ)、南東部(マイアミ)、一部南西部(オースティン) | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
主要郵便番号エリアにおける既存住宅在庫の極端な低水準
米国の主要高級郵便番号エリアにおける既存住宅在庫の極端な低水準は、既存所有者が4%未満の住宅ローン金利を保有していることによる持続的なロックイン効果によって引き起こされており、再販を抑制しています。市場の変動局面において、富裕層世帯の資産保全行動はトロフィー資産の保有を優先させます。ゾーニング規制、許認可の遅延、および地域住民の反対が、高級住宅地における新規供給を制約しています。さらに、世代間の資産移転、外国資本の流入、および現金購入者の増加が流通を減少させる一方、税制優遇州への高級ライフスタイル移住が需要を高め、最上位の高級市場における利用可能な在庫をさらに圧縮しています。
株式および金利変動に対するヘッジとして機能する堅調な現金購入者セグメント
堅調な現金購入者セグメントは、株式市場の高いボラティリティ、長期にわたる高金利、および資本保全に対する需要の高まりによって牽引されています。富裕層個人は、資金調達コスト、実行の遅延、および信用市場の不確実性を回避しながら交渉上の優位性と価格割引を確保するために、現金の活用を増加させています。資産移転、過去のサイクルにおける株式市場の好調なパフォーマンス、および実物資産への配分増加が現金購入をさらに支援し、高級住宅をインフレに強い価値の保存手段およびマクロ経済の不確実性の中でのポートフォリオ分散ツールとして位置づけています。
環境認証取得済み高級新築物件の急増(LEED、WELL)
高級住宅の中古在庫の極端な低水準は引き続き米国高級住宅不動産市場を特徴づけており、需要を新築物件に向け、主要郵便番号エリアの価格を支えています。2026年の全国的な在庫増加予測があっても、超プレミアムエリアは構造的に逼迫した状態が続いており、建築許可取得済みの開発業者に恩恵をもたらしています。現金購入者は金利変動の影響を受けにくいため特に活発であり、より広い市場のボラティリティ期間中も契約活動の安定化に寄与しています。実際には、テクノロジーおよび金融雇用ハブにおけるブランド付きアメニティタワーの吸収を強化しています。最終的な効果は、マスマーケット住宅の混在したシグナルにもかかわらず、高価格帯における安定した取引スループットです。
EB-5処理のボトルネックと繰越ビザ
EB-5の割り当ては追い風となっている一方、継続的な行政上のボトルネックが関心から完了した投資への転換を遅らせています。2024年度は未使用の繰越ビザが約2,900件で終了し、プログラムの設計と現場での実行との間のギャップを反映しています。EB-5に連動した事前販売または資金調達に依存する開発業者にとって、処理期間の長期化はプロジェクトのフェーズ分けに影響を与える可能性があります。この制約は時間的に限定されており解決可能ですが、短期的な資本の利用可能性とステージング決定に影響を与えます。処理効率が改善されるにつれて、中期的な抑制要因は緩和され、繰り延べられた需要が解放される可能性が高いです。[2]
抑制要因の影響分析*
| 抑制要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 建設資材インフレによる 開発業者マージンの圧迫 | -0.7% | 全国規模、西部(カリフォルニア州)、北東部(ニューヨーク)で特に深刻 | 短期 (2年以内) |
| 沿岸部・山火事地帯における気候リスクに起因する 保険料急騰および保険会社の撤退 | -0.6% | 南東部 (フロリダ州)、西部(カリフォルニア州、山火事地帯)、南西部(テキサス州沿岸部) | 中期 (2〜4年) |
| FinCENの全国的な実質的所有者開示規則による 匿名LLC購入の抑制 | -0.4% | 全国規模、フロリダ州、ニューヨーク州、カリフォルニア州に集中した影響 | 短期 (2年以内) |
| 500万米ドル以上の取引に価格不確実性をもたらす 連邦高級住宅譲渡税(2〜5%)の提案 | -0.3% | 全国規模(制定された場合)、州・地方課税(ニュージャージー州、ロサンゼルス、ロードアイランド州)による先例 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
建設資材インフレによる開発業者マージンの圧迫
米国の住宅建設コストは2022年以降の緩和にもかかわらず高止まりしており、鉄鋼、木材、石膏ボードのインフレおよび関税引き上げにより2025年に再び圧力が高まっています。マージン圧縮がプロジェクトの遅延を促している一方、大規模な高級住宅建設業者は価格決定力によって収益性を守っています。開発業者は、より高い初期資本要件にもかかわらず、工期短縮と材料廃棄削減のためにモジュール工法の採用を増加させています。
沿岸部・山火事地帯における気候リスクに起因する保険料急騰および保険会社の撤退
米国の住宅保険のストレスは激化しており、主要保険会社が建設コストの上昇と気候リスクを背景にエクスポージャーを削減したため、フロリダ州とカリフォルニア州での契約不更新率は2024年に3%を超えました。カリフォルニア州のFAIRプランのエクスポージャーは2025年半ばまでに6,500億米ドルに急増しました。高級住宅は契約不更新リスクが高く流動性を制約する一方、災害損失の拡大と保険インフレが、超富裕層購入者による選択的な自己保険にもかかわらず、保険不足を引き起こしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:アパートメントおよびコンドミニアムが中心的存在を定義
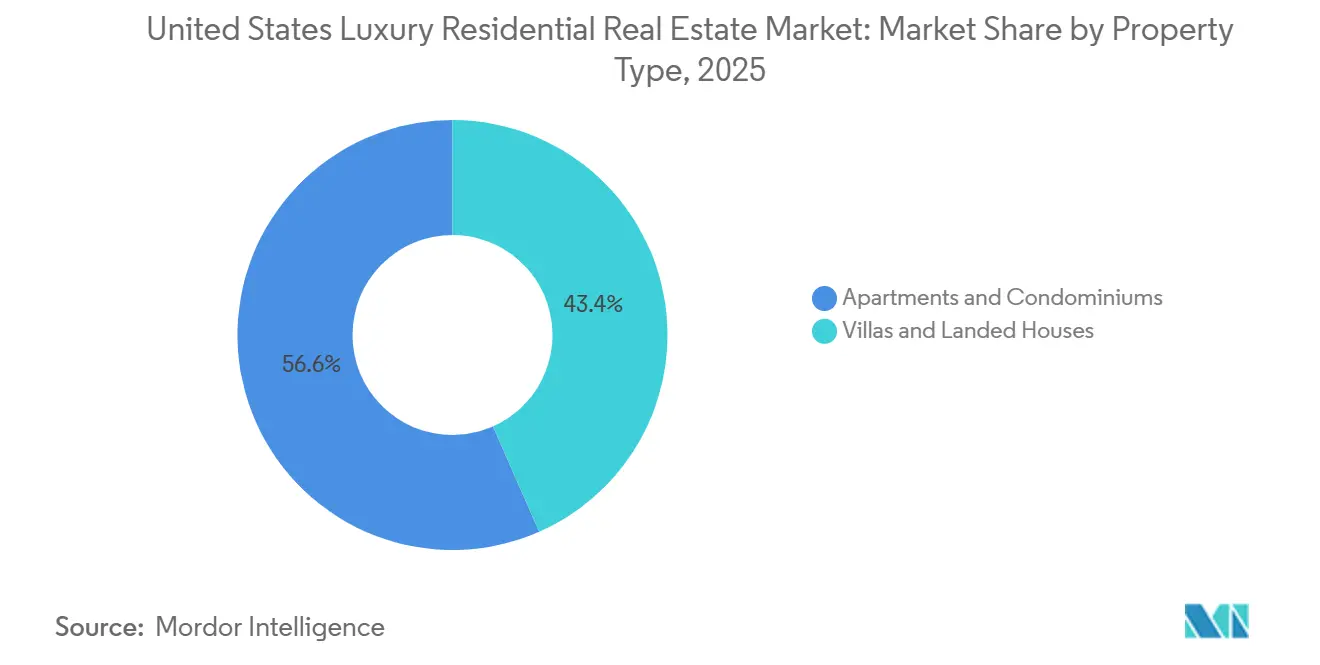
アパートメントおよびコンドミニアムセグメントは、2025年の市場シェアの75.63%を占めました。ヴィラおよび一戸建て住宅セグメントは、2026年から2031年にかけて年平均成長率6.62%で成長すると予測されています。販売は、グローバルな富裕層に支持されるゲートウェイ市場およびリゾート市場において優位性を維持し、高級賃貸は経営幹部や転居する家族の間での柔軟性需要から恩恵を受けています。
米国高級住宅不動産業界では、賃貸物件においてもESGを重視したデザインとホスピタリティグレードのサービスを統合する動きが見られます。事業者は、コワーキングスペース、ウェルネス設備、コンシェルジュサービスを組み合わせ、所有物件と同等の体験を重視するテナントを獲得しようとしています。資産運用会社およびデベロッパーは、資本コストの変動やパンデミック後のピークからの評価額の正常化に伴い、エクスポージャーの再調整を続けています。超高級物件の販売チャネルは、現金購入者および政策・税制プロファイルが有利な地域への国際的な関心に支えられ、引き続き堅調に推移しています。予測期間にわたり、消費者の嗜好が多様化するにつれ、両チャネルが米国高級住宅不動産市場に対して有意義な貢献をもたらすと見込まれます。[3]
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


販売形態別:中古物件リストがリードし、新築物件が加速
セカンダリー(既存住宅の再販)セグメントは、2025年の市場シェアの83.37%を占めました。プライマリー(新築)セグメントは、2026年から2031年にかけて6.27%のCAGRで成長すると予測されています。2025年後半における販売期間の長期化は、2021年以降の急騰からの正常化を示しており、ハイエンド市場における買い手の選択肢の拡大と取引精査の向上をもたらしています。強力な先行販売戦略とブランド提携を持つデベロッパーは、タイトな再販市場環境から恩恵を受ける好位置に立っています。新築物件における米国高級住宅不動産市場規模は、気候変動への耐性、ホスピタリティサービス、および厳選されたアメニティを組み合わせたプロジェクトによって支えられています。
米国高級住宅不動産業界は、需要の高い地域における再販の厚みと的を絞った新規開発供給のバランスを取り続けるでしょう。都市部の再区画整理やマスタープランコミュニティが規模の拡大を可能にする大都市圏では、需要を超過することなくプライマリー供給を拡大できます。既存の住宅地が主流を占める地域では、リノベーションおよびコンバージョンが在庫回転の一部を形成しつつ、地域の特性資産を保全するでしょう。これらの経路の相互作用は、予測期間を通じて安定した吸収と価格規律を支えます。市場参加者は、価格設定、ステージング、および資本パートナーシップを活用して、進化する世帯ポートフォリオに合わせた提供内容を調整するでしょう。
ビジネスモデル別:販売が優位を維持しながら賃貸が支持を拡大
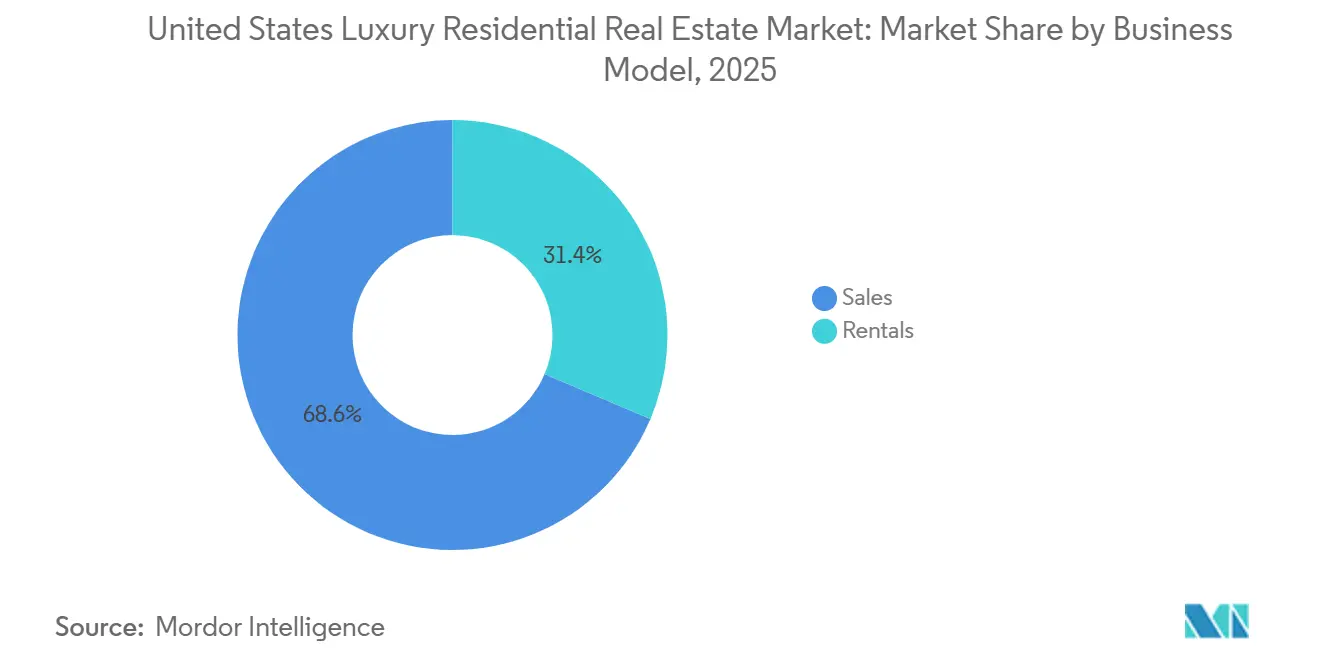
2025年において販売が最大の収益シェアを占め62.98%に達した一方、賃貸は2031年までに年平均成長率9.12%で拡大すると予測されており、このセクターにおける持続的な二軌道モデルを示しています。販売は、グローバルな富裕層に支持されるゲートウェイ市場およびリゾート市場において優位性を維持し、高級賃貸は経営幹部や転居する家族の間での柔軟性需要から恩恵を受けています。賃貸に関連する米国高級住宅不動産市場規模は、管理とアメニティ提供を専門化する機関投資家プラットフォームによって間接的に支えられており、テナント維持率の向上に寄与しています。注目すべきポートフォリオの動きとしては、一戸建て賃貸事業を拡大し、サイクルを通じてアセットライト戦略を強化するパートナーシップが挙げられます。都市中心部では、プロジェクトが雇用集積地や交通機関と結びついている場合、高級物件のリースアップ期間は引き続き良好に推移しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いたけます
地域分析
西部は2025年の米国高級住宅不動産市場シェアの50.57%を占め、南西部は2031年までに年平均成長率7.44%で最も成長の速い地域になると予測されています。カリフォルニア州のテクノロジーコリドーおよび沿岸の高級住宅地は、ブランデッドレジデンスやトロフィープロジェクトに支えられ、グローバルな購入者を引き付けながら高級需要の中核を担い続けています。主要な企業キャンパス近辺でのタイムリーな開業は、プレミアムアメニティとサステナビリティ機能が標準となっている地域において吸収を促進しています。アリゾナ州の大規模マスタープランとネバダ州のエンターテインメント主導の都市中心部は、西部のパイプラインに幅をもたらしています。取引ペースは2021年から2022年の急騰からの正常化を反映していますが、現金購入準備の整った買い手が希少な高品質物件の成約を支えています。
南東部は有利な税制プロファイル、企業移転の流入、年間を通じたライフスタイルの恩恵を受けており、これらすべてがフロリダ州の沿岸メトロエリアへのプライマリーおよびセカンドホーム購入者を引き付けています。マイアミの高級不動産エコシステムは、国際資本、ホスピタリティブランド、金融・テクノロジー企業の移転から引き続き恩恵を受けており、ブランデッドタワーや高級ウォーターフロント住宅の先行販売を押し上げています。ノースイースト・フロリダへのブローカレッジネットワークの拡大は、大規模な都市再開発に支えられた成長コリドーへのリーチをさらに広げています。サウスフロリダは、オーナーにサービスとブランド価値を提供するペントハウスの発売やホスピタリティブランデッドレジデンスの焦点であり続けています。南東部の主要メトロエリア全体で、新たな高級物件はグローバルな購入者の高まる期待に応えるべく、デザイン、アメニティ、立地のバランスを取っています。
北東部はマンハッタンおよびコネチカット州沿岸の歴史ある高級住宅地という深い基盤を維持しており、ボストンのバイオテクノロジー経済が高級コンドミニアム需要を支えています。ニューヨーク市のトロフィー開発は、デザインと高さの基準を設定し続け、象徴的なアドレスを求めるグローバルなコレクターを引き付けています。中部大西洋岸では、バージニア州のマスタープランコミュニティが新たな機関投資家および多国籍デベロッパーとのパートナーシップを通じ、高級賃貸および分譲供給を拡大しています。中西部は選択的な需要が続いており、新築の効率性とアメニティがライフスタイルの期待に応える中央ビジネス地区および湖畔コリドーで需要が最も強くなっています。全体として、米国高級住宅不動産市場は地理的に多様化しており、各地域が独自の需要ドライバーと開発モデルを活用しています。
規制環境
米国における高級住宅の取引と開発に影響を与える規制は、透明性、評価ガバナンス、公正住宅法の遵守を中心に強化されつつあり、一方で2026年連邦政策課題の一部は住宅供給に向けたプロジェクト承認の迅速化にも焦点を当てている。評価とローン管理に関しては、CFPBとパートナー機関が、ドッド・フランク法の品質管理要件に基づき、自動評価モデル(AVM)規則を2024年6月に確定した。連邦機関はまた、2024年7月に価値再検討(ROV)に関する機関間ガイダンスを確定し、これにより高額・大口融資で使用される貸し手や評価プロセスへのコンプライアンス要求が高まっている。
供給側の承認およびプログラム運営については、2026年3月の連邦施策の一環として、許認可・環境要件の見直しを通じて住宅建設に対する規制上の障壁を取り除くよう各機関に指示する大統領令が含まれた。HUDは2026年6月に暫定最終規則を発表し、200区画または住戸を超えるプロジェクトに関連する評価について、環境クリアランス担当官の審査・意見提出要件を撤廃した。2026年6月にはHUDがFHAシングルファミリー住宅保険プログラムの政策変更も発表し、2026年5月には公正住宅法関連の執行ガイダンスを発行した。これらの更新は、高級住宅の購入者がFHA融資への依存度が低いセグメントであっても、開発業者、不動産管理会社、貸し手、仲介業者の運営要件を形成している。
バリューチェーン分析
米国の高級住宅バリューチェーンは、用地調達と権利確定(ゾーニング、地域審査、環境認可)から始まり、建築・設計、総合建設および専門工事、そして高級部材(オーダーメイドの木工品、高級家電、ガラス、HVAC、スマートホームシステム)の調達・設置へと進む。下流では、高級不動産在庫は仲介業者や開発業者の販売チームを通じてマーケティング・流通され、取引実行は住宅ローン提供者(ジャンボローンを含む)、権利保険・エスクロー、弁護士、検査・評価サービスによって支えられ、成約後は不動産管理、コンシェルジュ業務、二次市場での改修を担うリノベーション業者などのサービスが続く。
チェーン内で最近生じている摩擦は、輸入仕上げ材の長いリードタイムと建設資材コストの上昇・不安定化に関連しており、これによりビルダーやカスタムホームチームは、より早期の調達、オフサイト倉庫保管、そしてコストプラス方式やエスカレーション条項を含む、買主とコストリスクを分担する契約構造へと移行している。関税や資材の不確実性はまた、仕様が許す範囲で国内製品への代替を進める動きを強めており、主要な郵便番号地域における環境認証・高アメニティ物件について、ボトルネックのリスクを許認可の速度や専門工事間の日程調整へと移している。
競争環境
大規模プレーヤーがブローカーネットワークを統合し、開発業者がアセットライト成長のための資本構造を合理化するにつれて、競争の激しさが増しています。2026年1月、Compassは17億米ドルの全株式交換によるAnywhere Real Estateの買収を完了し、Century 21、Coldwell Banker、Sotheby's International Realtyを34万人のエージェントを擁する統合プラットフォームに統合し、年間2億2,500万〜2億5,500万米ドルのコストシナジーを見込んでいます。この取引は高級住宅および郊外住宅でのリーチを拡大し、最上位の郵便番号エリアでより広いリード獲得とクロスリファーラル機能を生み出します。高級住宅の購入者と売却者は、同一の企業傘下での改善されたデータ、マーケティングリーチ、マルチブランドマッチングから恩恵を受けます。この統合のテーマは、2026年の米国高級住宅不動産市場の運営基盤を支えています。
開発業者もまた、フォーカスと流動性を高めるための目標を絞った買収と売却によってポートフォリオを精緻化しています。2025年11月、Kennedy WilsonはToll Brothers Apartment Livingのプラットフォームを3億4,700万米ドルで買収し、50億米ドルの運用資産と18物件のゼネラルパートナー持分フットプリント、および29サイトの開発パイプラインを追加し、高級集合住宅における機関投資家としての能力を強化しました。2025年2月、Lennarはアセットライト戦略の一環として土地資産をMillrose Propertiesにスピンオフしながら、Rausch Coleman Homesの住宅建設事業の買収を通じて5州に事業を拡大しました。これらの動きは、事業者が開発リスクとスケーラブルな管理プラットフォームおよび資本効率的な構造のバランスをどのように取っているかを示しています。これらの変化は総じて、予測期間を通じた米国高級住宅不動産市場の強靭な基盤を支えています。
最上位での製品差別化は、引き続きホスピタリティパートナーシップ、気候耐性、および体験型アメニティに依存しています。注目度の高い発売とペントハウスの提供は、強力なグローバル接続性を持つ沿岸の目的地における9桁および8桁のトロフィー住宅への継続的な需要を示しています。一部の開発業者は、周辺の高級住宅地に雇用とインフラの恩恵をもたらすデータセンター隣接地や複合用途ハブに大規模な資本プログラムを投入しています。ブローカーブランドは国際的に拡大し、米国の高成長都市圏でのフットプリントを深め、グローバルな購入者をフォーマットと価格帯を超えた差別化された米国物件とマッチングするのに役立てています。その結果、ブランド力、資本の機動性、ESGに沿ったデザインが米国高級住宅不動産市場のペースを設定する競争環境が生まれています。
米国高級住宅不動産業界リーダー
-
Toll Brothers City Living
-
Lennar Corp (CalAtlantic Luxury)
-
Howard Hughes Corp
-
Extell Development
-
Related Group
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
主要な郵便番号地域における超低水準の中古在庫に伴う購買摩擦に対応する新築供給の余地が生まれつつあり、特に長期的な運営コストの抑制と保険適格性の向上を目的とした環境認証・耐性重視型物件を通じてその機会が拡大している。気候リスクに起因する保険上の負荷は、設計と保険引受の議論を購買サイクルのより早い段階へと押し上げており、沿岸部や野火リスクの高い高級エリアにおいて、強化された外壁構造、設備の更新、災害対応パッケージを提供する機会を開発業者やリノベーション業者に与えている。
市場が高額不動産エリアにおいてデータ、マーケティングリーチ、相互紹介をより重視するようになる中、プラットフォーム規模の仲介・運営モデルはもう一つの機会である。その明確な証左が、2026年1月のCompassとAnywhere Real Estateの統合であり、これにより主要な仲介ブランドが単一のプラットフォームの下に統合され、トロフィー物件の販売や新規開発の販売プログラムの流通力が強化された。開発面では、大型高級タワーにおける高い事前販売率や、大手ビルダーによる高級コミュニティの継続的な発表が、厳選されたアメニティ充実型物件への需要を支えており、長いリードタイムを要する仕上げ材の確保やスケジュール管理を含む調達主導の差別化が、主要在庫を提供するための実務的な優位性としてますます重要になっている。
最近の業界動向
- 2026年7月:Toll Brothersは、カリフォルニア州ラ・ミラダにおけるVista Ventanaの正式オープンを含む、複数の高級コミュニティの節目を発表した。この開始は、南カリフォルニアの高級タウンハウス型物件におけるToll Brothersの展開を拡大し、高コストかつ在庫制約のあるエリアでの一次市場供給を支えている。また、ビルダーが吸収率を厳密に管理できる小規模かつプレミアムなコミュニティを依然として優先していることを示している。
- 2026年6月:Howard Hughesは、ハワイ州ホノルルにThe Park Ward Village住宅タワーを開設し、546戸を97%の事前販売率で提供した。この高い事前契約率は、マスタープラン開発や複合用途エコシステムが、完成前の高級物件供給のリスクを軽減し、価格発見を支える役割を果たしていることを裏付けている。また、特定の都市拠点におけるデザイン主導かつアメニティ充実型の高層住宅への需要を補強している。
- 2025年11月:Kennedy Wilsonは、Toll Brothers Apartment Livingの3億4,700万米ドルでの買収を完了し、規模の大きい複合賃貸住宅プラットフォームと大規模な開発パイプラインを追加した。この取引は、高級賃貸および分譲隣接住宅事業全体にわたる機関投資家向けの能力を強化し、プロジェクト、運営専門性、資本提携へのアクセスを改善する。また、開発リスクを管理し全国的な展開を拡大するためのスポンサー間の統合が続いていることを反映している。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、米国における高級住宅物件取引の総額を対象としており、売買については成約価格、賃貸については契約価格を基準として計上し、各地域の価格帯上位に位置するハイエンド住宅に焦点を当てています。
対象外の範囲:商業用複合用途タワー、分割所有権スキーム、タイムシェア、ホテル形式のサービスアパートメントは対象外としています。
セグメンテーション概要
- 物件タイプ別
- アパートメントおよびコンドミニアム
- ヴィラおよび一戸建て住宅
- ビジネスモデル別
- 販売
- 賃貸
- 販売形態別
- 一次(新築)
- 二次(既存住宅再販)
- 地域別
- 北東部
- 中西部
- 南東部
- 西部
- 南西部
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、業界関係者へのヒアリングを行う前に市場の境界を設定し、クリーンなデータ基盤を構築するために活用しました。米国国勢調査局(建築許可件数および完工件数)、労働統計局(住宅サービスに関連するCPIおよび雇用統計)、ならびに金利・住宅ローン条件・家計バランスシートに関連する連邦準備制度の公表資料などの公開情報を使用しました。
取引および価格動向を把握するため、全米不動産業者協会の公表資料、価格動向の方向性を示す連邦住宅金融庁(FHFA)の住宅価格指数の更新情報、ならびに住宅状況と供給プログラムを説明する米国住宅都開発省(HUD)の刊行物も参照しました。郡の登記・査定機関による開示情報の要約や地方政府の住宅ダッシュボードも入手可能な範囲で参照し、信頼性の高い報道機関の記事を活用して高級物件の在庫動向や購買者心理の変化を追跡しました。企業の開示書類、投資家向けプレゼンテーション、および企業財務・ニュースに関する有料サブスクリプションは、高級取引へのエクスポージャーや市場タイミングに関するコメントの妥当性確認に選択的に使用しました。ここに挙げたソースは例示であり、データ収集・検証・明確化のために他の多くの公開資料も使用しています。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、公開データセットでは明確に回答できないギャップを埋めるために活用しました。特に、各都市圏が高級物件をどのように定義しているか、また在庫が少ない場合に価格がどのように反応するかという点に重点を置きました。仲介業者、デベロッパー、不動産鑑定士、および関連サービス企業を対象にヒアリングを実施し、主要な沿岸市場と内陸の高級物件集積地にわたってインプットのバランスを取ることで、地域の季節性や資金調達の感応度が過大評価されないよう配慮しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:39% | CXO:15% |
| 中位層:46% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:15% | マネージャー:55% |
市場規模算定と予測
規模算定作業は、トップダウン方式から始まり、販売活動と価格シグナルから全国の住宅取引総額を再構築し、次に都市圏レベルの高級物件閾値と高額取引の観測された集中度を用いて高級物件のシェアに絞り込みます。モデルの現実性を保つため、主要都市圏でサンプリングした高級取引件数に典型的な成約価格を乗じ、新築と中古の比率に関するチャンネルチェックと組み合わせるなど、選択的なボトムアップ検証によって総計を裏付けています。
モデルに大きな影響を与えるインプットには、高級物件の在庫リスティングと吸収率、住宅ローン金利の方向性とジャンボローンの利用可能性、現金購入者の比率、新規高級物件の建築許可件数おび完工件数、ならびに高価格帯における都市圏の価格上昇率(平均販売価格の推移に影響)が含まれます。予測にあたっては、シナリオ分析と簡易的な多変量回帰レイヤーを組み合わせ、金利パス・在庫の正常化・高価格帯の価格上昇をストレステストし、購買者心理と供給パイプラインについてインタビュー対象者が期待する内容と整合させています。小規模都市圏でデータが乏しい場合は、高価格帯の価格指数や建築活動などの代理指標を使用し、高級物件プールを過大評価しないよう保守的にスケーリングしています。
データ検証と更新サイクル
検証は複数のパスを通じて実施されるため、最終的な数値が単一のデータセットに左右されることはありません。主要都市圏における高級物件販売シェアの報告値、プレミアム建築の建築許可・完工動向、高価格帯の中央値価格の動きなど、独立したシグナルとアウトプットを比較します。乖離が大きい場合は、基礎となる前提を見直し、ソース系列を再確認します。
最終承認前に、別のアナリストがロジックの一貫性・単位の整合性・前年比動きについてモデルをレビューし、主要変数が予想以上に急速に変化した場合はフォローアップのヒアリングを実施します。レポートは年次で更新され、大幅な金利変更や急激な在庫リセットなど重要なイベントが発生した場合は中間更新を行います。納品直前に最終更新パスを実施し、クライアントが最新の一貫した見解を受け取れるようにしています。
Mordor Intelligenceの米国高級住宅不動産市場規模と他の公表推計値との比較
高級住宅の市場規模が異なる数値として示されることは通常のことであり、その理由として、著者によって高級物件の定義基準が異なること、売買と賃貸の計上方法が異なること、また希望価格と成約価格を混在させる場合があることが挙げられます。住宅価値は季節性や金利によって変動するため、集計期間の違いが総計に影響することもあります。
価格系列を更新し、通貨タイミングを一貫した単一年度に固定した上で、主要高級都市圏における実際の成約価格に対して平均販売価格の推移を確認することで、算出された総計はヘッドラインのリスティング価格でなく取引実績に基づいたものとなります。これはMordor Intelligenceが適用している規律です。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 291.14 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 289.38 ビリオン 米ドル(2024年) | 前年のスナップショットを使用しており、成約価格に基づくものか、希望価格と販売価格のブレンドに基づくものかを明確に示していないため、市場の急変時に高級物件の平均販売価格の推計値がずれる可能性があります。 |
| グローバルコンサルタンシーB | 313.54 ビリオン 米ドル(2026年) | 将来年度を起点としており、価格帯の前提から高い高級物件シェアの上乗せを適用している可能性があり、また高級物件の定義がより広範に見受けられるため、隣接する上位プレミアム住宅が含まれる可能性があります。 |
全体として、この乖離は主に年度の選択と、高級物件の閾値および価格設定が各都市圏にどのように適用されているかによって説明されます。対象範囲を成約取引価格に限定し、市場参加者との確認を通じて前提を検証することで、数値は明確なンプットに対して追跡可能な状態を保ち、新たな公表データが入手された際に再現することができます。


レポートで回答される主要な質問
2031年までの米国高級住宅不動産市場の規模と予想成長率は?
市場の2026年の市場規模は5,611.18億米ドルであり、年平均成長率7.14%で2031年までに7,923.6億米ドルに達すると予測されています。
米国の高級住宅においてリードしている物件タイプと最も急速に成長している物件タイプはどれですか?
アパートメントおよびコンドミニアムは2025年に75.63%のシェアでリードし、ヴィラおよび一戸建て住宅は2031年までに年平均成長率6.62%で最も速い成が見込まれています。
米国の高級住宅における販売と賃貸のパフォーマンスはどうですか?
2025年の活動の62.98%を販売が占め、機関投資家プラットフォームがプレミアム提供を拡大するにつれ、賃貸は2031年までに年平均成長率9.12%で成長すると予測されています。
米国の高級住宅において現在どの販売チャネルが強く、新築物件はどのようにトレンドするでしょうか?
セカンダリー物件は2025年に83.37%のシェアを保持し、プライマリー新築物件はタイトな再販供給を背景に6.27%のCAGRで成長すると予測されています。
米国のどの地域が現在高級住宅でリードしており、どの地域が最も急速に成長すると予測されていますか?
西部は2025年に50.57%のシェアでリードし、南西部は2031年までに年平均成長率7.44%で最も成長の速い地域になると予測されています。
米国の高級不動産購入者に影響を与えている規制および資本市場の変化は何ですか?
EB-5の割り当てが外国資本を解放し、スポットビットコインETFが一部の購入者に流動性を追加し、FinCENの実質的所有者規則が匿名LLC購入を抑制しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

