
Taille et part du marché de l'immobilier résidentiel de luxe aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 525.08 Milliards de dollars |
| Taille du Marché (2026) | 561.18 Milliards de dollars |
| Taille du Marché (2031) | 792.36 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.14 % |
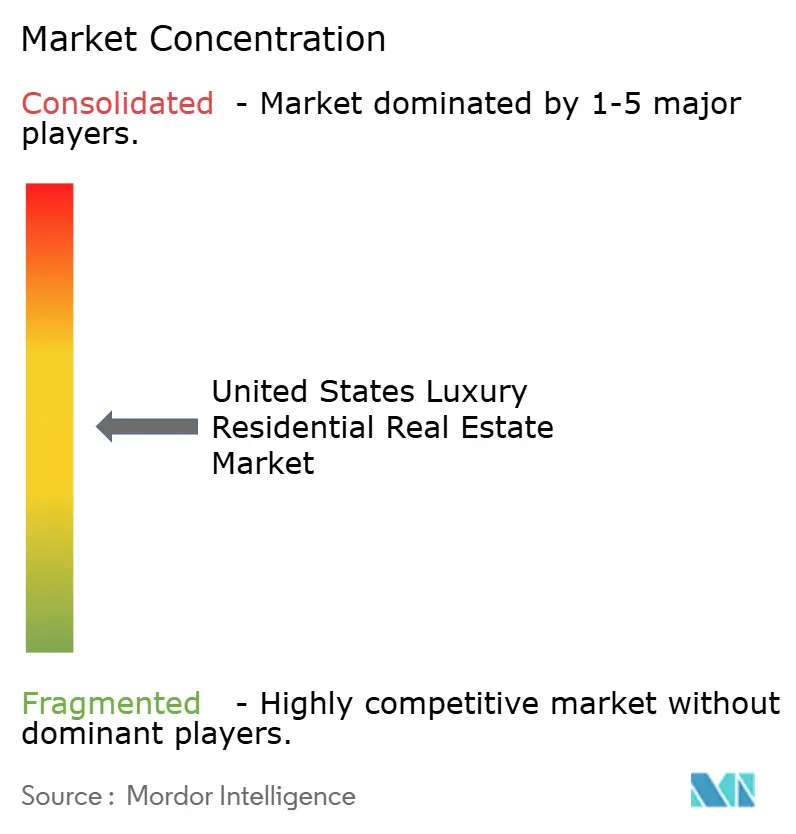
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
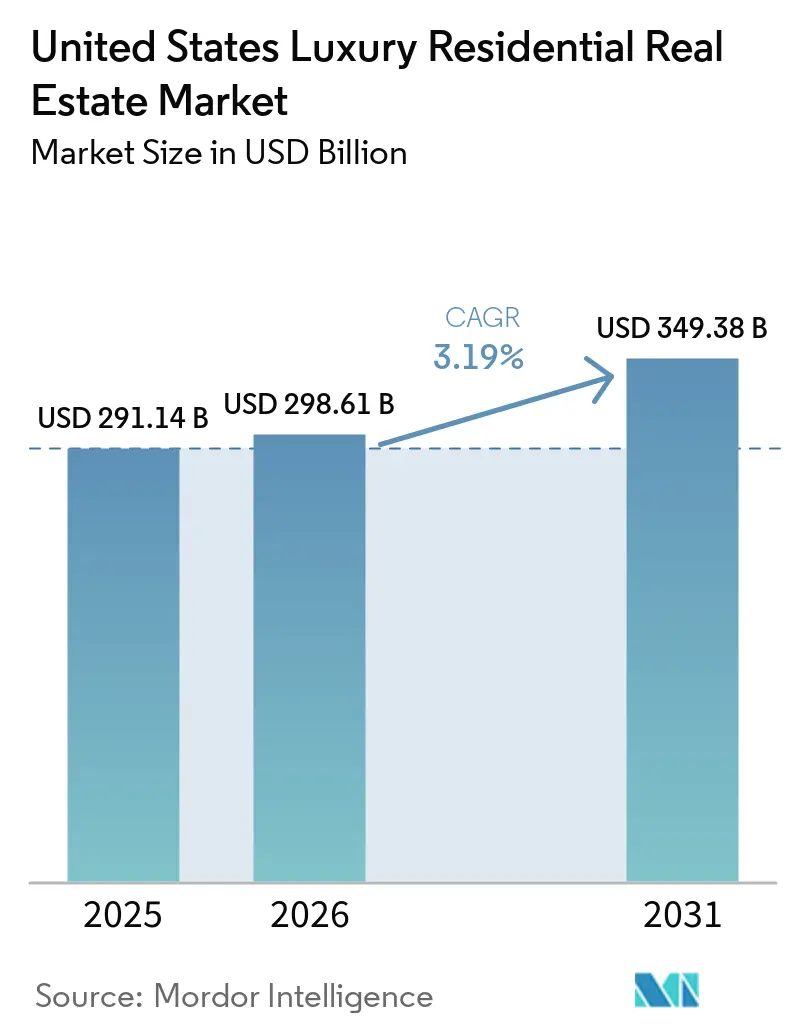
Analyse du marché de l'immobilier résidentiel de luxe aux États-Unis par Mordor Intelligence
La taille du marché de l'immobilier résidentiel de luxe aux États-Unis devrait passer de 525,08 milliards USD en 2025 à 561,18 milliards USD en 2026 et atteindre 792,36 milliards USD d'ici 2031, à un TCAC de 7,14 % sur la période 2026-2031.
Les acheteurs de ce segment sont influencés par une offre de revente de luxe ultra-faible dans les codes postaux de premier plan et par un flux régulier de nouveaux produits certifiés écologiques qui témoignent de la qualité et de la protection des actifs à long terme. Le segment continue de diverger du logement d'entrée de gamme, car un large bassin d'acheteurs au comptant reste actif en tant que couverture contre les fluctuations des marchés actions et la sensibilité aux taux. Les évolutions réglementaires et les innovations sur les marchés de capitaux sont également pertinentes, notamment les réservations de visas investisseurs EB-5 et l'apport de liquidités consécutif à l'approbation des ETF Bitcoin au comptant en 2024. Parallèlement, les exigences de transparence sur les bénéficiaires effectifs imposées par le FinCEN devraient freiner les achats anonymes via des sociétés à responsabilité limitée dans plusieurs catégories de transactions à prix élevé à partir de 2026.[1]
Principaux enseignements du rapport
- Par modèle commercial, les ventes représentaient 62,98 % de la part de marché de l'immobilier résidentiel de luxe aux États-Unis en 2025, tandis que le segment locatif devrait croître à un CAGR de 9,12 % jusqu'en 2031.
- Par type de bien, les appartements et copropriétés représentaient 75,63 % de la taille du marché de l'immobilier résidentiel de luxe aux États-Unis en 2025, tandis que les villas et maisons individuelles devraient croître à un CAGR de 6,62 % jusqu'en 2031.
- Par mode de vente, les ventes secondaires (reventes de logements existants) représentaient 83,37 % de la part de marché de l'immobilier résidentiel de luxe aux États-Unis en 2025, tandis que les ventes primaires (logements neufs) devraient croître à un CAGR de 6,27 % jusqu'en 2031.
- Par région, l'Ouest représentait 50,57 % de la part de marché de l'immobilier résidentiel de luxe aux États-Unis en 2025, tandis que le Sud-Ouest devrait croître à un CAGR de 7,44 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de l'immobilier résidentiel de luxe aux États-Unis
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Offre ultra-faible de logements existants dans les codes postaux de premier plan | +0.8% | Ouest (marchés côtiers californiens), Nord-Est (Hamptons, Manhattan), Sud-Est (Miami, Naples) | Moyen terme (2-4 ans) |
| Segment d'acheteurs au comptant résilient se couvrant contre la volatilité des actions et des taux | +0.7% | National, avec une intensité de débordement en Floride, au Texas et en Arizona | Court terme (≤ 2 ans) |
| Essor des constructions de luxe certifiées écologiques | +0.6% | Mondial, avec des gains précoces en Californie (LEED), au Massachusetts, au Colorado et dans l'État de Washington | Long terme (≥ 4 ans) |
| Expansion du quota de visas investisseurs EB-5 débloquant de nouveaux capitaux étrangers (modification réglementaire de 2025) | +0.5% | Principalement APAC, avec des débordements vers le Sud-Est (Floride), l'Ouest (Californie), le Nord-Est (New York) | Moyen terme (2-4 ans) |
| Approbation des ETF Bitcoin au comptant libérant des liquidités d'investisseurs en cryptomonnaies vers les biens d'exception | +0.4% | Ouest (Californie, pôles technologiques), Sud-Est (Miami), certaines zones du Sud-Ouest (Austin) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Offre ultra-faible de logements existants dans les codes postaux de premier plan
L'offre ultra-faible de logements existants dans les codes postaux de luxe de premier plan aux États-Unis est alimentée par un effet de verrouillage persistant lié aux taux hypothécaires inférieurs à 4 % détenus par les propriétaires actuels, ce qui les dissuade de revendre. Le comportement de préservation du patrimoine des ménages à haute valeur nette favorise la détention d'actifs d'exception en période de volatilité des marchés. Les restrictions de zonage, la lenteur des procédures de permis et l'opposition des communautés limitent la nouvelle offre dans les quartiers d'élite. Par ailleurs, les transferts de patrimoine intergénérationnels, les afflux de capitaux étrangers et les acheteurs disposant de liquidités importantes réduisent la rotation, tandis que la migration vers des États fiscalement avantageux intensifie la demande, comprimant davantage l'offre disponible dans les marchés de luxe de premier rang.
Segment d'acheteurs au comptant résilient se couvrant contre la volatilité des actions et des taux
Le segment d'acheteurs au comptant résilient est porté par une volatilité élevée des marchés actions, des taux d'intérêt durablement élevés et une demande croissante de préservation du capital. Les particuliers à haute valeur nette déploient de plus en plus de liquidités pour éviter les coûts de financement, les délais d'exécution et l'incertitude des marchés du crédit, tout en sécurisant un levier de négociation et des remises sur les prix. La migration des patrimoines, les solides gains boursiers des cycles précédents et la hausse des allocations vers les actifs réels soutiennent davantage les achats au comptant, positionnant les logements de luxe comme des réserves de valeur résistantes à l'inflation et des outils de diversification de portefeuille face à l'incertitude macroéconomique.
Essor des constructions de luxe certifiées écologiques (LEED, WELL)
L'offre de revente de luxe ultra-faible continue de définir le marché de l'immobilier résidentiel de luxe aux États-Unis, orientant la demande vers les constructions neuves et soutenant les prix dans les codes postaux de premier plan. Même avec une hausse nationale des stocks prévue en 2026, les zones ultra-premium restent structurellement tendues, ce qui profite aux promoteurs disposant de droits à construire prêts à l'emploi. Les acheteurs au comptant sont particulièrement actifs car ils sont moins sensibles aux fluctuations des taux, ce qui contribue à stabiliser l'activité contractuelle pendant les périodes de volatilité plus large du marché. En pratique, cela a renforcé l'absorption pour les tours de marque et dotées d'équipements dans les pôles d'emploi technologiques et financiers. L'effet net est un flux de transactions régulier en haut de gamme malgré des signaux mitigés dans le logement grand public.
Goulets d'étranglement dans le traitement des dossiers EB-5 et reports de visas
Bien que les réservations EB-5 constituent un vent favorable, les goulets d'étranglement administratifs persistants ont ralenti la conversion des intérêts en investissements finalisés. L'exercice fiscal 2024 s'est terminé avec près de 2 900 visas reportés non utilisés, reflétant un écart entre la conception du programme et son exécution sur le terrain. Pour les promoteurs qui s'appuient sur des préventes ou des financements liés à l'EB-5, des délais de traitement plus longs peuvent avoir un impact sur le phasage des projets. La contrainte est limitée dans le temps et résolvable, mais elle affecte la disponibilité des capitaux à court terme et les décisions de phasage. À mesure que l'efficacité du traitement s'améliore, le frein à moyen terme devrait s'atténuer, libérant la demande différée.[2]
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Inflation des intrants de construction comprimant les marges des promoteurs | -0.7% | National, avec une pression aiguë dans l'Ouest (Californie) et le Nord-Est (New York) | Court terme (≤ 2 ans) |
| Flambée des primes d'assurance liée aux risques climatiques et retrait des assureurs dans les zones côtières et à risque d'incendie | -0.6% | Sud-Est (Floride), Ouest (Californie, zones à risque d'incendie), Sud-Ouest (côte texane) | Moyen terme (2-4 ans) |
| Règle nationale du FinCEN sur la divulgation des bénéficiaires effectifs freinant les achats anonymes via des sociétés à responsabilité limitée | -0.4% | National, avec un impact concentré en Floride, à New York et en Californie | Court terme (≤ 2 ans) |
| Projet de taxe fédérale sur les transferts de logements de luxe (2-5 %) créant une incertitude sur les prix pour les transactions supérieures à 5 millions USD | -0.3% | National, si adopté ; précédent établi par les prélèvements locaux et étatiques (New Jersey, Los Angeles, Rhode Island) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Inflation des intrants de construction comprimant les marges des promoteurs
Les coûts de construction résidentielle aux États-Unis restent élevés malgré la modération observée après 2022, avec une pression renouvelée en 2025 due à l'inflation de l'acier, du bois, du plâtre et à la hausse des droits de douane. La compression des marges entraîne des retards de projets, tandis que les grands constructeurs de luxe protègent leur rentabilité grâce à leur pouvoir de fixation des prix. Les promoteurs adoptent de plus en plus la construction modulaire pour raccourcir les délais et réduire les déchets de matériaux, malgré des besoins en capital initial plus élevés.
Flambée des primes d'assurance liée aux risques climatiques et retrait des assureurs dans les zones côtières et à risque d'incendie
Le stress de l'assurance habitation aux États-Unis s'est intensifié, avec des non-renouvellements en Floride et en Californie dépassant 3 % en 2024, les principaux assureurs ayant réduit leur exposition face à la hausse des coûts de construction et des risques climatiques. L'exposition du plan FAIR de Californie a bondi à 650 milliards USD à mi-2025. Les logements de luxe font face à un risque de non-renouvellement plus élevé, limitant la liquidité, tandis que l'escalade des pertes liées aux catastrophes et l'inflation des assurances alimentent la sous-assurance malgré l'auto-assurance sélective pratiquée par les acheteurs ultra-fortunés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de bien : les appartements et copropriétés définissent le centre de gravité
Le segment des appartements et copropriétés représentait 75,63 % de la part de marché en 2025. Le segment des villas et maisons individuelles devrait croître à un TCAC de 6,62 % durant la période 2026–2031. Les ventes conservent leur primauté sur les marchés des grandes métropoles et des stations balnéaires prisés par les grandes fortunes mondiales, tandis que les locations haut de gamme bénéficient de la demande de flexibilité des cadres dirigeants et des familles en cours de relocalisation.
Le secteur de l'immobilier résidentiel de luxe aux États-Unis voit également les offres locatives intégrer des conceptions axées sur les critères ESG et des services de qualité hôtelière. Les opérateurs enrichissent leurs prestations d'espaces de coworking, d'équipements de bien-être et de services de conciergerie afin d'attirer des locataires qui valorisent une expérience équivalente à celle de la propriété. Les gestionnaires d'actifs et les promoteurs continuent de rééquilibrer leur exposition à mesure que les coûts du capital évoluent et que les valorisations se normalisent par rapport aux pics post-pandémiques. Les canaux de vente restent solides dans le segment ultra-luxe, soutenus par des acheteurs en liquidités et par l'intérêt international là où les profils fiscaux et réglementaires sont favorables. Sur l'horizon de prévision, les deux canaux devraient contribuer de manière significative au marché de l'immobilier résidentiel de luxe aux États-Unis à mesure que les préférences des consommateurs se diversifient.[3]
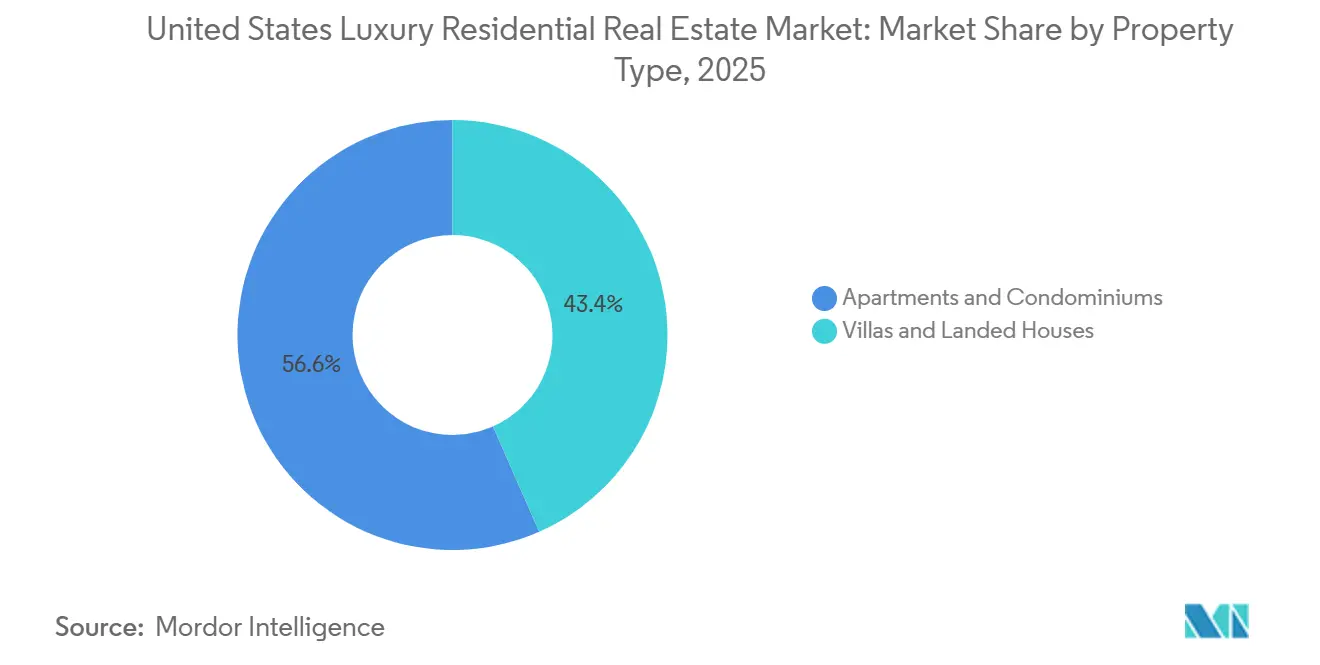


Par mode de vente : les annonces secondaires dominent tandis que les constructions neuves s'accélèrent
Le segment secondaire (reventes de logements existants) représentait 83,37 % de la part de marché en 2025. Le segment primaire (logements neufs) devrait croître à un CAGR de 6,27 % durant la période 2026–2031. Les délais de commercialisation plus longs observés fin 2025 témoignent d'une normalisation par rapport à la surchauffe post-2021, ce qui améliore les options des acheteurs et la diligence raisonnable dans les transactions haut de gamme. Les promoteurs dotés de solides stratégies de prévente et d'affiliations à des marques reconnues restent bien positionnés pour tirer parti de la tension sur le marché de la revente. La taille du marché de l'immobilier résidentiel de luxe aux États-Unis pour les logements neufs est soutenue par des projets alliant résilience climatique, services hôteliers et équipements sélectionnés.
Le secteur de l'immobilier résidentiel de luxe aux États-Unis continuera d'équilibrer la profondeur du marché de la revente avec des livraisons ciblées de constructions neuves dans les corridors à forte demande. Dans les métropoles où le rezonage urbain et les communautés planifiées permettent de dégager des volumes, l'offre primaire peut croître sans dépasser la demande. Là où les quartiers historiques dominent, les rénovations et conversions façonneront une partie du renouvellement des stocks tout en préservant les actifs patrimoniaux. L'interaction de ces dynamiques soutient une absorption régulière et une discipline tarifaire tout au long de la période de prévision. Les acteurs du marché auront recours à la tarification, à la mise en valeur des biens et aux partenariats en capital pour aligner leurs offres sur l'évolution des portefeuilles des ménages.
Par modèle commercial : les ventes dominent tandis que les locations gagnent en faveur
Les ventes représentaient la plus grande part des revenus, soit 62,98 % en 2025, tandis que les locations devraient progresser à un TCAC de 9,12 % jusqu'en 2031, signalant un modèle à double voie durable pour le secteur. Les ventes conservent leur primauté sur les marchés des grandes métropoles et des stations balnéaires prisés par les grandes fortunes mondiales, tandis que les locations haut de gamme bénéficient de la demande de flexibilité des cadres dirigeants et des familles en cours de relocalisation. La taille du marché de l'immobilier résidentiel de luxe aux États-Unis associée aux locations est indirectement soutenue par des plateformes institutionnelles qui professionnalisent la gestion et la fourniture d'équipements, ce qui améliore la fidélisation des locataires. Parmi les mouvements de portefeuille notables figurent des partenariats qui développent les opérations de location de maisons individuelles et affinent les stratégies légères en actifs à travers les cycles. Dans les centres urbains, les périodes de montée en charge des locations de luxe restent saines lorsque les projets sont liés à des pôles d'emploi et à des transports en commun.
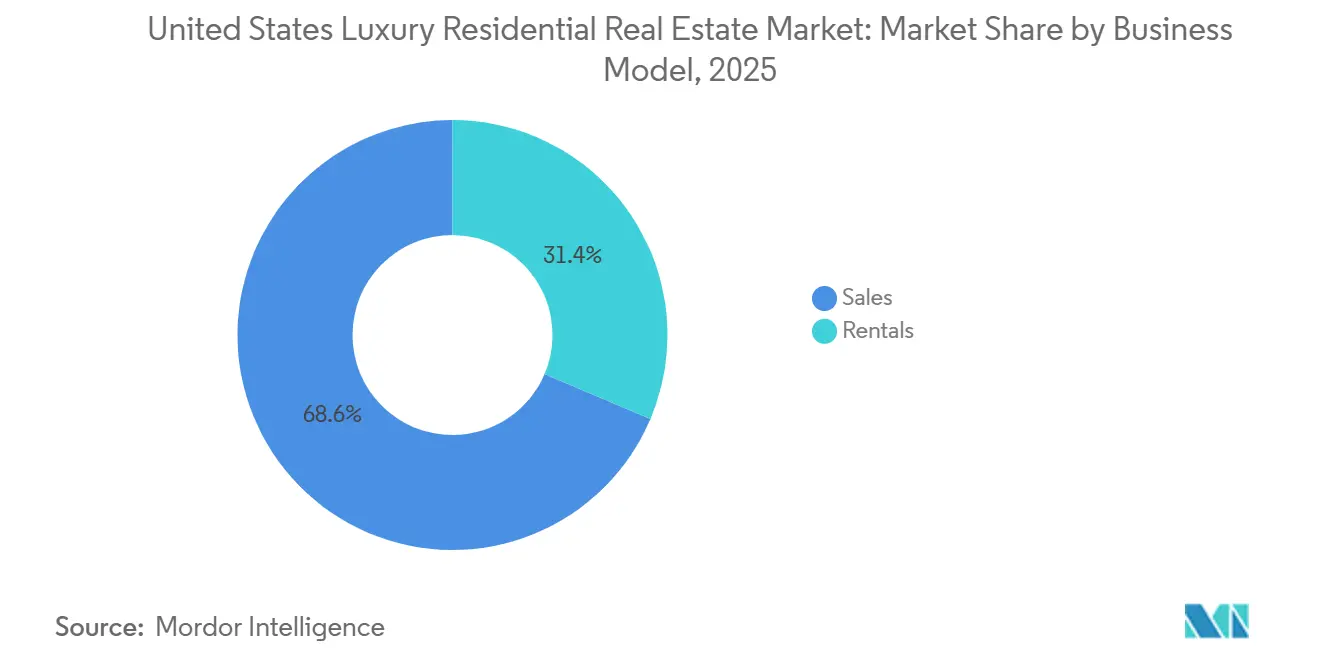
Analyse géographique
L'Ouest détenait 50,57 % de la part du marché de l'immobilier résidentiel de luxe aux États-Unis en 2025, tandis que le Sud-Ouest devrait être la région à la croissance la plus rapide, avec un TCAC de 7,44 % jusqu'en 2031. Les corridors technologiques et les enclaves côtières de Californie continuent d'ancrer la demande de luxe, soutenus par des résidences de marque et des projets emblématiques qui attirent des acheteurs internationaux. Les ouvertures programmées à proximité des grands campus d'entreprises améliorent l'absorption, notamment là où les équipements haut de gamme et les caractéristiques de durabilité sont standards. Les plans directeurs à grande échelle de l'Arizona et les centres urbains animés par le secteur des loisirs du Nevada élargissent le pipeline de l'Ouest. Le rythme des transactions reflète une normalisation par rapport à la ruée de 2021 à 2022, mais les acheteurs disposant de liquidités maintiennent la liquidité pour les rares biens de qualité supérieure.
Le Sud-Est bénéficie d'un profil fiscal favorable, d'un afflux de relocalisations d'entreprises et d'un style de vie toute l'année, autant de facteurs qui attirent les acheteurs de résidences principales et secondaires vers les métropoles côtières de Floride. L'écosystème du luxe de Miami continue de bénéficier des capitaux internationaux, des marques hôtelières et de la migration des secteurs de la finance et de la technologie, stimulant les préventes de tours de marque et de maisons de bord de mer haut de gamme. L'expansion des réseaux de courtage dans le nord-est de la Floride élargit encore la portée dans les corridors de croissance ancrés par d'importants projets de réaménagement urbain. Le sud de la Floride reste un point focal pour les lancements de penthouses et de résidences de marque hôtelière qui étendent les services et le prestige aux propriétaires. Dans les principales métropoles du Sud-Est, les nouvelles offres de luxe équilibrent design, équipements et emplacement pour répondre aux attentes croissantes des acheteurs internationaux.
Le Nord-Est conserve une base profonde de quartiers de luxe historiques à Manhattan et dans le Connecticut côtier, tandis que l'économie biotechnologique de Boston soutient la demande de condominiums haut de gamme. Les développements emblématiques de New York continuent d'établir des références en matière de design et de hauteur, séduisant les collectionneurs mondiaux d'adresses iconiques. Dans la région Mid-Atlantique, les communautés planifiées de Virginie voient émerger de nouveaux partenariats institutionnels et multinationaux qui élargissent l'offre locative et à la vente haut de gamme. Le Midwest reste sélectif, avec une demande la plus forte dans les quartiers d'affaires centraux et les corridors en bord de lac où l'efficacité des constructions neuves et les équipements répondent aux attentes en matière de style de vie. Dans l'ensemble, le marché de l'immobilier résidentiel de luxe aux États-Unis reste diversifié géographiquement, chaque région tirant parti de moteurs de demande et de modèles de développement distincts.
Paysage réglementaire
La réglementation affectant les transactions et le développement immobilier résidentiel de luxe aux États-Unis se resserre autour de la transparence, de la gouvernance de l'évaluation et de la conformité en matière d'équité en matière de logement, tandis qu'une partie de l'agenda fédéral 2026 se concentre également sur l'accélération des approbations de projets pour l'offre de logements. En matière de contrôles d'évaluation et de prêt, le CFPB et les agences partenaires ont finalisé la règle sur les modèles d'évaluation automatisés (AVMs) en juin 2024 en vertu des exigences de contrôle qualité de la loi Dodd-Frank. Les agences fédérales ont également finalisé en juillet 2024 des orientations interagences sur les réexamens de valeur (ROV), ce qui accroît les exigences de conformité pour les prêteurs et les processus d'évaluation utilisés dans les prêts à haute valeur et jumbo.
Concernant les approbations côté offre et l'administration des programmes, l'action fédérale de mars 2026 comprenait un décret exécutif ordonnant aux agences de supprimer les obstacles réglementaires à la construction de logements en révisant les exigences en matière de permis et d'environnement. Le HUD a publié en juin 2026 une règle finale provisoire supprimant les exigences d'examen et de commentaire de l'agent d'autorisation environnementale pour les évaluations liées aux projets de plus de 200 lots ou unités d'habitation. En juin 2026, le HUD a également annoncé des changements de politique concernant son programme d'assurance hypothécaire FHA Single Family, et en mai 2026, il a publié des orientations d'application liées au Fair Housing Act. Ces mises à jour façonnent les exigences opérationnelles pour les promoteurs, les gestionnaires immobiliers, les prêteurs et les courtiers, même dans les segments où les acheteurs de biens de luxe dépendent moins du financement FHA.
Analyse de la chaîne de valeur
La chaîne de valeur de l'immobilier résidentiel de luxe aux États-Unis commence par l'acquisition de terrains et les droits associés (zonage, examen communautaire, autorisation environnementale), puis passe par l'architecture et l'ingénierie, l'entreprise générale et les corps de métier spécialisés, ainsi que l'approvisionnement et l'installation de composants haut de gamme (menuiserie sur mesure, appareils électroménagers haut de gamme, vitrage, CVC et systèmes domotiques). En aval, l'inventaire de luxe est commercialisé et distribué par le biais de cabinets de courtage et d'équipes de vente des promoteurs, l'exécution des transactions étant soutenue par des prêteurs hypothécaires (y compris jumbo), des services de titre et de séquestre, des avocats, des services d'inspection et d'évaluation, ainsi que des services post-clôture tels que la gestion immobilière, les opérations de conciergerie et les entrepreneurs en rénovation pour les mises à niveau du marché secondaire.
Les frictions récentes dans la chaîne sont liées aux finitions importées à long délai et à des intrants de construction plus élevés et plus volatils, ce qui a poussé les constructeurs et les équipes de maisons sur mesure vers un approvisionnement plus précoce, un entreposage hors site et des structures contractuelles qui partagent le risque de coût avec les acheteurs, y compris davantage de clauses de coût majoré et d'ajustement. L'incertitude liée aux tarifs douaniers et aux matériaux a également accru les efforts de substitution vers des produits nationaux lorsque les spécifications le permettent, déplaçant le risque de goulot d'étranglement vers la rapidité des permis et la coordination des calendriers entre les corps de métier spécialisés pour les constructions certifiées vertes et à hautes commodités dans les codes postaux les plus prisés.
Paysage concurrentiel
L'intensité concurrentielle s'accroît à mesure que les acteurs de grande envergure consolident les réseaux de courtage et que les promoteurs rationalisent les structures de capital pour une croissance légère en actifs. En janvier 2026, Compass a finalisé l'acquisition en actions de Anywhere Real Estate pour 1,7 milliard USD, regroupant Century 21, Coldwell Banker et Sotheby's International Realty sous une plateforme combinée de 340 000 agents avec des synergies de coûts annuelles attendues de 225 à 255 millions USD. La transaction élargit la portée dans le luxe et la couverture suburbaine et crée des capacités plus larges de génération de leads et de références croisées dans les codes postaux de premier rang. Les acheteurs et vendeurs de luxe bénéficient d'une meilleure exploitation des données, d'une portée marketing accrue et d'une mise en correspondance multi-marques sous le même groupe. Ce thème de consolidation soutient l'épine dorsale opérationnelle du marché de l'immobilier résidentiel de luxe aux États-Unis en 2026.
Les promoteurs affinent également leurs portefeuilles par des acquisitions et cessions ciblées pour améliorer leur concentration et leur liquidité. En novembre 2025, Kennedy Wilson a finalisé l'acquisition de la plateforme Toll Brothers Apartment Living pour 347 millions USD, ajoutant 5 milliards USD d'actifs sous gestion et une empreinte d'intérêts de commandité dans 18 propriétés ainsi qu'un pipeline de développement de 29 sites, ce qui renforce les capacités institutionnelles dans le multifamilial de luxe. En février 2025, Lennar s'est étendu à cinq États par l'acquisition des opérations de construction résidentielle de Rausch Coleman Homes, tout en cédant séparément des actifs fonciers à Millrose Properties dans le cadre d'une stratégie légère en actifs. Ces mouvements montrent comment les opérateurs équilibrent le risque de développement avec des plateformes de gestion évolutives et des structures efficientes en capital. Ensemble, ces évolutions constituent une base résiliente pour le marché de l'immobilier résidentiel de luxe aux États-Unis sur la fenêtre de prévision.
La différenciation des produits en haut de gamme continue de reposer sur les partenariats hôteliers, la résilience climatique et les équipements expérientiels. Les lancements à haute visibilité et les offres de penthouses témoignent d'un appétit persistant pour les biens d'exception à neuf et huit chiffres dans les destinations côtières bénéficiant d'une forte connectivité mondiale. Certains promoteurs canalisent également d'importants programmes de capital vers des adjacences de centres de données et des pôles à usage mixte qui apportent des avantages en termes d'emploi et d'infrastructure aux quartiers de luxe environnants. Les marques de courtage s'étendent à l'international et approfondissent leur présence dans les métropoles américaines à forte croissance, contribuant à mettre en relation les acheteurs mondiaux avec des annonces américaines différenciées selon les formats et les niveaux de prix. Il en résulte un champ concurrentiel où la force de la marque, l'agilité du capital et le design aligné sur les critères ESG donnent le rythme sur le marché de l'immobilier résidentiel de luxe aux États-Unis.
Leaders du secteur de l'immobilier résidentiel de luxe aux États-Unis
-
Toll Brothers City Living
-
Lennar Corp (CalAtlantic Luxury)
-
Howard Hughes Corp
-
Extell Development
-
Related Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc émerge là où l'offre de constructions neuves répond aux frictions des acheteurs liées à l'inventaire de revente extrêmement faible dans les codes postaux les plus prisés, notamment grâce à des produits certifiés verts et axés sur la résilience conçus pour limiter les coûts d'exploitation à long terme et améliorer l'assurabilité. Les tensions sur l'assurance liées au risque climatique font intervenir plus tôt les discussions sur la conception et la souscription dans le cycle d'achat, ce qui crée une opportunité pour les promoteurs et les rénovateurs de fournir des enveloppes renforcées, des équipements mécaniques mis à niveau et des ensembles de préparation aux catastrophes dans les couloirs de luxe côtiers et exposés aux feux de forêt.
Les modèles de courtage et d'exploitation à l'échelle de plateforme constituent une autre opportunité, le marché mettant davantage l'accent sur les données, la portée marketing et les recommandations croisées dans les zones géographiques à forte valeur. Un exemple probant est la consolidation en janvier 2026 de Compass et Anywhere Real Estate, qui a rassemblé de grandes marques de courtage sous une seule plateforme et renforcé la distribution pour les annonces phares et les programmes de vente de nouveaux développements. Du côté du développement, les taux élevés de préventes dans les tours de luxe grand format et les lancements continus de communautés de luxe par les constructeurs nationaux soutiennent la demande de produits soignés et dotés de commodités, tandis que la différenciation guidée par l'approvisionnement, y compris la sécurisation des finitions à long délai et le contrôle des calendriers, devient de plus en plus un avantage pratique pour la livraison de l'inventaire primaire.
Développements récents du secteur
- Juillet 2026 : Toll Brothers a annoncé plusieurs étapes importantes pour des communautés de luxe, notamment l'inauguration de Vista Ventana à La Mirada, en Californie. Ce lancement étend l'empreinte de Toll Brothers dans le segment des maisons de ville de luxe du sud de la Californie et soutient l'offre du marché primaire dans un couloir à coût élevé et à inventaire limité. Cela signale également que les constructeurs privilégient toujours des communautés plus petites et haut de gamme où l'absorption peut être gérée de manière rigoureuse.
- Juin 2026 : Howard Hughes a ouvert la tour résidentielle The Park Ward Village à Honolulu, à Hawaï, livrant 546 logements avec un taux de prévente de 97 %. Ce niveau élevé de pré-engagement souligne le rôle des écosystèmes planifiés à grande échelle et à usage mixte dans la réduction des risques liés à la livraison de biens de luxe et dans le soutien à la découverte des prix avant l'achèvement. Cela renforce également la demande pour un habitat vertical soigné et doté de commodités dans certains pôles urbains sélectionnés.
- Novembre 2025 : Kennedy Wilson a finalisé son acquisition de 347 millions USD de Toll Brothers Apartment Living, ajoutant une plateforme multifamiliale à grande échelle et un important pipeline de développement. Cette transaction renforce les capacités institutionnelles dans les locations de luxe et les opérations résidentielles adjacentes à la vente, améliorant l'accès aux projets, à l'expertise opérationnelle et aux partenariats de capitaux. Elle reflète également une consolidation continue parmi les sponsors pour gérer le risque de développement et étendre la portée nationale.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Ce marché couvre la valeur totale des transactions immobilières résidentielles de luxe aux États-Unis, comptabilisée à la valeur de clôture pour les ventes et à la valeur contractuelle pour les locations, en se concentrant sur les biens haut de gamme situés dans les tranches de prix les plus élevées des marchés locaux.
Exclusions du périmètre : Nous excluons les tours mixtes commerciales, les structures de propriété fractionnée, les multipropriétés et les appartements avec services de type hôtelier.
Aperçu de la Segmentation
- Par type de bien
- Appartements et copropriétés
- Villas et maisons individuelles
- Par modèle commercial
- Ventes
- Locations
- Par mode de vente
- Primaire (neuf)
- Secondaire (revente de logements existants)
- Par région
- Nord-Est
- Midwest
- Sud-Est
- Ouest
- Sud-Ouest
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire nous a permis de définir les limites du marché et de construire une base de données solide avant de nous entretenir avec les acteurs du secteur. Nous avons utilisé des sources publiques telles que le Bureau du recensement des États-Unis (permis de construire et achèvements), le Bureau des statistiques du travail (séries IPC et emploi liées aux services de logement) et les publications de la Réserve fédérale relatives aux taux d'intérêt, aux conditions hypothécaires et aux bilans des ménages.
Pour ancrer les comportements en matière de transactions et de prix, nous avons également examiné les publications de la National Association of Realtors, les mises à jour de l'indice des prix immobiliers de la Federal Housing Finance Agency (FHFA) pour les mouvements directionnels des prix, ainsi que les publications du Département américain du Logement et du Développement urbain (HUD) décrivant les conditions du marché du logement et les programmes d'offre. Des résumés de divulgation de type registre et évaluateur de comté et des tableaux de bord municipaux du logement ont été consultés lorsqu'ils étaient disponibles, et la presse réputée a été utilisée pour suivre les récits sur les stocks de logements de luxe et les évolutions du sentiment des acheteurs. Les dépôts de documents d'entreprises, les présentations aux investisseurs et un abonnement payant aux données financières et aux actualités des entreprises ont été utilisés de manière sélective pour vérifier l'exposition aux transactions de luxe et les commentaires sur le calendrier du marché. Les sources mentionnées ici sont données à titre illustratif, et de nombreux autres documents publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes ont été utilisés pour combler les lacunes que les ensembles de données publiques ne permettent pas de résoudre clairement, notamment en ce qui concerne la manière dont les métropoles définissent le luxe et la façon dont les prix réagissent lorsque les stocks sont faibles. Nous avons échangé avec un ensemble d'agences immobilières, de promoteurs, d'experts en évaluation et d'entreprises de services connexes, et nous avons équilibré les contributions entre les grands marchés côtiers et les pôles de luxe intérieurs afin de ne pas surestimer la saisonnalité locale et la sensibilité au financement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs de plus petite taille : 15 % | Managers : 55 % |
Dimensionnement du Marché et Prévisions
Le travail de dimensionnement commence par une construction descendante dans laquelle la valeur totale des transactions immobilières nationales est reconstituée à partir de l'activité de vente et des signaux de prix, puis réduite à la part du luxe en utilisant les seuils de luxe au niveau des métropoles et la concentration observée des transactions à prix élevé. Pour maintenir le réalisme du modèle, les totaux sont corroborés par des vérifications ascendantes sélectives, telles que des comptages d'opérations de luxe échantillonnés dans les principales métropoles multipliés par les valeurs de clôture typiques, puis associés à des vérifications de canal sur le mix construction neuve versus revente.
Les données qui influencent significativement le modèle comprennent les stocks de biens de luxe en vente et leur absorption, la direction des taux hypothécaires et la disponibilité des prêts jumbo, la part des acheteurs au comptant, les nouveaux permis et achèvements de logements de luxe, ainsi que la croissance des prix dans les métropoles en haut de gamme (qui affecte la progression du prix de vente moyen). Pour les prévisions, nous utilisons une analyse de scénarios soutenue par une couche de régression multivariée simple, dans laquelle les trajectoires de taux, la normalisation des stocks et la croissance des prix haut de gamme sont soumises à des tests de résistance, puis alignées sur les attentes des personnes interrogées concernant le sentiment des acheteurs et les pipelines d'offre. Lorsque les données sont insuffisantes pour les métropoles de plus petite taille, nous utilisons des indicateurs de substitution tels que les indices de prix haut de gamme et l'activité de construction, puis nous procédons à une mise à l'échelle prudente pour éviter de surestimer le bassin de luxe.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée en plusieurs passes afin que le chiffre final ne soit pas déterminé par un seul ensemble de données. Nous comparons les résultats avec des signaux indépendants tels que la part des ventes de luxe déclarée dans les principales métropoles, les tendances en matière de permis et d'achèvements pour les constructions haut de gamme, et les mouvements des prix médians en haut de gamme. Si l'écart est important, nous révisons les hypothèses sous-jacentes et vérifions à nouveau la série de sources.
Avant la validation finale, le modèle est examiné par un autre analyste pour la cohérence logique, l'alignement des unités et les mouvements d'une année sur l'autre, et des appels de suivi sont effectués lorsqu'une variable clé évolue plus rapidement que prévu. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements majeurs de taux ou des réinitialisations brutales des stocks. Juste avant la livraison, nous effectuons une dernière passe de mise à jour afin que les clients reçoivent la vue cohérente la plus récente.
Taille du Marché de l'Immobilier Résidentiel de Luxe aux États-Unis selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Il est normal de constater des tailles de marché différentes pour le logement de luxe, car les auteurs choisissent des seuils de luxe différents, comptabilisent les ventes et les locations de manière différente, et mélangent parfois les prix demandés avec les valeurs de transactions clôturées. Le calendrier influe également sur les résultats, étant donné que les valeurs immobilières fluctuent avec la saisonnalité et les taux d'intérêt, de sorte qu'un changement dans la fenêtre de capture peut faire varier le total.
Lorsque la série de prix est actualisée et que le calendrier de la devise est maintenu sur une année cohérente, puis que la progression du prix de vente moyen est vérifiée par rapport aux valeurs de clôture réalisées dans les principales métropoles de luxe, le total obtenu reste ancré aux transactions plutôt qu'aux annonces de référence — une discipline appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 291,14 milliards USD (2025) | |
| Revue Professionnelle A | 289,38 milliards USD (2024) | Utilise un instantané de l'année précédente et n'indique pas clairement si les valeurs sont basées sur les prix de clôture ou sur un mélange de prix demandés et de prix de vente, ce qui peut faire varier le prix de vente moyen implicite du luxe lorsque les marchés évoluent rapidement. |
| Cabinet de Conseil Mondial B | 313,54 milliards USD (2026) | Part du point d'une année future et peut appliquer une majoration plus élevée de la part du luxe à partir d'hypothèses de tranches de prix, et la définition du luxe semble plus large, ce qui peut intégrer des logements haut de gamme adjacents. |
Dans l'ensemble, l'écart s'explique principalement par le choix de l'année et par la manière dont les seuils de luxe et les prix sont appliqués dans les différentes métropoles. En maintenant le périmètre lié à la valeur des transactions clôturées et en vérifiant les hypothèses auprès des acteurs du marché, le chiffre reste traçable à des données d'entrée claires et peut être reproduit lorsque de nouvelles publications sont disponibles.


Questions clés auxquelles répond le rapport
Quelle est la taille et la croissance attendue du marché de l'immobilier résidentiel de luxe aux États-Unis d'ici 2031 ?
Le marché affiche une taille de 561,18 milliards USD en 2026 et devrait atteindre 792,36 milliards USD d'ici 2031, à un TCAC de 7,14 %.
Quel type de bien est en tête et lequel connaît la croissance la plus rapide dans le logement de luxe aux États-Unis ?
Les appartements et copropriétés ont dominé avec une part de 75,63 % en 2025, tandis que les villas et maisons individuelles affichent la croissance la plus rapide, avec un TCAC projeté de 6,62 % jusqu'en 2031.
Comment se comportent les ventes et les locations dans le logement haut de gamme aux États-Unis ?
Les ventes représentaient 62,98 % de l'activité en 2025, tandis que les locations devraient croître à un TCAC de 9,12 % jusqu'en 2031, à mesure que les plateformes institutionnelles développent leurs offres premium.
Quel canal de vente est le plus fort aujourd'hui dans le logement de luxe aux États-Unis, et comment évolueront les constructions neuves ?
Les inscriptions secondaires détenaient une part de 83,37 % en 2025, tandis que les constructions neuves primaires devraient croître à un CAGR de 6,27 % en raison de la tension sur l'offre de revente.
Quelle région des États-Unis est actuellement en tête et laquelle devrait connaître la croissance la plus rapide dans le logement de luxe ?
L'Ouest a dominé avec une part de 50,57 % en 2025, et le Sud-Ouest devrait être la région à la croissance la plus rapide, avec un TCAC de 7,44 % jusqu'en 2031.
Quelles évolutions réglementaires et sur les marchés de capitaux affectent les acheteurs d'immobilier de luxe aux États-Unis ?
Les réservations EB-5 débloquent des capitaux étrangers, les ETF Bitcoin au comptant ont apporté des liquidités à certains acheteurs, et la règle du FinCEN sur les bénéficiaires effectifs freine les achats anonymes via des sociétés à responsabilité limitée.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

